
Netflix表示AI能降低成本,卻計劃增加支出
Netflix利用AI降低製作成本,同時將2026年內容支出提高至200億美元。了解為何較低的產出成本意味著更多支出,以及真正影響股價的因素。
Deriv 編輯團隊 · 2026年7月27日 · 3 分鐘閱讀

當科技讓某件事變得更便宜時,企業通常會做得更多。因此,Netflix一方面依賴AI降低製作成本,另一方面將2026年內容支出提高至約200億美元,這並不矛盾,而是對較低產出成本的正常反應。
在Q2財報公布後,市場仍然大舉拋售該股票。要理解原因,就必須將效率的故事與真正影響股價的因素區分開來。
為何更便宜的生產導致更多支出,而非更少
直覺很簡單:若AI降低了製作節目的成本,預算應該會縮減。但實際情況很少如此。
當某件事變得更便宜時,需求會隨之擴大以配合。Netflix並不想要更小的內容預算,它想要更多節目、更多語言版本,以持續吸引觀眾觀看。每部作品的成本較低,代表的是更龐大的片單,而非更小的帳單。
這就是為什麼這兩則新聞標題能夠並存。「AI為我們節省了成本」與「我們明年將多花10%」描述的是同一套策略,只是從不同角度觀察而已。
這個矛盾背後有150年歷史的理論
在19世紀,經濟學家William Stanley Jevons注意到關於煤炭的一個奇怪現象:效率更高的蒸汽機並未減少煤炭的總使用量,反而使其增加。更便宜的能源開啟了新的用途,因此需求攀升。
相同的邏輯貫穿現代串流產業。在2023年與2024年間,各大製片商都在談論紀律與效率,但同時最大的業者卻持續提高內容預算,以維持用戶的參與度。在規模化的情況下,談論效率與絕對支出上升並非相互矛盾,兩者是並存的。
市場實際上是根據什麼評判Netflix
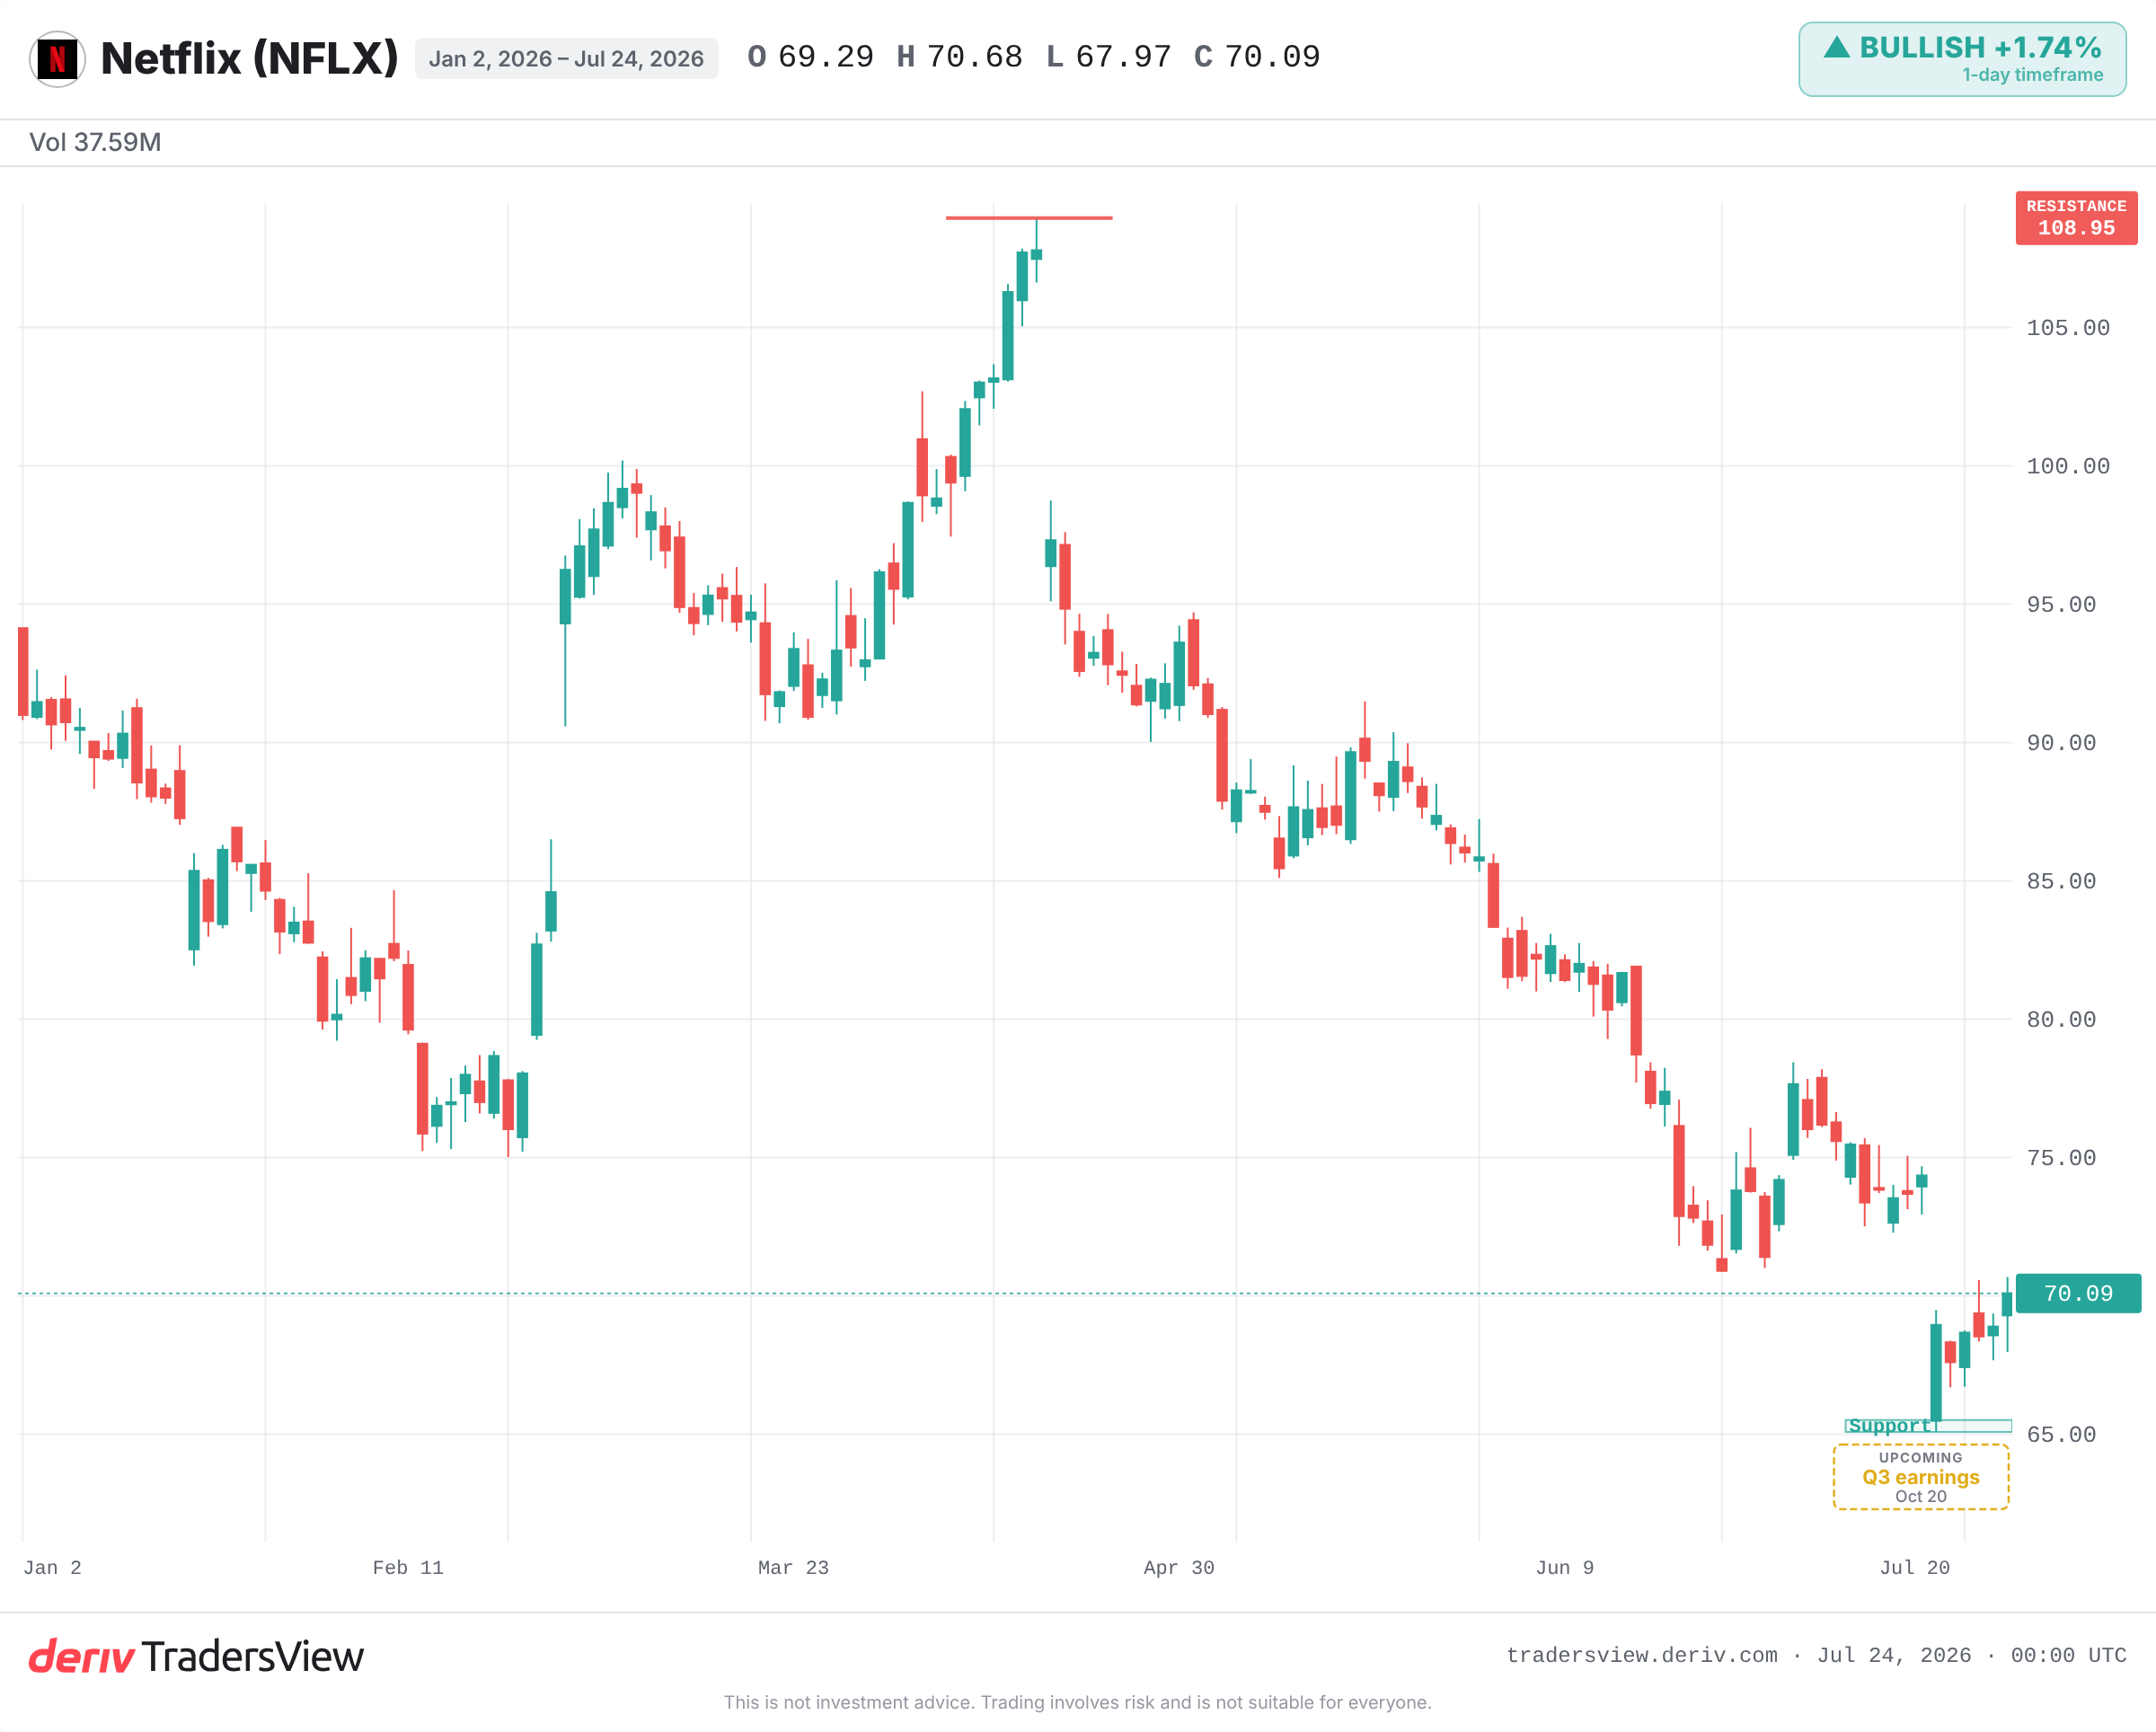
AI這個角度在這次拋售中幾乎毫無存在感。Netflix在Q2財報公布後的盤前交易中大幅下跌,較前一交易日收盤價下跌超過11%。
原因在於成長,而非成本。Q2營收略低於預期,Q3指引也低於市場共識。多位分析師指出用戶參與度揭露較弱,且未達Netflix自身設定的2030年目標。Baird將目標價從120美元下調至90美元。
市場是根據成長性來為成長型股票定價的。效率的故事並不能彌補營收成長減速的事實,從來都不能。
更高的內容支出能否證明再投資的說法成立?
在這一點上,多方與空方的觀點明顯分歧。多方觀點認為:該股目前股價接近2026年低點,遠低於歷史最高點,其遠期本益比幾乎暗示沒有成長,儘管利潤率依然穩健。若額外支出能轉化為用戶參與度,這項再投資就會獲得回報。
空方觀點則較難被輕易否定。若內容支出上升,但營收成長持續減緩,那麼這額外投入的數十億美元只會被視為更高的成本。整套再投資論述都取決於一件事:產出能否轉化為訂閱用戶與觀看時間。
Netflix過去也曾經歷重整。公司在2022年4月流失訂閱用戶,股價隨之崩跌,隨後廣告方案與打擊帳號共享的措施,在兩年內重新加速了營收成長。成長警訊有可能是真正轉機的前兆。當時試圖抓準底部的時機點代價高昂,現在亦是如此。
接下來該關注什麼
- Q3營收是否超越指引,或是證實成長放緩。
- 市場提及的技術支撐位約在65美元。若跌破此位,意味著市場並不認同再投資的說法。
- 隨著支出上升,利潤率的變化。若利潤率下滑,再投資的論點便會瓦解。
- 任何顯示更龐大片單能提升用戶參與度,而非僅是增加成本的訊號。
效率的話題確實存在,但它也是一種干擾。評判Netflix的標準,應在於這200億美元的內容投入是否能換回其成長動能,因為這正是市場所評判的重點。
常見問題
Netflix將AI定位為降低製作與營運成本的工具。公司將這些節省下來的成本視為擴充其內容片單的空間,而非縮減整體預算的方式。
這次下跌是由成長性方面的擔憂所驅動,而非成本問題。Q2營收略低於預期,Q3指引低於市場共識,分析師也指出用戶參與度揭露較弱,且未達Netflix設定的2030年目標。
這是一種觀察現象,指出讓某件事變得更有效率,往往會提高其總消耗量,而非降低。更便宜的煤炭,或是更便宜的內容製作,會擴大需求,而非降低總支出。
並非必然如此。額外的支出只有在轉化為更高的用戶參與度與訂閱用戶時才有助益。若營收成長持續減緩,而支出卻在上升,那麼這些額外投入的數十億美元就會被視為更高的成本,而非再投資。