
Burry的Nvidia買權是押注還是避險?
Michael Burry放空Nvidia,同時買入Nvidia買權。這些買權是對看跌押注的保險,因此請審視整個部位,而非僅看標題。
Deriv 編輯團隊 · 2026年8月27日 · 4 分鐘閱讀

Michael Burry同時放空Nvidia並買入Nvidia買權。這並非改變心意,而是一個帶有保險的看跌部位。
標題幾乎不用寫:《大賣空》背後的人正在買入買權,所以他一定是轉為看漲。但若細看整個部位,故事就會翻轉。他的放空股票押注佔其投資組合超過五分之一。買權只是為了在放空持續不利於他時,限制損失而買入的小部分。
一筆交易的單一部分很少能告訴您交易者的真正想法。同樣的買入動作,可能是一個押注,也可能是對相反押注的保險。您必須審視整個部位。
為什麼買入買權可能代表您看跌
因為買權是對放空部位的保險,而不是押注股價上漲。搭配大額放空部位時,買權會在對放空最不利的那一次波動中獲利,因此它是用來限制損失,而非表達信念。
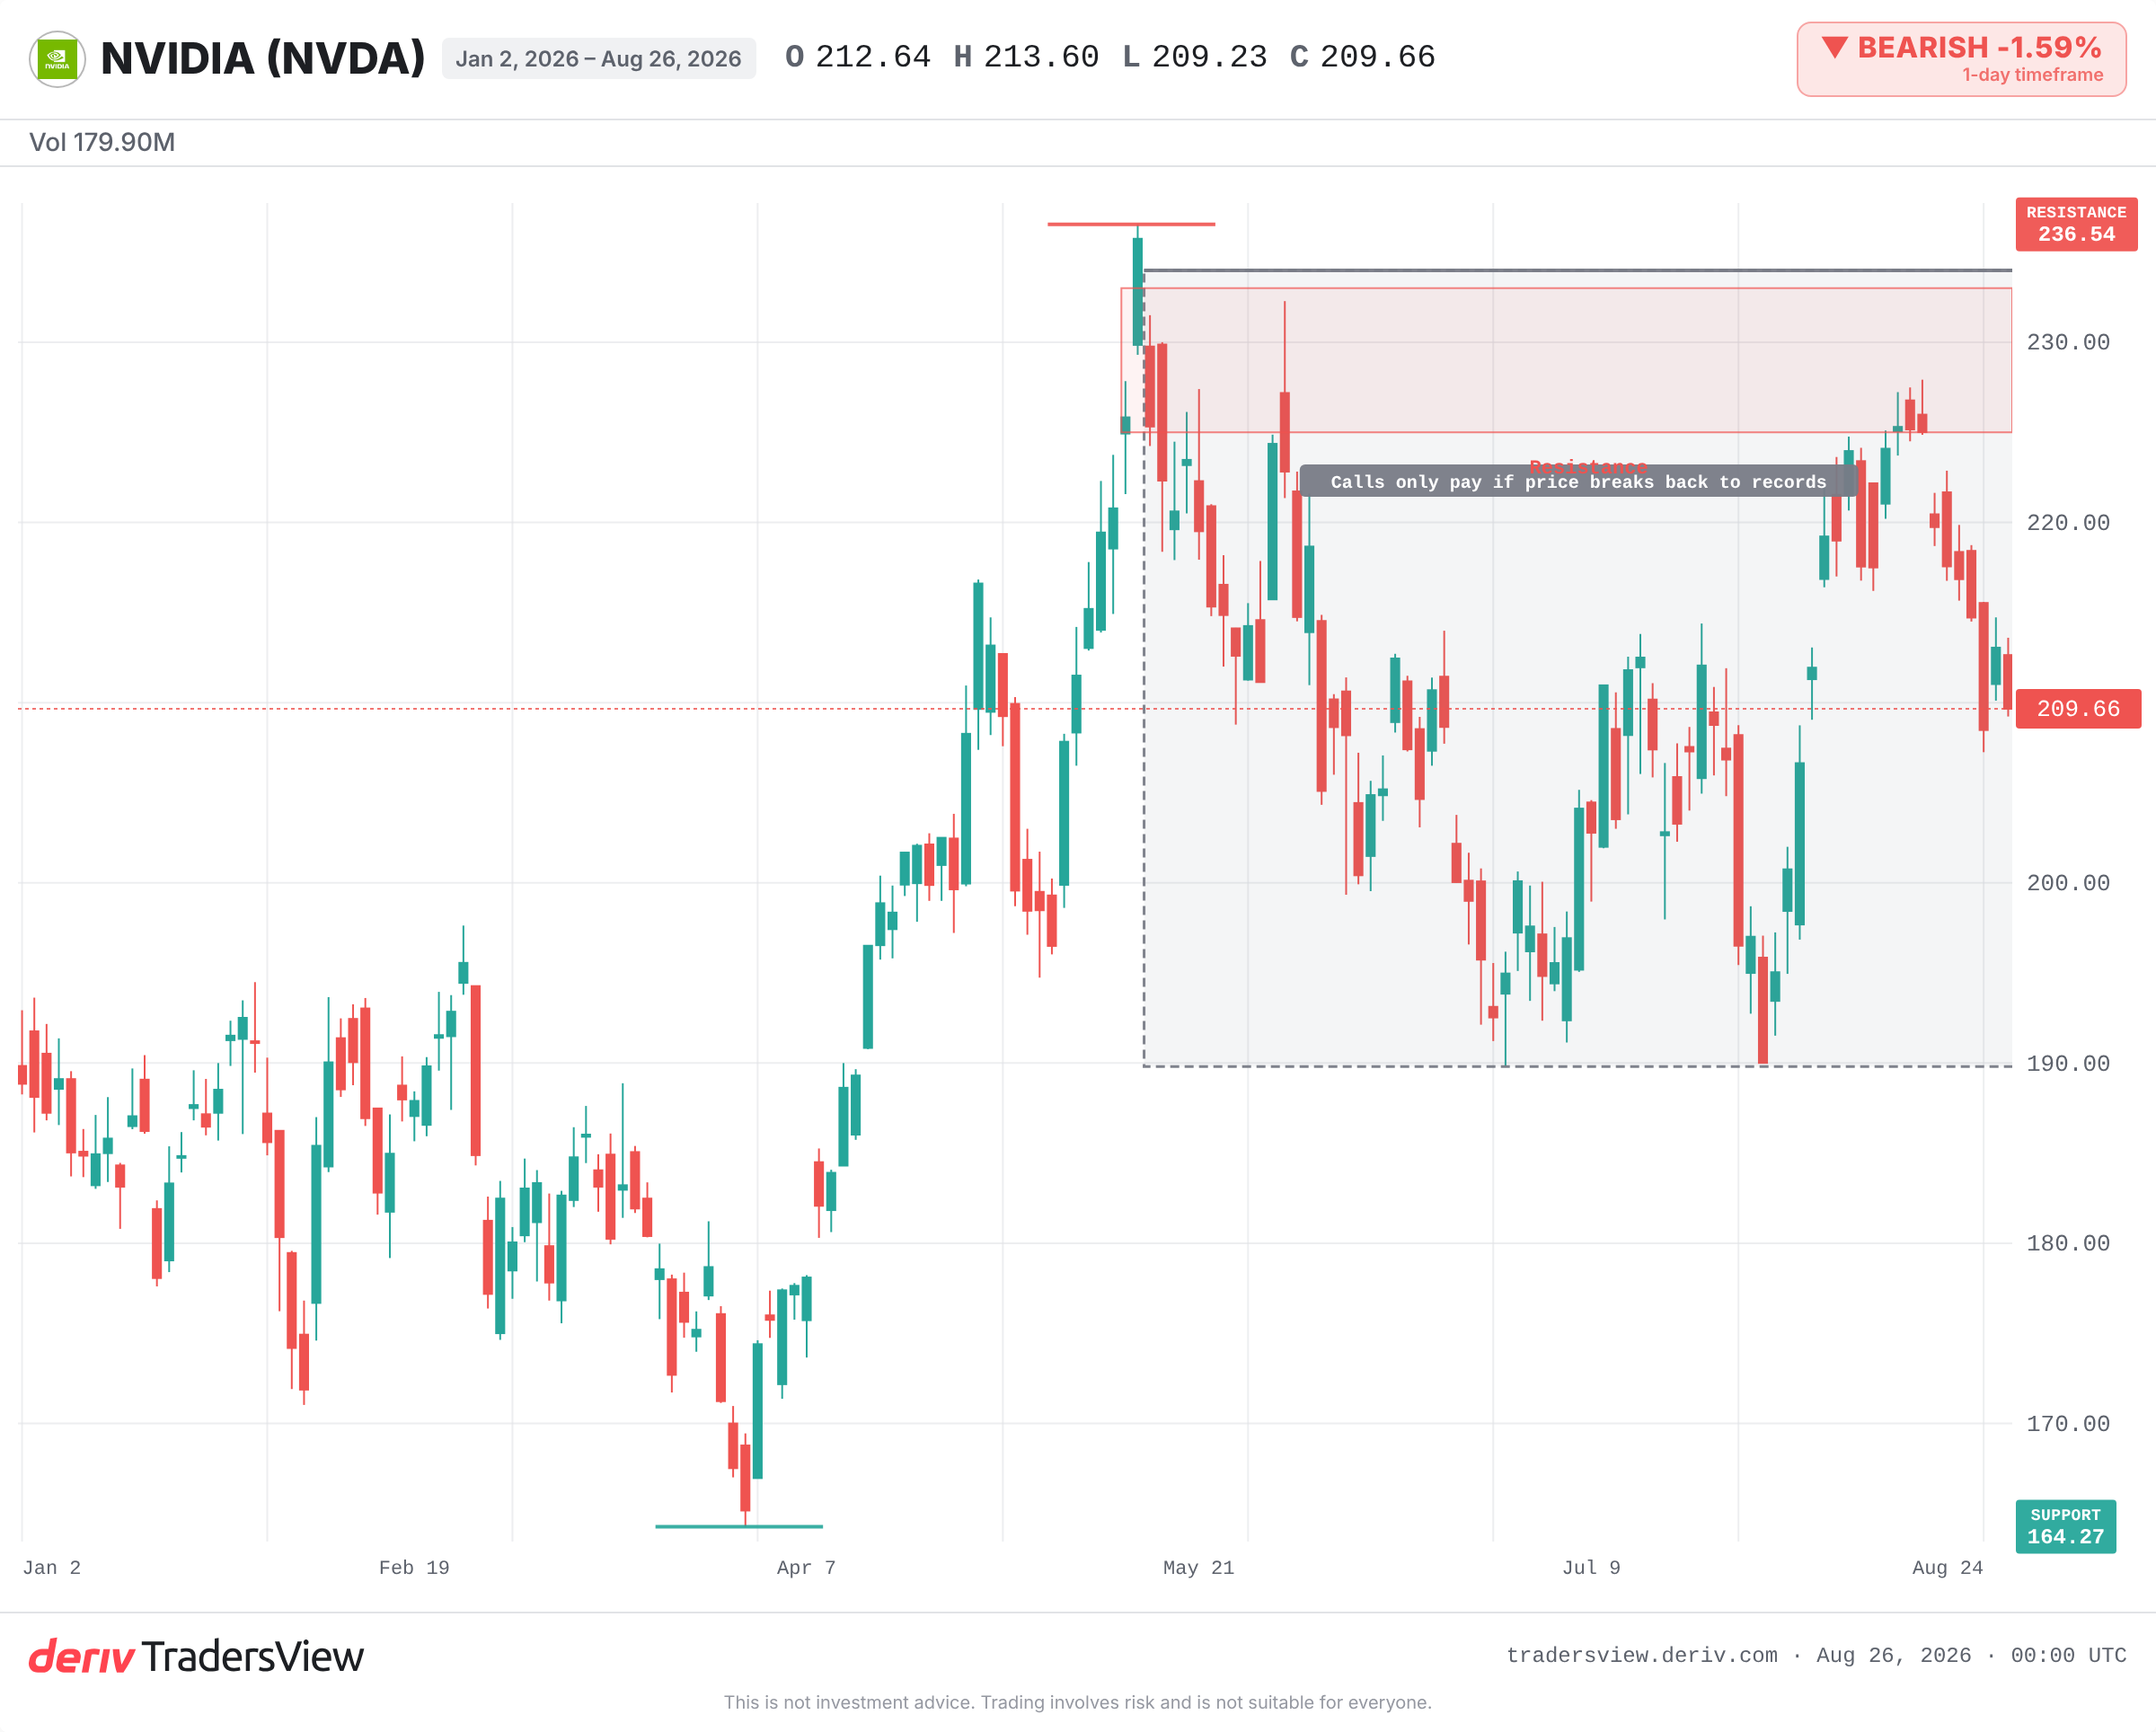
如果您放空Nvidia,而股價朝其高點攀升,您就會虧損。以高於目前價格買入的買權,正好在這種波動中獲利,能抵銷部分放空的損失。買權並非信念的表現,而是一種制動器。
Burry正是這麼做的。他持有履約價在200多美元中高段的12月買權,佔其投資組合的百分之幾。Nvidia的歷史最高點就在該區域上方。只有當股價重返歷史高點時,這些買權才會開始獲利,而這正是他的放空部位若無避險就無法承受的情境。
權利金抵銷如何作用於放空部位
買權的成本,即其權利金,就是保險的費用。如果Nvidia下跌,放空部位獲利,而權利金只是為了您並不需要的保障所付出的小額代價。如果Nvidia反彈超過履約價,買權的獲利會抵銷部分放空損失。權利金是一個已知且有上限的成本,用來換取避開放空部位最糟糕的尾端風險。
線索在於規模,而非方向
請看哪一部分佔主導地位。放空是大額、主要的押注。買權則是小額、次要的緩衝。若交易者真的轉為看漲,應會縮減放空部位,而不是在其上再疊加保護。
這也是13F申報文件容易誤導人之處。這些文件以名義價值(而非成本或實際風險敞口)申報期權,且資料可能已過時長達45天。Burry在2021年的Tesla賣權在紙面上看起來規模龐大,但在兩個季度內就已消失。一個部位的快照,可能已是數週前的資訊,並不能即時反映意圖。
公允的另一面
確實存在一個合理的反面論點。Burry本人曾表示,鑒於Nvidia的PE值被壓縮,該股「紙面上被嚴重低估」,即便他同時警告該股「正在原地踏水」。Nvidia也用數字支持看漲觀點:第二季營收年增106%,且財測指引再次上修。
請注意,Burry並未公開將這些買權標示為避險或押注。本文的解讀是從部位結構與規模推論而來,而非來自直接聲明。因此,這些買權也可能反映出真正的雙向疑慮,而非純粹的保險。能夠釐清真相的將是下一次申報文件。如果買權部位擴大、而放空部位縮小,避險的解讀就會減弱,看漲的解讀則會佔上風。在那之前,證據的平衡仍傾向於保險,因為放空部位的規模仍遠大於買權。
結論與接下來該關注的事項
根據現有證據,Burry的Nvidia部位應解讀為帶有保險的看跌部位,而非轉為看漲。放空部位的規模遠大於買權,且他並未表示相反的看法。因此,下一步很簡單:在解讀其心意是否改變之前,請先等待下一次13F申報文件,並將這些訊號相互權衡。
- Nvidia是否會重返歷史最高點之上,這個價位會對放空部位造成壓力,並讓買權獲利。
- 下一次13F申報:買權部分擴大或放空部位縮小,都會改寫這個故事。
- Nvidia下一次營收數字與財測指引的比較。優於預期會助長看漲情緒;不如預期則有利於放空部位。
- Burry是否曾直接表示其縮減或增加放空部位。
更廣泛的教訓超越了這筆交易本身。單一公開揭露的部位只是片段資訊。在您跟隨任何人的信念之前,請先確認您正在關注的交易,究竟是押注本身,還是對押注的避險。
常見問題
避險是為降低主要部位損失而建立的第二個部位。這通常需要付出成本,或限制潛在收益,以換取主要押注走勢不利時的保護。
美國13F規定要求基金經理人以其標的名義價值(而非成本或實際風險敞口)申報期權部位。這可能使一個小額避險看起來遠比實際投入的資金龐大。
13F申報文件最晚可在季度結束後45天才提交,因此所顯示的部位可能已是數週前的資訊。基金經理人可能在您看到之前,就已增加、減少,或完全結清該部位。
可以。交易者經常將放空股票部位與買權搭配,作為保護措施。如果股價上漲,放空部位虧損,但買權獲利,可緩和衝擊。