
超越炒作:為何大型科技公司的AI支出熱潮正在改變我們對
為何大型科技公司龐大的AI支出與實體電網瓶頸,正在重新定義科技股的風險與回報。
作者 Harsh Karamchandani · CFA Charterholder|Trading Operations & Product Strategist
2026年8月27日 · 7 分鐘閱讀

多年來,分析美國主要科技股在財報季的表現,一直遵循著一種熟悉的模式:每當某個市場領導者宣布對次世代技術投入巨額資金時,交易者通常會對這項消息表示歡迎。高額支出被視為市場主導地位、積極創新以及未來營收成長的明確訊號。
如今,這種動態已經改變。
在近期的季度財報電話會議中,市場參與者目睹了一種反覆出現的模式:某家超大型科技巨頭的營收超出預期、營業利潤表現穩健、宣布再投入500億至800億美元於人工智慧基礎設施,但隔夜股價卻隨之下滑。
是什麼造成了這種轉變?要理解美國科技股為何如此劇烈波動,散戶交易者需要跳脫軟體相關的頭條新聞,深入探討幕後的實體設施與資產負債表現實。
「避險」轉變:科技巨頭如何改變其資產負債表
要理解目前美國科技股整體的股價波動,我們首先必須了解主要科技公司,特別是 Microsoft、Amazon、Alphabet、Meta 及 Oracle 等雲端巨頭,如何改變了其資產負債表的管理方式。
在2008年全球金融危機後的十年間,交易者將大型科技公司視為在經濟不確定時期可靠且低風險的資金停泊處。傳統的安全資產提供穩定性,而科技領導者則提供了獨特之處:龐大的現金儲備。Apple、Alphabet、Microsoft及Meta等公司在經營高利潤軟體平台的同時,累積了數千億美元的現金。在整體市場放緩期間,交易者買入這些股票,因為其現金儲備提供了強勁的財務緩衝。
然而,目前人工智慧的大規模建設已徹底改變了這種動態。這些雲端巨頭不再只是單純坐擁現金。
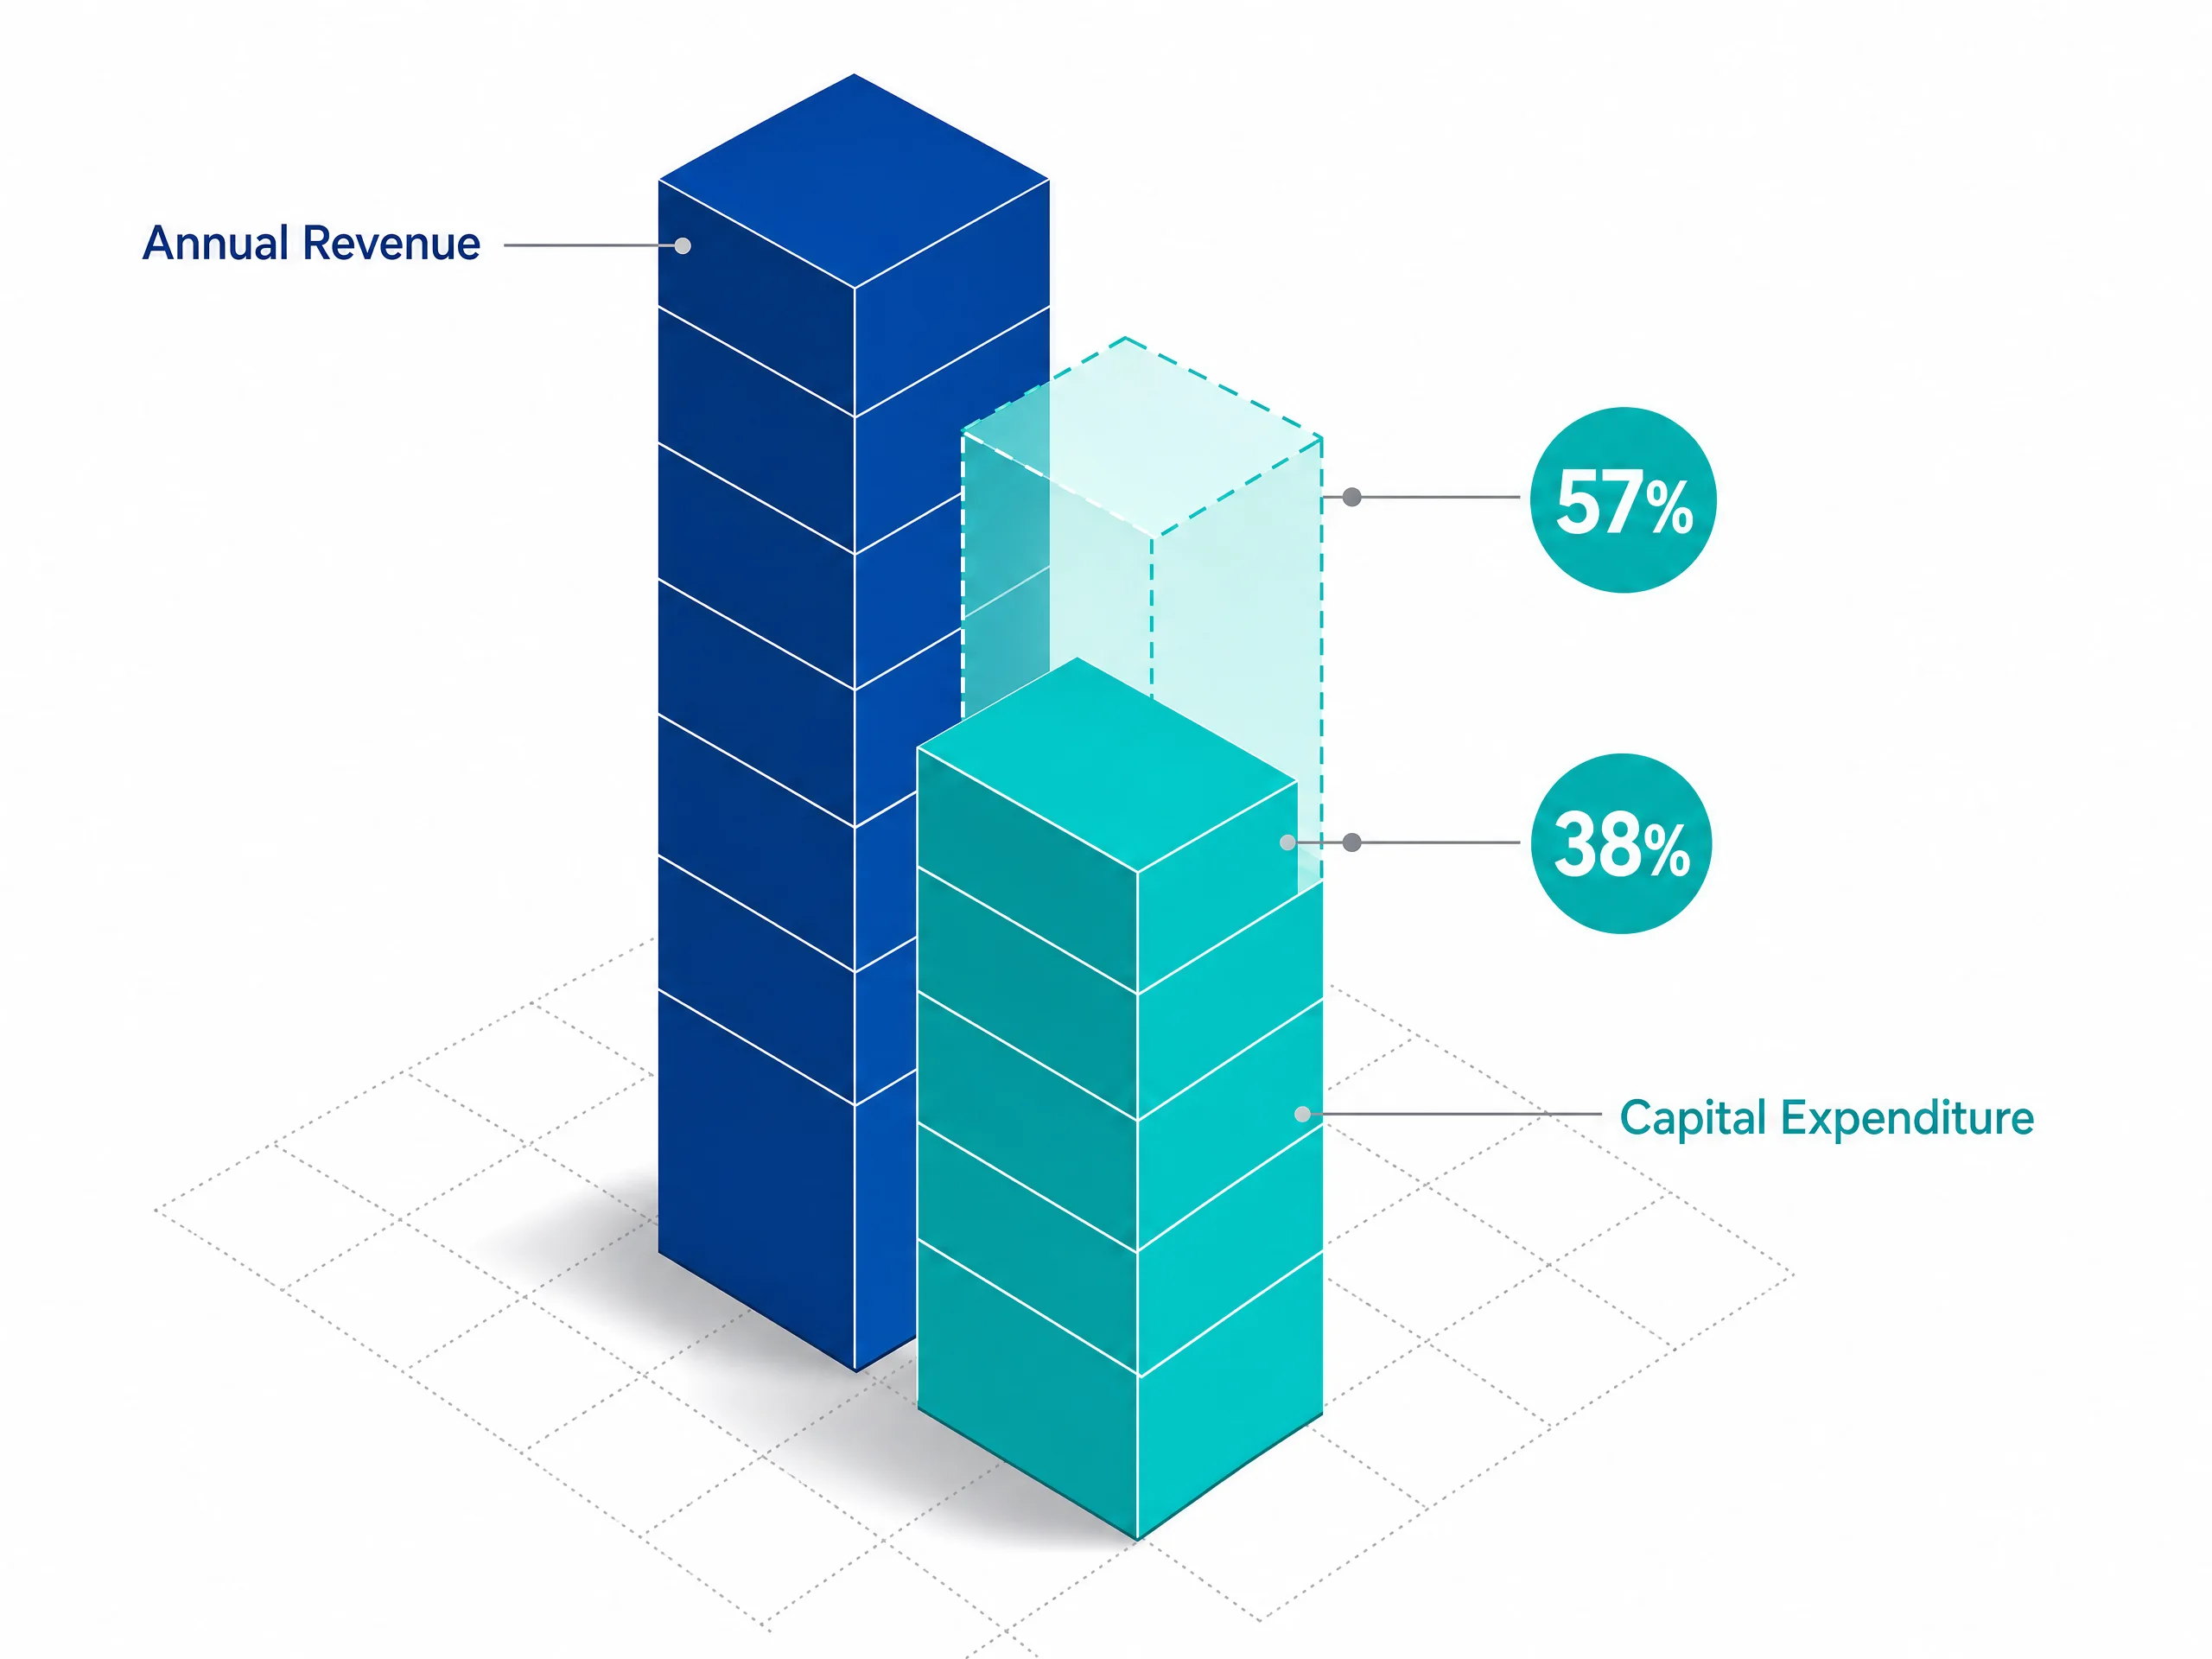
市場預測顯示,五大科技巨頭(Amazon、Alphabet、Microsoft、Meta及Oracle)的年度資本支出總額正朝著6,600億至7,500億美元攀升。這樣的支出規模佔其年度總營收的38%至57%,是
歷史上常見於石油管線、重型製造業及電力公用事業的資本密集程度,而非輕量級軟體業務。
為了資助這項擴張,這些科技公司不再完全依賴現金儲備,而是大量舉債。主要雲端巨頭的企業債券發行總額已超過1,750億至2,000億美元以上。透過將現金緩衝轉換為長期債務、實體不動產及重型設備,超大型科技企業承擔了更高的營運管銷費用。
隱藏的瓶頸:快速硬體與緩慢電網
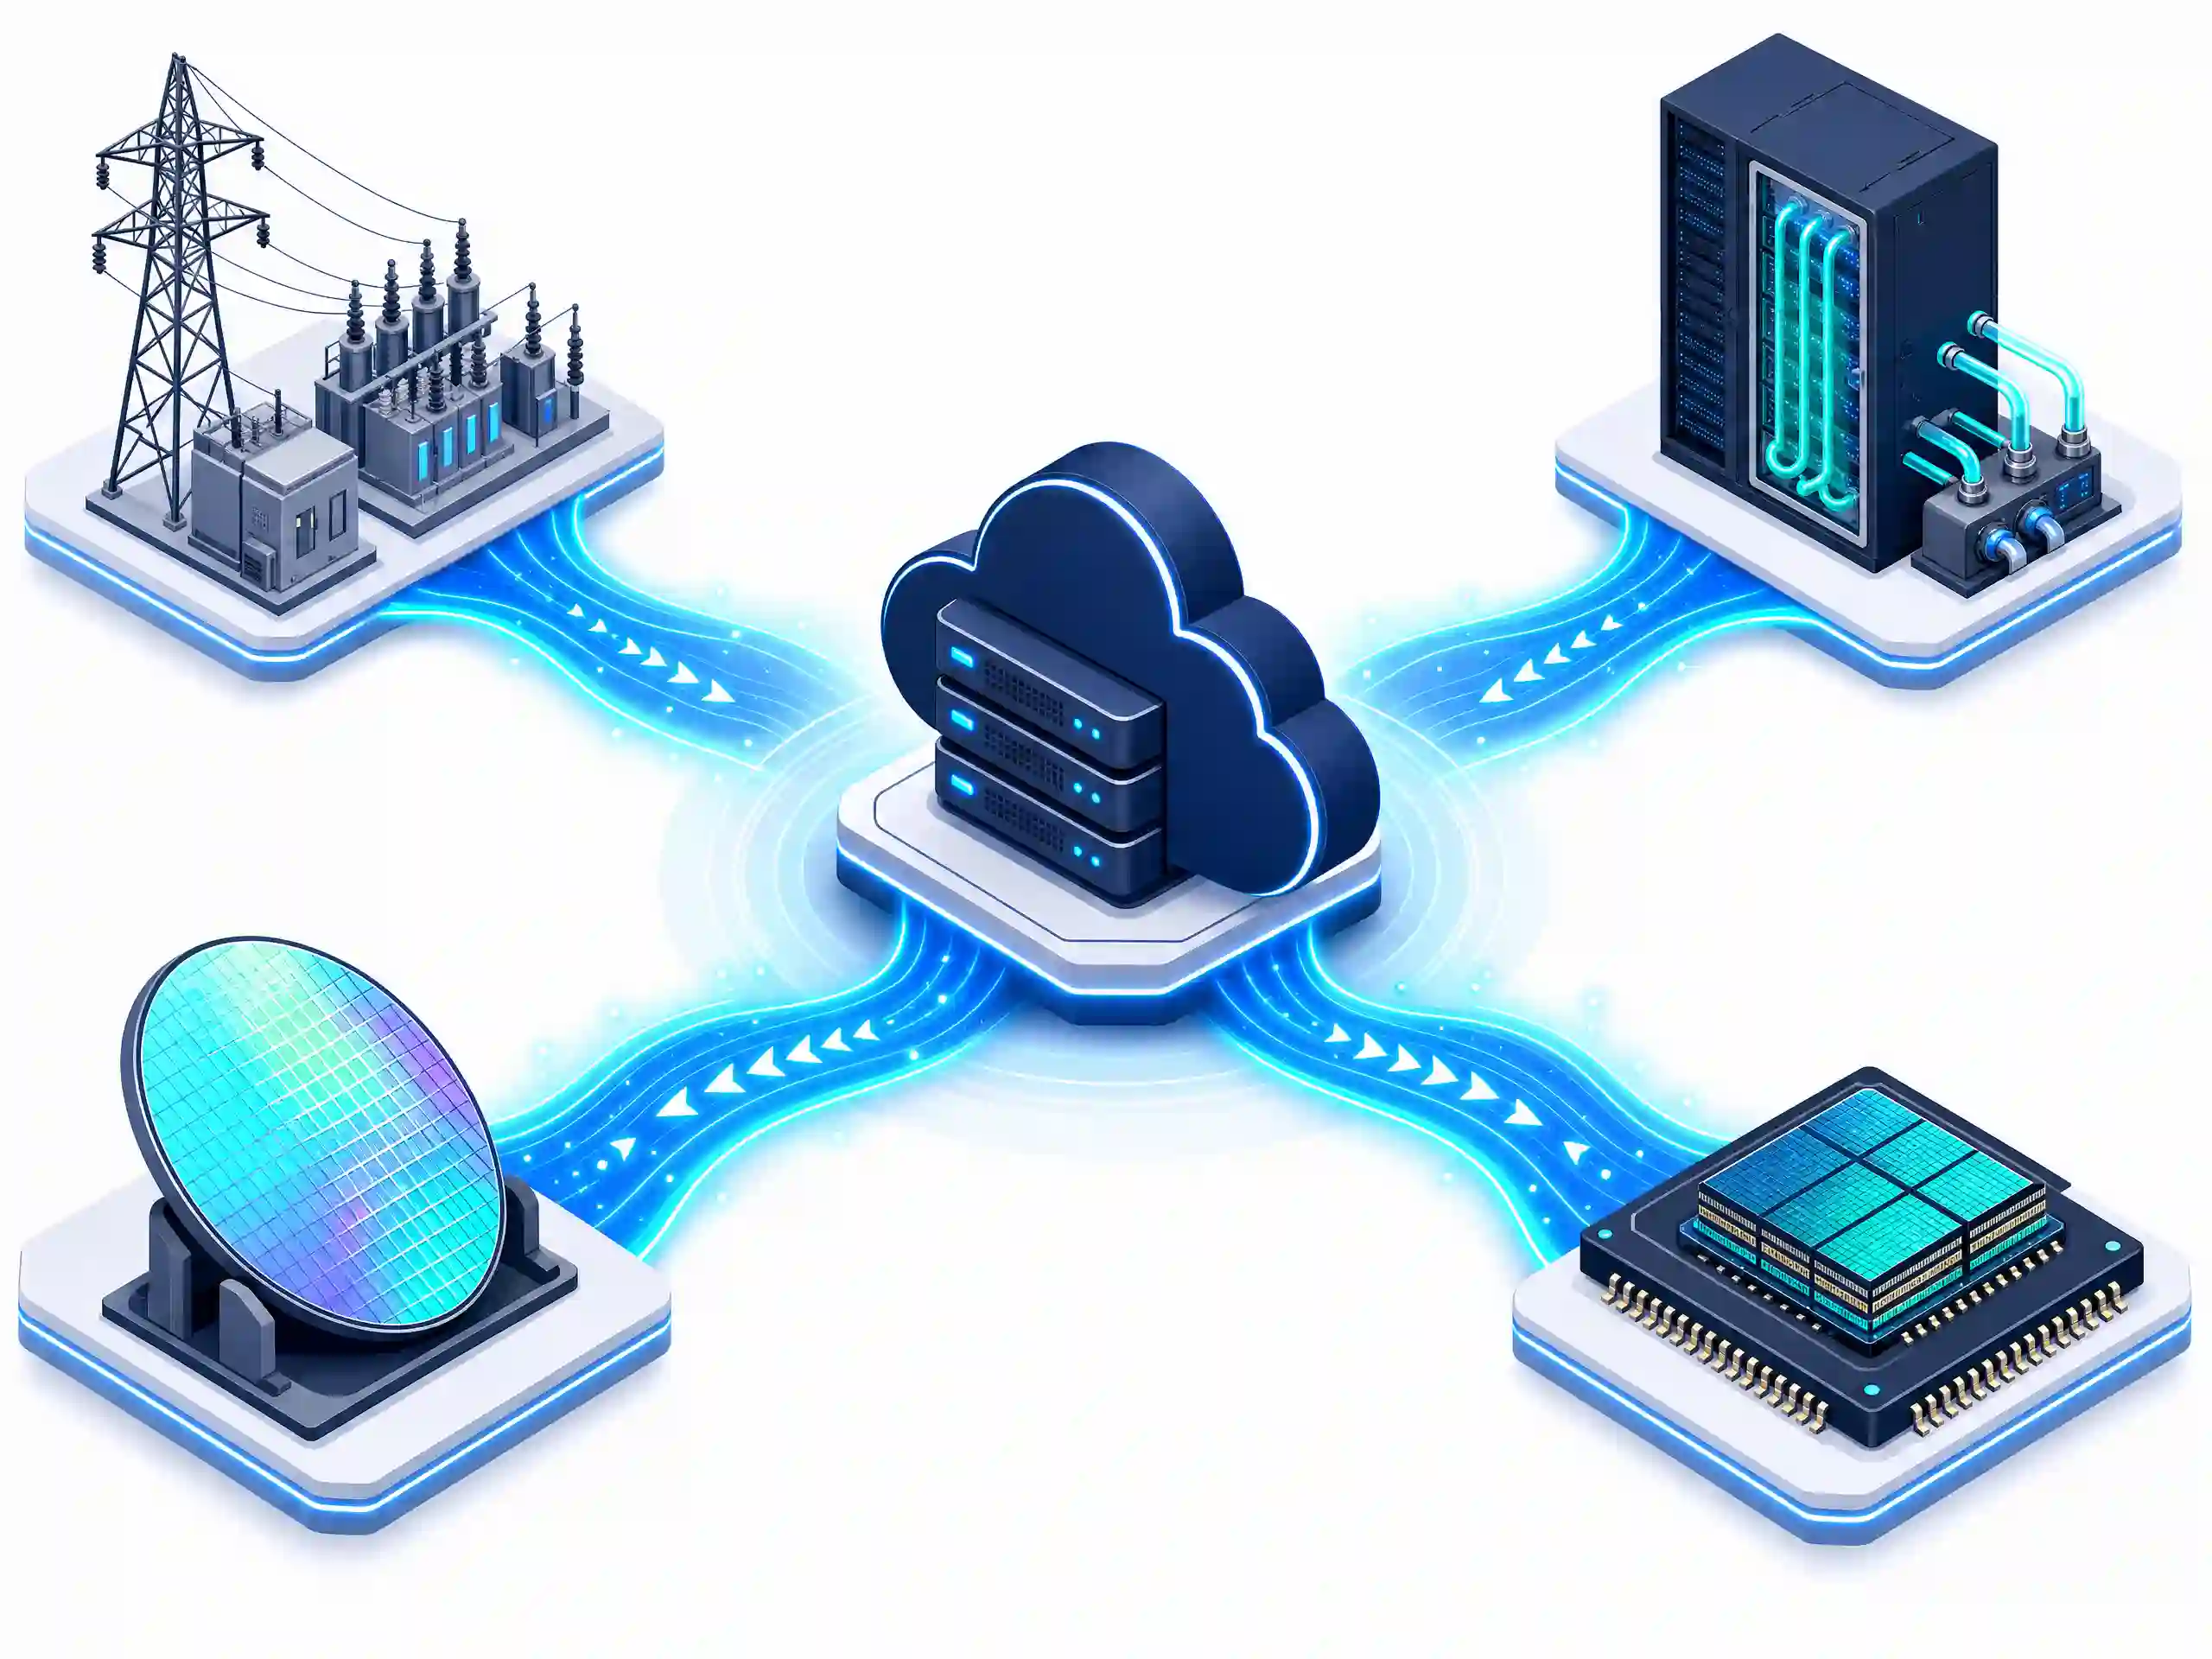
除了資產負債表之外,科技巨頭的支出還面臨著實體層面的障礙:這些公司購買的是什麼,以及這些設備要連接到哪裡。建構現代人工智慧系統需要原始運算能力,而這依賴於兩種主要類型的硬體:
- GPU(圖形處理單元): 由Nvidia等公司率先開發的專用電腦晶片,能同時處理數千項運算,是訓練AI模型的主要引擎。
- TPU(張量處理單元): 由Google等科技公司內部自行設計製造的定製晶片,用於處理專門任務,同時降低對外部供應商的依賴。要持續運行數萬個這類高效能晶片,公司必須建造大規模資料中心。但與傳統雲端軟體不同的是,雲端軟體可以在幾秒內於全球線上啟用,而建造現代AI資料中心卻會遭遇一個實體的硬性限制: 即 電力電網。
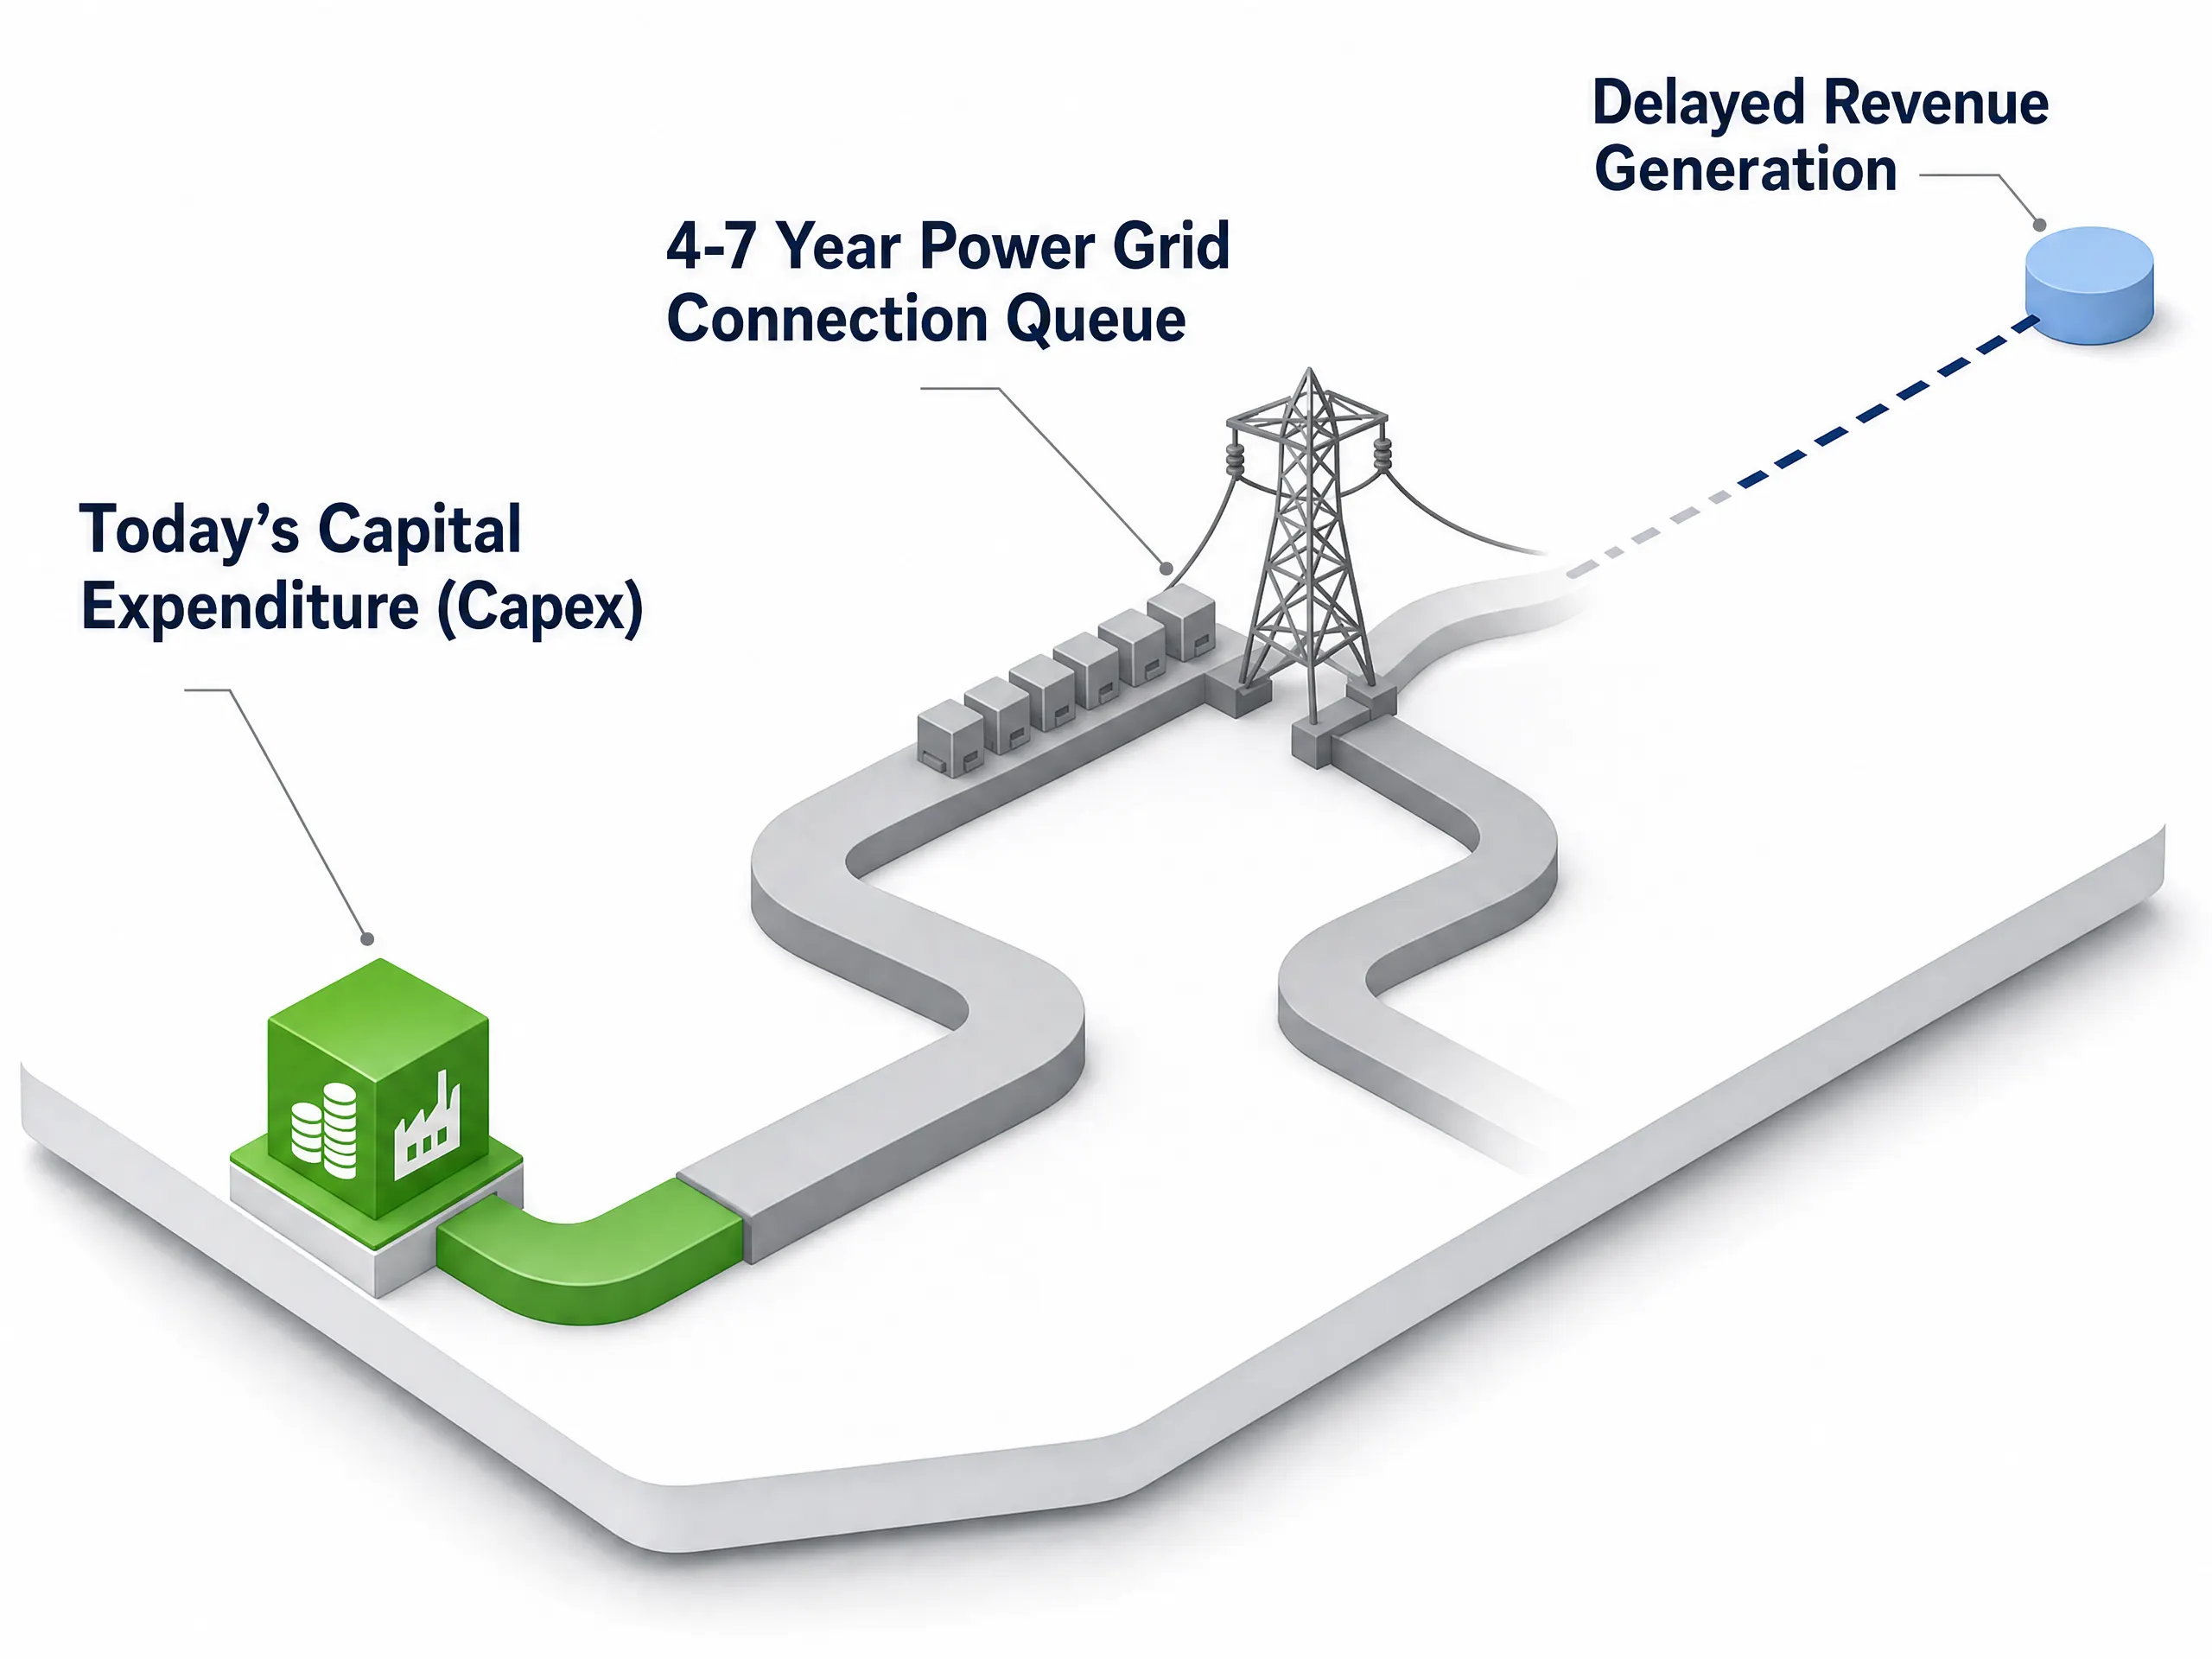
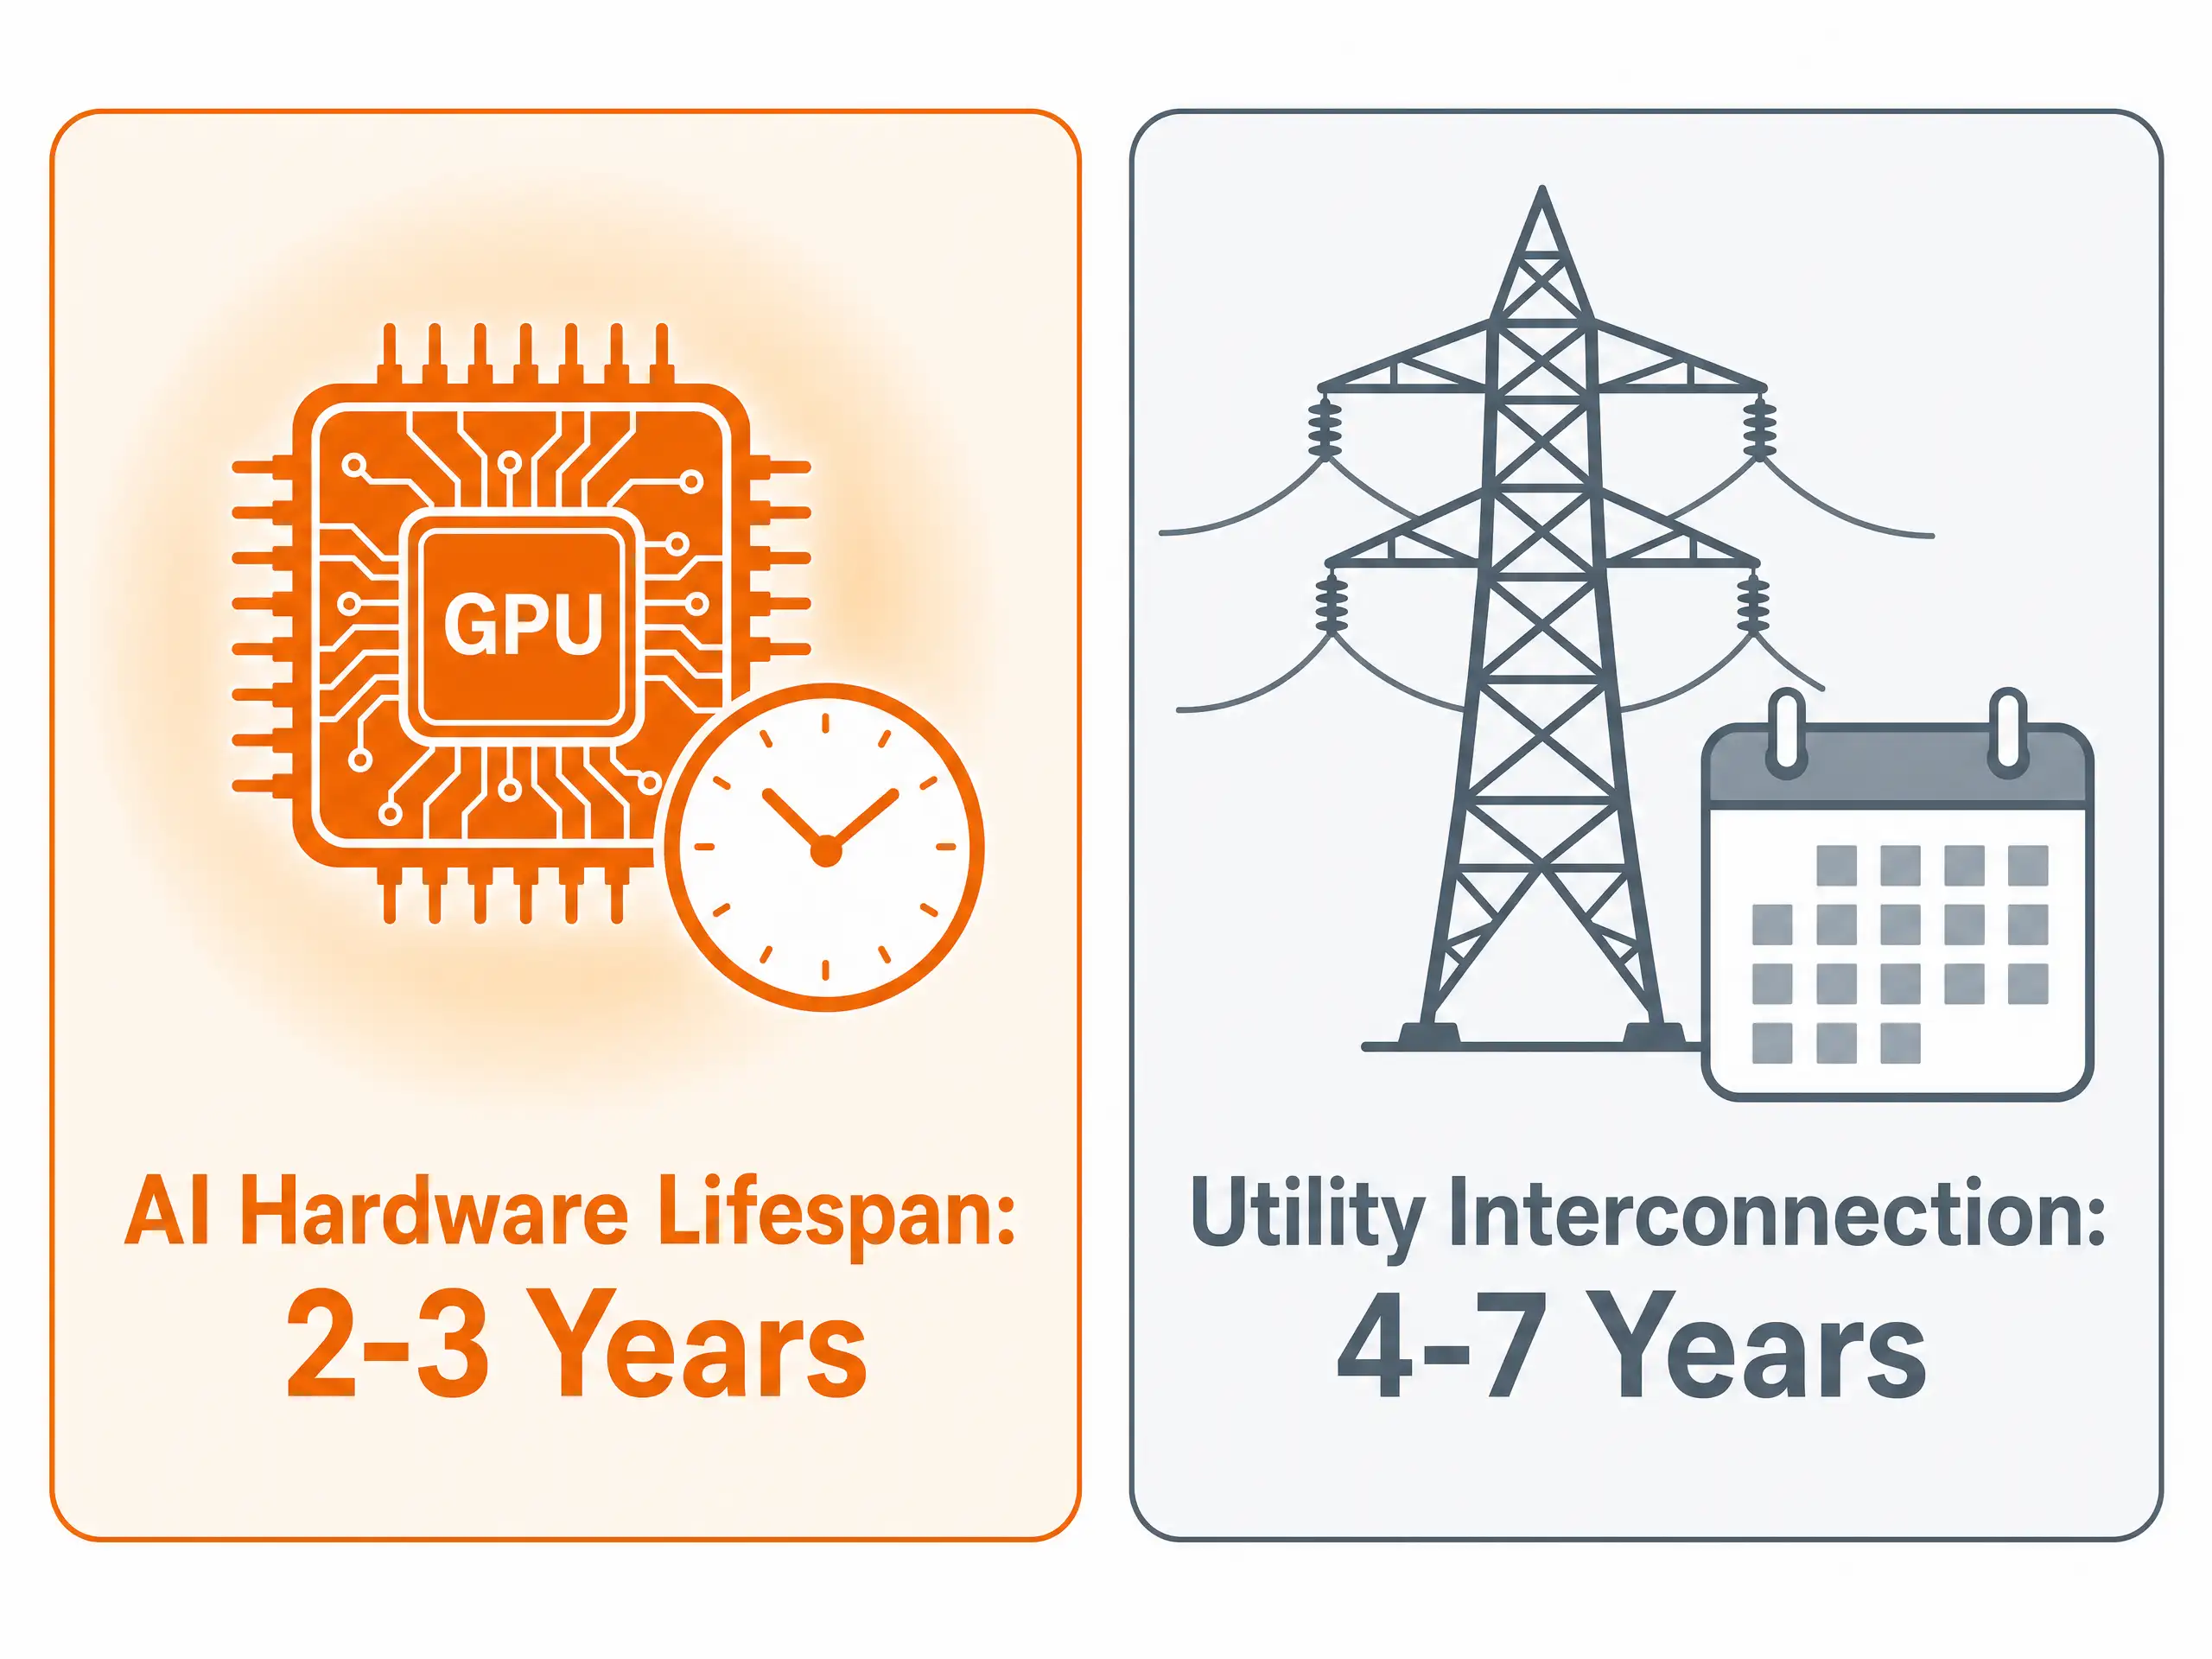
單一高密度AI資料中心的耗電量,可能相當於一個中型郊區的用電量。在北美及歐洲各地,電力公用事業公司已告知科技巨頭,將這些大型設施連接至高壓電力線路,需要等候4至7年。
這種延遲對公司利潤造成了重大的時機問題:
- 硬體壽命短: 先進的AI晶片老化速度很快。今天購買的晶片叢集,在僅僅2至3年後,隨著更新、更快速晶片的問世,便會變得過時。
- 營收延遲產生: 當一家科技公司今天在晶片上花費數百億美元,卻因等待電網連接而無法在接下來的數年間讓伺服器全力運作時,這些硬體在閒置期間便會失去價值。
現金立即從公司的資產負債表中流出,但新的軟體營收卻要經過多年的延遲才會顯現。當公開市場重新計算這種多年延遲時,預期的利潤率便會受到壓縮,導致股價下跌。
追蹤資金流向:資本正在轉移到何處
雖然高額支出對軟體開發商造成短期壓力,但這數千億美元的資金浪潮正直接流入供應實體設備公司的口袋。
- 電網及公用事業供應商: 資料中心需要持續不間斷的基礎電力供應。獨立電力生產商及製造高壓變壓器與電網硬體設備的製造商,例如 Constellation Energy、 Vistra Corp、 GE Vernova,以及 Eaton Corporation,都出現了長達數年的訂單積壓情況。
- 液冷與散熱技術專家: 高效能AI晶片會產生傳統風扇無法散去的強烈熱量。因此,為伺服器機架打造液冷系統與精密散熱基礎設施的企業,例如 Vertiv Holdings、 Schneider Electric,以及 Modine Manufacturing,都迎來了結構性需求的大幅飆升。
- NAND快閃記憶體與記憶體架構: 現代AI加速器若缺乏龐大的頻寬與高密度儲存空間,便無法單獨運作。訓練與執行複雜的模型會造成嚴重的記憶體瓶頸,因為一旦資料傳輸速度不夠快,GPU便會停滯。這項實體限制引發了股票市場對記憶體與儲存技術專家的大規模重新評價,例如 Micron Technology (MU) 與 SanDisk (SNDK)。過去,Wall Street一直將這些股票視為與PC及智慧型手機週期緊密相連的、波動劇烈且利潤微薄的消費性大宗商品供應商。然而,隨著雲端巨頭針對DRAM/高頻寬記憶體(HBM)以及企業級 NAND快閃記憶體 固態硬碟(eSSD)下達大規模的多年期訂單,估值倍數隨之擴大。由於伺服器級NAND與HBM產能已提前數年售罄,營運利潤率大幅擴張,公開市場也因此將記憶體與快閃記憶體供應商重新評價為不可或缺、高利潤的AI基礎設施關鍵瓶頸環節。
- 客製化晶片與半導體合作夥伴: 為降低對單一供應商的依賴,科技巨頭正自行設計內部晶片(例如Google的TPU與Amazon的Trainium晶片)。這為專業晶片設計與晶圓代工合作夥伴創造了長期業務,例如 Broadcom、 Marvell Technology、 Taiwan Semiconductor Manufacturing Company (TSMC),以及 ARM Holdings。與其單純透過消費性應用程式來看待人工智慧,聰明資金已逐漸轉向支撐這些資料中心運作所需的實體供應鏈。
結論:分析跨資產類別的相互關聯性
要駕馭當前這波市場週期,就必須跳脫頭條軟體公告的表象,進而認清實體限制如何重新為全球市場的風險定價。
市場並非在否定AI,而是單純依據更高的債務、即時的現金支出,以及實體基礎設施延誤等因素,來調整股票價格。在過去的科技週期中,投資者對資本支出的反應往往較為單純樂觀,其運作假設是:投資愈高,未來利潤自然愈高。然而如今,市場審視支出的角度已變得更為嚴謹。當某家雲端巨頭投入數百億資金建設基礎設施,卻沒有明確的新軟體營收時程時,市場便會聚焦於當下的財務負擔:營運利潤率收窄、現金儲備縮減,以及償債壓力上升。
這項結構性轉變從根本上改變了科技股與整體經濟之間的互動方式。過去,大型科技公司持有大量現金儲備,使其得以隔絕於更廣泛的經濟變動之外。然而,如今為建置資料中心並確保電力供應,企業發行了高達數千億美元的公司債,科技業的利潤率也因此變得對利率、債券利差與借貸成本更為敏感。
同時,各資產類別之間的界線也日漸模糊。軟體推出時程已不再取決於開發人員寫程式碼的速度,而是受制於電網容量、變壓器製造的積壓訂單,以及公用事業併網排隊等因素。因此,Natural Gas等能源大宗商品與電力公用事業股票,正逐漸成為科技業執行進度的主要領先指標。
歸根究底,由於大型科技公司在S&P 500與Nasdaq 100等主要指標中佔有極高的權重,單一股票的支出公告所帶來的影響,早已遠遠超出矽谷的範圍。透過追蹤資產負債表債務、電網等候時間,以及實體資本流向,市場觀察者能更清楚地掌握究竟是什麼在真正驅動股票、大宗商品與全球指數的價格發現過程。