
當 Google 對供應商做出承諾時,股票評價隨之重估
Google 的晶片交易讓 Marvell 股價飆升。以下說明為何單一大型買家能重新評估整個供應商的價值,以及該認股權證細則究竟意味著什麼。
Deriv 編輯團隊 · 2026年8月20日 · 3 分鐘閱讀

當單一大型買家承諾向某供應商下單時,市場將重新評估該供應商的整個未來,而非僅限於這筆新訂單。 Google 向 Marvell Technology 認購數十億美元的認股權證,與雙方日益深化的客製化晶片合作有關,而這正是上述情況的實際案例。Marvell 股價應聲大漲。這波漲勢的幅度,與當前的銷售額關係不大,反而與這筆交易所隱含的未來數年訂單息息相關。
為何一次設計贏單能重新評估整個業務
零組件供應商靠客戶名單生存。只要拿下一位主力買家,前景就會從充滿希望轉為清晰可見。投資者不再只看本季度的營收,而是開始評估未來數年持續不斷的訂單流。
市場買進的是訂單流,而非單一訂單。 一筆承諾持續採購至 2033 年的交易,會改變供應商整體預測的樣貌。這就是為何股價的漲幅,往往遠超過任何單一合約本身所能合理解釋的範圍。
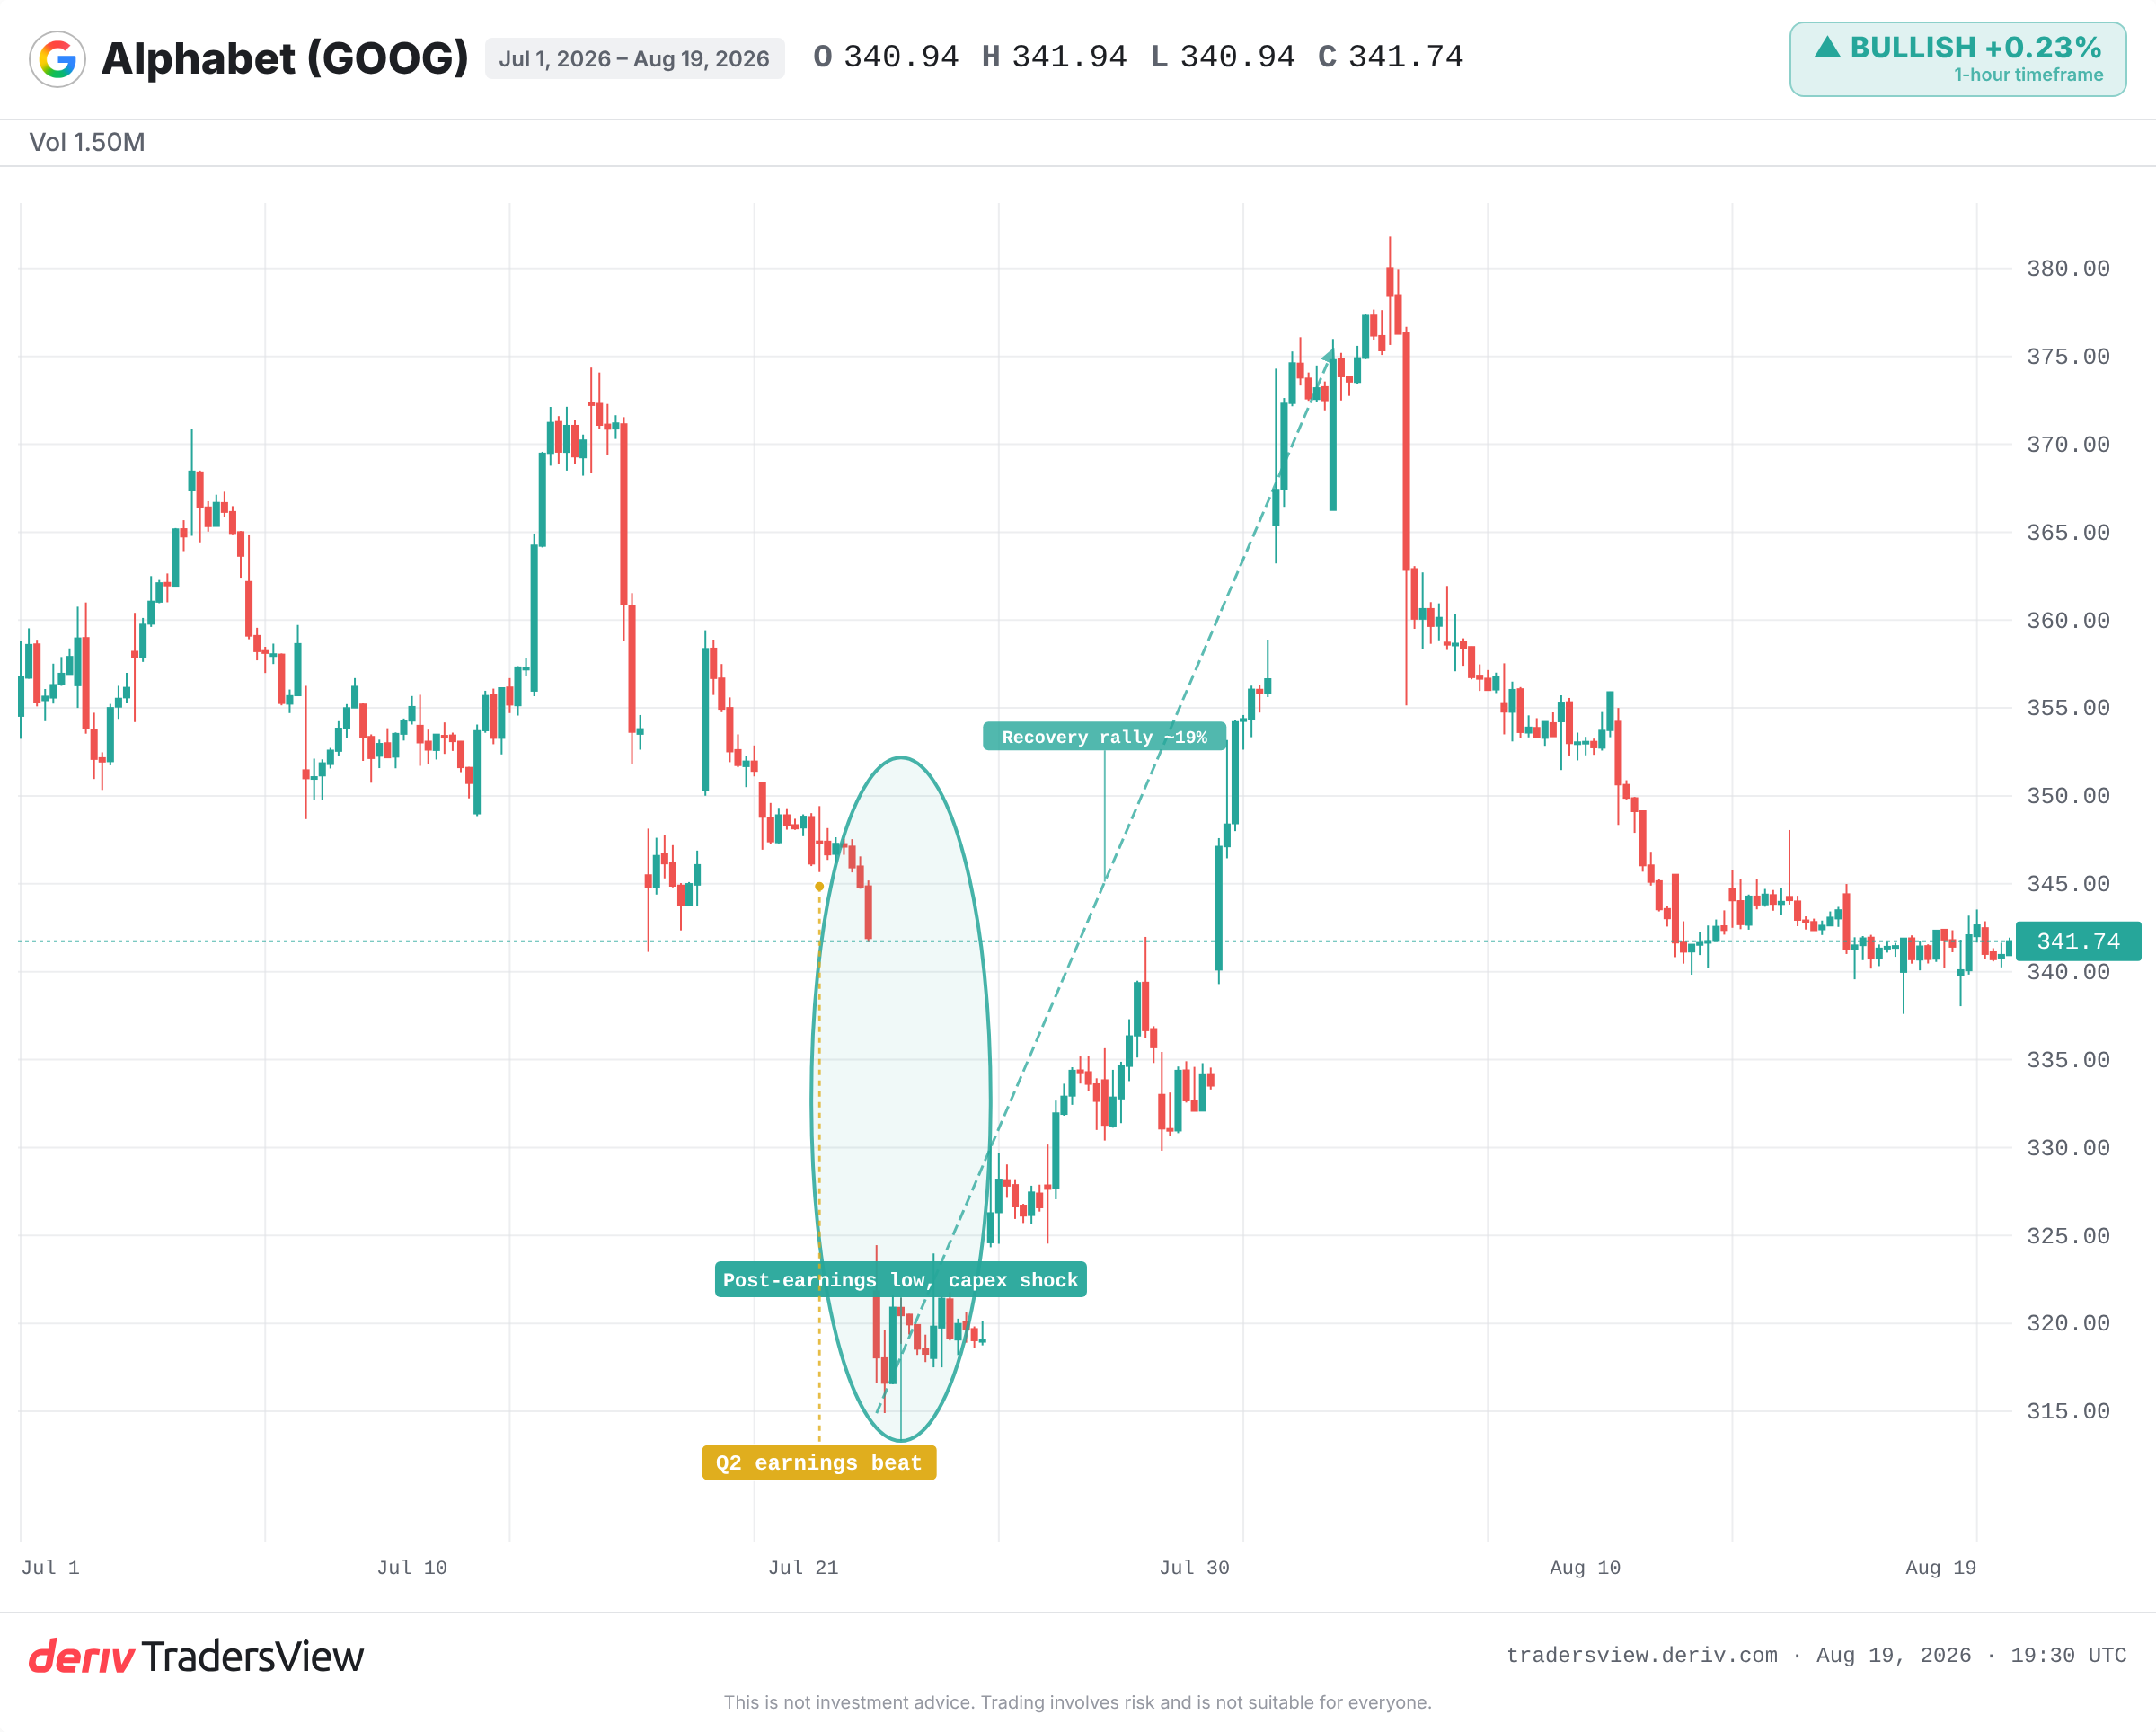
Nvidia 與 Broadcom 的範本
這種模式在 AI 硬體領域並不陌生。自 2023 年起,由於 Microsoft、Meta 與 Google 集中向 Nvidia 下單 GPU 晶片,Nvidia 獲得大幅重新評估。市場所評估的,是超大規模資料中心業者未來數年的資本支出,而非單一次的交貨。
Broadcom 也透過與 Google 在客製化晶片方面的合作,建立起同樣的支柱地位。其兩面性很快就顯現出來:Broadcom 在 Marvell 的消息傳出後股價下跌,原因是競爭對手在同一買家處搶佔市佔率,威脅到 Broadcom 自身的訂單流。
這把刀兩面都鋒利
依賴主力客戶既是優勢,也是風險,兩者並存。當 Apple 的供應商贏得設計訂單時,股價會大幅上漲;而當 Apple 削減訂單或引入第二供應商時,同樣這些股票也會遭到拋售。
集中度會在上漲時推升股價,也會在下跌時拖累股價。 Marvell 現在更加依賴單一買家。若該買家放緩支出、採用雙供應商策略,或將業務轉為內部生產,上漲空間便會迅速縮窄。
要看懂兌股條件,而非只看頭條數字
樂觀的解讀,是把這份認股權證視為一筆有保證的意外之財。但事實並非如此。其中大部分僅在 Google 於 2033 財年之前達成大額客製化晶片營收增量目標時,才會兌股。
因此,頭條數字只是一個上限,其實現取決於未來數年的採購情況。這是一個目標,而不是已經到手的現金。若該認股權證最終被行使,也會稀釋現有股東的持股,這是相對於承諾收益而言的真實成本。
接下來該關注什麼
就短期訊號而言,證據偏向看漲:一位大型買家的承諾,確實代表著一種真實的信心投票。但長遠的解讀,則取決於實際執行成效。
- Google 是否真的能達成觸發兌股條件的營收里程碑。
- Broadcom 的應對方式,以及 Google 在供應商之間轉移晶片份額的任何跡象。
- Alphabet、Microsoft、Meta 與 Amazon 所公布的 AI 資本支出指引,這正是整個訂單流的根基所在。
- Google 是否採取任何行動,將更多晶片設計轉為內部進行。
供應商的未來,是由其客戶所書寫的。當一位大型買家做出承諾時,請留意其條款與集中度,而不僅僅是頭條數字。
常見問題
認股權證賦予持有人在特定期間內以固定價格購買股份的權利。在客戶交易中,買家通常只有在達成採購或營收目標後,才能獲得該認股權證,這使得賠付與未來訂單綁定,而非預先支付。
Broadcom 向同一買家供應客製化晶片。競爭對手若在該客戶處贏得或擴大市佔率,便會威脅到 Broadcom 自身未來的訂單流,因此市場一方面調降 Broadcom 的評價,另一方面則推升那家正在搶佔市場的供應商。
兩者皆有可能。一位承諾穩定下單的主力客戶,能帶來清晰可見、持續重複的營收,進而推動股票獲得更高評價。但同樣的依賴性也意味著,若該買家削減訂單、增加第二供應商,或將業務轉為內部生產,股價也可能大幅下跌。
若認股權證被行使,便會發行新股,將所有權與盈餘分攤到更多股份上。這種稀釋效應對現有股東而言是真實的成本,應與該交易預期帶來的營收加以權衡比較。