
備受矚目的 IPO 陷阱:為何首日往往是最差的價格
Anthropic 可能即將申請公開上市。SpaceX 的案例揭示了為何備受矚目的 IPO 掛牌首日往往是最差的進場時機,以及除了募資規模之外,您還應該關注什麼。
Deriv 編輯團隊 · 2026年8月24日 · 4 分鐘閱讀

提早進場並不等於買得便宜。熱門 IPO 掛牌當天,正是其故事與現實對照表碰頭的時刻,而最受矚目的掛牌案,往往是希望與價格最快分道揚鑣的地方。
據報導,Anthropic 正準備在數週內申請公開上市,意圖挑戰 SpaceX 的募資紀錄。這將是一般交易者首次能直接買入一家領先的 AI 公司股份。這正是吸引力所在,但也有需要留意之處。
SpaceX 揭示了創紀錄掛牌案的真相
SpaceX 於今年稍早公開上市,創下史上最大規模的募資紀錄。如今其股價約為 134 美元,較掛牌後高點近 226 美元下跌約 40%。這是一次具里程碑意義的掛牌,但在最初的熱潮消退後,仍然出現了來回震盪。
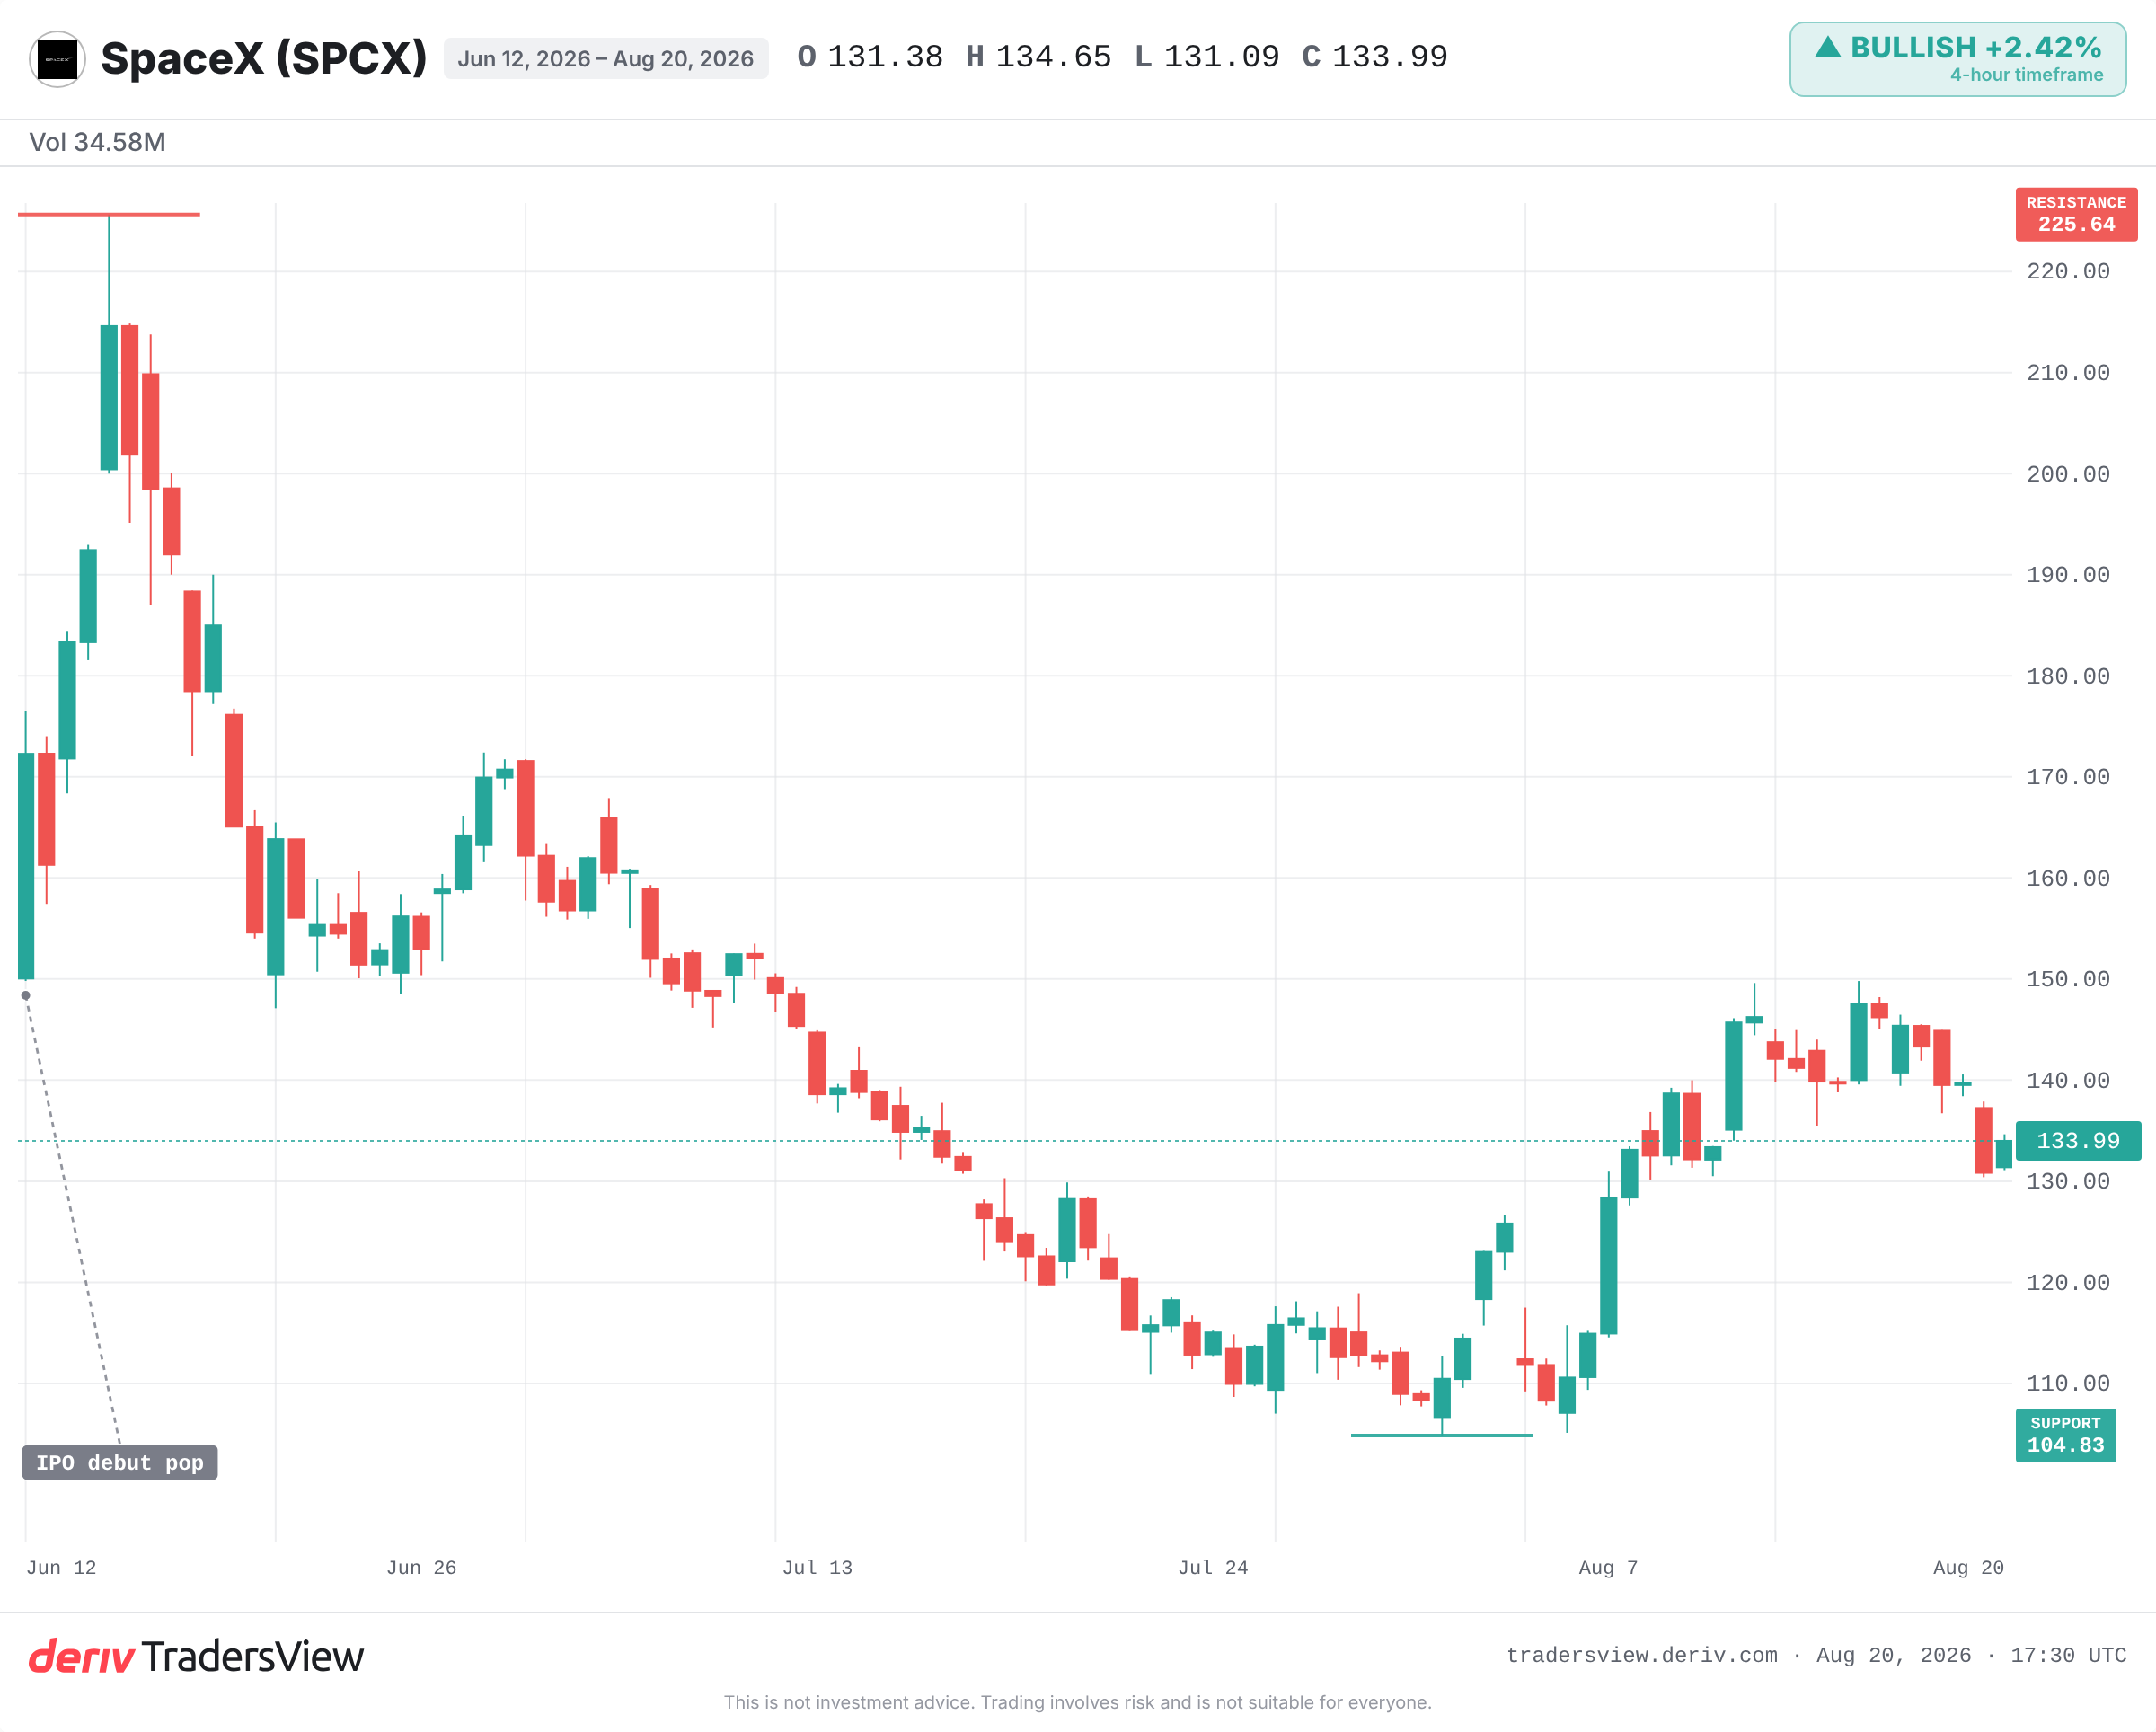
每日的波動也訴說著同樣的故事。這是一支單一交易日內可波動超過 11 美元的股票。早期的公開價格波動劇烈,因為市場仍在爭論該公司的真正價值。一次轟動的 IPO 只是一個進場點,並非保證。
為何首日飆漲鮮少對散戶買家有利
過去十年備受矚目的掛牌案中,這種模式一再重演。2020 年 12 月,Airbnb 和 DoorDash 在首個交易日股價便翻倍有餘。然而這份回報落入持有配售股份的內部人士手中,而非在開盤時追高買入的買家。兩者後來都回吐了大部分漲幅。
Uber 於 2019 年 5 月以 45 美元定價,掛牌即下跌,並在超過一年的時間裡股價都低於掛牌價。Rivian 於 2021 年 11 月掛牌時,估值高於傳統汽車製造商,但幾乎沒有營收,隨後隨著生產與虧損問題浮現,股價暴跌逾 80%。開盤價往往是公開買家在很長一段時間內所能見到的最差價格。
發行價與開盤價並不相同
每一次掛牌背後都存在兩個價格,而兩者之間的差距正是問題的核心。發行價是由公司及其承銷銀行在前一晚訂定,是獲配售的買家在交易開始前所支付的價格。
開盤價則是次日上午,當需求與有限的流通股數相遇時,首筆公開交易所成交的價格。當一次掛牌備受追捧時,這個首筆成交價可能遠高於發行價。獲配售的持股人獲得了這波漲幅,而在開盤時買入的散戶買家,則是以溢價買入並承擔下跌風險。這波飆漲獎勵的,是在市場開盤前就進場的人,而非開盤後進場的人。
如何解讀招股書,而非只看募資規模
請略過首頁上的募資規模,直接查看 S-1 文件中的四項數字。找出完全稀釋後的股數,並乘以發行價,即可得出真正的估值。再將該數字除以過去 12 個月的營收,即可得出您所支付的股價營收比。接著查看營運數據,了解虧損是在擴大還是收窄,並檢查閉鎖期條款,確認內部人士持股何時可以在市場上出售。
Anthropic 的成長確實強勁:據報導,其初步營收超過 115 億美元,年化營收運行速率據報導在一年內暴增七倍。但據報導,其 2025 年的淨虧損也接近 10 億美元。問題在於,在同樣財力雄厚的競爭對手迎頭趕上之前,這些營收是否能轉化為持久的利潤率。如此極端的股價營收比,幾乎沒有任何容錯空間。
樂觀的論點,以及什麼情況能證明其正確
另一面的觀點同樣值得正視。AI 或許真的是一個全新的平台,而領導者可能在未來多年持續複合成長營收。那些當年看輕 Amazon 與 Google 早期掛牌的懷疑論者,錯過了巨大的回報。現在高價買入,日後回頭看或許反而顯得划算。
若 Anthropic 能將其營收運行速率轉化為真正的利潤率,並鞏固其市場地位,這一論點便能成立。但若該股股價已反映出完美預期,而成長卻出現動搖,這一論點便會失效。SpaceX 正是現成的參照指標:留意一旦熱潮退去後,市場將如何對待一次創紀錄的 AI 掛牌。
以上內容並非買入或迴避的建議,而是提醒您:熱度與價格是兩件不同的事,而兩者之間的差距,在首日往往最為懸殊。
常見問題
通常不能。IPO 價格留給機構及獲配售的內部人士。一般交易者通常是在股份開放公開交易後才能買入,而在備受矚目的掛牌案中,這個價格往往遠高於掛牌價。
閉鎖期禁止內部人士在掛牌後的一段時間內出售股份,通常為 90 至 180 天。一旦期限屆滿,大量內部人士拋售可能對股價造成壓力,因此在買入前了解閉鎖期的到期日十分重要。
它是比較一家公司的市值與其年營收。極高的倍數意味著交易者為每一美元的銷售額支付了高昂的代價,一旦成長放緩,便幾乎沒有容錯空間。
在招股書中,美國稱之為 S-1 文件。其中列出了營收、虧損、股數、估值及風險因素,是評估一次掛牌案時,超越募資規模頭條數字之外的主要資訊來源。