
黃金4,500美元對5,500美元的分歧:哪種力量正在佔上風?
銀行對黃金的看法在4,500美元至5,500美元之間分歧。這種分歧揭示了兩種爭奪主導權的力量,並展示了如何解讀一個雙向拉扯的市場。
Deriv 編輯團隊 · 2026年7月9日 · 3 分鐘閱讀

當最大的銀行對黃金出現如此巨大的分歧時,這種分歧本身就是訊號。它告訴您,價格正被兩種對立的力量拉扯,而不是某位分析師找到了答案。您的任務不是挑選一位大師,而是觀察哪種力量正在佔上風。
為什麼銀行目前無法對黃金達成一致看法
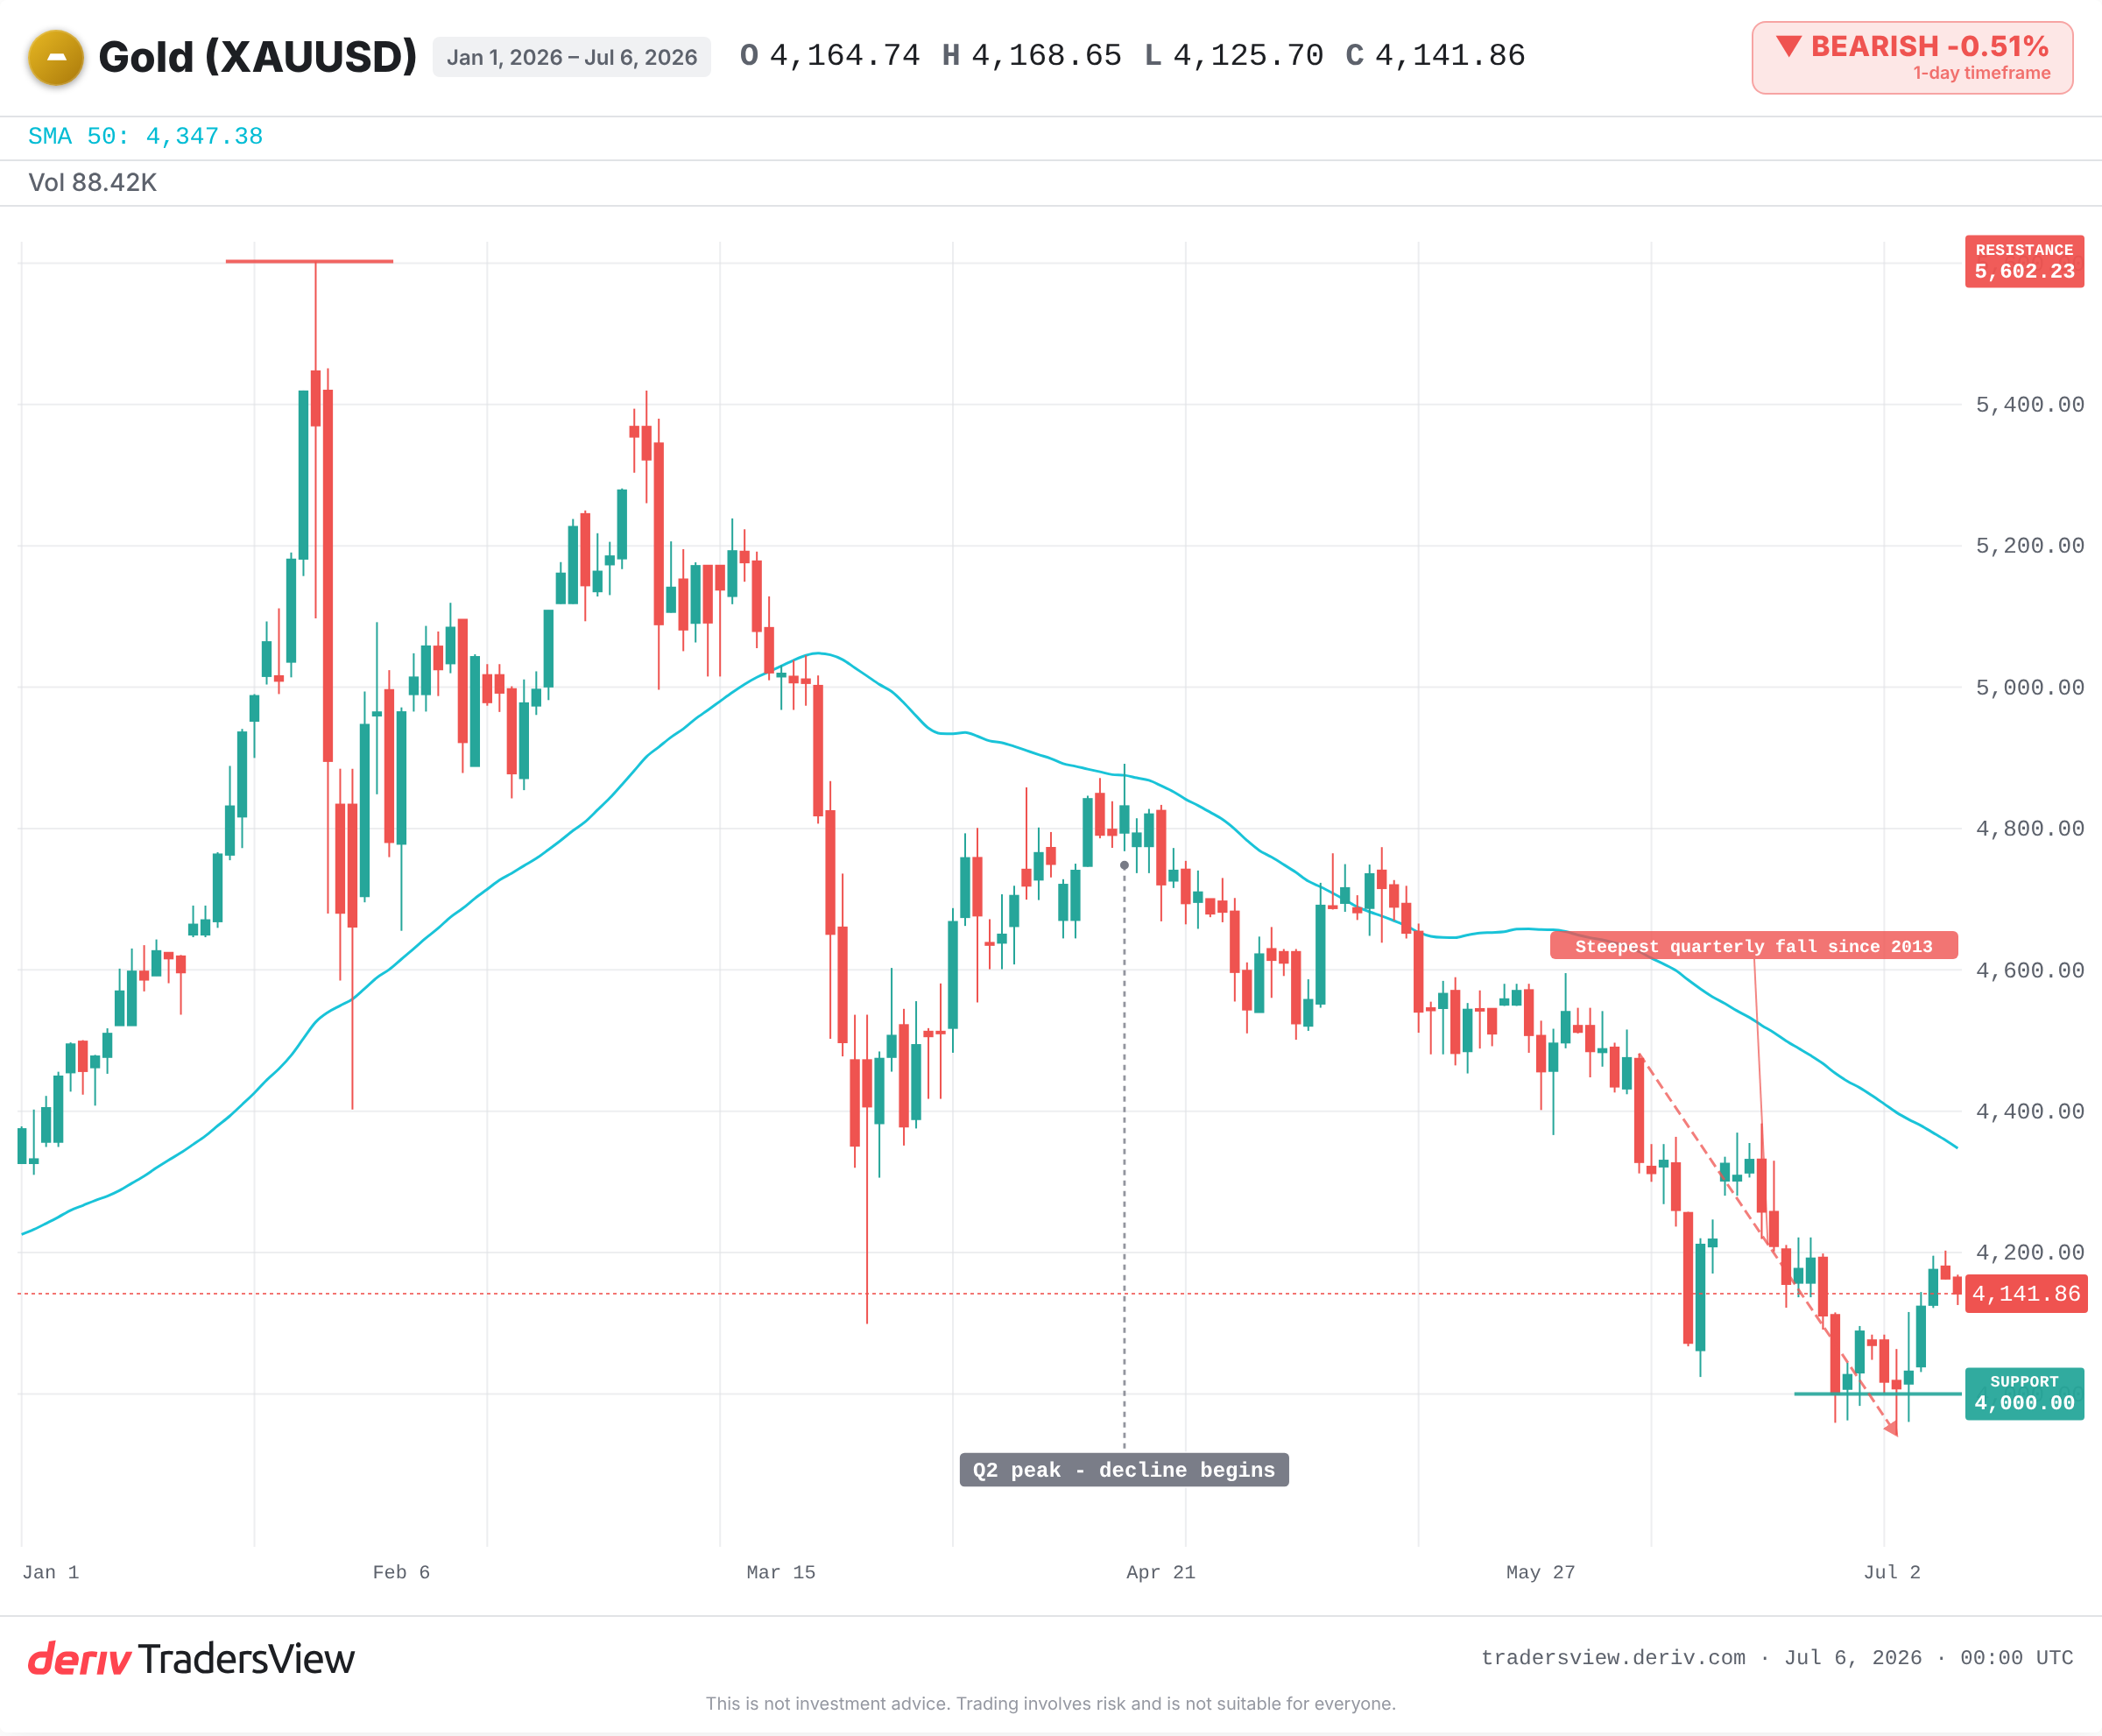
黃金目前在多個月低點附近交易,此前出現了自2013年以來最陡峭的季度跌幅。JPMorgan剛將其第四季目標下修約四分之一。Goldman Sachs則持有遠高於此的2026年底看法。State Street的看法則更高。
這些並非小差距,而是三家重要的交易部門看著同一張圖表卻得出截然不同的結論。發生這種情況只有一個原因。有兩種力量正把黃金拉向相反的方向,目前尚無人知道哪一方會先突破。
拉低黃金的近期力量
一方關注短期驅動因素。實質收益率上升使不支付利息的黃金吸引力降低。Fed加息機率上升也加劇了壓力。此外,投資者持續賣出黃金相關基金,6月出現大量贖回。
在6月非農就業數據疲弱之後,期貨市場開始傾向認為9月加息是真實可能發生的事。黏性通膨與疲軟增長進一步模糊了Federal Reserve的政策路徑。這正是推動價格下跌的力量,也是JPMorgan下修目標的原因。
支撐黃金的結構性力量
另一方則著眼於未來幾個月之後。自2022年以來,各國央行以創紀錄的速度購入黃金,每年約1,000公噸。這種官方部門的需求為價格提供了穩固的底線。
一項近期的央行調查發現,大多數受訪者預期黃金在兩年內將大幅走高。這種結構性買盤是看漲目標背後的支柱。這種力量緩慢而耐心,並不在意單一份非農就業報告。
即使是看空者也指向上行
大多數頭條新聞忽略的細節是,JPMorgan下修後的目標仍高於目前的價格。這位「本週最看空者」實際上預測的是從目前水準上行。
因此,真正的分歧並非看漲與看跌之爭,而是快與慢之爭。近期力量主導著每日的走勢,而結構性力量則主導著較長期的走向。以這種方式解讀預測,比對一個嚇人的百分比做出反應更有意義。
如何判斷哪種力量正在佔上風
歷史顯示,這種拉鋸可能以任一方向解決。2013年,實質收益率的力量獲勝,儘管實物需求強勁,黃金仍連續下跌超過兩年。2019年,Fed轉向降息,結構性看漲者則因此迎來突破行情。
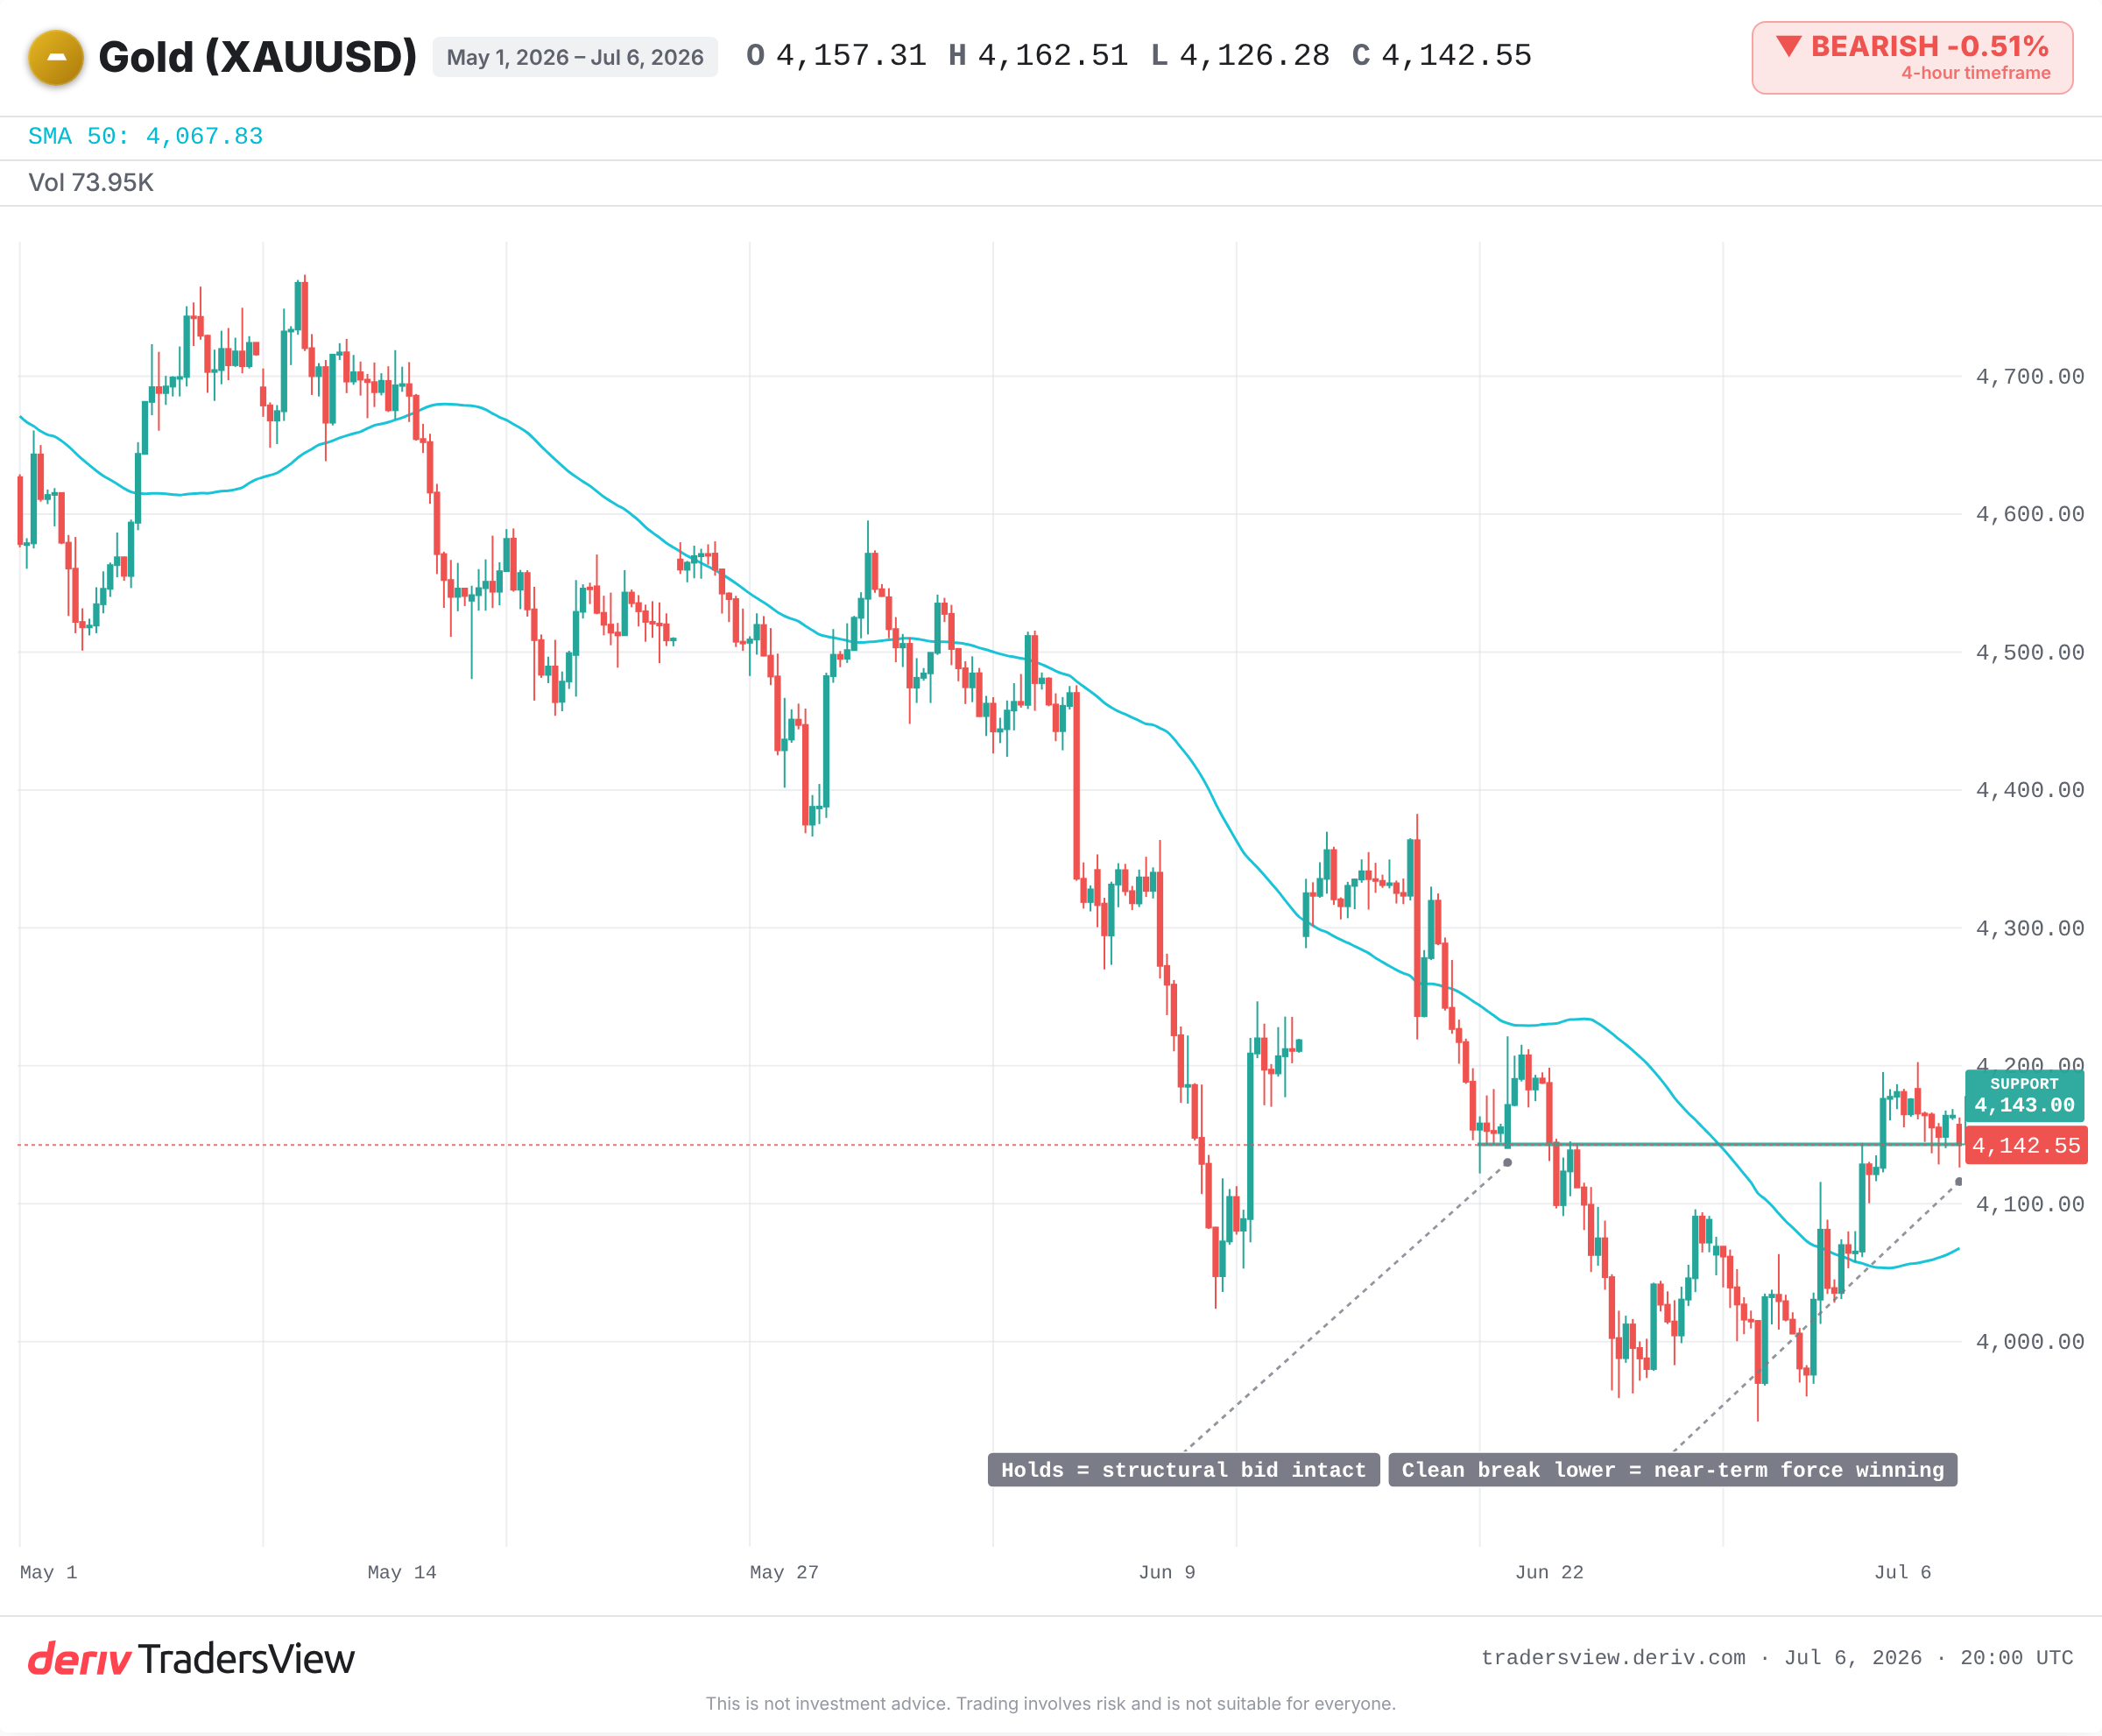
目前的證據傾向於近期力量仍主導局勢。請留意以下幾點,而非只關注某個目標價:
- 9月Fed決議。若確認加息,將支持看跌觀點。
- 實質收益率。這是黃金下一步走勢最直接的驅動因素。
- 基金資金流向。若持續流出,則確認賣壓;若出現反轉,則顯示風向轉變。
- 央行購買速度。若官方需求放緩,底線支撐將減弱。
- 關鍵圖表支撐位。若明確跌破,則表示近期力量正佔上風。
在Fed維持鷹派立場期間,黃金仍可能進一步下跌。但若加息未能實現,黃金也可能迅速反彈。兩方觀點都沒有錯,它們只是在衡量不同的時間尺度。
常見問題
不一定。下修僅代表相對於先前看法的預測被調低。JPMorgan下修後的目標仍高於目前的黃金價格,這意味著即使是最看空的主要銀行,其預測也仍是從目前水準上行。
黃金不支付利息。當美國國債等資產的實質收益率上升時,持有這些資產相對更具吸引力,因此需求可能轉離黃金,對其價格造成壓力。
自2022年以來,各國央行每年購入黃金約1,000公噸,平均每月約60公噸。這種穩定的官方部門需求被視為價格的結構性底線。
黃金持續下跌至2015年底,從2011年的高點計算,跌幅約達一半,隨後才築底回升。在這場拉鋸戰中,實質收益率的力量連續獲勝超過兩年,儘管實物需求依然強勁。
單一目標價僅反映一家機構的看法,而非整個市場的觀點。當預測出現大幅分歧時,這表示有兩種對立的力量正在作用。觀察實質收益率、Fed政策與基金資金流向等驅動因素,比盲目相信單一數字更有實際用處。