
黃金跌破USD 4,000:反彈失敗,後續走勢如何?
隨著金屬及股票遭遇賣壓,黃金跌至約USD 3,880,儘管收益率已有所回落。以下為可能強化或削弱此次跌破走勢的關鍵價位。
作者 Prakash Bhudia · 全球交易策略師與技術市場專家
2026年11月2日 · 5 分鐘閱讀

反彈並未持續。在 先前的筆記中,$3,976–$4,000 是需要關注的底部。黃金曾回升至該水平之上,但隨後在週五大幅下跌, 即期報價在美國交易時段尾盤約為 $3,880 。下行情境已然成形。接下來的問題是,舊有的底部是否會變成頂部。
此次下跌的範圍比黃金更廣:儘管美元和 Treasury yields 走軟,金屬和股票仍出現賣壓。 持續的通膨有助於解釋黃金面臨的困難背景,但單憑此因素無法解釋週五的賣壓。
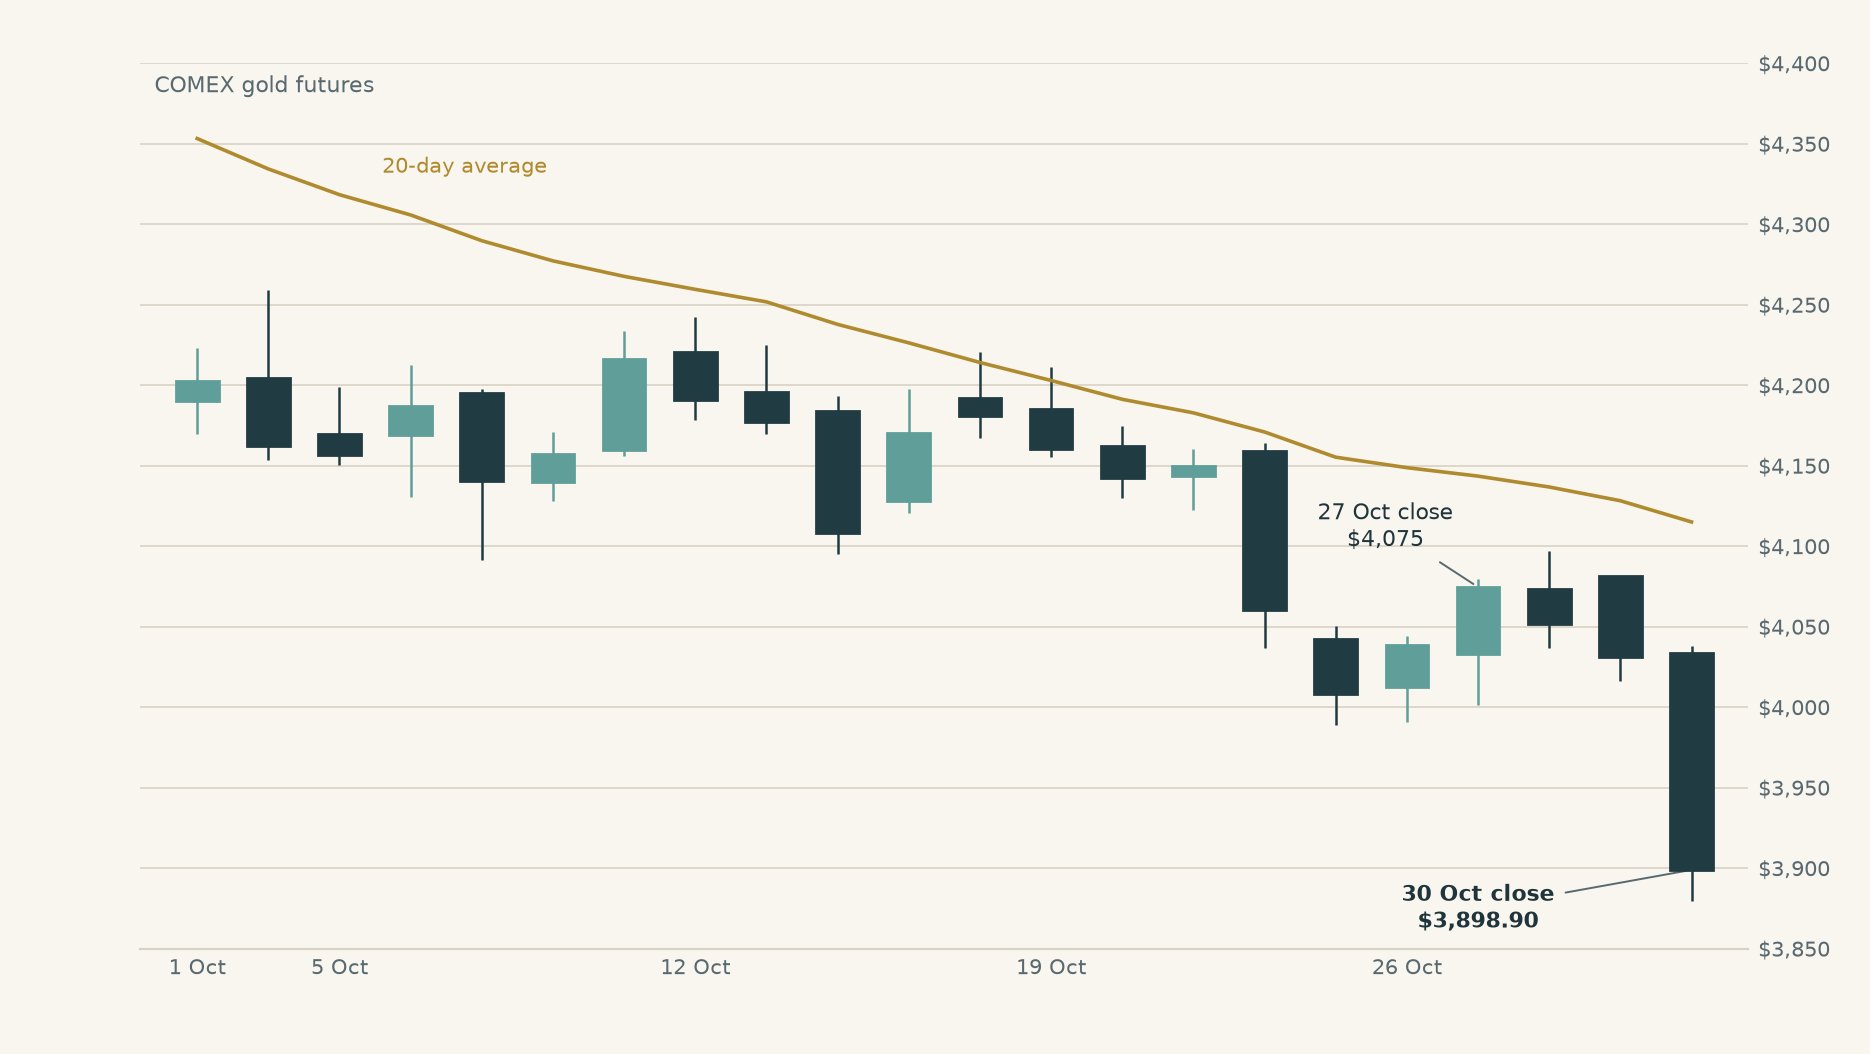
通膨使黃金處境脆弱,賣壓範圍進一步擴大。
Fed 週三將政策利率維持在 3.75–4.00% 不變,但有兩位成員主張升息 0.25 個百分點。週四公布的 通膨數據 顯示,按 Fed 偏好的 PCE 指標衡量,消費者物價年增率為 3.6%,剔除食品與能源後為 3.1%。
這對不付息資產而言是個不利的背景。油價上漲可能使通膨維持高位,並增加 Fed 降息的難度。週五油價再漲 2.1%。但 Fed 並未升息,當日市場收益率下跌: 十年期 Treasury yield 由 4.98% 降至 4.94%,其通膨調整後對應指標則由 2.63% 降至 2.60%。
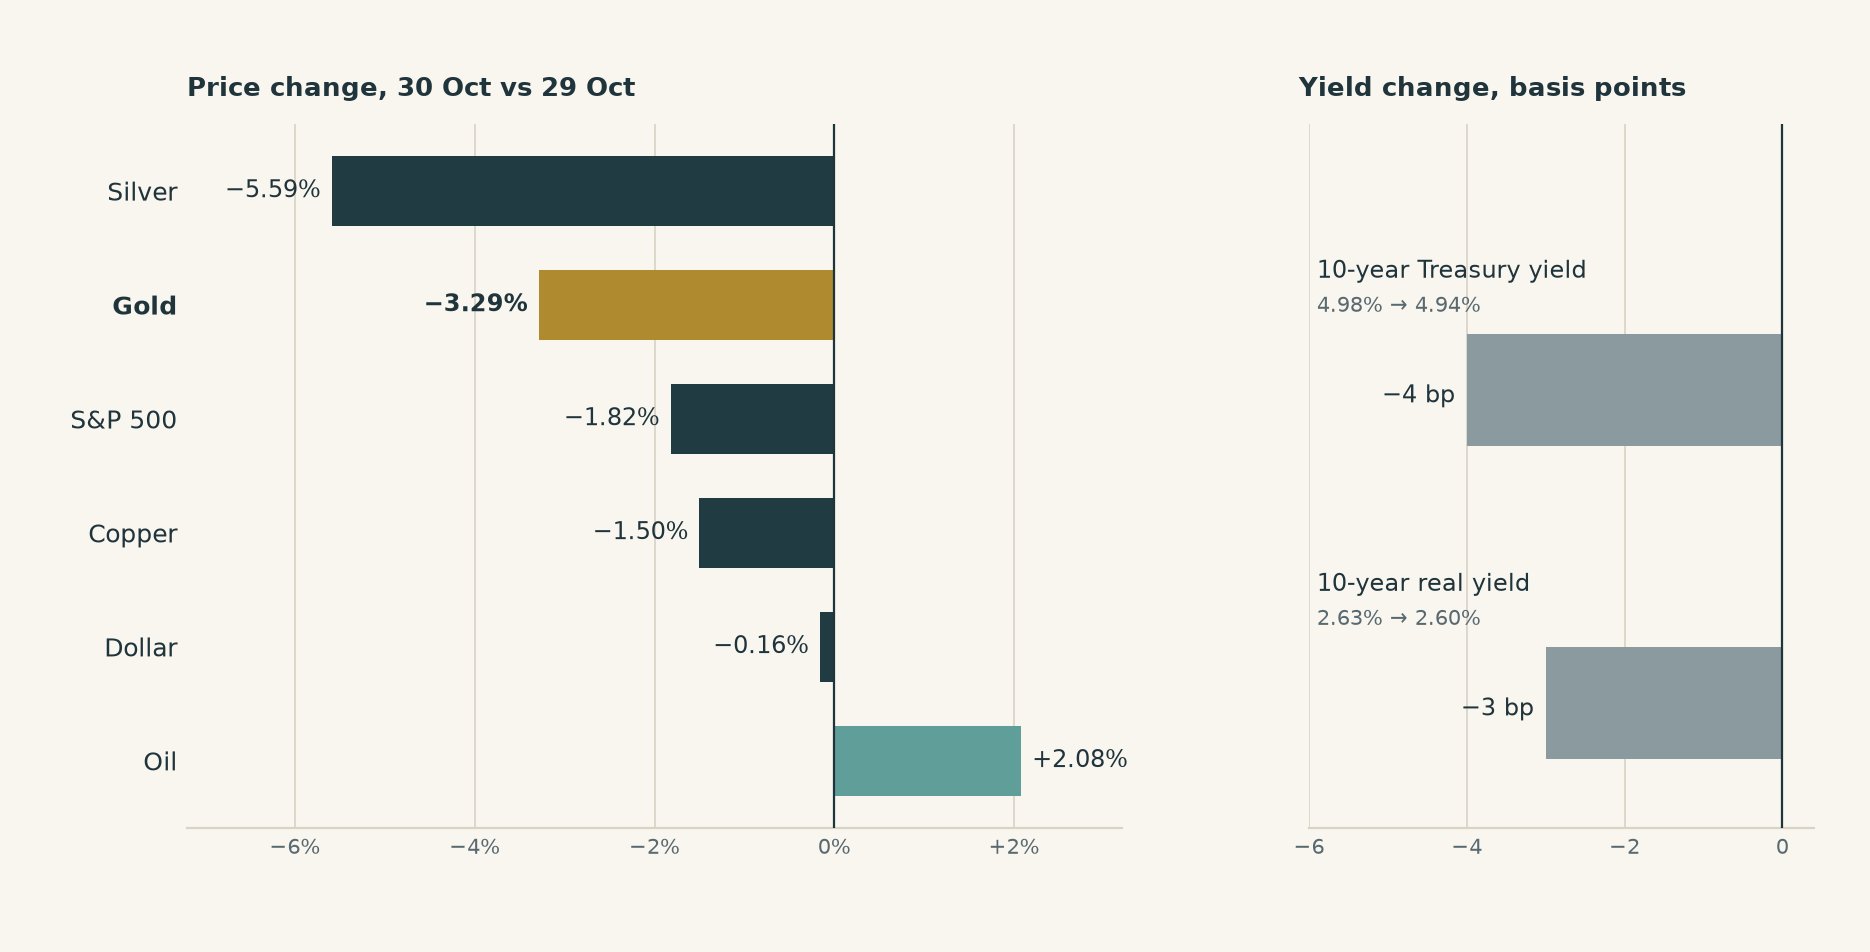
在本系列先前使用的美元與實質收益率框架下,兩者的走勢方向通常被視為對黃金有利。然而黃金仍然下跌。白銀下跌 5.6%,銅下跌 1.5%,S&P 500 下跌 1.8%。 廣泛的風險降低,比單純的美元與利率新衝擊更能描述週五的情況。 這並不能證明存在強制平倉或特定賣方。
最新的基金數據並未解決此問題。GLD 的持倉量在 10 月 23 日至 29 日之間幾乎沒有變化,僅減少 0.57 公噸。期貨基金經理人在截至 10 月 27 日(週二)的一週內增加了 1,356 份淨多頭合約。這兩項觀察結果均未反映週五的賣壓。證據支持廣泛的賣壓存在,但無法確定其成因。
舊底部現已成為回升測試點
黃金已跌破 $4,000 以及先前筆記中提及的 $3,939 參考點。這改變了它們的角色:現在它們成為回升必須重新突破的水平。 回測 是指價格重返已跌破的水平,以觀察買方能否收復該水平,或賣方能否將反彈再度壓回。
| 即期黃金區間 | 可能改變局勢的因素 |
|---|---|
| $3,850–$3,860 | 此區間接近先前的 $3,856 歷史參考點。若能守住此水平,將有助於減緩跌勢。若持續在此水平以下交易,則下一個關注點將是 $3,800 這一整數參考點,而非已確立的底部。 |
| $3,939 | 首個回升參考點。重新站上此水平將收復部分失地,但黃金仍將處於舊底部之下。 |
| $3,976–$4,000 | 核心測試點。若回升至此區間之上並能在回調後維持,將削弱此次破位的訊號;若反彈在此遭拒,則將強化破位訊號。 |
| $4,055–$4,060 | 較早的回升參考點,亦接近 10 月 27 日的即期觀察值附近。若能突破此水平,將逆轉更多近期跌勢。 |
破位仍需後續走勢確認
先前的黃金突破研究發現,在出現 20 日下行突破後的十個交易日內,價格走低的案例佔 44%,而一般交易日之後則為 47%。 該研究測試的是收盤價跌破先前 20 日低點的情況,而非這個特定的 $4,000 水平。其啟示在於,應觀察是否有持續賣壓,而不是假設每次破位都必然持續下行。
下一項重要的美國排定公布數據為 11 月 6 日(週五)公布的就業報告。請同時關注黃金對美元與實質收益率的反應。若收益率再度走軟而黃金仍無法回升,則僅靠降息並不足以吸引買方回歸。相比大跌後的短暫反彈,若 $4,000 能被持續收復,將是更具說服力的回升證據。
疲弱的趨勢目前已跌破舊有底部。 若反彈在 $4,000 以下遭拒,將意味著賣方仍掌控局勢;若能收復並守住該水平,則將對此判斷提出挑戰。若跌破 $3,850–$3,860,接下來的問題將是買方是否會在 $3,800 附近出現。
資料來源、日期與計算說明
價格截止時間:2026 年 10 月 30 日(週五)。約 $3,880 的即期報價來自 Kitco 美國尾盤報告,並非官方即期收盤價。主圖使用 Yahoo 的 COMEX 黃金期貨系列;未將即期與期貨觀察數據拼接混用。每日漲跌幅均以收盤價對收盤價計算。跨市場同步變動描述了此次賣壓的情況,但並未確立其成因。
收益率:US Treasury 名義 與 實質 十年期平價收益率。週五變動分別為 −4 及 −3 個基點。實質收益率為通膨保護 Treasuries 的收益率。
持倉與倉位: SPDR Gold Shares 存檔資料:10 月 23 日持倉為 1,041.65 公噸,10 月 29 日為 1,041.08 公噸,為資料擷取時最新可得觀察值。 CFTC 細分期貨專項報告:管理資金淨多頭合約在 10 月 20 日至 27 日之間由 104,206 份增至 105,562 份。淨多頭係指多頭合約減去空頭合約。週二的倉位數據無法反映週五的交易活動。
水平說明:$3,939 及 $3,856 延續自先前筆記中的歷史即期參考值;此為觀察值,並非保證的支援位。$4,055 為其較早的回升參考點,而 Deriv XAUUSD 於 10 月 27 日的本地觀察值為 $4,060.95。$3,800 為整數參考點,並非經回測驗證的目標價。歷史即期參考值與期貨圖表價格分別標示。
歷史比較:現有的2011年至2026年10月15日研究使用了198個向下突破訊號及4,083個符合資格的一般日期,並有十個未來交易日可用。這些是價格結果,並非交易勝率;觀察窗口可能重疊。本後續報告並未加入新的交易回溯測試。
公開來源的快照及計算結果已於2026年11月1日儲存。先前的市場報告維持不變。
本內容並非針對歐盟居民。所引用的表現數據僅反映過去表現,過去表現並不保證未來表現,亦非未來表現的可靠指標。