
五分之一的石油供应要经过霍尔木兹海峡,那为什么原油价格会回落至 75 美元?
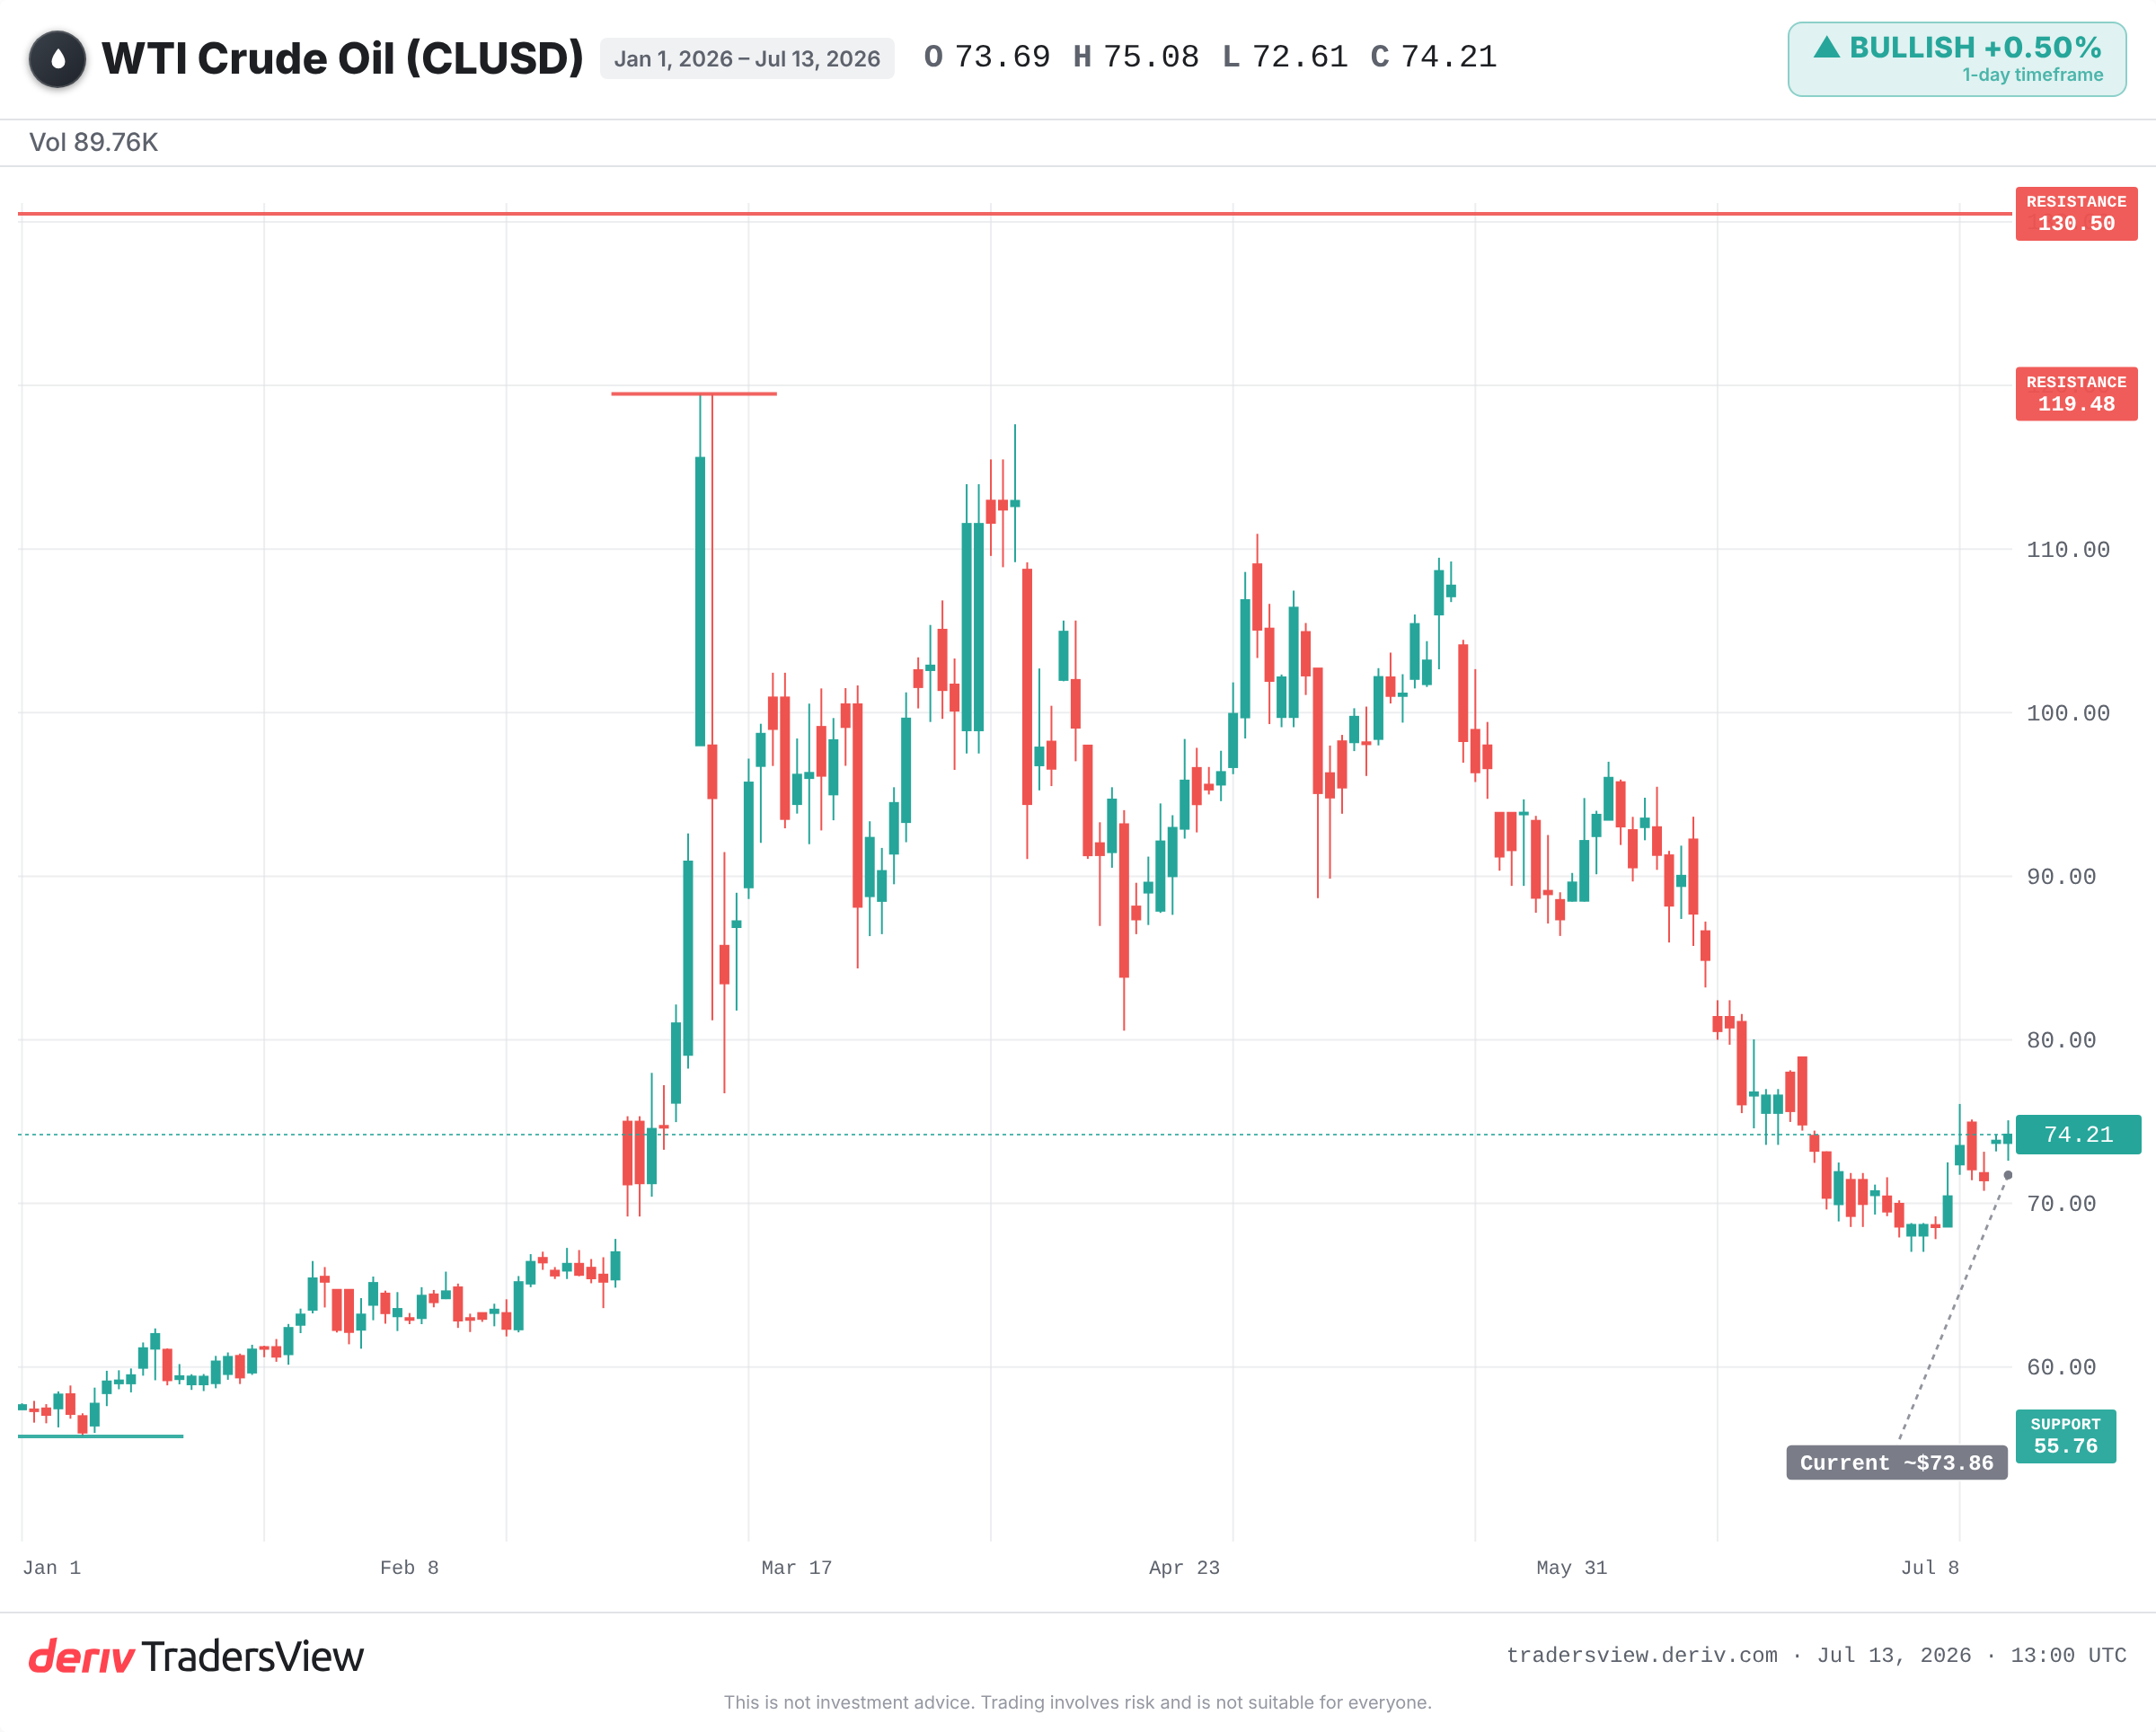
当伊朗宣布关闭霍尔木兹海峡时,原油价格一度飙升超过 3%,达到 78.68 美元,但随后 WLDOIL 已回落至约 75.06 美元,因美伊局势缓和的相关报道显示海峡可能重新开放。市场定价的是持续性扰动发生的概率,而非最坏情况,这一差距正是新手应汲取的教训。
Deriv 编辑团队 · 2026年7月14日 · 3 分钟阅读

霍尔木兹海峡一旦关闭,将威胁到全球约五分之一的石油供应,但原油价格仅上涨约 3%,随后又回落。市场定价的是扰动能否持续的概率,而非最坏情况。
伊朗宣布霍尔木兹海峡“关闭”,并袭击了试图通过的船只。从理论上看,这是一次罕见的重大事件。全球约 20% 的石油供应要经过这一单一通道。
但行情走势却讲述了一个更为平静的故事。原油价格在消息公布后一度飙升至 78 美元上方,随后大幅回落至远低于高点的水平。这种冲击与价格之间的差距,正是值得关注的教训。
为什么令人担忧的关键通道消息未必引发相应幅度的波动
关键通道是每一桶石油都必须经过的单一节点。一旦被封锁,理论上的影响将是巨大的。但价格并不会对理论上的最大影响做出反应。
市场对两件事进行定价:扰动可能有多严重,以及扰动真正发生并持续的可能性有多大。一项声明并不等同于航运通道已确认、持续中断。交易者会根据声明成立的概率对消息进行折价处理。
因此,市场的反应反映的是一种概率,而非确定性。3% 的波动表明,市场认真对待这一威胁,但怀疑海峡会完全关闭并持续关闭。
两次过往冲击事件揭示了其中的差异
2019 年发生在阿曼湾附近的油轮袭击事件曾在当天推高油价。但海峡保持开放,石油运输持续进行,涨幅在数日内消退。人们担忧的关闭局面从未出现。
2022 年俄罗斯入侵 Ukraine 的情况则有所不同。那是一次真实且持续的供应冲击。原油价格一度逼近 130 美元的历史新高,并且这一涨幅持续了数月,因为这次扰动是真实存在的。
价格波动的幅度与持续性取决于扰动本身的持续性,而非消息本身的轰动程度。一次在数日内消退,另一次则持续了数月。
乐观观点:市场是否过于放松?
确实存在另一种合理的观点。如果霍尔木兹海峡真的关闭并持续关闭,那么全球约五分之一的供应将面临风险。届时,油价接近甚至超过 2022 年的历史高点都是合理的。
按照这种观点,市场温和的反应可能低估了尾部风险。这是一种真实存在的可能性,而非凭空设想。如果油轮真的停运、改道,且保险公司开始回避海湾地区的运输,这种观点就会成为正确的判断。
但目前的证据倾向于支持相反的结论。今年多次出现紧张局势升级,油价一度飙升至接近 80 美元的高位区间,但行情多次回落。市场始终将每一次关闭声明视为一种概率事件来处理。
在对霍尔木兹海峡相关消息做出反应之前,应关注哪些信号
关键信号在于扰动是否真实且持续,而不在于消息是否引人注目。
- 油轮运输已确认且持续中断,而非仅仅停留在声明层面。
- 海湾地区运输的保险费率和航运费率大幅上升,这是真实扰动的迹象。
- 美国与伊朗之间局势升级或缓和的相关消息。
- 原油价格是突破并保持在近期高点区域之上,还是逐渐回落至今年的中间区间。
- OPEC+ 的闲置产能或管道运输路线能否抵消霍尔木兹海峡相关风险。
关键通道可以影响整个市场。但有关其关闭的消息只是第一个输入信号。真正决定持续性波动的,是供应流动是否真的中断。
围绕地缘政治消息的波动往往剧烈且可能迅速逆转。本内容仅为教育与评论性质,并非交易信号。
常见问题
全球约五分之一的石油供应要经过霍尔木兹海峡,这也是为什么任何针对该海峡的威胁都会引发远超小幅价格波动的广泛关注。
需要油轮运输出现确认且持续的中断,而非仅仅是一项声明。相关迹象包括油轮改道或停运,以及保险公司和航运公司开始回避海湾地区的运输。
最初的飙升反映的是理论上的影响,随后价格回落,是因为交易者判断海峡不太可能完全关闭或持续关闭。市场会根据消息成立的概率对其进行折价处理。
闲置产能和替代管道运输路线可以部分抵消霍尔木兹海峡相关风险,这也是市场可能将关闭威胁视为未完全造成供应损失的原因之一。请留意 OPEC+ 在这两方面的相关公告。