
非农就业数据检验 12 月加息预期的回落
周四的科技股抛售,使 Fed 在 12 月加息的概率降至 66%。今天的美国就业报告,可能如何影响股票、收益率、黄金和美元走势。
作者 Prakash Bhudia · 全球交易策略师兼技术市场专家
2026年11月6日 · 4 分钟阅读

周四的科技股抛售,使 Fed 在 12 月加息的概率从 82% 降至 66%,为过去两周以来的最低水平。格林尼治标准时间 13:30 公布的美国就业报告,将是对这一变化的首次检验。
| 新增就业人数 ~60k 预测值 · 9 月 29k | 失业率 4.2% 预测值 · 9 月 4.2% | 时薪 +0.3% 预测值 · 9 月 +0.1% | 12 月加息 66% 周四收盘时的概率 · 周三为 82% |
就业报告公布当天,股票的波动幅度往往大于其他日子:自 2021 年 12 月以来,S&P 500 在报告发布当天的中位波动幅度为 0.8%,而其他日子为 0.5%(共 57 份报告,The Right Trader)。
请像关注标题数据一样仔细阅读修正数据。上个月的报告将 7 月和 8 月的数据合计下修了 60,000 个就业岗位,超过了 9 月新增的 29,000 个岗位。今天对 8 月和 9 月数据的修正,可能会改变标题数据的含义。
该报告可能对股票意味着什么
两种力量决定了这一点。利率决定了投资者今天为未来利润所支付的价格:12 月加息概率下降会压低收益率,从而支撑估值,科技股受益最大。增长决定了利润本身:经济走弱会削减利润。这两者的变化时间表可能不同,因此最初的反应未必是持久的反应。
| 强劲 就业人数超过 100k,时薪增长 +0.4% 或以上,失业率为 4.2% 或以下 | 工资快速增长正是 Fed 所担忧的,因此 12 月加息看起来会更有可能。更高的收益率会使未来利润在今天的价值降低,科技股通常受影响最大。美元对日元和欧元通常会走强,而黄金通常会下跌。 |
|---|---|
| 稳健,工资平稳 就业人数超过 60k,时薪增长 +0.3% 或以下,失业率为 4.2% 或以下 | 经济保持稳健,且未推高通胀。利率前景可能变化不大,这将使周四的数据中心担忧继续主导股市走势。 |
| 分化 就业人数低于 60k,时薪增长 +0.4% 或以上 | 两部分数据相互矛盾:疲弱的招聘数据不利于加息,而快速的工资增长则有利于加息。市场对分化报告的初步反应往往较为震荡,而收益率的走向可以显示市场更倾向于相信哪一部分数据。 |
| 温和 就业人数在 0 至 60k 之间,时薪增长 +0.3% 或以下,失业率为 4.2% | 就业市场降温会降低 12 月加息的可能性,并压低收益率,从而支撑估值。美元对日元和欧元通常会走弱,而黄金通常会上涨。 |
| 疲软 就业人数为负,或失业率为 4.3% 或以上 | 两种力量相互抗衡:收益率下降支撑估值,而就业市场萎缩则损害利润。最终哪一方占据主导,可能在接下来几天内发生变化,失业率上升幅度越大,越有利于增长担忧占主导。 |
如何解读市场反应
仅看收益率无法判断哪种力量占主导:在疲软的报告中,收益率和股票可能同时下跌。请同时参考 Treasury yields 和 US Tech 100 的走势。
| 收益率下降,股票上涨 表明利率担忧缓解占主导 | 收益率下降,股票下跌 表明增长担忧占主导 |
|---|---|
| 收益率上升,股票下跌 表明利率担忧重新出现,通常与工资相关 | 收益率上升,股票上涨 表明经济强劲被解读为好消息 |
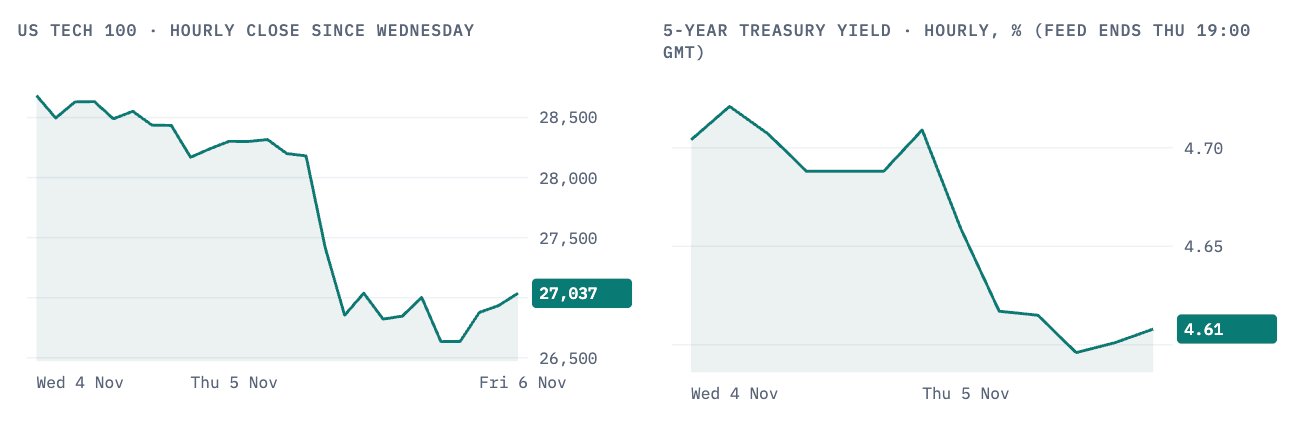
周四属于“收益率下降,股票下跌”的情形。
12 月加息概率的变化走势
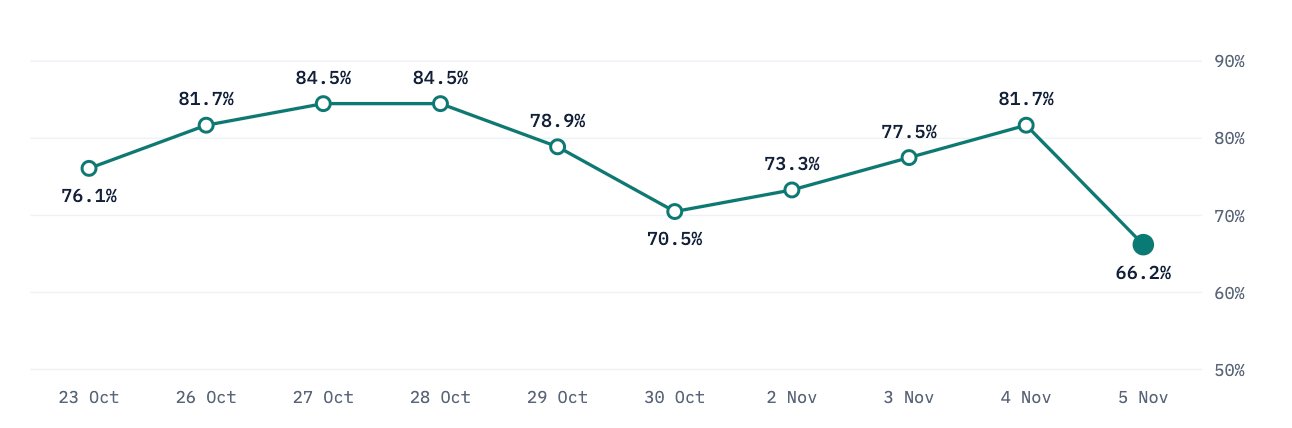
每当股票大幅下跌时,无论是 10 月 30 日还是周四,12 月加息的概率都随之下降。
周四:US Tech 100 下跌 6.3%
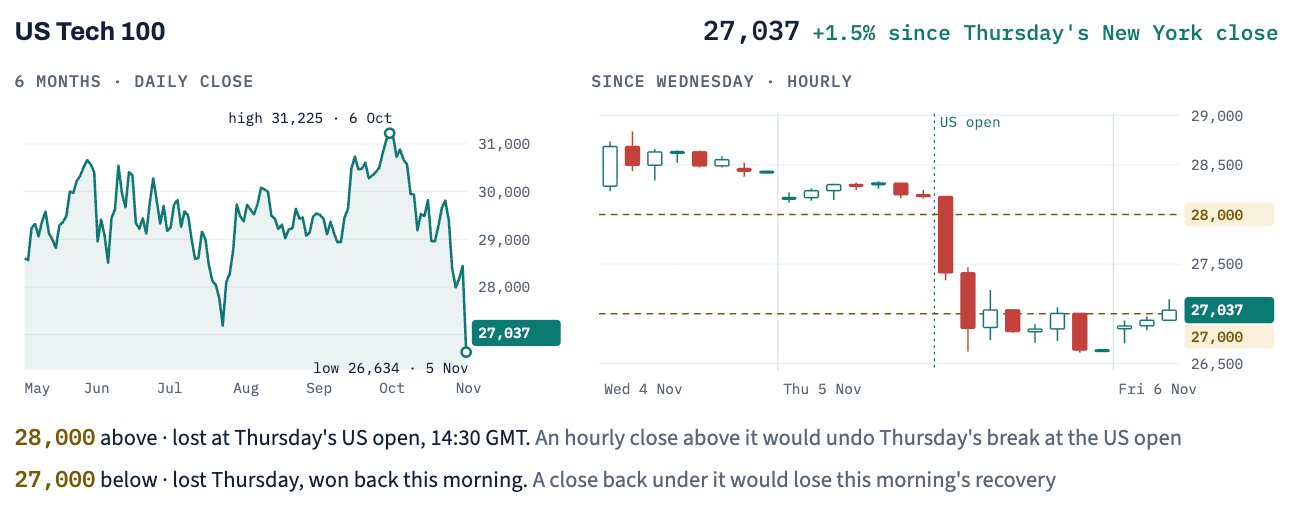
新闻报道将此次抛售归因于市场担忧民主党在中期选举中获胜,将放缓数据中心的建设。与此同时,5 年期 Treasury yield 在同一时段内下跌了 10 个基点,因此这其实是对利润和数据中心监管规则的担忧,而降低利率本身并不能解决这一问题。该指数今晨已回升至 27,000 点上方,但仍比 10 月 6 日的高点低 13%。
需关注的点位
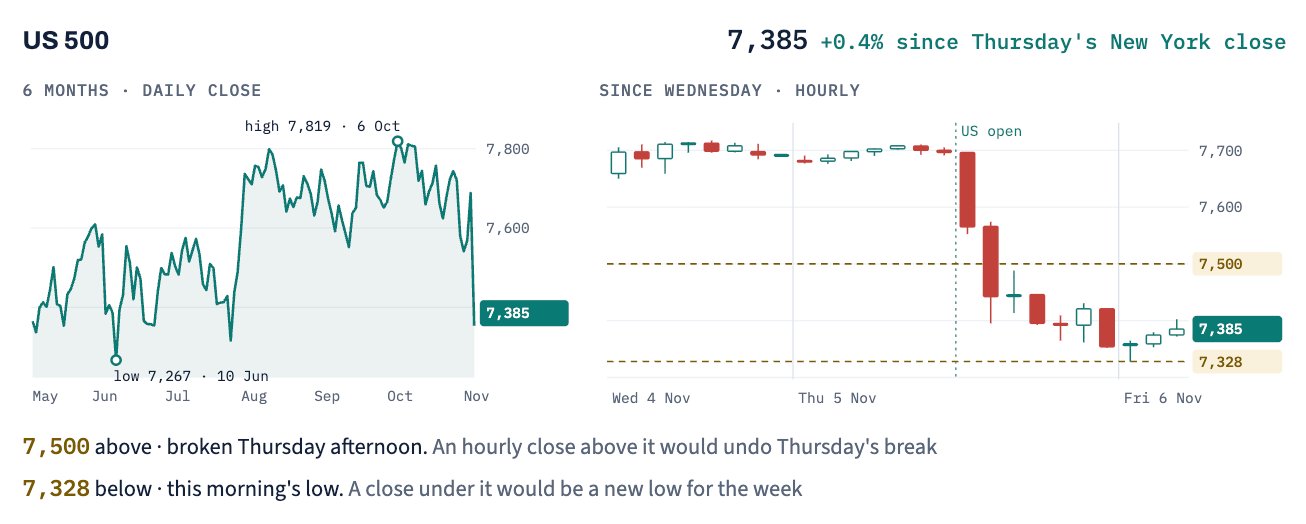
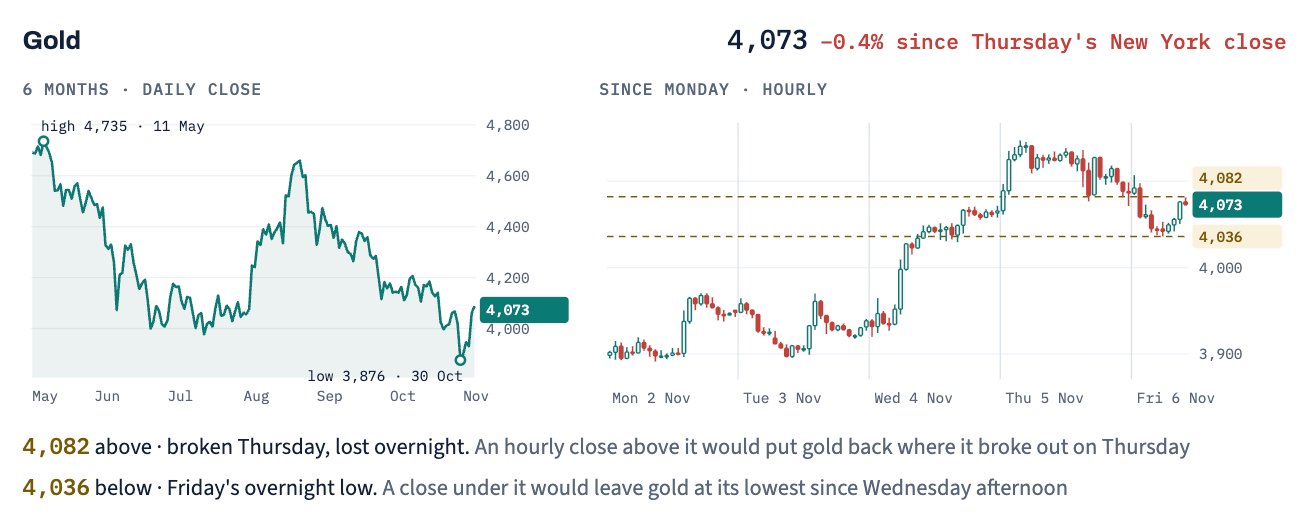
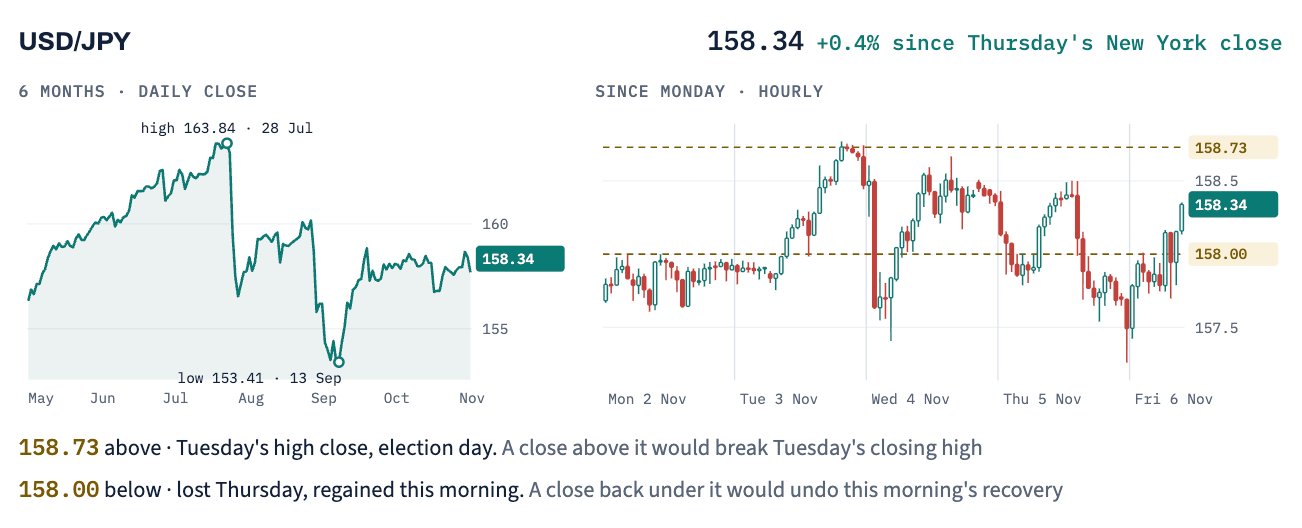
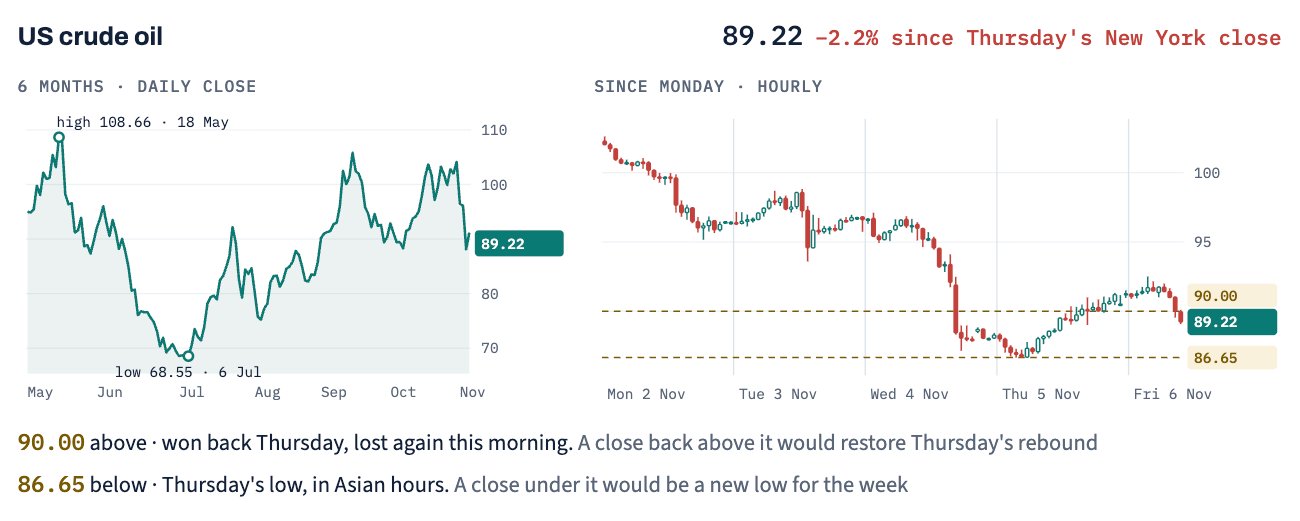
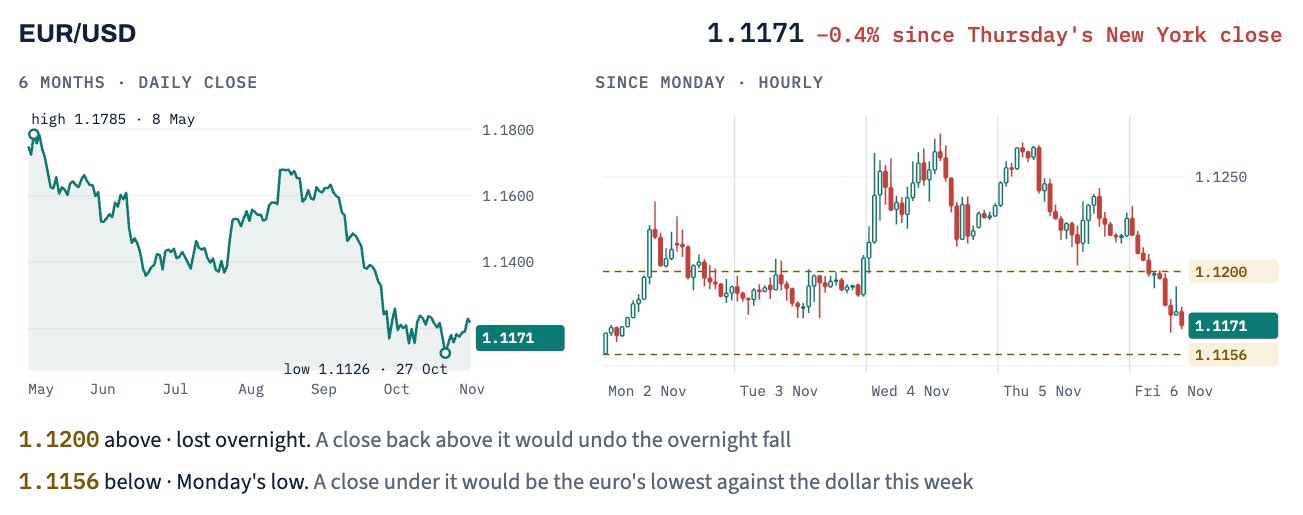
今日时间(格林尼治标准时间)
13:30 10 月美国就业报告
14:30 美国股市开盘
12 月 9 日 下一次 Fed 决议,19:00 GMT
价格来源:Deriv。预测来源:Dow Jones、FactSet。概率来源:CME FedWatch。
所引用的表现数据均为过去数据,过往表现并不保证未来表现,也不能作为未来表现的可靠参考。