
单日油价跳涨幅度达正常水平的三倍:是信号,还是噪音?
受 Hormuz 局势担忧影响,原油价格波动幅度达到正常日波幅的三倍。了解如何解读单日波动幅度,以及为何最大的跳涨往往消退得最快。
Deriv 编辑团队 · 2026年7月14日 · 3 分钟阅读

单日波动的幅度本身就是一种信息。当原油的波动幅度达到其正常日波幅的数倍时,这种异常跳动实际上是市场在为恐慌情绪标价,而恐慌往往会过度反应。
随着美国与 Iran 之间围绕 Strait of Hormuz 的对峙局势升级,原油价格大幅跳涨。在大约两天内,油价从约 74 美元涨至 83 美元,随后有所回落。与低于 3 美元的正常单日波动相比,这一点显而易见——这并非一次常规的交易时段,而是市场在实时为最坏情形定价。
波动幅度究竟衡量的是什么
方向告诉您市场倾向于哪一边,而幅度则告诉您这种倾向有多强烈。一个波动幅度达到其正常单日波幅三倍的市场,不仅仅是在呈现趋势,更是在反映交易者当下愿意为恐慌(或宽慰)情绪付出多大的代价。
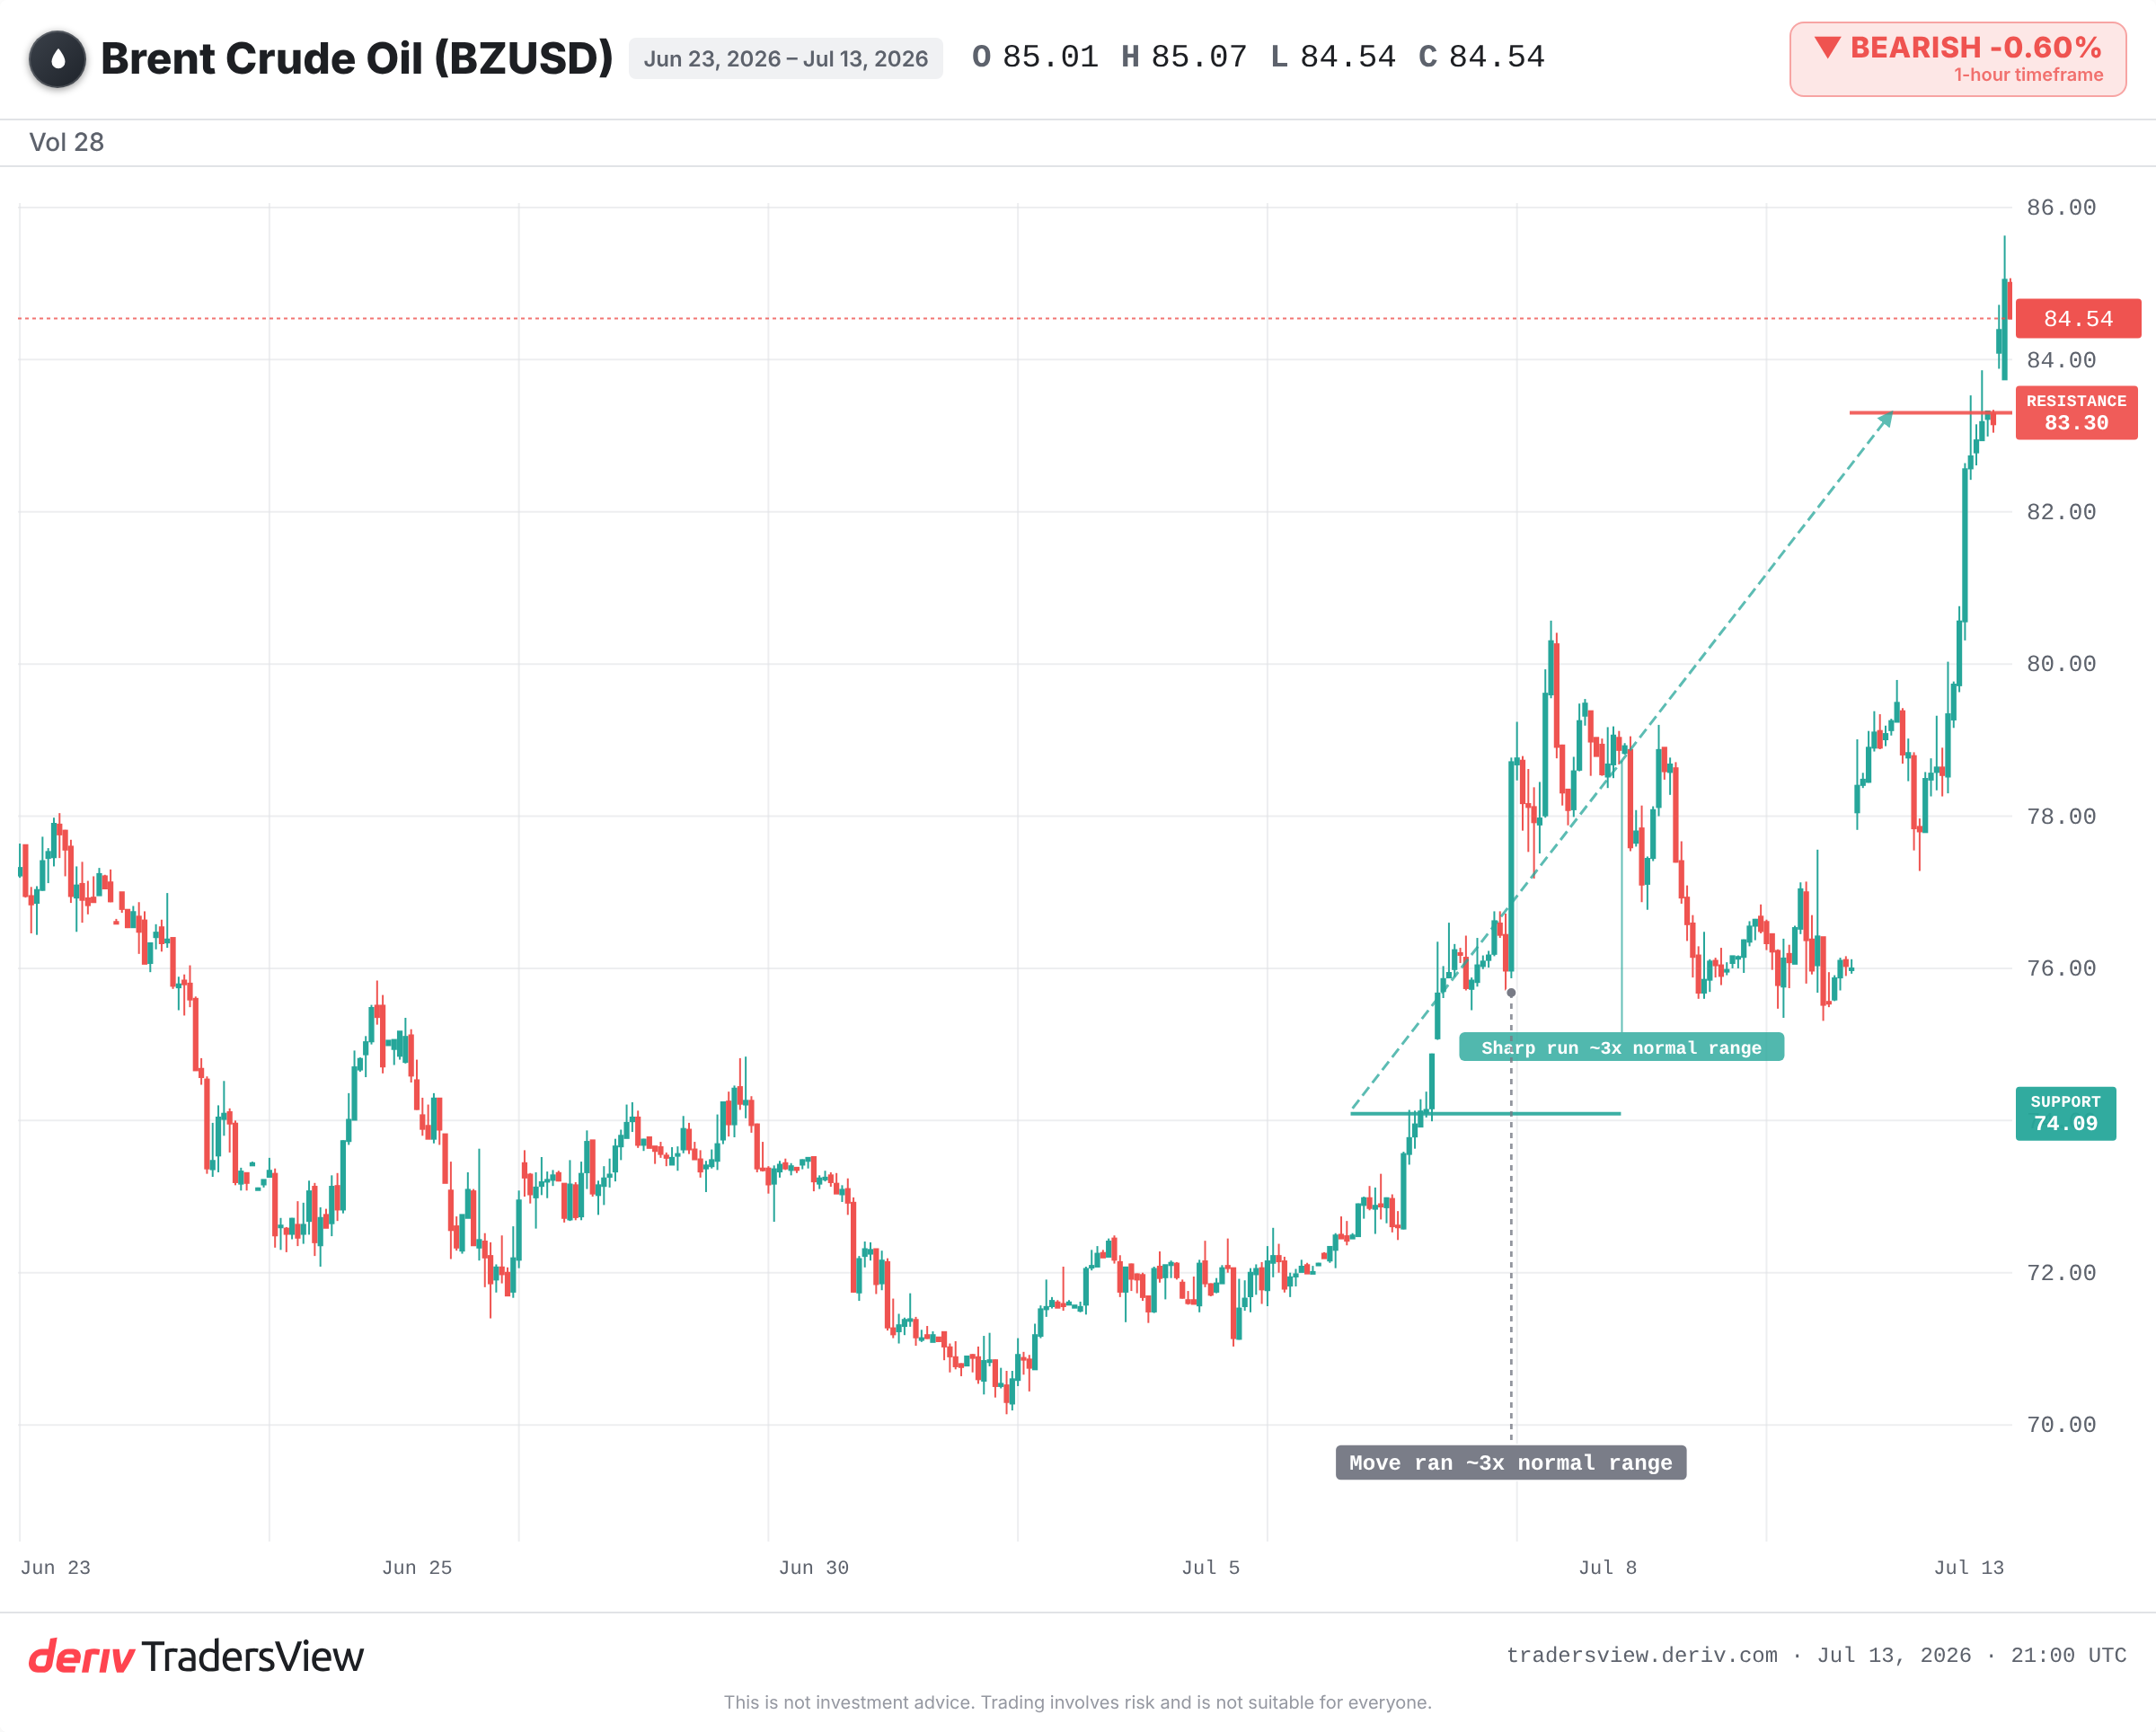
您可以把日波幅看作一个无需任何特殊工具就能读取的恐慌指标。原油的典型单日波动幅度约为 2.87 美元。而两天内约 9 美元的涨幅,相当于这个指标已经爆表。涨幅超出正常水平越多,价格中所包含的恐慌情绪就越浓。
为什么最大的恐慌性跳涨往往消退得最快
直观的解读是,大幅跳涨意味着后续还会有更多同样的走势。但历史数据恰恰相反。由恐慌驱动的异常跳涨为最坏情形定价,而这种最坏情形通常不会完全兑现,因此这类跳涨也最容易出现大幅回撤。
2019 年,针对 Saudi Arabia 境内 Abqaiq 设施的无人机袭击使该国约一半的原油产量中断。原油价格创下数十年来最大单日涨幅。然而在几周之内,由于产量恢复速度快于预期,这波涨幅大部分已经消退。
2022 年,在 Russia 入侵 Ukraine 后,Brent 原油一度飙升至接近 130 美元。这确实是一次真实的供应安全危机。然而在随后的几个月里,由于原油流向得以重新调配而非彻底中断,价格逐渐回落。而据报道,2026 年 4 月,原油曾因罢工担忧飙升至四年高位,随后在局势缓和信号出现后,当日跌幅超过四分之一。恐慌溢价可以在同一个交易时段内被加上,又被抹去。
跳涨何时合理,何时会逐渐消退
并非每一次大幅波动都会消退。关键在于,供应是真的减少了,还是仅仅被担忧减少了。如果 Hormuz 海峡的封锁真的长期扼制了大量海运原油的流通,那么这波跳涨就有理有据,并会持续下去。而如果只是象征性或短暂的中断,那么这部分溢价就会像以往的恐慌事件之后那样逐渐消退。
因此,问题不在于油价跳涨了多少,而在于这种跳涨究竟是在为什么买单:是真实、持续的供应缺口,还是一旦消息缓和就会迅速解除的预防性押注。
恐慌指标重置时,需要关注哪些信号
- Hormuz 海峡的油轮通行量是维持低迷,还是恢复正常。据报道,该通行量已跌至五周低点。
- 日波幅本身。若波动幅度回落至约 3 美元的正常水平,则表明恐慌情绪正在消退。
- 油价若突破近期高点(约 83 美元),意味着恐慌情绪加剧;若回落至跳涨前水平(约 74 美元),则意味着恐慌情绪正在消退。
- 真实供应损失的迹象,与纯粹出于预防性买入之间的区别。
- 任何外交局势缓和的消息,历史上这类消息往往会迅速压垮恐慌溢价。
除非真正出现供应缺口,否则证据更倾向于回落而非延续上涨。这只是一种倾向,而非确定的结论:持续的封锁会改变这一局面,而任何单一交易时段的走势方向都无法被完全确定。将波动幅度视为恐慌程度的读数,并关注这种恐慌是否被真实的供应中断所证实,这比盲目追涨更为理性。
常见问题
ATR 衡量的是某一市场在特定周期内(通常为 14 天)的典型波动幅度。交易者将其作为正常波动性的基准,因此当某一天的波动幅度达到 ATR 的数倍时,就会显得异常活跃。
全球大量的海运原油都要经过狭窄的 Strait of Hormuz。任何关闭或中断该海峡的威胁,都会引发市场对供应紧张的担忧,这种担忧甚至可能在实际原油供应尚未受损之前,就迅速推高价格。
应关注是否存在真实、持续的供应损失,而非仅仅是预防性买入。如果油轮运输和产量在较长时间内持续受到干扰,那么这波跳涨就有理由维持;但如果干扰只是短暂的,那么额外的溢价往往会逐渐消退。
不能。波动幅度衡量的是市场正在为多少恐慌或宽慰情绪定价,而不是预示价格接下来将走向何处。后续交易时段的走势方向,取决于潜在的恐慌情绪是被证实,还是逐渐消退。