
黄金处于 4,000 美元:支持位还是破位?
黄金短暂跌破 4,000 美元,这是自 6 月以来的第三次测试。跨市场抛售暗示了什么,以及哪些水平会改变这一解读。
作者 Prakash Bhudia · 全球交易策略师兼技术市场专家
2026年10月23日 · 6 分钟阅读

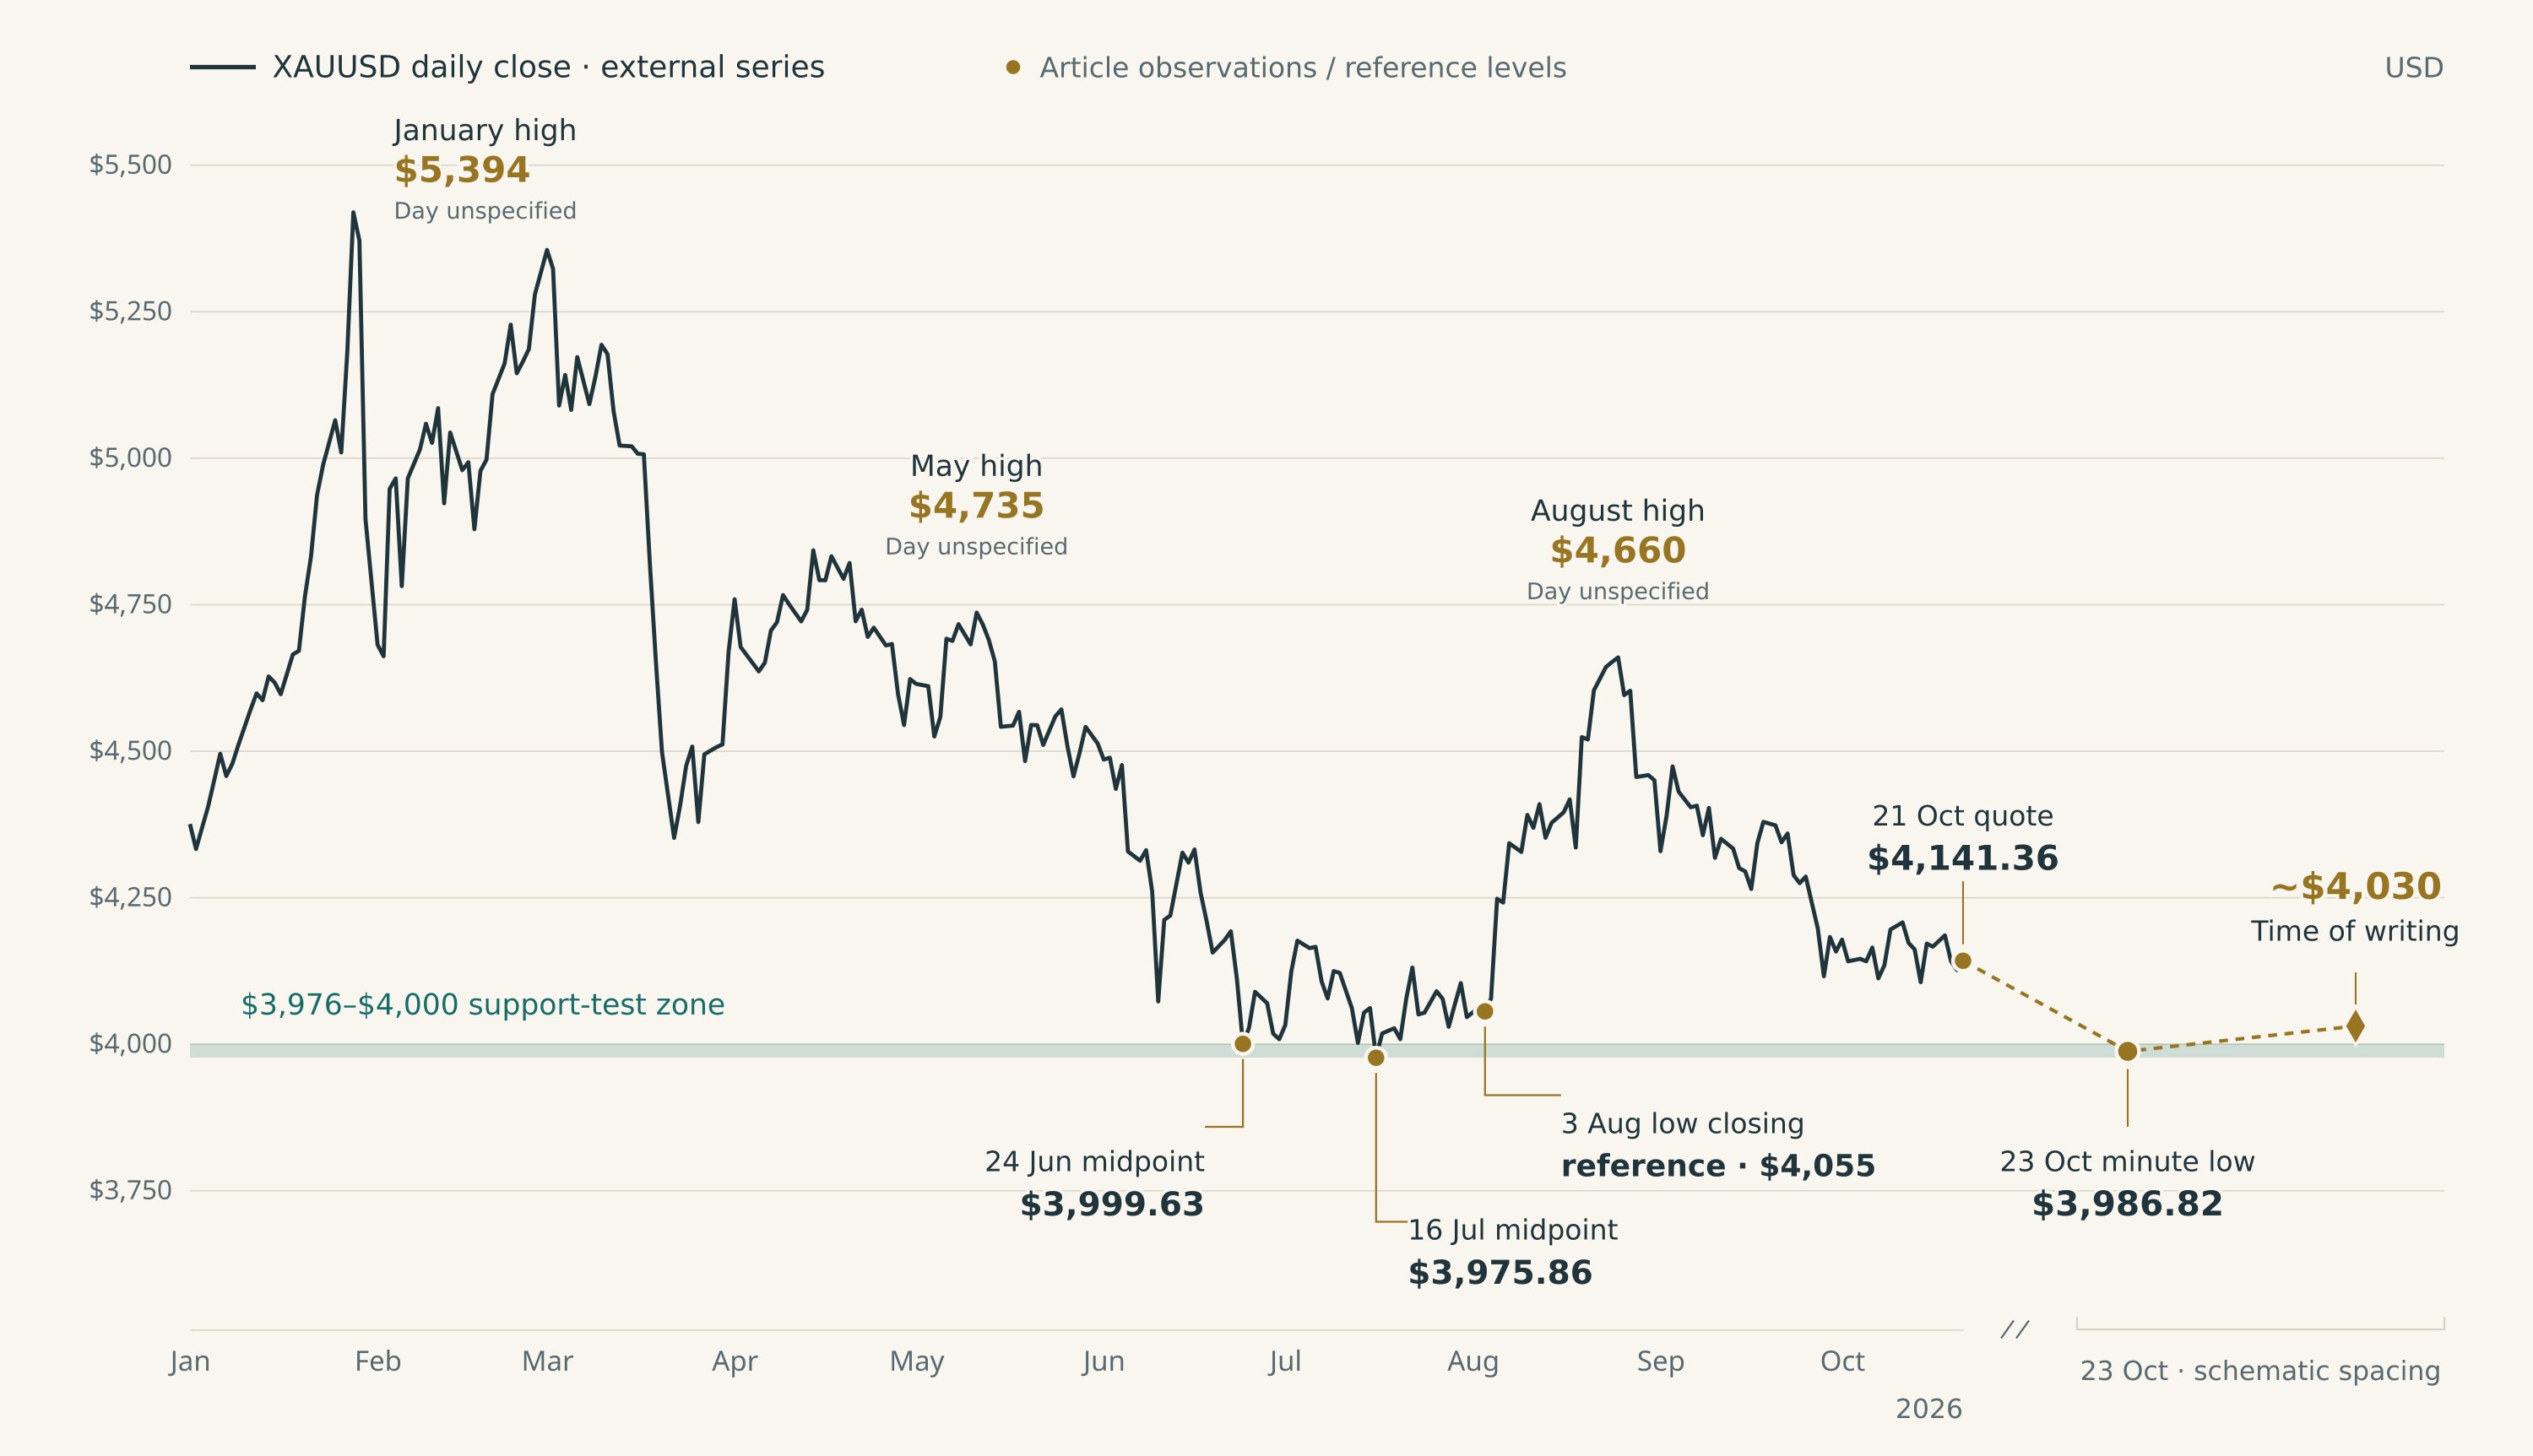
黄金下探至$3,986.82,截至本文撰写时反弹至约$4,030,这是自6月以来第三次大范围触及$4,000关口。最新一轮抛售蔓延至金属和美国股票,而Treasury yields下跌,美元几乎没有波动。这看起来更像是风险的全面缩减,而不是新一轮美元和利率冲击。
趋势依然疲软,但此次下跌尚未形成持续性的破位。 黄金对下一次$4,000测试的反应,比首次突破更为重要。
黄金与其他风险敏感市场同步下跌
黄金的疲软蔓延至其自身市场之外。衡量预期股市波动性的VIX上升,同时伴随金属和股票的下跌。
| 市场 | 变动 | 时间窗口 |
|---|---|---|
| Gold, XAUUSD | $4,141.36 → $4,023.61;-2.84% | 10月21日20:00 → 10月23日11:00 UTC,每小时观察数据 |
| Silver, XAGUSD | $57.969 → $53.897;-7.02% | 同一小时时间窗口 |
| Copper futures | -2.76% | 10月21日 → 22日每日收盘价 |
| S&P 500 | -1.21% | 10月21日 → 22日收盘价 |
| VIX | 16.68 → 19.03 | 10月21日 → 22日收盘价 |
| 十年期Treasury yield | 5.146% → 4.953%;-19.3个基点 | 10月21日 → 22日,Cboe TNX |
| 美元,US Dollar Index (DXY) | 101.78 → 101.61;-0.17% | 10月21日 → 22日收盘价 |
Deriv每小时提取数据与Yahoo Finance。时间窗口如上所示有所不同;$4,030为撰文时的单独报价。
十年期通胀平衡点从2.37%降至2.32%。将其从名义收益率中扣除后,表明实际收益率下降了约 14个基点。 该估算结合了不同数据来源,但表明黄金下跌的原因并非通胀调整后利率上升。
这一模式与投资者减少风险敞口的行为相符;但并不能证明存在强制平仓的情况。
Fed的解释主要涉及后续会议
一种市场解释是,地缘政治紧张局势正在推高油价,从而增加通胀压力以及Fed加息的可能性。然而, Chicago Mercantile Exchange (CME) FedWatch 将下周加息的概率定为 8.3%, 而昨日为5.5%,一周前为15.5%。
到12月利率上调的概率为83.1%,高于昨日的77.5%,但低于一周前的89.0%。市场仍预计加息会在稍后到来;即将到来的加息并未突然成为主流预期。这些数据截至英国夏令时10月23日12:45。
疲软的趋势仍可能形成失败的破位
黄金在6月24日($3,999.63)和7月16日($3,975.86)曾处于相近的底部水平。
同时,记录的高点从1月的$5,394逐步下降至5月的$4,735和8月的$4,660。以$4,030计算,黄金较该1月参考水平低约25%。
历史数据不支持盲目追跌。在2011年至2026年的突破研究中,黄金在跌破20日低点后第十个交易日仍处于下跌状态的案例占 44%,而普通交易日之后的这一比例为47%。 该研究测试的是收盘价跌破此前20日低点的情况,而非短暂触及整数关口的情形。
大幅回撤同样没有简单的答案。黄金支持基金GLD在2008年首次收盘价较其运行高点低25%之后的一年,上涨了31.6%;而2013年的类似情形则以下跌4.4%收尾。单纯的深度下跌并不能确定底部所在。
GLD持仓量在黄金1月29日高点至10月22日期间下降了 40.89吨, 其中最近一周下降了8.27吨。这反映的是单一基金的资金流出,而非造成更广泛下跌的原因。
截至10月13日,资金管理人的持仓水平接近三年来的第40百分位:虽不算异常拥挤,但仍易受抛售影响。 10月20日持仓报告预定于10月23日英国夏令时20:30发布。
可能改变当前判断的关键水平
| 区域 | 关注要点 |
|---|---|
| $3,976-$4,000 | 若回收并经受回测确认,则支持底部判断。若收盘跌破该区域后回收失败,则支持破位判断。 |
| $4,055 | 8月3日低点的收盘参考水平:初步反弹水平。 |
| $4,149 / $4,285 | 截至10月22日更新的20日均线,以及近期高点参考水平。若能重新收复这些水平,将在更大程度上修复此次跌势。 |
| $3,939 / $3,856 | 若当前底部失守,分别为2025年11月和10月的低点观察值。仅作参考,并非目标位。 |
下一组预定测试事件为 10月28日Fed决议 以及 10月29日Gross Domestic Product (GDP)和Personal Consumption Expenditures (PCE)数据发布。需关注美元和实际收益率是否会强化黄金的价格反应。
若黄金能守住底部并突破近期的较低高点,则反弹的说服力将增强。若黄金跌破底部且无法重新收复,则破位的说服力将增强;仅凭首次下跌尚不足以确定结果。
来源与计算说明
$3,986.82的低点出现在已保存的Deriv MT5交易级报价数据中10月23日UTC02:00的K线(分钟最低价字段)。$4,030报价为本文撰写时提供的时点参考价。每日中间值为尾盘观察数据,并非完整的每日最高价和最低价;7月的日内低点并非由$3,975.86这一观察值确定。
跨市场数据来源快照与研究文件一并保存。实际收益率代理指标为TNX减去FRED T10YIE:10月21日为5.146−2.37=2.776%;10月22日为4.953−2.32=2.633%,下降14.3个基点。TNX并非用于构建通胀平衡点的Treasury constant-maturity系列,二者时间戳可能存在差异。数据来源为FRED breakeven。该数值并非以已发布的DFII10观察值呈现。
在更新移动平均线时,10月22日UTC20:54的分钟中间价$4,023.605取代了日期标注已过期的行:$4,149.23。GLD回撤对比分别始于2008年9月10日和2013年4月15日,均采用各阶段内首次收盘价较运行高点低至少25%的数据点。回报计算截止至随后周年纪念日当天或之后的首个可用收盘价。GLD为黄金价格的代理指标,并非XAUUSD;这两个历史案例仅作说明,并非预测性基准比率。持仓百分位:39.74%,计算方式为净多头头寸除以未平仓合约数,并与此前156份报告进行对比。
历史跌势比较:198 个信号及 4,083 个比较日期,截至 2026 年 10 月 15 日。为收盘价结果,并非交易胜率;时间窗口可能重叠。GLD 持仓量为发行方报告的吨数。FedWatch 概率为来源时间戳观察值,并非断言某一特定头条新闻导致了重新定价。
简要词汇表
实际收益率:经通胀调整后的收益率。盈亏平衡点:普通国债与抗通胀国债之间的收益率差,用作市场对通胀预期的衡量指标。基点:0.01 个百分点。收复:重新升至某水平之上。重新测试:重新触及近期曾突破的水平。更低高点:反弹结束时低于前一次反弹峰值。VIX:一种基于期权的 S&P 500 预期 Volatility 衡量指标。
本内容并非针对欧盟居民。所引用的业绩数据仅反映过去表现,过往表现并不能保证未来表现,也不能作为未来表现的可靠参考。