
炒作之外:为什么大型科技公司的 AI 支出热潮正在改变我们对
为什么大型科技公司的巨额 AI 支出与实体电网瓶颈,正在重新定义科技股的风险与回报。
作者 Harsh Karamchandani · CFA Charterholder | Trading Operations & Product Strategist
2026年8月27日 · 7 分钟阅读

多年来,围绕财报季分析美国主要科技股似乎遵循着一个固定模式:每当某个市场领导者宣布对下一代技术进行巨额投入时,投资者通常都会对此表示欢迎。高额支出被视为市场主导地位、积极创新以及未来营收增长的明确信号。
如今,这种局面已经改变。
在近期的季度财报电话会议中,市场参与者观察到了一种反复出现的模式:某大型科技巨头的营收超出预期,营业利润表现稳健,并宣布再投入500亿至800亿美元用于人工智能基础设施建设,但其股价却在随后一夜之间下跌。
是什么推动了这一转变?要理解美国科技股为何出现如此剧烈的波动,散户交易者需要超越软件层面的新闻标题,深入审视幕后的实体设施与资产负债表现实。
“避险”转向:科技巨头如何改变了其资产负债表
要理解当前美国科技股普遍存在的波动性,我们首先需要了解主要科技公司,尤其是 Microsoft、Amazon、Alphabet、Meta 和 Oracle 等云计算巨头,是如何转变其资产负债表管理方式的。
在2008年全球金融危机之后的十年间,投资者将大型科技公司视为经济不确定时期可靠的低风险资金避风港。尽管传统避险资产能够提供稳定性,但科技巨头提供了一种独特的优势:庞大的现金储备。Apple、Alphabet、Microsoft 和 Meta 等公司在运营高利润率软件平台的同时,积累了数千亿美元的现金。在整体市场放缓期间,投资者纷纷买入这些股票,因为其现金储备能够提供强有力的财务缓冲。
然而,当前的人工智能建设浪潮已完全改变了这一格局。这些云计算巨头不再只是坐拥现金。
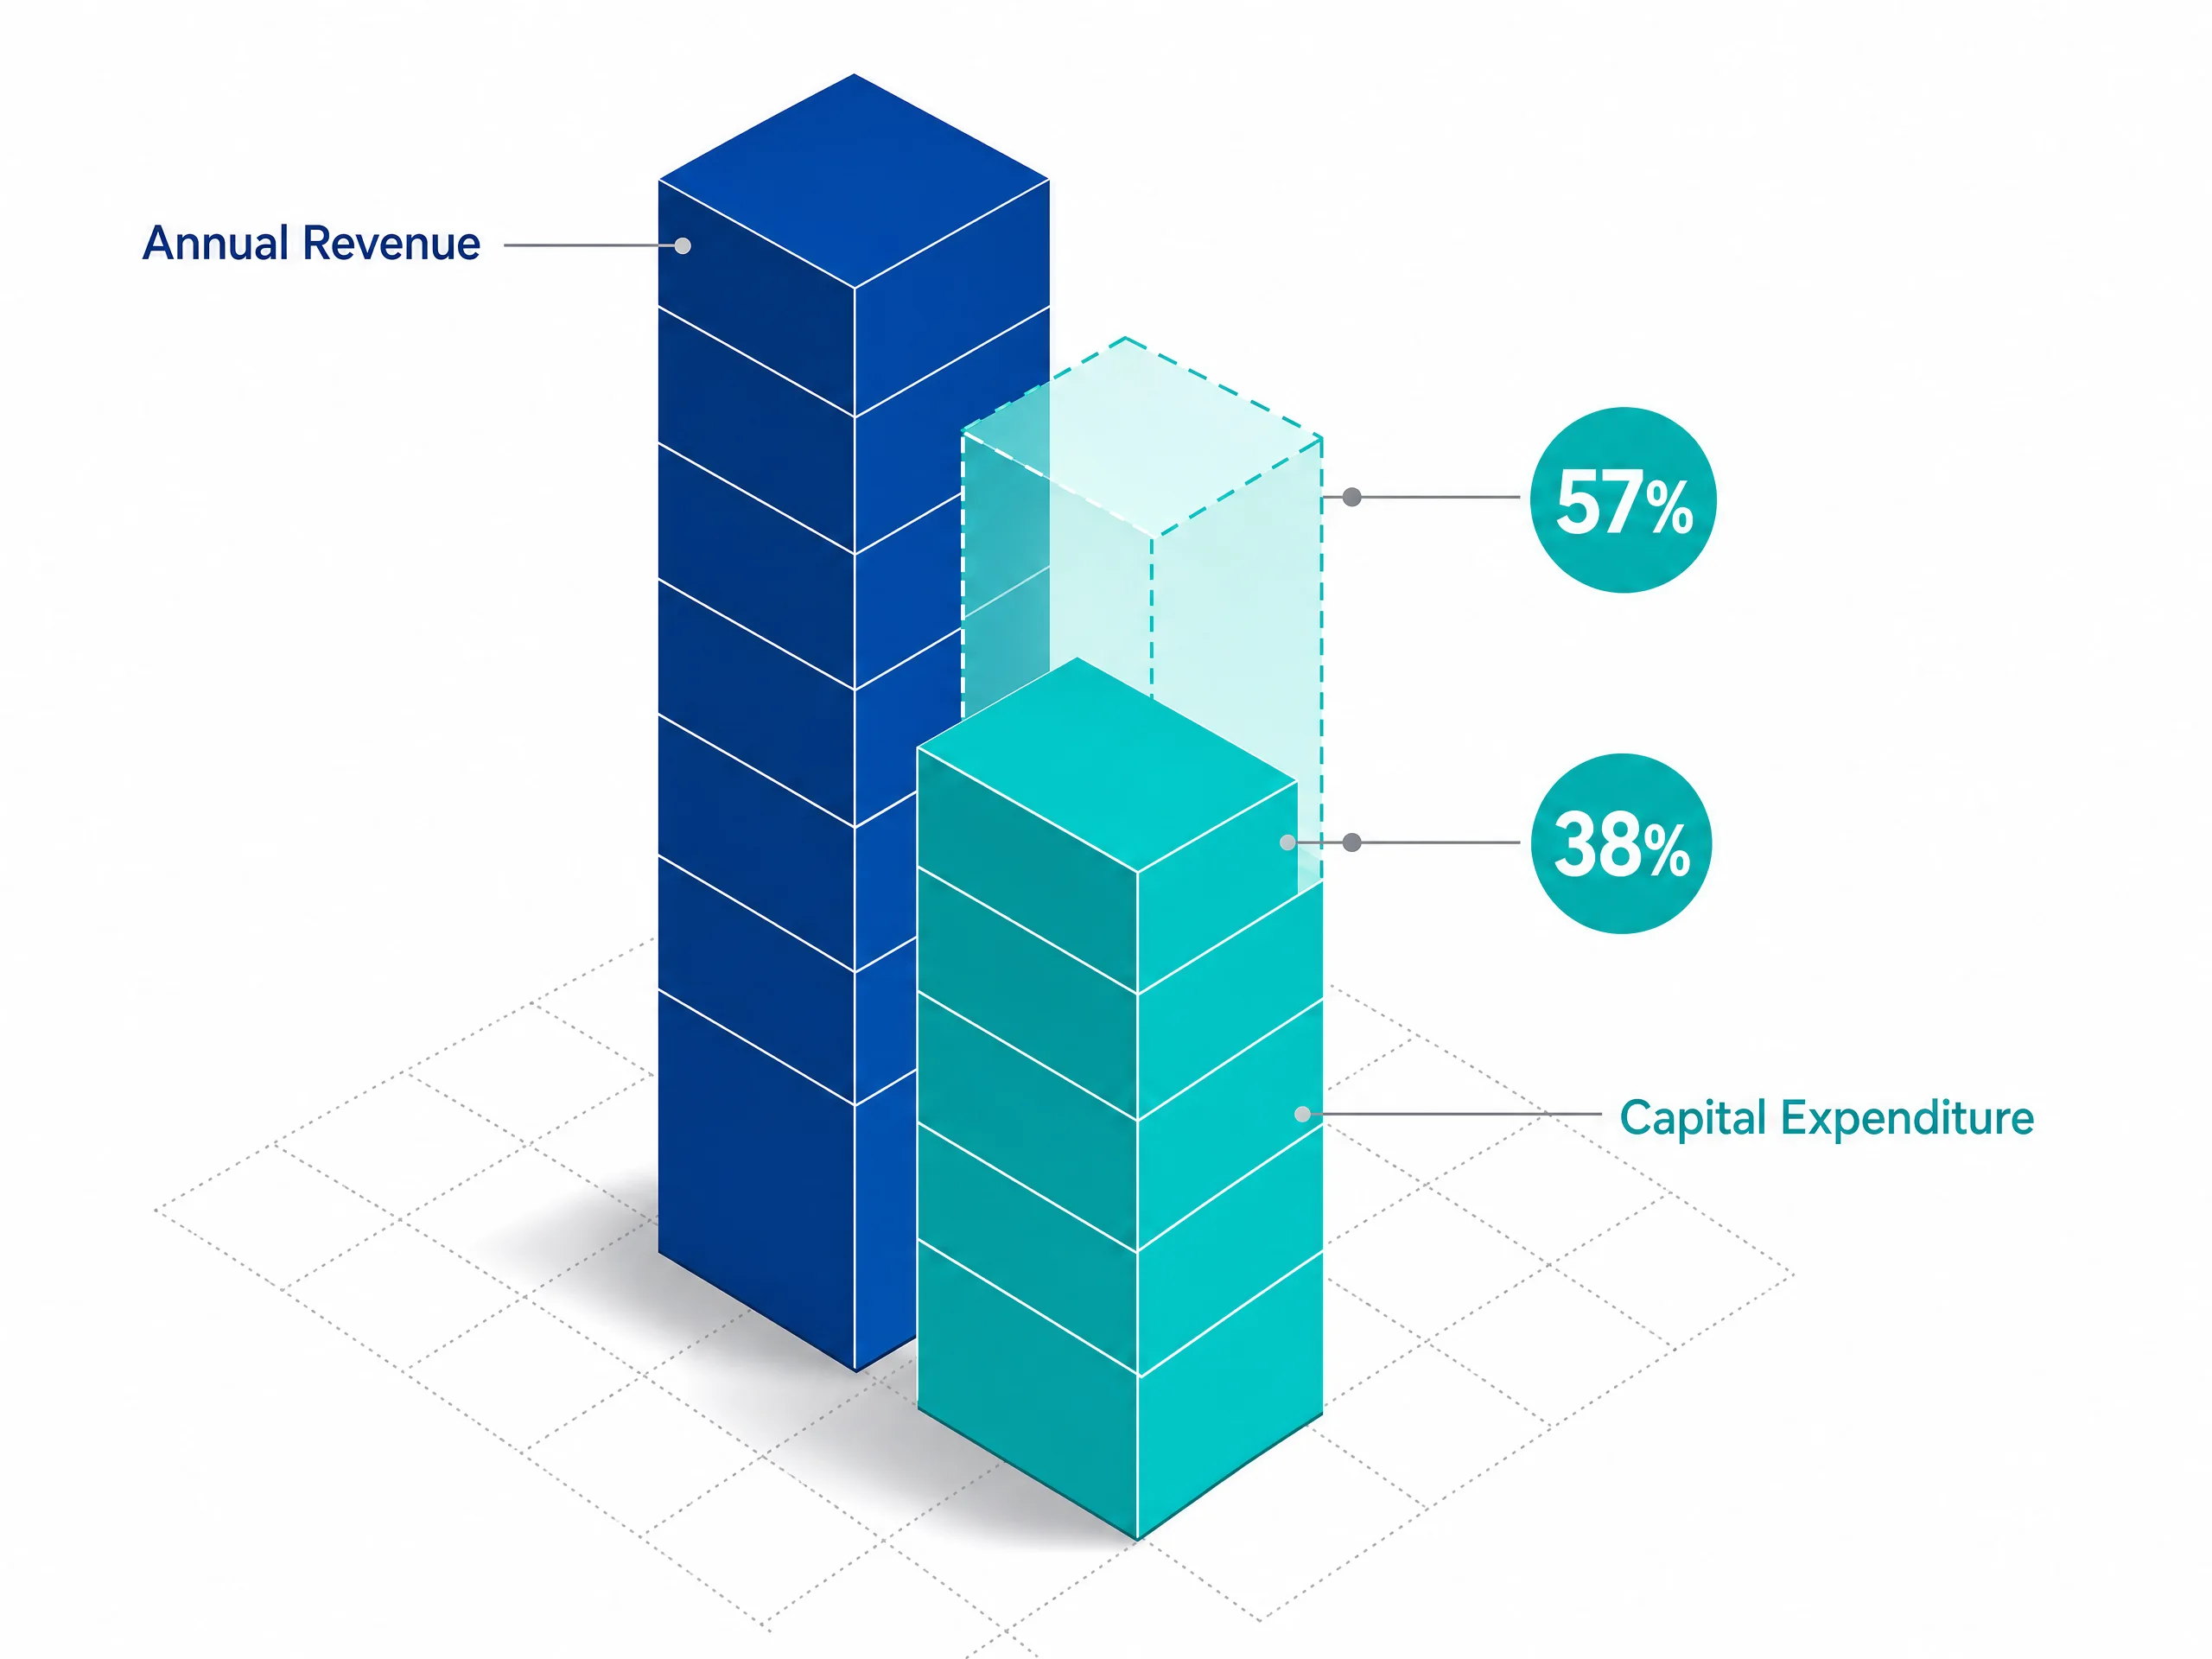
市场预测显示,五大科技巨头(Amazon、Alphabet、Microsoft、Meta 和 Oracle)的年度资本支出总额将攀升至6,600亿至7,500亿美元。这一支出规模相当于其年度总营收的38%至57%,这是
历史上石油管道、重型制造业和电力公用事业行业才会出现的资本密集度水平,而非轻资产软件业务的常态。
为了资助这一扩张,这些科技公司不再仅仅依赖现金储备,还大举举债。各大云计算巨头合计发行的企业债券已超过1,750亿至2,000亿美元以上。通过将现金缓冲转化为长期债务、实体房地产和重型设备,大型科技公司承担了远高于以往的运营成本负担。
隐藏的瓶颈:快速迭代的硬件与缓慢的电网
除了资产负债表之外,科技巨头的支出还面临一个实体层面的障碍:这些公司购买的是什么,以及这些设备将在哪里投入使用。构建现代人工智能系统需要依靠两种主要类型的硬件来提供原始计算能力:
- GPU(图形处理器): 由 Nvidia 等公司率先研发的专用计算芯片,能够同时处理数千项运算,是训练人工智能模型的主要引擎。
- TPU(张量处理器): 由 Google 等科技公司内部定制设计的芯片,用于处理专属任务,同时减少对外部供应商的依赖。要让数以万计的这类高性能芯片持续运行,企业必须建设大规模数据中心。但与可以在数秒内全球上线的传统云软件不同,建设现代人工智能数据中心会遇到一道实实在在的物理障碍: 即 电网。
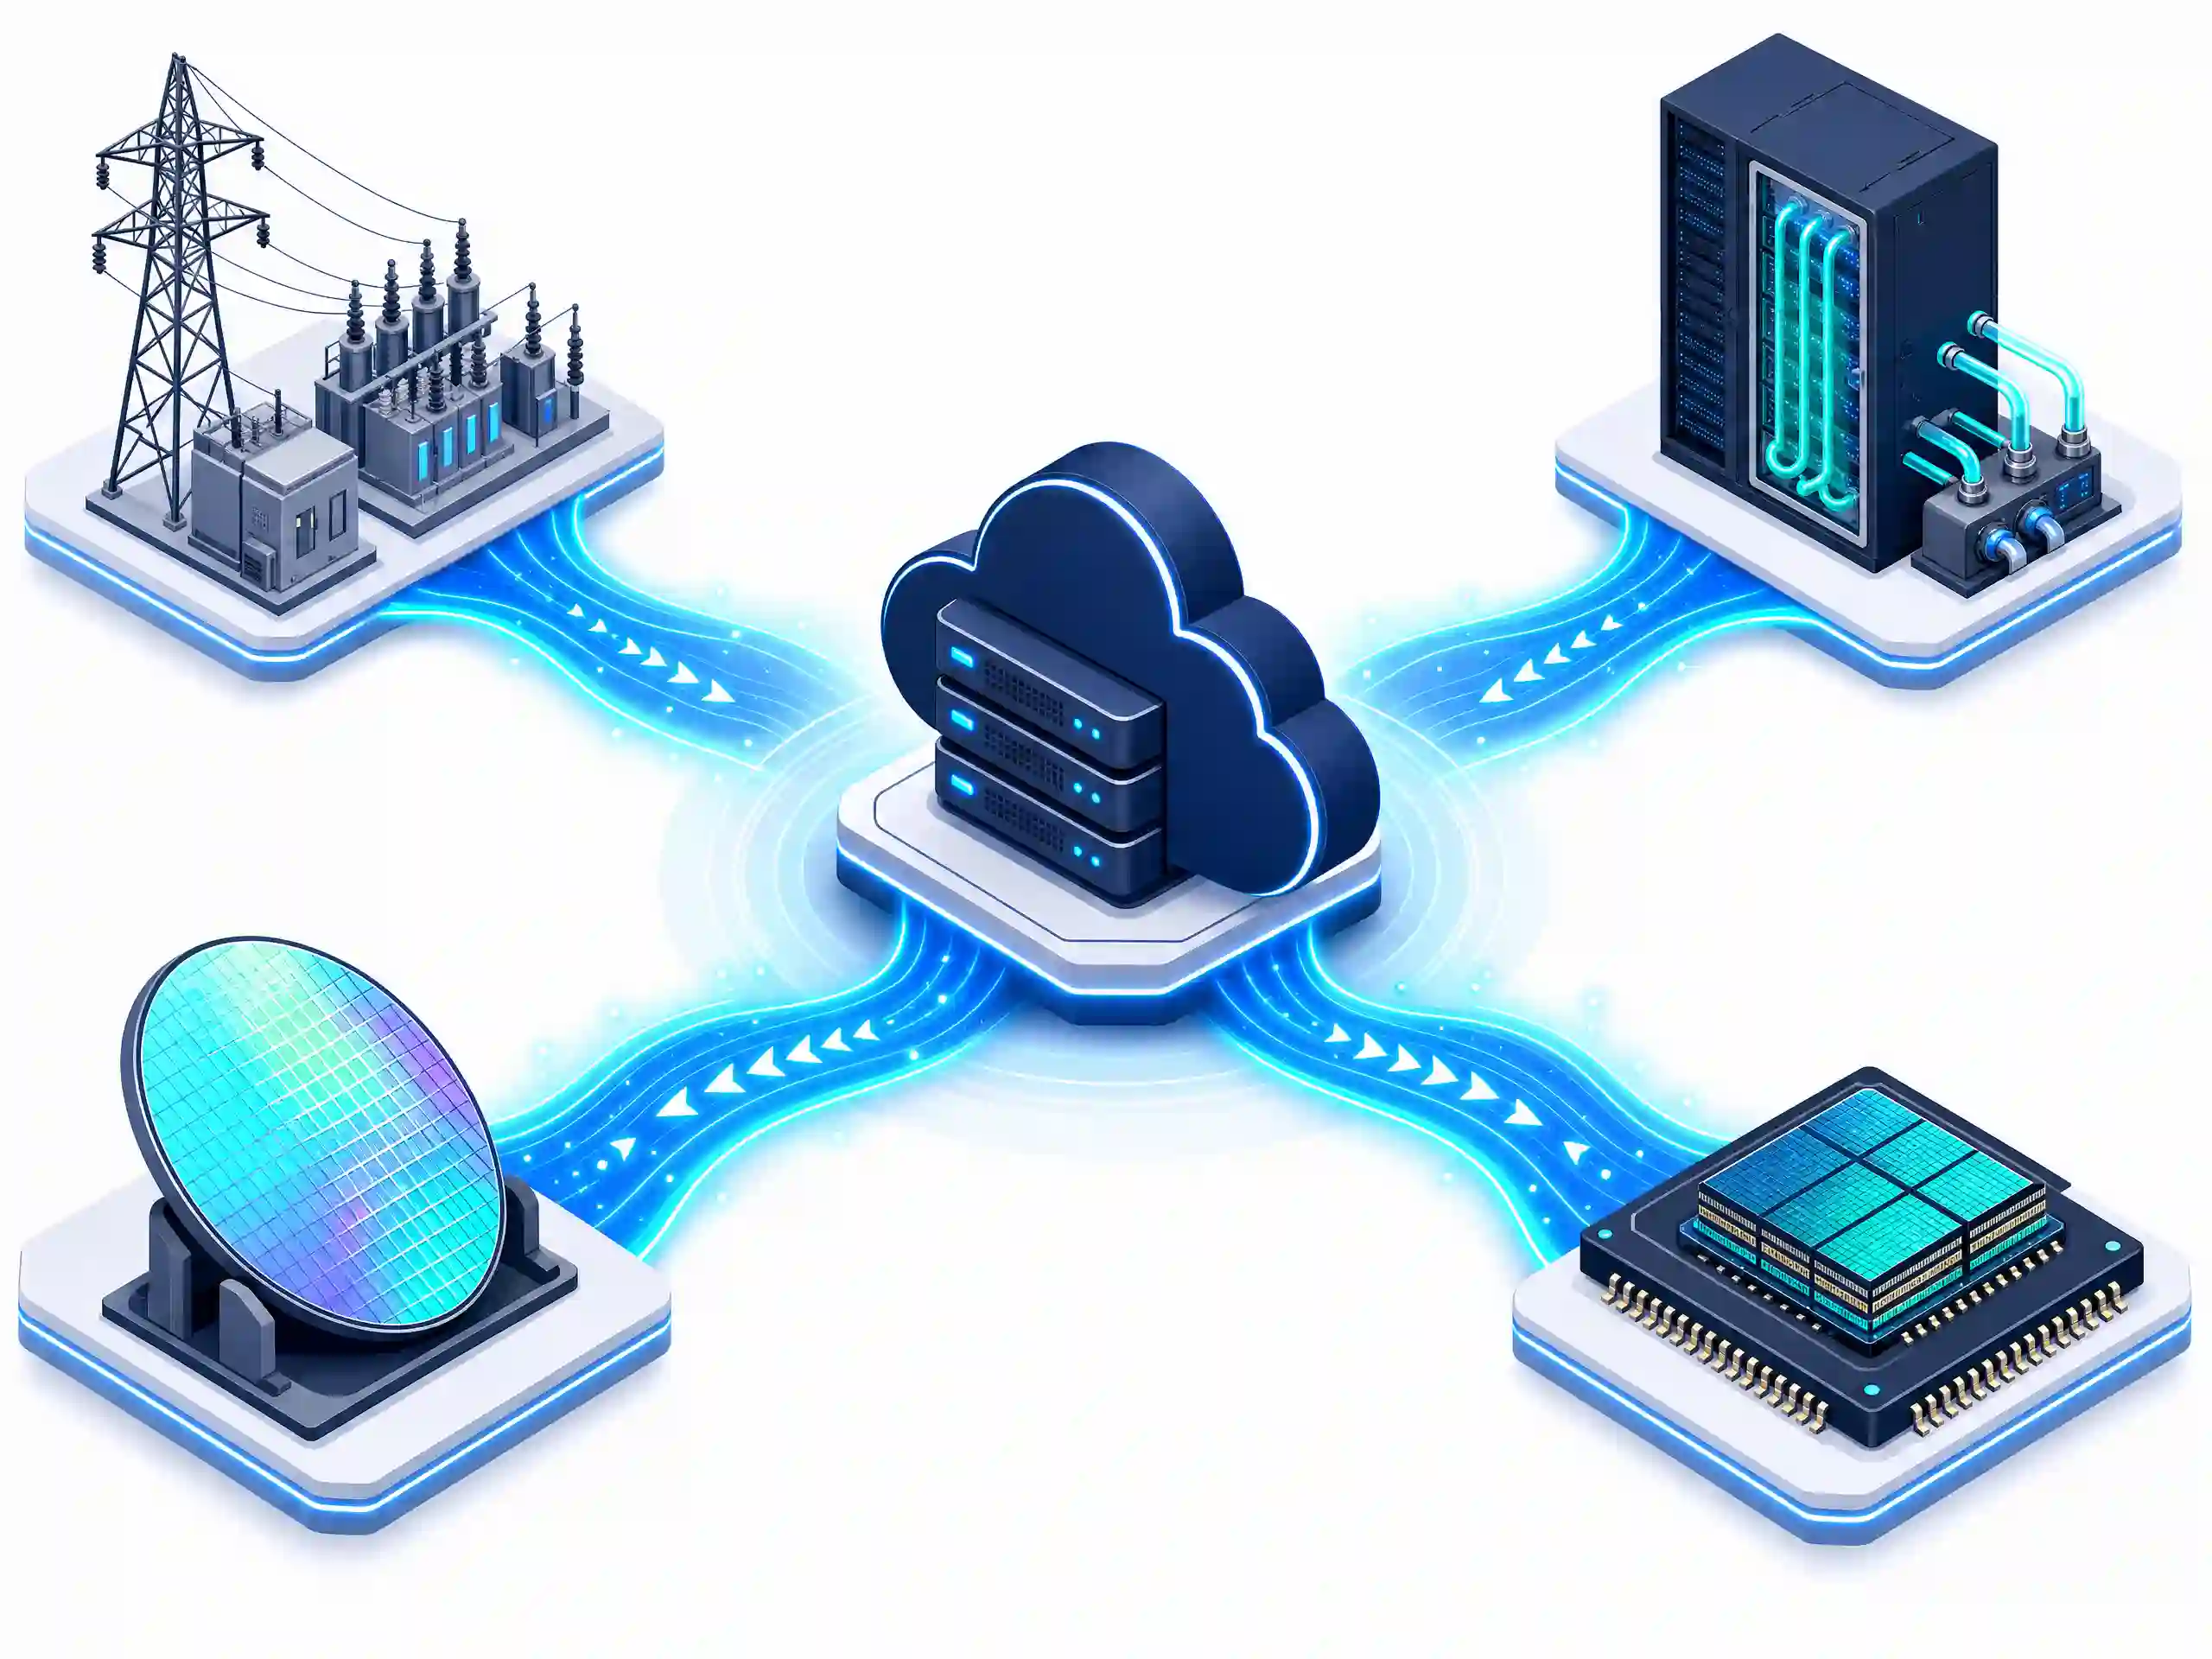
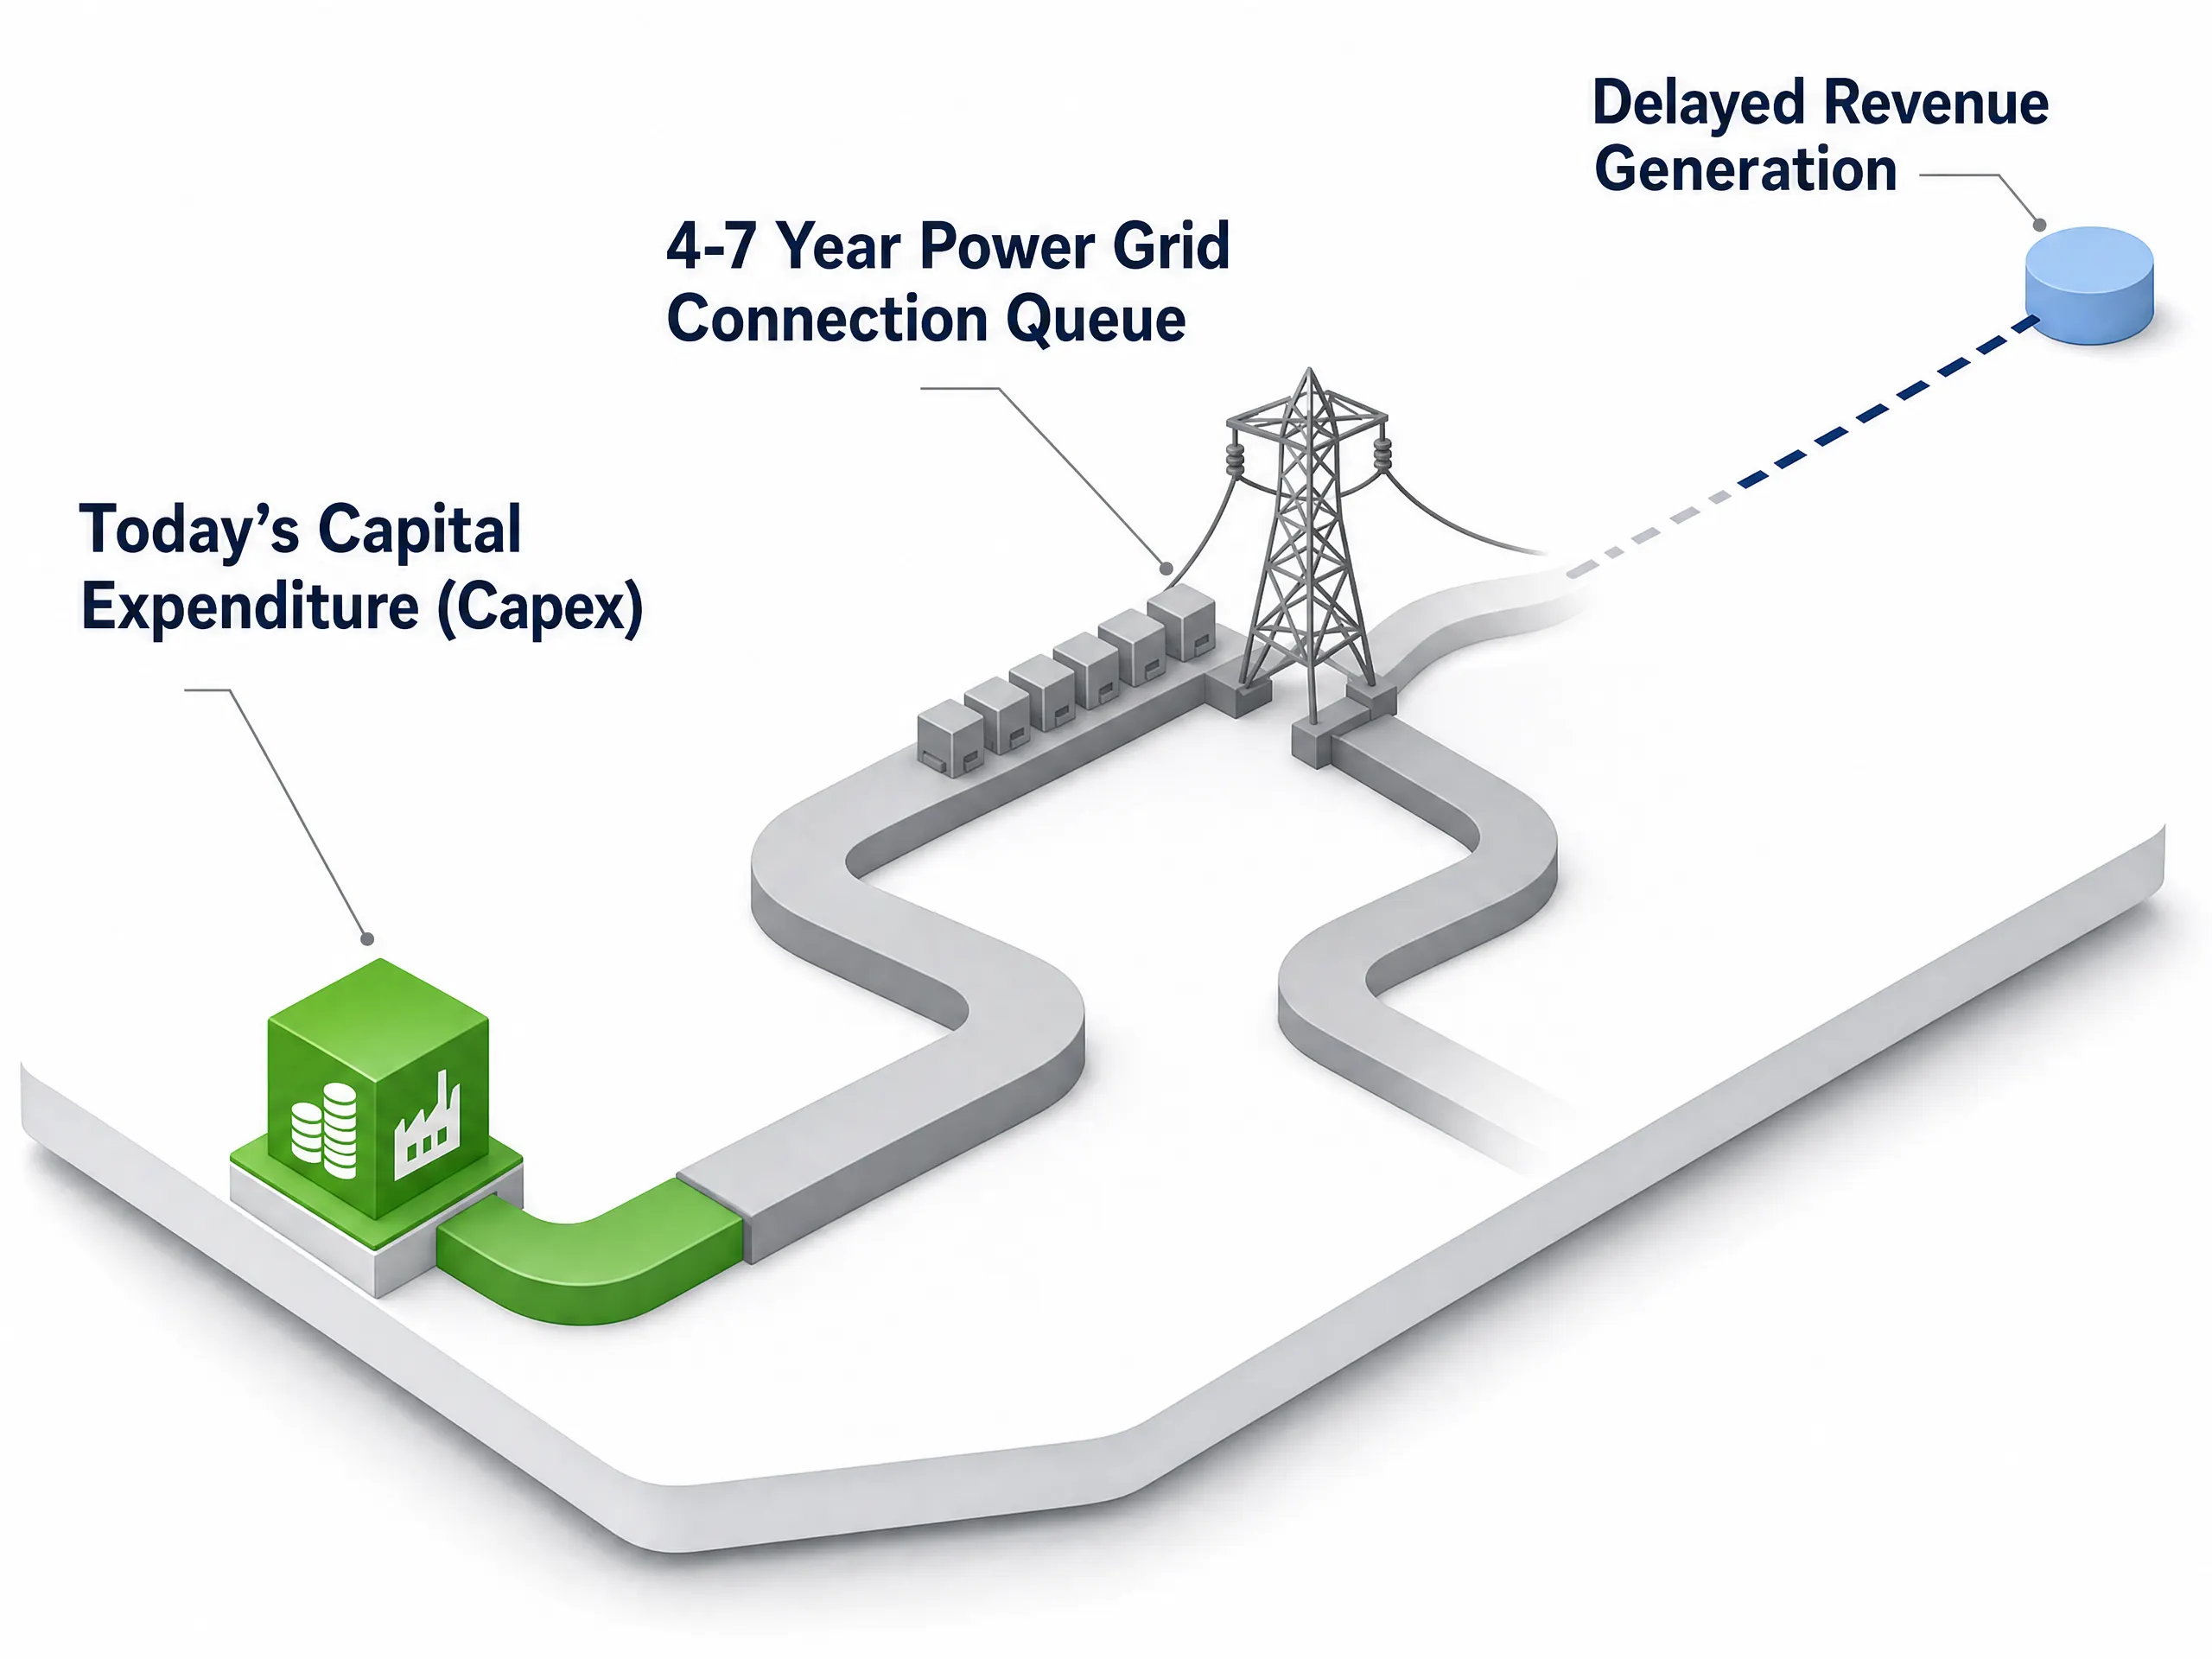
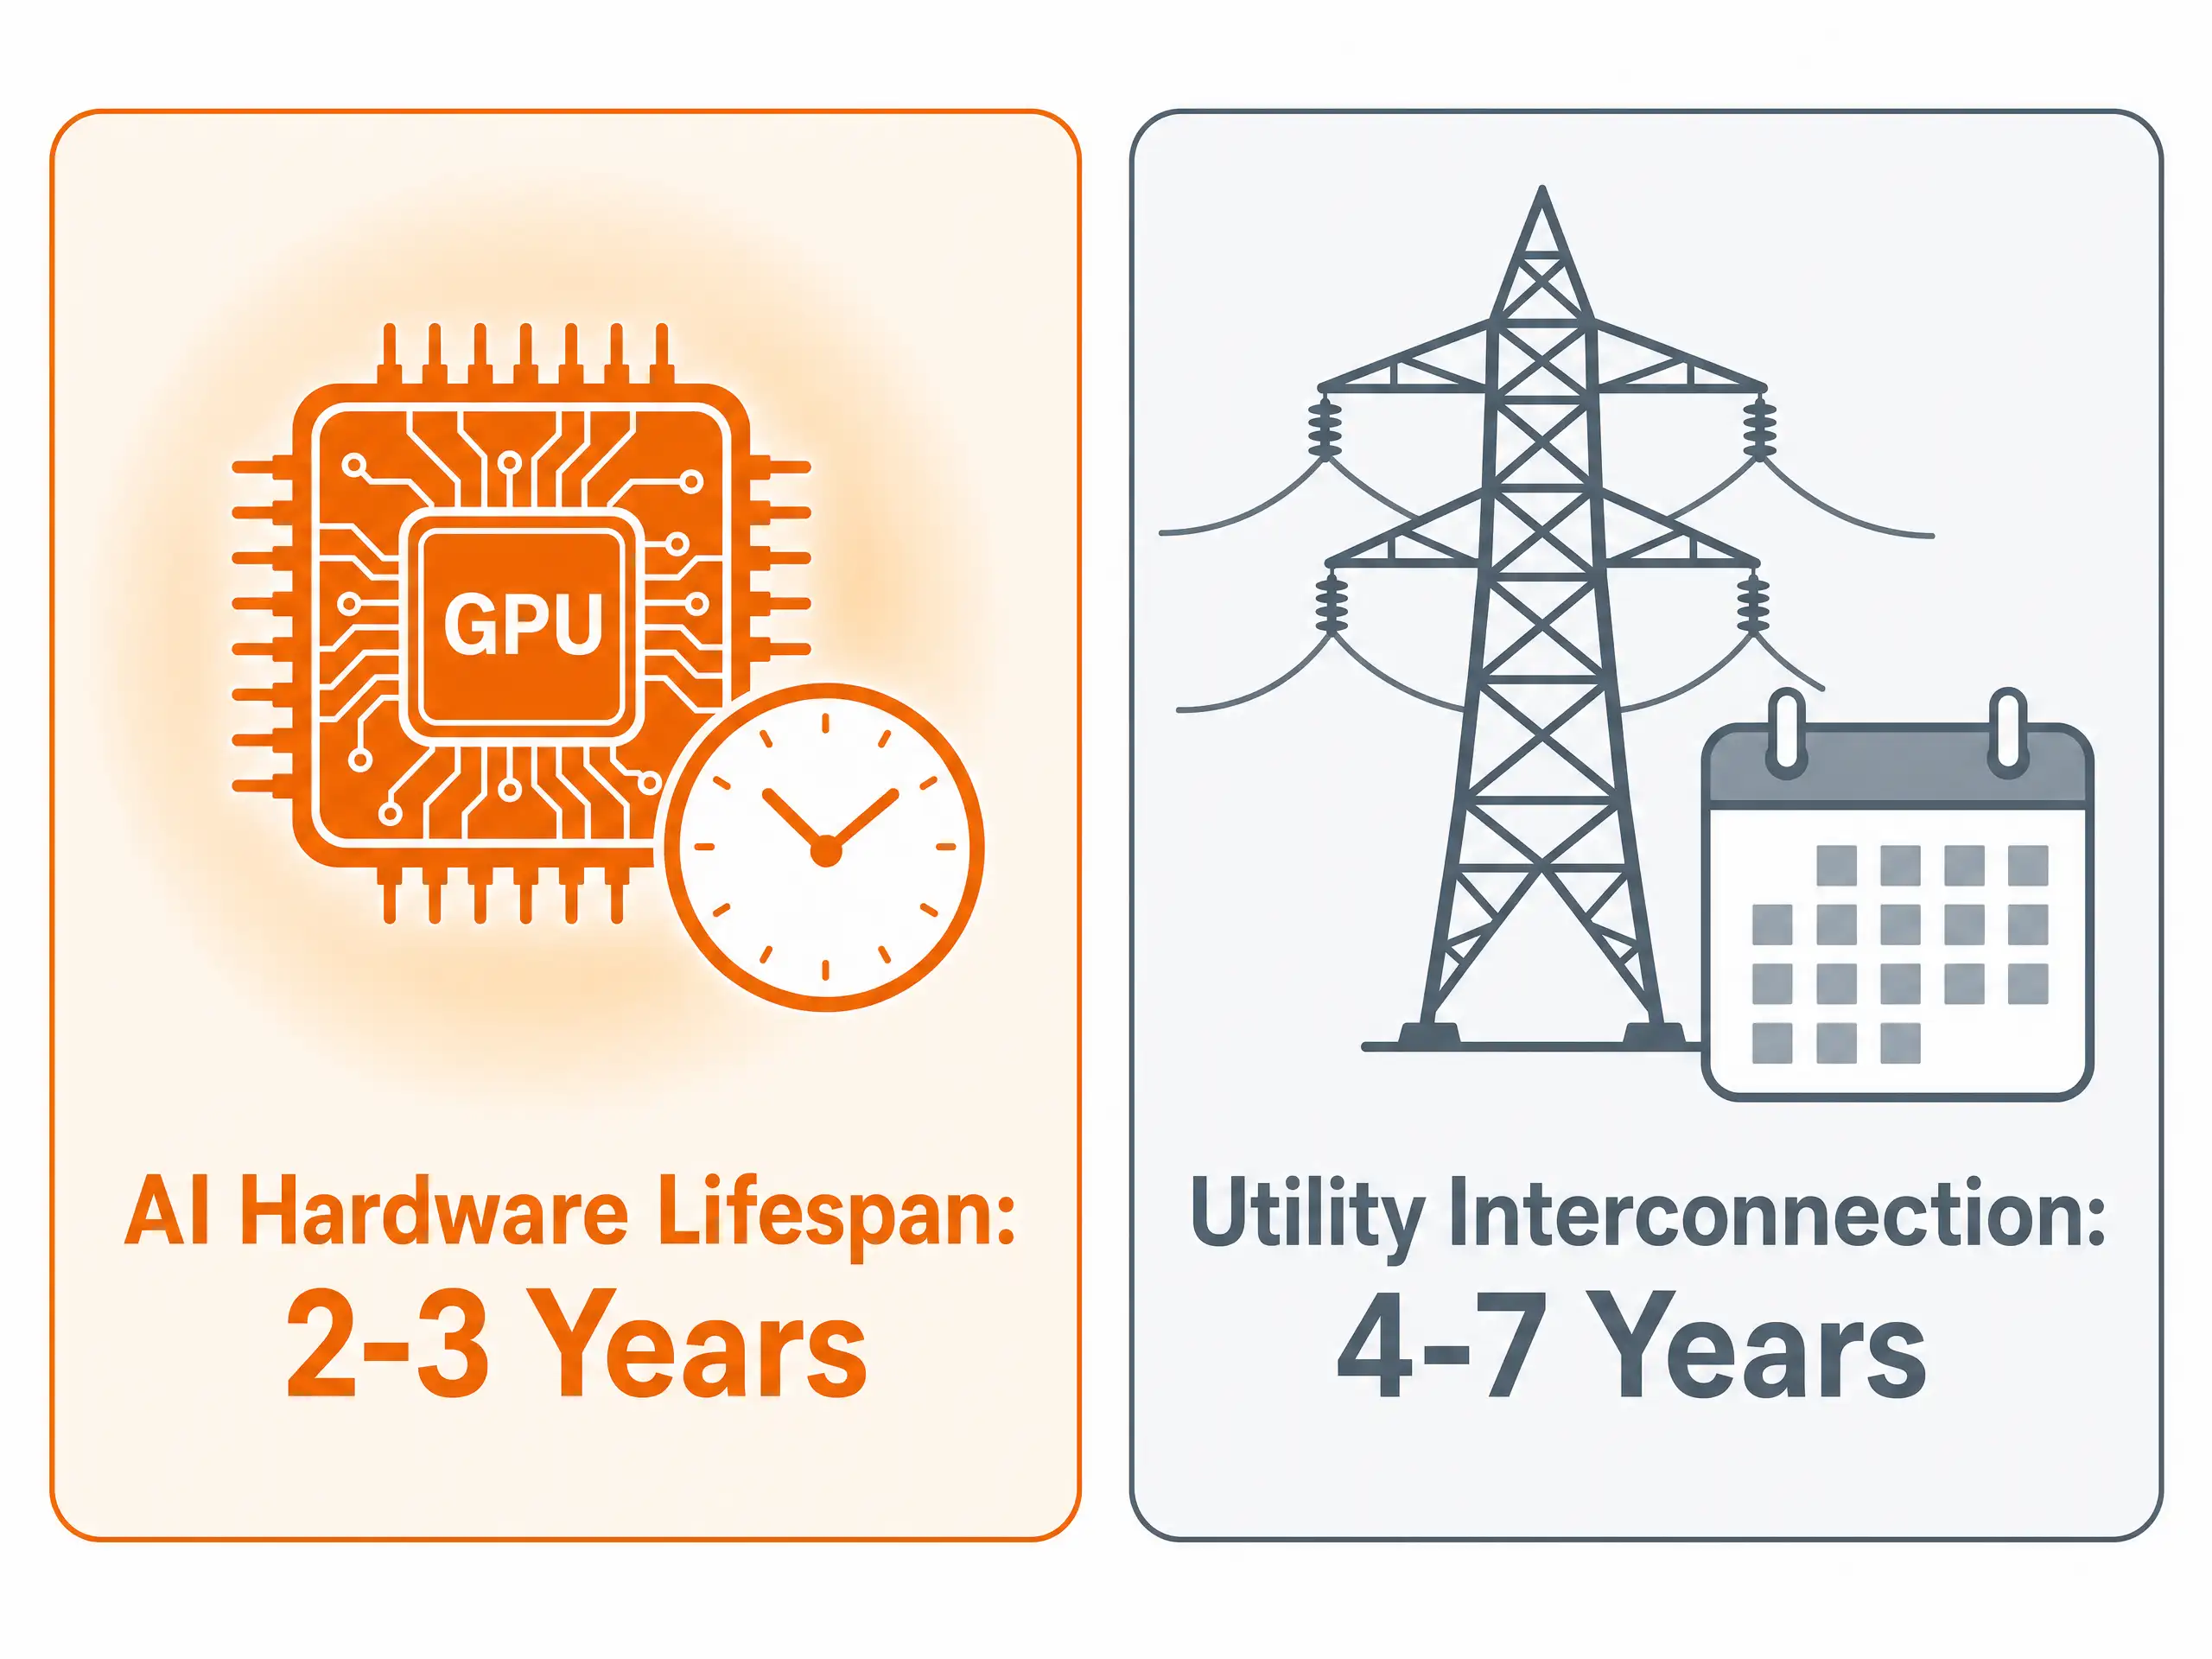
单个高密度人工智能数据中心的耗电量可能相当于一个中等规模郊区的用电总量。在北美和欧洲,电力公用事业公司已告知科技巨头,将这些大型设施接入高压输电线路的等待周期长达4至7年。
这种延迟给企业利润带来了重大的时间错配问题:
- 硬件使用寿命短: 先进的人工智能芯片老化速度很快。随着更新、更快的芯片不断问世,今天购入的芯片集群仅在2至3年内就会过时。
- 营收产生延迟: 当某科技公司今天投入数百亿美元购买芯片,却因等待电网接入而无法在数年内让这些服务器满负荷运行时,这些硬件在闲置期间便不断贬值。
现金会立即从公司的资产负债表中流出,而新的软件营收却要经过数年的滞后期才会显现。当公开市场重新计算这种多年期的延迟影响时,预期利润率便会被压缩,从而导致股价下跌。
追踪资金流向:资本正流向何处
尽管高额支出给软件开发商带来了短期压力,但这股数千亿美元规模的资金浪潮正直接流入为其提供实体设备的企业的口袋。
- 电网与公用事业供应商: 数据中心需要持续不间断的基础电力供应。独立电力生产商以及生产高压变压器和电网硬件设备的制造商,例如 Constellation Energy, Vistra Corp、 GE Vernova,以及 Eaton Corporation,都出现了跨年度的订单积压。
- 液冷与散热专家: 高性能 AI 芯片会产生传统风扇无法散去的强烈热量。为服务器机架打造液冷系统与精密散热基础设施的公司,例如 Vertiv Holdings、 Schneider Electric,以及 Modine Manufacturing,都出现了结构性需求激增。
- NAND 闪存与内存架构: 现代 AI 加速器若没有大规模带宽和高密度存储,就无法独立运作。训练和运行复杂模型会造成严重的内存瓶颈,因为如果数据传输速度不够快,GPU 就会出现停滞。这种物理限制引发了内存与存储专业厂商股价的大规模重新评级,例如 Micron Technology (MU) 和 SanDisk (SNDK)。历史上,华尔街一直将这些股票定价为与 PC 和智能手机周期相关联的、波动性大、利润率低的消费型大宗商品供应商。然而,随着云计算巨头为 DRAM/High-Bandwidth Memory (HBM) 以及企业级 NAND flash 固态硬盘 (eSSD) 下达大规模跨年度订单,估值倍数随之扩大。由于服务器级 NAND 和 HBM 产能提前数年售罄,且营业利润率大幅扩张,公众市场已将内存与闪存供应商重新评级为不可或缺、高利润率的 AI 基础设施瓶颈环节。
- 定制芯片与半导体合作伙伴: 为减少对单一供应商的依赖,科技巨头正在设计其内部专属芯片(例如 Google 的 TPU 和 Amazon 的 Trainium 芯片)。这为专业芯片设计与代工合作伙伴创造了长期业务,例如 Broadcom、 Marvell Technology、 Taiwan Semiconductor Manufacturing Company (TSMC),以及 ARM Holdings。相较于单纯从消费者应用的角度看待人工智能,聪明资金已越来越多地转向支撑这些数据中心运行所需的实体供应链。
结论:分析跨资产类别的相互关联性
要理清当前这一市场周期,需要超越软件方面的头条新闻,认清实体限制如何在全球市场范围内重新定价风险。
市场并非在否定 AI,它只是在调整股价,以反映更高的债务水平、即时的现金支出以及实体基础设施的延误。在以往的科技周期中,投资者对资本支出的反应往往是直接的乐观情绪,默认更高的投资必然带来更高的未来利润。而如今,市场以更为审慎的视角来评判支出。当某家云计算巨头承诺投入数百亿资金用于基础设施建设,却没有明确的新软件收入时间表时,市场会聚焦于即时的财务负担:营业利润率收紧、现金储备减少,以及债务偿付压力上升。
这种结构性转变从根本上改变了科技股与整体经济之间的互动方式。历史上,大型科技公司持有庞大的现金储备,使其免受更广泛经济变化的影响。而现在,由于为建设数据中心和保障电力供应而发行了数千亿规模的企业债券,科技公司的利润率对利率、债券收益率差以及借贷成本的敏感度已大幅提升。
与此同时,各资产类别之间的界限正变得日益模糊。软件推出的时间表已不再取决于开发人员编写代码的速度,而是由电网容量、变压器制造订单积压,以及公用事业并网排队等因素所决定。因此,天然气等能源大宗商品以及电力公用事业股票,正逐渐成为衡量科技执行进度的主要领先指标。
归根结底,由于大型科技公司在 S&P 500 和 Nasdaq 100 等主要基准指数中占据着举足轻重的权重,单一股票的支出公告所产生的影响,会远远超出硅谷的范围。通过追踪资产负债表债务、电网等待时间以及实体资本流动,市场观察者能够更清晰地了解真正驱动股票、大宗商品及全球指数价格发现的因素。