
Amazon 裁员 30,000 人,同时投入 2,200 亿美元资金
Amazon 一边裁减 30,000 个职位,一边预计 2026 年 AI 支出将接近 2,200 亿美元。这种组合为何预示着资金转向,而非困境来临,以及我们应该关注什么。
Deriv 编辑团队 · 2026年8月4日 · 3 分钟阅读

当一家公司在同一年里裁员数千人、同时又投入数十亿美元资金时,裁员往往不是故事的重点。真正的重点,是从另一扇门流出的资金去向。
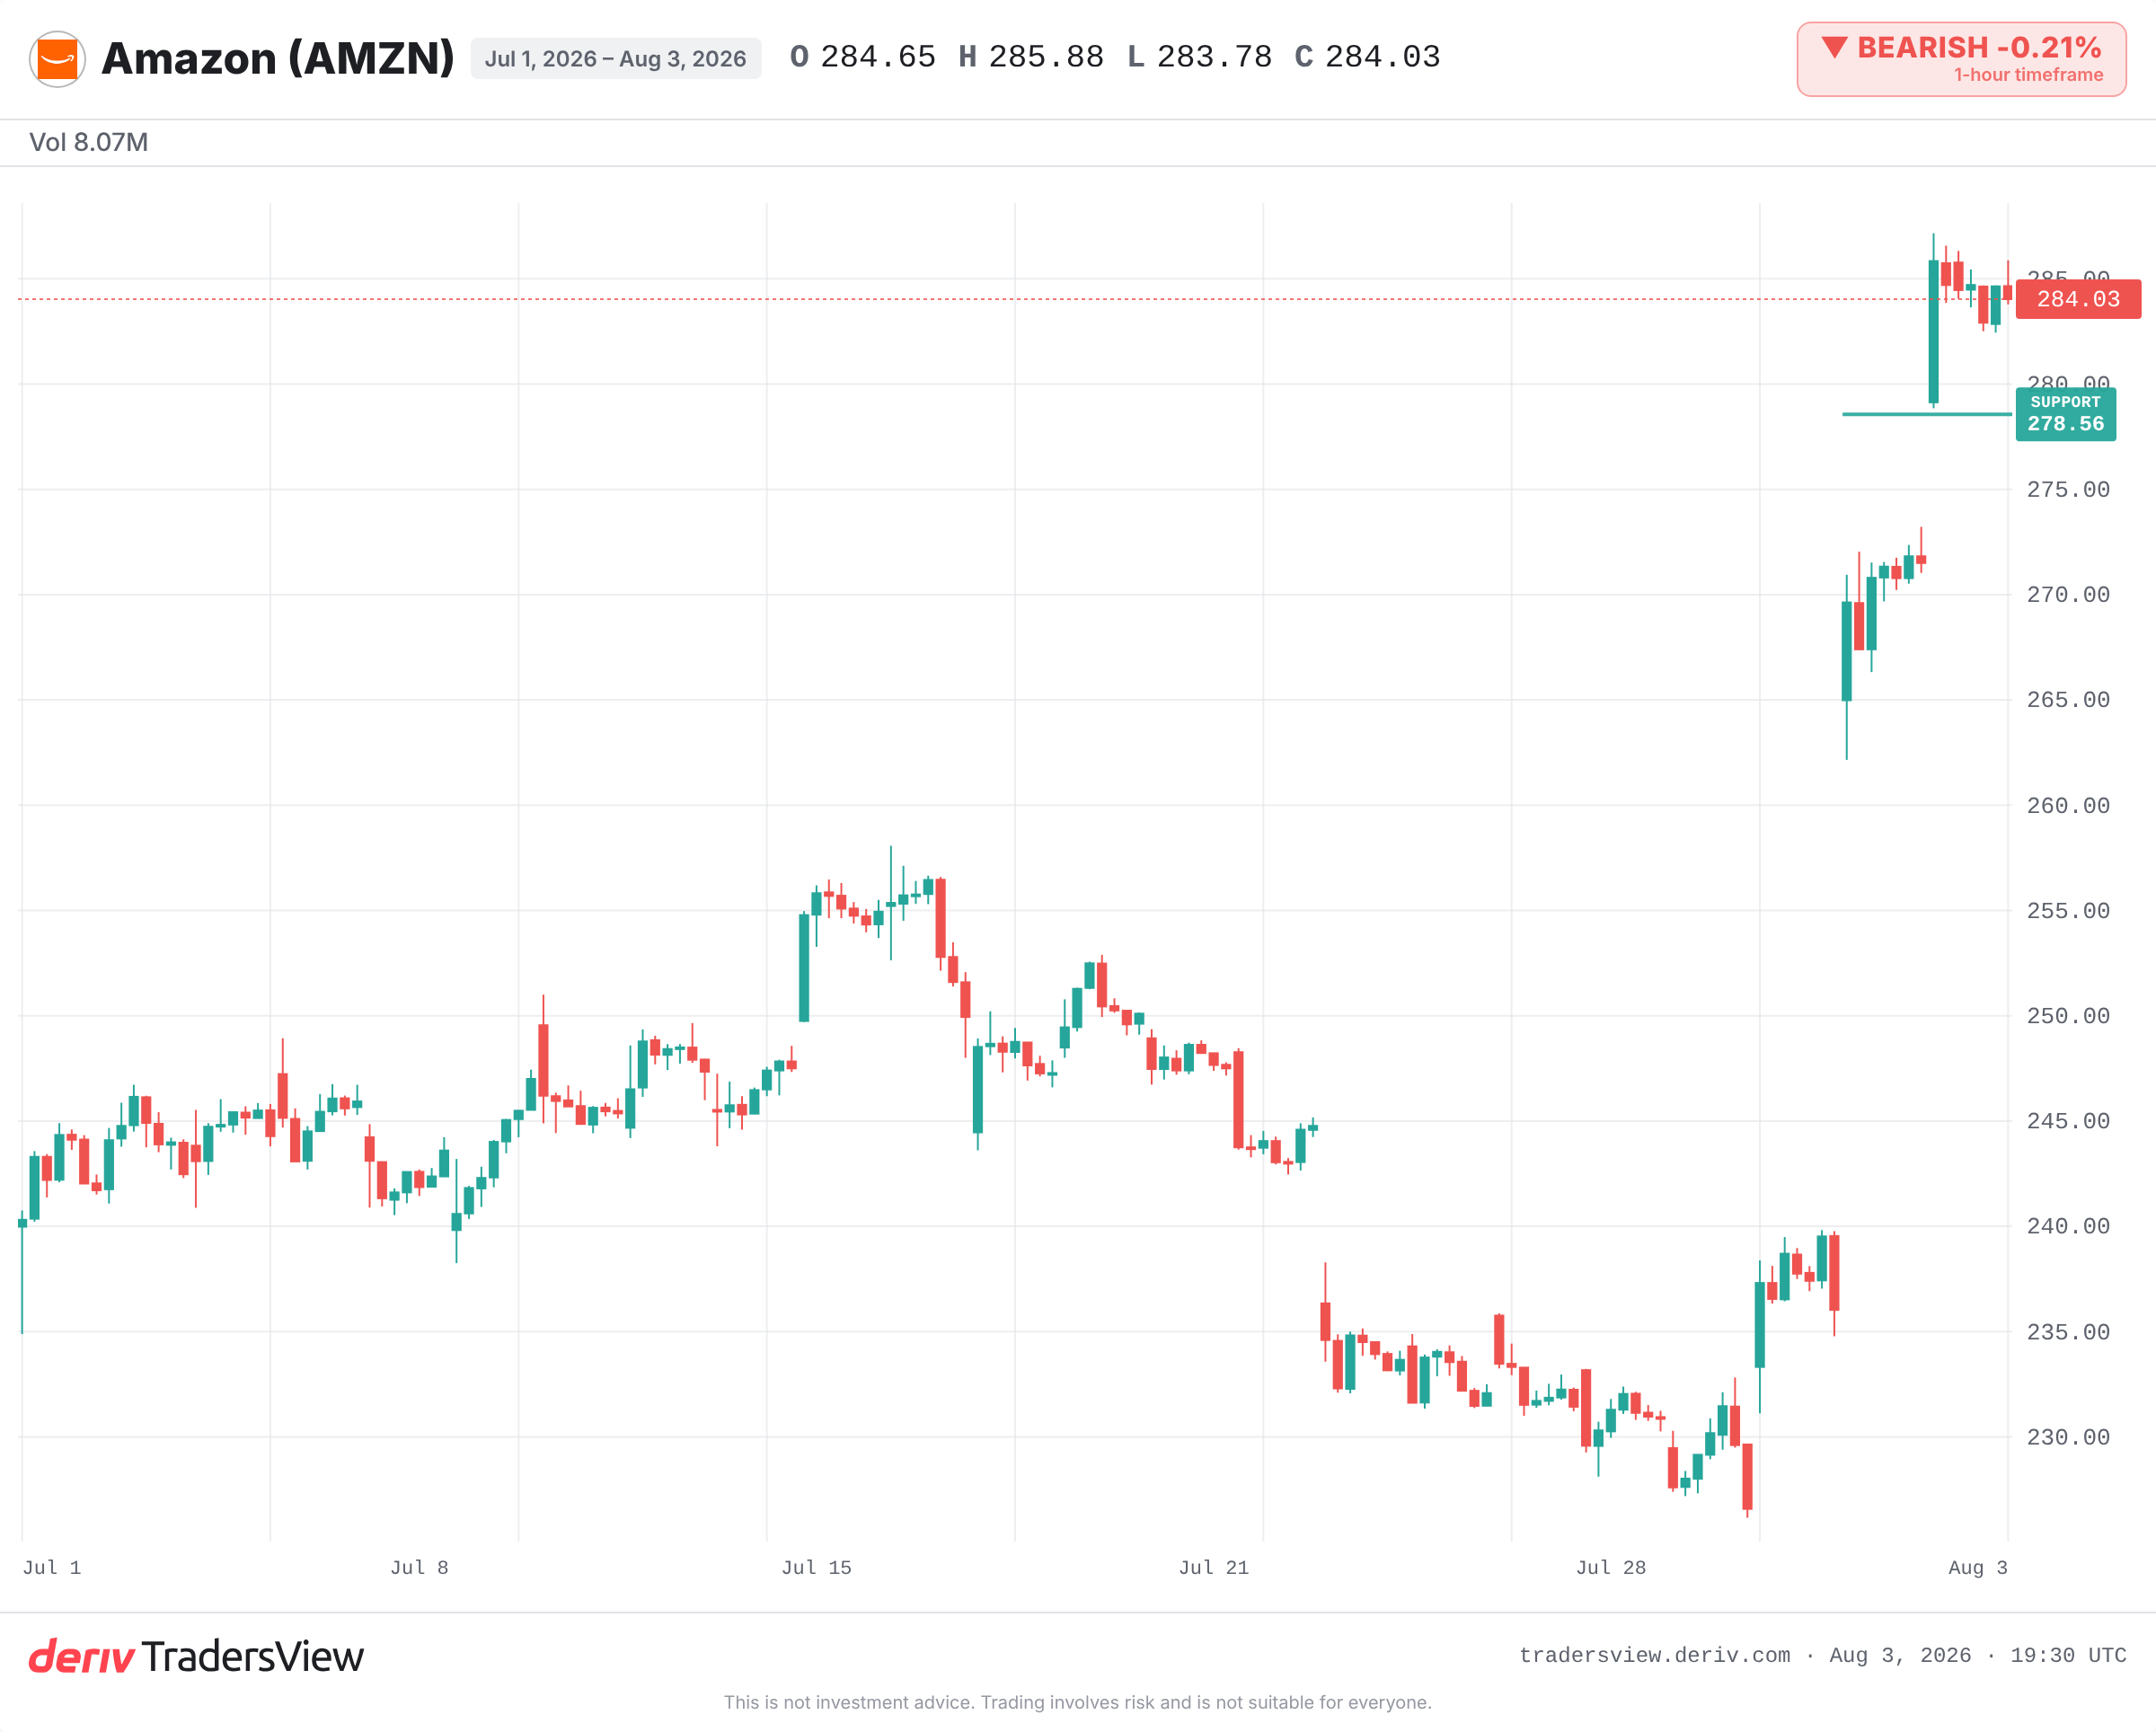
Amazon 目前正在裁减约 16,000 个职位,自 2025 年 10 月以来累计裁减约 30,000 个职位。与此同时,该公司预计 2026 年的资本支出将接近 2,200 亿美元,其中大部分投向 AI 与数据中心。市场将此解读为进攻性举措,而非防御性举措。股价随之突破此前的历史最高点。
为何裁员与加大支出可以并存
人们的直觉很简单:裁员就意味着公司出了问题。有时确实如此。但在这里,它传递的是另一层信号。
首席执行官 Andy Jassy 表示,裁员并非出于财务原因所驱动。他的说法指向的是企业文化与管理层级,而非生存问题。与此同时,公司计划继续在 AI 领域招聘人才。资金正在被转移,而不是被节省。劳动力从运营开支中削减,资本则投入到计算能力中。
更难判断的问题不是一家公司是否在裁员,而是省下来的资金最终流向何处。
分屏图景:同时实现盈利与现金流失
Amazon 最新财报同时展现了两种情况。AWS 拥有大量已签约的待交付订单,产能已售罄,订单排期延伸至 2027 年。这是这场押注的需求端表现。
另一方面则不那么乐观。自由现金流转为负值。随着建设规模加快推进,债务大幅上升。因此,读者面临着一种真实的矛盾:一方面是创纪录的云计算需求和庞大的预售订单,另一方面则是现金生成能力减弱、杠杆率上升。
两种情况都是真实存在的。问题在于,未来几个季度会验证哪一种。
这套策略此前是否行之有效?
此前确实有过类似的先例。2022 年至 2023 年间,Meta 在其自称的“效率年”中裁减了约 21,000 个职位,同时提高了 AI 与数据中心方面的支出。利润率随之扩大,股价在随后一年也有所回升。投资者对这种“以人力换计算力”的做法给予了正面回报。
在 2023 年同一轮云计算周期中,Microsoft、Alphabet 和 Amazon 均提高了 AI 资本支出,同时削减了非 AI 相关职位。云业务增速在 2024 年至 2025 年间重新加快。由于建设成本上升,自由现金流随之受到压缩。
还有一个更久远、不那么光鲜的案例。在 1990 年代末,电信公司在需求尚未到来之前就大举投资光纤网络建设,并称之为“未来布局”。结果,大量产能在随后数年中处于闲置状态。超前于需求的大规模支出,有可能跑在了理应证明其合理性的营收之前。
何种情况会让资金重新配置变成一场失败的赌注
Jassy 的论点建立在长期资产之上。他认为,数据中心的变现周期可长达 30 年以上,而庞大的已签约订单积压能够降低这笔支出的风险。只要 AWS 的业务增长能持续填满这些产能,这笔账就算得通。
但如果情况并非如此,局面就会反转。已承诺的资本支出将变成固定成本,压在一张杠杆率更高的资产负债表上。到那时,资金重新配置就更像是一场必须按计划兑现回报的赌注。
就目前来看,证据更倾向于支持“进攻性举措”这一判断,因为需求和订单积压都是真实存在的。但这仍是存在风险的资本投入,而现金流数据正是预警信号。需要关注的是:AWS 的增长态势、负自由现金流是否会出现逆转,以及裁员是否会从运营部门蔓延至创收部门。最后这一点一旦发生,将彻底改变整个故事的走向。
常见问题
并非总是如此。裁员确实可能预示着困境,但也可能是为新的优先事项释放资金。更关键的判断标准,是这笔节省下来的资金被重新投向了何处。当一家公司同时裁员并增加支出时,这种裁员往往是一种资金重新配置,而不是为求生存而采取的举措。
资本支出(capex)是公司用于购置数据中心、设备等长期资产的资金。大规模的 AI 资本支出可以支撑未来增长,但在建设期间,也会对自由现金流造成压力,并可能推高债务水平。
在建设阶段,快速增长的公司在基础设施上的支出可能超过其产生的现金。折旧和建设成本的上升往往早于最终能证明其合理性的营收,这会在一段时间内导致自由现金流下降甚至转负。
订单积压是指服务提供商尚未履行的已签约客户合同的总价值。庞大的云业务订单积压表明需求已经得到保障,只要这些需求能按计划转化为营收,这有助于证明前期大规模产能投入的合理性。