
Việc đốt tiền của Tesla là bước đệm cho lợi nhuận hay là cái bẫy?
Một công ty chi nhiều tiền mặt hơn số tiền kiếm được không hẳn là đang gặp khó khăn. Đôi khi, họ đang đầu tư mạnh mẽ cho tương lai. Nhiệm vụ của Thị trường là phân biệt
Nhóm biên tập Deriv · 23 tháng 7, 2026 · 4 phút đọc

Một công ty chi nhiều tiền mặt hơn số tiền kiếm được không hẳn là đang gặp khó khăn. Đôi khi, họ đang đầu tư mạnh mẽ cho tương lai. Nhiệm vụ của Thị trường là phân biệt hai trường hợp này, và Tesla chính là ví dụ thực tế đang diễn ra.
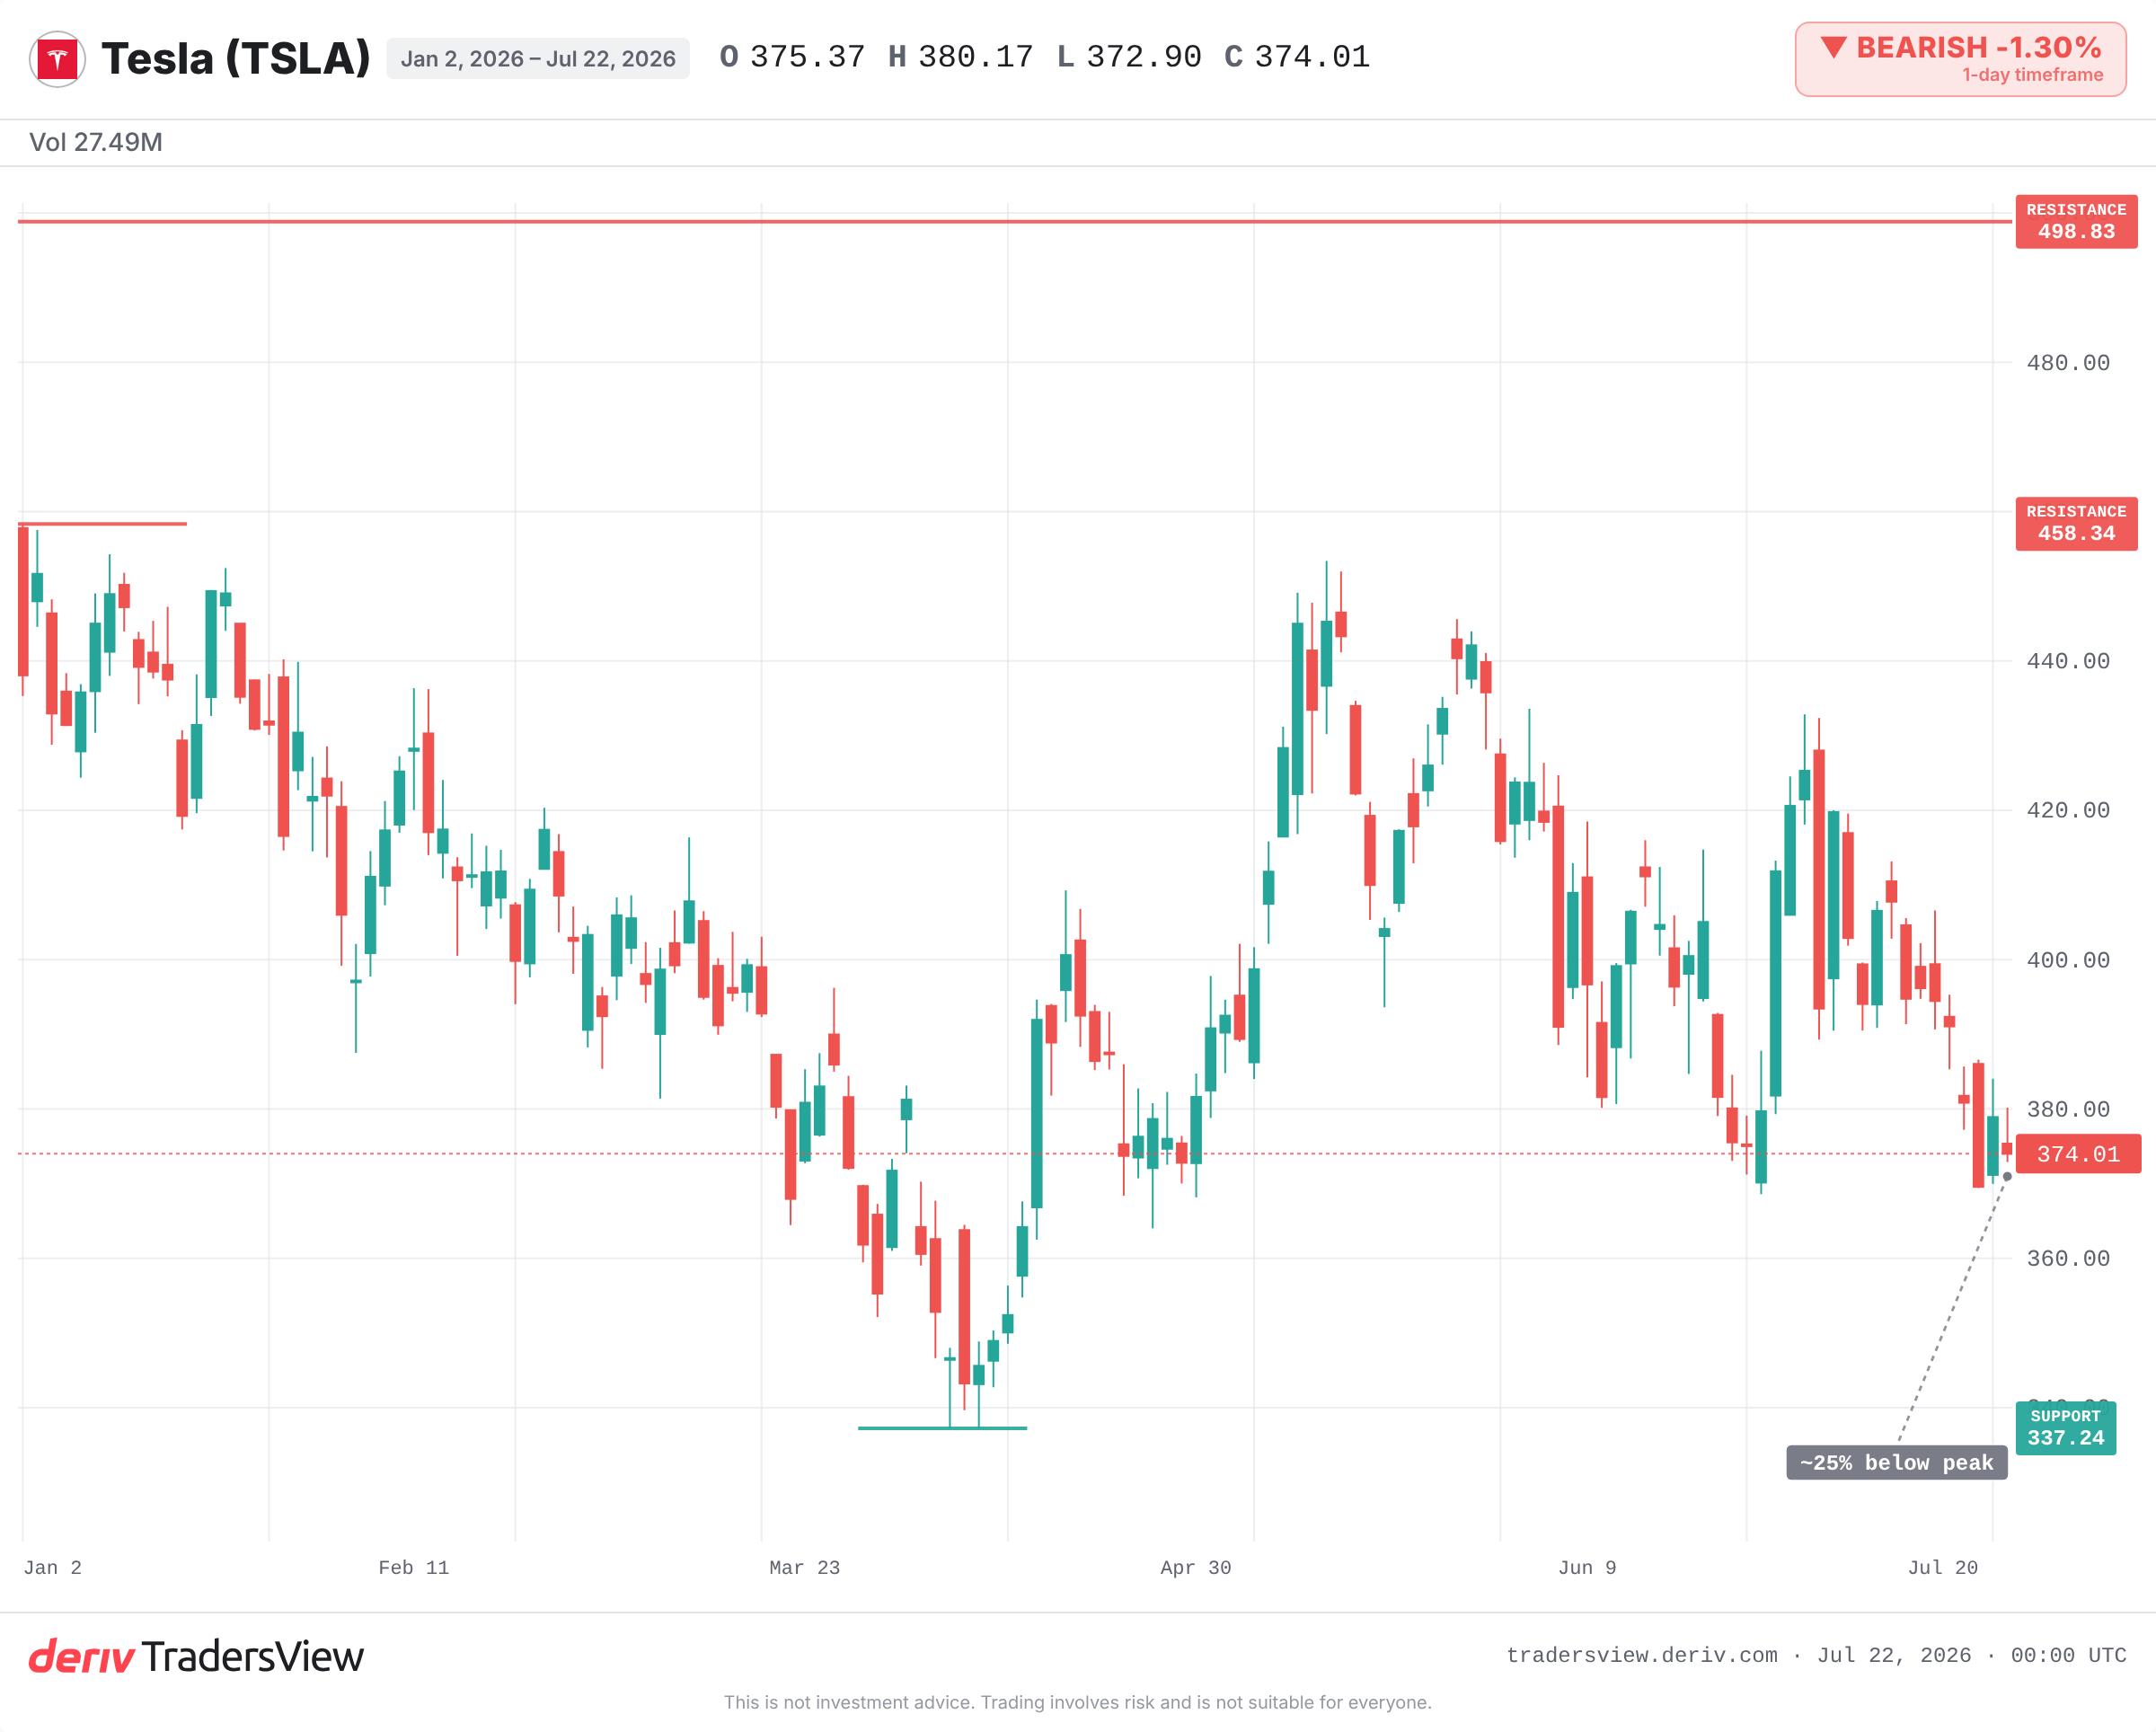
Tesla vừa công bố dòng tiền tự do âm lần đầu tiên trong hơn hai năm. Chi tiêu vốn cho AI, robotaxi và robot Optimus đã vượt quá doanh thu mà doanh nghiệp tạo ra. Cổ phiếu đang giao dịch ở mức thấp hơn khoảng một phần tư so với mức đỉnh năm 2025. Câu hỏi ẩn sau tiêu đề này rất đơn giản: liệu việc đốt tiền này là bước đệm cho lợi nhuận tương lai, hay là dấu hiệu cảnh báo?
Dòng tiền tự do thực sự nói lên điều gì
Dòng tiền tự do là số tiền còn lại sau khi công ty chi trả cho việc vận hành và mở rộng. Lợi nhuận có thể trông có vẻ tốt trong khi tiền mặt đang dần cạn kiệt. Chính sự khác biệt này khiến dòng tiền tự do thường quan trọng hơn con số lợi nhuận được công bố.
Khi dòng tiền tự do trở thành âm, công ty đang chi tiêu nhanh hơn số tiền kiếm được. Điều đó có thể là dấu hiệu khó khăn. Nhưng cũng có thể là một quyết định đầu tư có chủ đích, dồn vốn trước. Con số này đơn thuần không cho bạn biết đâu là trường hợp đúng.
Vì sao chi tiêu mạnh có thể là đầu tư, không phải cảnh báo
Tesla đã từng làm điều này trước đây. Vào năm 2017 và 2018, họ đã đốt tiền mặt trong quá trình đẩy mạnh sản xuất Model 3. Tỷ lệ bán khống lúc đó rất cao và có nhiều lời đồn về khả năng phá sản. Sau đó, dòng tiền tự do chuyển sang dương và cổ phiếu tăng trưởng mạnh trong nhiều năm.
Quan điểm tích cực hiện tại cũng tương tự. Ban lãnh đạo đã định hình mức chi tiêu hiện tại là đầu tư vào tự động hóa và robot, với dự báo chi tiêu vốn sẽ giảm trở lại vào năm 2027. Số dư tiền mặt vẫn còn lớn và chỉ giảm nhẹ. Nếu lộ trình robotaxi và tự lái hoàn toàn thành công, việc đốt tiền hiện tại sẽ giống như năm 2018 khi nhìn lại.
Khi chi tiêu mạnh lại phá hủy giá trị
Phía bên kia cũng có tiền lệ lịch sử. Trong giai đoạn bùng nổ viễn thông và dot-com cuối những năm 1990, các công ty đã đổ vốn khổng lồ vào hạ tầng trước khi nhu cầu thực sự xuất hiện. Họ tin chắc rằng mình đang xây dựng tương lai. Nhưng thực tế, họ lại tạo ra năng lực dư thừa, lợi nhuận thu về yếu kém và chịu những đợt sụt giảm sâu.
Đó chính là rủi ro của bất kỳ đợt tăng chi tiêu vốn nào: chi tiêu đón đầu nhu cầu nhưng nhu cầu đó không bao giờ xuất hiện. Cùng một hành động đốt tiền mặt có thể là bước đệm hoặc là cái bẫy. Sự khác biệt sẽ thể hiện rõ sau này, ở việc doanh thu và biên lợi nhuận có tăng lên khi chi tiêu giảm dần hay không.
Cách phân biệt từ bây giờ
Bạn không thể kết luận điều này chỉ dựa vào một quý. Hãy theo dõi một chuỗi bằng chứng qua các báo cáo tiếp theo:
- Xu hướng chi tiêu vốn. Liệu chi tiêu có tiếp tục tăng trong nửa cuối năm 2026, hay sẽ bắt đầu giảm dần hướng tới dự báo năm 2027?
- Số dư tiền mặt. Mức giảm nhẹ là có thể chấp nhận được. Nhưng mức giảm nhanh thì không.
- Chứng minh các khoản đầu tư đang hiệu quả. Các thành phố robotaxi mới và tiến triển rõ ràng của FSD sẽ chứng minh cho khoản chi tiêu này. Sự im lặng thì không.
- Hoạt động kinh doanh cốt lõi. Biên lợi nhuận gộp của mảng ô tô và số lượng xe giao phải tiếp tục đủ để tài trợ cho tham vọng này.
Trên biểu đồ, mức thấp nhất từ đầu năm đến nay gần 337 đánh dấu mức sàn mà các nhà giao dịch đang theo dõi, với mức đỉnh năm nay gần 458 là mức trần. Biến động hàng ngày thông thường của cổ phiếu này khá lớn, vì vậy những biến động trong một ngày đơn lẻ không nói lên nhiều điều về câu hỏi dài hạn.
Bằng chứng nghiêng về đâu
Cách hiểu dễ thấy nhất—một cỗ máy tạo tiền bỗng nhiên lại đốt tiền—là điều đáng lo ngại. Nhưng cách hiểu thuyết phục hơn là đây là một khoản đầu tư có kế hoạch, dồn vốn trước, với lượng tiền mặt dự trữ lớn vẫn còn nguyên vẹn và chi tiêu vốn dự kiến sẽ giảm. Điều này nghiêng về hướng đầu tư hơn là khó khăn. Nhưng đó chỉ là một xu hướng, không phải là kết luận cuối cùng.
Bằng chứng nằm ở những gì diễn ra tiếp theo. Nếu biên lợi nhuận và số lượng xe giao ổn định khi chi tiêu giảm dần và dòng tiền tự do trở lại dương, thì sự so sánh với năm 2018 là hợp lý. Nếu chi tiêu vốn tiếp tục tăng trong khi các mốc quan trọng về tự động hóa bị trì hoãn, thì sự so sánh với thời kỳ dot-com sẽ phù hợp hơn. Hãy theo dõi tiền mặt, không phải những ồn ào xung quanh.
Câu hỏi thường gặp
Không. Điều này có thể là dấu hiệu khó khăn, nhưng cũng có thể phản ánh một khoản đầu tư có chủ đích, dồn vốn trước cho sự tăng trưởng trong tương lai. Bối cảnh, đặc biệt là lý do chi tiêu tiền mặt và lượng tiền mặt còn lại, sẽ quyết định trường hợp nào đúng.
Lợi nhuận là một chỉ số kế toán có thể trông có vẻ tốt trong khi tiền mặt đang rời khỏi doanh nghiệp. Dòng tiền tự do là số tiền mặt thực tế còn lại sau khi vận hành và mở rộng công ty, vì vậy nó có thể chuyển sang âm ngay cả khi lợi nhuận được công bố là dương.
Capex, hay chi tiêu vốn, là số tiền được chi cho các tài sản dài hạn như nhà máy, thiết bị và công nghệ. Sự gia tăng chi tiêu vốn trực tiếp làm giảm dòng tiền tự do vì số tiền đó được chi ra trước khi tạo ra lợi nhuận.
Trước quý gần đây này, giai đoạn dòng tiền tự do âm kéo dài gần nhất của Tesla là vào khoảng năm 2017 đến 2018, trong quá trình đẩy mạnh sản xuất Model 3. Sau đó, dòng tiền đã chuyển sang dương khi sản lượng được mở rộng.