
Tấm séc 5 triệu USD đã cứu Nvidia khỏi phá sản
Nvidia chỉ còn 30 ngày trước khi phá sản vào năm 1995 trước khi một tấm séc 5 triệu USD cứu công ty này. Bài học từ cuộc giải cứu đó về các quyết định mạo hiểm sớm, tỷ lệ cơ bản và sự bất cân xứng.
Nhóm biên tập Deriv · 22 tháng 7, 2026 · 3 phút đọc

Toàn bộ quỹ đạo phát triển của Nvidia phụ thuộc vào một quyết định mạo hiểm sớm được đưa ra khi công ty chỉ còn 30 ngày trước khi cạn tiền.Vào năm 1995, một tấm séc 5 triệu USD từ Sega đã giữ cho nhà sản xuất chip gần phá sản này tồn tại. Công ty đó hiện đang giao dịch gần mức cao kỷ lục, với giá trị khoảng 5 nghìn tỷ USD. Bài học ở đây không phải là Nvidia hiện đang rất lớn. Mà là lợi nhuận lớn nhất đến từ việc đặt cược vào điều gì đó trước khi tương lai của nó trở nên rõ ràng.
Quyết định mạo hiểm đã cứu Nvidia trước khi ai cũng biết đến tên tuổi của công ty này
Vào giữa những năm 1990, Nvidia chỉ còn khoảng 30 ngày tiền mặt. Sau đó, Sega đã đầu tư 5 triệu USD. Jensen Huang đã nói thẳng: "Nếu không có những gì Sega đã làm cho Nvidia, Nvidia sẽ không tồn tại đến ngày hôm nay."
Tại thời điểm đó, không ai có thể thấy được kết quả. Kiến trúc chip chưa được chứng minh. Công ty chỉ còn cách sụp đổ một kỳ lương. Số tiền đầu tư nhỏ chính xác là vì kết quả không chắc chắn. Đó chính là điểm mấu chốt.
Vì sao lợi nhuận lớn nhất đến trước khi câu chuyện trở nên rõ ràng
Các quyết định mạo hiểm giai đoạn đầu tuân theo quy luật lũy thừa. Hầu hết đều thất bại. Một số ít mang lại lợi nhuận gấp nhiều lần số tiền đầu tư. Những người thắng cuộc chỉ có vẻ như tất yếu khi nhìn lại.
Đây chính là sự bất cân xứng khiến việc đầu tư giai đoạn đầu phát huy hiệu quả. Số tiền đầu tư nhỏ giới hạn mức rủi ro tối đa của bạn. Trong khi lợi nhuận, nếu sự sống còn chuyển thành sự thống trị, lại không có giới hạn. Sega đã chấp nhận rủi ro 5 triệu USD. Công ty mà họ hỗ trợ đã phát triển thành một trong những công ty có giá trị nhất trên thế giới.
Mô hình tương tự đang diễn ra với Nvidia, nhưng lần này Nvidia là người mua, không phải người được giải cứu. Nvidia đã công bố nắm giữ 9,3% cổ phần tại Nebius, một vị thế sớm trong một công ty mà tương lai vẫn chưa được định hình. Từ bên được giải cứu đến bên giải cứu, cơ chế vẫn giống nhau.
Cái bẫy ẩn giấu trong phiên bản truyền cảm hứng
Cách hiểu hấp dẫn là: tìm ra Nvidia tiếp theo từ sớm và bạn sẽ thắng. Cách hiểu đó tự thân đã nguy hiểm.
Thiên kiến sống sót che giấu tỷ lệ cơ bản. Với mỗi trường hợp Sega-Nvidia, có vô số quyết định mạo hiểm sớm khác đã đổ vào các công ty âm thầm chết đi. Bạn không bao giờ nghe thấy tên của họ. Sự im lặng đó khiến những người thắng cuộc trông giống như kỹ năng hơn là một trò xổ số với tỷ lệ tốt.
Bài học chỉ đúng khi được kết hợp với tỷ lệ cơ bản: hầu hết các quyết định mạo hiểm sớm đều thất bại. Cách tiếp cận đúng đắn không phải là "chọn ra người thắng cuộc". Mà là "định mức số tiền đầu tư sao cho những thất bại không thể hủy hoại bạn, và để một thành công bù đắp cho phần còn lại".
Điều gì sẽ xác nhận cách hiểu lạc quan
Lợi thế của riêng Nvidia đang chịu áp lực. Apple đã giành lại vị trí cổ phiếu có giá trị nhất thế giới, và khoảng cách này được dự đoán sẽ càng rộng hơn. Danh sách người mua tại Trung Quốc đang thu hẹp lại, điều này đe dọa đến nhu cầu.
Vậy nên bài kiểm tra này đang diễn ra thực sự. Nếu cổ phần tại Nebius và các vị thế sớm tương tự khác tăng trưởng kép theo cách mà quyết định mạo hiểm của Sega đã làm, thì cách tiếp cận lạc quan sẽ chứng minh được giá trị của nó. Nếu chúng chững lại, chúng sẽ trở thành lời nhắc nhở rằng ngay cả những quyết định mạo hiểm sớm của một gã khổng lồ cũng phần lớn thất bại.
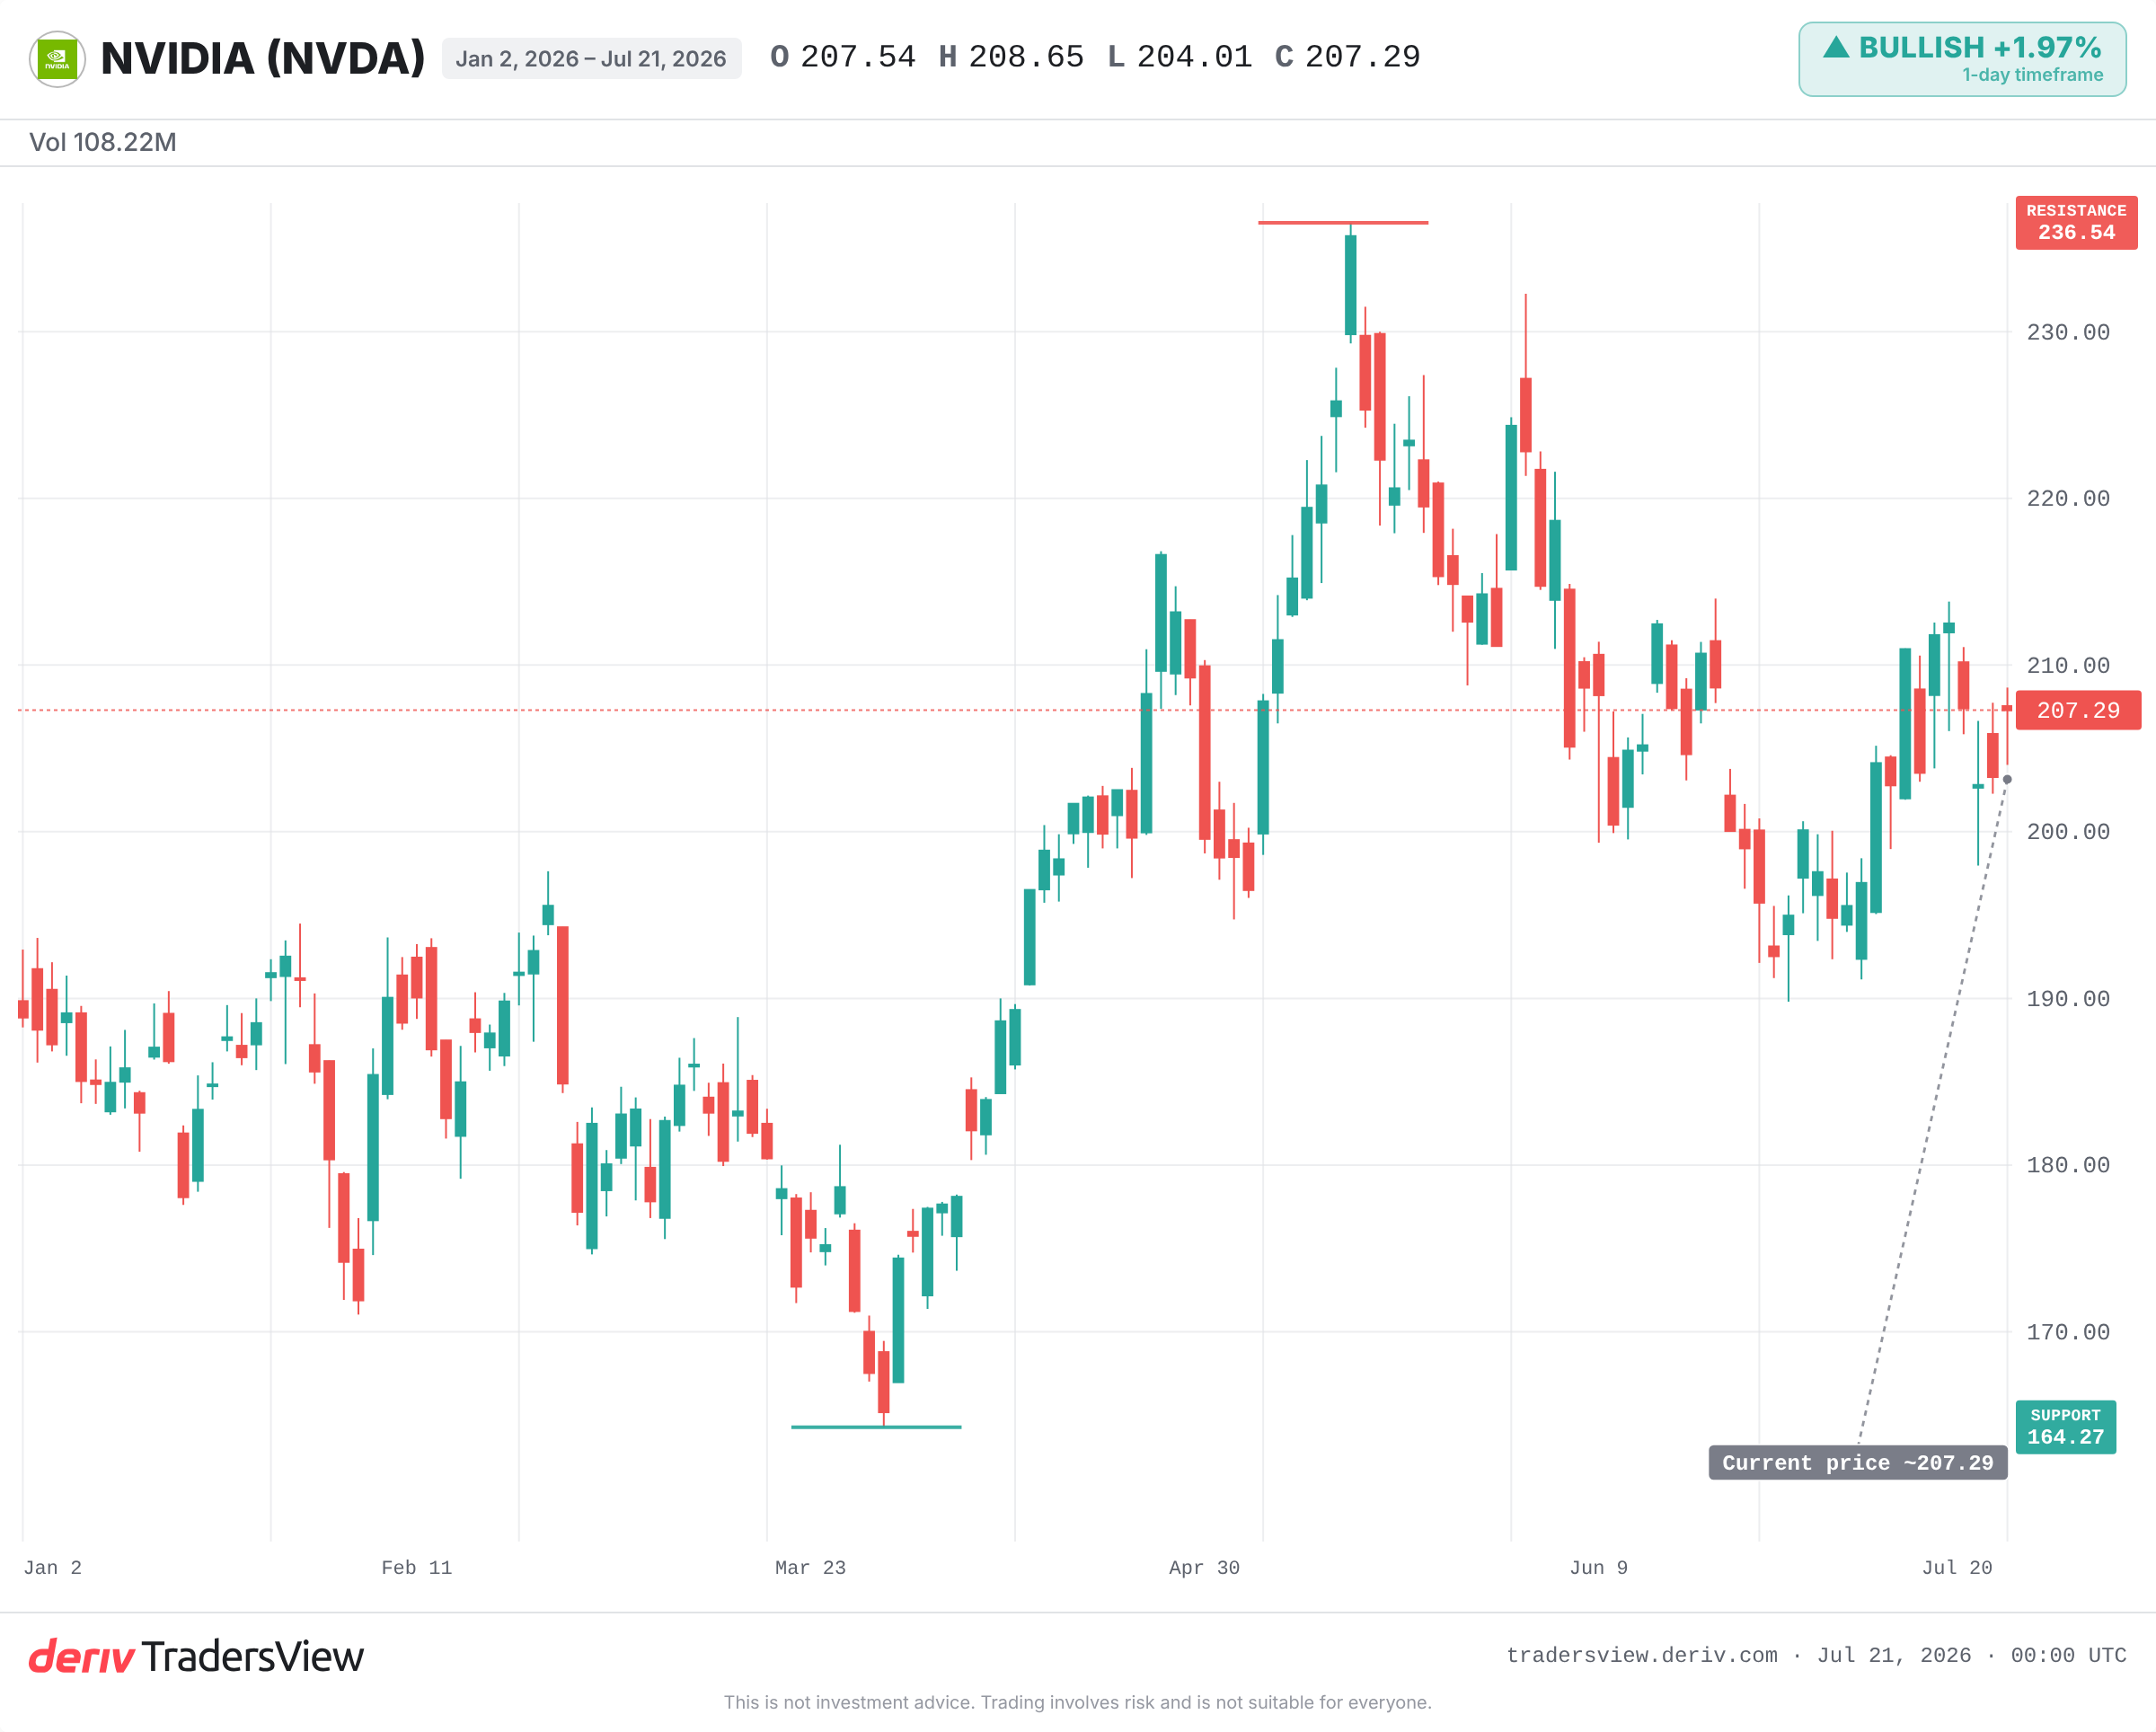
Bằng chứng nghiêng về một hướng: sự bất cân xứng giai đoạn đầu là có thật, nhưng nó tưởng thưởng cho những người có kỷ luật, không phải những người đầy hy vọng. Điều cần theo dõi là liệu Nvidia có giữ được mức gần cao kỷ lục hay bị từ chối tại đó, liệu các cổ phần sớm của công ty này có tăng giá trị hay không, và liệu bất kỳ sự chậm lại rộng khắp trong chi tiêu cho AI có làm thu hẹp mức định giá khiến tất cả những điều này trông có vẻ dễ dàng như vậy không.
Câu hỏi thường gặp
Sega đã đầu tư 5 triệu USD vào Nvidia năm 1995. Jensen Huang từng nói rằng vào thời điểm đó công ty chỉ còn khoảng 30 ngày tiền mặt và sẽ không còn tồn tại đến ngày nay nếu không có khoản đầu tư này.
Thiên kiến sống sót là xu hướng chỉ nghiên cứu các công ty hoặc quyết định mạo hiểm đã thành công, trong khi bỏ qua nhiều trường hợp thất bại. Điều này khiến những người thắng cuộc sớm trông giống như có kỹ năng, trong khi bức tranh toàn cảnh thực tế lại có tỷ lệ thất bại cao.
Hầu hết các quyết định mạo hiểm sớm mang lại lợi nhuận ít hoặc không có gì, trong khi một số ít mang lại lợi nhuận gấp nhiều lần số tiền đầu tư. Một thành công lớn duy nhất có thể vượt trội hơn nhiều thất bại, vì vậy toàn bộ danh mục đầu tư phụ thuộc vào người thắng cuộc hiếm hoi đó.
Không. Apple đã giành lại vị trí cổ phiếu có giá trị nhất thế giới, và khoảng cách này được dự đoán sẽ càng rộng hơn. Nvidia cũng đang đối mặt với danh sách người mua đang thu hẹp lại tại Trung Quốc.
Nvidia đã công bố nắm giữ 9,3% cổ phần sở hữu tại Nebius. Đây là một vị thế sớm với kết quả cuối cùng chưa rõ ràng, phản ánh kiểu quyết định mạo hiểm đã từng cứu chính Nvidia.