
Microsoft thắng và thua cùng một khoản đầu tư AI trong một quý
Microsoft ghi nhận khoản lãi AI 3,2 tỷ USD và khoản giảm giá trị AI trong cùng một quý. Vì sao "đây có phải là cổ phiếu AI không?" là câu hỏi sai, và nên hỏi gì thay vào đó.
Nhóm biên tập Deriv · 30 tháng 7, 2026 · 4 phút đọc

Microsoft ghi nhận khoản lãi 3,2 tỷ USD từ một khoản đầu tư AI và khoản lỗ từ một khoản đầu tư khác trong cùng ba tháng. Sự phân hóa đó chính là toàn bộ bài học: việc hỏi liệu một công ty có mức độ tiếp xúc với AI hay không hầu như không cho bạn biết điều gì.
Trong quý tài chính thứ tư, Microsoft đã tăng giá trị cổ phần tại Anthropic lên 3,2 tỷ USD và giảm giá trị cổ phần tại OpenAI khoảng 600 triệu USD. Cùng một chủ đề, cùng một công ty, cùng một quý, nhưng kết quả hoàn toàn đối lập. Câu hỏi hữu ích không bao giờ là "đây có phải là cổ phiếu AI không?" mà phải là "khoản đầu tư AI nào đang hiệu quả, và khoản nào đang thua lỗ?"
Vì sao một khoản đầu tư AI có thể thắng trong khi khoản khác lại thua
Một chủ đề không phải là một giao dịch đơn lẻ. "AI" trong một công ty có thể tách thành nhiều vị thế riêng biệt, và chúng không di chuyển cùng nhau.
Microsoft nắm giữ cổ phần tại cả Anthropic và OpenAI, hai trong số những nhà phát triển mô hình AI hàng đầu. Trong quý này, công tác hạch toán đã tăng giá trị một khoản và giảm giá trị khoản còn lại. Khoản lãi từ Anthropic gần như tương đương với toàn bộ khoản lãi từ OpenAI trong cả năm. Sở hữu "AI" thông qua Microsoft đồng nghĩa với việc nắm giữ cả một khoản thắng và một khoản thua cùng lúc, và mức độ tiếp xúc tổng thể đã che giấu cả hai điều này.
Doanh thu kỷ lục và chi tiêu kỷ lục, cổ phiếu vẫn dưới mức đỉnh
Phần còn lại của báo cáo rất tích cực. Microsoft đã kết thúc một năm tài chính kỷ lục, với doanh thu từ dịch vụ cloud vượt mốc 100 tỷ USD hàng năm lần đầu tiên và mảng cloud tăng trưởng nhanh.
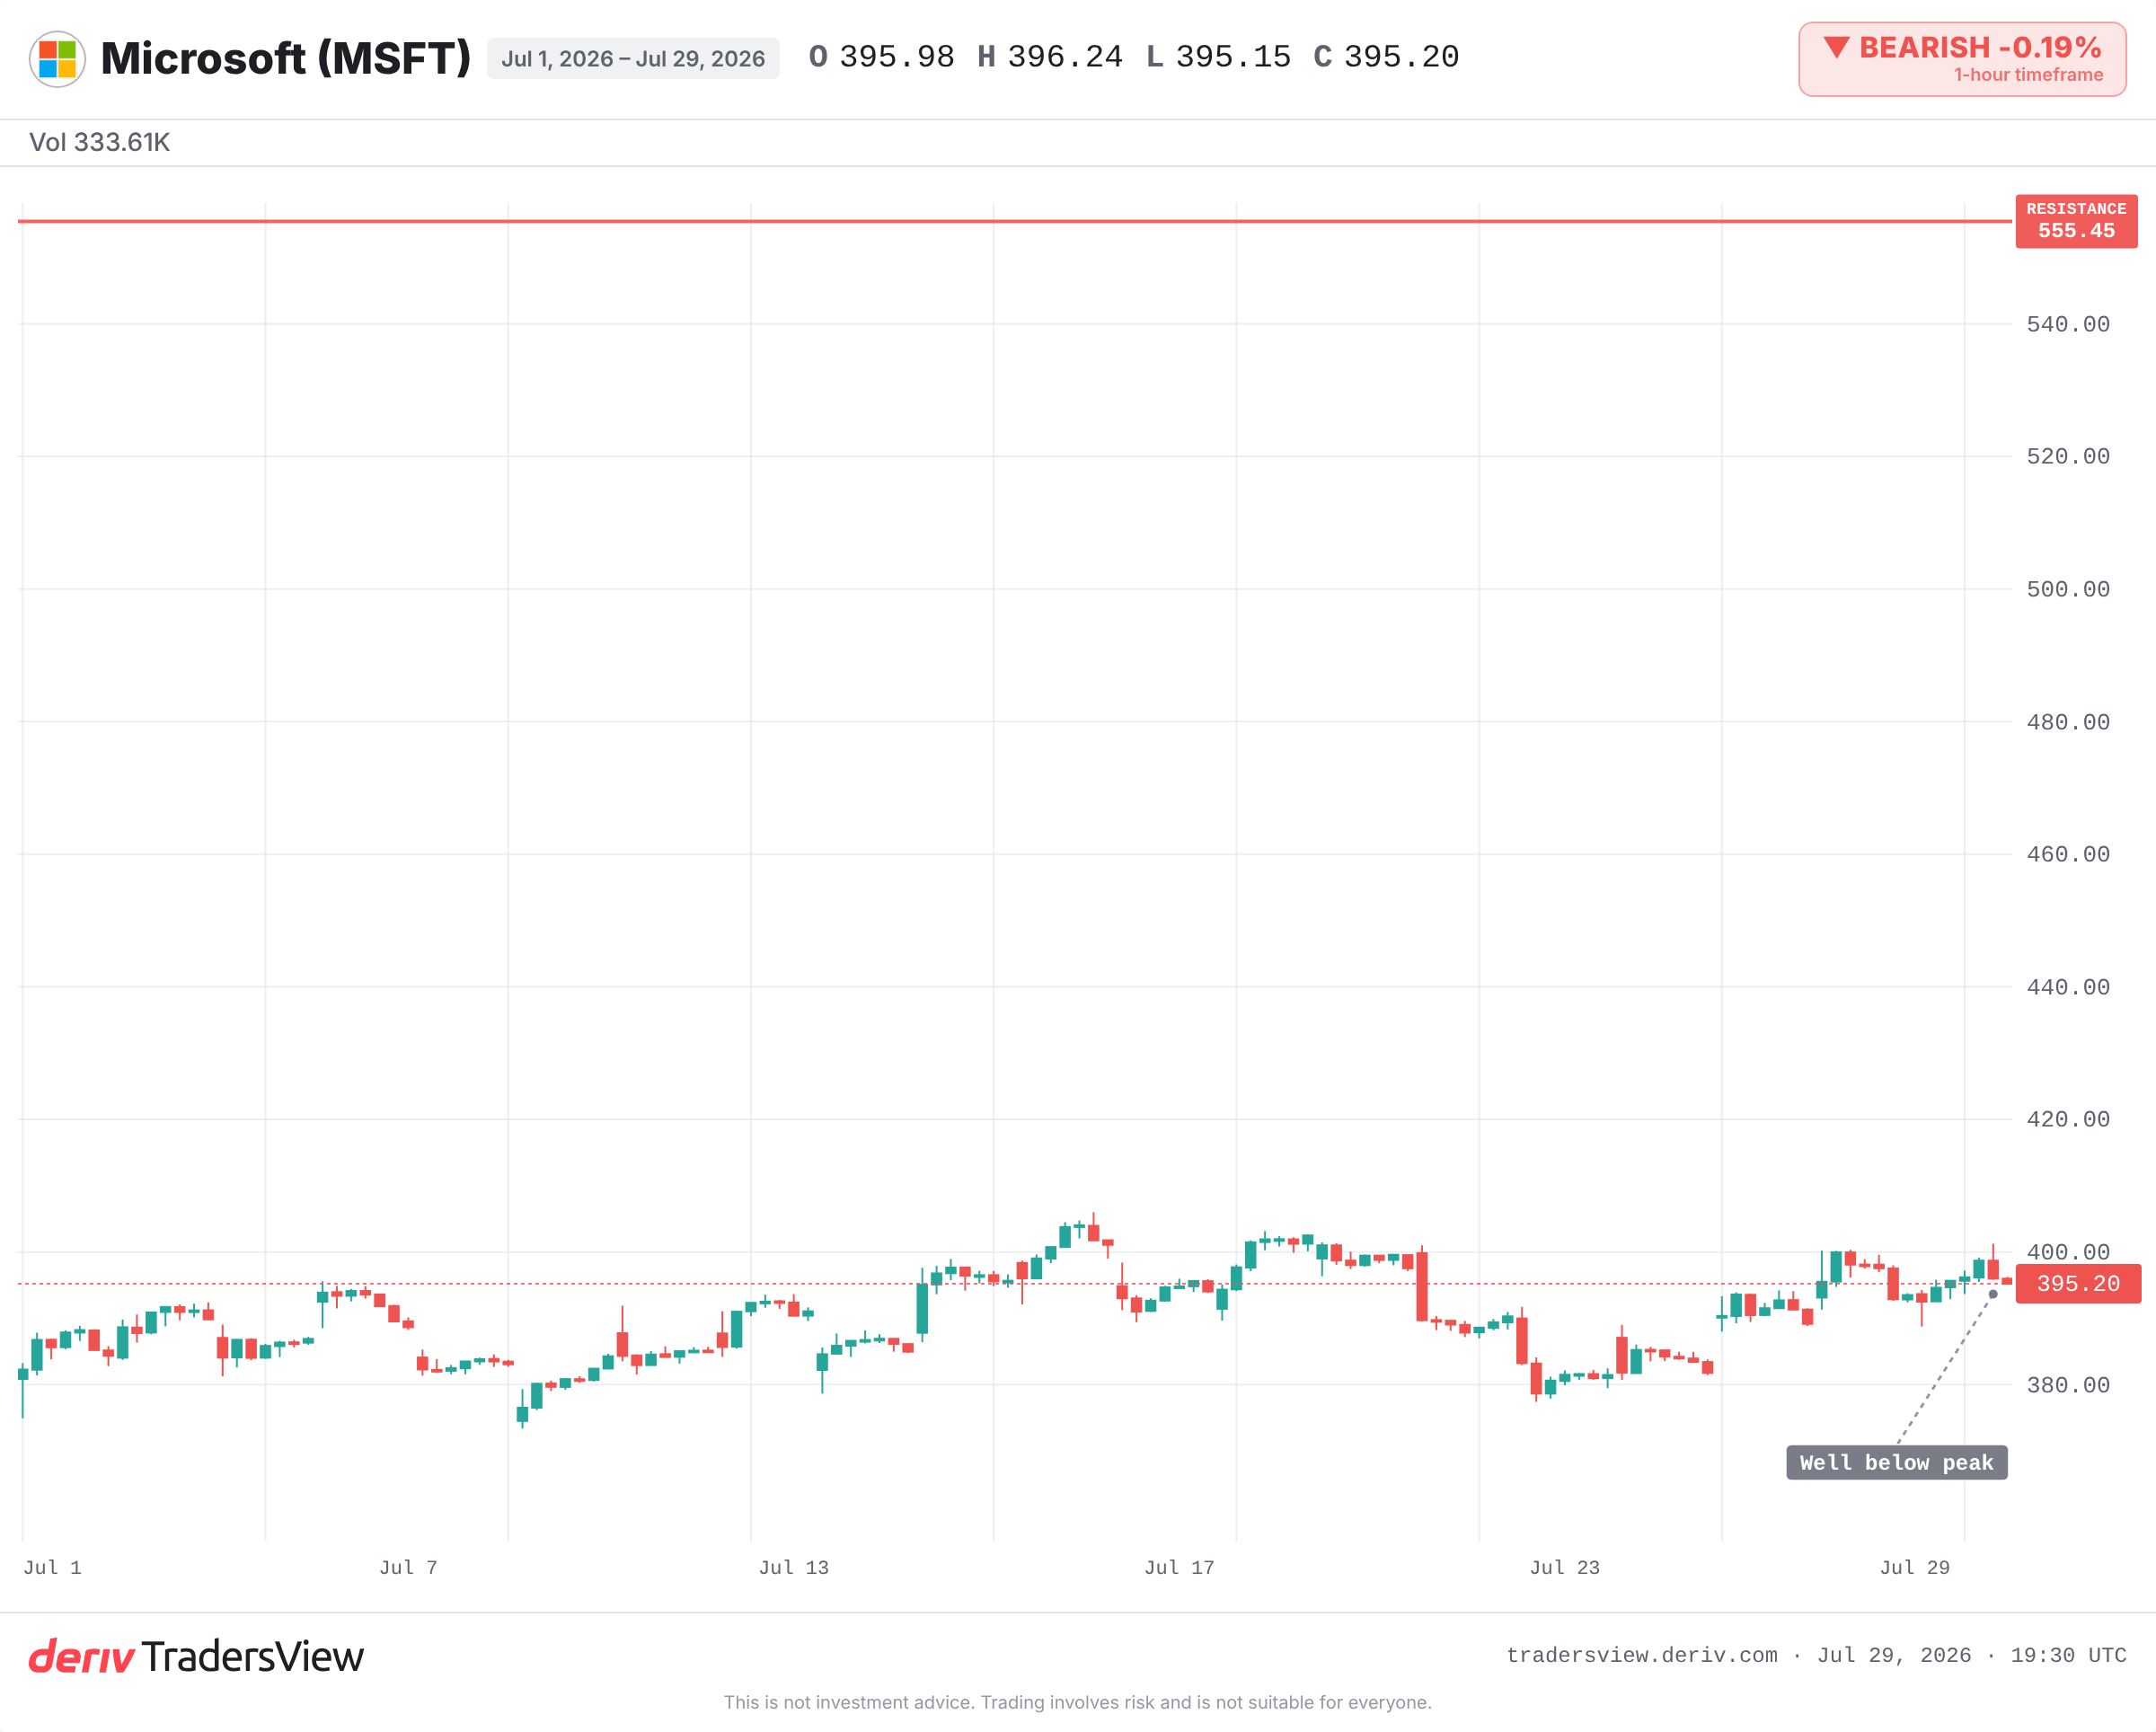
Tuy nhiên, cổ phiếu vẫn giao dịch thấp hơn nhiều so với mức cao nhất mọi thời đại trước đó. Lý do nằm ngay bên cạnh tin tốt: chi tiêu vốn tăng khoảng 70% so với cùng kỳ năm trước, với mức dự kiến còn cao hơn nữa cho năm tới. Thị trường đang cân nhắc liệu khoản chi tiêu đó có chuyển hóa thành doanh thu bền vững hay chỉ là một cuộc đua chi tiêu tốn kém. Mức tăng trưởng mạnh trên bề mặt không giải quyết được câu hỏi này.
Mô hình đã cũ, chỉ chủ đề là mới
Các khoản đầu tư phân hóa trong một công ty không phải là điều mới.
- Trong những năm 2000, Google và Yahoo đều thuộc lĩnh vực "tìm kiếm". Một hướng thực thi đã tăng trưởng bền vững, hướng còn lại thì mờ nhạt dần. Việc sở hữu chủ đề nói chung vẫn có thể khiến bạn thua lỗ nếu chọn sai con ngựa đua.
- Trong những năm 2010, Amazon vận hành cả mảng bán lẻ biên lợi nhuận thấp và mảng cloud biên lợi nhuận cao dưới một công ty. Thị trường liên tục định giá sai nửa còn lại. Mảng nhỏ hơn, ít được chú ý hơn lại là yếu tố thúc đẩy cổ phiếu.
- Trong năm 2022 và 2023, mảng quảng cáo chủ lực của Meta và mảng metaverse đang thua lỗ đã kéo cổ phiếu theo hai hướng ngược nhau trong cùng các báo cáo.
Mỗi lần như vậy, phần thưởng đều thuộc về người nhìn sâu vào bên trong thay vì chỉ nhìn vào cái nhãn dán bên ngoài.
Sự phân hóa này là điểm yếu hay thế mạnh?
Có một luận điểm tích cực thực sự. Việc trải rộng đầu tư trên các công ty dẫn đầu AI chính là cách phòng hộ mà một chủ sở hữu nền tảng mong muốn. Việc sai ở một khoản đầu tư nhưng đúng ở khoản khác là sự đa dạng hóa đang phát huy hiệu quả, không phải thất bại. Khoản tăng giá trị và khoản giảm giá trị cũng là những biến động hạch toán không bằng tiền mặt, vì vậy các chỉ số của một quý đơn lẻ nói lên rất ít về các hoạt động kinh doanh cốt lõi.
Quan điểm đó vẫn đúng nếu mảng cloud tiếp tục tăng trưởng bền vững và khoản chi tiêu lớn chuyển hóa thành doanh thu lâu dài. Quan điểm đó sẽ sụp đổ nếu chi tiêu vượt quá những gì các sản phẩm AI mang lại, và nếu các chỉ số của quý này thực sự báo hiệu sự suy giảm thực chất thay vì chỉ là biến động nhiễu. Chỉ quan sát xu hướng của một quý không chứng minh được điều gì. Quan sát nhiều quý mới có ý nghĩa.
Những điều cần theo dõi từ đây
Các bằng chứng cho thấy nên nhìn nhận Microsoft như một tập hợp các khoản đầu tư AI, không phải một khối thống nhất. Vì vậy, hãy theo dõi từng phần, không chỉ nhìn vào cái nhãn:
- Liệu tăng trưởng mảng cloud và doanh thu AI có theo kịp đà tăng chi tiêu hay không, hoặc biên lợi nhuận có bị thu hẹp khi chi tiêu vượt quá doanh thu.
- Hướng di chuyển tiếp theo của các chỉ số Anthropic và OpenAI trong quý tới. Một sự đảo chiều sẽ cho thấy các biến động này chỉ là nhiễu.
- Khoảng cách giữa giá hiện tại và mức đỉnh trước đó, như một thước đo cho thấy mức độ lạc quan về AI đã giảm bớt đến đâu.
Không điều nào trong số này là một lời khuyên giao dịch. Đây là cách để hiểu về công ty. Một chủ đề có thể đúng trong khi một khoản đầu tư cụ thể bên trong nó lại sai, và cái nhãn dán ở mặt ngoài sẽ không cho bạn biết đâu là đâu.
Câu hỏi thường gặp
Đây là các chỉ số hạch toán không bằng tiền mặt, phản ánh sự thay đổi trong giá trị ước tính của từng khoản đầu tư trong quý. Một khoản được định giá lại cao hơn và khoản khác thấp hơn. Các chỉ số của một quý đơn lẻ tự thân nói lên rất ít về hiệu quả hoạt động của các doanh nghiệp cốt lõi.
Mức độ tiếp xúc với một chủ đề tự thân nói lên rất ít. Một công ty có thể nắm giữ nhiều khoản đầu tư cùng theo một xu hướng, và chúng có thể di chuyển theo hai hướng ngược nhau cùng lúc. Điều quan trọng là khoản đầu tư cụ thể nào đang sinh lời và khoản nào đang gây thua lỗ.
Capex là chi tiêu vốn, số tiền một công ty chi cho các tài sản dài hạn như trung tâm dữ liệu và chip. Mức tăng mạnh quan trọng vì các nhà giao dịch muốn thấy nó chuyển hóa thành doanh thu bền vững thay vì chỉ là một cuộc đua chi tiêu một lần khiến biên lợi nhuận bị thu hẹp.
Hãy đọc phần phân tích theo mảng kinh doanh trong báo cáo kết quả kinh doanh thay vì chỉ nhìn vào số liệu tổng quát. Hãy xem mảng nào đang tăng trưởng, mảng nào đang thua lỗ, và sự chú ý của thị trường chuyển dịch giữa các mảng này như thế nào qua nhiều quý.