
Hype'dan tashqarida: Nega yirik texnologiya kompaniyalarining AI xarajatlari to'lqini bizning qarashimizni o'zgartiryapti
Nega yirik texnologiya kompaniyalarining ulkan AI xarajatlari va jismoniy tarmoq to'siqlari texnologiya aksiyalari uchun xavf va mukofotni qayta belgilayapti.
Muallif Harsh Karamchandani · CFA Charterholder | Savdo operatsiyalari & mahsulot strategisti
27-avgust, 2026 · 7 daqiqa o'qish

Ko‘p yillar davomida, daromadlar mavsumida yirik AQSh texnologiya aksiyalarini tahlil qilish tanish bir naqshga ergashardi: har safar bozor yetakchisi keyingi avlod texnologiyalariga katta moliyaviy majburiyat olishini e'lon qilganda, treyderlar bu xabarni odatda ijobiy qabul qilardi. Katta xarajatlar bozordagi ustunlik, agressiv innovatsiya va kelajakdagi daromad o‘sishining aniq belgisi sifatida qaralardi.
Bugungi kunda bu dinamika o‘zgargan.
So‘nggi choraklik daromad hisobotlari davomida bozor ishtirokchilari takrorlanuvchi bir naqshni kuzatdi: mega-kapitalizatsiyali texnologiya giganti daromad bo‘yicha kutilmalardan oshib ketadi, mustahkam operatsion foyda haqida hisobot beradi, sun'iy intellekt infratuzilmasiga yana 50 milliarddan 80 milliard dollargacha mablag‘ ajratishini e'lon qiladi va shundan so‘ng uning aksiya narxi bir kecha ichida pasayib ketadi.
Bu o‘zgarishga nima sabab bo‘lmoqda? AQSh texnologiya aksiyalari nega bunchalik beqaror harakatlanishini tushunish uchun chakana treyderlar dastur bilan bog‘liq sarlavhalardan tashqariga chiqib, sahna ortidagi jismoniy va balans hisobotidagi haqiqatlarni ko‘rib chiqishlari kerak.
"Xavfsiz boshpana" o‘zgarishi: Texnologiya gigantlari balanslarini qanday o‘zgartirdi
AQSh texnologiya aksiyalaridagi hozirgi beqarorlikni tushunish uchun, avvalo yirik texnologiya kompaniyalari, xususan, Microsoft, Amazon, Alphabet, Meta va Oracle kabi bulutli gigantlar o‘z balanslarini boshqarish usulini qanday o‘zgartirganiga e'tibor qaratishimiz kerak.
2008-yilgi global moliyaviy inqirozdan keyingi o‘n yillikda treyderlar yirik texnologiya kompaniyalarini noaniq iqtisodiy davrlarda kapital saqlash uchun ishonchli, past xavfli joy sifatida qarashardi. An'anaviy xavfsiz aktivlar barqarorlik taklif qilsa, texnologiya yetakchilari o‘ziga xos bir narsani taklif qilardi: katta hajmdagi pul zahiralari. Apple, Alphabet, Microsoft va Meta kabi kompaniyalar yuqori margali dastur platformalarini yuritayotgan paytda yuzlab milliard dollarlik pul mablag‘larini jamladilar. Keng bozor sekinlashuvlari davomida treyderlar bu aksiyalarni sotib olishardi, chunki ularning pul zahiralari kuchli moliyaviy himoya ta'minlardi.
Biroq, hozirgi sun'iy intellekt qurilishi ushbu dinamikani butunlay o‘zgartirdi. Bu bulutli gigantlar endi oddiygina o‘z pul mablag‘lari ustida o‘tirmayapti.
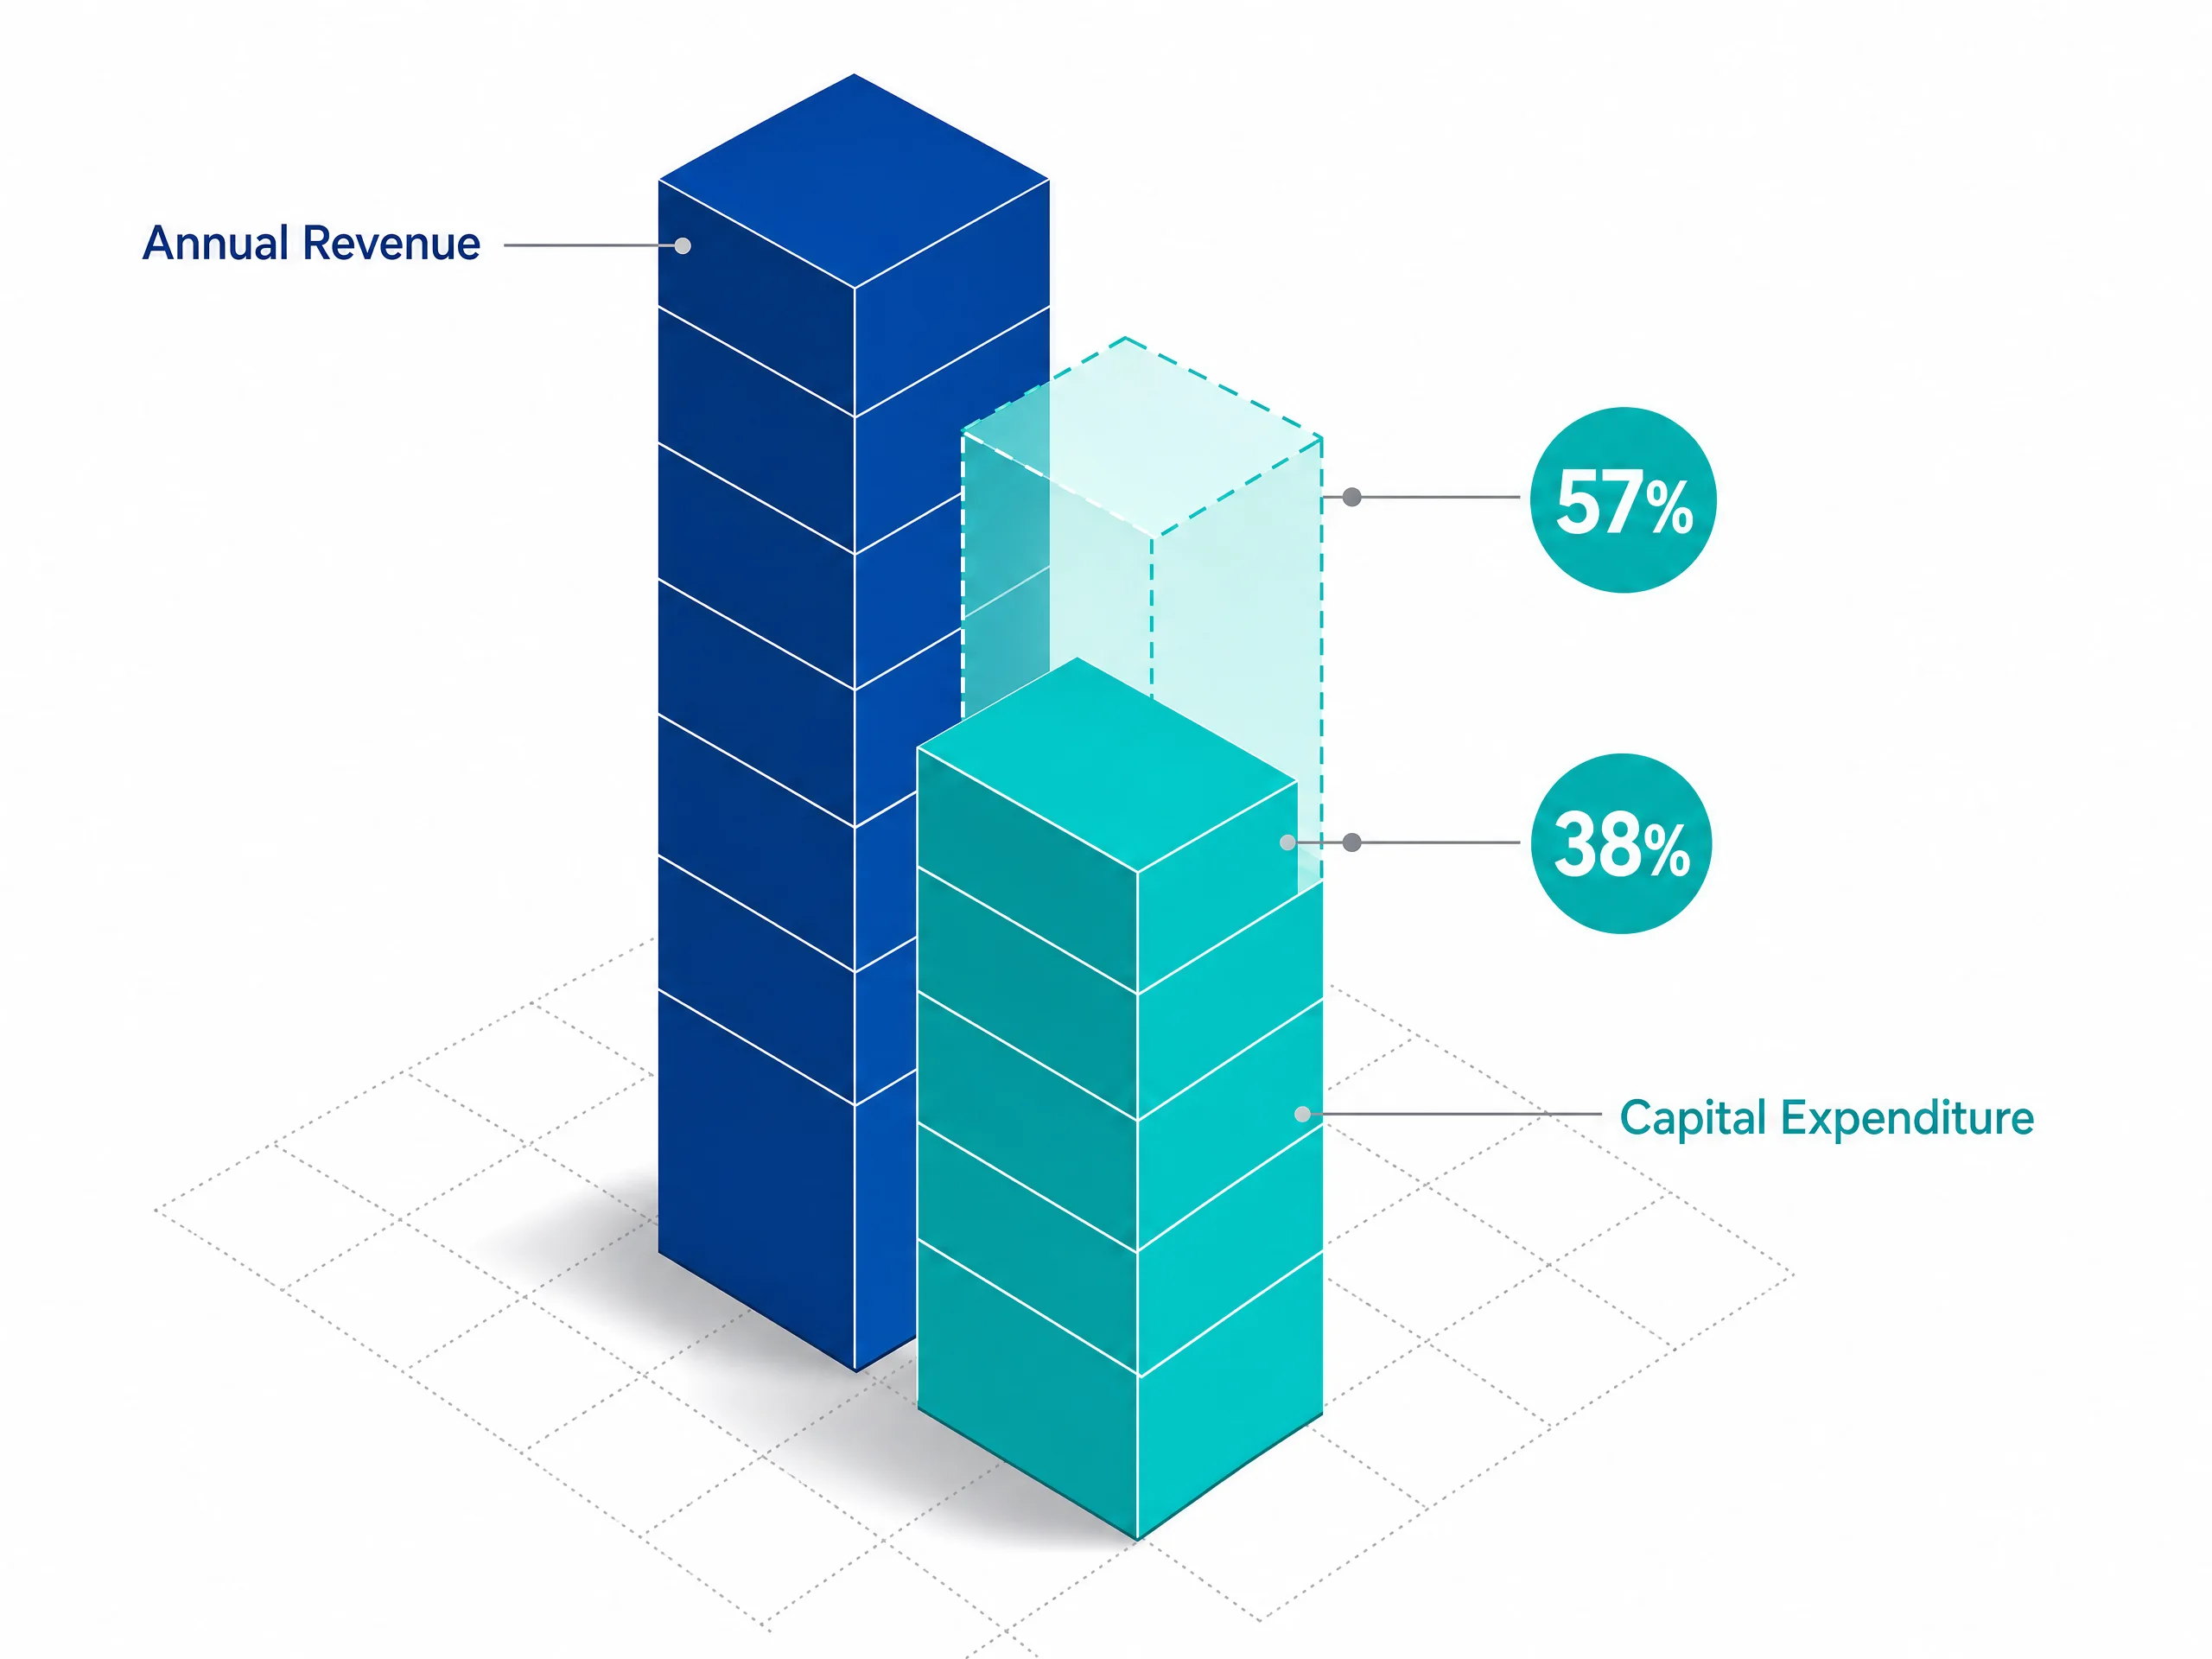
Bozor bashoratlariga ko‘ra, besh yirik texnologiya giganti (Amazon, Alphabet, Microsoft, Meta va Oracle) bo‘yicha jami yillik kapital xarajatlar 660 milliarddan 750 milliard dollargacha ko‘tarilishi kutilmoqda. Bu miqdordagi xarajatlar ularning umumiy yillik daromadlarining 38%dan 57%gachasini tashkil etadi,
bu esa tarixan neft quvurlari, og‘ir sanoat va elektr kommunal xizmatlarida ko‘rilgan kapital intensivlik darajasi bo‘lib, yengil dastur biznesida emas.
Ushbu kengayishni moliyalashtirish uchun bu texnologiya kompaniyalari endi faqat pul zahiralariga tayanmayapti; ular ko‘p miqdorda qarz olishni boshladilar. Yirik bulutli gigantlar o‘rtasida umumiy korporativ obligatsiya chiqarilishi 175 milliarddan 200 milliard dollardan oshib ketdi. O‘z pul zahiralarini uzoq muddatli qarzga, ko‘chmas mulkka va og‘ir uskunalarga almashtirish orqali mega-kapitalizatsiyali texnologiya firmalari ancha yuqori operatsion xarajatlarni o‘z zimmalariga oldilar.
Yashiringan to‘siq: Tezkor uskunalar vs. sekin elektr tarmoqlari
Balans hisobotidan tashqari, texnologiya gigantlarining xarajatlari jismoniy to‘siqqa duch kelmoqda: bu kompaniyalar nimani sotib olayotgani va uni qayerga ulashi. Zamonaviy sun'iy intellekt tizimlarini qurish ikki asosiy turdagi uskunaga tayanadigan xom hisoblash qudratini talab qiladi:
- GPUlar (Grafik Protsessor Birliklari): Nvidia kabi kompaniyalar tomonidan ixtiro qilingan, minglab hisob-kitoblarni bir vaqtning o‘zida amalga oshiruvchi va AI modellarini o‘qitish uchun asosiy dvigatellar bo‘lib xizmat qiluvchi maxsus kompyuter chiplari.
- TPUlar (Tensor Protsessor Birliklari): Google kabi texnologiya kompaniyalari tomonidan ichki yaratilgan, tashqi yetkazib beruvchilarga bog‘liqlikni kamaytirish bilan birga maxsus vazifalarni bajarish uchun mo‘ljallangan maxsus loyihalashtirilgan chiplar. Ushbu yuqori quvvatli chiplarning o‘n minglab donasini uzluksiz ishlatish uchun kompaniyalar katta ma'lumotlar markazlarini qurishi kerak. Ammo soniyalar ichida global miqyosda onlayn ishga tushirilishi mumkin bo‘lgan an'anaviy bulutli dasturdan farqli o‘laroq, zamonaviy AI ma'lumotlar markazlarini qurish qattiq jismoniy to‘siqqa uchraydi: ya'ni elektr tarmog‘i.
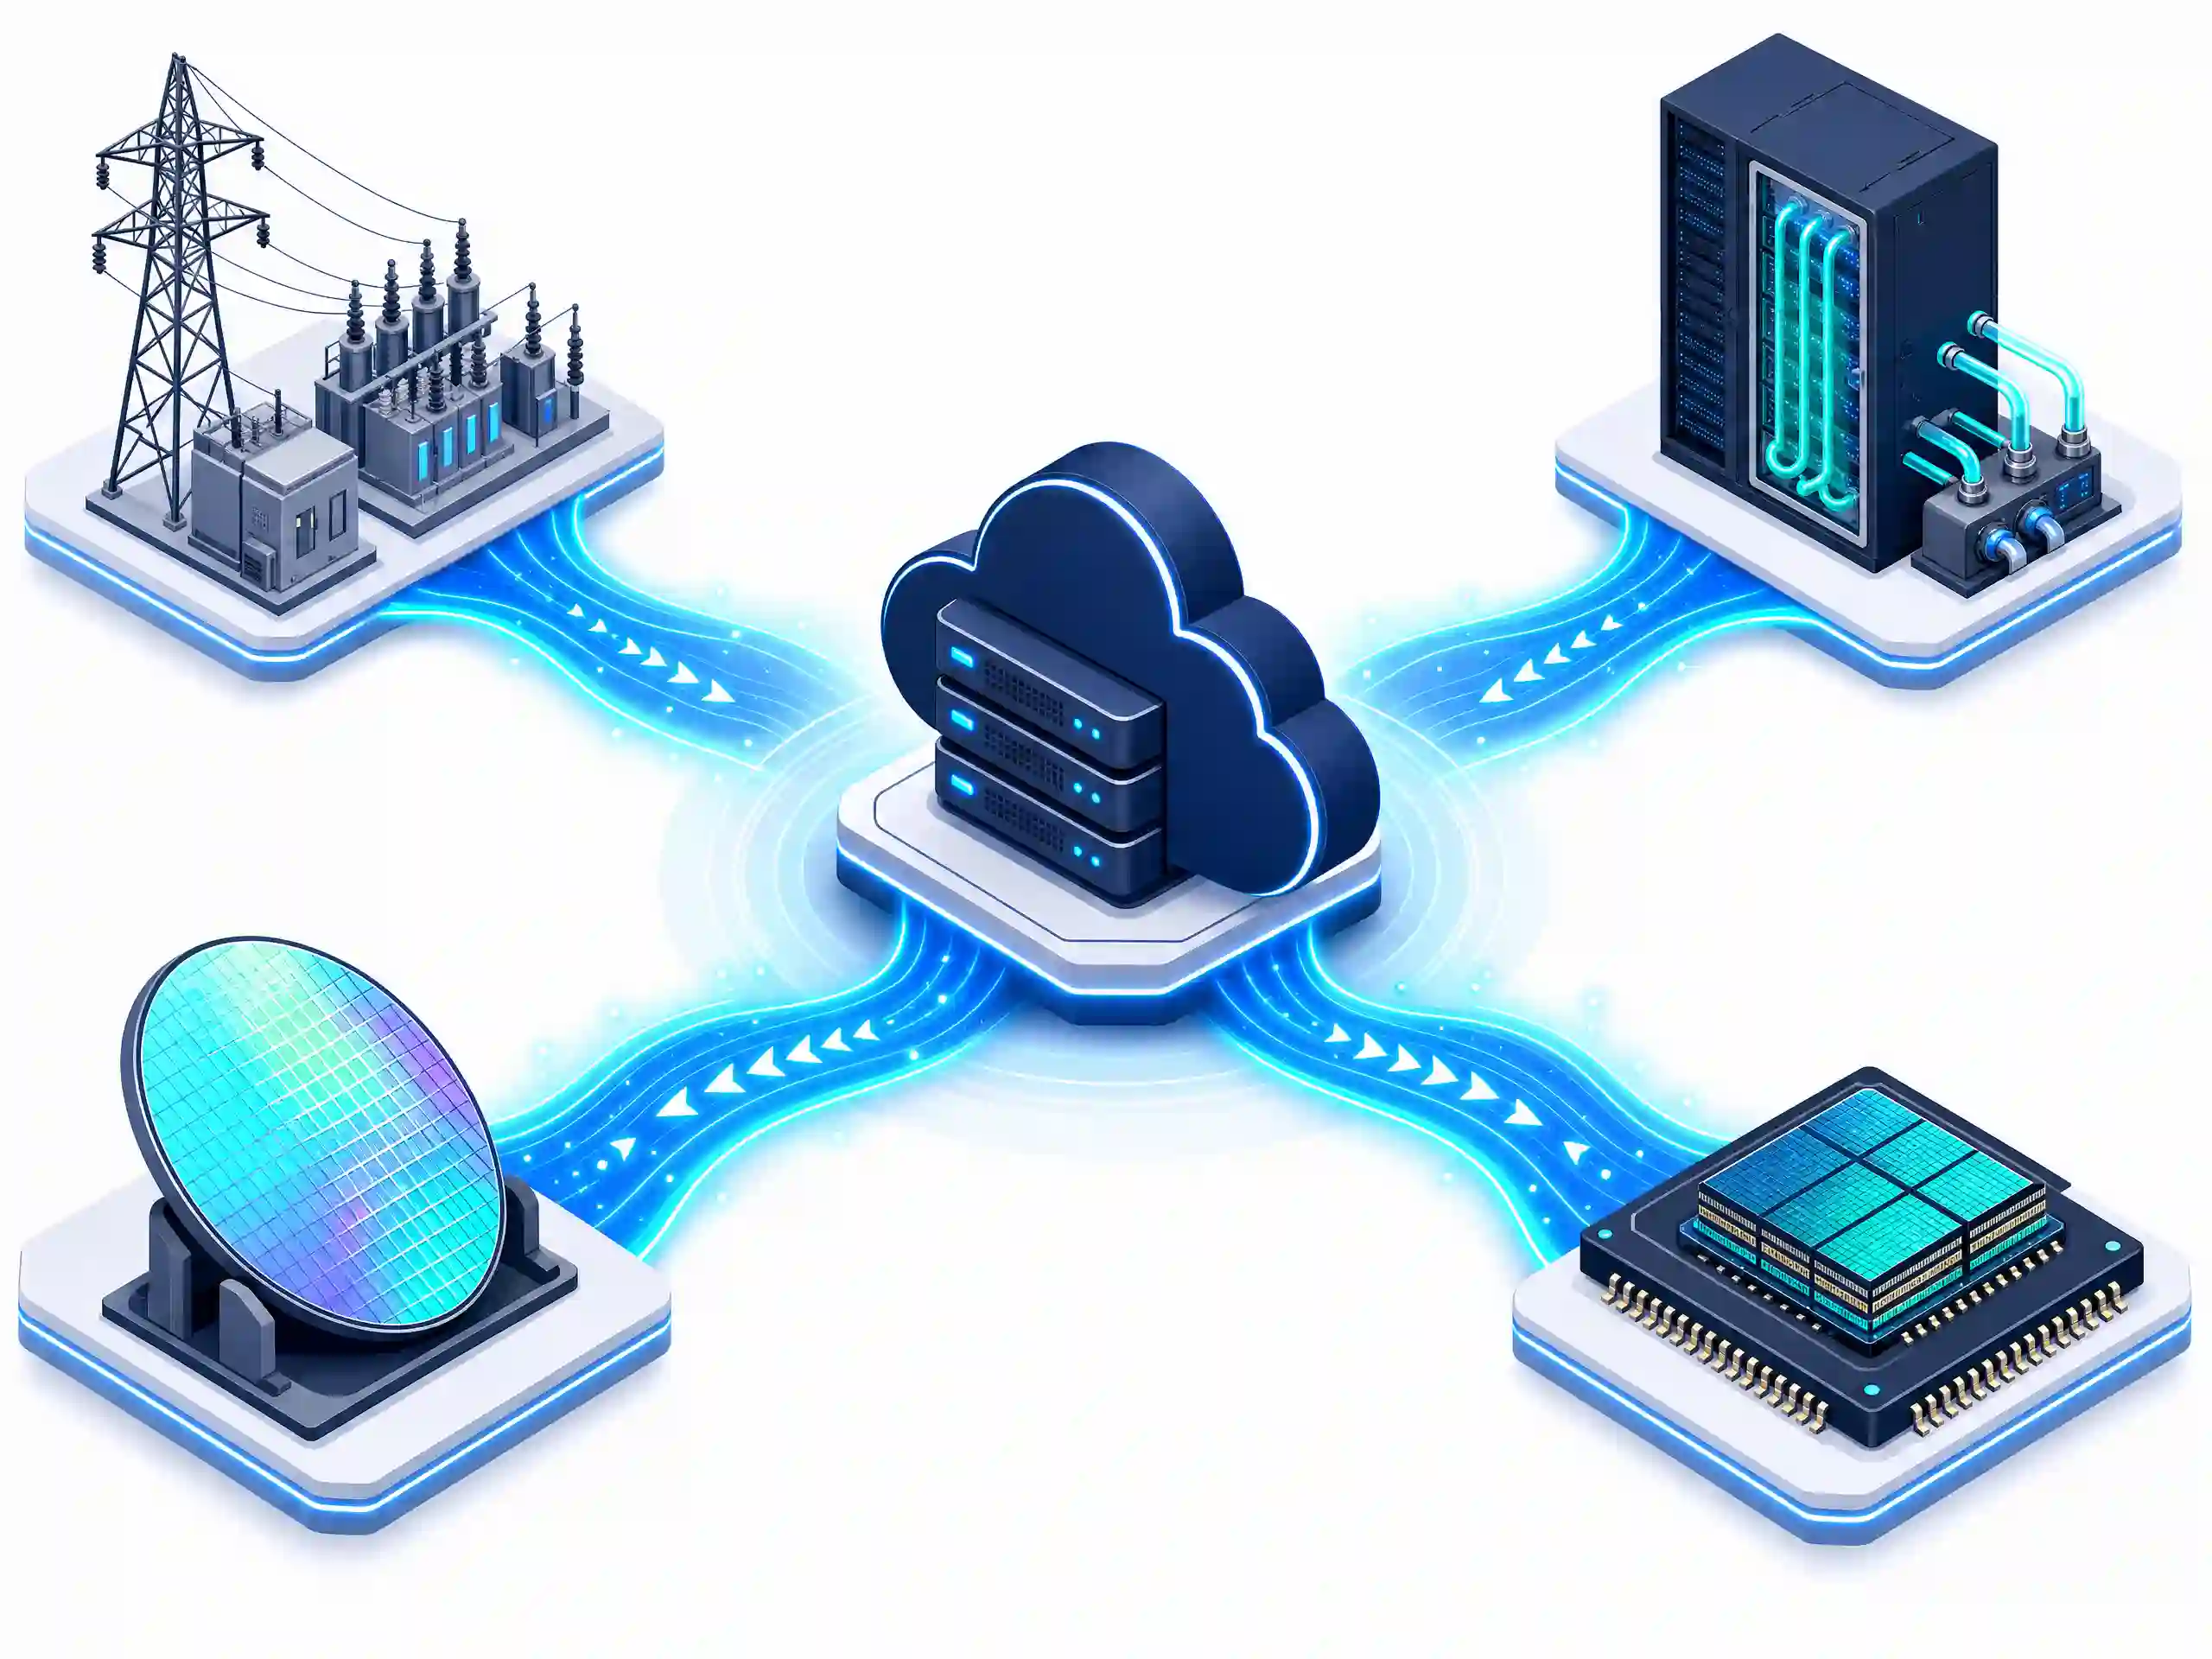
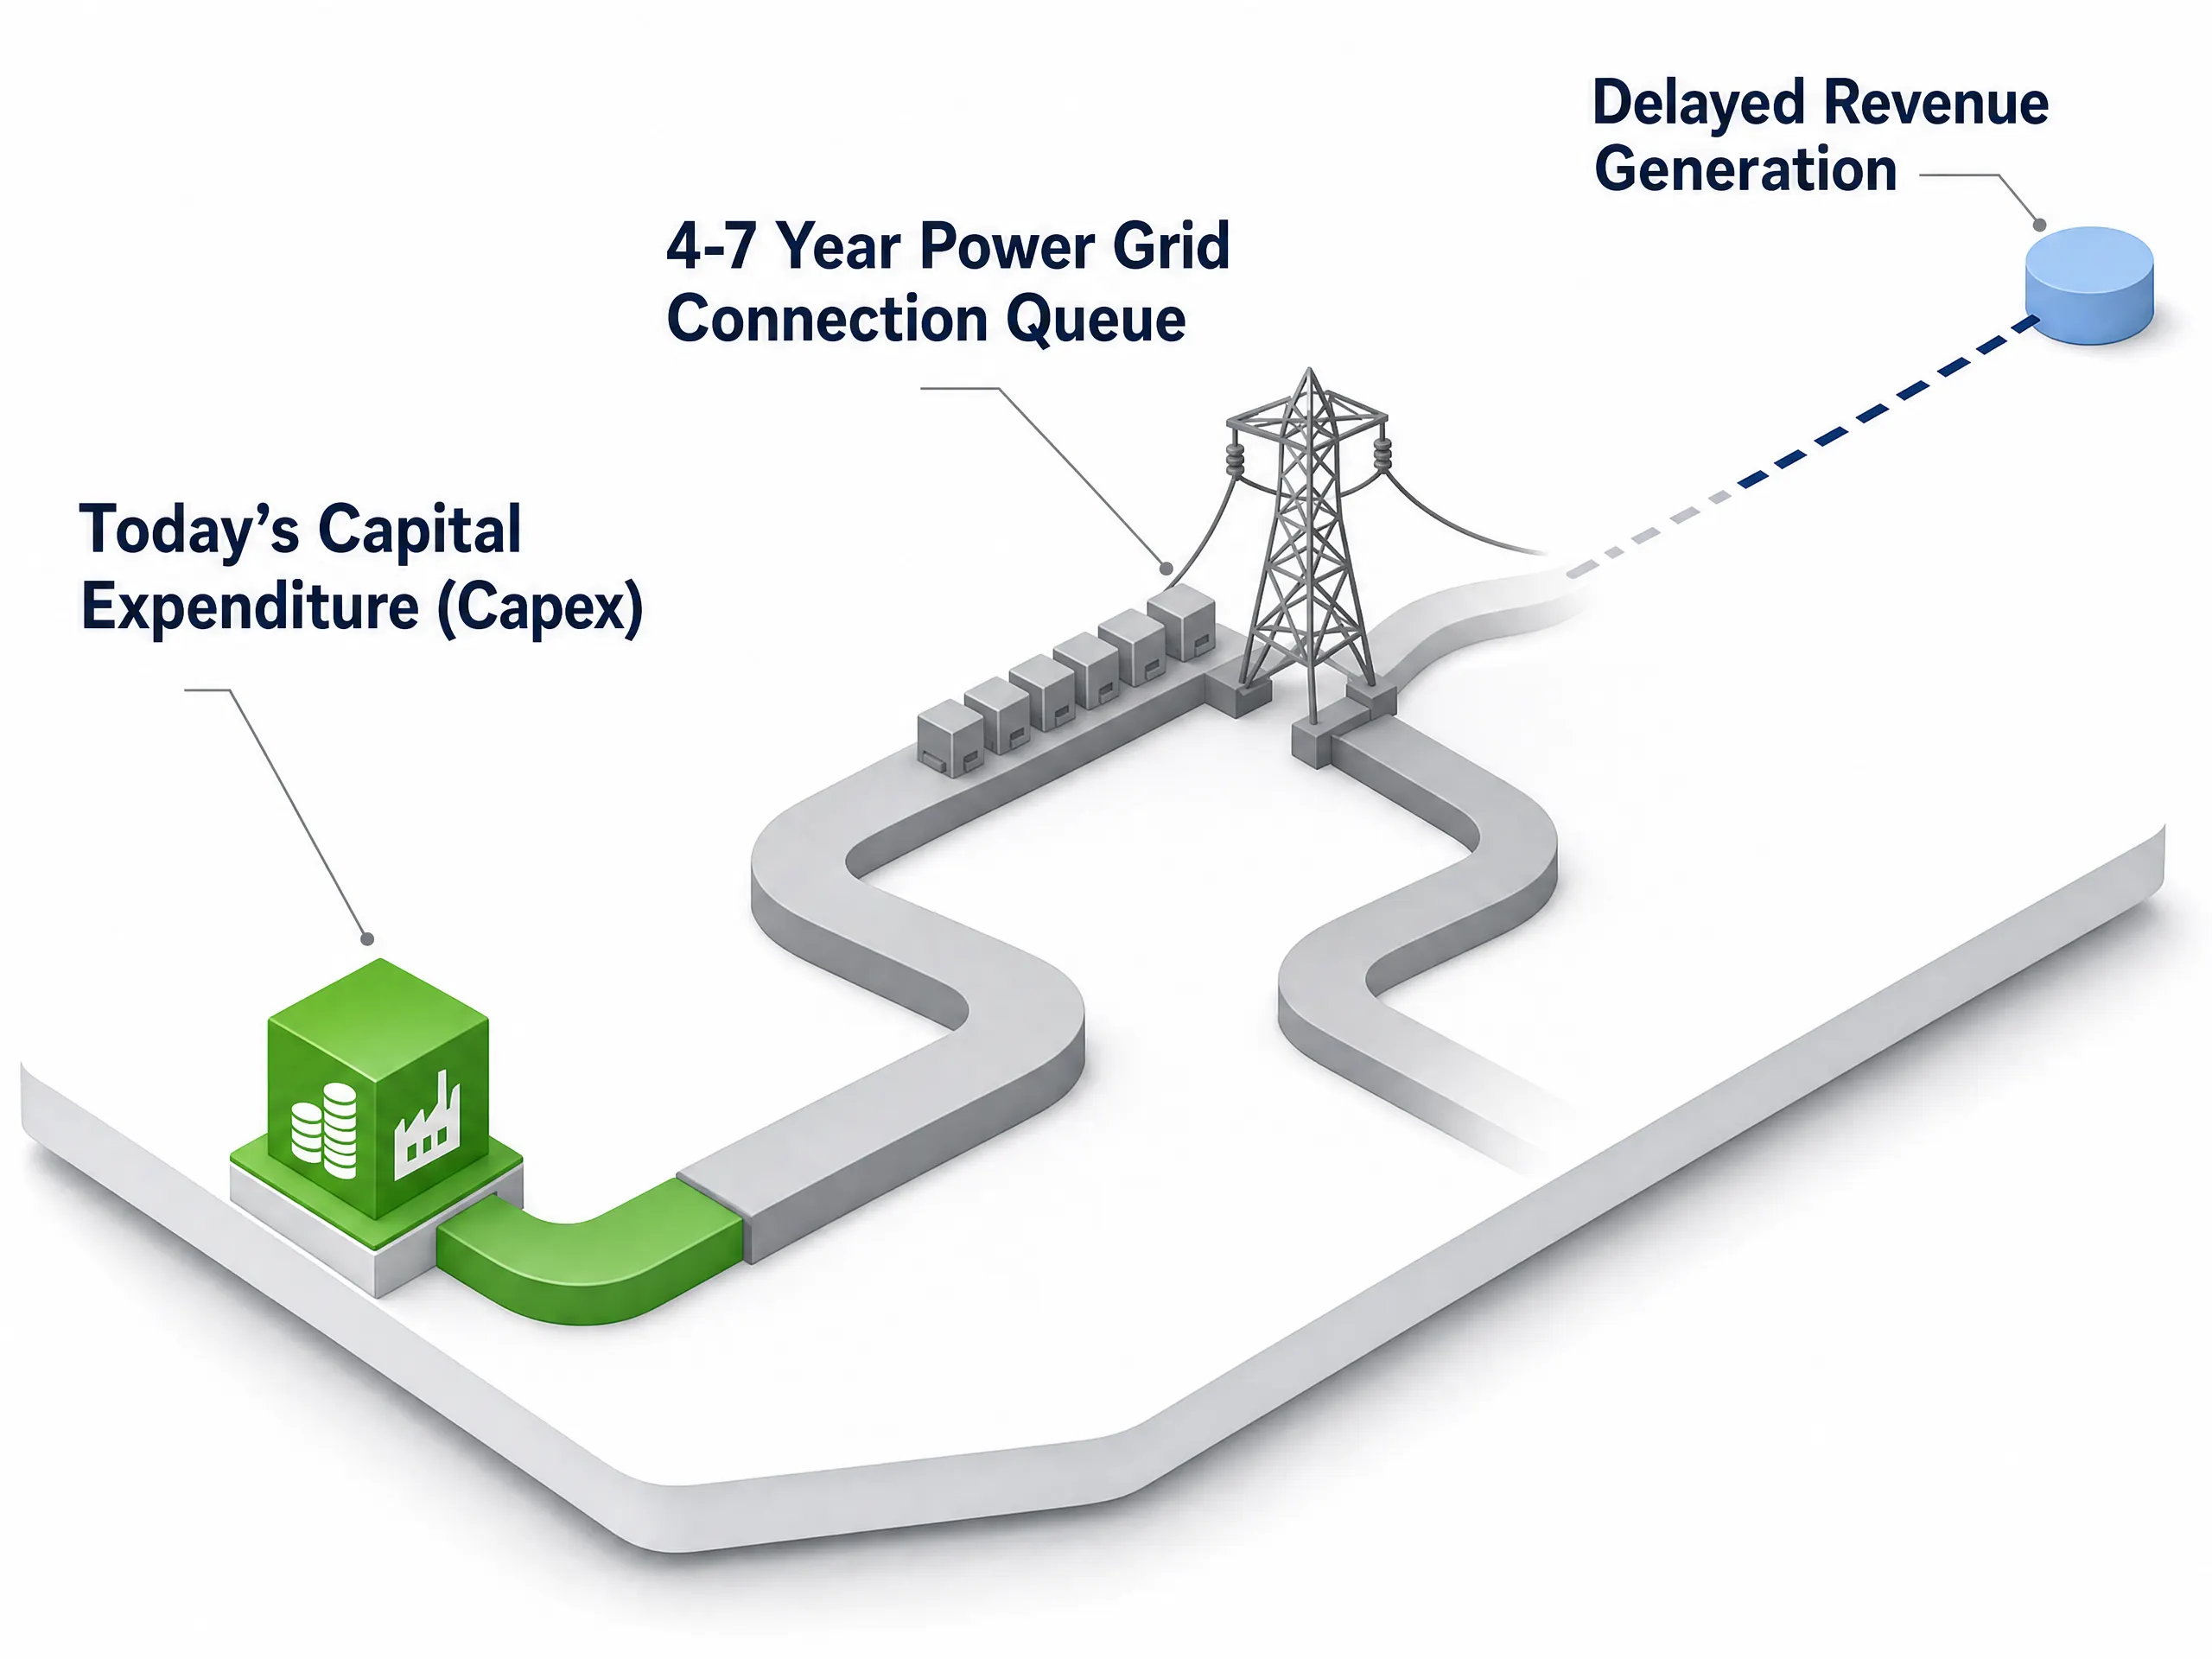
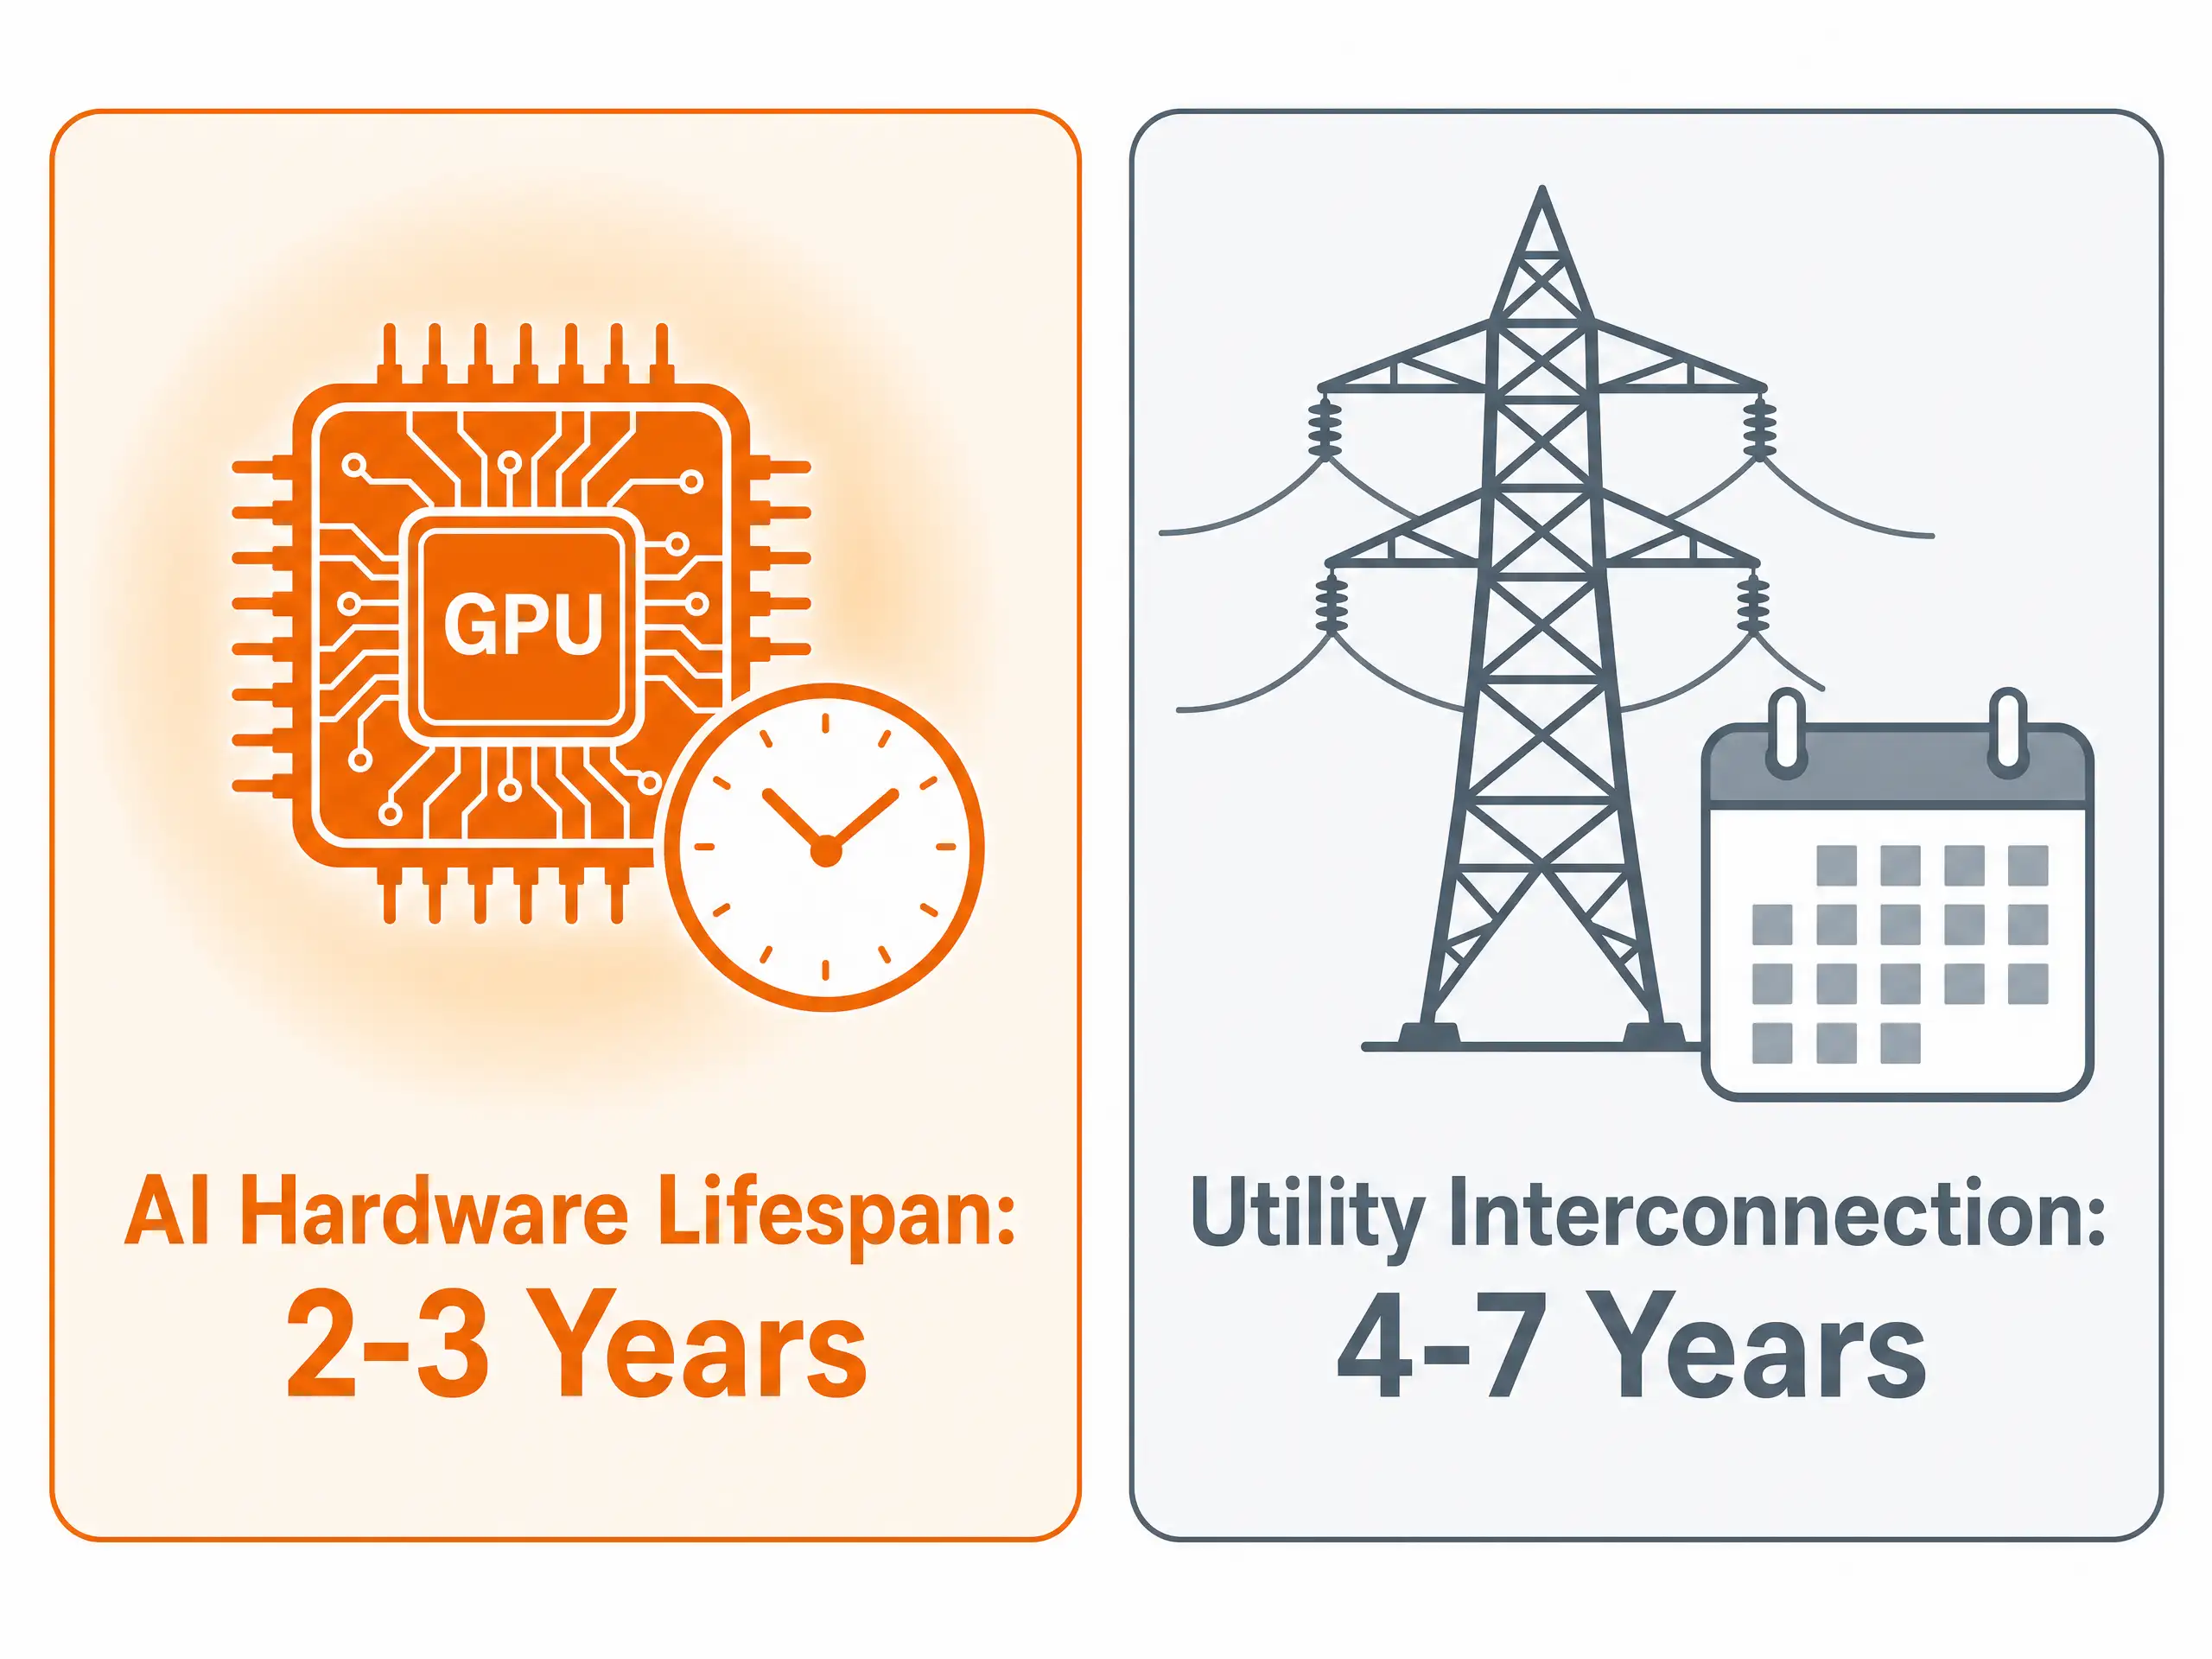
Bitta yuqori zichlikdagi AI ma'lumotlar markazi o‘rta hajmdagi shaharcha iste'mol qiladigan elektr quvvatiga teng miqdorda elektr energiyasini iste'mol qilishi mumkin. Shimoliy Amerika va Yevropa bo‘yicha elektr energiyasi ta'minoti kompaniyalari texnologiya gigantlariga bu katta inshootlarni yuqori voltli elektr tarmoqlariga ulash uchun 4 dan 7 yilgacha navbat kutish kerakligini bildirmoqda.
Bu kechikish kompaniya foydasi uchun jiddiy vaqt muammosini keltirib chiqaradi:
- Qisqa Uskuna Xizmat Muddati: Ilg‘or AI chiplari tezda eskiradi. Bugun sotib olingan chiplar klasteri yangi, tezroq chiplar ixtiro qilinishi bilan atigi 2-3 yil ichida eskirib qoladi.
- Kechiktirilgan Daromad Shakllanishi: Texnologiya kompaniyasi bugun o‘nlab milliard dollarlarni chiplarga sarflasa, lekin elektr tarmog‘iga ulanishni kutayotgan paytda bu serverlarni bir necha yil davomida to‘liq quvvatda ishlata olmasa, uskuna bekor turgan paytda o‘z qiymatini yo‘qotadi.
Pul mablag‘lari kompaniyaning balans hisobotidan zudlik bilan chiqib ketadi, biroq yangi dastur daromadi bir necha yillik kechikish bilan shakllanadi. Ochiq bozorlar bu ko‘p yillik kechikishni qayta hisoblaganda, kutilgan foyda marjalari siqilib, aksiya narxlarining pasayishiga olib keladi.
Pulni kuzatish: Kapital qayerga aylanib o‘tmoqda
Og‘ir xarajatlar dastur ishlab chiquvchilarga qisqa muddatli bosim o‘tkazayotgan bir paytda, o‘nlab milliard dollarlik ushbu pul to‘lqini bevosita jismoniy uskuna yetkazib beruvchi kompaniyalarning cho‘ntagiga oqib kelmoqda.
- Elektr Tarmog‘i va Kommunal Xizmat Ta'minotchilari: Ma'lumotlar markazlari uzluksiz, to‘xtovsiz asosiy elektr energiyasini talab qiladi. Yuqori voltli transformatorlar va elektr tarmog‘i uskunalarini ishlab chiqaruvchi mustaqil elektr energiyasi ishlab chiqaruvchilari va uskuna ishlab chiqaruvchilari, masalan, Constellation Energy, Vistra Corp, GE Vernovava Eaton Corporationkompaniyalarida bir necha yillik buyurtmalar navbati kuzatilmoqda.
- Suyuq sovutish va issiqlik tizimlari bo'yicha mutaxassislar: Yuqori samarali AI chiplari an'anaviy ventilyatorlar tarqata olmaydigan kuchli issiqlik hosil qiladi. Server stellajlari uchun suyuq sovutish tizimlari va aniq sovutish infratuzilmasini quruvchi kompaniyalar, jumladan Vertiv Holdings, Schneider Electricva Modine Manufacturing, strukturaviy talabning keskin oshishini kuzatmoqda.
- NAND Flash va xotira arxitekturasi: Zamonaviy AI akselleratorlari katta o'tkazish qobiliyati va yuqori zichlikdagi saqlash imkoniyatlarisiz alohida ishlay olmaydi. Murakkab modellarni o'qitish va ishga tushirish jiddiy xotira to'siqlarini yaratadi, chunki agar ma'lumotlar yetarlicha tez harakatlanmasa, GPU ishlashi to'xtab qoladi. Bu jismoniy cheklov Micron Technology (MU) va SanDisk (SNDK)kabi xotira va saqlash sohasidagi mutaxassislar uchun fond bozorida ulkan qayta baholanishga sabab bo'ldi. Tarixan, Wall Street bu aksiyalarni PC va smartfon sikllariga bog'liq, beqaror, past marjali iste'mol tovarlari yetkazib beruvchilari sifatida baholagan. Biroq, bulutli gigantlar DRAM/Yuqori o'tkazish qobiliyatli xotira (HBM) va korporativ NAND flash Qattiq holatdagi disklar (eSSDlar) uchun ko'p yillik ulkan buyurtmalar joylashtirgach, baholash ko'rsatkichlari kengaydi. Server darajasidagi NAND va HBM quvvati yillar oldin sotilib ketgani va operatsion marjalar sezilarli darajada kengaygani sababli, ochiq bozorlar xotira va flash provayderlarini muhim, yuqori marjali AI infratuzilmasi to'siqlariga aylantirib qayta baholadi.
- Maxsus chip va yarimo'tkazgich hamkorlari: Yagona yetkazib beruvchilarga bog'liqligini kamaytirish uchun texnologiya gigantlari o'zlarining ichki chiplarini ishlab chiqmoqda (masalan, Google'ning TPUlari va Amazon'ning Trainium chiplari). Bu maxsus chip dizayni va foundry hamkorlari uchun uzoq muddatli biznes yaratadi, jumladan Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC)va ARM Holdings. Sun'iy intellektni faqat iste'molchi ilovalari nuqtai nazaridan ko'rish o'rniga, aqlli kapital bu data markazlarni ishga tushirish uchun zarur bo'lgan jismoniy ta'minot zanjiriga tobora ko'proq yo'nalmoqda.
Xulosa: Aktivlar sinflari o'zaro bog'liqligini tahlil qilish
Ushbu joriy bozor siklini anglash uchun bosh sahifadagi dasturiy ta'minot e'lonlaridan tashqariga qarash va jismoniy cheklovlar global bozorlarda xavfni qanday qayta narxlashini tushunish zarur.
Bozor AI'ni rad etmayapti, u shunchaki yuqori qarz, zudlik bilan amalga oshiriladigan pul mablag'lari sarfi va jismoniy infratuzilma kechikishlarini hisobga olish uchun aksiya narxlarini moslashtirmoqda. Oldingi texnologik sikllarda investorlar kapital xarajatlariga ochiq optimizm bilan munosabat bildirishgan, yuqori investitsiyalar avtomatik ravishda yuqori kelajakdagi foyda keltiradi degan taxmin asosida ish olib borishgan. Bugun bozor xarajatlarni ancha tanqidiy nuqtai nazardan baholamoqda. Bulutli gigant infratuzilmaga o'nlab milliardlab dollar sarflashga kelishib, dasturiy ta'minotdan yangi daromad olish uchun aniq muddat belgilamaganda, bozor zudlik bilan yuzaga keladigan moliyaviy yukka e'tibor qaratadi: toraygan operatsion marjalar, qisqarayotgan pul zaxiralari va o'sib borayotgan qarz xizmati.
Bu strukturaviy o'zgarish texnologiya aksiyalarining keng iqtisodiyot bilan qanday o'zaro ta'sir qilishini tubdan o'zgartiradi. Tarixan, yirik texnologiya kompaniyalari ulkan pul zaxiralariga ega bo'lib, bu ularni keng iqtisodiy o'zgarishlardan himoya qilgan. Endi, data markazlarini qurish va quvvat ta'minoti liniyalarini mustahkamlash uchun yuzlab milliardlab korporativ obligatsiyalar chiqarilgani sababli, texnologiya foyda marjalari foiz stavkalari, obligatsiya daromadliligi spredlari va qarz olish xarajatlariga ancha sezgir bo'lib qoldi.
Shu bilan birga, aktivlar sinflari orasidagi chegaralar xiralashib bormoqda. Dasturiy ta'minotni joriy etish jadvallari endi dasturchilarning kod yozish tezligi bilan belgilanmaydi; ular elektr tarmog'i quvvati, transformator ishlab chiqarish navbati va kommunal xizmatlarni ulanish navbatlari bilan belgilanadi. Natijada, Tabiiy gaz kabi energiya tovarlari va kommunal xizmat kompaniyalarining aksiyalari texnologiya ijrosi uchun asosiy yetakchi ko'rsatkichlarga aylanmoqda.
Oxir-oqibat, yirik texnologiya kompaniyalari S&P 500 va Nasdaq 100 kabi asosiy benchmarklarda shunday katta vaznga ega bo'lgani sababli, yagona aksiya xarajat e'lonlari Silicon Valley'dan ancha uzoqlarga ta'sir qiladi. Balans hisobotidagi qarzni, elektr tarmog'i kutish vaqtlarini va jismoniy kapital oqimlarini kuzatish orqali bozor kuzatuvchilari aksiyalar, tovarlar va global indekslar bo'ylab narx shakllanishini haqiqatda nima harakatlantirishi haqida ancha aniqroq tasavvurga ega bo'ladilar.