
Hype'ın ötesinde: Büyük teknoloji şirketlerinin AI harcama çılgınlığı bakış açımızı neden değiştiriyor
Büyük teknoloji şirketlerinin devasa AI harcamalarının ve fiziksel şebeke darboğazlarının, teknoloji hisseleri için riski ve kazancı nasıl yeniden tanımladığı.
Yazan Harsh Karamchandani · CFA Charterholder | Trading Operations & Product Strategist
27 Ağustos 2026 · 7 dk okuma

Yıllardır, kazanç sezonlarında büyük ABD teknoloji hisselerini analiz etmek alışılagelmiş bir örüntü izledi: bir piyasa lideri, yeni nesil teknolojiye yönelik büyük bir finansal taahhüt açıkladığında, yatırımcılar bu haberi genellikle olumlu karşılardı. Yüksek harcama, piyasa hakimiyetinin, agresif inovasyonun ve gelecekteki gelir artışının açık bir göstergesi olarak görülüyordu.
Bugün bu dinamik değişti.
Son çeyrek kazanç çağrıları sırasında piyasa katılımcıları tekrarlayan bir örüntüye şahit oldu: mega ölçekli bir teknoloji devi gelir beklentilerini aşıyor, sağlam faaliyet kârları bildiriyor, yapay zeka altyapısına yönelik 50 milyar ile 80 milyar dolar arasında ek bir taahhüt açıklıyor ve ardından hisse fiyatı bir gecede düşüyor.
Bu değişimin arkasında ne var? ABD teknoloji hisselerinin neden bu kadar düzensiz hareket ettiğini anlamak için perakende traderların yazılım manşetlerinin ötesine geçip sahne arkasındaki fiziksel ve bilanço gerçekliklerini incelemesi gerekiyor.
"Güvenli liman" değişimi: Teknoloji devleri bilançolarını nasıl değiştirdi
ABD teknoloji hisseleri genelindeki güncel fiyat oynaklığını anlamak için önce büyük teknoloji şirketlerinin, özellikle Microsoft, Amazon, Alphabet, Meta ve Oracle gibi bulut devlerinin bilançolarını nasıl yönettiklerini dönüştürdüklerine bakmamız gerekiyor.
2008 küresel finansal krizini takip eden on yılda, yatırımcılar devasa teknoloji şirketlerini belirsiz ekonomik dönemlerde sermayeyi park edebilecekleri güvenilir, düşük riskli yerler olarak gördü. Geleneksel güvenli varlıklar stabilite sunarken, teknoloji liderleri benzersiz bir şey sunuyordu: devasa nakit rezervleri. Apple, Alphabet, Microsoft ve Meta gibi şirketler, yüksek kâr marjlı yazılım platformları işletirken yüzlerce milyar dolarlık nakit biriktirdi. Daha geniş piyasa yavaşlamaları sırasında yatırımcılar bu hisseleri satın aldı çünkü nakit rezervleri güçlü bir finansal yastık sağlıyordu.
Ancak güncel yapay zeka altyapı genişlemesi bu dinamiği tamamen değiştirdi. Bu bulut devleri artık sadece nakitlerinin üzerinde oturmuyor.
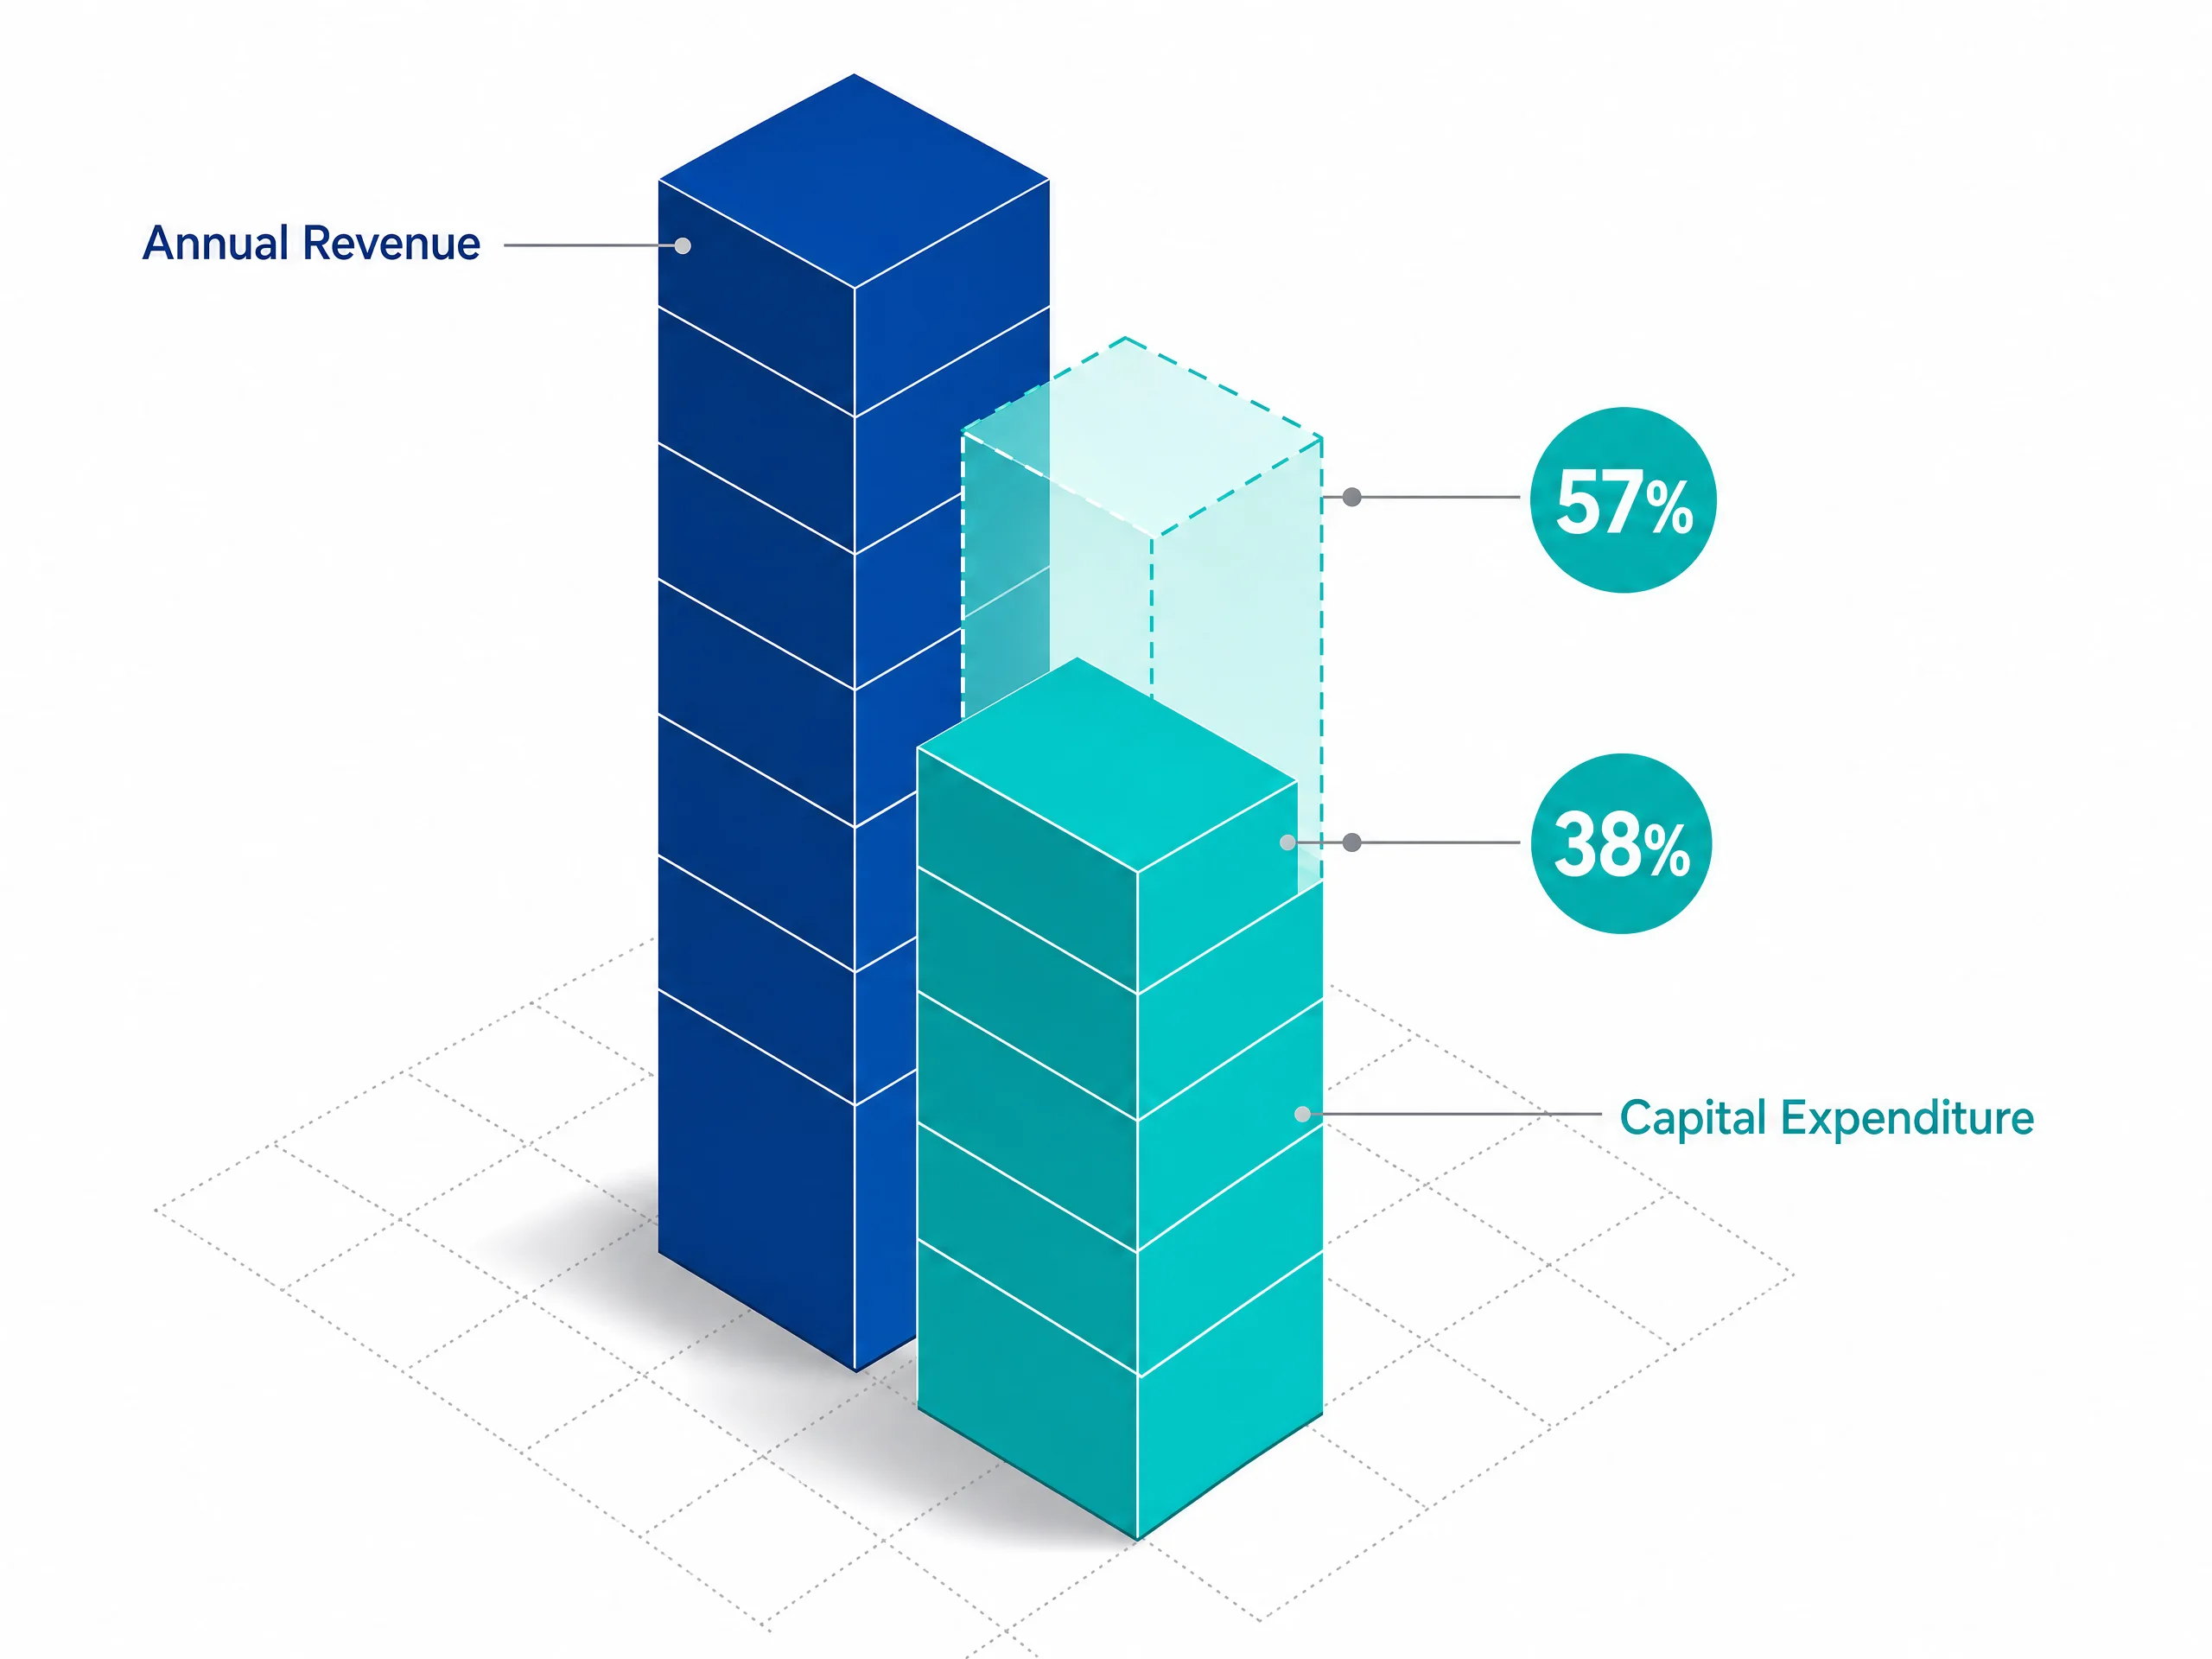
Piyasa projeksiyonları, beş büyük teknoloji devi (Amazon, Alphabet, Microsoft, Meta ve Oracle) genelindeki toplam yıllık sermaye harcamasının 660 milyar ile 750 milyar dolar aralığına tırmandığını göstermektedir. Bu harcama ölçeği, toplam yıllık gelirlerinin %38 ile %57'sini temsil etmektedir;
tarihsel olarak petrol boru hatlarında, ağır üretimde ve elektrik kamu hizmetlerinde görülen bir sermaye yoğunluğu seviyesi olup, hafif yazılım işlerinde görülmemiştir.
Bu genişlemeyi finanse etmek için bu teknoloji şirketleri artık sadece nakit rezervlerine güvenmiyor; ağır şekilde borçlanıyorlar. Büyük bulut devleri arasındaki birleşik kurumsal tahvil ihracı 175 milyar ile 200 milyar+ dolar aralığını geçmiştir. Nakit yastıklarını uzun vadeli borç, fiziksel gayrimenkul ve ağır ekipmanla takas ederek mega ölçekli teknoloji firmaları çok daha yüksek operasyonel genel giderler üstlenmiştir.
Gizli darboğaz: Hızlı donanım vs. yavaş elektrik şebekeleri
Bilançonun ötesinde, teknoloji devlerinin harcamaları fiziksel bir engelle karşı karşıya: bu şirketlerin ne satın aldığı ve bunun nereye bağlandığı. Modern yapay zeka sistemleri inşa etmek, iki ana donanım türüne dayanan ham işlem gücü gerektirir:
- GPU'lar (Grafik İşlem Birimleri): Nvidia gibi şirketler tarafından öncülük edilen, binlerce hesaplamayı eş zamanlı olarak işleyen özel bilgisayar çipleri olup, yapay zeka modellerinin eğitimi için birincil motorlar olarak görev yapar.
- TPU'lar (Tensor İşlem Birimleri): Google gibi teknoloji şirketleri tarafından dış tedarikçilere bağımlılığı azaltırken özel görevleri yerine getirmek için dahili olarak tasarlanan özel çipler. Bu yüksek güçlü çiplerden on binlercesini sürekli olarak çalıştırmak için şirketlerin devasa veri merkezleri inşa etmesi gerekir. Ancak saniyeler içinde küresel olarak çevrimiçi başlatılabilen geleneksel bulut yazılımının aksine, modern yapay zeka veri merkezleri inşa etmek sağlam bir fiziksel duvara çarpar: bu da elektrik şebekesi'dir.
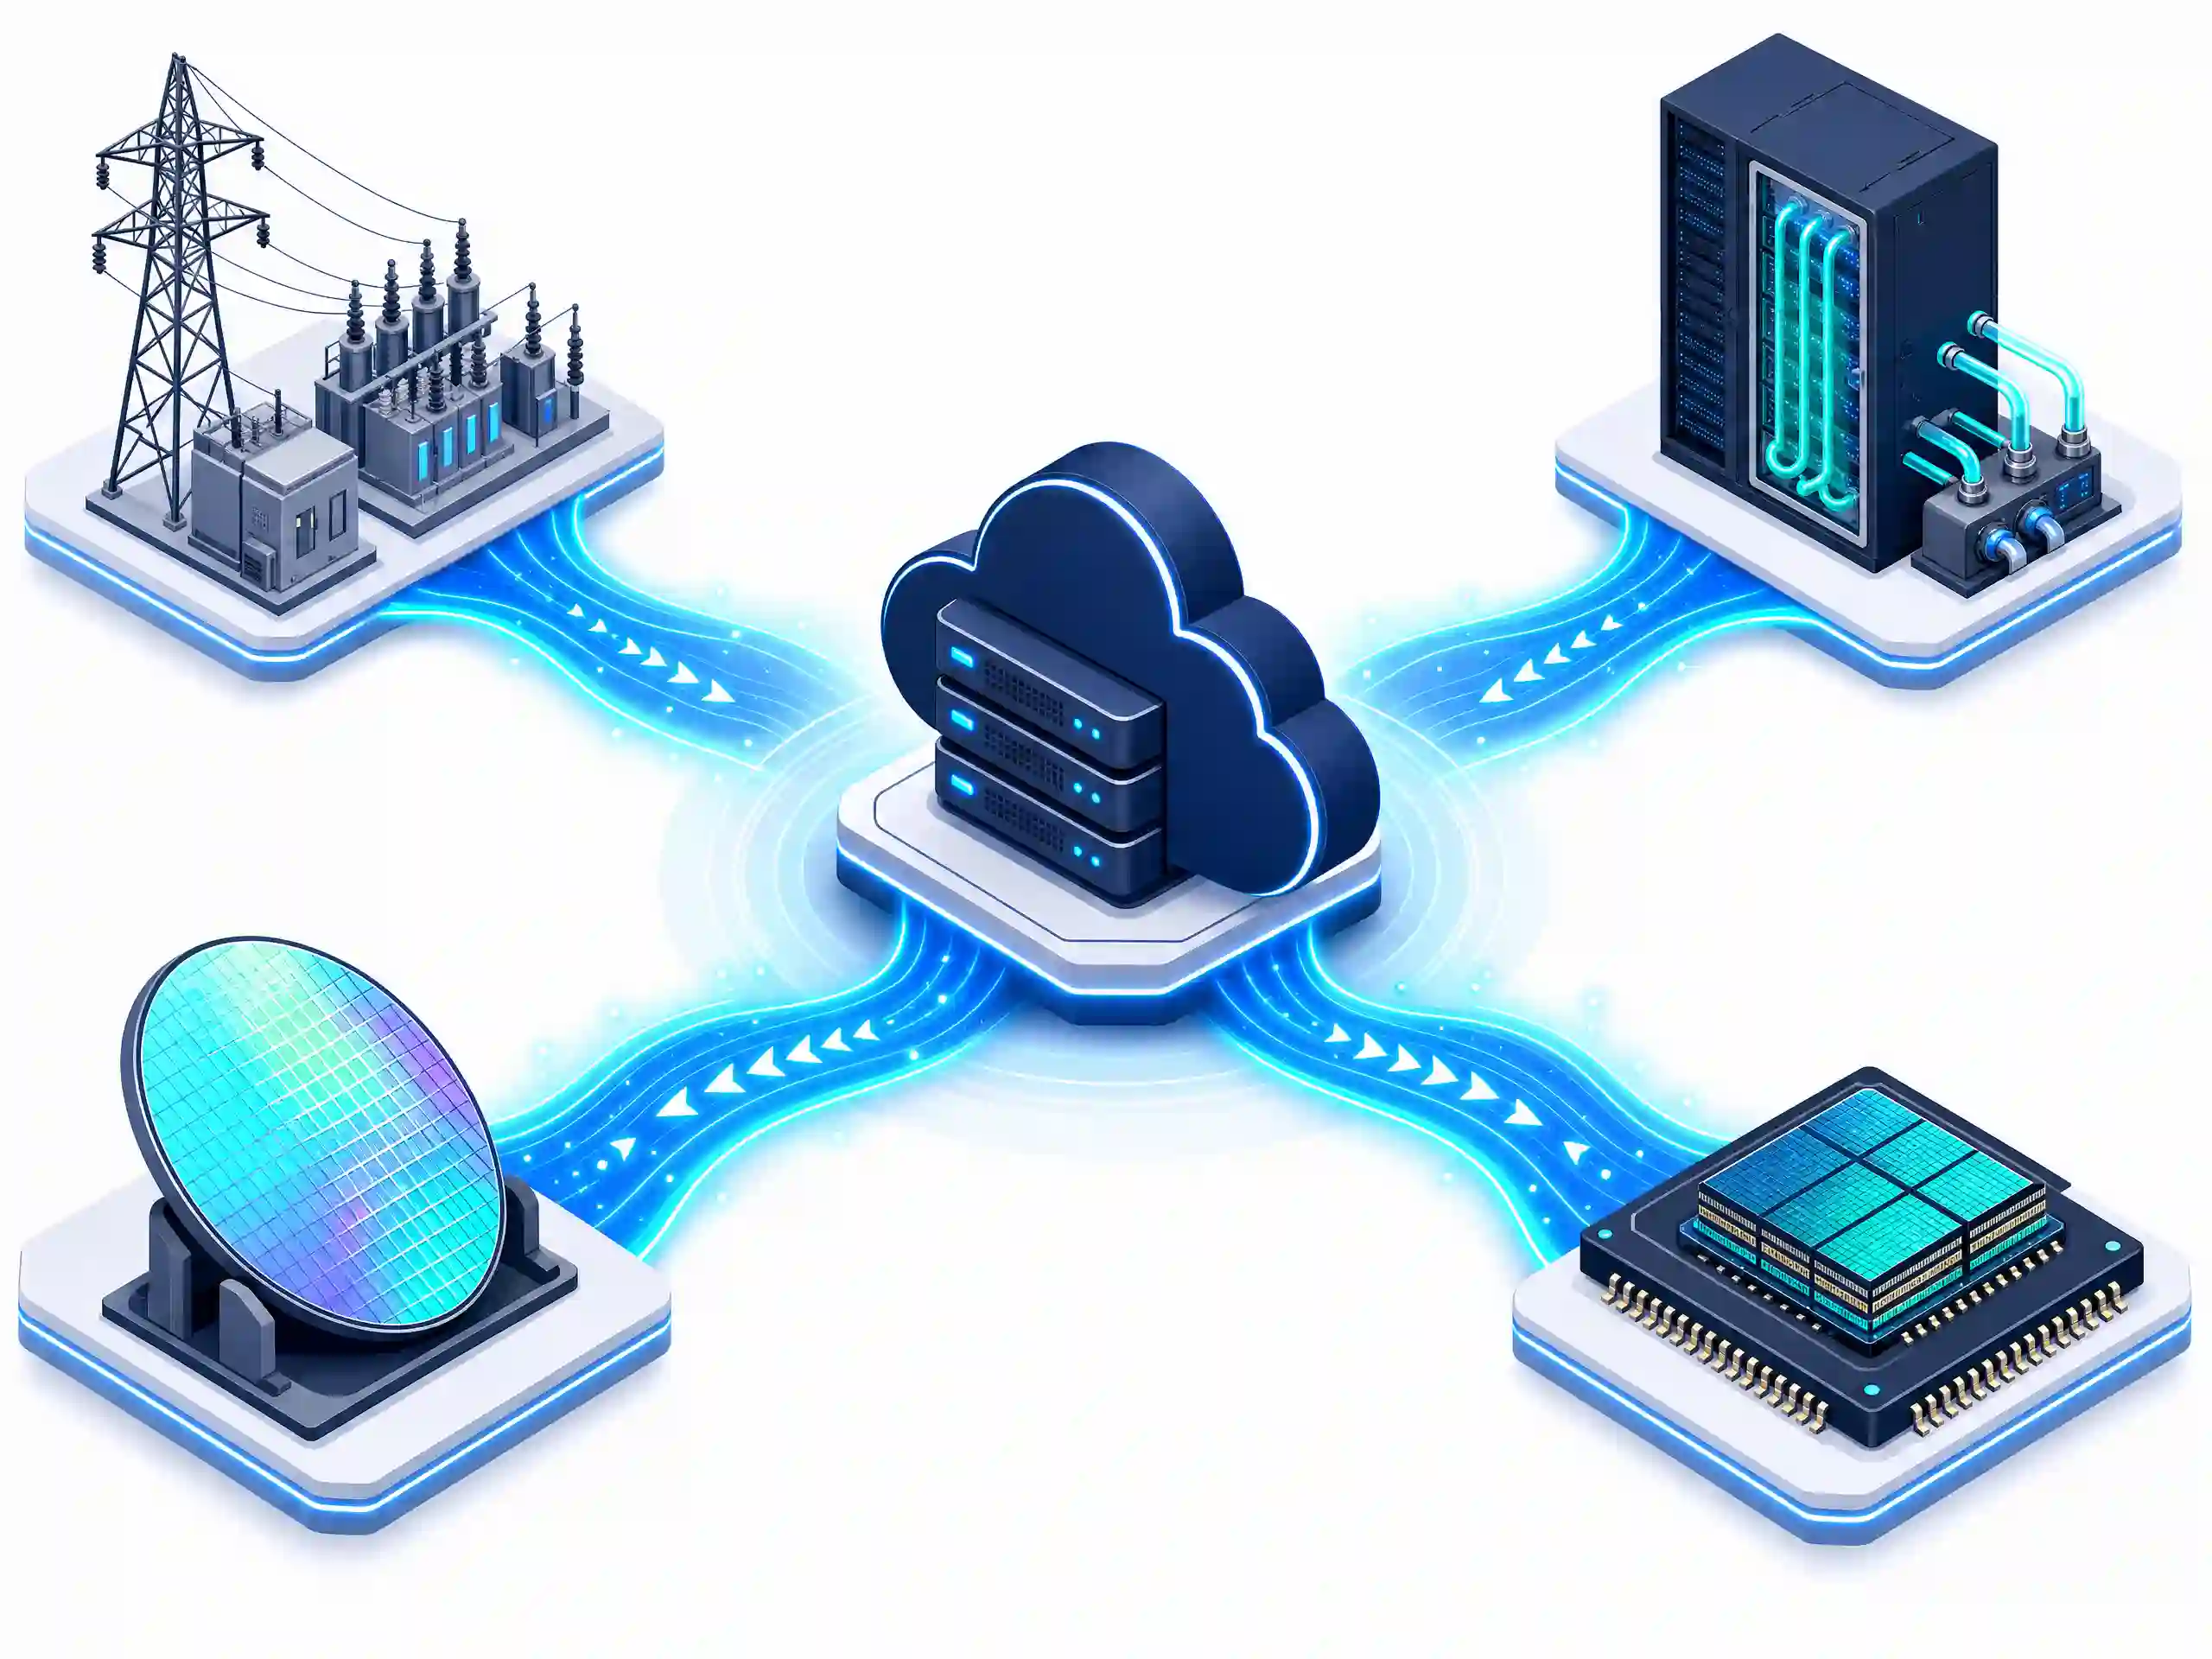
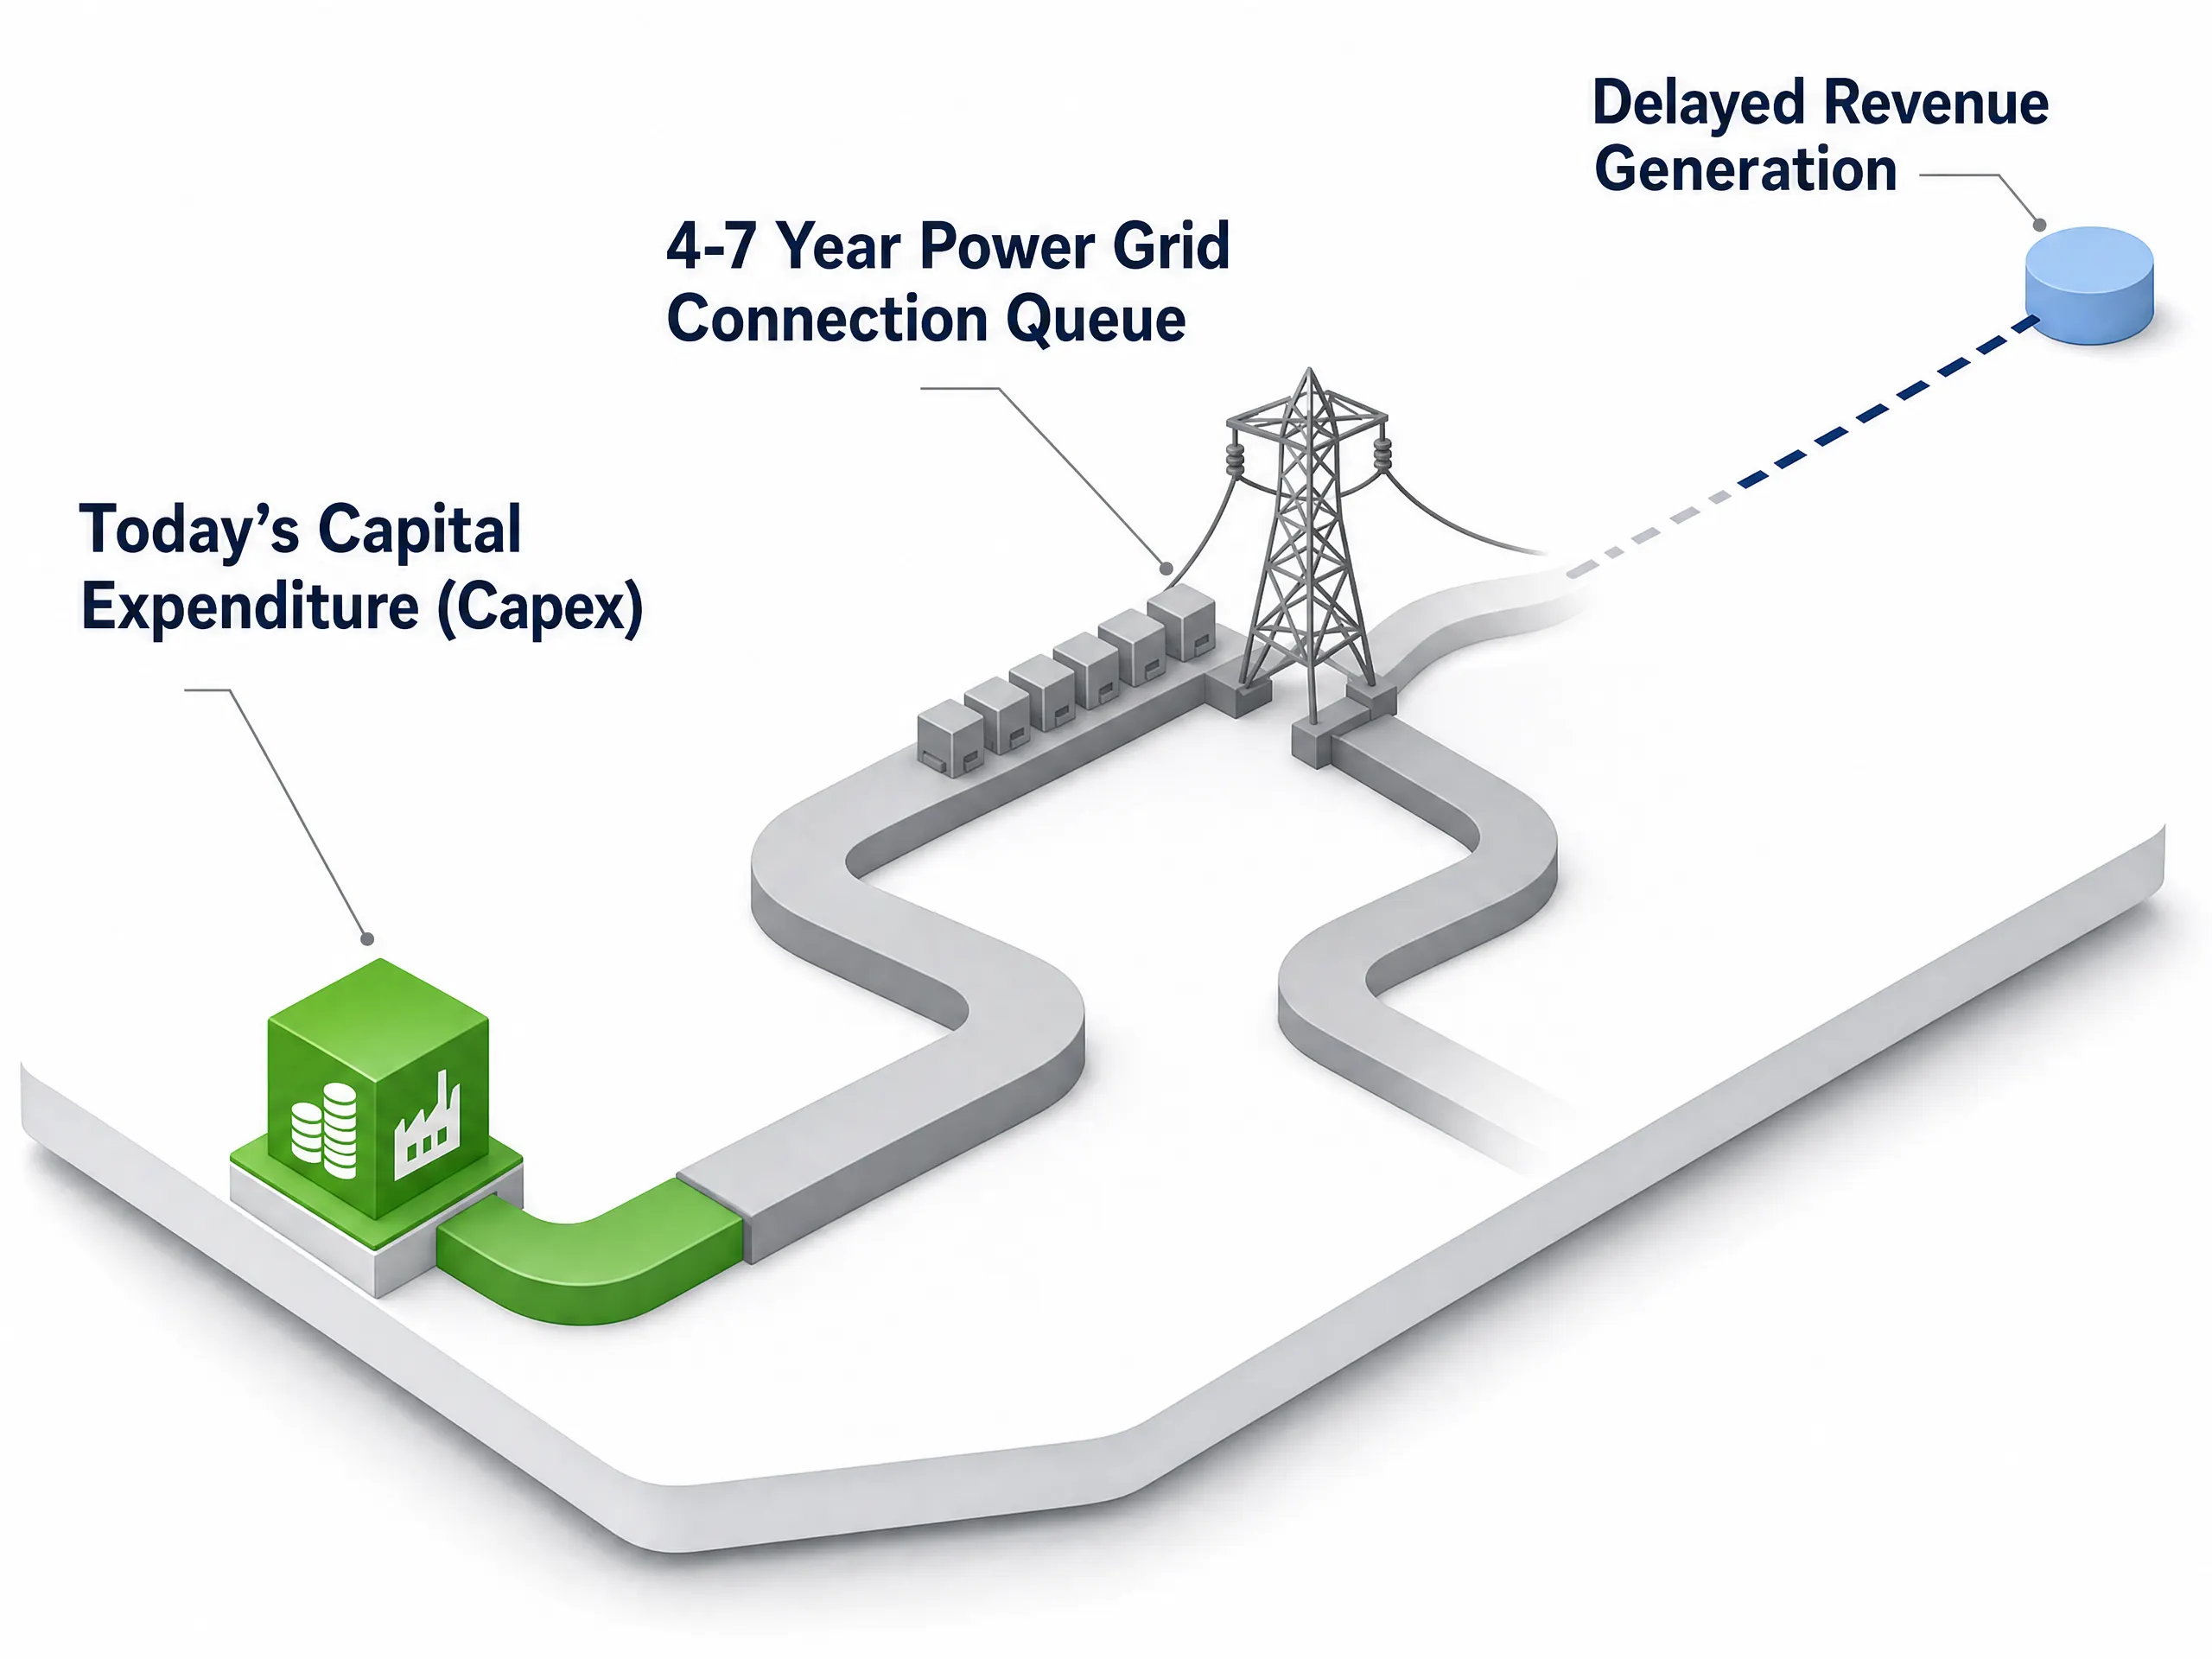
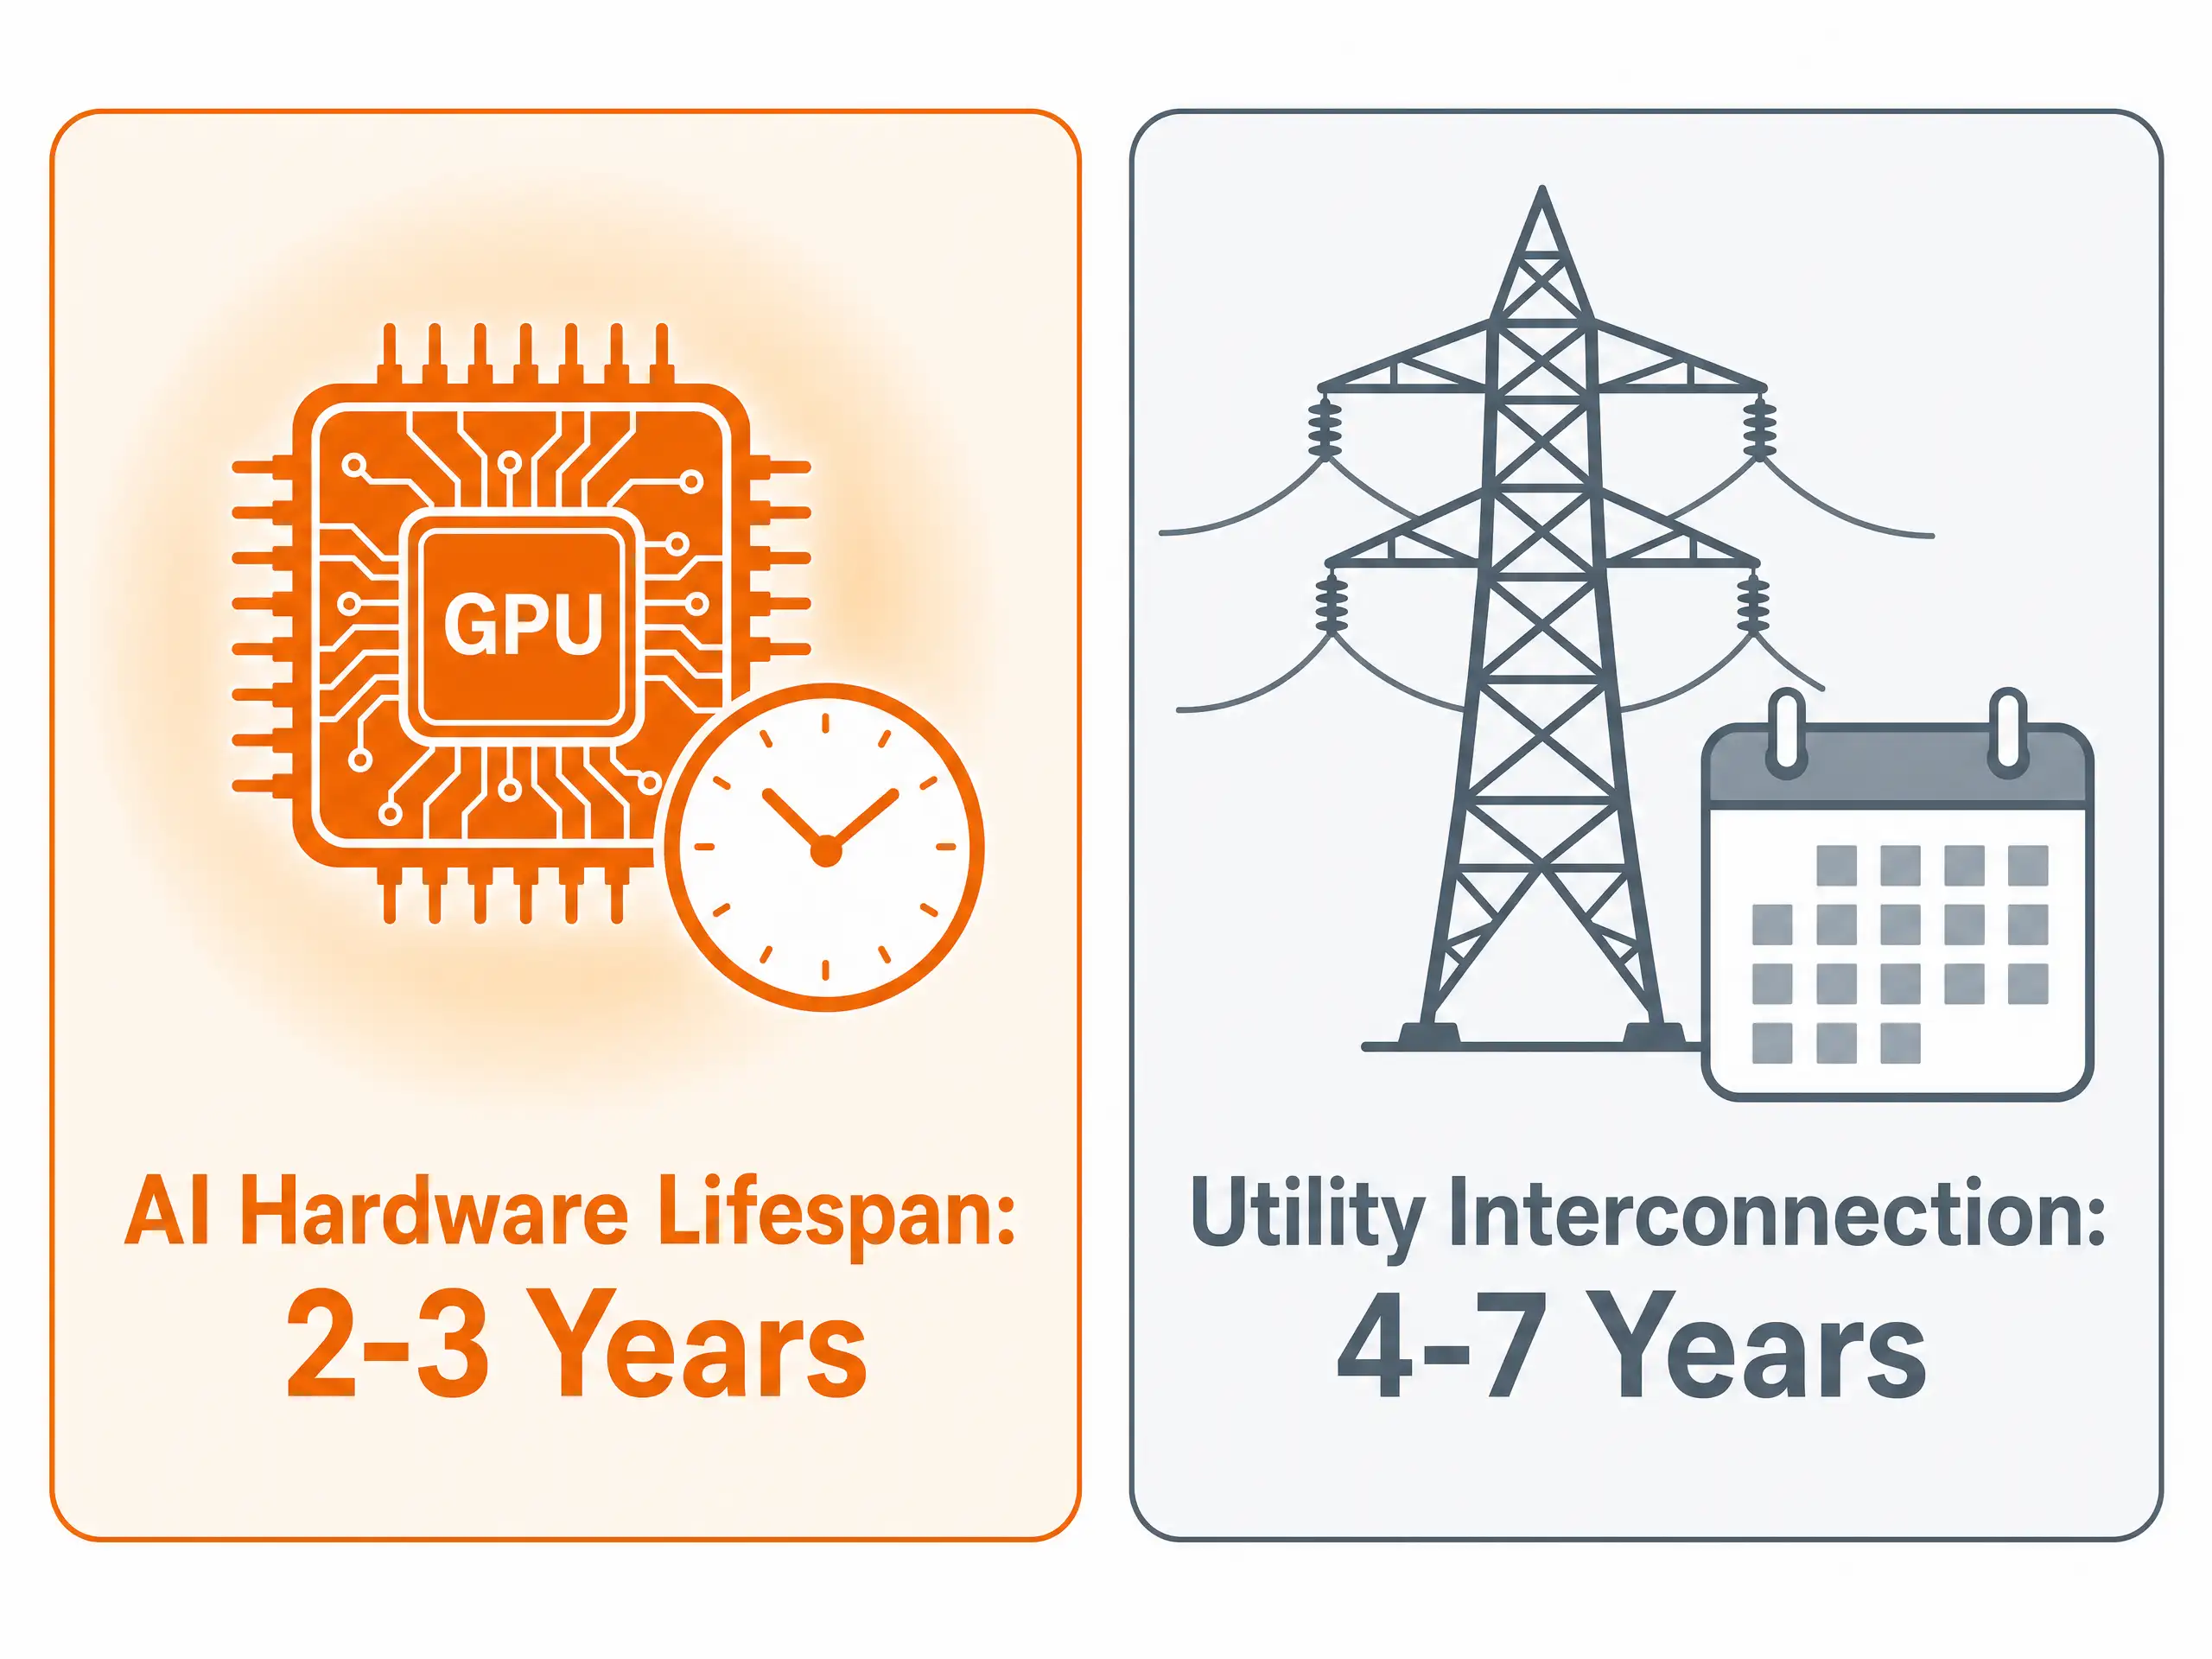
Tek bir yüksek yoğunluklu yapay zeka veri merkezi, orta ölçekli bir banliyö kadar elektrik tüketebilir. Kuzey Amerika ve Avrupa genelinde elektrik kamu hizmeti şirketleri, teknoloji devlerine bu devasa tesisleri yüksek voltajlı elektrik hatlarına bağlamanın 4 ile 7 yıl arası bir bekleme listesi taşıdığını bildirmektedir.
Bu gecikme şirket kârları için büyük bir zamanlama sorunu yaratmaktadır:
- Kısa Donanım Ömürleri: İleri düzey yapay zeka çipleri hızla eskimektedir. Bugün satın alınan bir çip kümesi, daha yeni ve daha hızlı çipler icat edildiğinden sadece 2 ile 3 yıl içinde eskimektedir.
- Geciktirilmiş Gelir Üretimi: Bir teknoloji şirketi bugün çipler için on milyarlarca dolar harcadığında, ancak elektrik şebekesi bağlantılarını beklerken bu sunucuları birkaç yıl boyunca tam kapasitede çalıştıramadığında, donanım boşta beklerken değer kaybeder.
Nakit, şirketin bilançosundan hemen ayrılır, ancak yeni yazılım geliri çok yıllı bir gecikmeyle ortaya çıkar. Halka açık piyasalar bu çok yıllı gecikmeyi yeniden hesapladığında, beklenen kâr marjları sıkışır ve hisse fiyatlarının düşmesine neden olur.
Parayı takip etmek: Sermaye nereye kayıyor
Yüksek harcama yazılım geliştiricileri üzerinde kısa vadeli baskı yaratırken, yüzlerce milyar dolarlık bu nakit dalgası doğrudan fiziksel ekipman tedarik eden şirketlerin ceplerine akmaktadır.
- Elektrik Şebekesi ve Kamu Hizmeti Sağlayıcıları: Veri merkezleri sürekli, kesintisiz temel elektrik gerektirir. Yüksek voltajlı transformatörler ve elektrik şebekesi donanımı üreten bağımsız enerji üreticileri ve ekipman imalatçıları, örneğin Constellation Energy, Vistra Corp, GE Vernovave Eaton Corporation'da çok yıllı sipariş birikimleri görülüyor.
- Sıvı Soğutma ve Termal Uzmanlar: Yüksek performanslı AI çipleri, geleneksel fanların dağıtamayacağı yoğun ısı üretir. Sunucu kabinleri için sıvı soğutma sistemleri ve hassas soğutma altyapısı geliştiren Vertiv Holdings, Schneider Electricve Modine Manufacturinggibi şirketlerde yapısal talep hızla arttı.
- NAND Flash ve Bellek Mimarisi: Modern AI hızlandırıcıları, devasa bant genişliği ve yüksek yoğunluklu depolama olmadan tek başına işlev görmez. Karmaşık modellerin eğitilmesi ve çalıştırılması, veriler yeterince hızlı hareket edemediğinde GPU'ların durmasına neden olacak şekilde ciddi bellek darboğazları yaratır. Bu fiziksel kısıtlama, Micron Technology (MU) ve SanDisk (SNDK)gibi bellek ve depolama uzmanları için piyasada büyük bir yeniden değerlendirmeyi tetikledi. Tarihsel olarak Wall Street, bu hisseleri PC ve akıllı telefon döngülerine bağlı, değişken ve düşük kâr marjlı tüketici emtia tedarikçileri olarak fiyatlandırıyordu. Ancak bulut devlerinin DRAM/Yüksek Bant Genişliğine Sahip Bellek (HBM) ve kurumsal NAND flash Katı Hal Sürücüleri (eSSD'ler) için devasa çok yıllı siparişler vermesiyle değerleme çarpanları yükseldi. Sunucu sınıfı NAND ve HBM kapasitesi yıllar öncesinden tükenmiş durumdayken ve faaliyet kâr marjları önemli ölçüde genişlerken, halka açık piyasalar bellek ve flash sağlayıcılarını vazgeçilmez, yüksek kâr marjlı AI altyapı darboğazları olarak yeniden değerlendirdi.
- Özel Silikon ve Yarı İletken Ortakları: Tek tedarikçilere bağımlılıklarını azaltmak için teknoloji devleri kendi dahili çiplerini tasarlıyor (Google'ın TPU'ları ve Amazon'ın Trainium çipleri gibi). Bu durum, Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC)ve ARM Holdingsgibi özel çip tasarımı ve döküm ortakları için uzun vadeli iş imkânı oluşturuyor. Akıllı sermaye, yapay zekaya salt tüketici uygulamaları üzerinden bakmak yerine, bu veri merkezlerinin çalışması için gereken fiziksel tedarik zincirine giderek daha fazla yöneldi.
Sonuç: Çapraz varlık bağlantılılığını analiz etmek
Bu mevcut piyasa döngüsünde yol almak, manşet yazılım duyurularının ötesine geçmeyi ve fiziksel sınırların küresel piyasalarda riski nasıl yeniden fiyatlandırdığını anlamayı gerektirir.
Piyasa yapay zekayı reddetmiyor; sadece daha yüksek borç, anlık nakit harcaması ve fiziksel altyapı gecikmelerini hesaba katmak için hisse fiyatlarını ayarlıyor. Önceki teknoloji döngülerinde yatırımcılar, daha yüksek yatırımların otomatik olarak daha yüksek gelecekteki kârlar getireceği varsayımıyla sermaye harcamalarına doğrudan bir iyimserlikle tepki veriyordu. Bugün piyasa, harcamaları çok daha eleştirel bir bakış açısıyla değerlendiriyor. Bir bulut devi, yeni yazılım gelirleri için acil bir zaman çizelgesi olmadan altyapıya on milyarlarca dolar taahhüt ettiğinde, piyasa anlık finansal yüke odaklanıyor: daralan faaliyet kâr marjları, azalan nakit rezervleri ve artan borç servisi.
Bu yapısal değişim, teknoloji hisselerinin daha geniş ekonomiyle nasıl etkileşime girdiğini köklü bir şekilde değiştiriyor. Tarihsel olarak büyük ölçekli teknoloji şirketleri, bu şirketleri daha geniş ekonomik değişimlerden koruyan devasa nakit rezervlerine sahipti. Şimdi veri merkezleri inşa etmek ve enerji hatlarını güvence altına almak için ihraç edilen yüzlerce milyar dolarlık kurumsal tahville, teknoloji kâr marjları faiz oranlarına, tahvil getiri farklarına ve borçlanma maliyetlerine çok daha duyarlı hale geldi.
Aynı zamanda varlık sınıfları arasındaki sınırlar da bulanıklaşıyor. Yazılım kullanıma sunma takvimleri artık geliştiricilerin kod yazma hızına göre belirlenmiyor; bunun yerine elektrik şebekesi kapasitesi, transformatör üretim birikimleri ve elektrik dağıtım şirketlerinin bağlantı kuyrukları tarafından belirleniyor. Bunun sonucunda Doğal Gaz gibi enerji emtiaları ve elektrik dağıtım şirketi hisseleri, teknoloji uygulamasının temel öncü göstergeleri haline geliyor.
Sonuç olarak, büyük ölçekli teknoloji şirketleri S&P 500 ve Nasdaq 100 gibi önemli endekslerde bu kadar baskın bir ağırlığa sahip olduğundan, tek bir hisseye ait harcama duyuruları Silikon Vadisi'nin çok ötesine yayılan etkiler yaratıyor. Piyasa gözlemcileri, bilanço borcunu, elektrik şebekesi bekleme sürelerini ve fiziksel sermaye akışlarını takip ederek, hisse senetleri, emtialar ve küresel endeksler genelinde fiyat keşfini gerçekte neyin yönlendirdiğine dair çok daha açık bir tablo elde ediyor.