
1995 සිට BOJ හි විශාලතම අනුපාත වැඩිවීම යෙන් දුර්ලභ ලෙස චලනය කළේය
ජපානයේ 1995 සිට විශාලතම අනුපාත වැඩිවීමෙන් සහ වාර්තාගත මැදිහත්වීමෙන් පසුවත් යෙන් මුදල 40 වසරක අවම මට්ටමක් අසල පවතී. මෙය ප්රධාන මුදල් වර්ගයක් ඇත්තටම චලනය කරන දෙයයි.
Deriv කණ්ඩායම · 2026 ඇසළ 6 · 3 මිනිත්තු කියවීම

තනි විශාල ප්රතිපත්ති ක්රියාමාර්ගයක් මගින් මුදල් වර්ගයක් දුර්ලභ ලෙස හැරවේ. 1995 සිට Bank of Japan හි විශාලතම අනුපාත වැඩිවීමෙන් සහ වාර්තාගත මැදිහත්වීමෙන් පසුවත් යෙන් මුදල 40 වසරක අවම මට්ටමක් අසල පවතී, මක්නිසාද මුදල් වර්ගයක් ප්රධාන ලෙස චලනය කරන්නේ එය තබා ගැනීමට ගෙවන මුදල සහ විකල්ප මුදල ගෙවන මුදල අතර නිරන්තරයෙන් පවතින ගැබ් වේ.
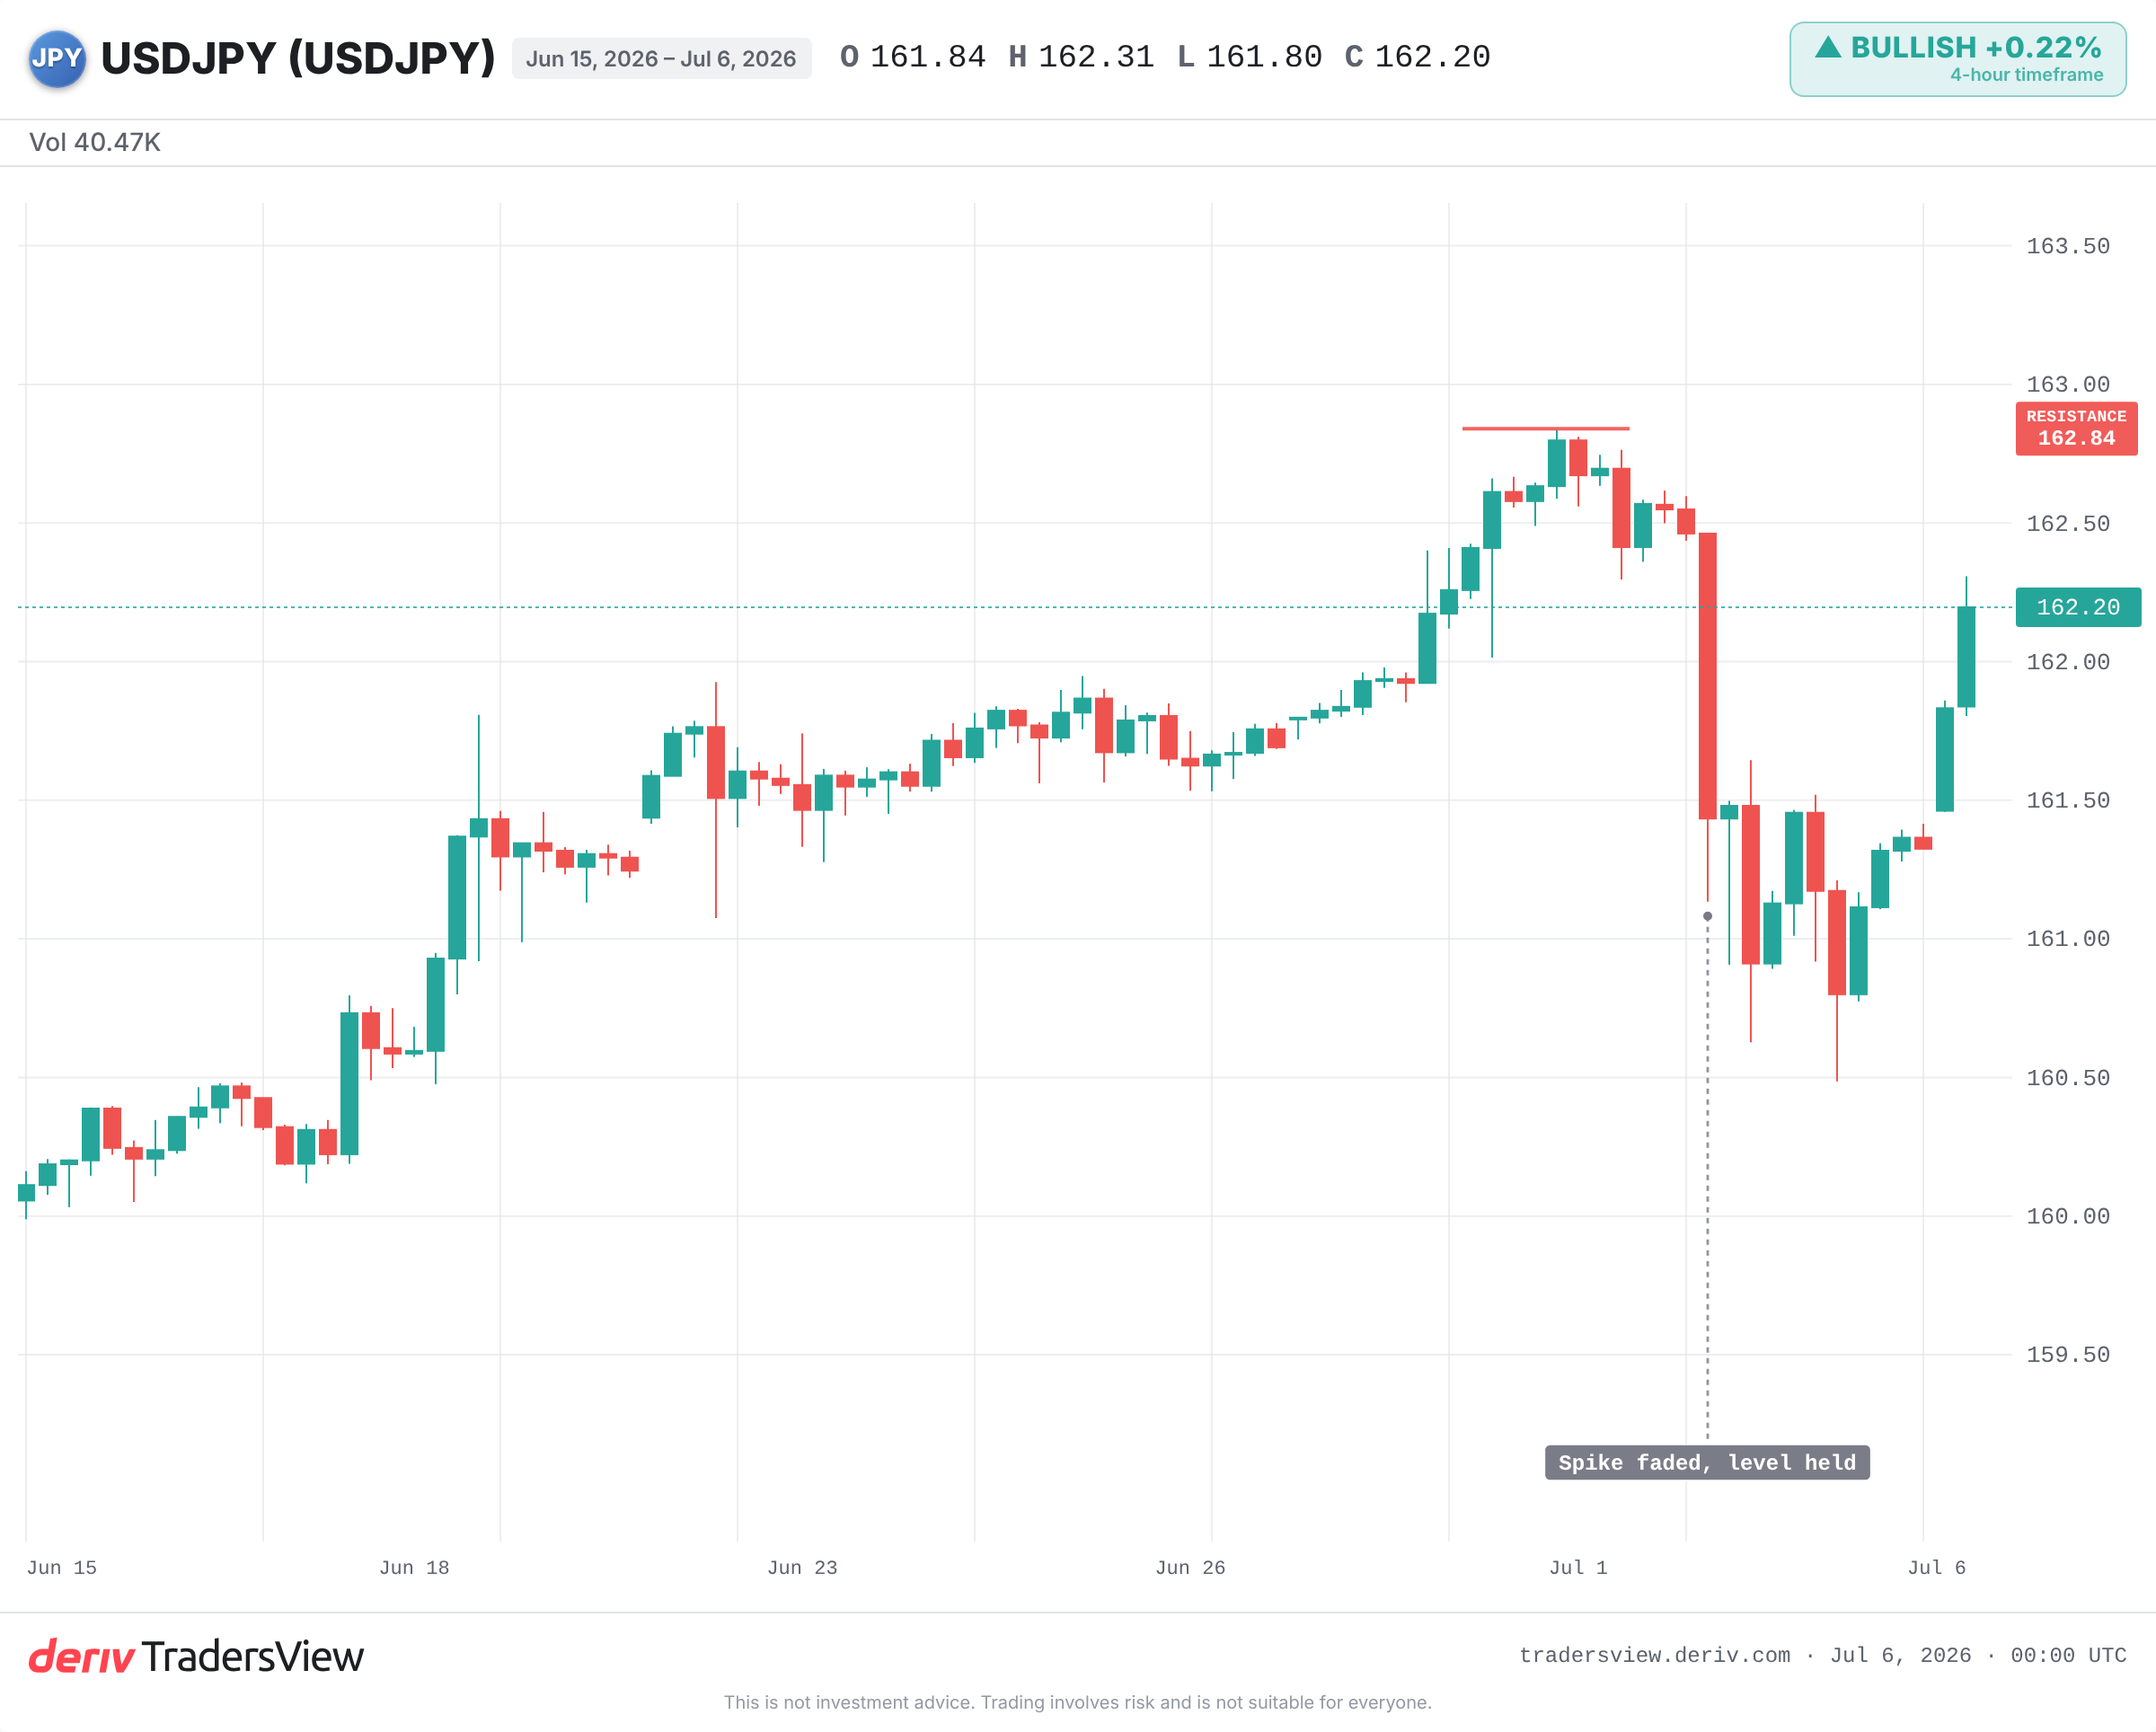
ජපානය තම විශාලතම ලීවර් දෙකම භාවිතා කර ඇත. අනුපාත 1995 සිට ඉහළම මට්ටමක පවතී. නිලධාරීන් වසන්තයේ මුදල ආරක්ෂා කිරීම සඳහා වාර්තාගත මුදලක් වැය කළහ. නමුත් තවමත්, USD/JPY 1986 සිට දුර්වලතම මට්ටම අසල ට්රේඩ් වේ.
තනිව අනුපාත වැඩිවීමක් මගින් මුදල් වර්ගයක් මාර්කට් කරන්නේ නැත්තේ ඇයි
මුදල් වර්ගයක් යනු සාපේක්ෂ ඔට්ටුවකි. ඔබ සැමවිටම එකක් තවත් එකකට එරෙහිව තබාගෙන සිටී. එමනිසා වැදගත් වන අගය ජපානයේ අනුපාතය තනිවම නොවේ. එය ඩොලර් ඇසෙට් ගෙවන මුදල සහ යෙන් ඇසෙට් ගෙවන මුදල අතර ගැබ වේ.
එම ගැබ තවමත් විශාලය, ඩොලරයට ආදායම් ලැබෙන ආකාරයට ප්රතිශත ලක්ෂ්ය තුනක් පමණ වේ. Bank of Japan එහි benchmark අනුපාතය 1% දක්වා ඉහළ දැමීය. US එයට ඉහළින් බොහෝ දුරින් පවතී. එම දුර පහත නොවනතුරු, ඩොලර් ඇසෙට් තබා ගැනීම යෙන් ඇසෙට් තබා ගැනීමට වඩා වැඩි ආදායමක් ගෙවයි.
අනුපාත වැඩිවීම සැබෑ විය, නමුත් එය යෙන් විකිණීමේ උනන්දුව කිසිසේත් අඩු කළේ නැත. විශාල ප්රධාන ආරංචියක් මොහොතකට මට්ටම චලනය කළේය. ව්යුහාත්මක ඇදී යාම එලෙසම පැවතුනි.
Carry trade: යෙන් දුර්වලව තබා ගන්නා ඉල්ලුම
ලාභ යෙන් මට දෙවන රැකියාවක් ඇත. වසර ගණනාවක් තිස්සේ, ට්රේඩර්වරුන් අඩු වියදමින් යෙන් ණයට ගෙන ලද මුදල් වෙනත් තැන ඉහළ ආදායම් සහිත ඇසෙට්වල තබා ඇත. එය carry trade වේ, සහ එයට විකුණුම්කරුවන්ගේ නිරන්තර සැපයුමක් අවශ්ය වේ.
අනුපාත ගැබ පවතින තාක් කල්, යෙන් විකිණීමේ එම ඉල්ලුම ස්වයංව පුනර්ජනනය වේ. එය මිලට යටින් ගලා යන ධාරාවක්, තනි වාරයක සිදුවීමක් නොවේ. ප්රතිපත්ති ආරංචි එයට එරෙහිව සටන් කරයි. ඒවා දුර්ලභ ලෙස එය ප්රතිවිරුද්ධ කරයි.
වාර්තාගත මැදිහත්වීම ඇත්තටම මිලදී ගන්නේ කුමක්ද
ජපානය අප්රේල් සහ මැයි මාස පුරා යෙන් ආරක්ෂා කිරීම සඳහා ඇ.ඩො. බිලියන 72.5 පමණ වැය කළේය, එය වාර්තාගත අගයකි. මෙම මාසයේ මුල භාගයේ සැක සහිත මැදිහත්වීමක් මගින් යුගලය මිනිත්තු කිහිපයක් තුළ pips 100 පමණ පහත හෙළුවේය. පැය කිහිපයක් තුළ එය ආරම්භ වූ තැනට ආසන්නව ආපසු පැමිණියේය.
මැදිහත්වීම මිලදී ගන්නේ කාලයයි, ප්රවනතාවක් නොවේ. 2022 සිදුවීම මෙම රටාව පෙන්වූවේය: තියුණු ඉහළ යාම්, පසුව ආපසු ඇදී යාමක්, US අනුපාත අඩු කිරීමේ අපේක්ෂාවන් ගැබ පටු කළ විට පසුව පමණක් කල්පවත්නා හැරීම පැමිණියේය. ඇ.ඩො. ට්රිලියන 1.1 පමණ සංචිත විශාල යුධ අරමුදලක් වේ, නමුත් ඒවා රිදී යට ගිනියමක් එරෙහිව තල්ලු කරයි, එය හරවනවාට වඩා.
තදබදයෙන් පැටලුණු ට්රේඩ් එක සහ හදිසි ආපසු හැරීමේ අවදානම
පැහැදිලි නිගමනය වන්නේ ප්රවනතාව එක් දිශානුකූලය. ශක්තිමත් කරුණ වන්නේ හැම දෙනාම දැනටමත් එකම දිශාවට නැඹුරුව සිටීමයි. Futures යෙන්ට එරෙහිව විශාල net short ස්ථානයක් පෙන්වයි.
එය හරියටම දරුණු ප්රතිවිරුද්ධ හැරීමක් සඳහා පසුබිමයි. 2024 අගෝස්තුවේ, BOJ අනුපාත වැඩිවීමක් carry trade එකක් ඉක්මනින් ඉපිලෙන්නට බලපෑවේය. යෙන් තියුණු ලෙස ඉහළ ගියේය, සහ leveraged ස්ථාන ආවරණය කිරීමට උනන්දු වූ විට S&P 500 දිගින් දිගටම සැසි තුනක් පහත බැස්සේය.
ලාභදායි US රැුකියා වාර්තාවක් මෙම මාසයේ දැනටමත් යුගලය එහි ඉහළම මට්ටමෙන් ඉවතට ඇද ගත්තේය. US දත්ත සීතල වෙත ගියහොත් සහ Fed අඩු කිරීම් වෙත ගමන් කළහොත්, අනුපාත ගැබ පටු වේ, සහ තදබදයෙන් පැටලුණු shorts ඉක්මනින් යෙන් ආපසු මිලදී ගැනීමට සිදු වේ.
මෙතැන් සිට නිරීක්ෂණය කළ යුතු දේ
- US-Japan අනුපාත වෙනස: ඕන Fed අඩු කිරීමක් හෝ තවත් BOJ ක්රියාමාර්ගයක් ප්රවනතාව ඇත්තටම මාරු කරන දෙයයි.
- Follow-through සහිත තහවුරු කරන ලද මැදිහත්වීම, හුදෙක් වාචික අනතුරු ඇඟවීම් නොවේ.
- යුගලය එහි මෑත කාලීන 40 වසරක ඉහළම මට්ටමට ඉහළින් බිඳී සිටීද, නොඑසේනම් එහි දිගින් දිගටම ප්රතික්ෂේප වේද.
- අන්ත short positioning ඉක්මනින් ඉපිලෙයි, එය කුඩා චලනයක් ස්වයං පෝෂිත රැලියක් වෙත හැරවිය හැක.
පාඩම මෙම සතියෙන් වැඩි කල් පවතියි. ආරංචියට නොව ගැබට බලන්න. මුදල් වර්ගයක් එය ස්ථානගත කර තබන බලවේග මාරු වන විට හැරෙයි, සහ එය තනිවම කිරීමට සාමාන්යයෙන් එක් නිවේදනයක් ප්රමාණවත් නොවේ.
නිතර අසන ප්රශ්න
එය අඩු පොලී අනුපාතවලින් යෙන් ණයට ගැනීම සහ එම මුදල් වෙනත් තැන ඉහළ ආදායම් සහිත ඇසෙට්වල ආයෝජනය කිරීමයි. මෙම ක්රමෝපායය ජපාන සහ විදේශ අනුපාත අතර පුළුල් ගැබක් මත රැඳී පවතී, සහ එය යෙන් විකිණීමට නිරන්තර ඉල්ලුමක් ඇති කරයි.
ඉතිහාසය යෝජනා කරන්නේ තනිවම නොවේ යි. මැදිහත්වීම තියුණු නමුත් තාවකාලික ඉහළ යාම් නිපදවීමට නැඹුරුය. කල්පවත්නා හැරීමකට සාමාන්යයෙන් යටින් පවතින අනුපාත වෙනස පටු විය යුතුය, ජපානයේ 2022 මැදිහත්වීම්වලින් පසු සිදු වූ ආකාරයටම.
US-Japan අනුපාත ගැබ තීරණාත්මක ලෙස පටු වීම, බොහෝ විට Fed අඩු කිරීම් වෙත තල්ලු කරන ලාභදායි US දත්ත වලින්, නිරන්තර මැදිහත්වීම සමඟ සංයුක්තව. ට්රේඩර්වරුන් ආවරණය කිරීමට ඉක්මන් වන විට අන්ත short positioning ඕන චලනයක් විශාල කළ හැක.
මක්නිසාද carry trade ඒවා සම්බන්ධ කරයි. යෙන් හදිසියේ තියුණු ලෙස ඉහළ යන විට, යෙන්වලින් අරමුදල් ලබා ගත් leveraged ස්ථාන ඉපිලීමට බල කෙරේ, වෙනත් ඇසෙට්වලට පැතිරේ. 2024 අගෝස්තුවේ, එවැනි ඉපිලීමක් S&P 500 හි බහු-දින පහත වැටීමක් සමඟ සමපාත විය.