
වසර 130ක් තුළ දෙවන වශයෙන් වඩාත්ම මිල අධික මාර්කට් එක සහ එයින් අදහස් වූයේ කුමක්ද
S&P 500 වාර්තාවකට ආසන්නව පිහිටා ඇති අතර, එහි Shiller CAPE ratio එක වසර 130ක් තුළ දෙවන වශයෙන් වඩාත්ම ඉහළ අගයයි. මෙම valuations වලදී මිලදී ගැනීම මීට පෙර අදහස් කළ දේ.
Deriv කණ්ඩායම · 2026 ඇසළ 15 · 4 මිනිත්තු කියවීම

ඉහළ මිලක් ඔබ ගෙවන දේ කියා දෙයි. Valuation ඔබට ලැබෙන දේ කියා දෙයි. S&P 500 දැනට එහි වාර්තාගත අගය ළඟා වී ඇති අතර, Shiller CAPE ratio අනුව එය වසර 130කට වැඩි කාලයක් තුළ දෙවන වශයෙන් වඩාත්ම මිල අධික අගය වී ඇති අතර, 1999 දෙසැම්බරයේ dot-com ඉහළම අගයට පසුව එයට පමණක් එය ජයගත හැකිව ඇත.
එකම මෙම කරුණ දිශාවන් දෙකකට ඇදී යයි. දර්ශකය ශක්තිමත්ය. අනාගත ප්රතිලාභ සඳහා ආරම්භක ස්ථානය දුර්වලය. මෙම දෙකම එකවර සත්යයකි, සහ ඒ අතර පරතරයම මුළු කතාවයි.
මිල වාර්තාවකට ආසන්නව, වටිනාකම අන්තයකට ආසන්නව
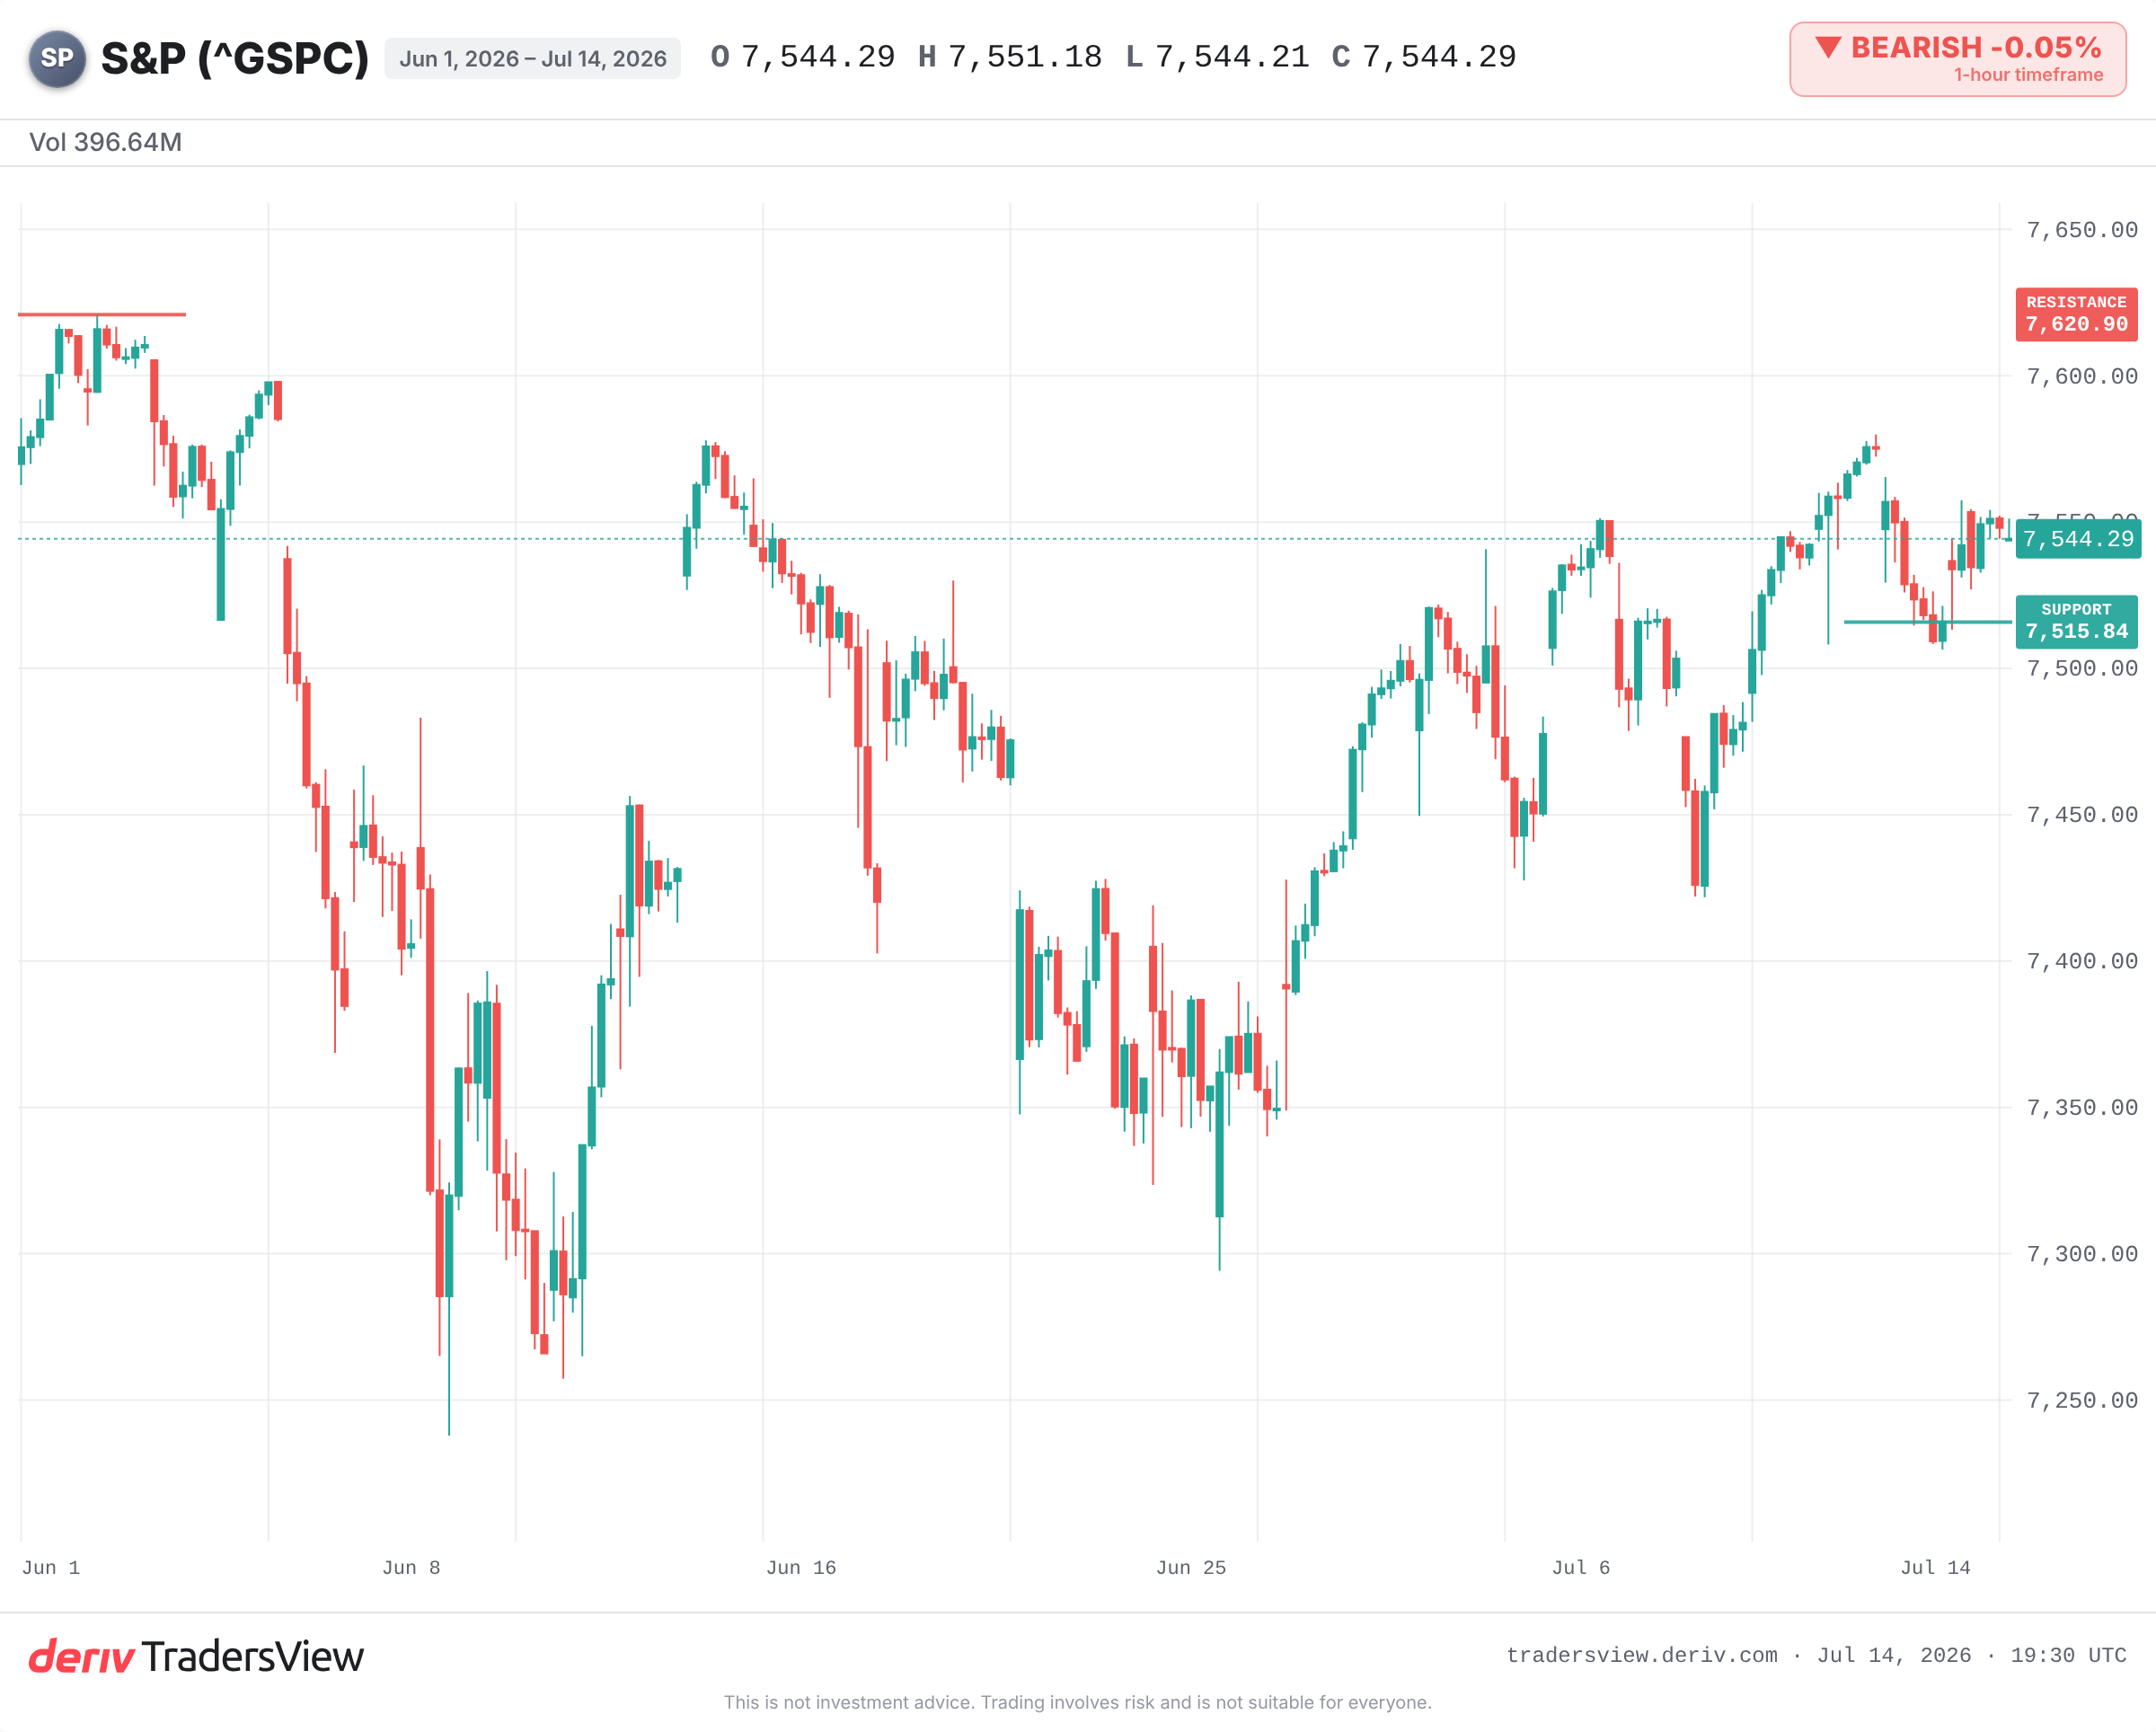
2026 ජූලි 14 වනදා වනවිට, S&P 500 7,500 මැද පරාසයේ ට්රේඩ් වන අතර, එය එහි 2026 ඉහළම අගයට ආසන්න වේ. ගතිවේගය ස්ථාවරව පෙනේ.
Shiller CAPE ratio වෙනත් කතාවක් කියා දෙයි. මෙම මාසයේ වාර්තාකරණය අනුව එය 41.4 ආසන්නයේ පෙනේ. වසර 130කට වැඩි දත්ත තුළ, එයට වඩා ඉහළ අගයක් වූයේ එකක් පමණි: 1999 දෙසැම්බරයේ 44.19. එය පුරුදු කරගත යුතු දුර්ලභත්වයයි. “මිල අධික” නොවේ, නමුත් සියවසක් තුළ එක් වරක් දක්නට ලැබූ පරිමාණයකින් මිල අධිකය.
වාර්තාගත මිලක් සහ ඓතිහාසික valuation අන්තයක් එකම ප්රකාශය නොවේ, සහ ඒවා එකට පැමිණීම දුර්ලභයි. දැන් ඒවා එකට පැමිණ ඇත.
CAPE ඇත්තටම මිනින් කරන්නේ කුමක්ද
CAPE අද මිල දශකයක inflation-adjusted earnings සමඟ සසඳයි. එය ස්ථාවර ලාභ ප්රවාහයක් සඳහා ඔබ ගෙවන දේ පෙන්වීම සඳහා හොඳ හා නරක වසර සමතලා කරයි.
එය මුළු මාර්කට් සඳහා rent-to-income පරීක්ෂාවක් ලෙස සිතන්න. ඉහළ සංඛ්යාවක් අදහස් කරන්නේ හෙට මිල අඩු වේ යන්න නොවේ. එයින් අදහස් වන්නේ ඔබ earnings හි එක් ඩොලරයක් සඳහා වැඩි මුදලක් ගෙවන බවත්, ඒ නිසා යහපත් ප්රවෘත්ති බොහොමයක් දැනටමත් මිලට ඇතුළත් වී ඇති බවත්ය.
පසුගිය වර්ගයේ මෙම මට්ටමෙන් මිලදී ගැනීම අදහස් කළේ කුමක්ද
1999 සැසඳීම ඉතාම තීරණාත්මකය. CAPE ඉහළම අගයට ළඟා වීමෙන් පසු, S&P 500 2000 දී ඉහළම අගයට ළඟා වී 2002 ඔක්තෝබර් එහි පහළම අගය දක්වා පාහේ 49%කින් පහත වැටුණි. tech-heavy Nasdaq දර්ශකය 78%ක් පමණ අහිමි කරගත්තේය. S&P 500 දර්ශකය පැරණි ඉහළම අගය නැවත ලබා ගැනීමට වසර ගණනාවක් ගත විය.
වෙනත් අන්ත අවස්ථා සමාන රටාවක් පෙන්වයි. 1929 සැප්තැම්බරයේ CAPE 32 ආසන්නව තිබීම Great Depression බිඳවැටීමට පෙර සිදු විය. 2018 මුල භාගයේ 33ට වැඩි අගයන් සහ 2021 අග භාගයේ 38 ආසන්නව තිබූ අගයන් volatility spike එකකට සහ 2022 bear market (25%ක් පමණ) කට පෙර සිදු විය.
මෙම රටාව ඉහළ CAPE එකක් top එක හඳුනා ගන්නා බව නොවේ. ඉහළ CAPE එකකින් ආරම්භ වීම දිග කාලීන වශයෙන් සෙට් ප්රතිලාභ සුළු වීම සහ mood එක අවසානයේ හැරෙන විට ගැඹුරු පහත වැටීමක් අදහස් කර ඇති බවයි.
මිල අධික වීම විකිණීම අදහස් නොකරන්නේ මන්ද
අවංක අනෙක් පැත්ත මෙයයි. පසුගිය දශකයේ බොහෝ කාලය තුළ CAPE “මිල අධික” බව පෙන්වූ අතර, මාර්කට් එය ඉහළ ගෙනම සිටියේය. ටයිමින් මෙවලමක් ලෙස, එය නිෂ්ප්රයෝජනීය වී ඇත.
Bulls තර්ක කරන්නේ අද දර්ශකය වර්ගයෙන් වෙනස් බවයි. එය CAPE මිනින් කිරීමට නිර්මාණය කළ කාර්මික සමාගම්වලට වඩා capital-light, high-margin තාක්ෂණික සහ AI නායකයින් මත රැඳී පවතී. Buybacks සහ intangibles සම්බන්ධ ගිණුම්කරණයද ratio එක ඉතිහාසයට සාපේක්ෂව ඉහළ දමයි. මෙම දැක්ම අනුව, වේගවත් earnings වැඩීම මාර්කට් එකට මිල නිවැරදි කිරීමක් නොමැතිව එහි valuation එකට වැඩීමට ඉඩ දිය හැක.
එම තර්කය සැබෑය. එය ඉතා ඉහළ ආරම්භක multiple එකකින්, වරදක් සඳහා ස්ථානයක් නොමැතිව, earnings වේගවත්ව compound වීම දිගටම පවත්වා ගැනීම පිළිබඳ bet එකක්ද වේ.
මෙතනින් බැල්ම යොමු කළ යුතු දේ
ළඟම කාලසීමාව පැහැදිලි සලකුණු කීපයකට බැහැර වේ.
- නව ඉහළම අගයකට පිරිසිදු බිඳවැටීමක් එදිරිව දර්ශකය 7,500 මැද පරාසයේ රැඳී සිටින ප්රතික්ෂේපයක්.
- ජූලි 13 වනදා පහත වැටීමේ අවම අගය 7,515.84 ආසන්නයේ සහයෝගය ලෙස; තීරණාත්මක බිඳවැටීමක් sentiment මාරු වෙමින් ඇති බව ඉඟි කරයි.
- mega-cap AI සහ chip නායකයින් earnings ජය ගැනීම දිගටම කරගෙන යනවාද නැත්නම් මග හැරීම ආරම්භ කරනවාද.
- 10-year yield, එය ඉහළ ගිය විට high-multiple කොටස් කෙලින්ම පීඩනයට ලක් කරයි.
සාක්ෂි එක් දිශාවකට නැඹුරු වේ. මෙම මට්ටමේ valuation විකිණීමේ සංඥාවක් නොවේ, නමුත් එය කුඩා cushion එකකි. ආරම්භක මිල ඉහළ වන විට, මාර්කට් එකට සියල්ල නිවැරදිව සිදුවීම අවශ්ය වන අතර, එසේ නොවූයොත් දෝෂයක් සඳහා අඩු ස්ථානයක් ඇත.
නිතර අසන ප්රශ්න
එය ආර්ථික විශේෂඥ Robert Shiller විසින් ප්රචලිත කරන ලද අතර, එබැවින් එය බොහෝ විට Shiller CAPE ලෙස හඳුන්වනු ලැබේ. එය කෙටි කාලීන ලාභ උච්චාවචනයන් සමතලා කර valuation පිළිබඳ ස්ථාවර දැක්මක් ලබා දීම සඳහා දශකයක inflation-adjusted earnings සාමාන්ය කරයි.
තනිවම නොවේ. මාර්කට් ඉහළ ගිය විට CAPE වසර ගණනාවක් ඉහළ රැඳී සිටි අතර, එබැවින් එය දුර්වල ටයිමින් මෙවලමකි. එය දිග කාලීන අපේක්ෂිත ප්රතිලාභ සහ පහත වැටීමේ අවදානම පිළිබඳ කතා කරයි, ලබන සතියේ හෝ ලබන මාසයේ සිදුවන දේ පිළිබඳ නොවේ.
එය එකම ආකාරයෙන් මිනින් කරනු ලැබේ, නමුත් විවේචකයින් තර්ක කරන්නේ එය capital-light, high-margin තාක්ෂණික සමාගම් සඳහා මිල අධිකත්වය අධිතක්සේරු කළ හැකි බවයි. buybacks සහ intangible assets වැනි ගිණුම්කරණ වෙනස්කම්ද පැරණි, කාර්මික යුගයේ මාර්කට් වලට සාපේක්ෂව කියවීම ඉහළ දමා ගත හැක.
සාමාන්ය ඒවායින් forward price-to-earnings ratio, price-to-sales, සහ earnings yield එක 10-year Treasury yield එකට සාපේක්ෂව සැසඳීම ඇතුළත් වේ. තනි මිනින්දියක්ම තීරණාත්මක නොවේ; ආයෝජකයින් සාමාන්යයෙන් කීපයක් එකට කියවයි.