
ප්රචාරණයට ඔබ්බින්: tech මහා සමාගම්වල AI වැයකිරීමේ වෘක්කය අප බලන ආකාරය වෙනස් කරන්නේ ඇයි
tech මහා සමාගම්වල දැවැන්ත AI වැයකිරීම් සහ භෞතික ග්රිඩ් බාධකයන් tech ස්ටොක් සඳහා අවදානම සහ ප්රතිඵලය යළි අර්ථ දක්වන්නේ ඇයි.
විසින් Harsh Karamchandani · CFA Charterholder | ට්රේඩිං මෙහෙයුම් & නිෂ්පාදන උපායමාර්ගිකයා
2026 නිකිණි 27 · 7 මිනිත්තු කියවීම

වසර ගණනාවක් තිස්සේ, earnings season අවධියේ ප්රධාන US tech කොටස් විශ්ලේෂණය කිරීම හුරුපුරුදු රටාවක් අනුගමනය කළේය: මාර්කට් නායකයෙකු next-generation තාක්ෂණය සඳහා විශාල මූල්ය කැපවීමක් ප්රකාශ කළ සෑම විටම, ට්රේඩර්වරුන් සාමාන්යයෙන් එම පුවත සතුටින් පිළිගත්තා. විශාල වශයෙන් වැය කිරීම මාර්කට් ආධිපත්යයේ, ආක්රමණශීලී නව නිපැයුම්වල සහ අනාගත ආදායම් වැඩිවීමේ පැහැදිලි සංඥාවක් ලෙස සැලකුණි.
අද, එම ගතිකත්වය වෙනස් වී ඇත.
නවතම කාර්තුමය ආදායම් සම්මන්ත්රණ වලදී, මාර්කට් සහභාගිවන්නන් නැවත නැවතත් දක්නට ලැබුණු රටාවක් නිරීක්ෂණය කළා: mega-cap tech giant කෙනෙකු ආදායම් අපේක්ෂාවන් ඉක්මවා යයි, ස්ථාවර operating profit වාර්තා කරයි, artificial intelligence infrastructure සඳහා තවත් USD 50 billion සිට 80 billion දක්වා කැපවීමක් ප්රකාශ කරයි, පසුව ඔවුන්ගේ කොටස් මිල රාත්රියේ දී පහත වැටෙනු දක්නට ලැබේ.
මෙම වෙනස්වීමට හේතුව කුමක්ද? US tech කොටස් මෙතරම් අසමාන ලෙස චලනය වන්නේ මන්ද යන්න තේරුම් ගැනීමට, retail ට්රේඩර්වරුන් software මුරපුවත් ඉතාගොස් බිහිපසින් ඇති physical සහ balance-sheet යථාර්ථයන් විමර්ශනය කළ යුතුව ඇත.
"ආරක්ෂිත ස්ථානය" මාරුව: tech giants ඔවුන්ගේ balance sheets වෙනස් කළ ආකාරය
US tech කොටස් පුරා පවතින වර්තමාන කොටස් අස්ථාවරත්වය තේරුම් ගැනීමට, පළමුව අප බැලිය යුත්තේ Microsoft, Amazon, Alphabet, Meta, සහ Oracle වැනි cloud giants ඔවුන්ගේ balance sheets කළමනාකරණය කරන ආකාරය පරිවර්තනය කර ගත් ආකාරයයි.
2008 ගෝලීය මූල්ය අර්බුදයෙන් පසු දශකය තුළ, ට්රේඩර්වරුන් විශාල tech සමාගම් අවිනිශ්චිත ආර්ථික කාල පරිච්ඡේදයන් තුළ ප්රාග්ධනය තැන්පත් කිරීමට විශ්වාසදායක, අවම අවදානම් සහිත ස්ථාන ලෙස සැලකුවා. සාම්ප්රදායික ආරක්ෂිත වත්කම් ස්ථාවරත්වයක් ලබා දුන් අතර, tech නායකයින් විශේෂිත කරුණක් ලබා දුන්නා: විශාල මුදල් සංචිත. Apple, Alphabet, Microsoft, සහ Meta වැනි සමාගම් high-margin software platforms ක්රියාත්මක කරන අතරම ඩොලර් බිලියන සිය ගණනක මුදල් සංචිත එකතු කළා. පුළුල් මාර්කට් සෙමින් වැටීම් සමයේදී, ට්රේඩර්වරුන් මෙම කොටස් මිලදී ගත්තේ ඒවායේ මුදල් සංචිත ස්ථිර මූල්ය සංචායක්ෂමතාවක් ලබා දුන් නිසාය.
නමුත්, වර්තමාන artificial intelligence සංවර්ධනය මෙම ගතිකත්වය සම්පූර්ණයෙන්ම වෙනස් කර ඇත. මෙම cloud giants තවදුරටත් ඔවුන්ගේ මුදල් සංචිතවල නිශ්චලව රැඳී සිටින්නේ නැත.
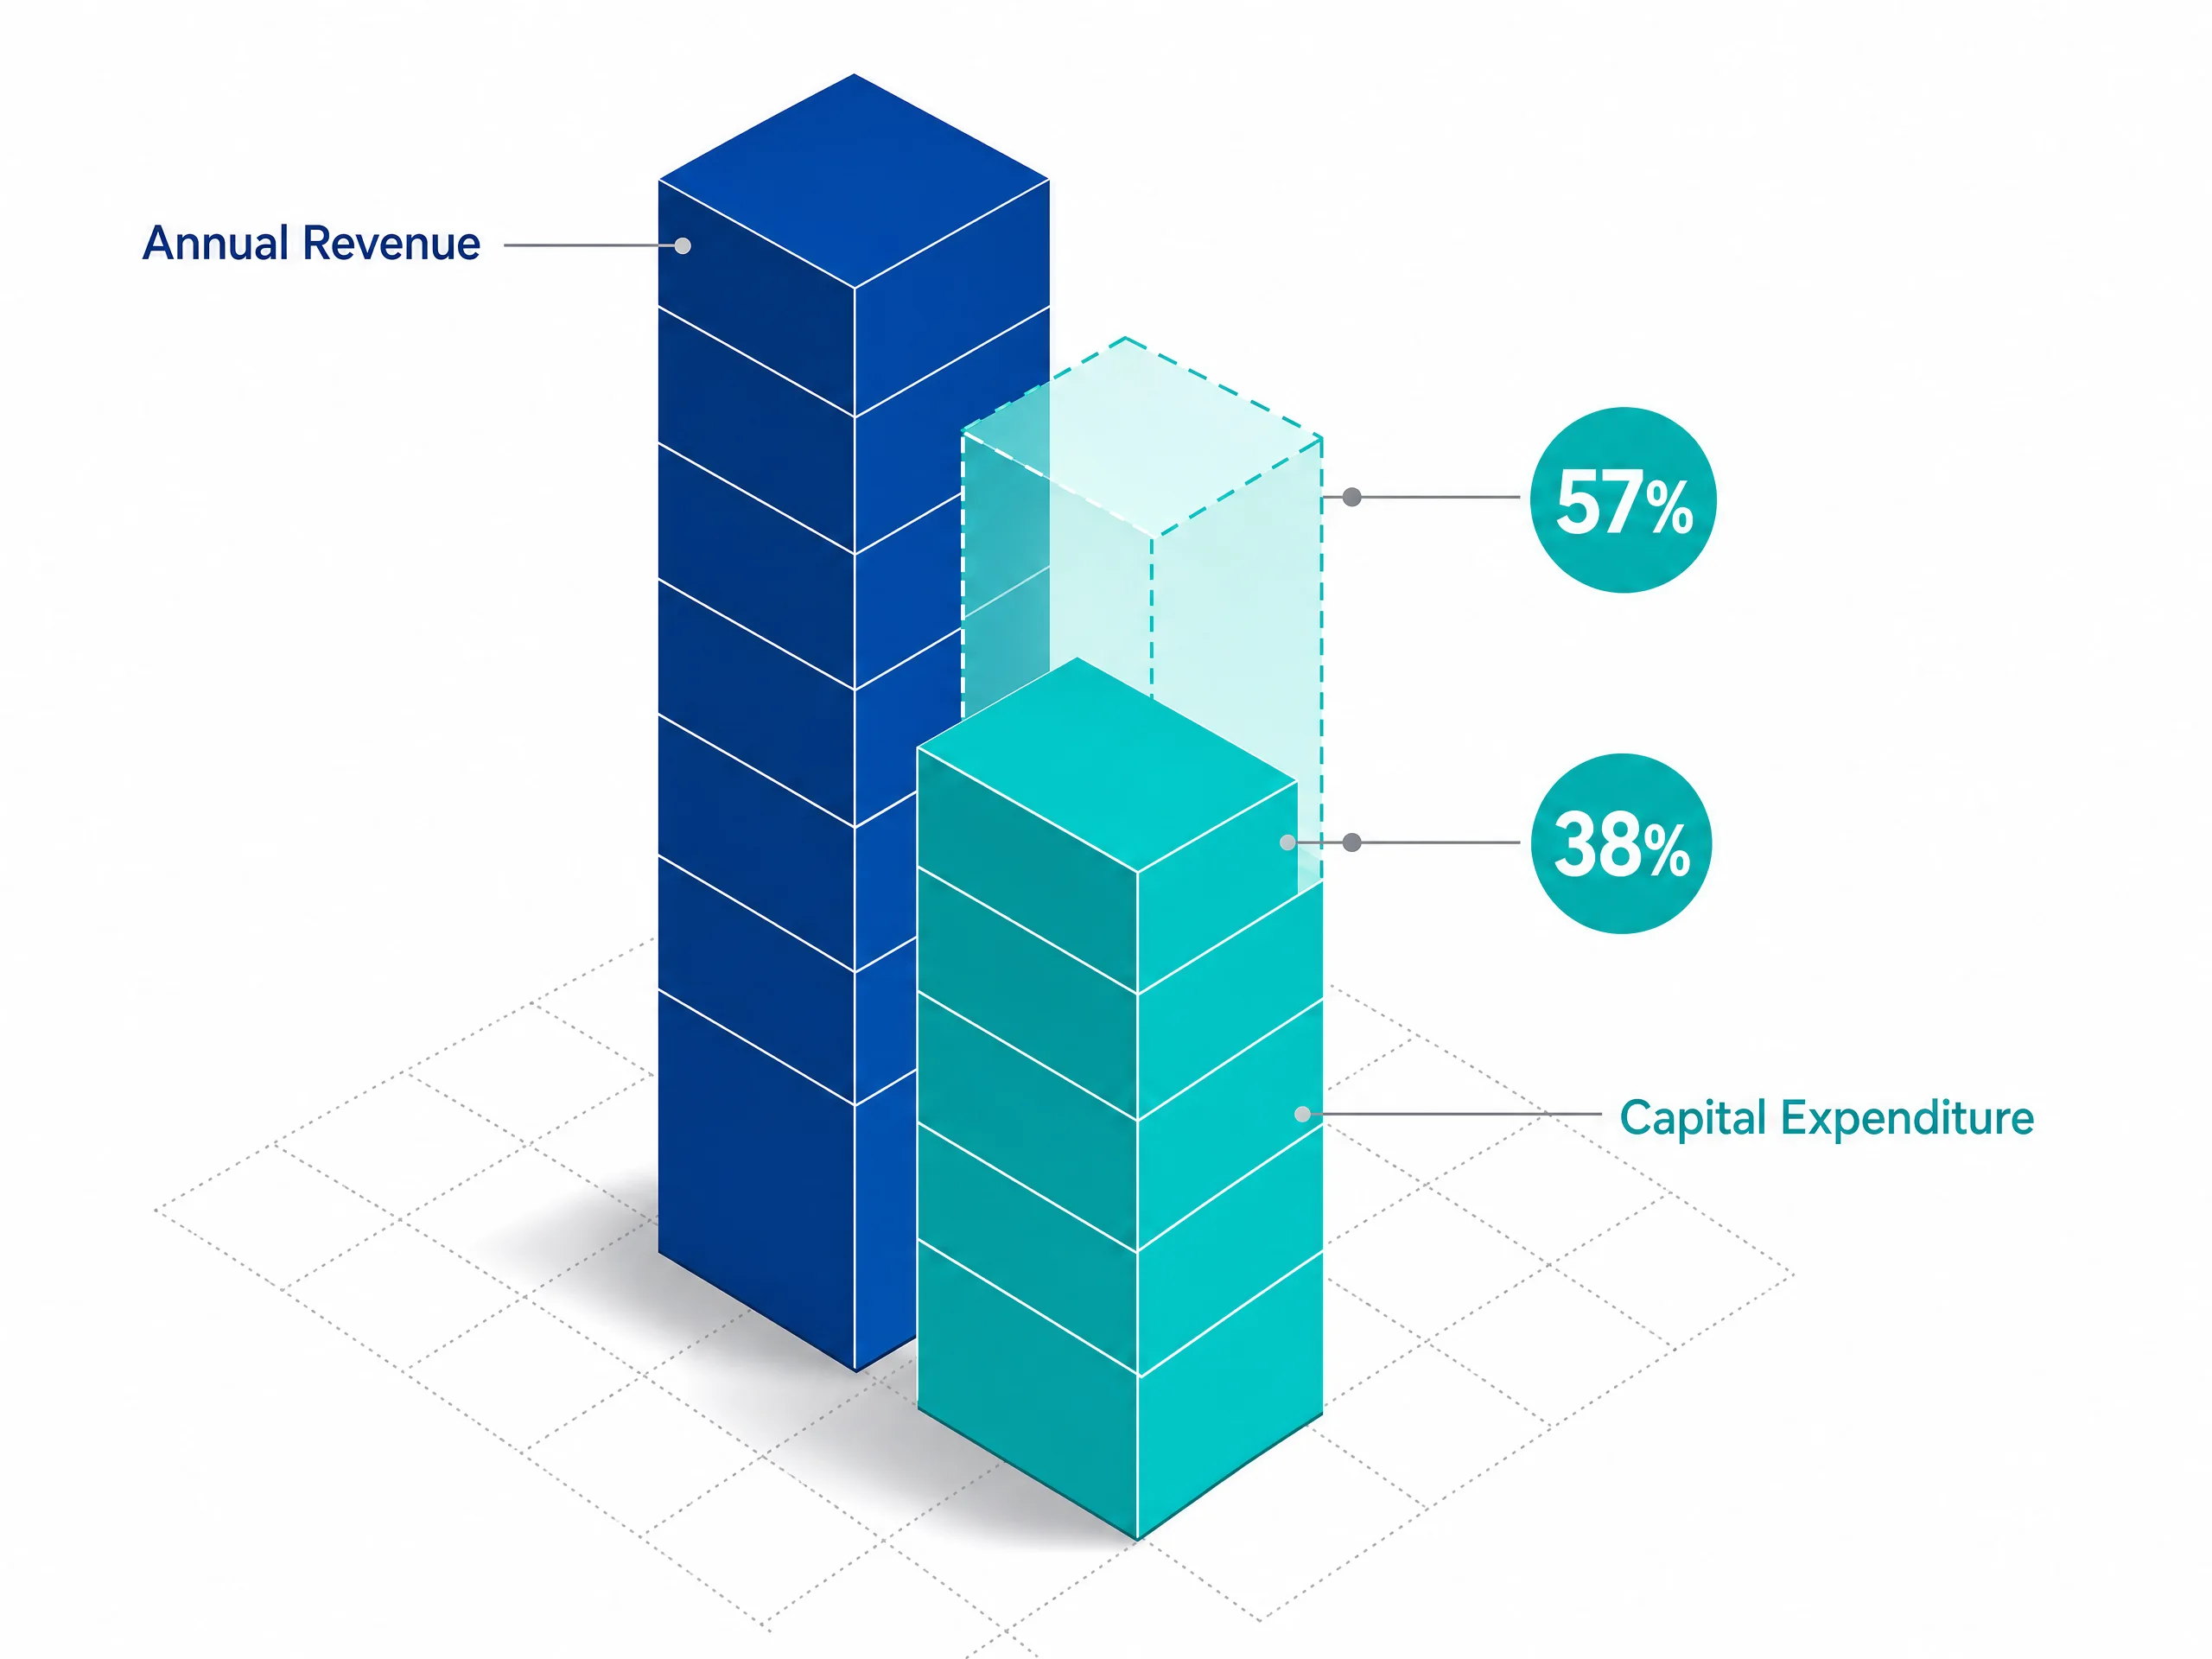
මාර්කට් අනාවැකි පෙන්වන්නේ ප්රධාන tech giants පහ (Amazon, Alphabet, Microsoft, Meta, සහ Oracle) හරහා වාර්ෂික සමස්ත capital spending USD 660 billion සිට 750 billion දක්වා ඉහළ යනු ඇති බවයි. මෙම වැයකරන ප්රමාණය ඔවුන්ගේ වාර්ෂික සමස්ත ආදායම්වලින් 38% සිට 57% දක්වා නියෝජනය කරයි,
historically oil pipelines, විශාල නිෂ්පාදන, සහ විදුලි utilities වල දක්නට ලැබුණ capital intensity මට්ටමක්, light-weight software ව්යාපාරවල නොවේ.
මෙම ව්යාප්තිය සඳහා මුදල් ලබා ගැනීමට, මෙම tech සමාගම් තවදුරටත් සම්පූර්ණයෙන්ම මුදල් සංචිත මත පමණක් රැඳී නොසිටී; ඔවුන් විශාල ලෙස ණය ගනී. ප්රධාන cloud giants අතර එකතු corporate bond නිකුත් කිරීම USD 175 billion සිට 200 billion+ ඉක්මවා ඇත. ඔවුන්ගේ මුදල් සංචායක්ෂමතාව දිගුකාලීන ණය, physical real estate, සහ විශාල equipment සඳහා හුවමාරු කිරීමෙන්, mega-cap tech සමාගම් බොහෝ ඉහළ operational overhead එකක් භාරගෙන ඇත.
සැඟවුණු බාධකය: වේගවත් hardware vs. සෙමින් වැඩෙන power grids
balance sheet ඉස්මතුව, tech giants ගේ වියදම් physical බාධකයකට මුහුණ දෙයි: මෙම සමාගම් මිලදී ගන්නේ කුමක්ද සහ එය සම්බන්ධ වන්නේ කොතැනද යන්නයි. modern artificial intelligence පද්ධති ගොඩනැගීම hardware මූලික වර්ග දෙකක් මත රැඳී පවතින raw computing power අවශ්ය කරයි:
- GPUs (Graphics Processing Units): Nvidia වැනි සමාගම් විසින් මුලින්ම ගෙනාවූ විශේෂිත computer chips, එකවර දහස් ගණන් ගණනය කිරීම් සිදු කරන, AI models පුහුණු කිරීම සඳහා ප්රධාන engines ලෙස සේවය කරයි.
- TPUs (Tensor Processing Units): Google වැනි tech සමාගම් විසින් අභ්යන්තරව නිර්මාණය කරන ලද custom chips, පිටස්තර සැපයුම්කරුවන් මත රැඳී සිටීම අඩු කරමින් විශේෂිත කාර්යයන් හැසිරවීම සඳහාය. මෙම ඉහළ-බලගතු chips දස දහස් ගණනක් නිරන්තරයෙන් ක්රියාත්මක කිරීමට, සමාගම් විශාල data centers ගොඩනැගිය යුතුය. නමුත් තත්පර කීපයකින් ගෝලීය වශයෙන් online ආරම්භ කළ හැකි සාම්ප්රදායික cloud software වලට වෙනස්ව, modern AI data centers ගොඩනැගීම දැඩි physical බාධකයක් වදයි: විදුලි power gridඑකය.
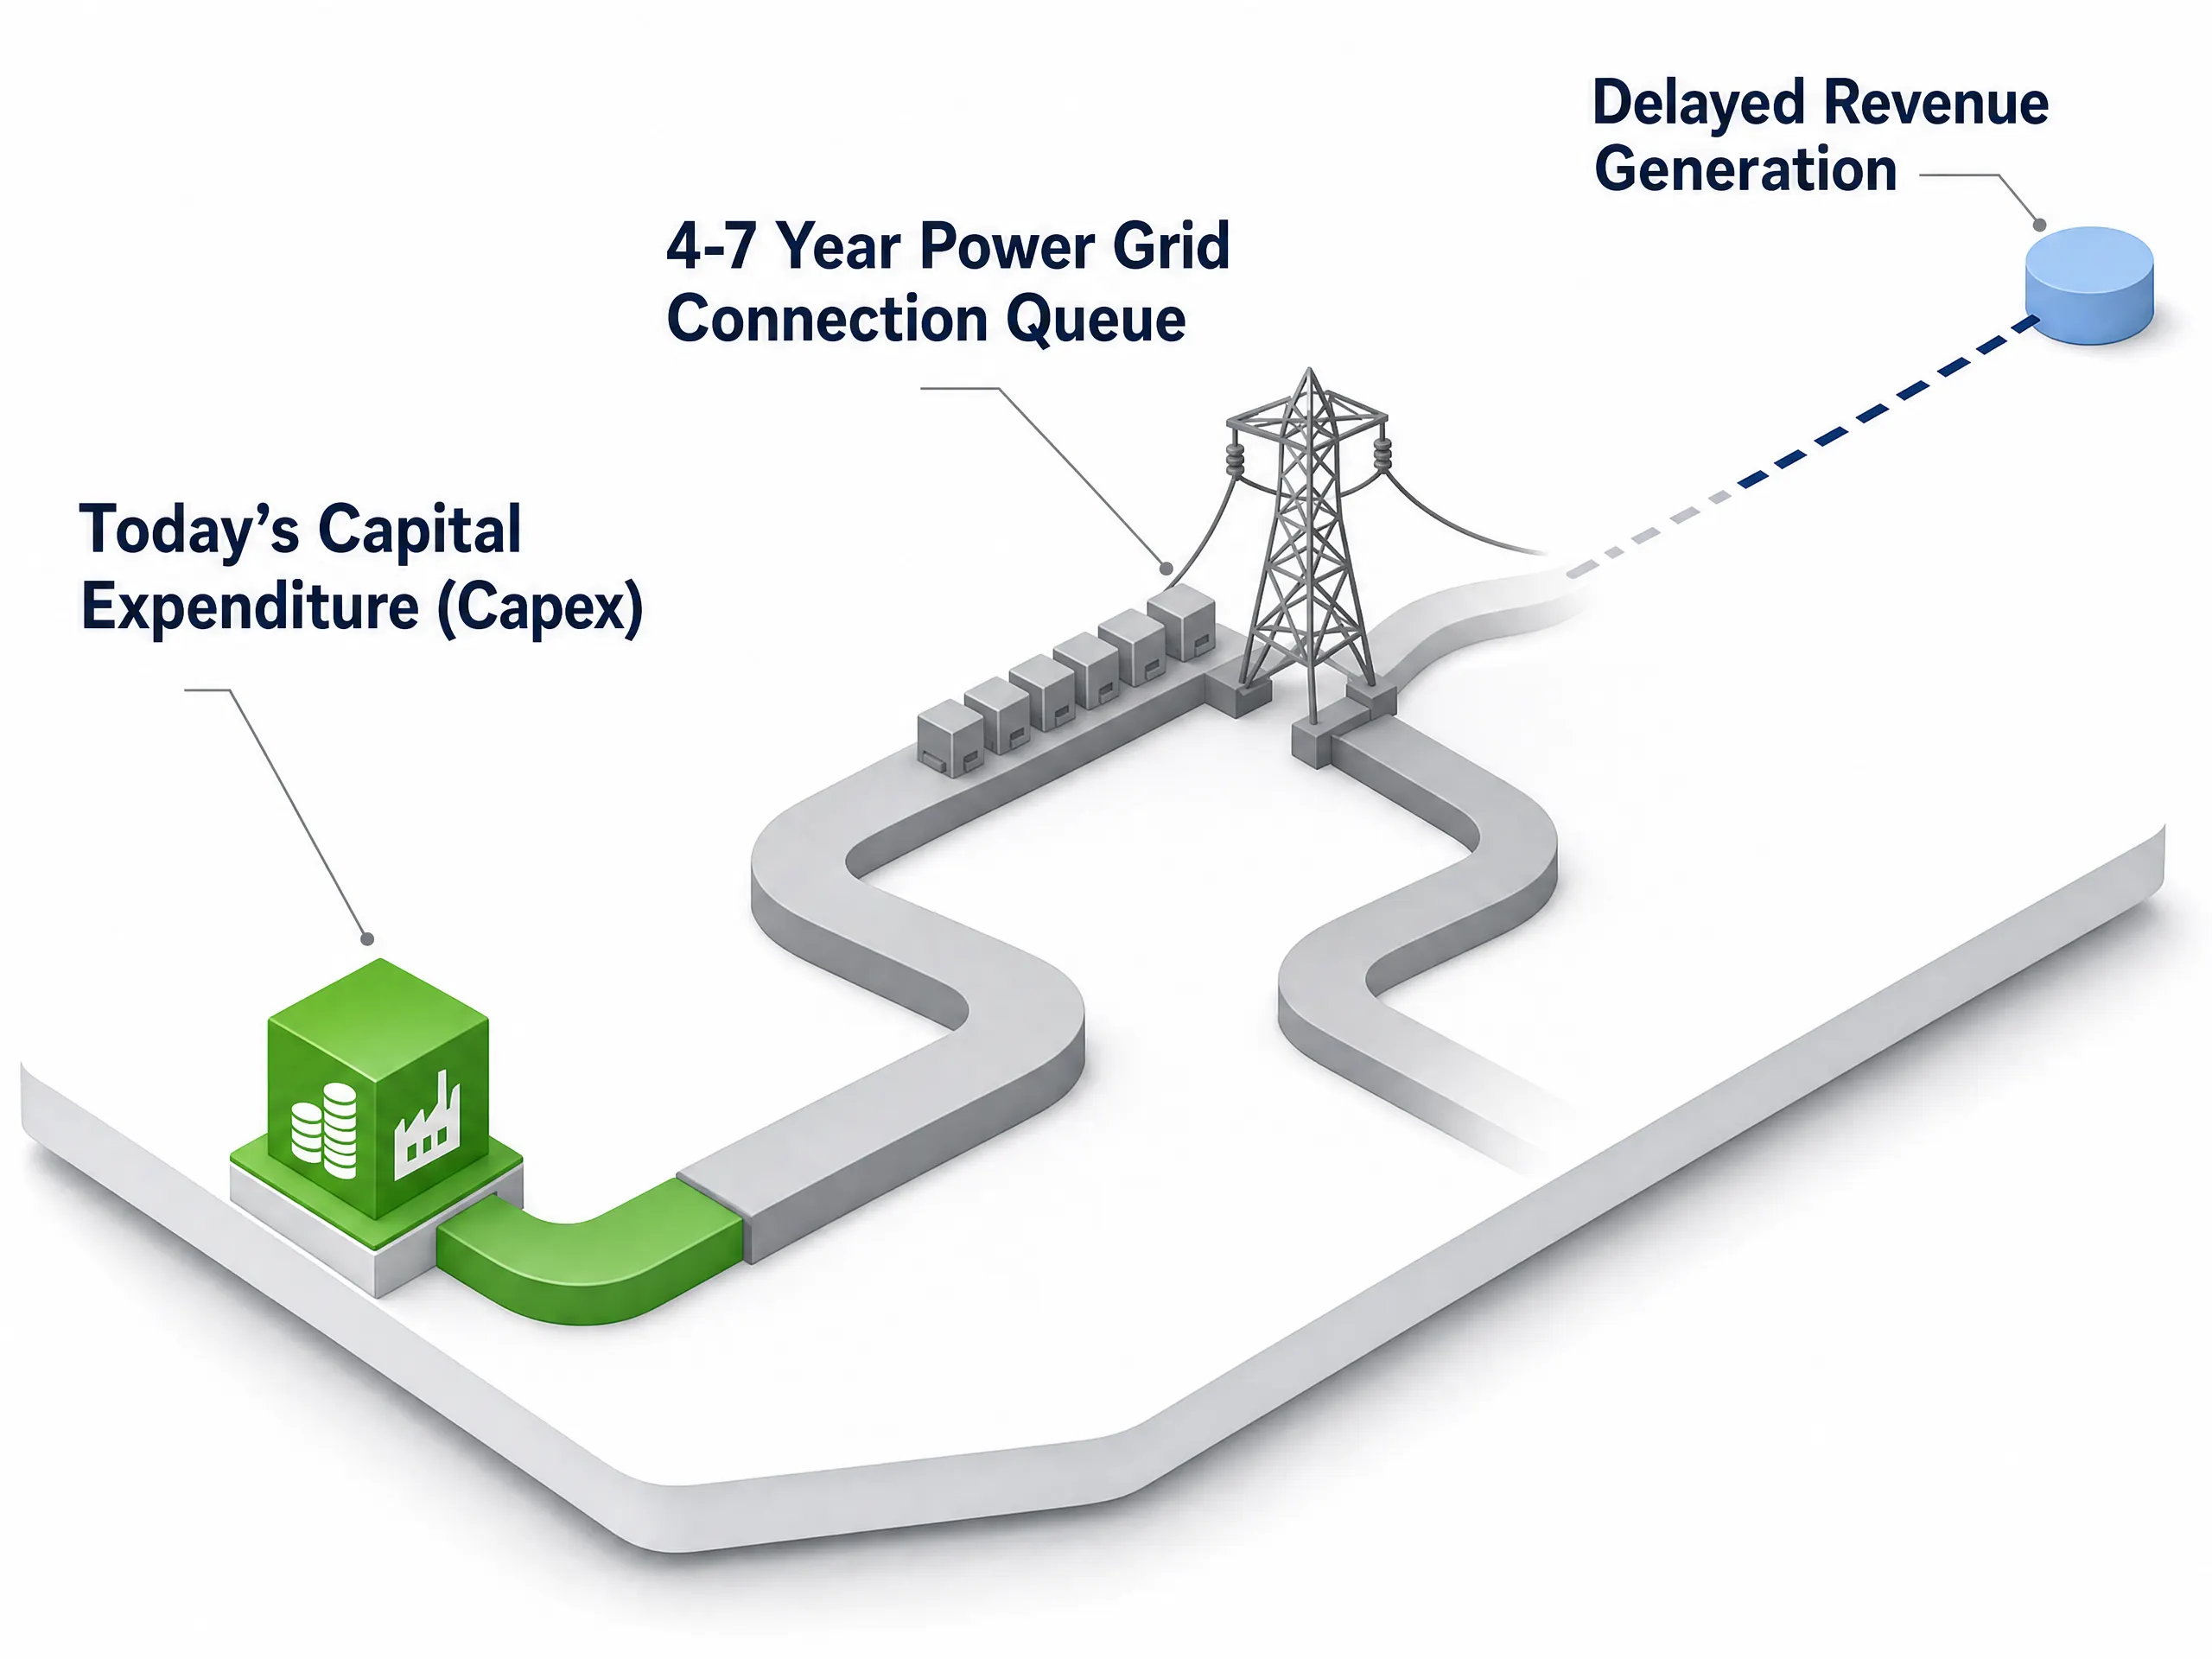
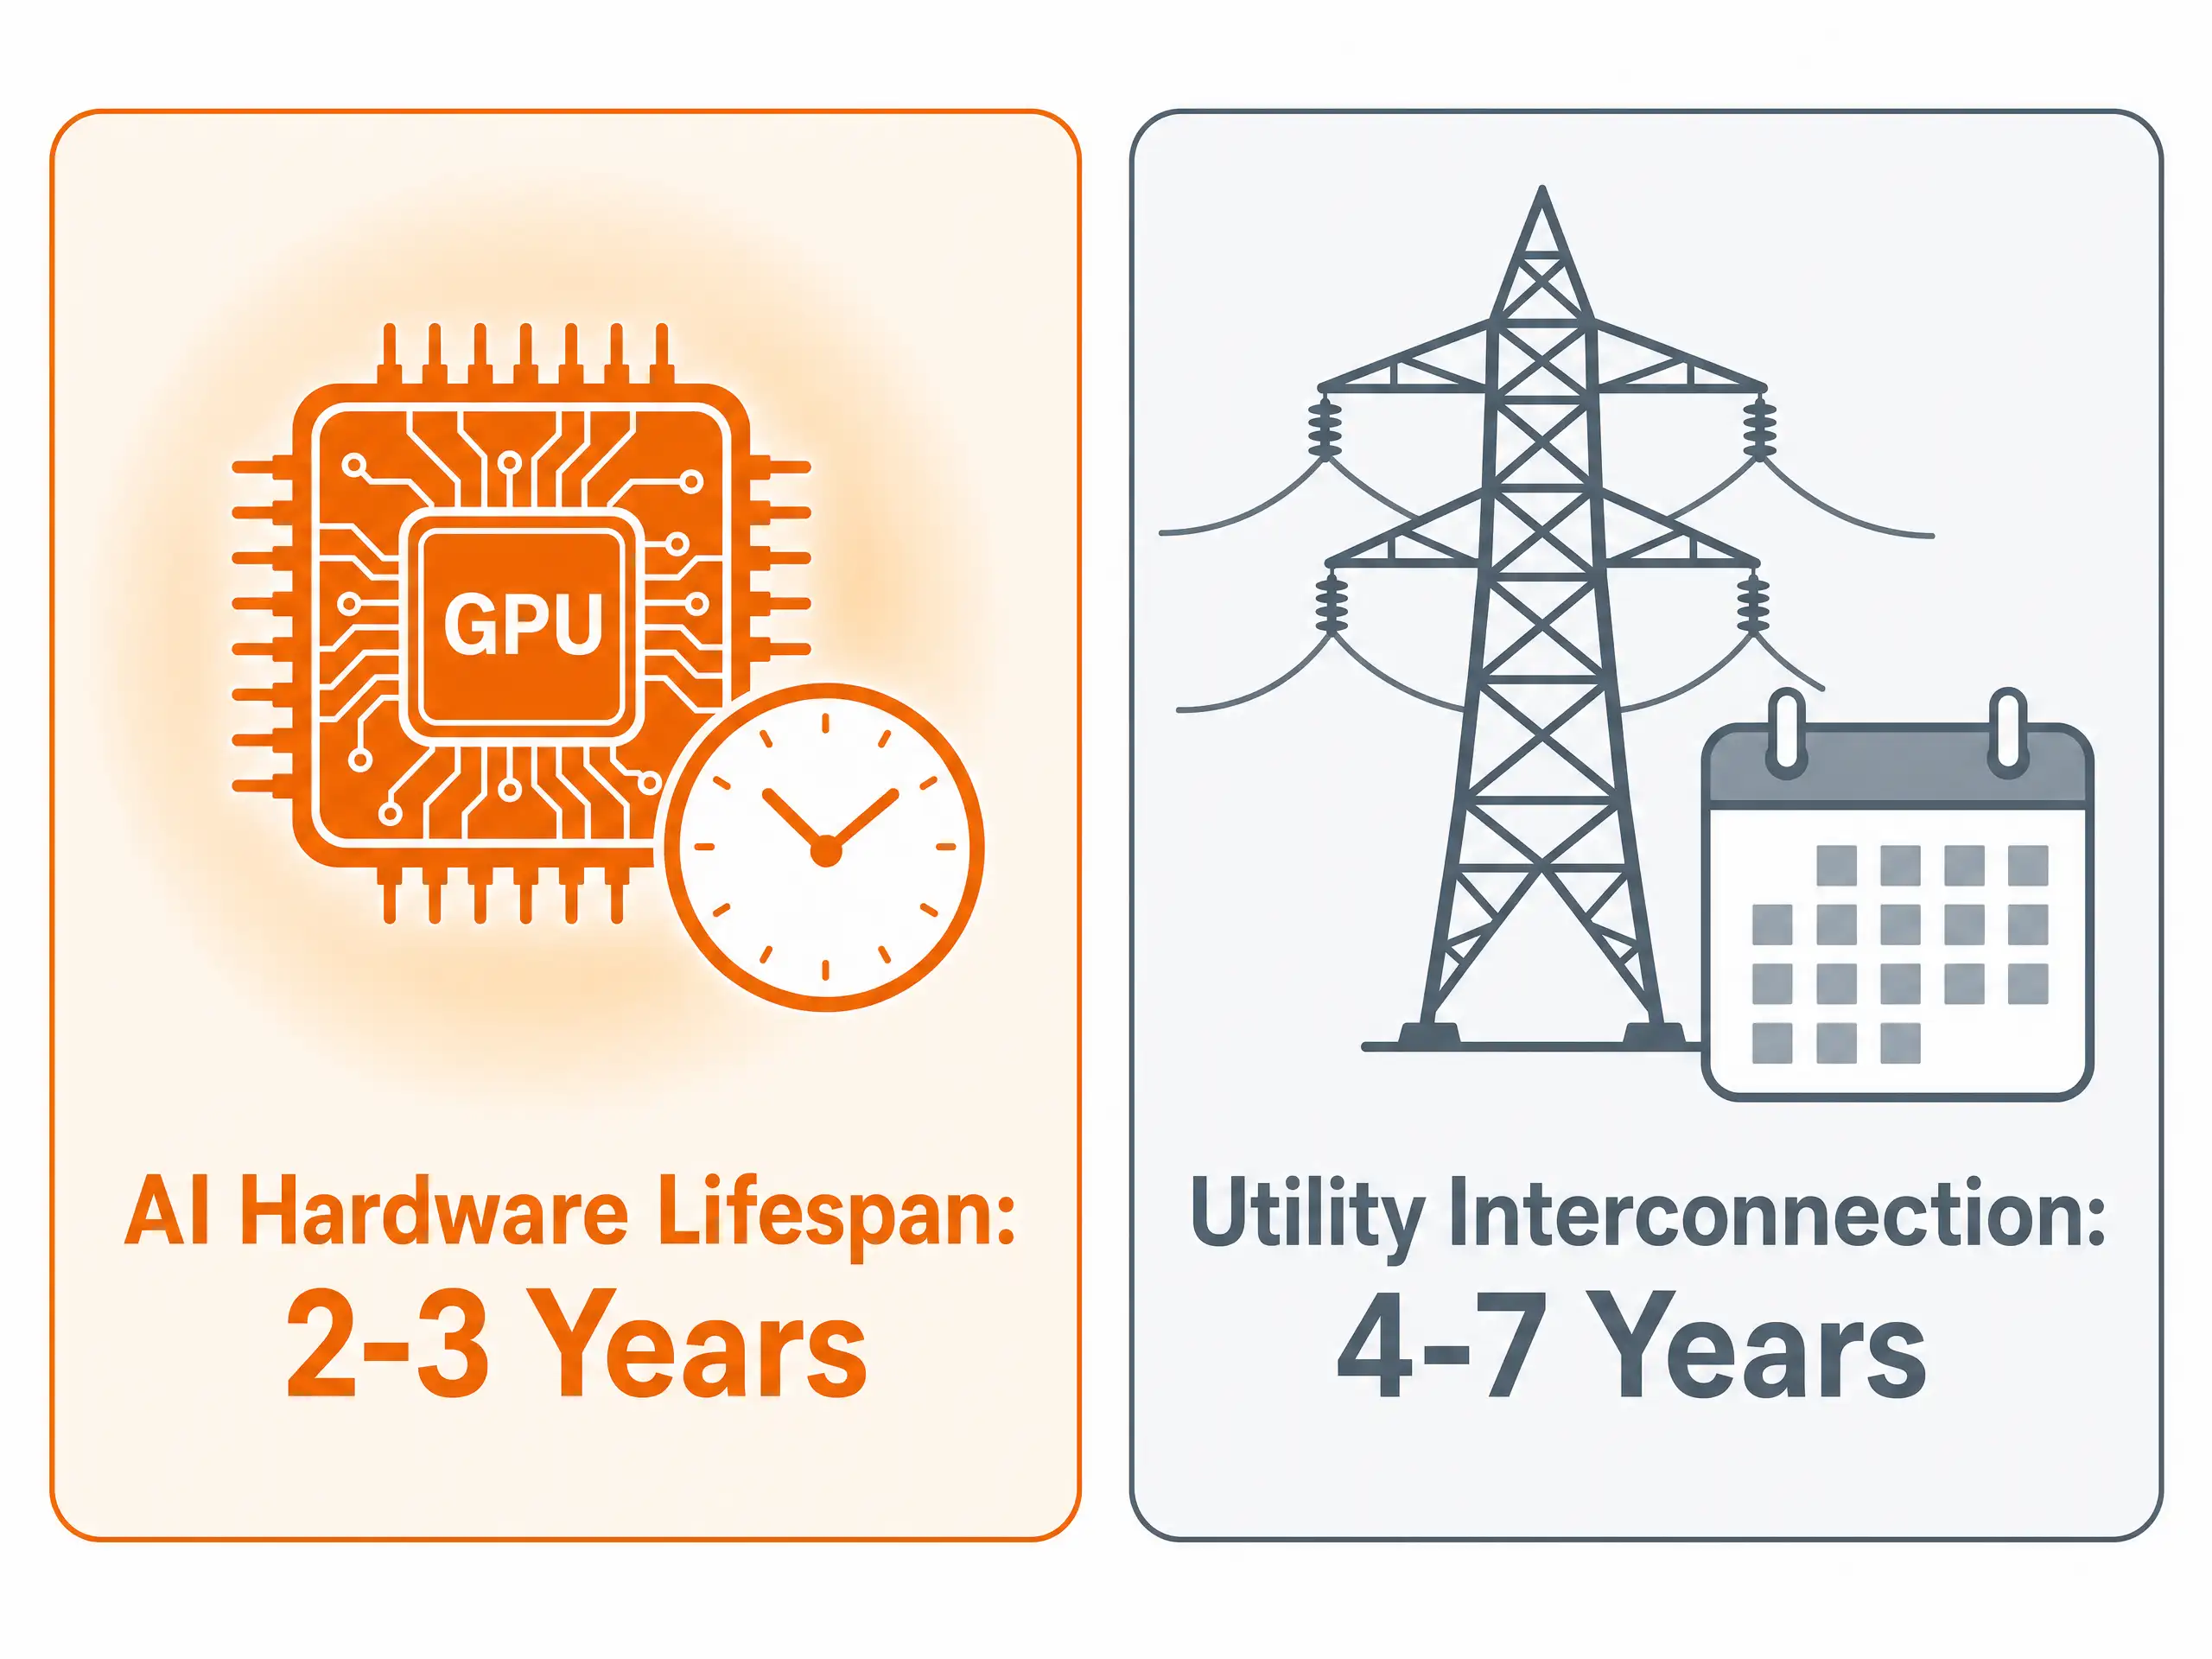
තනි high-density AI data center එකක් මධ්යම-ප්රමාණයේ ග්රාමීය ප්රදේශයක් තරම් විදුලිය පරිභෝජනය කළ හැකිය. North America සහ Europe පුරා, power utility සමාගම් tech giants ට දැනුම් දෙමින් සිටින්නේ මෙම විශාල පහසුකම් ඉහළ-voltage power lines වලට සම්බන්ධ කිරීම වසර 4 සිට 7 දක්වා පොරොත්තු ලැයිස්තුවක් දරා ඇති බවයි.
මෙම ප්රමාදය සමාගම් ලාභයන් සඳහා ප්රධාන වේලා ගැටලුවක් නිර්මාණය කරයි:
- කෙටි Hardware ජීවිත කාලයන්: උසස් AI chips ඉතා ඉක්මනින් වයසට යයි. අද මිලදී ගන්නා chips පොකුරක් නව, වේගවත් chips නිර්මාණය වීමත් සමඟ වසර 2 සිට 3 දක්වා ඇතුළත පැරණි වේ.
- ප්රමාද වූ ආදායම් ජනනය: tech සමාගමක් අද ඩොලර් බිලියන ගණනක් chips සඳහා වැයකරන නමුත්, power grid සම්බන්ධතා සඳහා පොරොත්තු වෙමින් වසර කීපයක් එම servers සම්පූර්ණ ධාරිතාවෙන් ක්රියාත්මක කළ නොහැකි විට, hardware එම කාලය නිශ්චලව පවතින අතර අගය නැති වේ.
මුදල් සමාගමේ balance sheet එකෙන් වහාම පිට වේ, නමුත් නව software ආදායම වසර ගණනාවක ප්රමාදයක් මත සැබෑ වේ. පොදු මාර්කට් මෙම බහු-වාර්ෂික ප්රමාදය නැවත ගණනය කරන විට, අපේක්ෂිත ලාභ margins හැකිලී, කොටස් මිල පහත වැටීමට හේතු වේ.
මුදල් අනුගමනය: capital මාරුවෙන් යන්නේ කොහේද
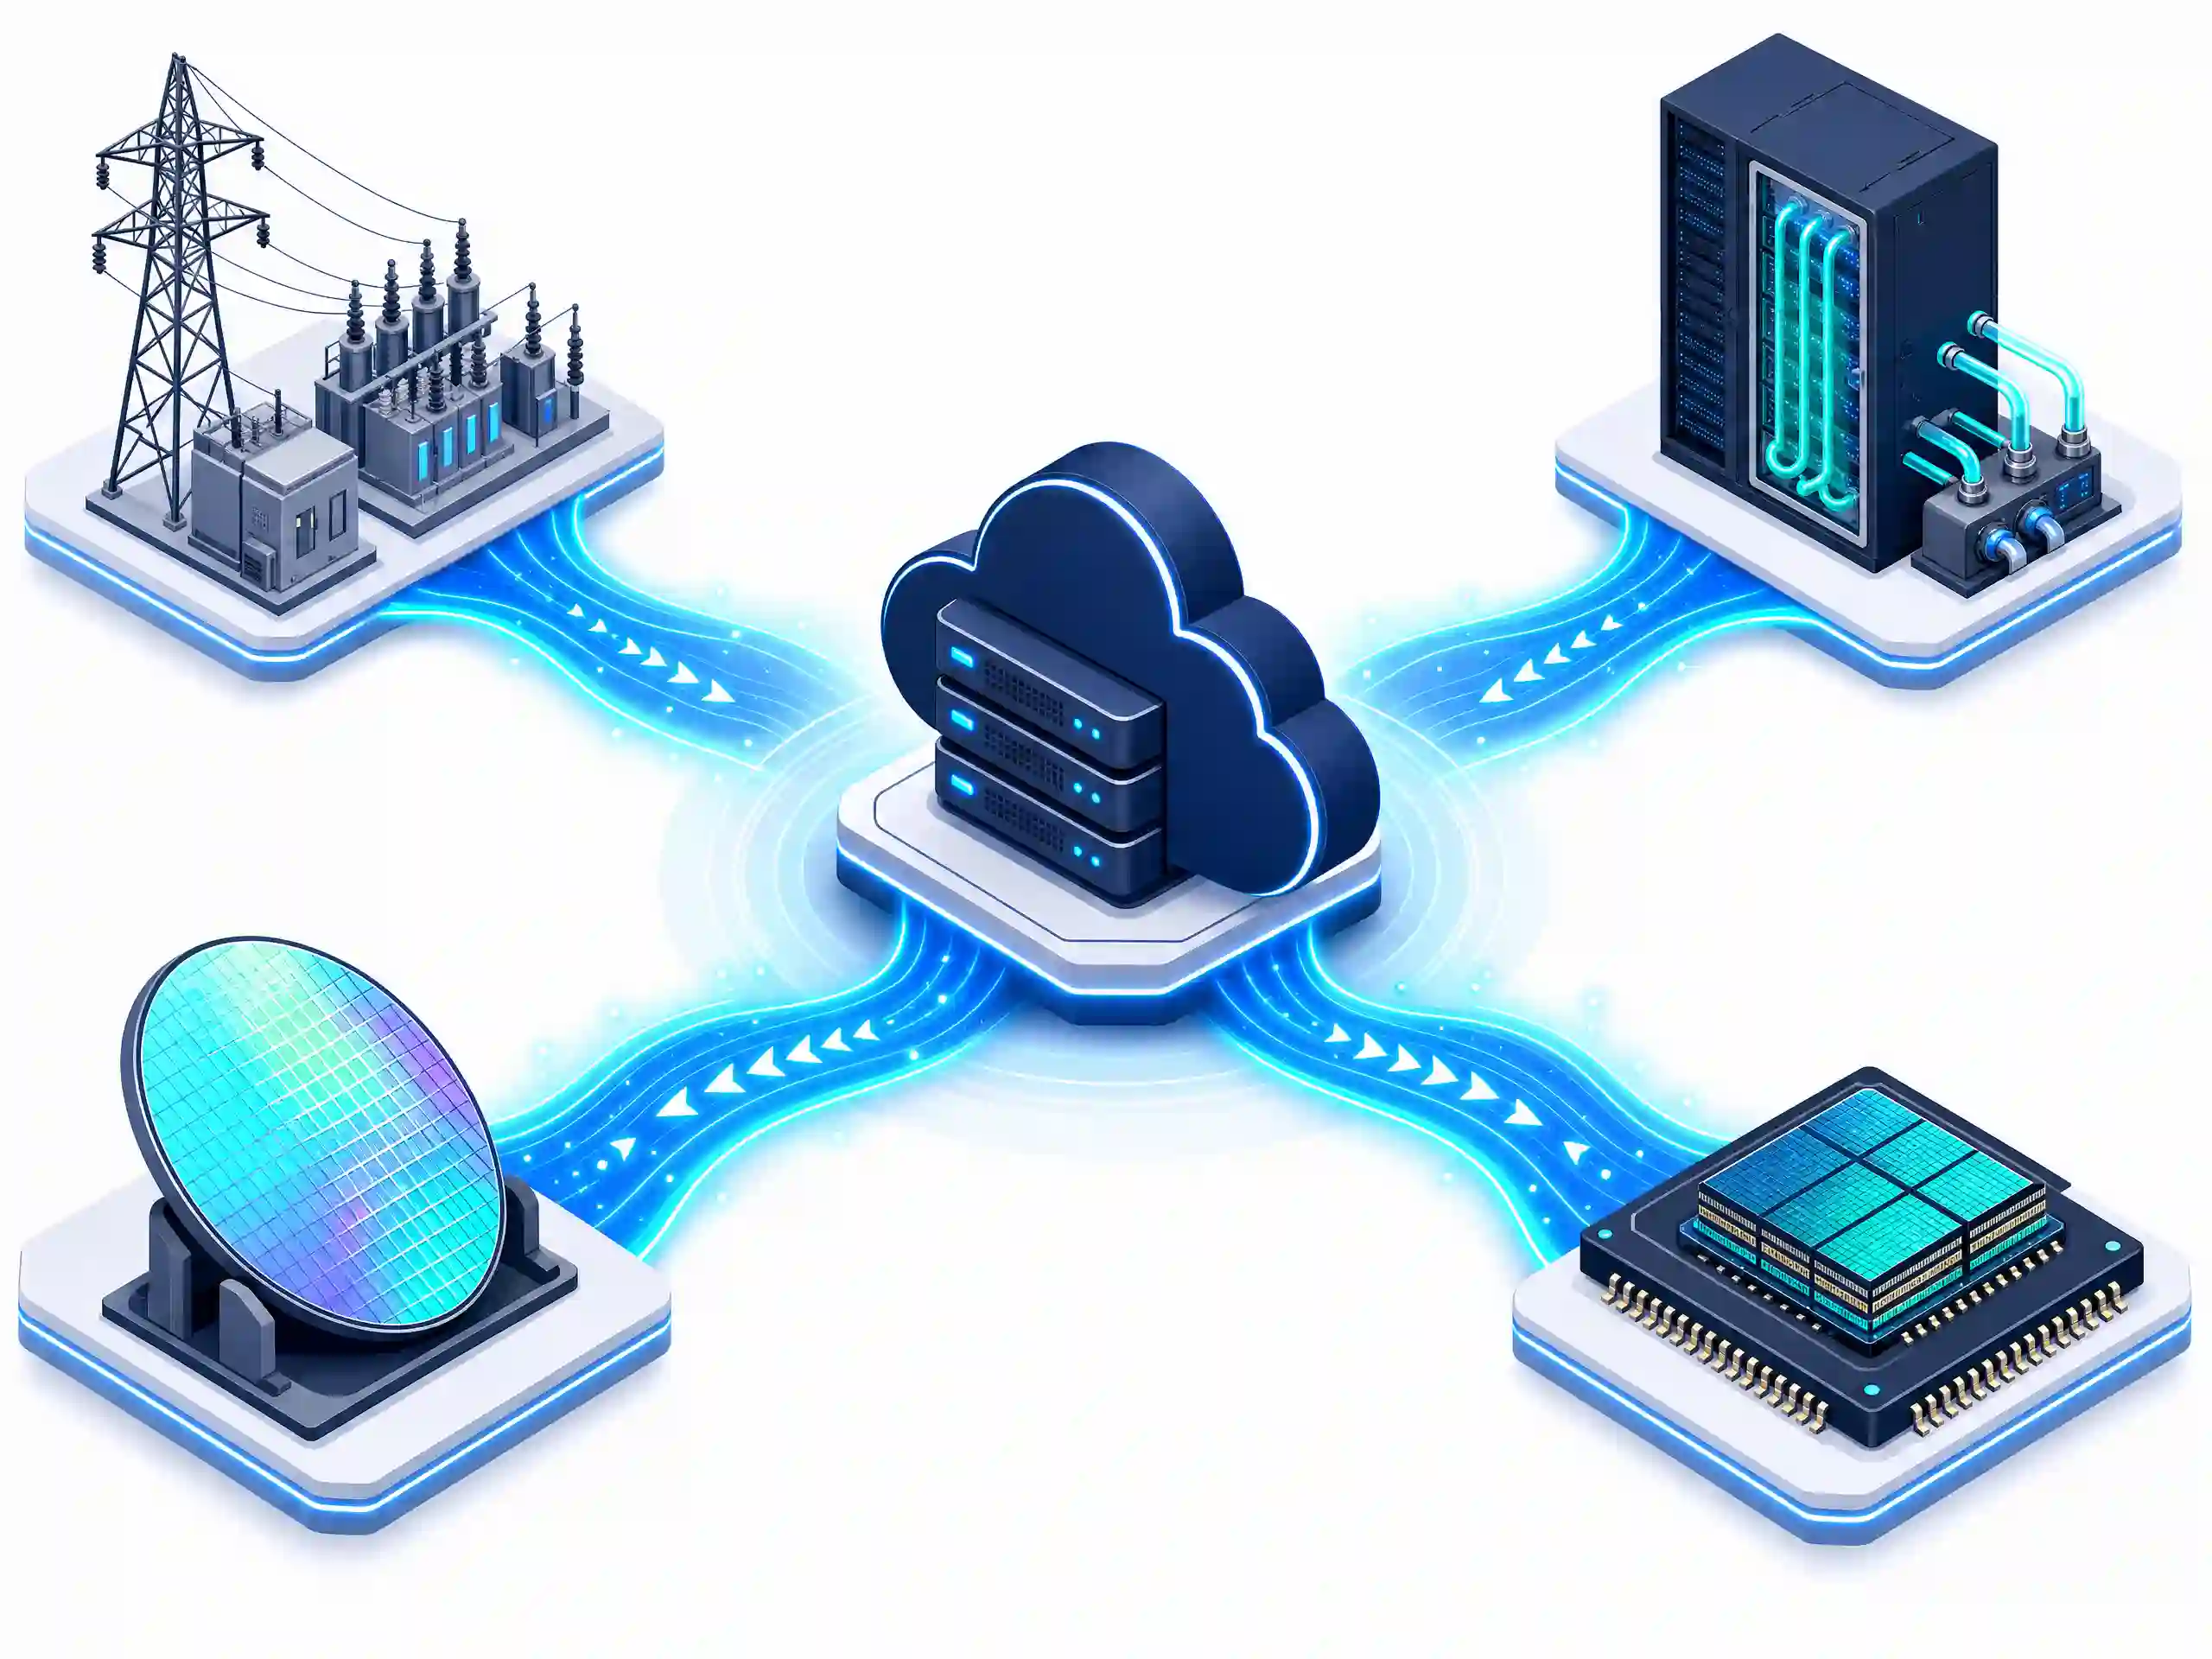
විශාල වියදම් software සංවර්ධකයින්ට ඉතා කෙටි කාලීන පීඩනයක් ඇති කරන අතරම, එම ඩොලර් සිය බිලියන ගණනක මුදල් රැල්ල physical equipment සපයන සමාගම්වල සාක්කුවලට සෘජුව ගලා යයි.
- Power Grid සහ Utility සපයන්නන්: Data centers වලට නිරන්තර, නොකඩවා පවතින baseline විදුලිය අවශ්ය වේ. ස්වාධීන power producers සහ ඉහළ-voltage transformers සහ විදුලි grid hardware නිෂ්පාදනය කරන equipment manufacturers, උදාහරණයක් ලෙස Constellation Energy, Vistra Corp, GE Vernova, සහ Eaton Corporation, බහු-වාර්ෂික ඇණවුම් ගොඩගැසීම් දක්නට ලැබේ.
- ද්රව සිසිලන සහ තාප විශේෂඥයින්: අධි-ක්රියාකාරී AI චිප් සාම්ප්රදායික ෆෑන්ස් මගින් විසුරුවා හැරිය නොහැකි තරම් ප්රබල තාපයක් ජනනය කරයි. සර්වර් රාක්ක සඳහා ද්රව සිසිලන පද්ධති සහ නිවැරදි සිසිලන යටිතල පහසුකම් සැකසෙන සමාගම්, එනම් Vertiv Holdings, Schneider Electric, සහ Modine Manufacturing, වල ව්යුහාත්මක ඉල්ලුම දැඩි ලෙස ඉහළ ගොස් ඇත.
- NAND Flash සහ Memory ගෘහනිර්මාණ විද්යාව: නවීන AI ත්වරකයන්ට විශාල bandwidth සහ ඉහළ-ඝනත්වයේ ගබඩා කිරීමක් නොමැතිව හුදකලාව ක්රියා කළ නොහැකිය. සංකීර්ණ මාදිලි පුහුණු කිරීම සහ ක්රියාත්මක කිරීම දරුණු memory බාධාවන් ජනනය කරයි, දත්ත ඉතා ඉක්මනින් ගමන් කළ නොහැකි නම් GPU නැවතී යයි. මෙම භෞතික සීමාව Micron Technology (MU) සහ SanDisk (SNDK)වැනි memory සහ storage විශේෂඥයින් සඳහා විශාල ස්ටොක් මාර්කට් ප්රත්යාමානයක් ඇති කළේය. ඉතිහාසගතව, Wall Street මෙම ස්ටොක් PC සහ smartphone චක්ර වලට බැඳුණු අස්ථාවර, අඩු ආන්තික පාරිභෝගික commodity සැපයුම්කරුවන් ලෙස මිල ගණන් කළේය. කෙසේ වෙතත්, cloud මහා සමාගම් DRAM/High-Bandwidth Memory (HBM) සහ ව්යවසාය NAND flash Solid-State Drives (eSSDs) සඳහා විශාල බහු-වාර්ෂික ඇණවුම් තැබූ විට, valuation multiples පුළුල් විය. සර්වර්-ශ්රේණියේ NAND සහ HBM ධාරිතාව වසර ගණනාවකට පෙරම විකුණා අවසන් වී, operating margins විශාලව පුළුල් වීමත් සමඟ, පොදු මාර්කට් memory සහ flash සපයන්නන් අත්යවශ්ය, ඉහළ-ආන්තික AI යටිතල පහසුකම් බාධකයන් බවට ප්රත්යාමානය කළේය.
- විශේෂිත Silicon සහ අර්ධ සන්නායක හවුල්කරුවන්: තනි සැපයුම්කරුවන් මත යැපීම අඩු කිරීම සඳහා, tech මහා සමාගම් තම ස්වයං අභ්යන්තර චිප් නිර්මාණය කරමින් සිටිති (Google හි TPUs සහ Amazon හි Trainium චිප් වැනි). මෙයින් විශේෂිත චිප් සැලසුම් සහ foundry හවුල්කරුවන් සඳහා දිගුකාලීන ව්යාපාරයක් ඇති කරයි, එනම් Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC), සහ ARM Holdings. කෘතීම බුද්ධිය (AI) හුදෙක් පාරිභෝගික යෙදුම් හරහා බැලීම වෙනුවට, බුද්ධිමත් මුදල් මෙම ඩේටා සෙන්ටර ක්රියාත්මක කිරීම සඳහා අවශ්ය භෞතික සැපයුම් දාමය වෙත ක්රමිකව ගමන් කර ඇත.
නිගමනය: විවිධ වත්කම් අන්තර් සම්බන්ධතාවය විශ්ලේෂණය කිරීම
මෙම වෙළඳපොළ චක්රය හරහා ගමන් කිරීම සඳහා, headline software නිවේදනවලින් ඔබ්බට බැලීම සහ භෞතික සීමාවන් ගෝලීය මාර්කට් හරහා අවදානම නැවත මිලගණන් කරන ආකාරය හඳුනා ගැනීම අවශ්ය වේ.
මාර්කට් AI ප්රතික්ෂේප කරන්නේ නැත, එය හුදෙක් ස්ටොක් මිල වැඩි ණය, ක්ෂණික මුදල් වැයකිරීම් සහ භෞතික යටිතල පහසුකම් ප්රමාදයන් සැලකිල්ලට ගනිමින් සකස් කරමින් සිටී. පෙර tech චක්ර වලදී, ආයෝජකයින් ප්රාග්ධන වැයකිරීම් සඳහා සරල ධනාත්මකව ප්රතිචාර දැක්වූ අතර, ඉහළ ආයෝජන ස්වයංක්රීයව ඉහළ අනාගත ලාභ ගෙන එන බවට උපකල්පනය මත ක්රියා කරමින් සිටියහ. අද, මාර්කට් වැයකිරීම් බෙහෙවින් විවාදාත්මක දෘෂ්ටියකින් විනිශ්චය කරයි. cloud මහා සමාගමක් නව software ආදායම සඳහා ක්ෂණික කාල සටහනක් නොමැතිව යටිතල පහසුකම් සඳහා බිලියන ගණනක් කැප කරන විට, මාර්කට් ක්ෂණික මූල්ය බරට අවධානය යොමු කරයි: තද කෙරෙන operating margins, හැකිලෙන මුදල් සංචිත, සහ ඉහළ යන ණය සේවා.
මෙම ව්යුහාත්මක මාරුව tech ස්ටොක් පුළුල් ආර්ථිකය සමඟ අන්තර් ක්රියා කරන ආකාරය මූලිකවම වෙනස් කරයි. ඉතිහාසගතව, mega-cap tech සමාගම් විශාල මුදල් සංචිත තබාගෙන, එම සමාගම් පුළුල් ආර්ථික මාරුවලින් ආරක්ෂා කළේය. දැන්, ඩේටා සෙන්ටර ගොඩනැගීම සහ විදුලි රැහැන් සුරක්ෂිත කිරීම සඳහා නිකුත් කරන ලද සිය ගණනක් බිලියන corporate bonds සමඟ, tech ලාභ ආන්තික පොලී අනුපාත, bond yield spreads, සහ ණය ගැනීමේ වැය සඳහා බෙහෙවින් සංවේදී වී ඇත.
ඒ අතරම, වත්කම් වර්ග අතර සීමාවන් නොපැහැදිලි වෙමින් පවතී. software ක්රියාත්මක කිරීමේ කාල සටහන් දැන් සංවර්ධකයින් කෙතරම් ඉක්මනින් කෝඩ් ලිවිය හැකිද යනු මගින් තීරණය නොවේ; ඒවා විදුලි බල ග්රිඩ් ධාරිතාව, transformer නිෂ්පාදන ගොඩගැසීම්, සහ utility අන්තර් සම්බන්ධතා පෝලිම් මගින් තීරණය වේ. එහි ප්රතිඵලයක් ලෙස, Natural Gas වැනි ශක්ති වෙළඳ භාණ්ඩ සහ බල utility equities tech ක්රියාත්මක කිරීම සඳහා ප්රධාන ප්රමුඛ ඉඟි බවට පරිවර්තනය වෙමින් පවතී.
අවසානයේ, mega-cap tech සමාගම් S&P 500 සහ Nasdaq 100 වැනි ප්රධාන benchmarks තුළ එතරම් මහත් බරක් දරන බැවින්, තනි-ස්ටොක් වැයකිරීම් නිවේදන Silicon Valley ඉක්මවා බෙහෙවින් දුරට ව්යාප්ත වේ. balance-sheet ණය, බල ග්රිඩ් රැඳී සිටීමේ කාල, සහ භෞතික ප්රාග්ධන ප්රවාහයන් නිරීක්ෂණය කිරීම මගින්, මාර්කට් නිරීක්ෂකයින්ට equities, වෙළඳ භාණ්ඩ, සහ ගෝලීය දර්ශක හරහා මිල සොයාගැනීම සැබවින්ම මෙහෙයවන්නේ කුමක්ද යන්න පිළිබඳ බෙහෙවින් පැහැදිලි දැක්මක් ලැබේ.