Три способа, которыми я всё равно теряю деньги, даже когда мой макро-прогноз верен
Размышления начинающего трейдера о реальных сделках за июнь–июль 2026 года. Плюс подсказки для журнала и простой ИИ-инструмент для устранения пробелов в исполнении.
Автор Priyanka Joshi · Вице-президент по контенту и маркетингу в Deriv
29 июля 2026 г. · 9 мин чтения
Share
Не так давно я писал о том, как я создал макро-дашборд на базе AI для недели заседания FOMC — там я рассказывал, как использую AI, чтобы сжимать экономические календари, новости и сценарии до формата, из которого реально можно торговать. Та статья была про то, чтобы оставаться в курсе и быть готовым. Эта статья — о том, что происходит дальше: о неприятной реальности, в которой у вас может быть вполне достойное понимание макроэкономики и надёжный дашборд, но вы всё равно теряете деньги на исполнении.
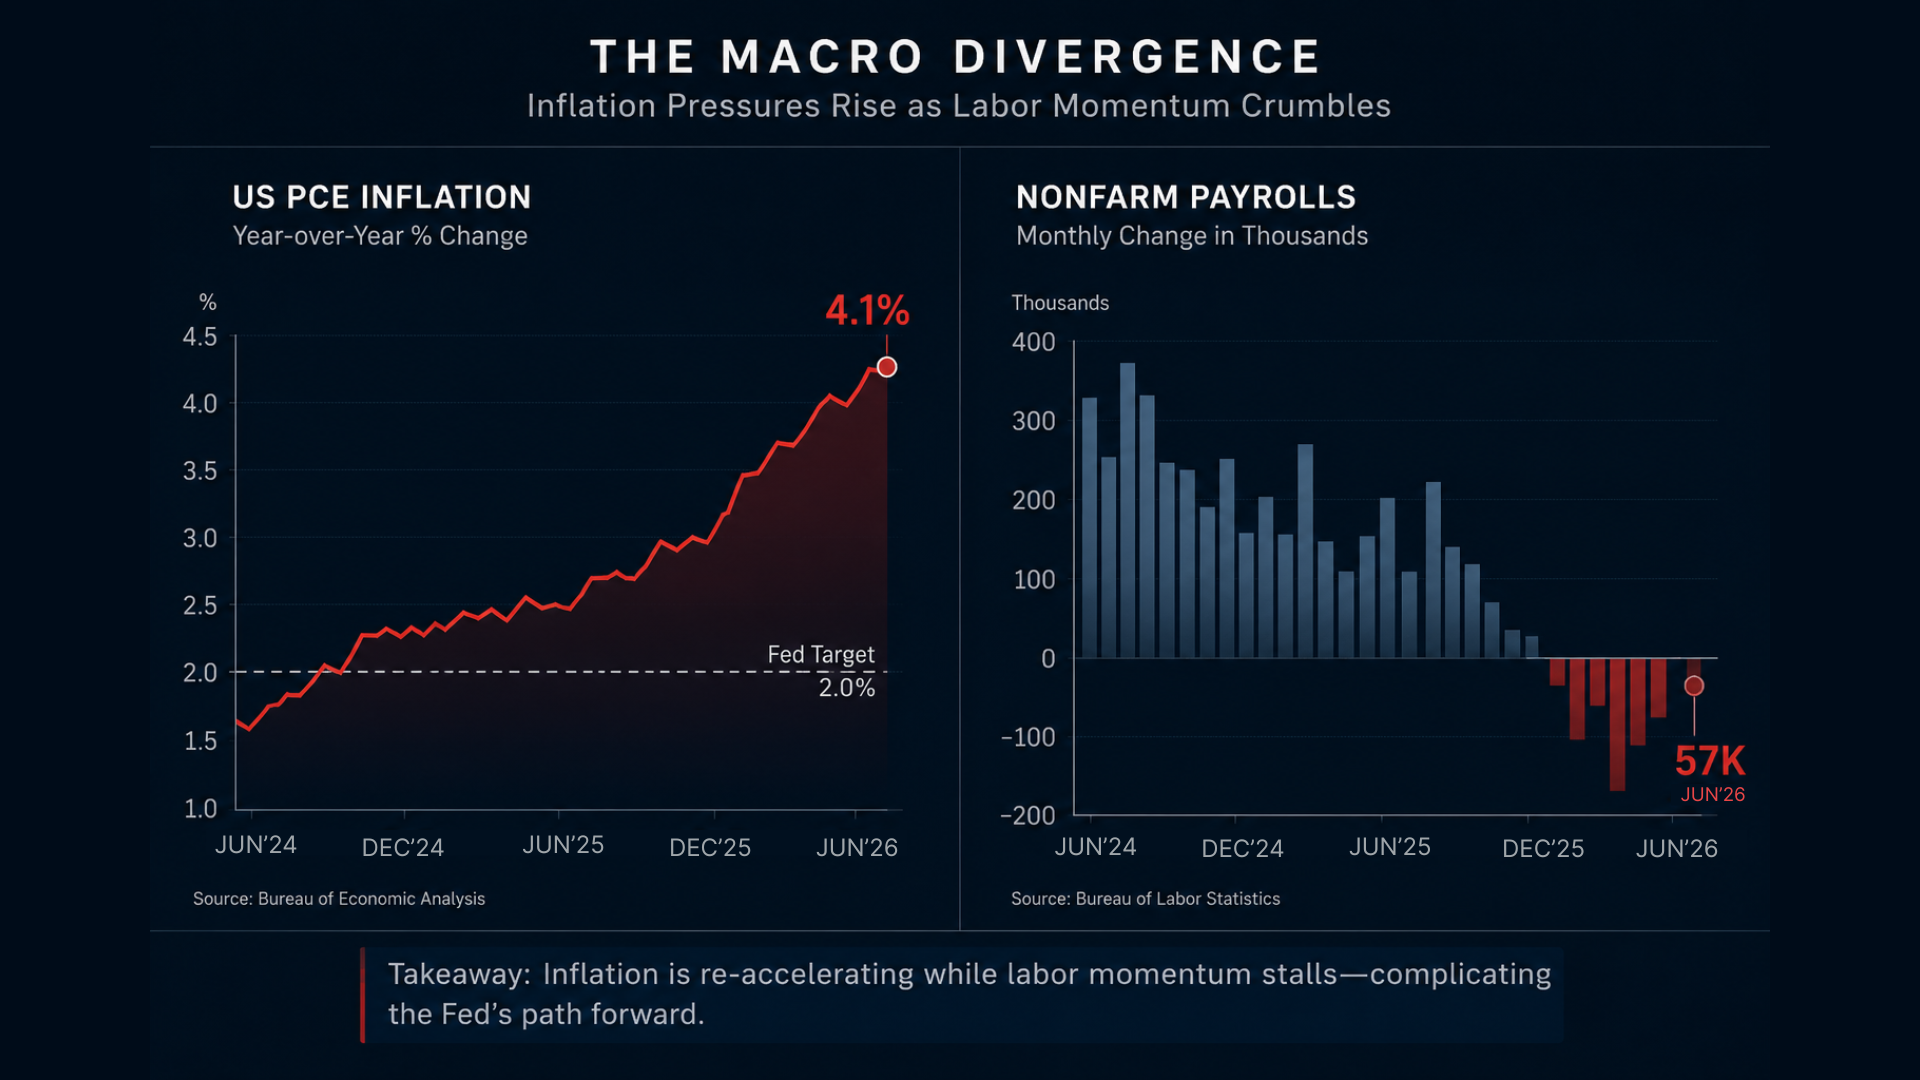
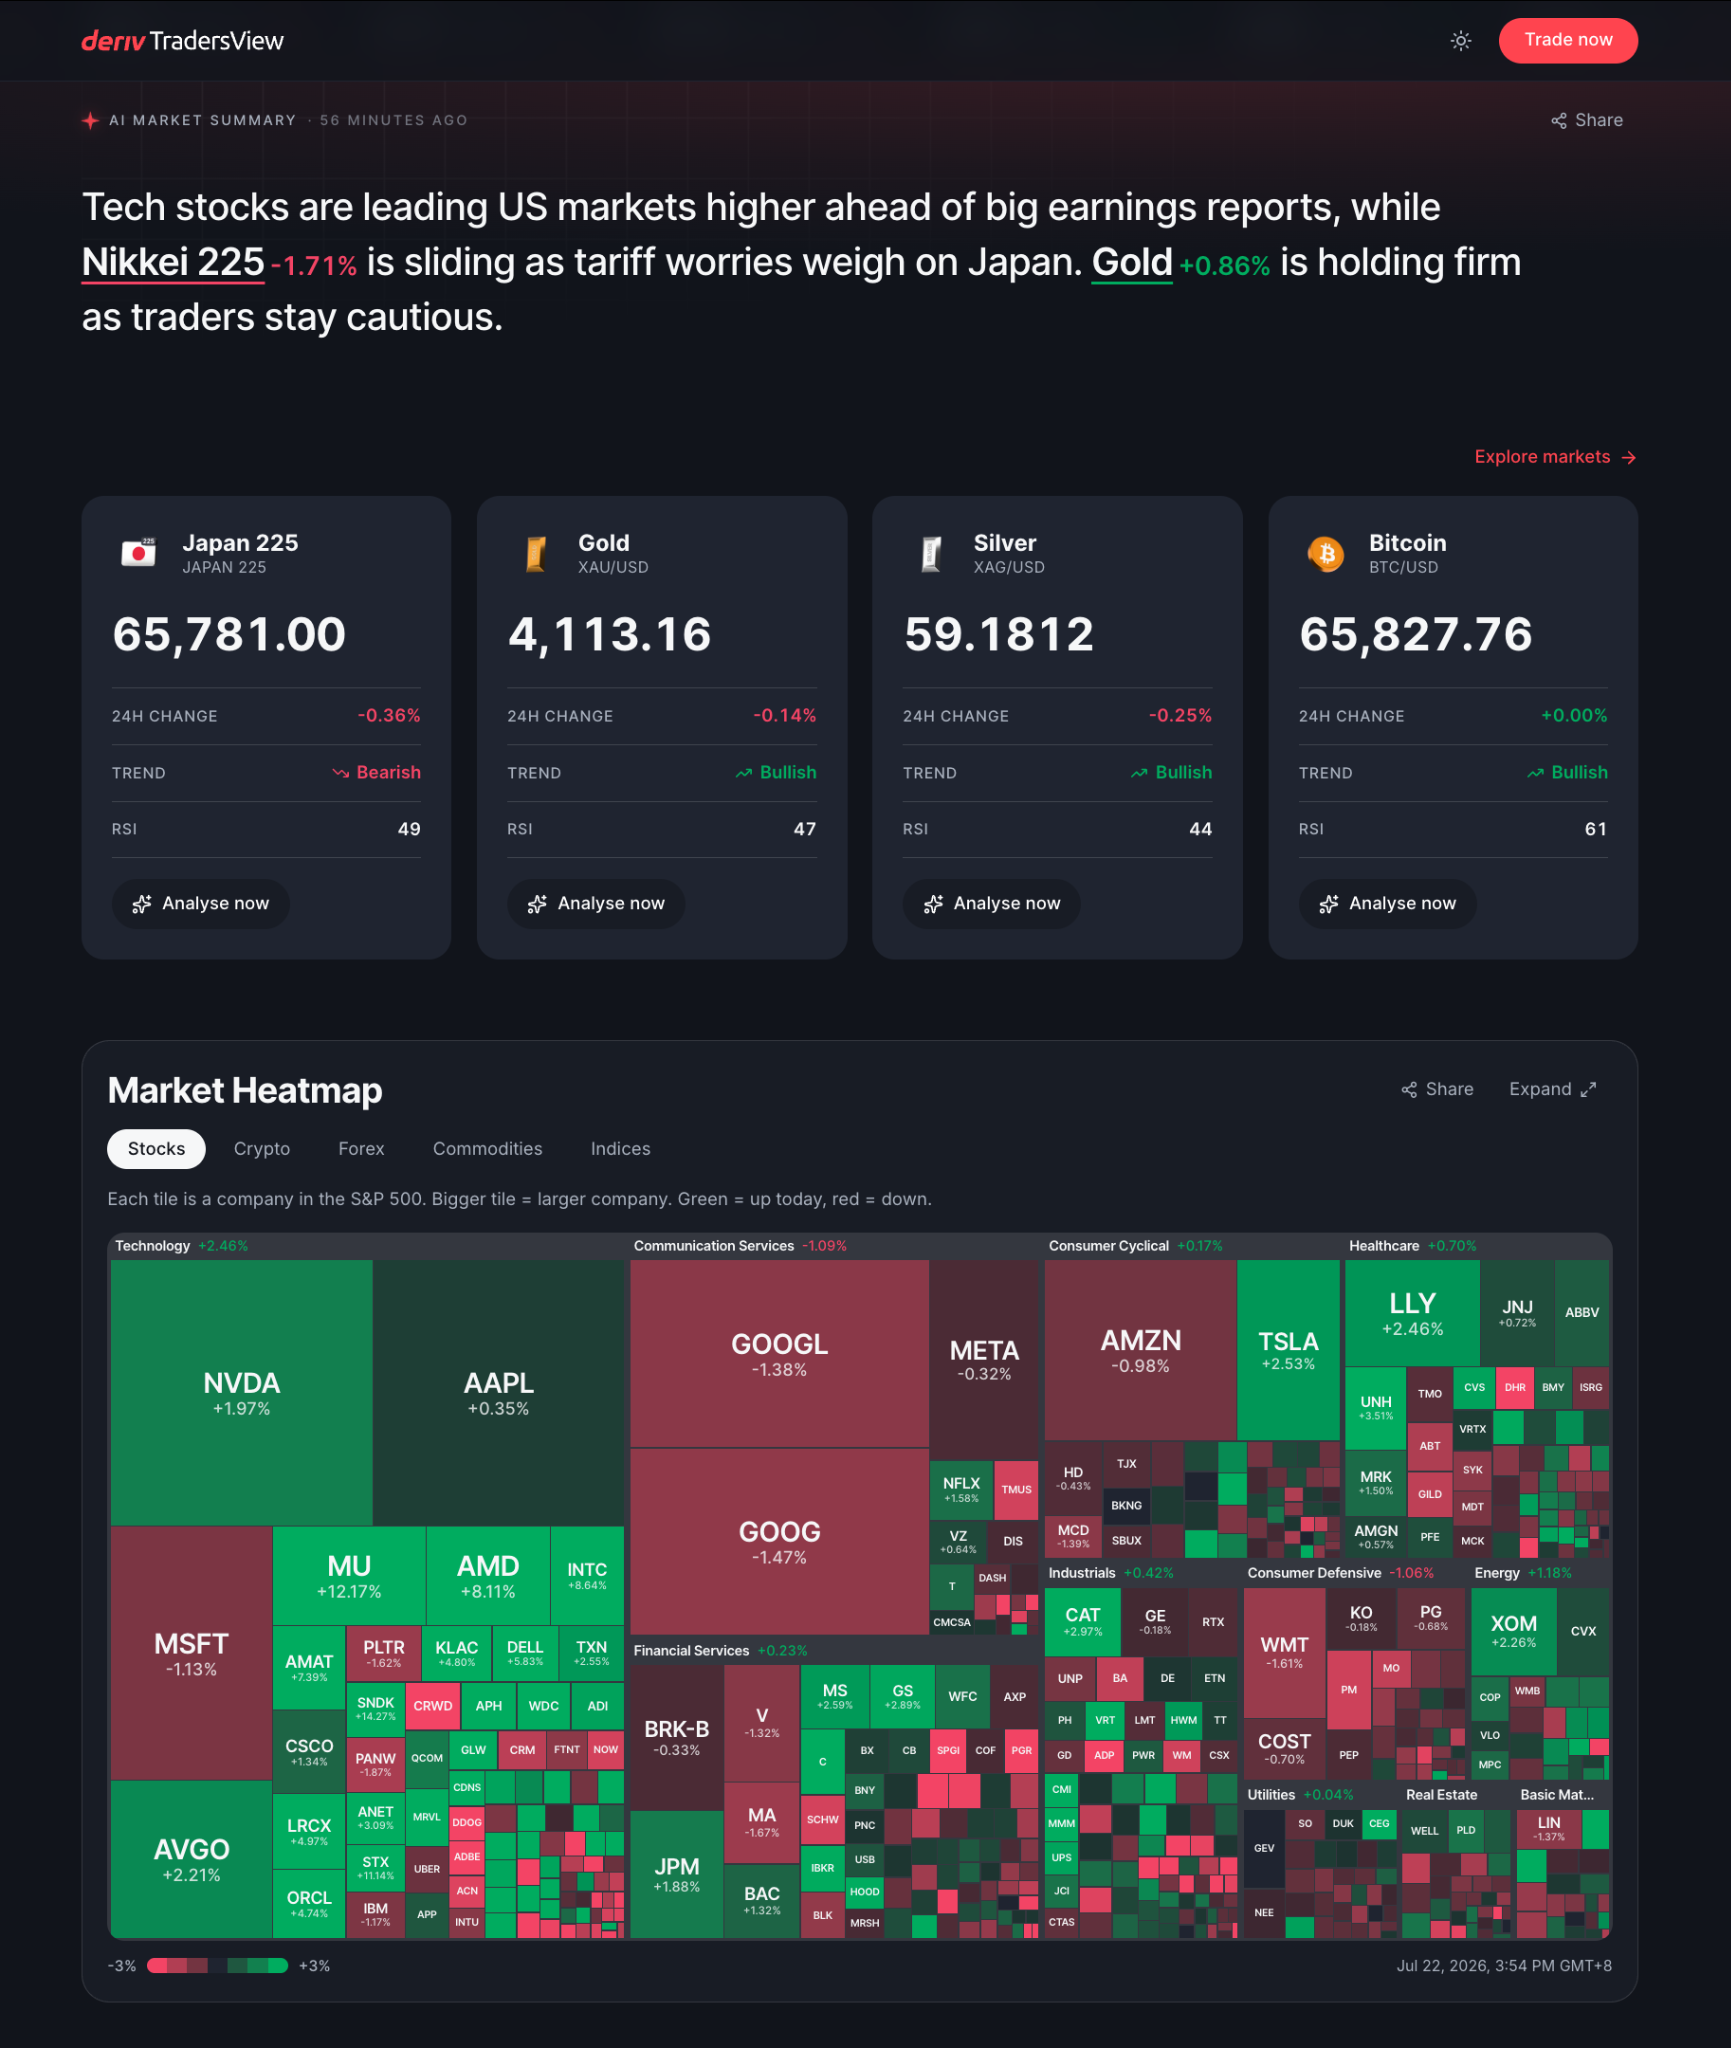
В июне и начале июля 2026 года картина была достаточно ясной даже для новичка вроде меня, чтобы сформировать мнение: инфляция PCE в США за май составила 4,1% в годовом выражении — максимум с апреля 2023 года, в то время как число новых рабочих мест вне сельского хозяйства за июнь выросло всего на 57 000, что значительно ниже ожидаемых рынком примерно 110 000. Это классическое напряжение «устойчивая инфляция против охлаждения рынка труда».
Инфляция PCE в США ускорилась до 4,1%, в то время как число новых рабочих мест вне сельского хозяйства за июнь замедлилось до всего 57 000 — это иллюстрирует противоречивые макросигналы, формировавшие торговые условия в июне–июле 2026 года.
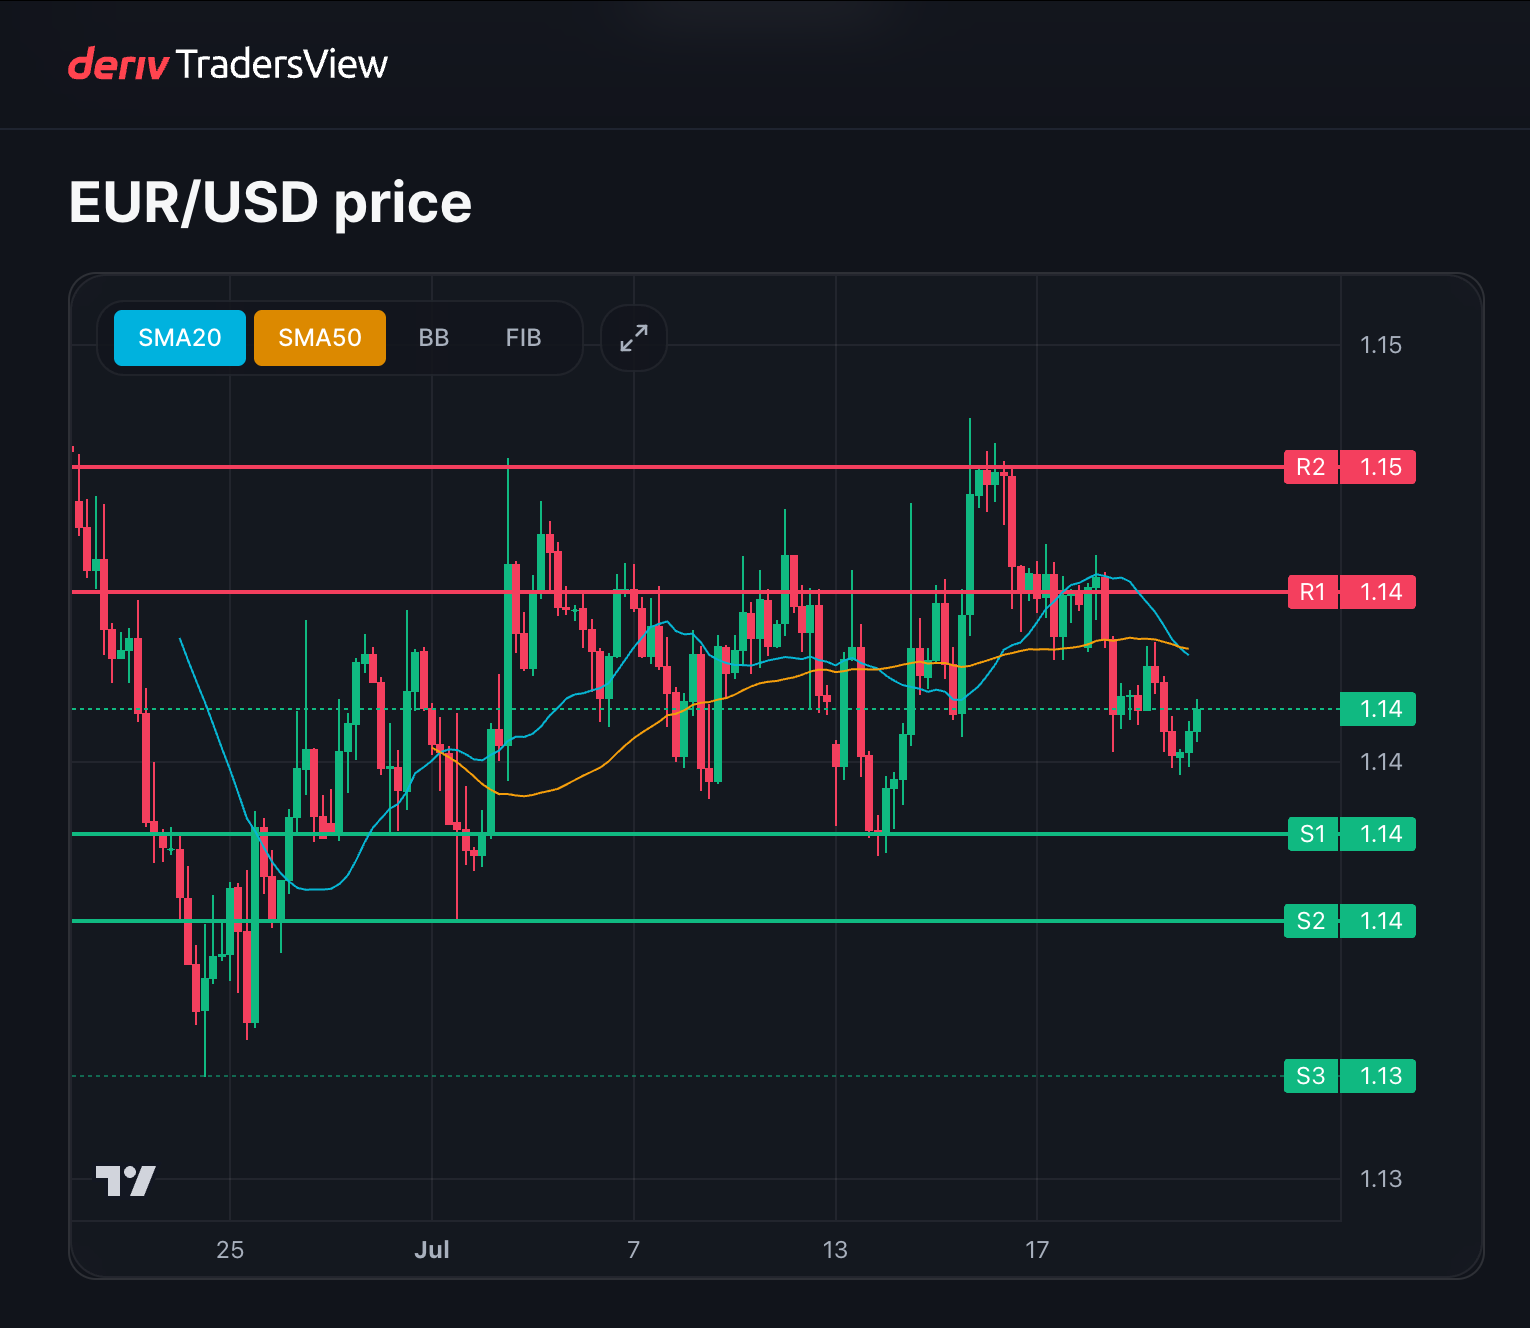
Примерно в то же время EUR/USD торговалась около 1,14 в конце июня, а Золото всё ещё удерживалось чуть выше $4 000 к концу месяца. Это были реальные, пригодные для торговли макроусловия. Проблема была не в том, чтобы их увидеть. Проблема была в том, чтобы превратить это понимание всделки без потерь на тайминге, размере позиции и психологии.
Чтобы ускорить обучение, я теперь веду подробный торговый журнал и загружаю необработанные заметки в простой локальный Python-скрипт. Он использует небольшую языковую модель с открытым кодом, которая работает приватно на моём компьютере, чтобы обобщать повторяющиеся модели поведения и выделять эмоциональные формулировки типа «скоро должно двинуться», «только на этот раз» или «чувствую, будет крупное движение». Он не генерирует сделки. Он просто помогает мне увидеть те части моего процесса, которые до сих пор дают сбой.
Вот три основных способа, которыми я до сих пор теряю деньги, даже когда мой макровзгляд в целом верен, а также правила, промпты и AI-воркфлоу, которые наконец начали устранять эти утечки.
1. Тайминг: взгляд верный, день неверный
В конце июня у меня был медвежий взгляд на EUR/USD, и я хотел выразить мнение об укреплении доллара, когда пара торговалась около 1,14. Инфляция всё ещё была высокой, у Fed было пространство для жёсткой риторики, и нарратив поддерживал более слабый евро. С точки зрения направления взгляд не был безумным.
Я обошёлся с многодневным макротезисом как со скальпом по принципу «скоро должно двинуться». Я зашёл в шорт без конкретного ценового триггера, пара сначала двигалась боком, выбила мой стоп, и только позже пошла в ожидаемом мной направлении. Записи в моём журнале за ту неделю полны фраз типа «скоро должно упасть» и «не хочу пропустить движение».
Проблема была в дисциплине тайминга, а не в анализе.
Правило, которое я теперь использую для тайминга: Для любой сделки на основе макровзгляда мне нужен конкретный тактический триггер на 4-часовом или дневном графике — решительное закрытие, чистый пробой с ретестом или подтверждение моментума.
Нет триггера — нет сделки.
Максимальное окно терпения: 5 торговых дней.
Если за это время триггер не срабатывает, идея возвращается в список наблюдения.
Вот ещё один пример, который можно взять на заметку. Теперь я заставляю себя писать в журнале две отдельные строки перед любой макросделкой:
«Макровзгляд:» одно предложение о более крупной истории.
«Условие входа:» одно предложение о реальной ценовой модели, которую я жду.
Если эти две строки не совпадают, я не торгую. Звучит просто, но это уже спасло меня от нескольких убытков по принципу «взгляд верный, день неверный».
EUR/USD торговалась около уровня 1,14 в конце июня 2026 года, где медвежий макровзгляд в итоге оказался верным — но только после того, как ранний вход привёл к сделке, закрытой по стопу.
2. Риск: убеждённость — это не модель определения размера позиции
Моя вторая крупная утечка — это когда сильная история заставляет меня увеличивать размер позиции. Когда заголовок кажется очевидным, я начинаю вести себя так, как будто убеждённость снижает риск. На практике происходит обратное.
Это наиболее заметно на рынках типа нефти и Золота, где макроисторию всегда ощущается как срочная. В июне и июле нефть всё ещё была глубоко завязана на инфляцию и геополитический риск, а Золото держалось у отметки 4 000. Недостатка в топливе для нарративов не было.
Если я позволяю нарративу определять размер позиции, обычный откат превращается в моей голове в событие, способное завершить карьеру.
Правило, которое я теперь использую для риска:
Риск максимум 1% от капитала на сделку.
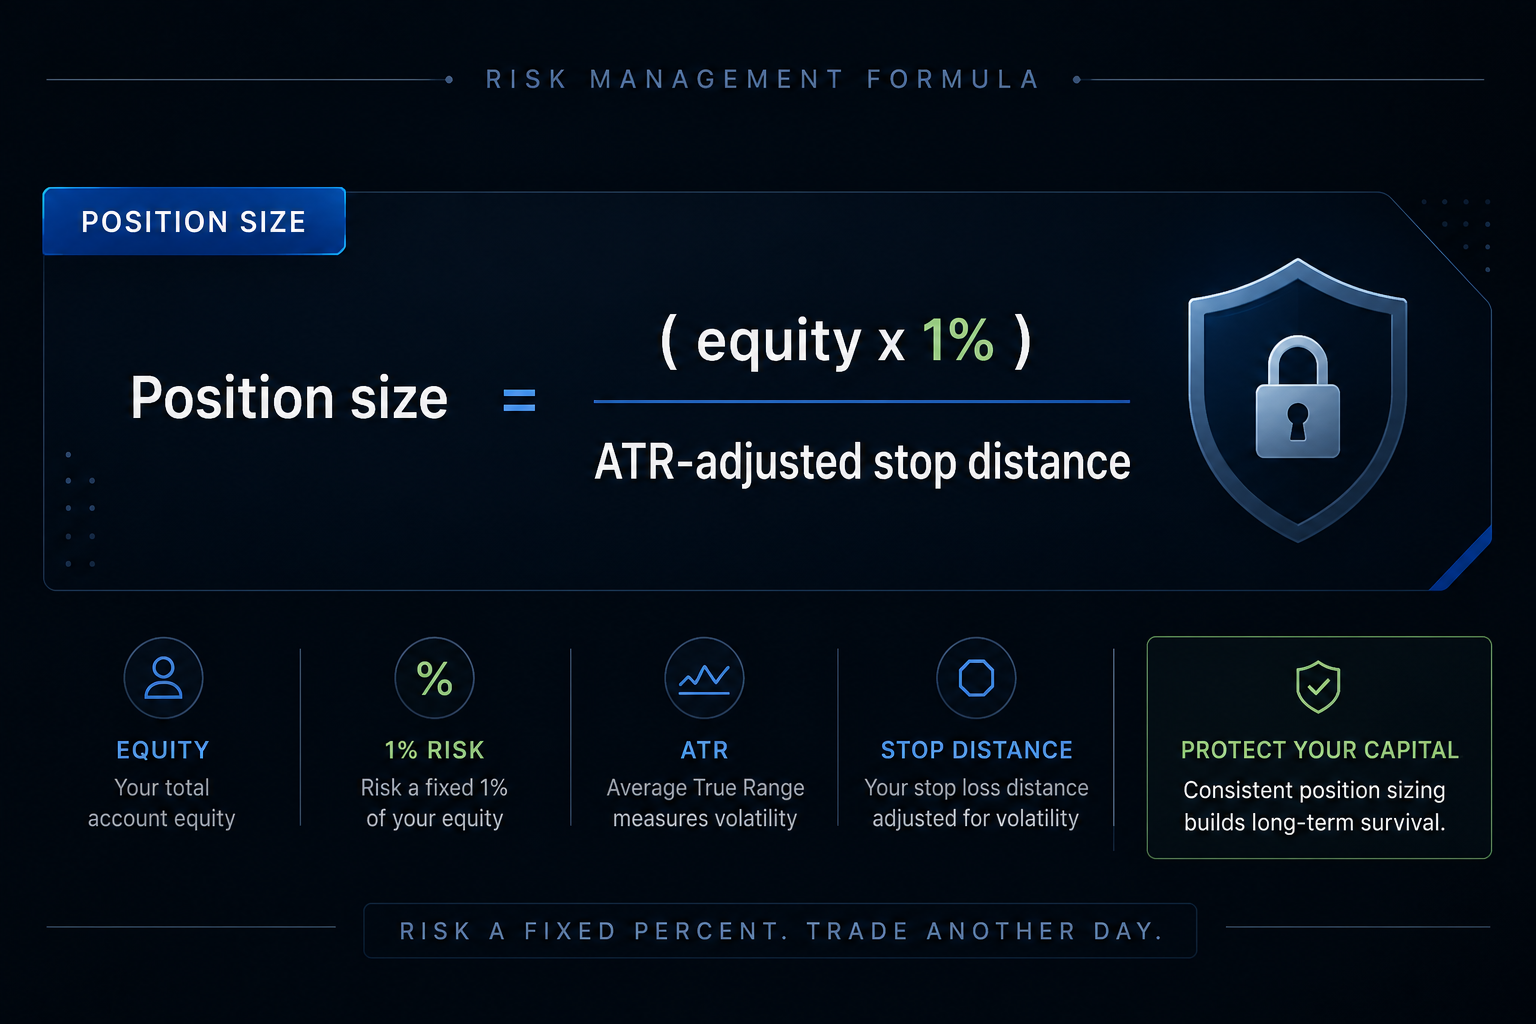
Размер позиции = (капитал × 1%) ÷ расстояние до стопа, скорректированное по ATR.
Фиксировать точный долларовый риск в журнале перед входом. Без исключений.
Простая формула определения размера позиции помогает ограничить каждую сделку 1% от капитала счёта, корректируя экспозицию на основе волатильности, а не только уверенности.
У меня всё ещё есть убеждённость. Просто я больше не позволяю ей влиять на формулу расчёта размера позиции.
Вот ещё один пример, который можно взять на заметку: прямо перед сделкой «с высокой убеждённостью» спросите: «Если это нормально откатится перед тем, как сработать, смогу ли я пересидеть это, не трогая стоп?»
Если честный ответ «нет», позиция слишком большая.
Я пересчитываю размер, пока не смогу сказать «да» и иметь это в виду.
3. Психология: когда хороший тезис становится плохим оправданием
Третья утечка — чисто психологическая: использование хорошего тезиса, чтобы оправдать нарушение собственных правил.
Золото — мой любимый пример. В конце июня Золото закрывалось чуть выше $4 000, с достаточным макронапряжением вокруг инфляции и роста, чтобы оправдать практически любой нарратив. Когда вы торгуете активом, движение которого всегда можно объяснить «макроэкономикой», становится опасно легко расширять стопы, увеличивать размер позиции или держать её дольше «потому что история всё ещё имеет смысл».
Я делал всё три.
В одной короткой сделке, которая пошла против меня, у меня был чёткий стоп при входе. Когда рынок двинулся против меня после выхода данных, я расширил стоп и сказал себе «макроэкономика всё ещё хорошая». История не изменилась; изменилась моя дисциплина. Это единственное решение превратило управляемый убыток в то, из чего мне потребовались дни, чтобы выбраться.
Правило, которое я теперь использую для психологии:
Перемещение стопа хотя бы раз автоматически фиксируется как нарушение правила.
Любое нарушение правила или два последовательных убытка запускают обязательную 24-часовую паузу в торговле.
Во время этой паузы я просматриваю только записи журнала и графики — никаких новых ордеров.
Я не притворяюсь, что это правило устраняет эмоции. Оно просто не даёт моим худшим решениям накапливаться.
Ещё один пример, который можно взять на заметку: если в записях журнала после входа в сделку фраза «мне всё ещё нравится эта идея» повторяется больше одного раза, вы, вероятно, уже не управляете сделкой, а споритe с ней.
Я помечаю тегом каждое такое предложение. Увидев скопление таких тегов вокруг крупных убытков, я понял, что мне нужно ввести паузу в 24 часа.
Подсказки, которые изменили мой журнал
Самым большим улучшением оказался не скрипт на основе ИИ, а переход от размытых размышлений к повторяемым подсказкам.
После каждой убыточной сделки я теперь отвечаю на вопросы:
Каким было моё макро-видение в одном предложении?
Что могло бы опровергнуть это видение в течение 24 часов?
Был ли этот убыток вызван плохим анализом или плохим исполнением?
Я вошёл в сделку, потому что сработал сетап, или потому что устал ждать?
Какую именно фразу я сказал себе перед тем, как нарушить правило?
Если бы у меня сейчас не было открытых позиций, стал бы я заходить в эту сделку здесь?
Какое одно правило сохранило бы мне больше всего денег?
Ничего сложного. Это просто заставляет отнести убыток к определённой категории. «Плохая сделка» — слишком размытая формулировка, чтобы её исправить; «ранний вход», «слишком большой объём» или «сдвинутый стоп» — это уже можно исправить.
Как я на самом деле использую ИИ здесь
В моей предыдущей статье о дашборде FOMC ИИ был в центре внимания: он помогал объединять календари, выступления и данные в единую макро-картину.
Здесь ИИ находится на втором плане.
Я торгую и анализирую свои сетапы на tradersview.deriv.com— инструменте анализа графиков на основе ИИ от Deriv, а затем экспортирую журнал в простой CSV-файл. Все мои цены, символы и заметки берутся прямо из истории моего собственного счёта и графиков.
Рабочий процесс автора объединяет Deriv TradersView для анализа рынка с проверкой журнала с помощью ИИ, разделяя рыночные исследования и анализ поведения после сделки.
Считать, как часто каждая тема встречается вокруг убыточных сделок.
Отмечать, похожи ли убытки на ошибки анализа («идея была неверной») или на ошибки исполнения («ранний вход, слишком большой объём, сдвинутый стоп»).
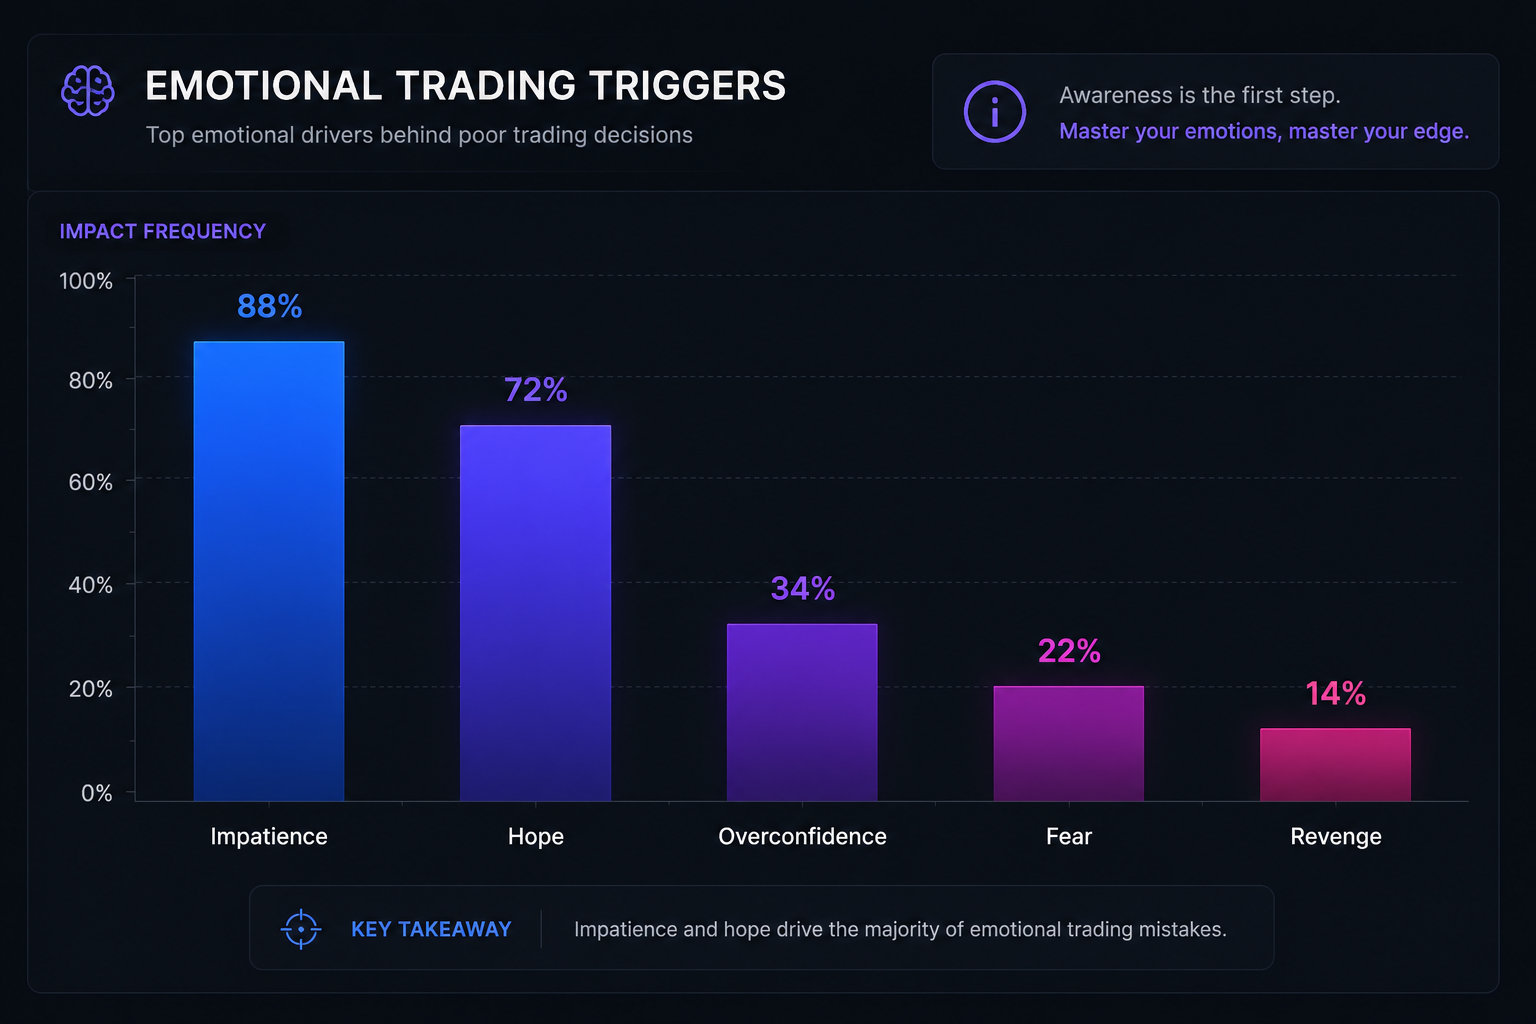
ИИ группирует повторяющиеся эмоциональные формулировки из торговых журналов — такие как нетерпение, надежда, страх, месть и самоуверенность — чтобы выявить поведенческие паттерны, наиболее часто связанные с убыточными сделками.
Типичные подсказки, которые я использую:
«Прочитай записи журнала ниже. Определи повторяющиеся эмоциональные формулировки, особенно страх, нетерпение, торговлю из желания отыграться и самоуверенность. Сгруппируй их по темам и процитируй точные фразы».
«Проанализируй эти 20 сделок. Отдели убытки, вызванные ошибками анализа, от убытков, вызванных ошибками исполнения. Дай мне количество, примеры и самое частое нарушение правил».
«Подведи итоги журнала за эту неделю простыми словами. Какие три самые большие поведенческие проблемы у меня были и какое одно конкретное правило стоит проверить на следующей неделе для каждой из них?»
Я не спрашиваю, что торговать. Я спрашиваю, где я продолжаю вредить себе.
Псевдокод: как на самом деле работает мой помощник на основе ИИ для журнала
Я прогоняю свой журнал через локальный скрипт на Python, но логика достаточно простая, чтобы реализовать её на любом языке.
Вот этот процесс в виде простого псевдокода:
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["should move", "too early", "soon", "jumped in"]
    overconfidence = ["high conviction", "obvious", "easy trade"]
    fear          = ["scared", "nervous", "hesitated", "cut early"]
    revenge       = ["get it back", "make it back", "chase", "missed it"]
    hope          = ["it will come back", "just this once", "give it room", "macro is still good"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["early", "no trigger", "moved stop", "oversized", "cut early"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["wrong thesis", "missed macro", "data changed", "read was wrong"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
Вот и всё. Никакой магии.
«ИИ» здесь — это просто модель Claude, которую я использую, чтобы помочь обобщить и пометить эти темы, а реальная работа всё равно заключается в том, что я пишу, и в том, какие правила я решаю соблюдать.
Обратите внимание, я не пытаюсь выдать совершенно новую идею! «Тайминг, размер позиции, психология» — это самое старое трио в трейдинге.
Причина, по которой я написал это, проще: мне нужен был способ сделать эти три проблемы невозможными для игнорирования в моём собственном P&L. Макро-дашборд помогает мне получить «более-менее верную» общую картину. Этот рабочий процесс — журнал плюс ИИ — я использую, чтобы увидеть все способы, которыми я всё ещё портю всё на практике, и превратить эти проблемы в правила, которым я действительно могу следовать.
Если вы находитесь в такой же ситуации — неплохие прогнозы, но неаккуратное исполнение, — возьмите на этой неделе одно правило, одну подсказку или один небольшой элемент этого процесса, попробуйте на небольшом объёме и честно проанализируйте результат.
Вам не нужно совершенство, но стремитесь к последовательности.
Дисклеймер: Это мои личные размышления из торгового журнала. Я не являюсь финансовым советником. Торговля связана с существенным риском потери средств. Прошлые результатыне являются показателем будущих результатов. Все примеры взяты из моего собственного счёта, а рыночные цены основаны на графиках и заметках моего брокера.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.