
За пределами хайпа: почему всплеск расходов крупных технологических компаний на AI меняет наше представление о
Почему масштабные расходы крупных технологических компаний на AI и физические ограничения энергосетей переопределяют риск и доходность технологических акций.
Автор Harsh Karamchandani · Обладатель статуса CFA Charterholder | Специалист по торговым операциям и продуктовой стратегии
27 августа 2026 г. · 7 мин чтения

Долгие годы анализ крупных технологических акций США в сезон отчётности следовал привычной схеме: когда лидер рынка объявлял о масштабных финансовых вложениях в технологии следующего поколения, трейдеры, как правило, воспринимали эту новость положительно. Высокие расходы считались явным сигналом доминирования на рынке, активных инноваций и будущего роста доходов.
Сегодня эта динамика изменилась.
В ходе последних квартальных отчётов участники рынка наблюдали повторяющуюся картину: технологический гигант с огромной капитализацией превышает ожидания по доходам, сообщает о высокой операционной прибыли, объявляет об очередных вложениях в размере от 50 до 80 млрд долларов США в инфраструктуру искусственного интеллекта — а затем цена его акций падает за одну ночь.
Что стоит за этим сдвигом? Чтобы понять, почему технологические акции США демонстрируют такую нестабильность, розничным трейдерам нужно смотреть дальше заголовков о программном обеспечении и изучать реальную физическую и балансовую картину за кулисами.
Переход к «безопасной гавани»: как технологические гиганты изменили свои балансы
Чтобы понять нынешнюю волатильность технологических акций США, сначала нужно разобраться, как крупные технологические компании — в частности, облачные гиганты Microsoft, Amazon, Alphabet, Meta и Oracle — изменили подход к управлению своими балансами.
В десятилетие после мирового финансового кризиса 2008 года трейдеры рассматривали крупные технологические компании как надёжное, малорисковое место для размещения капитала в периоды экономической неопределённости. В то время как традиционные защитные активы предлагали стабильность, технологические лидеры предлагали нечто уникальное — колоссальные денежные резервы. Такие компании, как Apple, Alphabet, Microsoft и Meta, накопили сотни миллиардов долларов наличными, одновременно управляя высокомаржинальными программными платформами. Во время общих спадов на рынке трейдеры покупали эти акции именно потому, что денежные резервы обеспечивали надёжную финансовую «подушку».
Однако нынешнее масштабное развитие искусственного интеллекта полностью изменило эту динамику. Эти облачные гиганты больше не просто хранят свои денежные средства.
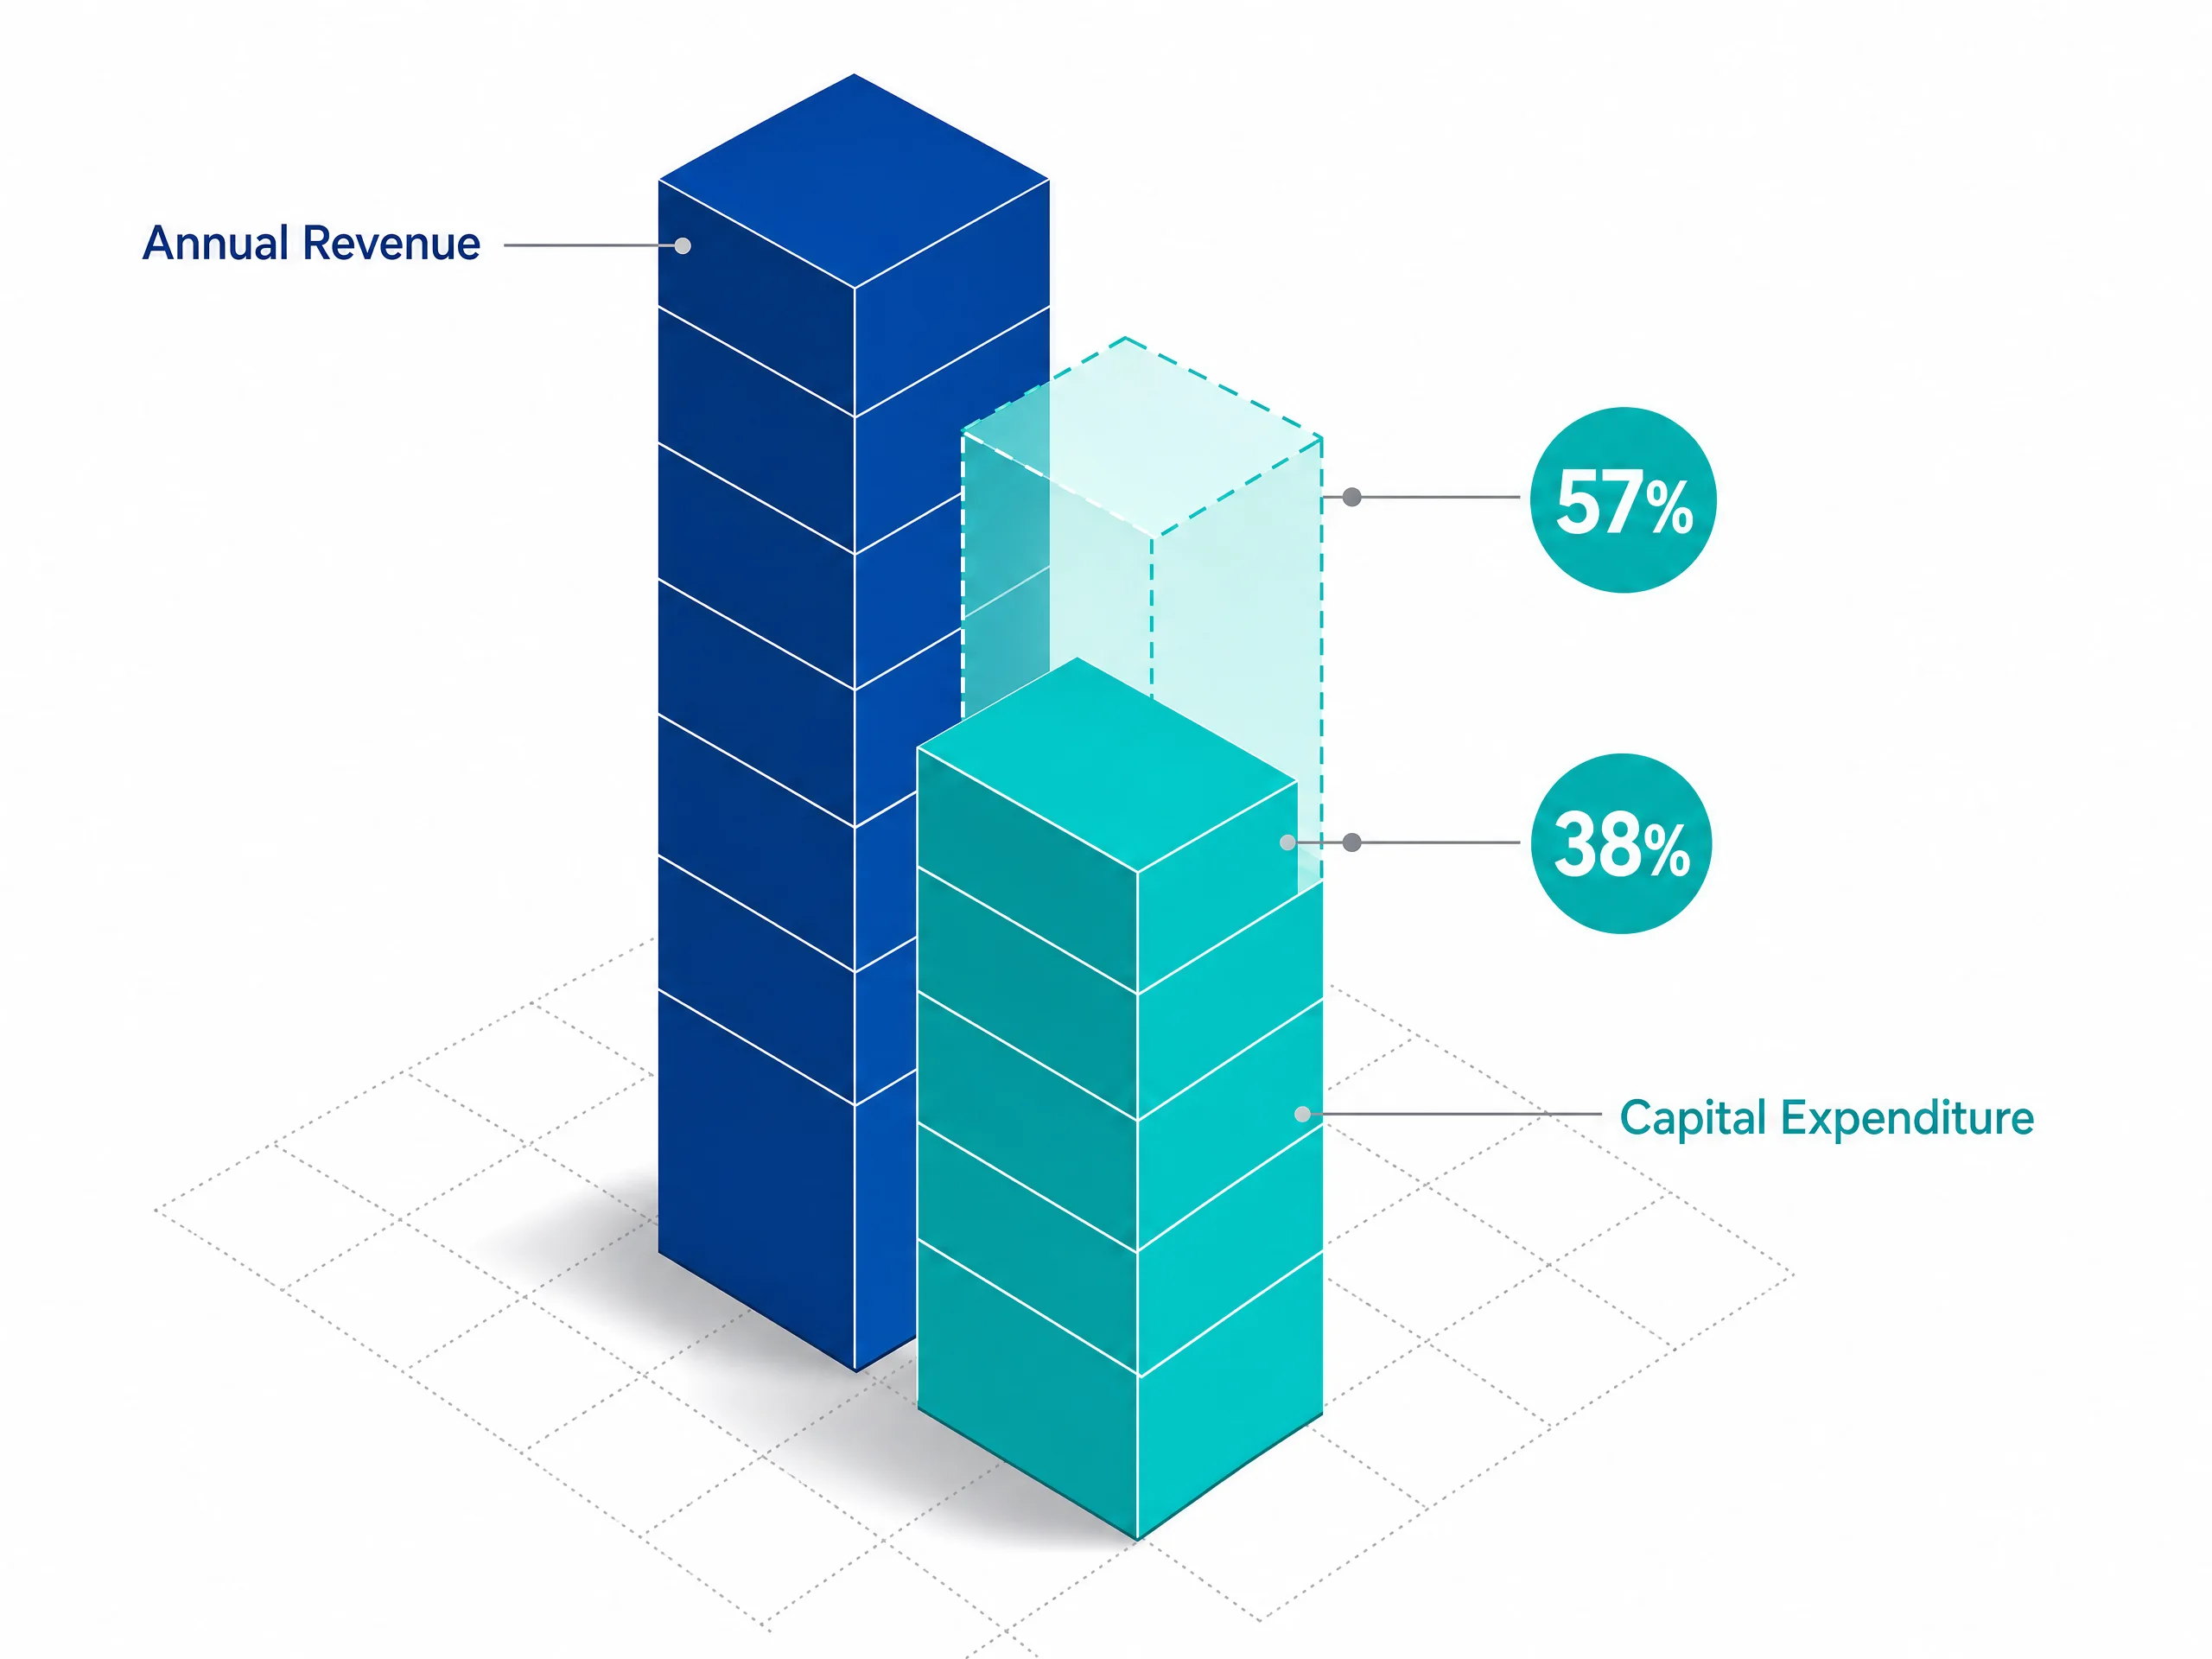
По рыночным прогнозам, суммарные ежегодные капитальные расходы пяти крупнейших технологических гигантов (Amazon, Alphabet, Microsoft, Meta и Oracle) приближаются к отметке от 660 до 750 млрд долларов США. Такой объём расходов составляет от 38% до 57% их общей годовой выручки —
уровень капиталоёмкости, исторически характерный для нефтепроводов, тяжёлой промышленности и электроэнергетических компаний, а не для «лёгких» программных бизнесов.
Чтобы финансировать такое расширение, эти технологические компании больше не полагаются исключительно на денежные резервы — они активно привлекают заёмные средства. Совокупный объём выпуска корпоративных облигаций крупными облачными гигантами превысил отметку от 175 до 200+ млрд долларов США. Обменивая денежную «подушку» на долгосрочный долг, недвижимость и дорогостоящее оборудование, технологические гиганты с огромной капитализацией взяли на себя значительно более высокие операционные расходы.
Скрытое узкое место: быстрое оборудование против медленных энергосетей
Помимо баланса, расходы технологических гигантов сталкиваются с физическим препятствием: с тем, что именно эти компании покупают и куда это подключается. Для создания современных систем искусственного интеллекта требуется вычислительная мощность, обеспечиваемая двумя основными типами оборудования:
- GPU (графические процессоры): Специализированные компьютерные чипы, впервые разработанные такими компаниями, как Nvidia, выполняющие тысячи вычислений одновременно и служащие основными «двигателями» для обучения моделей ИИ.
- TPU (тензорные процессоры): Чипы, разработанные под заказ внутри самих технологических компаний, например Google, для выполнения узкоспециализированных задач и снижения зависимости от внешних поставщиков. Чтобы непрерывно эксплуатировать десятки тысяч таких мощных чипов, компаниям необходимо строить масштабные центры обработки данных. Но, в отличие от традиционного облачного программного обеспечения, которое можно запустить онлайн по всему миру за секунды, строительство современных центров обработки данных для ИИ сталкивается с реальным физическим ограничением: это электрическая энергосеть.
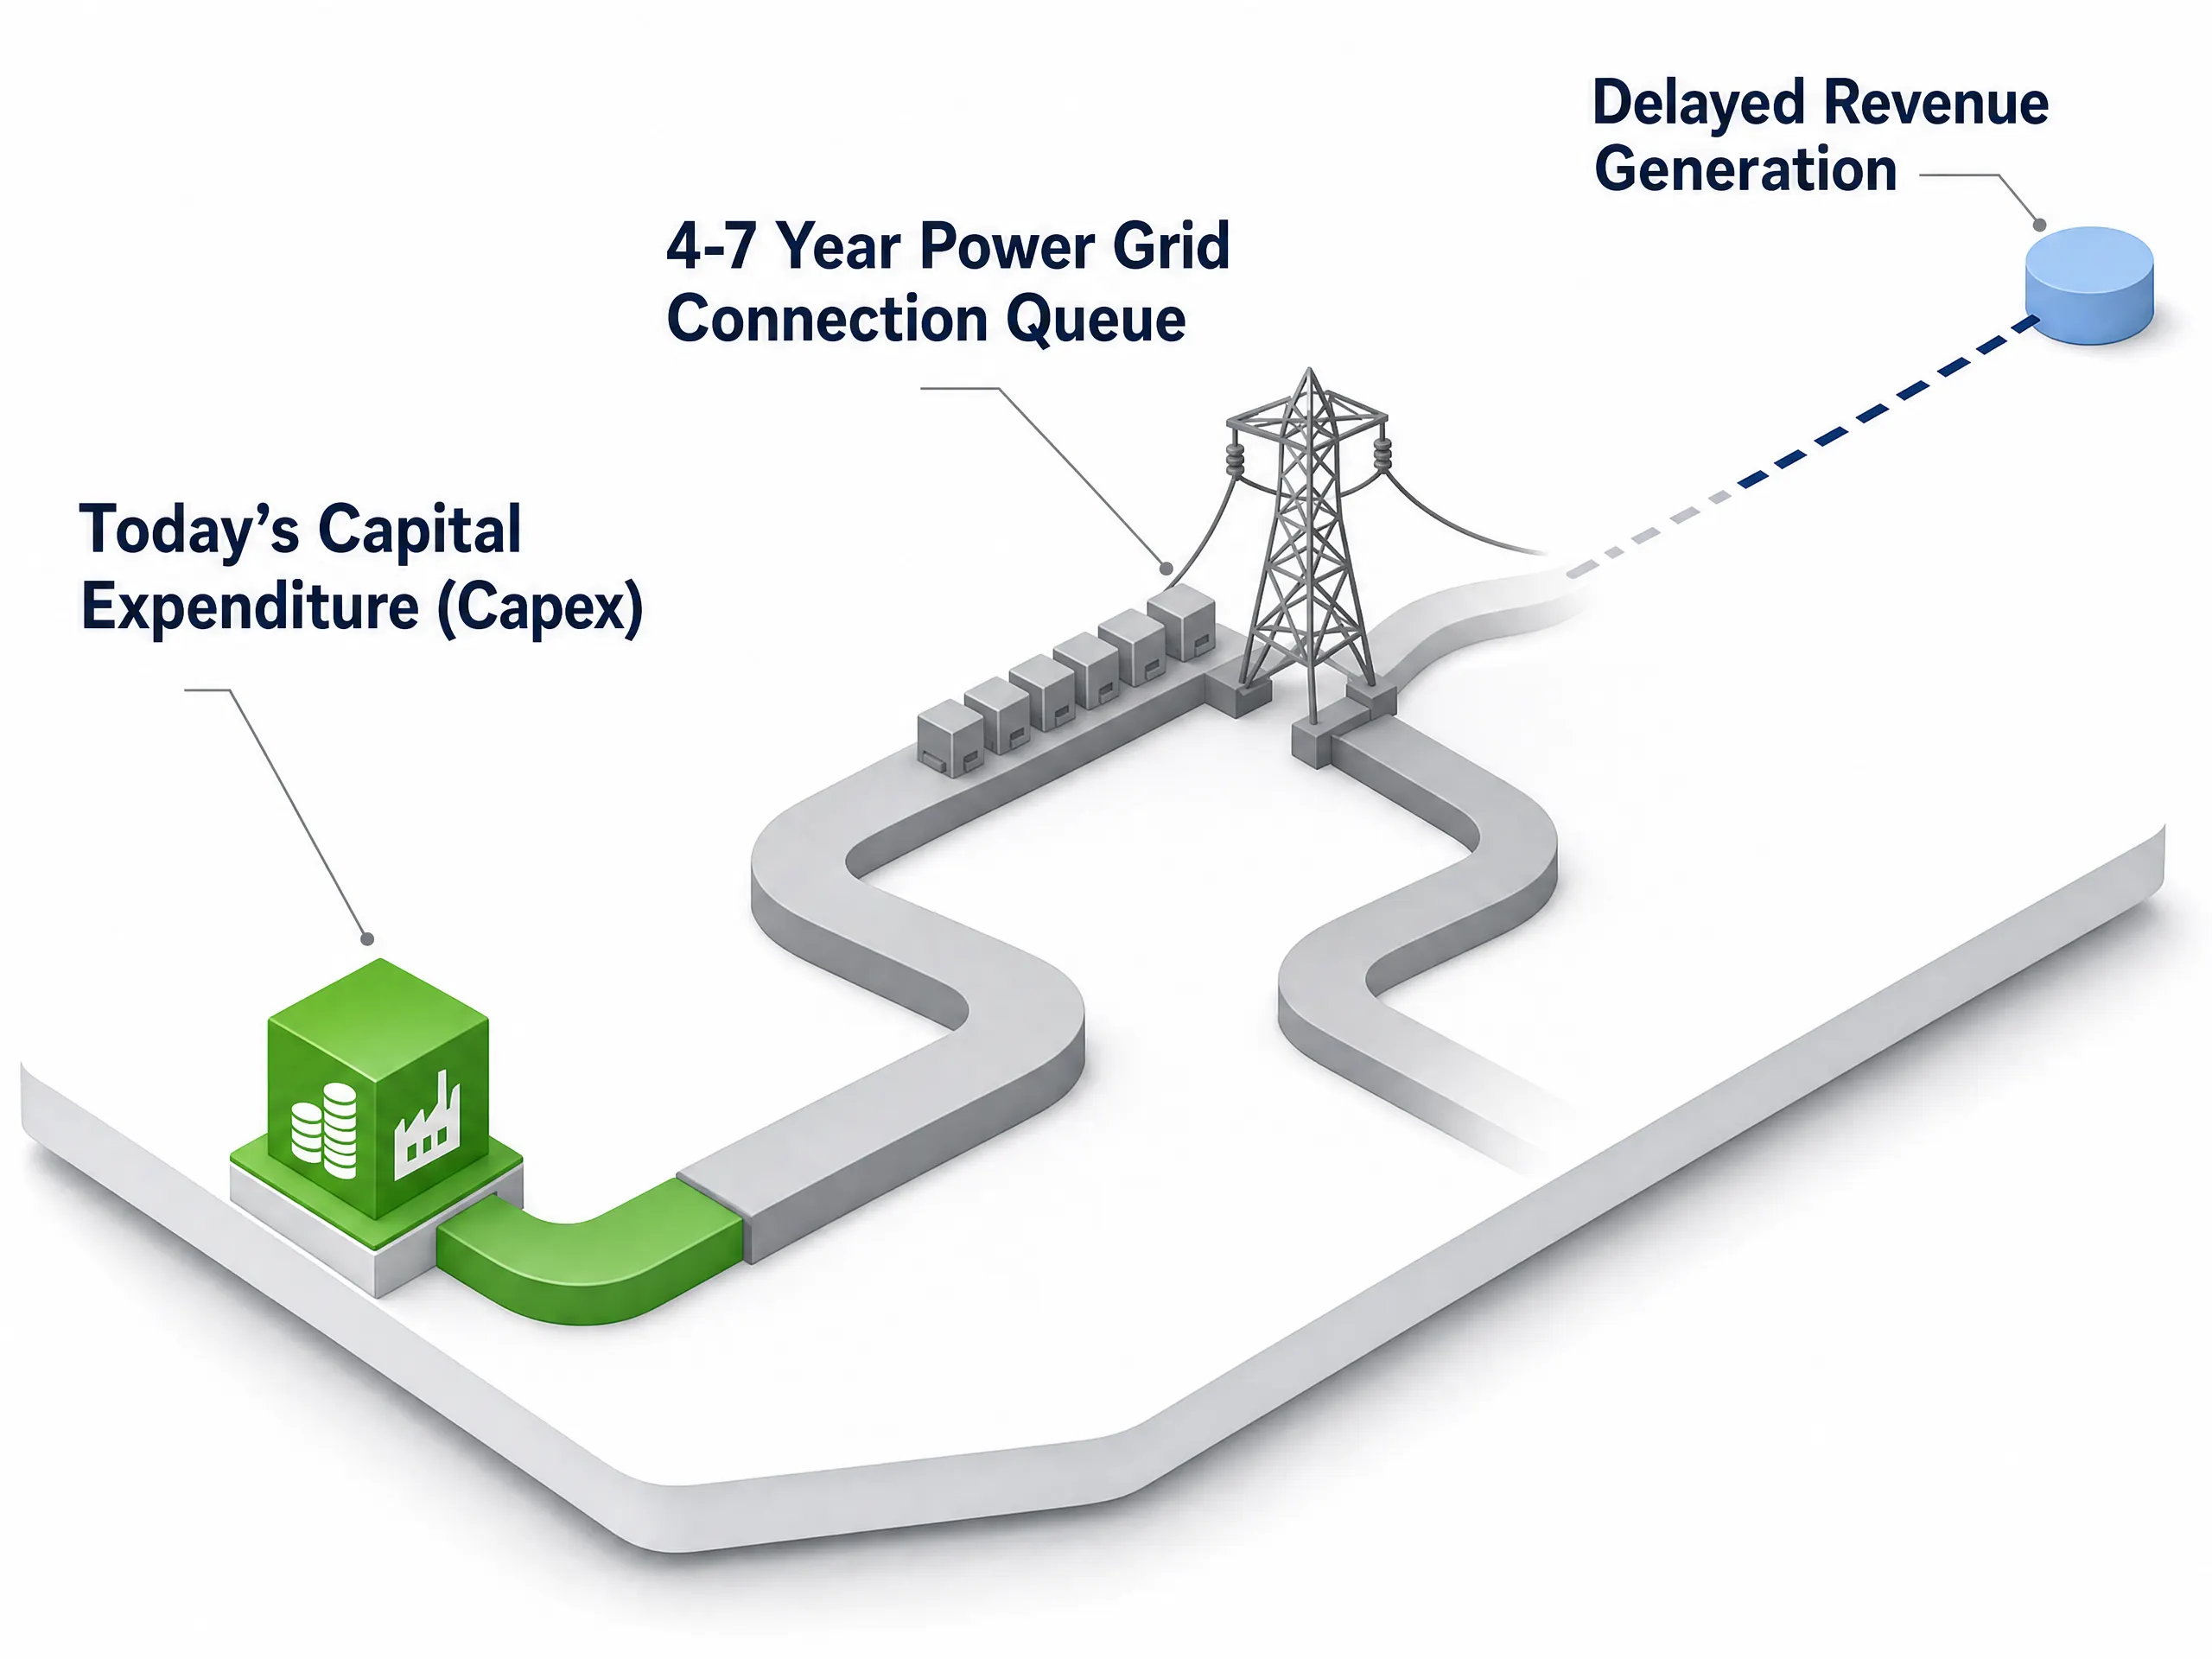
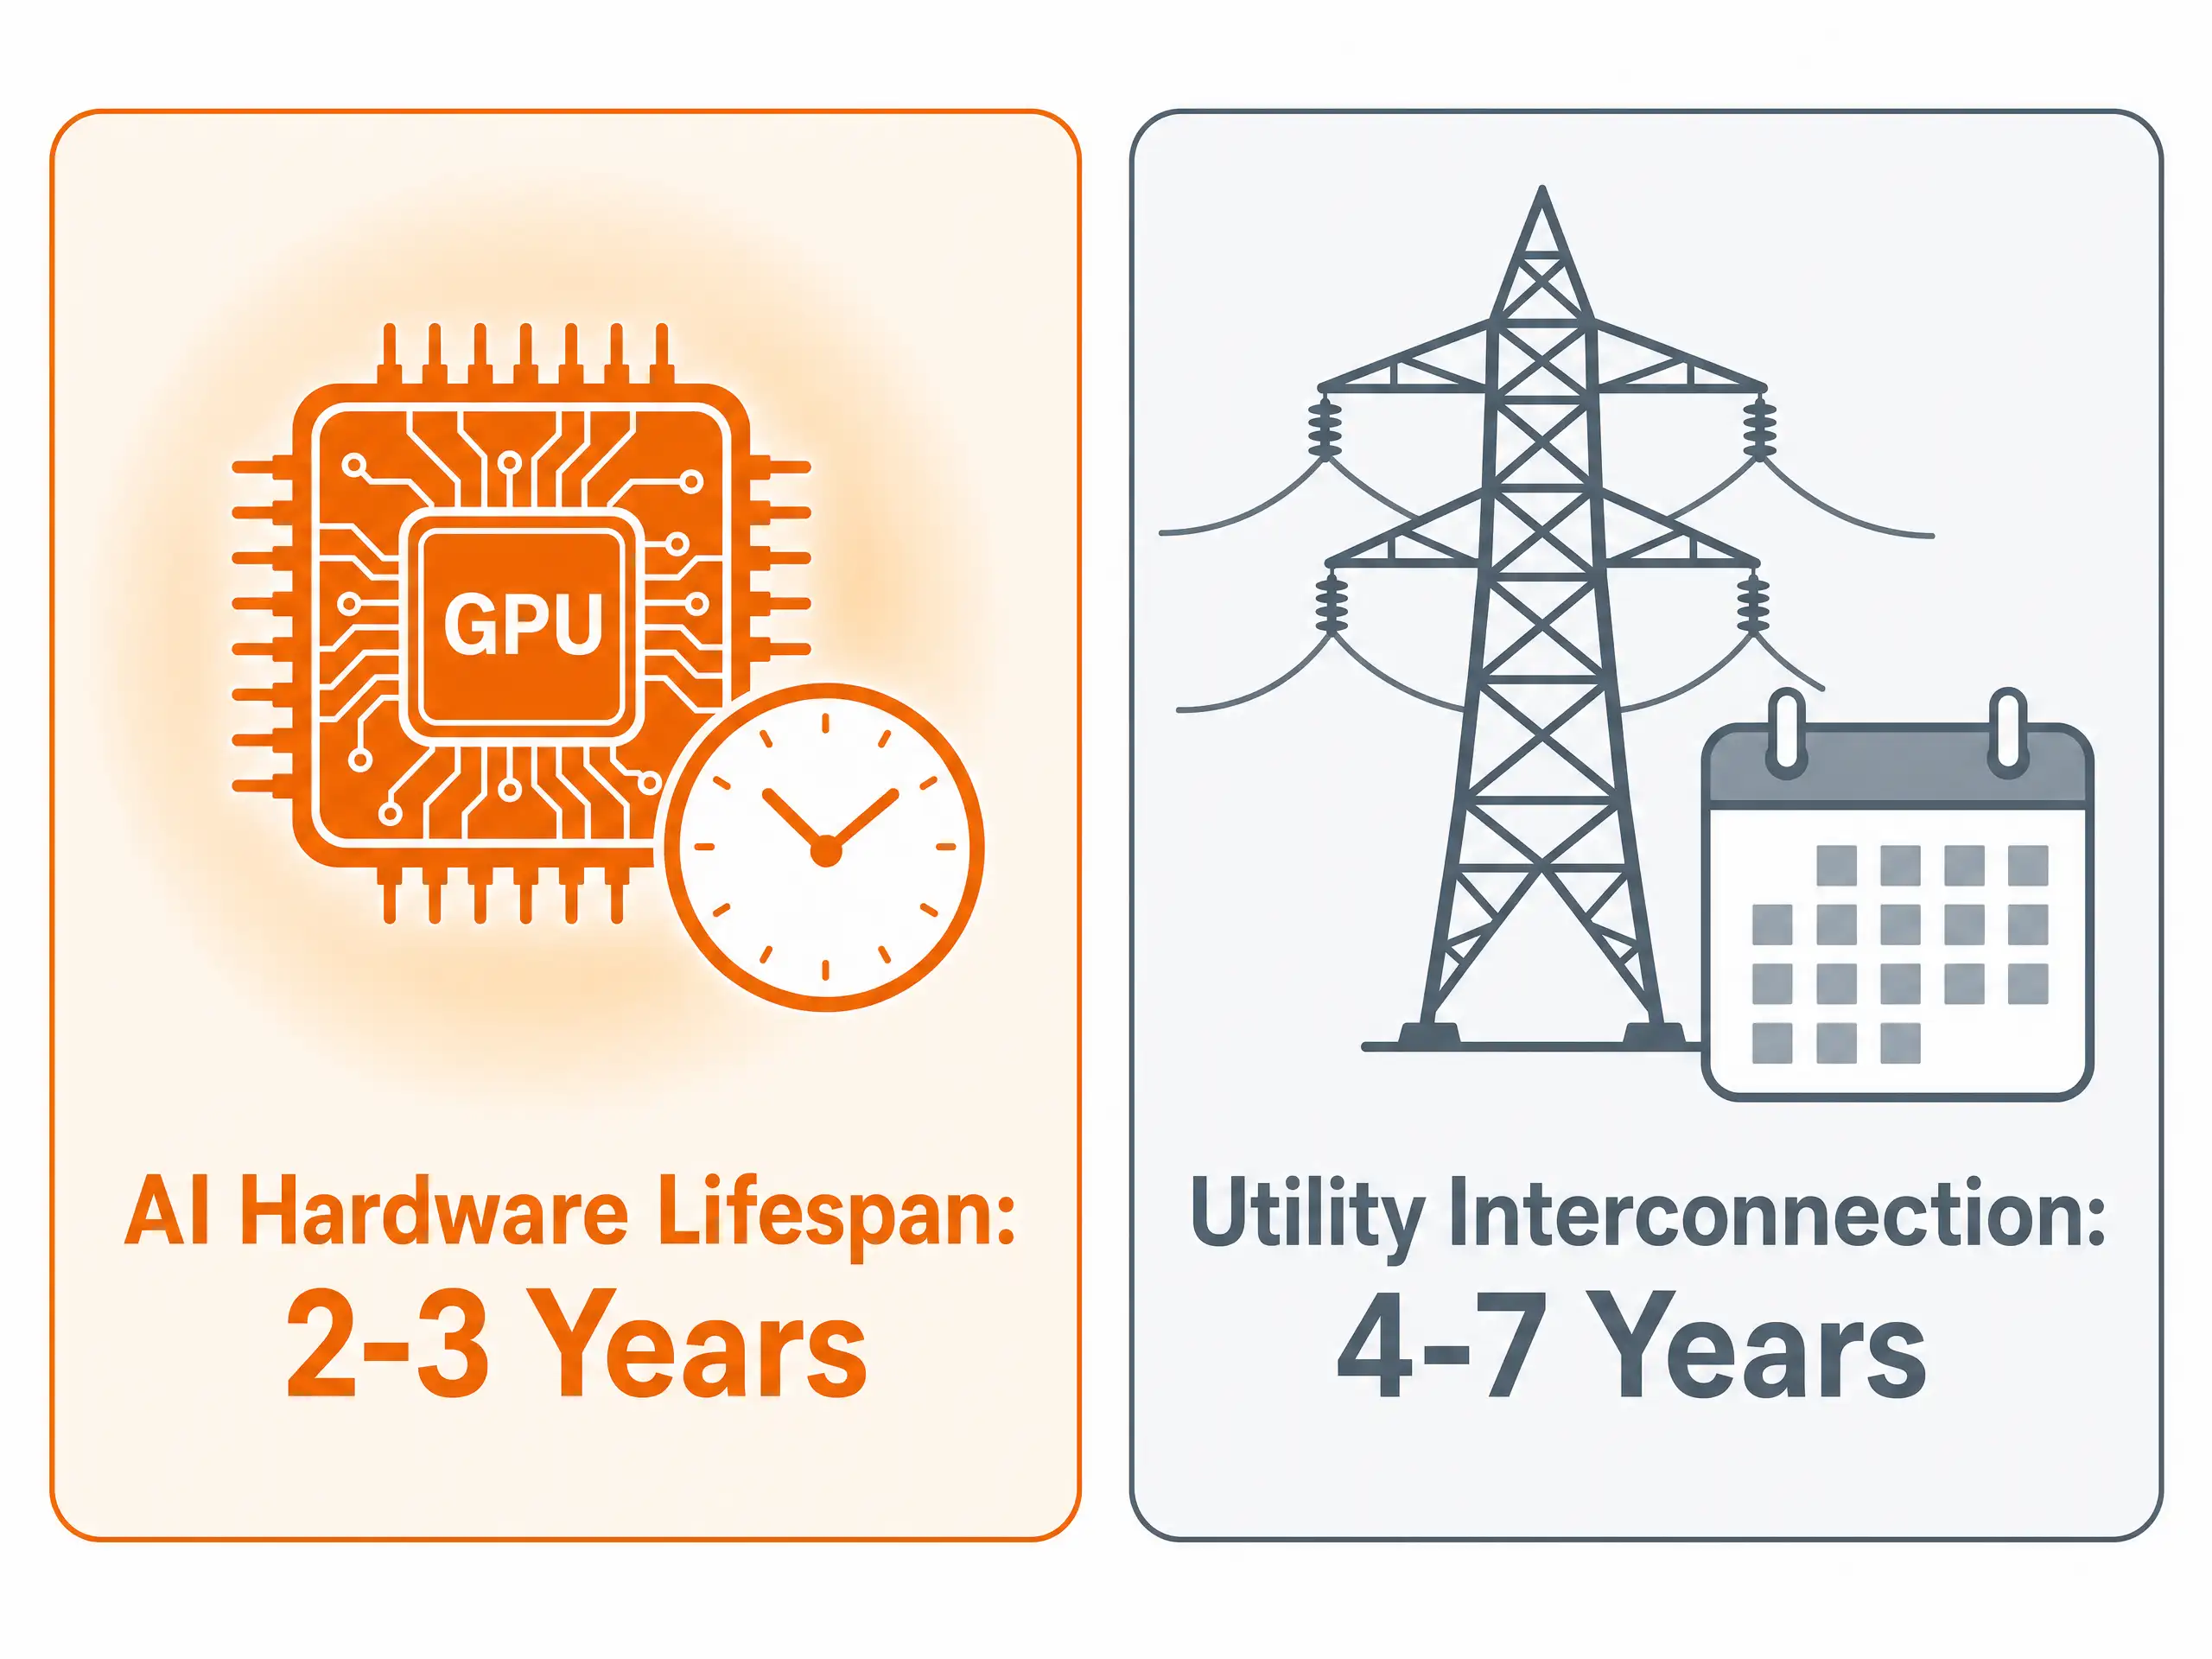
Один высокоплотный центр обработки данных для ИИ может потреблять столько же электроэнергии, сколько пригород среднего размера. В Северной Америке и Европе энергетические компании сообщают технологическим гигантам, что подключение таких масштабных объектов к высоковольтным линиям электропередачи занимает от 4 до 7 лет ожидания.
Эта задержка создаёт серьёзную проблему со сроками для прибыли компаний:
- Короткий срок службы оборудования: Современные чипы ИИ быстро устаревают. Кластер чипов, купленный сегодня, устаревает всего за 2–3 года с появлением новых, более быстрых чипов.
- Задержка генерации доходов: Когда технологическая компания тратит десятки миллиардов долларов на чипы сегодня, но не может использовать эти серверы на полную мощность в течение нескольких лет из-за ожидания подключения к энергосети, оборудование теряет ценность, простаивая без дела.
Денежные средства уходят с баланса компании немедленно, а новый доход от программного обеспечения материализуется с многолетней задержкой. Когда публичные рынки пересчитывают эту многолетнюю задержку, ожидаемая маржа прибыли сжимается, что приводит к падению цен на акции.
Следуя за деньгами: куда перетекает капитал
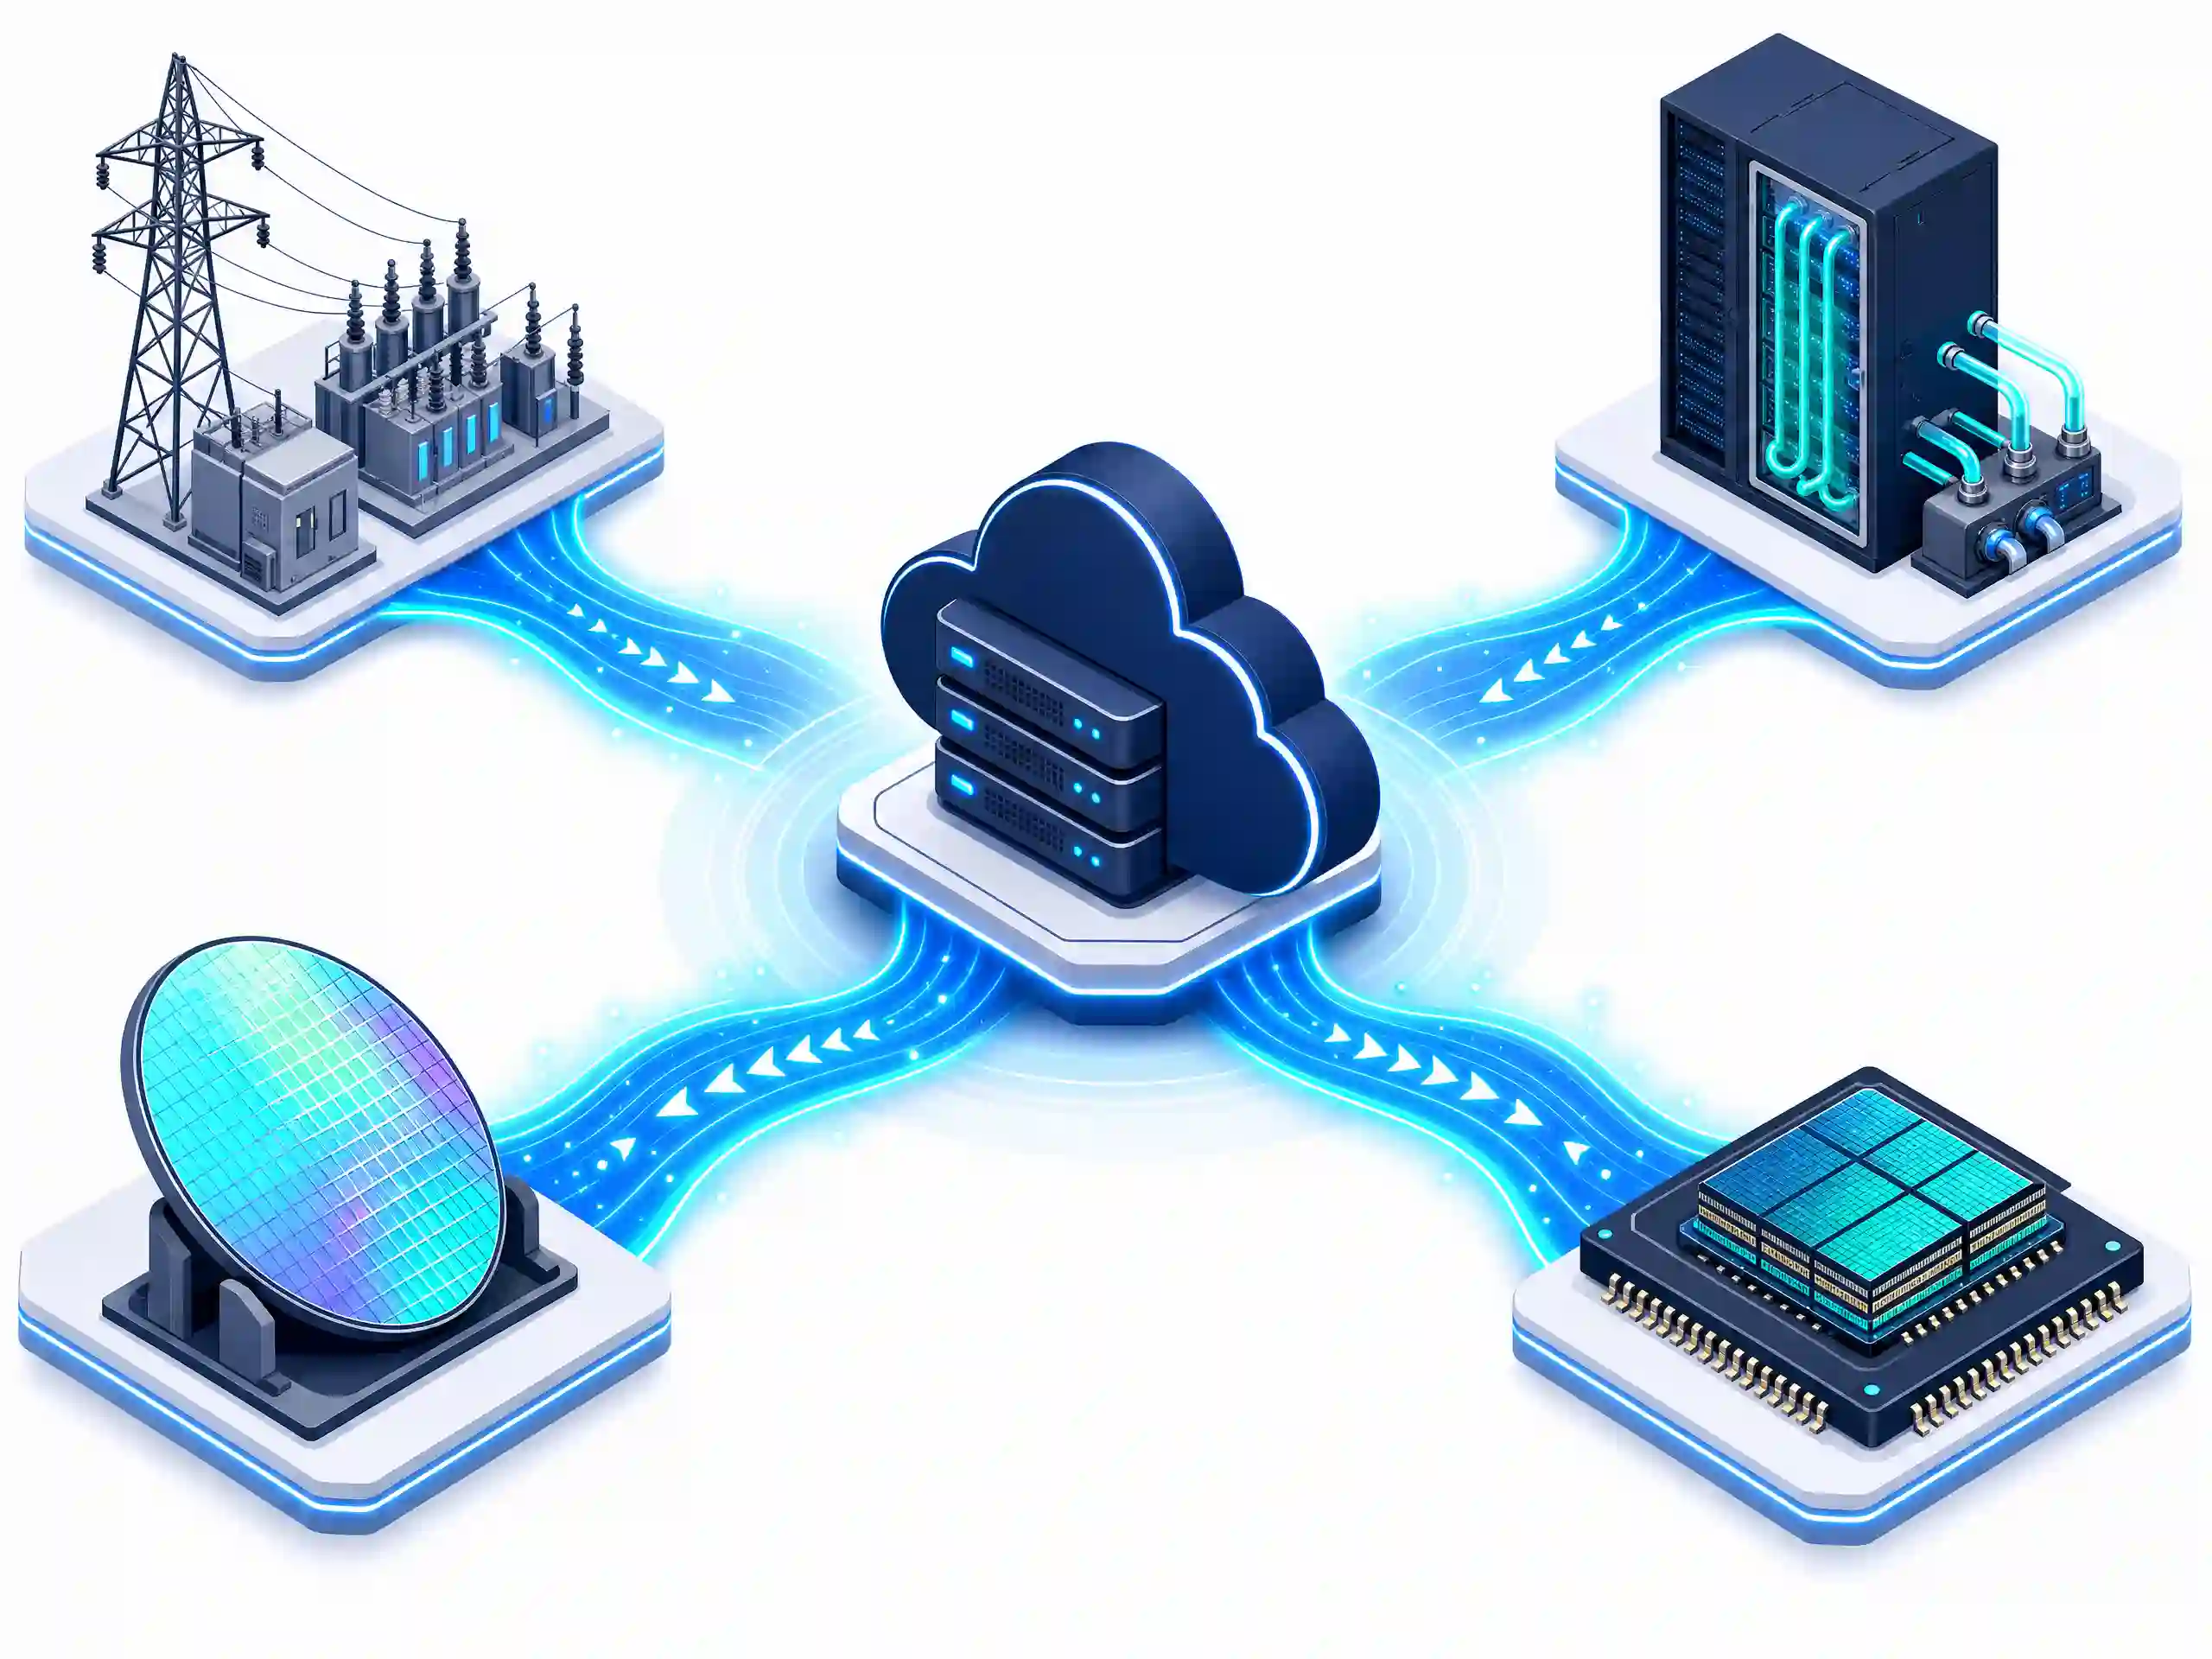
В то время как высокие расходы оказывают давление на разработчиков программного обеспечения в краткосрочной перспективе, волна капитала объёмом в сотни миллиардов долларов напрямую поступает в карманы компаний, поставляющих физическое оборудование.
- Поставщики энергосетей и коммунальных услуг: Центры обработки данных требуют непрерывного, бесперебойного базового электроснабжения. Независимые производители электроэнергии и производители оборудования, выпускающие высоковольтные трансформаторы и оборудование для электросетей, такие как Constellation Energy, Vistra Corp, GE Vernovaи Eaton Corporation, наблюдают многолетние объемы невыполненных заказов.
- Специалисты по жидкостному охлаждению и терморегулированию: Высокопроизводительные AI-чипы выделяют интенсивное тепло, которое традиционные вентиляторы не способны рассеять. Компании, которые разрабатывают системы жидкостного охлаждения и инфраструктуру точного охлаждения для серверных стоек, такие как Vertiv Holdings, Schneider Electricи Modine Manufacturing, столкнулись со стремительным ростом структурного спроса.
- NAND Flash и архитектура памяти: Современные AI-ускорители не могут функционировать изолированно без огромной пропускной способности и высокоплотного хранения данных. Обучение и запуск сложных моделей создают серьезные узкие места в памяти — GPU простаивают, если данные не могут передаваться достаточно быстро. Это физическое ограничение вызвало масштабную переоценку акций специалистов по памяти и хранению данных, таких как Micron Technology (MU) и SanDisk (SNDK). Исторически Wall Street оценивал эти акции как волатильных поставщиков потребительских товаров с низкой маржой, привязанных к циклам производства ПК и смартфонов. Однако, когда облачные гиганты разместили масштабные многолетние заказы на DRAM/память с высокой пропускной способностью (HBM) и корпоративные NAND flash твердотельные накопители (eSSD), мультипликаторы оценки выросли. С учетом того, что серверная NAND и HBM-память распродана на годы вперед, а операционная маржа резко растет, публичные рынки переоценили поставщиков памяти и флеш-накопителей как ключевые, высокомаржинальные узкие места AI-инфраструктуры.
- Специалисты по кастомным чипам и полупроводникам: Чтобы снизить зависимость от единого поставщика, технологические гиганты разрабатывают собственные внутренние чипы (такие как TPU от Google и чипы Trainium от Amazon). Это создает долгосрочные заказы для специализированных партнеров по разработке чипов и производству, таких как Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC)и ARM Holdings. Вместо того чтобы рассматривать искусственный интеллект исключительно через призму потребительских приложений, крупный капитал все активнее переходит в физическую цепочку поставок, необходимую для запуска этих дата-центров.
Заключение: анализ взаимосвязанности между классами активов
Чтобы разобраться в текущем рыночном цикле, нужно смотреть дальше громких заявлений о программном обеспечении и понимать, как физические ограничения переоценивают риски на мировых рынках.
Рынок не отвергает AI — он просто корректирует цены акций с учетом повышенной долговой нагрузки, немедленных денежных расходов и задержек в физической инфраструктуре. В предыдущих технологических циклах инвесторы реагировали на капитальные расходы с прямым оптимизмом, исходя из предположения, что более крупные инвестиции автоматически приводят к более высокой будущей прибыли. Сегодня рынок оценивает расходы через гораздо более критическую призму. Когда облачный гигант вкладывает десятки миллиардов в инфраструктуру без четких сроков получения новой выручки от программного обеспечения, рынок фокусируется на немедленной финансовой нагрузке: сужающейся операционной марже, сокращающихся денежных резервах и растущих расходах на обслуживание долга.
Этот структурный сдвиг фундаментально меняет то, как технологические акции взаимодействуют с экономикой в целом. Исторически крупнейшие технологические компании держали огромные денежные резервы, которые защищали их от более широких экономических изменений. Теперь, с сотнями миллиардов корпоративных облигаций, выпущенных для строительства дата-центров и обеспечения линий электропередачи, маржа прибыли технологических компаний стала гораздо более чувствительной к процентным ставкам, спредам доходности облигаций и стоимости заимствований.
При этом границы между классами активов размываются. Графики внедрения программного обеспечения больше не определяются скоростью, с которой разработчики пишут код — они диктуются пропускной способностью электросетей, очередями на производство трансформаторов и очередями на подключение к коммунальным сетям. Как следствие, энергетические товары, такие как природный газ, и акции энергетических компаний превращаются в ключевые опережающие индикаторы технологического исполнения.
В конечном счете, поскольку крупнейшие технологические компании занимают такой огромный вес в основных бенчмарках, таких как S&P 500 и Nasdaq 100, заявления о расходах одной компании выходят далеко за пределы Силиконовой долины. Отслеживая долг на балансе, время ожидания подключения к энергосетям и физические потоки капитала, наблюдатели рынка получают гораздо более четкую картину того, что действительно определяет формирование цен на акции, товары и мировые индексы.