
Золото на уровне $4000: поддержка или пробой?
Золото ненадолго опустилось ниже $4000 — это третья проверка уровня с июня. Что говорит распродажа на разных рынках и какие уровни могут изменить оценку ситуации.
Автор Prakash Bhudia · Глобальный торговый стратег и эксперт по техническим рынкам
23 октября 2026 г. · 6 мин чтения

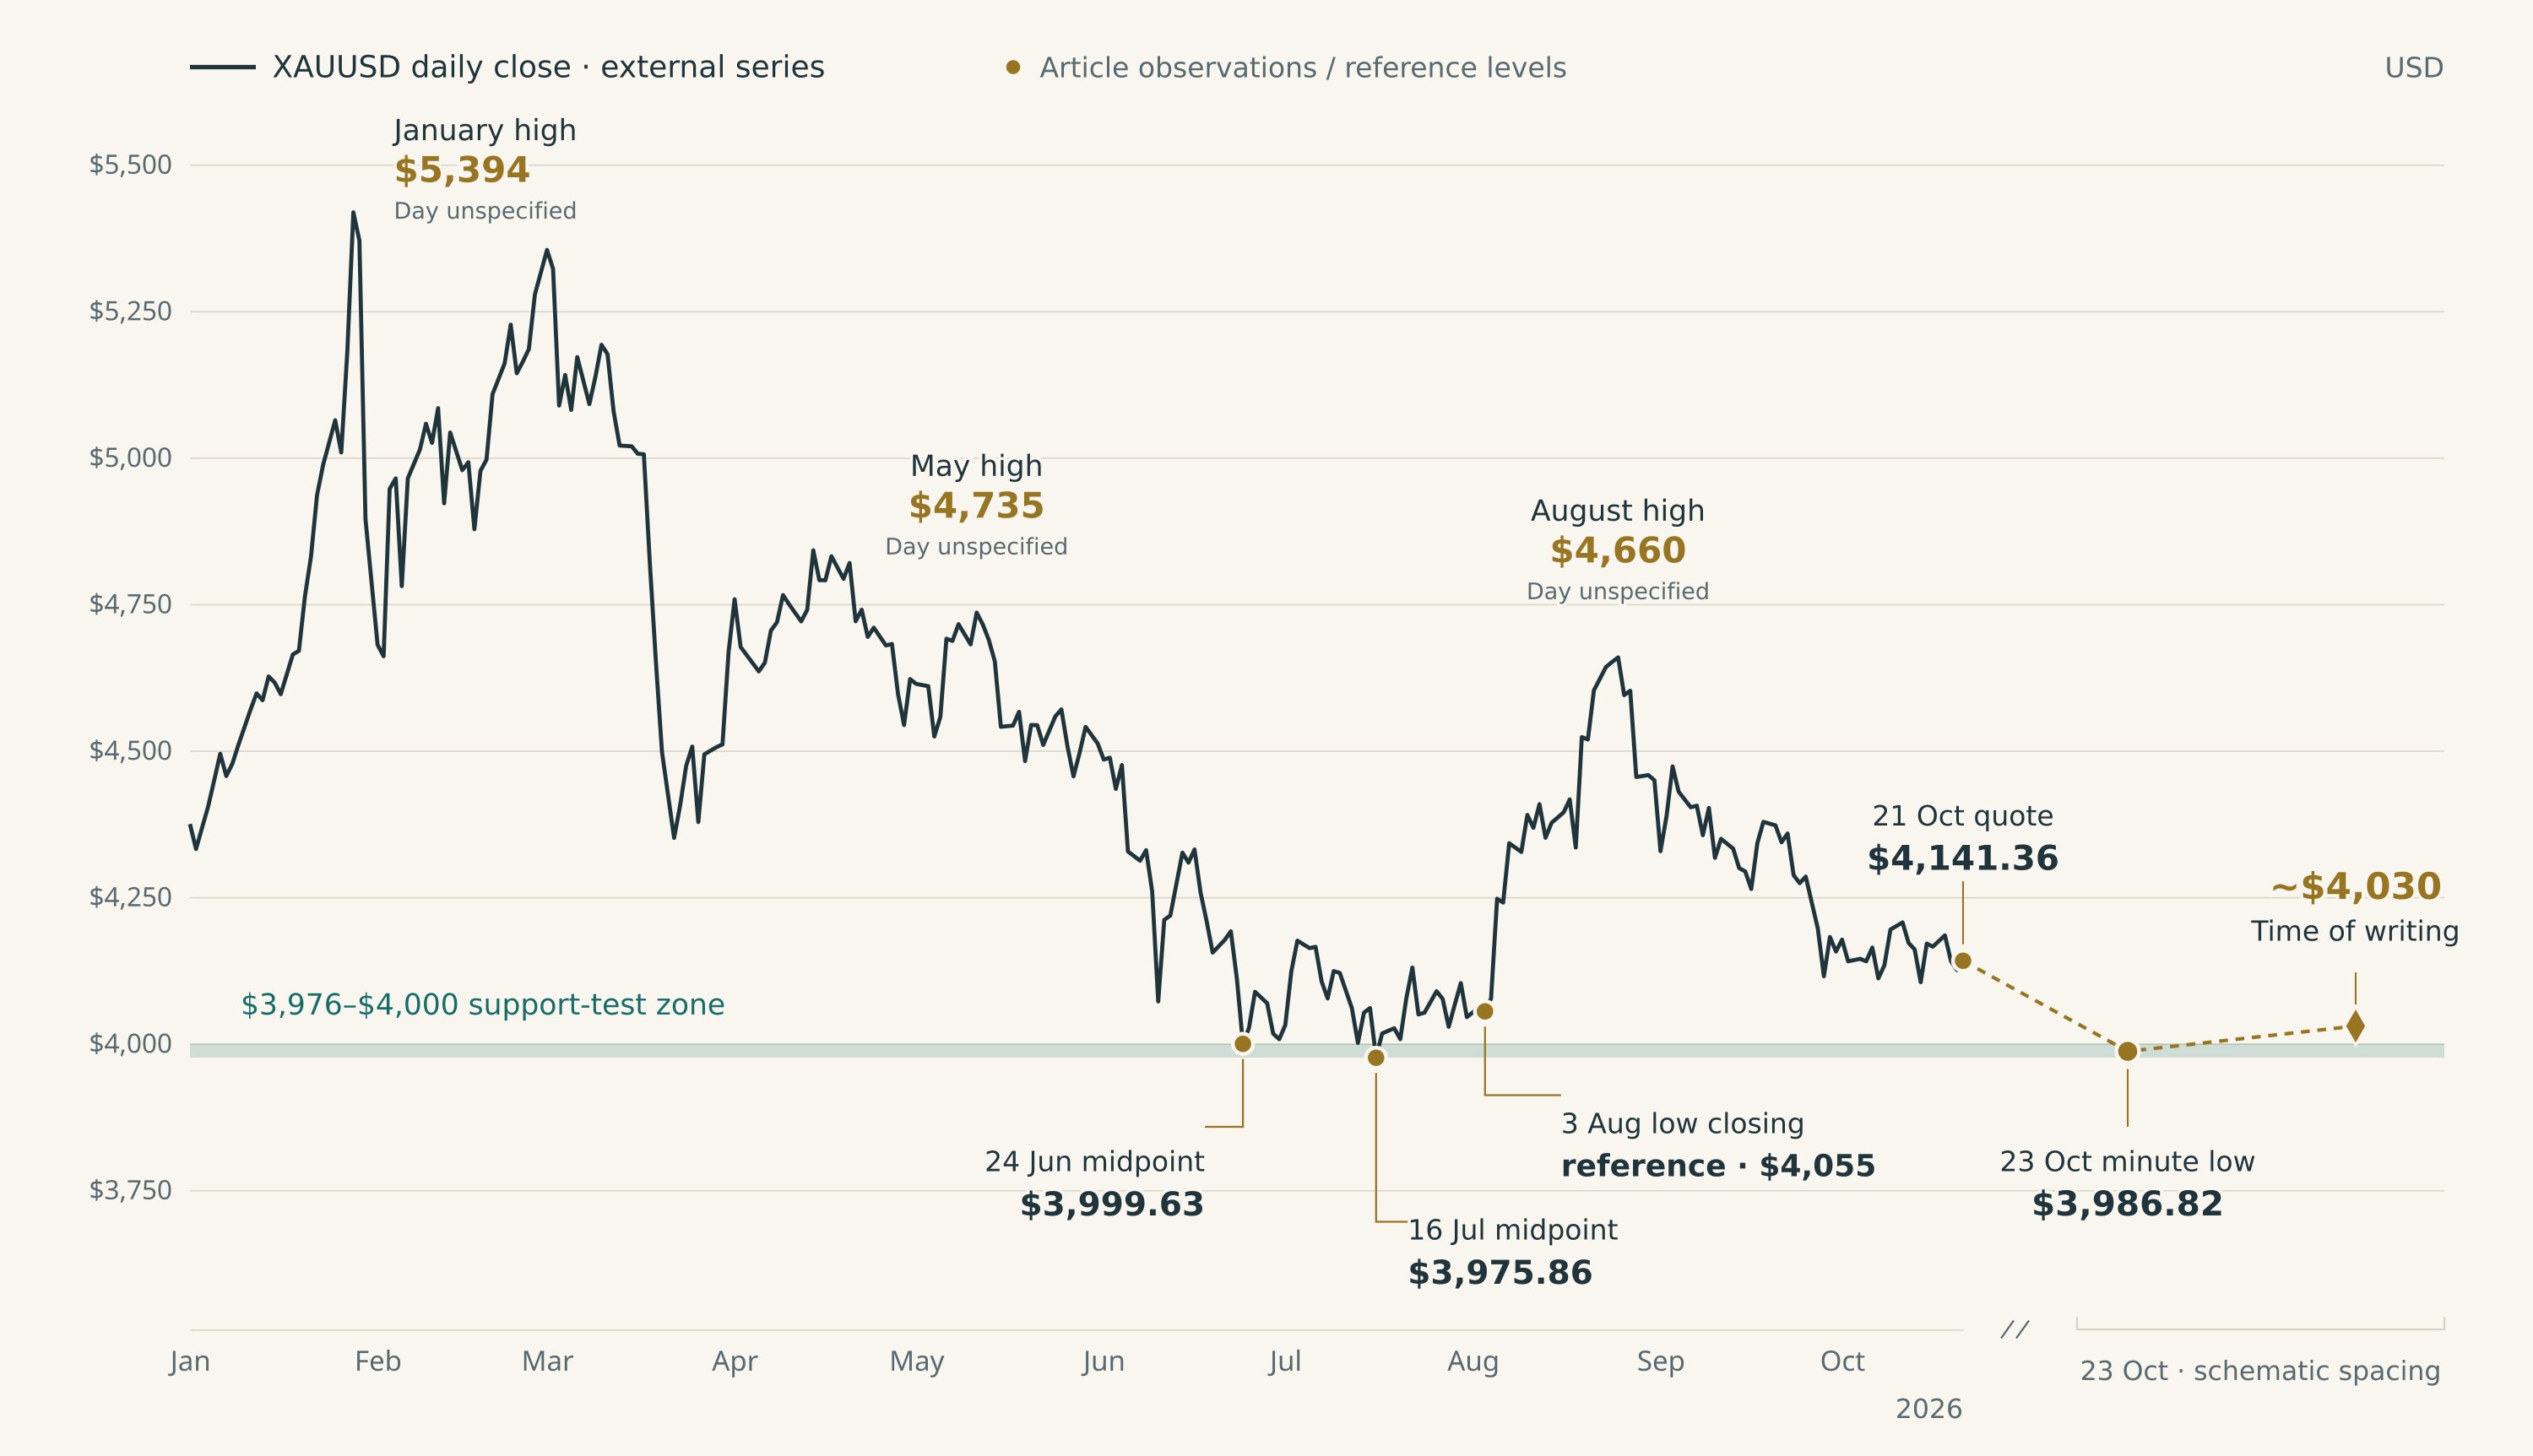
Золото опустилось до $3 986,82 и восстановилось до около $4 030 на момент написания статьи — это третье широкое приближение к отметке $4 000 с июня. Последняя волна продаж затронула металлы и акции США, в то время как доходность казначейских облигаций снизилась, а доллар почти не изменился. Это больше похоже на общее снижение риска, чем на новый шок, связанный с долларом и ставками.
Тренд остаётся слабым, но снижение пока не привело к устойчивому пробою вниз. Реакция золота на следующее тестирование отметки $4 000 важнее, чем первый пробой.
Золото снижалось вместе с другими чувствительными к риску рынками
Слабость золота вышла за рамки собственного рынка. Рост VIX — показателя ожидаемой волатильности фондового рынка — сопровождался снижением металлов и акций.
| Рынок | Изменение | Период |
|---|---|---|
| Золото, XAUUSD | $4 141,36 → $4 023,61; -2,84% | 21 окт. 20:00 → 23 окт. 11:00 UTC, почасовые наблюдения |
| Серебро, XAGUSD | $57,969 → $53,897; -7,02% | Тот же почасовой период |
| Фьючерсы на медь | -2,76% | 21 → 22 окт., дневные закрытия |
| S&P 500 | -1,21% | 21 → 22 окт., закрытия |
| VIX | 16,68 → 19,03 | 21 → 22 окт., закрытия |
| Доходность десятилетних казначейских облигаций | 5,146% → 4,953%; -19,3 б.п. | 21 → 22 окт., Cboe TNX |
| Доллар, индекс доллара США (DXY) | 101,78 → 101,61; -0,17% | 21 → 22 окт., закрытия |
Почасовые выгрузки Deriv и Yahoo Finance. Периоды различаются, как указано; $4 030 — отдельная цена на момент написания статьи.
Десятилетний показатель инфляционного брейк-ивена снизился с 2,37% до 2,32%. Вычитая его из номинальной доходности, можно предположить, что реальная доходность снизилась примерно на 14 базисных пунктов. Эта оценка объединяет данные из разных источников, но указывает на то, что рост скорректированных на инфляцию ставок не объясняет падение золота.
Такая динамика согласуется со снижением риска инвесторами; она не подтверждает принудительную ликвидацию позиций.
Объяснение через действия Fed касается в основном более поздних заседаний
Одно из рыночных объяснений заключается в том, что геополитическая напряжённость поднимает цены на нефть, усиливая инфляционное давление и вероятность повышения ставок Fed. Однако Chicago Mercantile Exchange (CME) FedWatch оценивает вероятность повышения ставки на следующей неделе на уровне 8,3%, против 5,5% вчера и 15,5% неделей ранее.
Вероятность более высоких ставок к декабрю составляла 83,1% — выше, чем 77,5% вчера, но ниже 89,0% неделей ранее. Ужесточение на более поздних заседаниях остаётся заложенным в ожидания; скорое повышение ставки не стало внезапно основным сценарием. Данные приведены на 23 октября, 12:45 BST.
Даже слабый тренд может привести к неудавшемуся пробою
Золото находилось у того же уровня поддержки 24 июня ($3 999,63) и 16 июля ($3 975,86).
При этом зафиксированные максимумы последовательно снижались: с $5 394 в январе до $4 735 в мае и $4 660 в августе. На уровне $4 030 золото находится примерно на 25% ниже январского ориентира.
История говорит против автоматической игры на понижение. В исследовании пробоев за 2011–2026 годы золото было ниже через десять торговых дней после пробоя вниз 20-дневного диапазона в 44% случаев, против 47% после обычного дня. В тесте учитывались закрытия ниже предыдущих 20-дневных минимумов, а не кратковременные пересечения круглых чисел.
Крупные просадки также не дают простого ответа. Через год после того, как фонд GLD, обеспеченный золотом, впервые закрылся на 25% ниже своего текущего максимума в 2008 году, он вырос на 31,6%; аналогичный случай в 2013 году завершился падением на 4,4%. Само по себе глубокое падение не указывает на дно.
Запасы GLD снизились на 40,89 тонны в период между пиком золота 29 января и 22 октября, включая 8,27 тонны за последнюю неделю. Это говорит об оттоке средств из одного фонда, но не о том, кто вызвал более широкое падение.
Позиционирование управляющих активами на 13 октября находилось около 40-го процентиля за три года: не чрезмерно переполнено, но всё же уязвимо к продажам. Отчёт о позиционировании за 20 октября запланирован на 20:30 BST 23 октября.
Уровни, которые изменят интерпретацию ситуации
| Диапазон | На что обратить внимание |
|---|---|
| $3 976-$4 000 | Возврат выше уровня, подтверждённый повторным тестом, укрепляет поддержку. Закрытие ниже уровня с последующей неудачной попыткой восстановления подтверждает пробой. |
| $4 055 | Референсный уровень минимального закрытия 3 августа: первый уровень восстановления. |
| $4 149 / $4 285 | 20-дневная средняя, обновлённая по состоянию на 22 октября, и затем ориентир недавнего максимума. Восстановление этих уровней компенсировало бы большую часть падения. |
| $3 939 / $3 856 | Наблюдения минимумов ноября и октября 2025 года на случай, если текущая поддержка не удержится. Это ориентиры, а не цели. |
Следующие запланированные проверки — это решение Fed 28 октября и публикации данных по Gross Domestic Product (GDP) и Personal Consumption Expenditures (PCE) 29 октября. Стоит следить, подтвердят ли доллар и реальная доходность реакцию цены золота.
Восстановление выглядит более убедительным, если золото удержит поддержку и пробьёт недавний более низкий максимум. Пробой выглядит более убедительным, если золото потеряет поддержку и не сможет её восстановить; само по себе первое снижение не даёт ответа на этот вопрос.
Источники и примечания к расчётам
Минимум $3 986,82 зафиксирован в баре 23 октября, 02:00 UTC, в сохранённой выгрузке котировок уровня сделок Deriv MT5 (поле минимального значения за минуту). Котировка $4 030 — это референтное значение на момент написания данной заметки. Дневные средние значения представляют собой наблюдения в конце сессии, а не полные дневные максимумы и минимумы; внутридневной минимум июля не определяется наблюдением $3 975,86.
Снимки данных по разным рынкам сохранены в исследовательских файлах. Показатель реальной доходности рассчитан как TNX минус FRED T10YIE: 5,146−2,37=2,776% на 21 октября; 4,953−2,32=2,633% на 22 октября, снижение на 14,3 б.п. TNX не идентичен серии постоянного срока погашения казначейских облигаций, используемой для расчёта брейк-ивена, и временные метки могут отличаться. Источник данных по брейк-ивену — FRED. Это значение не представлено как опубликованное наблюдение DFII10.
Минутное среднее значение в $4 023,605 на 22 октября, 20:54 UTC, заменяет устаревшую строку с датой при обновлении скользящей средней: $4 149,23. Сравнение просадок GLD начинается 10 сентября 2008 года и 15 апреля 2013 года с использованием первого закрытия не менее чем на 25% ниже текущего максимума в каждом эпизоде. Доходность рассчитывается до первого доступного закрытия на дату годовщины или позже. GLD — это индикатор цены золота, а не XAUUSD; это две исторические иллюстрации, а не прогностическая базовая вероятность. Процентиль позиционирования: 39,74%, рассчитанный как чистые длинные позиции, разделённые на открытый интерес, по сравнению с предыдущими 156 отчётами.
Сравнение исторических случаев снижения: 198 сигналов и 4083 даты сравнения, по состоянию на 15 октября 2026 года. Указаны результаты по ценам закрытия, а не показатели успешности торговли; периоды могут пересекаться. Объёмы GLD приведены в тоннах по данным эмитента. Вероятности FedWatch — это наблюдения с привязкой ко времени источника, а не утверждение о том, что конкретная новость вызвала переоценку.
Краткий глоссарий
Реальная доходность: доходность с учётом инфляции. Breakeven: разница в доходности между обычными и защищёнными от инфляции казначейскими облигациями, используемая как рыночный показатель инфляционных ожиданий. Базисный пункт: 0,01 процентного пункта. Reclaim: возврат выше уровня. Retest: повторная проверка недавно пройденного уровня. Lower high: ралли, завершающееся ниже пика предыдущего ралли. VIX: показатель ожидаемой волатильности S&P 500, рассчитываемый на основе опционов.
Этот контент не предназначен для резидентов ЕС. Указанные показатели доходности относятся к прошлым периодам, и доходность в прошлом не гарантирует и не является надёжным показателем доходности в будущем.