As três formas como continuo a perder dinheiro mesmo quando a minha análise macroeconómica está correta
A reflexão de um aprendiz sobre operações reais de junho a julho de 2026. Inclui também perguntas para o diário e uma ferramenta simples de IA para corrigir falhas de execução.
Por Priyanka Joshi · Vice-Presidente de Conteúdo e Marketing na Deriv
29 de julho de 2026 · 9 min de leitura
Share
Há algum tempo, escrevi sobre como criei um painel macroeconómico com IA para a semana do FOMC — onde expliquei como uso a IA para condensar calendários económicos, notícias e cenários em algo a partir do qual posso realmente negociar. Esse artigo servia para me manter informado e preparado. Este artigo é sobre o que acontece depois disso: a realidade desconfortável de poder ter uma leitura macroeconómica razoável e um painel sólido e, ainda assim, perder dinheiro na execução.
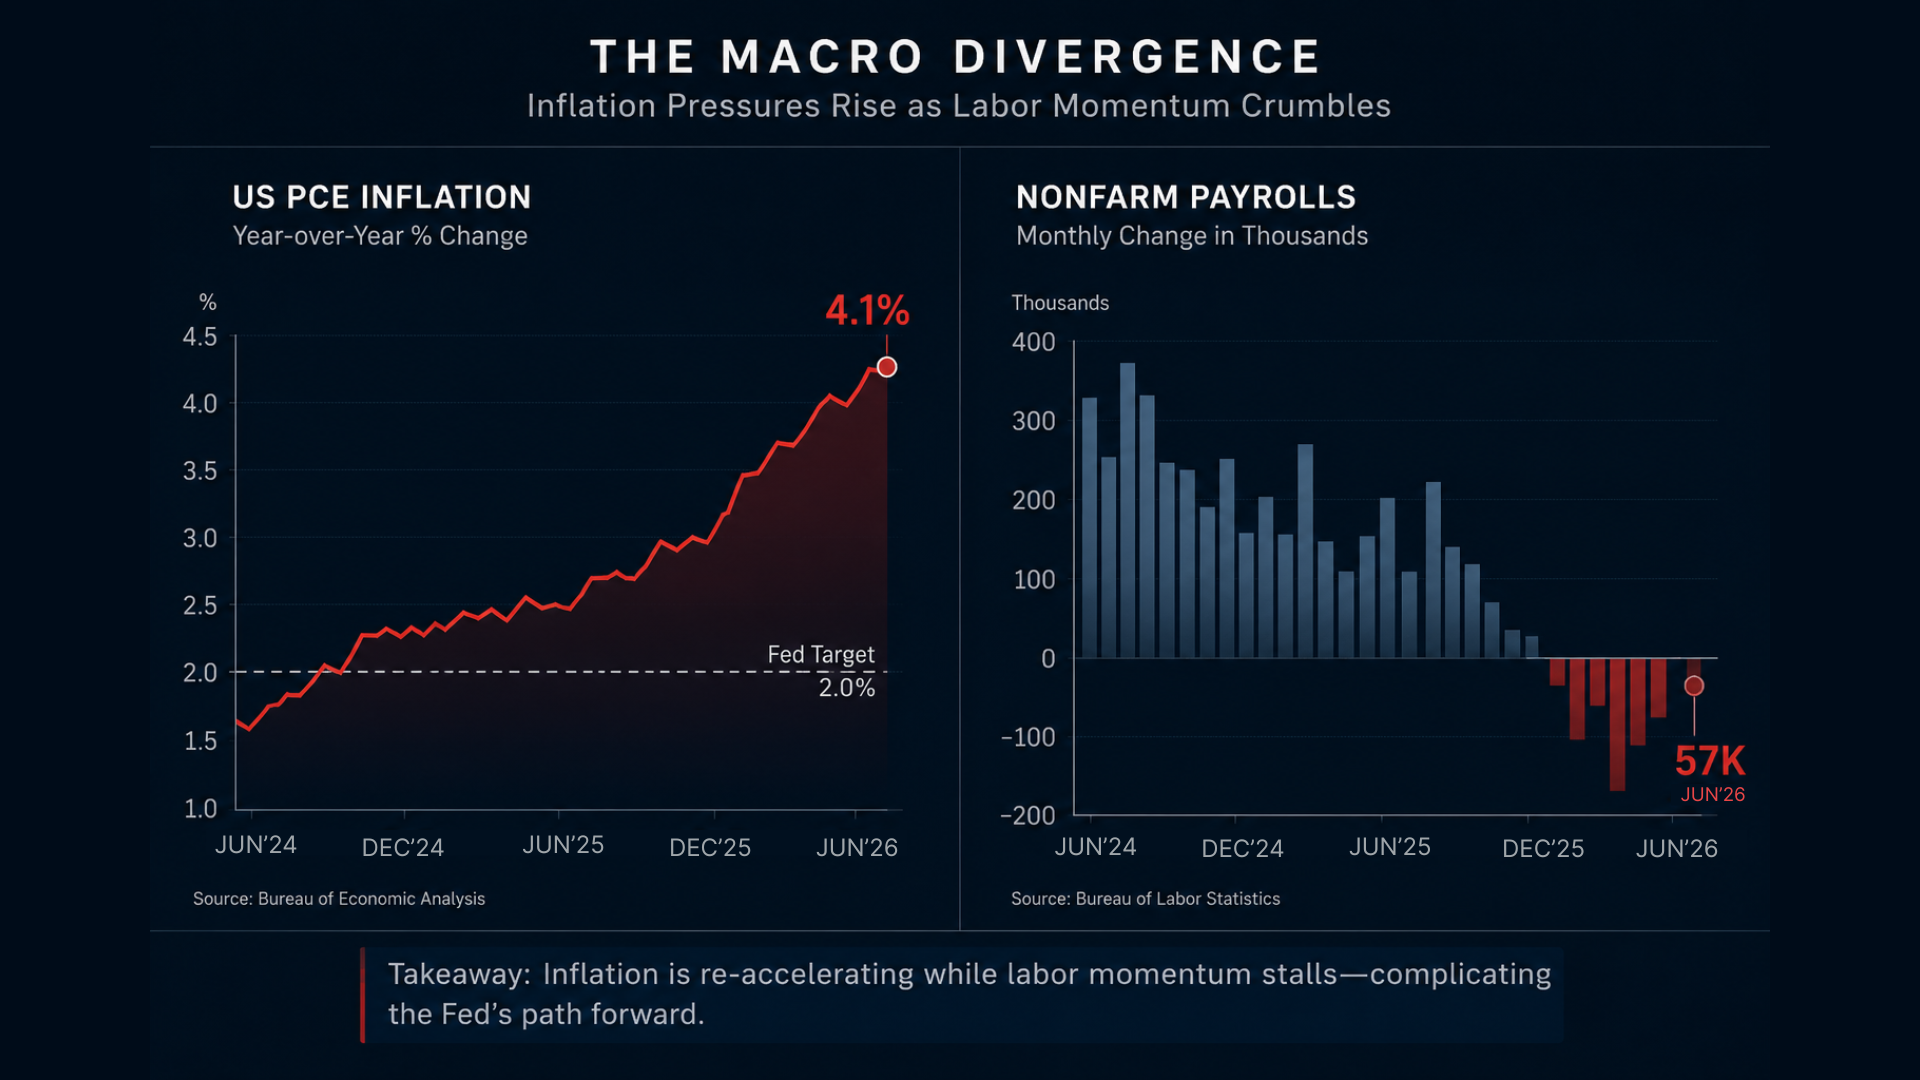
Em junho e no início de julho de 2026, o contexto era suficientemente claro para que até alguém em aprendizagem como eu formasse uma perspetiva: a inflação PCE dos EUA relativa a maio atingiu 4,1% em termos homólogos, o valor mais elevado desde abril de 2023, enquanto as folhas de pagamento não agrícolas de junho aumentaram apenas 57 000, muito abaixo dos cerca de 110 000 esperados pelo mercado. Esta é uma tensão clássica entre «inflação persistente e emprego em desaceleração».
A inflação PCE dos EUA acelerou para 4,1%, enquanto as folhas de pagamento não agrícolas de junho abrandaram para apenas 57 000, ilustrando os sinais macroeconómicos contraditórios que moldaram as condições de negociação em junho e julho de 2026.
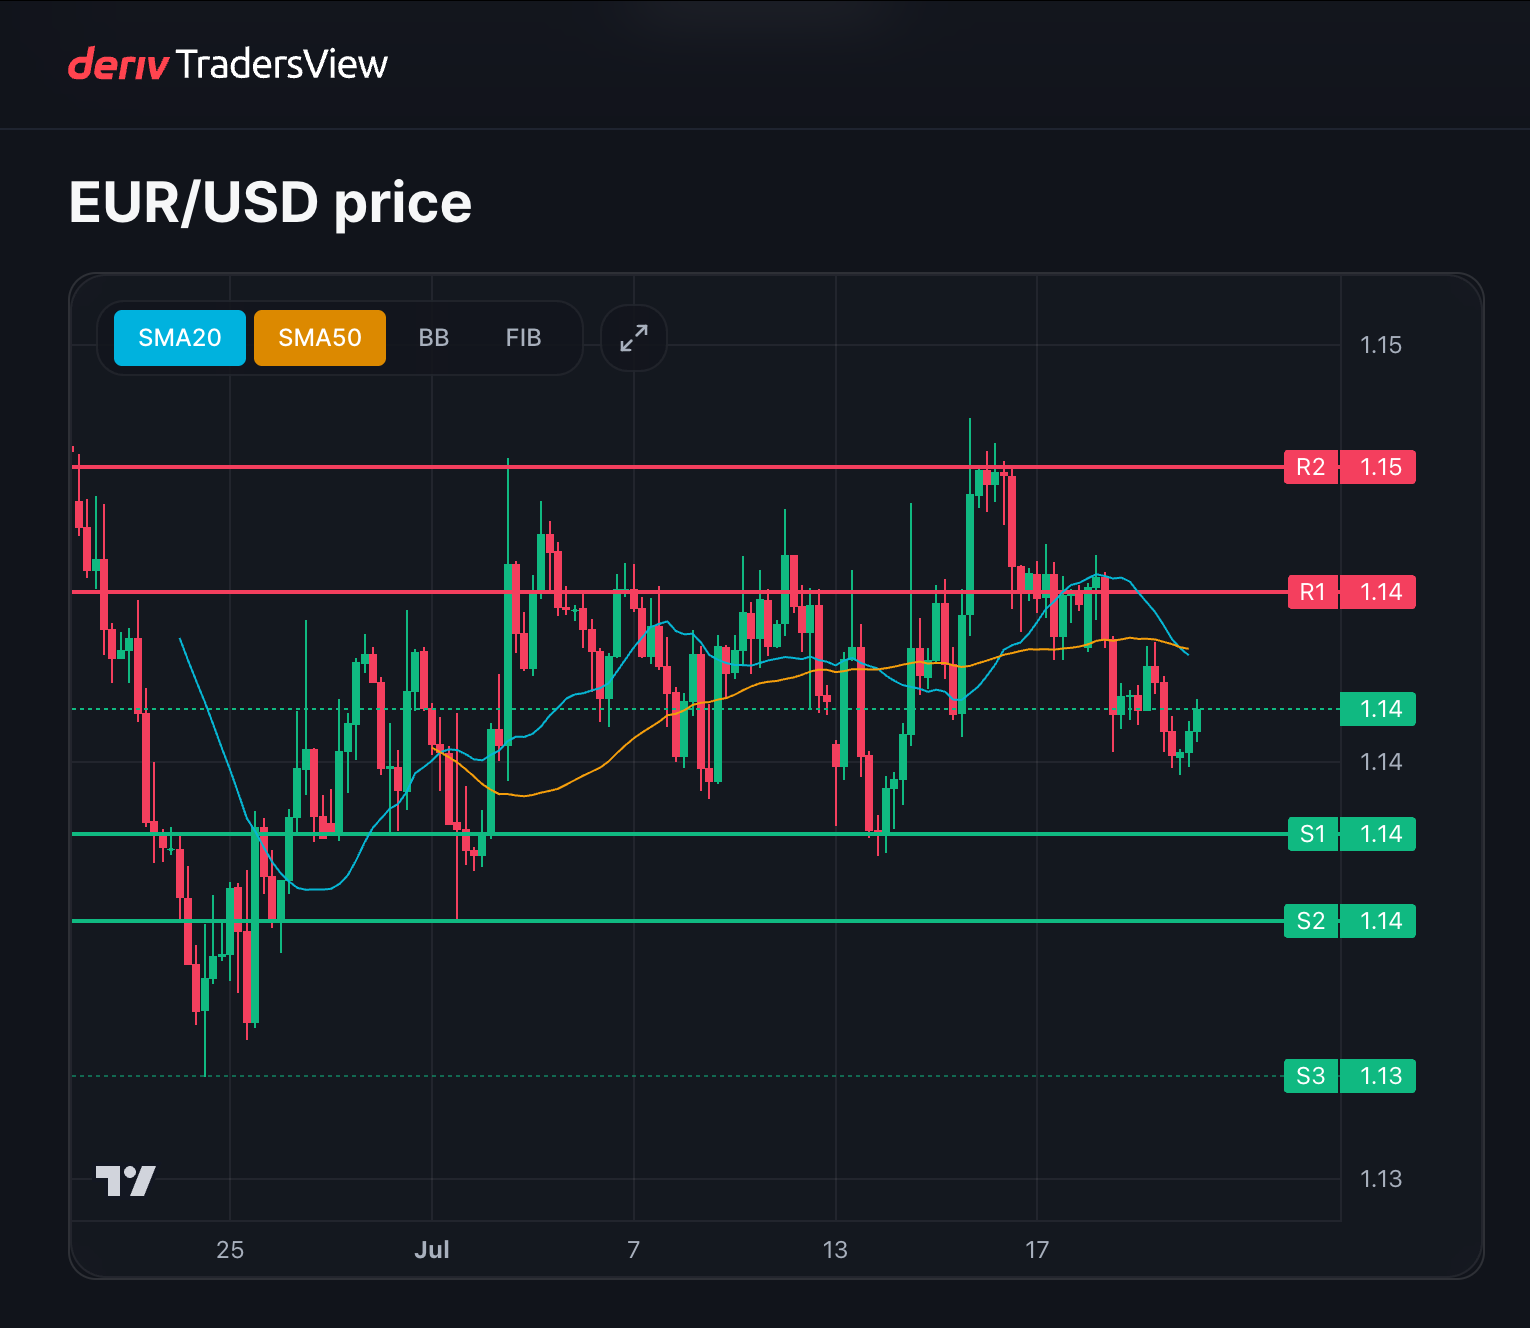
Por volta da mesma altura, o EUR/USD era negociado perto de 1,14 no final de junho, e o ouro mantinha-se ligeiramente acima dos 4 000 USD no final do mês. Eram condições macroeconómicas reais e negociáveis. O meu problema não era identificá-las. O meu problema era transformar essas análises emnegociações sem perder dinheiro devido ao timing, à dimensão da posição e à psicologia.
Para acelerar a aprendizagem, mantenho agora um diário de negociação detalhado e introduzo as notas em bruto num simples script Python local. Utiliza um pequeno modelo de linguagem de código aberto, executado de forma privada no meu computador, para resumir padrões de comportamento recorrentes e assinalar linguagem emocional como «deve mexer-se em breve», «só desta vez» ou «parece importante». Não gera negociações. Apenas ajuda-me a identificar as partes do meu processo que continuam a falhar.
Estas são as três principais formas como continuo a perder dinheiro, mesmo quando a minha perspetiva macroeconómica está aproximadamente correta, e as regras, os prompts e o fluxo de trabalho de IA que finalmente começaram a colmatar essas falhas.
1. Timing: perspetiva correta, dia errado
No final de junho, tinha uma perspetiva baixista sobre o EUR/USD e queria expressar uma perspetiva de fortalecimento do dólar enquanto o par era negociado em torno de 1,14. A inflação continuava elevada, a Fed tinha margem para adotar um tom firme e a narrativa favorecia um euro mais fraco. Em termos direcionais, a perspetiva não era descabida.
Tratei uma tese macroeconómica para vários dias como um scalp de «deve mexer-se em breve». Abri uma posição curta sem um gatilho de preço específico, o par oscilou lateralmente primeiro, atingiu a minha ordem de stop loss e só mais tarde se moveu na direção que eu esperava. As entradas do meu diário dessa semana estão repletas de frases como «deve cair em breve» e «não quero perder o movimento».
O problema era a disciplina no timing, não a análise.
Regra que agora utilizo para o timing: Para qualquer negociação com viés macroeconómico, preciso de um gatilho tático específico no gráfico de 4H ou diário — um fecho decisivo, uma quebra e novo teste claros, ou confirmação de momentum.
Sem gatilho = sem negociação.
Janela máxima de paciência: 5 dias de negociação.
Se nada for acionado nessa janela, a ideia volta para a lista de acompanhamento.
Um exemplo adicional que pode utilizar. Agora obrigo-me a escrever duas linhas separadas no diário antes de qualquer negociação macroeconómica:
«Perspetiva macroeconómica:» uma frase sobre a narrativa geral.
«Condição de entrada:» uma frase sobre o padrão de preço concreto pelo qual estou à espera.
Se essas duas linhas não coincidirem, não negoceio. Parece simples, mas já me poupou a várias perdas de «perspetiva correta, dia errado».
O EUR/USD era negociado em torno do nível de 1,14 no final de junho de 2026, quando uma perspetiva macroeconómica baixista acabou por se revelar correta — mas apenas depois de uma entrada antecipada ter resultado numa negociação encerrada pela ordem de stop loss.
2. Risco: a convicção não é um modelo de dimensionamento
A minha segunda grande falha é deixar que uma narrativa forte me pressione a abrir posições demasiado grandes. Quando uma manchete parece óbvia, começo a agir como se a convicção reduzisse o risco. Na prática, acontece o contrário.
Isto é mais evidente em mercados como o petróleo bruto e o ouro, onde a narrativa macroeconómica parece sempre urgente. Em junho e julho, o petróleo continuava profundamente envolvido na inflação e no risco geopolítico, e o ouro aproximava-se da linha dos 4 000. Não faltava combustível para a narrativa.
Se deixar que essa narrativa determine a dimensão da posição, uma correção normal transforma-se, na minha mente, num acontecimento capaz de terminar a minha carreira.
Regra que agora utilizo para o risco:
Arriscar no máximo 1% do capital próprio por negociação.
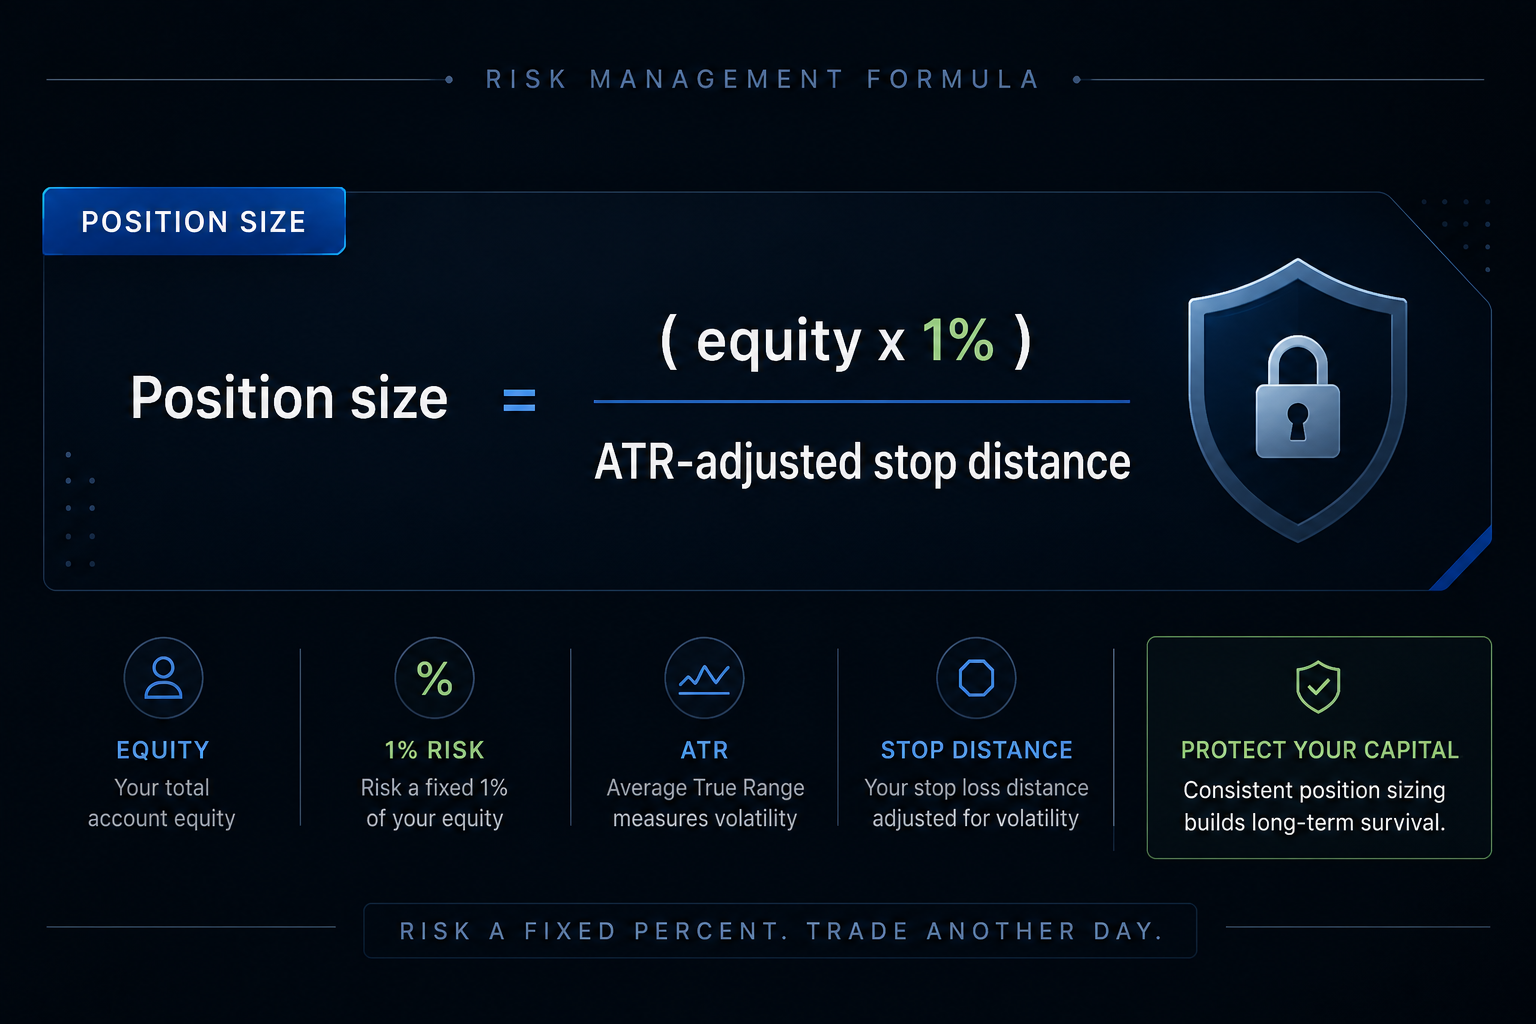
Dimensão da posição = (capital próprio × 1%) ÷ distância da ordem de stop loss ajustada ao ATR.
Registar o risco exato em dólares no diário antes da entrada. Sem exceções.
Uma fórmula simples de dimensionamento de posições ajuda a limitar cada negociação a 1% do capital próprio da conta, ajustando a exposição com base na volatilidade, e não apenas na confiança.
Continuo a ter convicção. Apenas já não deixo que interfira na fórmula de dimensionamento.
Um exemplo adicional que pode utilizar: imediatamente antes de uma negociação de «elevada convicção», pergunte: «Se houver uma correção normal antes de a negociação resultar, consigo mantê-la sem alterar a ordem de stop loss?»
Se a resposta honesta for «não», a posição é demasiado grande.
Redimensiono-a até poder dizer «sim» e falar a sério.
3. Psicologia: quando uma boa tese se torna numa má desculpa
A terceira falha é puramente psicológica: usar uma boa tese para justificar a quebra das minhas próprias regras.
O ouro é o meu exemplo favorito. No final de junho, o ouro fechava ligeiramente acima dos 4 000 USD, com tensão macroeconómica suficiente em torno da inflação e do crescimento para justificar quase qualquer narrativa. Quando negoceia algo que pode ser sempre explicado pela «macroeconomia», torna-se perigosamente fácil alargar as ordens de stop loss, aumentar a dimensão da posição ou manter uma posição durante mais tempo «porque a narrativa continua a fazer sentido».
Já fiz as três coisas.
Numa negociação curta que correu contra mim, tinha uma ordem de stop loss clara quando entrei. Quando o mercado se moveu contra mim após a divulgação de dados, alarguei a ordem de stop loss e disse a mim próprio «a macroeconomia continua favorável». A narrativa não mudou; a minha disciplina é que mudou. Essa única decisão transformou uma perda controlável em algo de que precisei de dias para recuperar.
Regra que agora utilizo para a psicologia:
Alterar uma ordem de stop loss uma vez é automaticamente registado como uma quebra de regra.
Qualquer quebra de regra ou duas perdas consecutivas desencadeia uma pausa obrigatória de 24 horas nas negociações.
Durante essa pausa, revejo apenas as entradas do diário e os gráficos — sem novas ordens.
Não finjo que esta regra elimina a emoção. Apenas impede que as minhas piores decisões se acumulem.
Um exemplo extra que pode aproveitar: se as suas entradas no diário após a entrada dizem «Ainda acredito na análise» mais do que uma vez, provavelmente já não está a gerir a operação, mas a discutir com ela.
Identifico cada frase desse tipo. Ver essas etiquetas agrupadas em torno de grandes perdas foi o impulso de que precisava para aplicar a pausa de 24 horas.
As perguntas que mudaram o meu diário
A melhoria mais importante não foi o script de IA; foi passar de uma reflexão vaga para perguntas repetíveis.
Após cada operação com perda, respondo agora:
Qual era a minha perspetiva macroeconómica numa frase?
O que teria invalidado essa perspetiva no prazo de 24 horas?
Esta perda foi causada por uma análise incorreta ou por uma execução inadequada?
Entrei porque a configuração foi acionada ou porque estava cansado de esperar?
Que frase exata disse a mim próprio antes de quebrar a regra?
Se não tivesse nenhuma posição neste momento, continuaria a abrir esta operação aqui?
Que regra me teria poupado mais dinheiro?
Não é nada sofisticado. Apenas obriga a classificar a perda numa categoria. «Má operação» é demasiado vago para corrigir; «entrada antecipada», «posição demasiado grande» ou «stop movido» são aspetos sobre os quais se pode agir.
Como utilizo realmente a IA neste contexto
No meu artigo anterior sobre o painel FOMC, a IA estava em destaque: ajudou a reunir calendários, discursos e dados numa única perspetiva macroeconómica.
Neste caso, a IA fica em segundo plano.
Negoceio e revejo as minhas configurações em tradersview.deriv.com, a ferramenta de análise de gráficos com IA da Deriv, e depois exporto o meu diário para um CSV simples. Todos os meus preços, símbolos e notas provêm diretamente do histórico e dos gráficos da minha própria conta.
O fluxo de trabalho do autor combina o Deriv TradersView para a análise de mercado com revisões de diário assistidas por IA, separando a pesquisa de mercado da análise comportamental após a operação.
A função do modelo de IA limita-se a três aspetos:
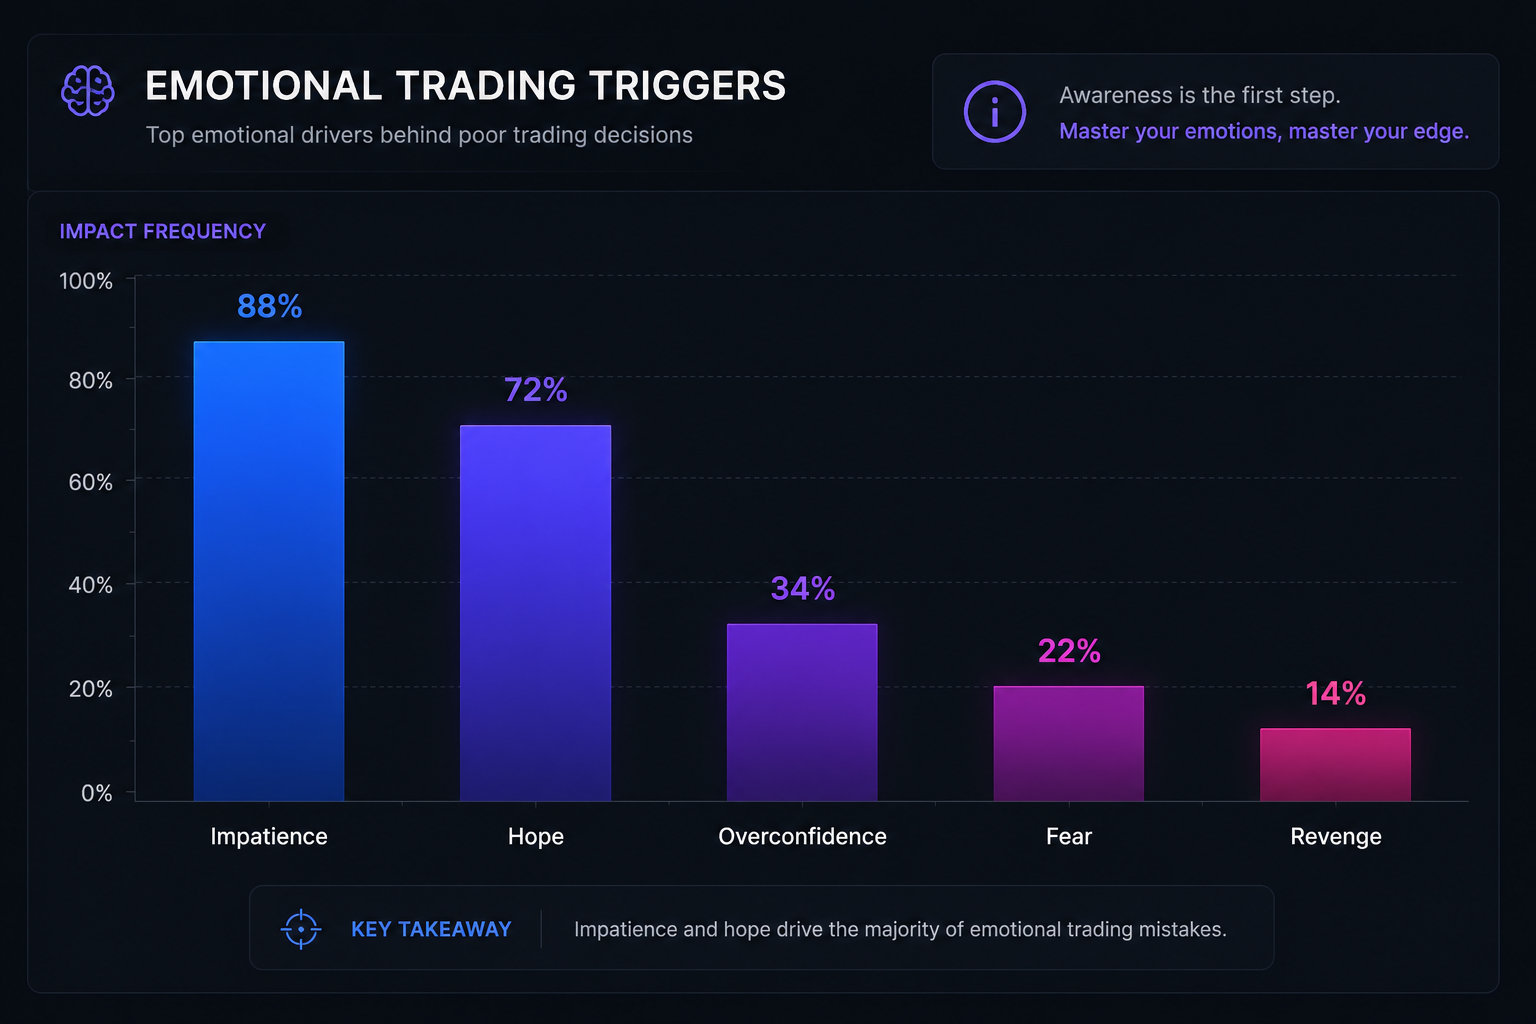
Assinalar expressões emocionais nas minhas notas (impaciência, medo, vingança, esperança, excesso de confiança).
Contar a frequência com que cada tema surge em torno de operações com perda.
Indicar se as perdas parecem resultar de erros de análise («análise incorreta») ou de erros de execução («antecipada, dimensão excessiva, stop movido»).
A IA agrupa linguagem emocional recorrente de diários de negociação — como impaciência, esperança, medo, vingança e excesso de confiança — para destacar os padrões comportamentais mais frequentemente associados a operações com perda.
Perguntas que utilizo habitualmente:
«Leia as entradas do diário abaixo. Identifique linguagem emocional repetida, especialmente medo, impaciência, negociação por vingança e excesso de confiança. Agrupe-a por tema e cite as frases exatas.»
«Analise estas 20 operações. Separe as perdas causadas por erros de análise das perdas causadas por erros de execução. Indique as contagens, exemplos e a quebra de regra mais comum.»
«Resuma o diário desta semana em linguagem simples. Quais foram as minhas três maiores falhas comportamentais e qual é uma regra concreta a testar na próxima semana para cada uma?»
Não pergunto o que negociar. Pergunto onde continuo a prejudicar-me.
Pseudocódigo: como funciona realmente o meu assistente de diário com IA
Processo o meu diário através de um script Python local, mas a lógica é suficientemente simples para poder criá-lo em qualquer linguagem.
Eis o fluxo de trabalho em pseudocódigo simples:
INÍCIO
  LER "trade_journal.csv"
    COLUNAS: data, símbolo, pnl, notas
  DEFINIR CONJUNTOS_DE_EMOÇÕES:
    impaciência    = ["devia mexer-se", "demasiado cedo", "em breve", "entrei precipitadamente"]
    excesso_de_confiança = ["convicção elevada", "óbvio", "operação fácil"]
    medo          = ["assustado", "nervoso", "hesitei", "fechei cedo"]
    vingança       = ["recuperar", "compensar", "perseguir", "deixei escapar"]
    esperança          = ["vai recuperar", "só desta vez", "dar-lhe espaço", "a perspetiva macroeconómica continua positiva"]

  PARA CADA operação NO diário
    texto = MINÚSCULAS(operação.notas)
    temas = CONJUNTO_VAZIO
    PARA CADA (etiqueta, frases) EM CONJUNTOS_DE_EMOÇÕES
      PARA CADA frase EM frases
        SE frase ESTÁ EM texto ENTÃO
          ADICIONAR etiqueta A temas
        FIMSE
      FIMPARA
    FIMPARA
    SE texto CONTÉM ALGUM DE ["cedo", "sem acionamento", "stop movido", "demasiado grande", "fechei cedo"] ENTÃO
      tipo_de_erro = "execução"
    SENÃO SE texto CONTÉM ALGUM DE ["análise incorreta", "macro não identificado", "dados alterados", "interpretação incorreta"] ENTÃO
      tipo_de_erro = "análise"
    SENÃO
      tipo_de_erro = "pouco claro"
    FIMSE
    ASSOCIAR temas E tipo_de_erro À operação
  FIMPARA
  CONTAR quantas vezes cada tema surge em todas as operações
    PRODUZIR "emotion_summary.csv" COM COLUNAS: tema, contagem
  PRODUZIR "journal_flags.csv"
    COLUNAS: data, símbolo, pnl, temas, tipo_de_erro, notas
FIM
É tudo. Sem magia.
A «IA» é apenas o modelo de código Claude que utilizo para ajudar a resumir e etiquetar estes temas — o verdadeiro trabalho continua a estar no que escrevo e nas regras que decido aplicar.
Tenha em conta que não estou a tentar apresentar uma ideia completamente nova! «Timing, dimensão, psicologia» é o trio mais antigo da negociação.
O motivo por que escrevi isto é mais simples: precisava de uma forma de tornar estes três problemas impossíveis de ignorar no meu próprio P&L. O painel macroeconómico ajuda-me a ter uma visão «aproximadamente certa» do panorama geral. Este fluxo de trabalho de diário com IA é o que utilizo para identificar todas as formas como continuo a falhar na prática e transformar essas falhas em regras que consigo realmente seguir.
Se está na mesma situação — boas análises, execução desorganizada — adote esta semana, com um montante pequeno, uma regra, uma pergunta ou uma pequena parte deste fluxo de trabalho e reveja-a com honestidade.
Não precisa de perfeição, mas diga sim à consistência.
Isenção de responsabilidade: Esta é uma reflexão pessoal sobre o meu diário de negociação. Não sou consultor financeiro. A negociação envolve um risco substancial de perda. O desempenho passado não éindicativo de resultados futuros. Todos os exemplos são da minha própria conta, e os preços de mercado baseiam-se nos gráficos e nas notas do meu corretor.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.