
Se o ouro não paga juros, o que determina realmente o seu preço?
O ouro não paga juros, pelo que o seu preço acompanha o dólar e os rendimentos reais. É por isso que um ativo de refúgio pode cair mesmo quando os receios de inflação regressam.
Pela equipa Deriv · 8 de julho de 2026 · 3 min de leitura

O ouro não tem rendimento próprio, pelo que o seu preço funciona como um marcador de duas forças rivais: o dólar e as taxas de juro reais. Quando ambos se fortalecem, o ouro tende a cair, por mais convincente que pareça a perspetiva a longo prazo.
É possível observar isto em tempo real neste momento. O ouro recuou pela segunda sessão consecutiva, a negociar perto dos 4 120 USD, enquanto os Treasury yields subiam e o dólar se mantinha firme. O metal não está fraco porque a perspetiva otimista deixou de ser válida. Está fraco porque manter ouro acabou de se tornar mais dispendioso.
Porque é que um dólar mais forte e yields mais elevados pressionam o ouro
O ouro não paga juros. Uma obrigação do Tesouro dos EUA paga. Por isso, ambos competem pelo mesmo capital mais cauteloso.
Quando os rendimentos reais, ou seja, o retorno após a inflação, sobem, uma obrigação começa a parecer mais atrativa do que um metal que simplesmente permanece parado. O custo de manter ouro aumenta. O capital desloca-se para outros ativos. Um dólar mais forte acrescenta uma segunda pressão, porque o ouro é cotado em dólares, pelo que um dólar mais forte o torna mais caro para todos os outros compradores.
Este é todo o mecanismo: o ouro compete com o rendimento e perde quando o rendimento vence. É por isso que um «ativo de refúgio» pode cair enquanto os receios de inflação regressam. A preocupação com a inflação, por si só, não é suficiente. O que importa é a inflação menos a taxa de juro que poderia obter em alternativa.
A recuperação desde os 3 941 USD e o recuo subsequente
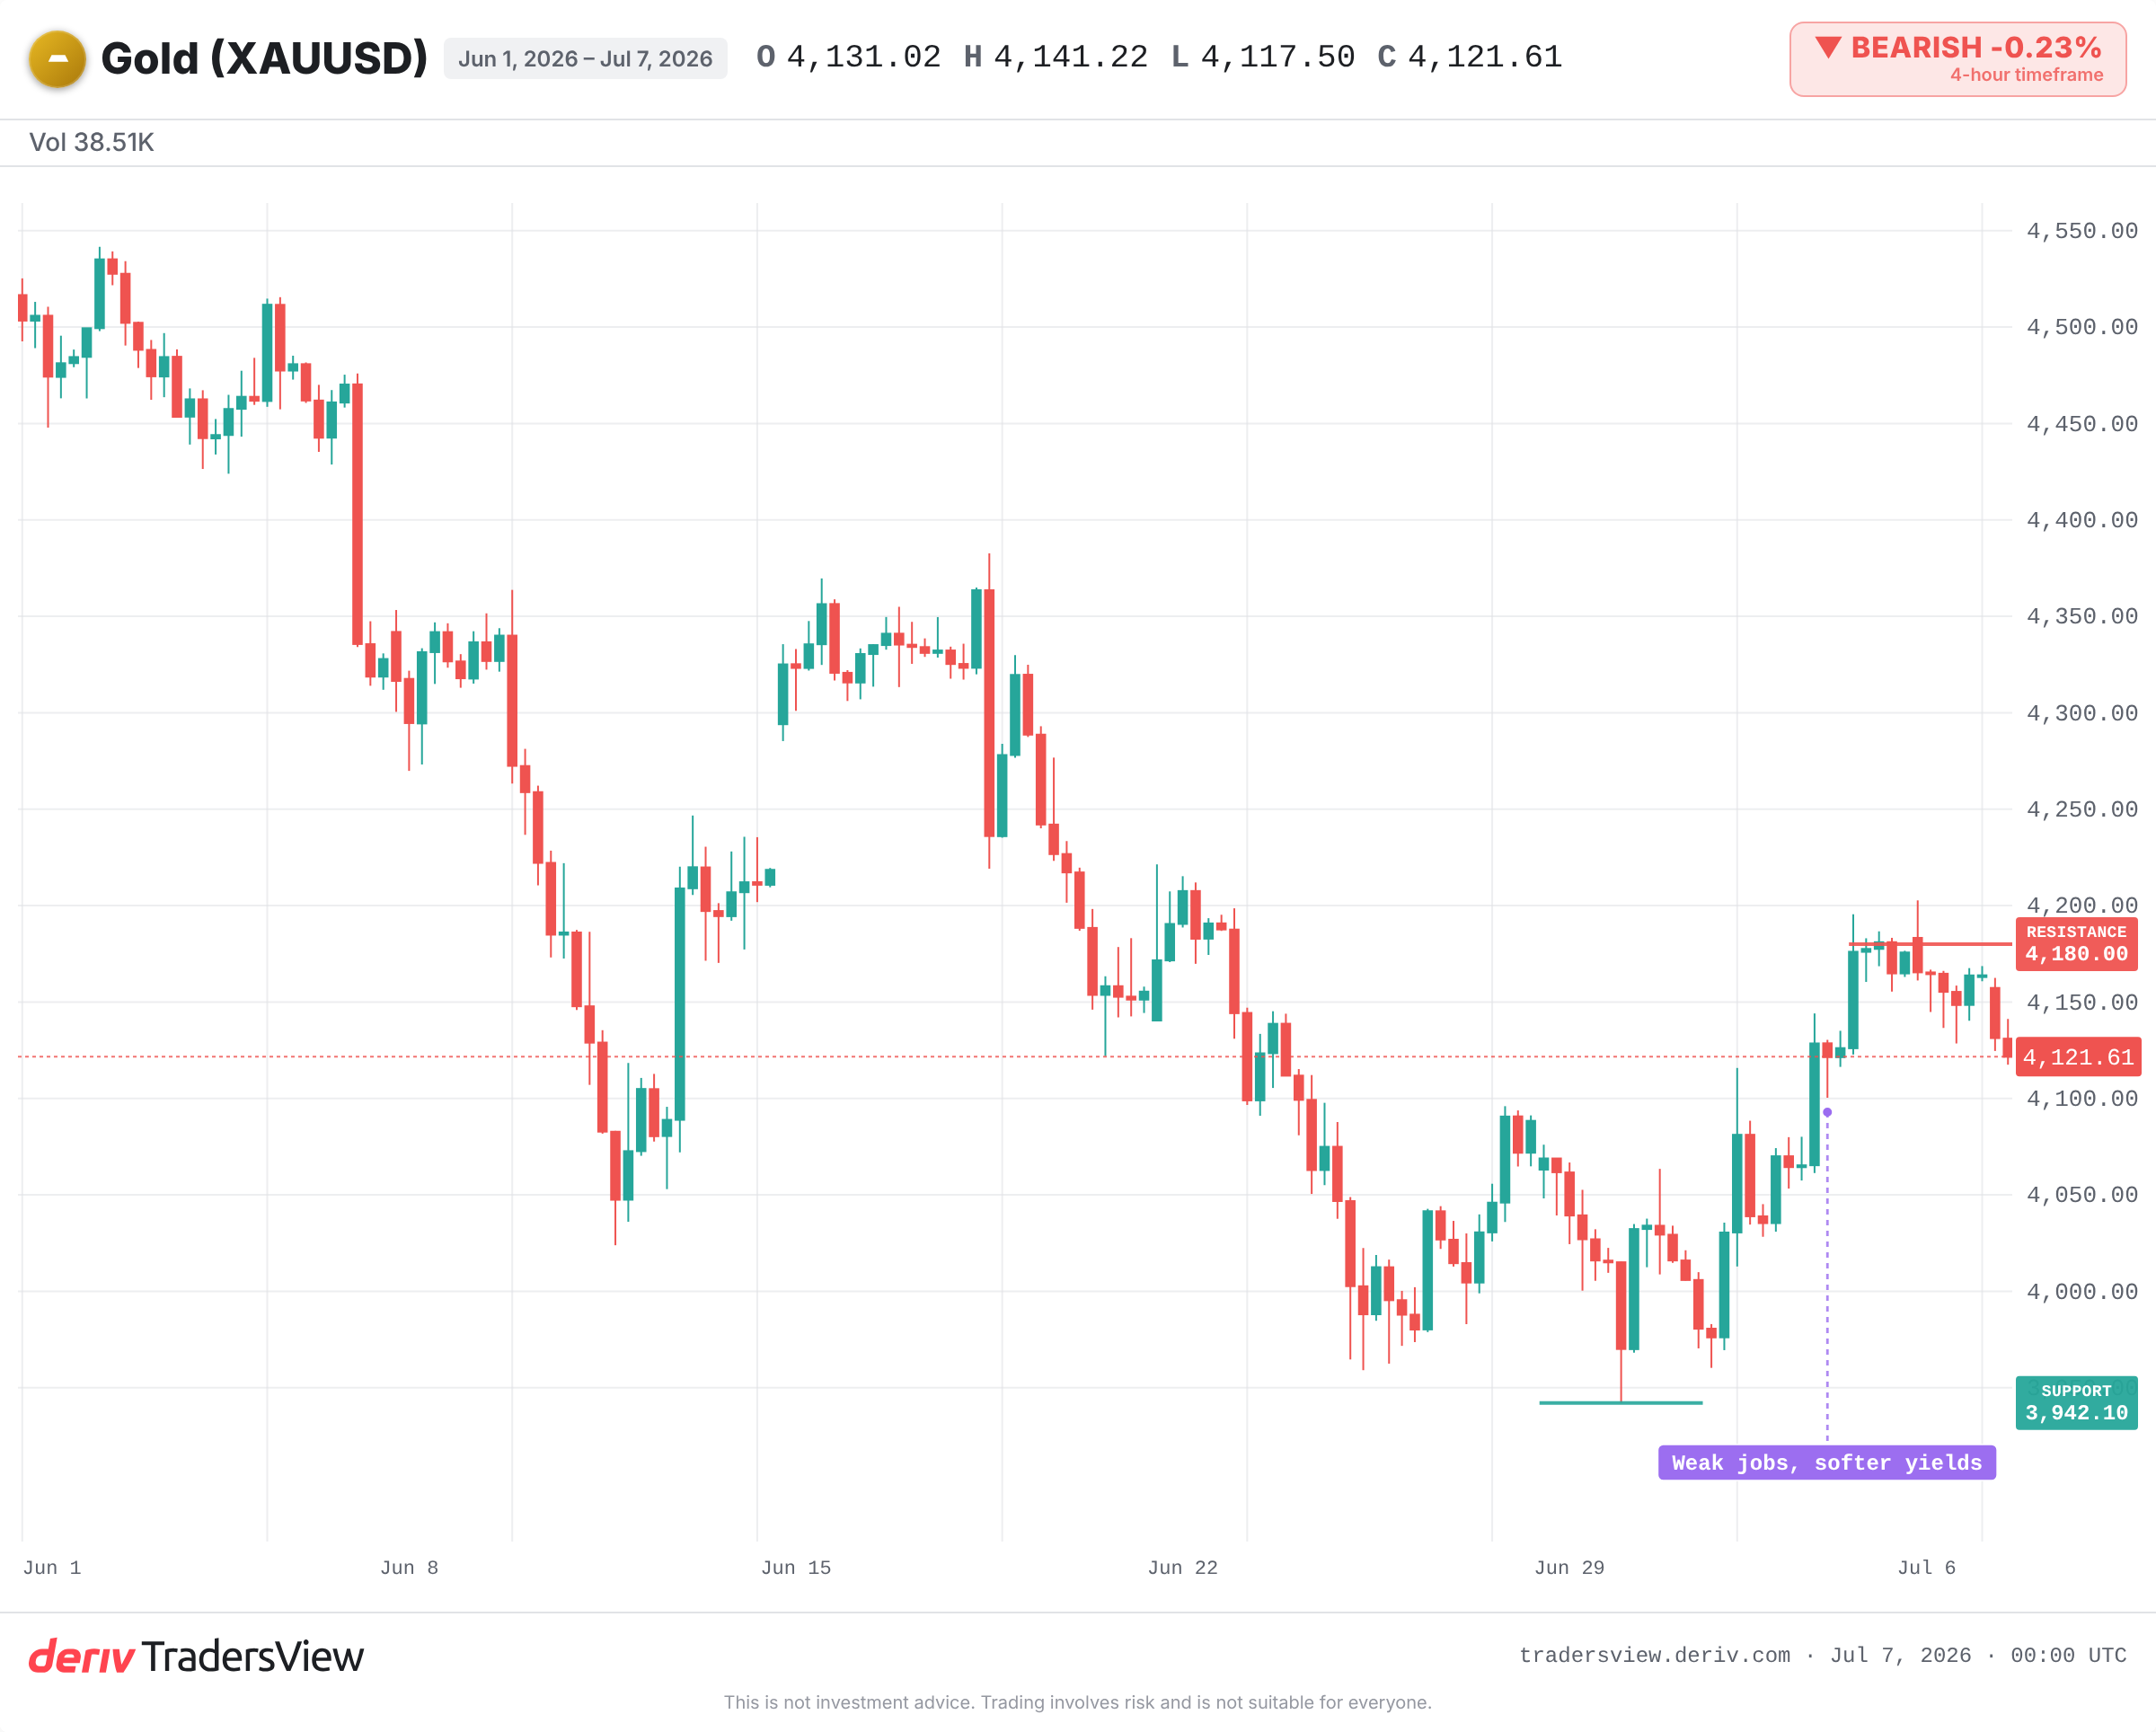
Observe o percurso recente. O ouro caiu para um mínimo de sete meses, perto dos 3 941 USD, no final de junho, à medida que o dólar se fortalecia. Depois, foram divulgados dados fracos sobre o emprego nos EUA em junho, as probabilidades de subidas das taxas de juro no curto prazo diminuíram e o metal voltou a subir acima dos 4 100 USD.
Encontrou resistência na retração de 50%, perto dos 4 180 USD, e estagnou. Os yields e o dólar voltaram a estabilizar. O ouro recuou para a zona dos 4 120 USD.
O mesmo ativo, na mesma semana, em duas direções. O fator determinante nunca foi a narrativa do próprio ouro. Foi saber se os yields e o dólar estavam a subir ou a cair.
A história confirma a ligação aos yields?
Sim, repetidamente. Durante o taper tantrum de 2013, os rendimentos reais dispararam enquanto os mercados se preparavam para a Federal Reserve abrandar a compra de obrigações. O ouro caiu acentuadamente ao longo do ano, apesar das preocupações persistentes com a inflação.
O ciclo de subidas das taxas de juro de 2022 ilustrou o mecanismo nos dois sentidos. O dólar atingiu máximos de duas décadas e os rendimentos reais tornaram-se claramente positivos. O ouro caiu de mais de 2 000 USD para a zona dos 1 620 USD, mesmo com a inflação no nível mais elevado em 40 anos. Depois, quando o dólar e os yields atingiram o pico, o ouro recuperou. O mecanismo funciona de forma igualmente clara no sentido inverso.
O piso sob a queda
Há, no entanto, uma perspetiva alternativa válida. A procura estrutural pode sobrepor-se temporariamente à narrativa dos yields.
As compras persistentes dos bancos centrais e os fluxos para ativos de refúgio têm sustentado o ouro, mesmo quando o contexto macroeconómico parecia desfavorável. É por isso que esta correção se manteve bem acima do mínimo de junho, em vez de cair acentuadamente abaixo desse nível.
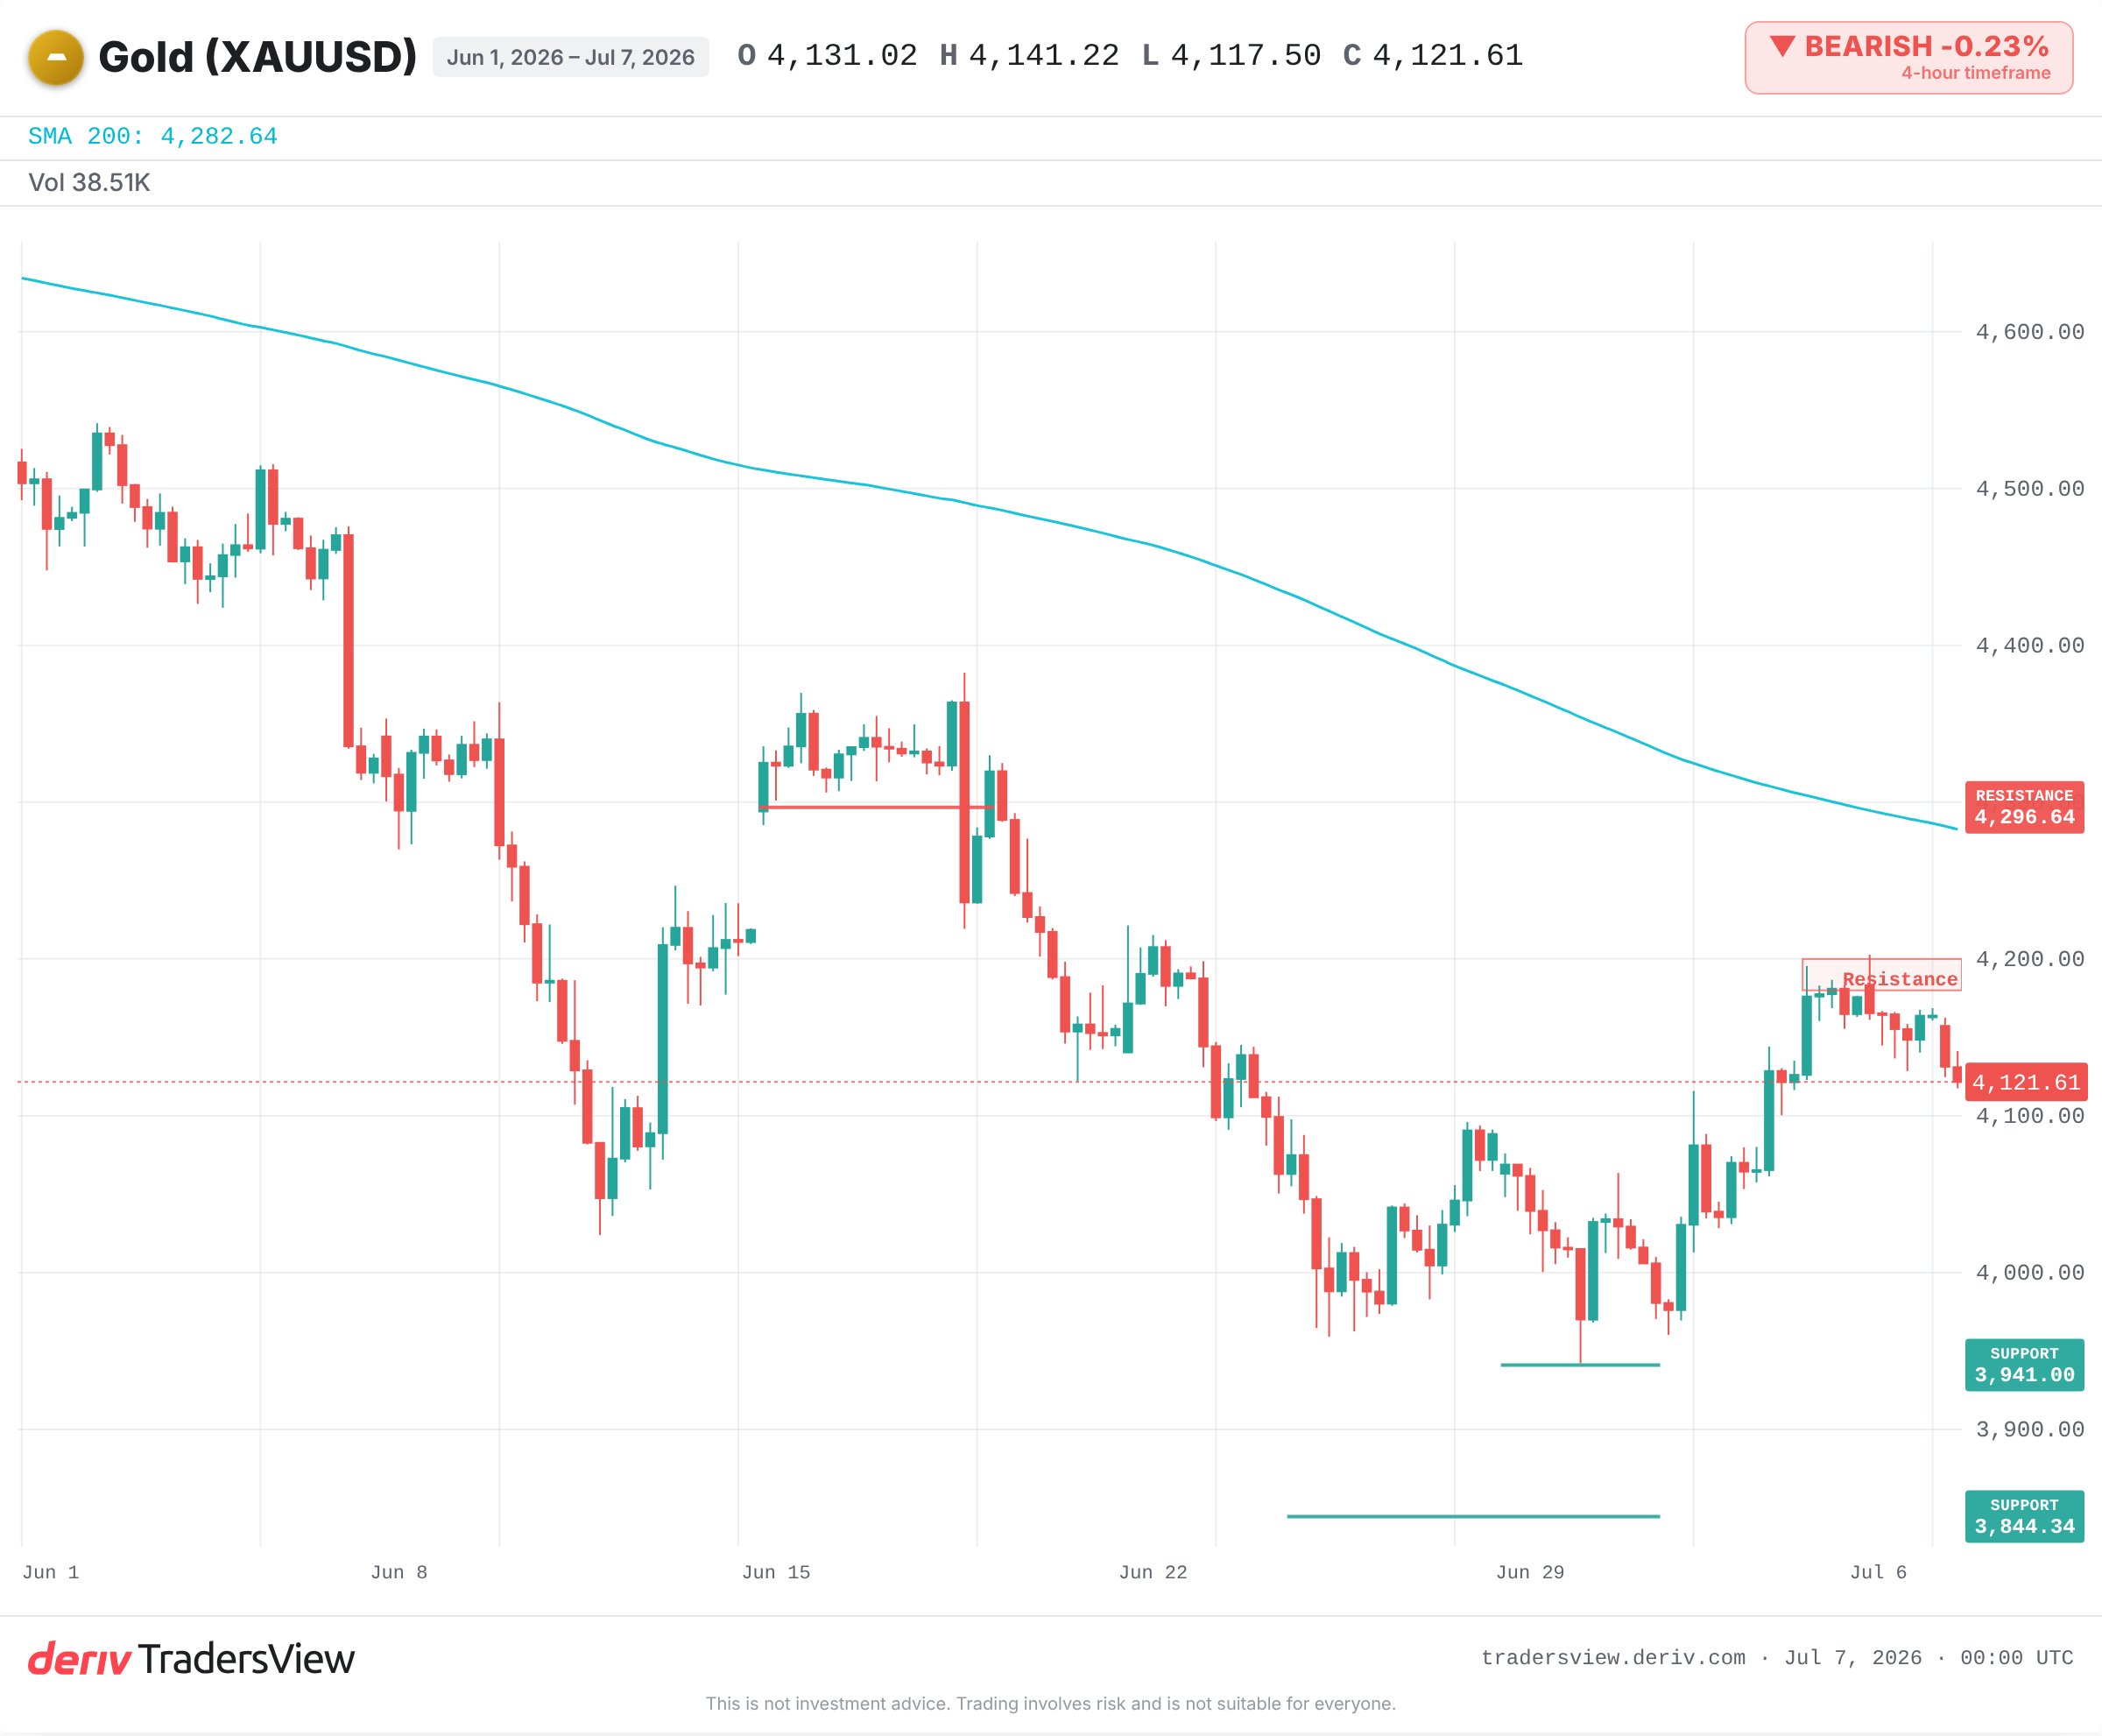
A perspetiva pessimista só se mantém válida enquanto o dólar e os rendimentos reais continuarem a fortalecer-se. Se as atas do FOMC desta semana revelarem um tom acomodatício, ou se o crescimento abrandar e os yields recuarem, o mesmo mecanismo inverte-se. O ouro pode voltar a avançar para a zona de resistência entre os 4 180 USD e os 4 296 USD.
O que acompanhar a seguir
- As atas do FOMC, à procura de sinais sobre o momento dos cortes das taxas de juro, que influenciam os rendimentos reais.
- A direção dos Treasury yields reais, ajustados à inflação, e do dólar.
- Se o preço se mantém abaixo da resistência entre os 4 180 USD e os 4 200 USD ou se ultrapassa a média móvel de 50 dias.
- Suporte perto do mínimo anterior de 3 941 USD e nos 3 844 USD; uma quebra clara indica uma queda mais acentuada.
A negociação envolve risco, e isto é uma análise, não um aconselhamento. Mas o princípio é sólido: quando o ouro se move, verifique primeiro o dólar e os rendimentos reais. Na maioria das vezes, foram estes que definiram a narrativa antes do ouro.
Perguntas frequentes
As taxas de juro reais refletem os rendimentos após a dedução da inflação, pelo que mostram o retorno efetivo de manter uma obrigação. Quando sobem, um ativo que paga juros torna-se mais atrativo do que um metal que não paga juros, pelo que o ouro tende a enfraquecer.
A inflação, por si só, não faz subir o ouro. O que importa é a inflação menos a taxa de juro que poderia obter em alternativa. Se os bancos centrais subirem as taxas de juro mais depressa do que a inflação, os rendimentos reais aumentam e o ouro pode cair apesar da inflação elevada, como aconteceu em 2022.
Sim. As compras constantes dos bancos centrais acrescentam uma procura persistente que pode sustentar o ouro, mesmo quando o dólar e os yields se estão a fortalecer. Raramente invertem uma tendência por si só, mas podem atenuar as quedas.
O ouro é cotado em dólares, pelo que um dólar mais forte o torna mais caro para compradores que utilizam outras moedas, o que tende a reduzir a procura e a pressionar o preço. Um dólar mais fraco tem o efeito contrário.