
A divergência entre 4 500 USD e 5 500 USD para o ouro: qual força está a prevalecer?
Os bancos divergem quanto ao ouro entre 4 500 USD e 5 500 USD. Esta divisão revela duas forças a disputar o controlo e mostra como interpretar um Mercado com duas perspetivas.
Pela equipa Deriv · 9 de julho de 2026 · 3 min de leitura

Quando os maiores bancos discordam tão abertamente sobre o ouro, a discordância é o sinal. Indica que o preço está entre duas forças opostas, e não que um analista tem a resposta. O seu objetivo não é escolher um guru. É observar qual força está a prevalecer.
Porque é que os bancos não conseguem chegar a acordo sobre o ouro neste momento
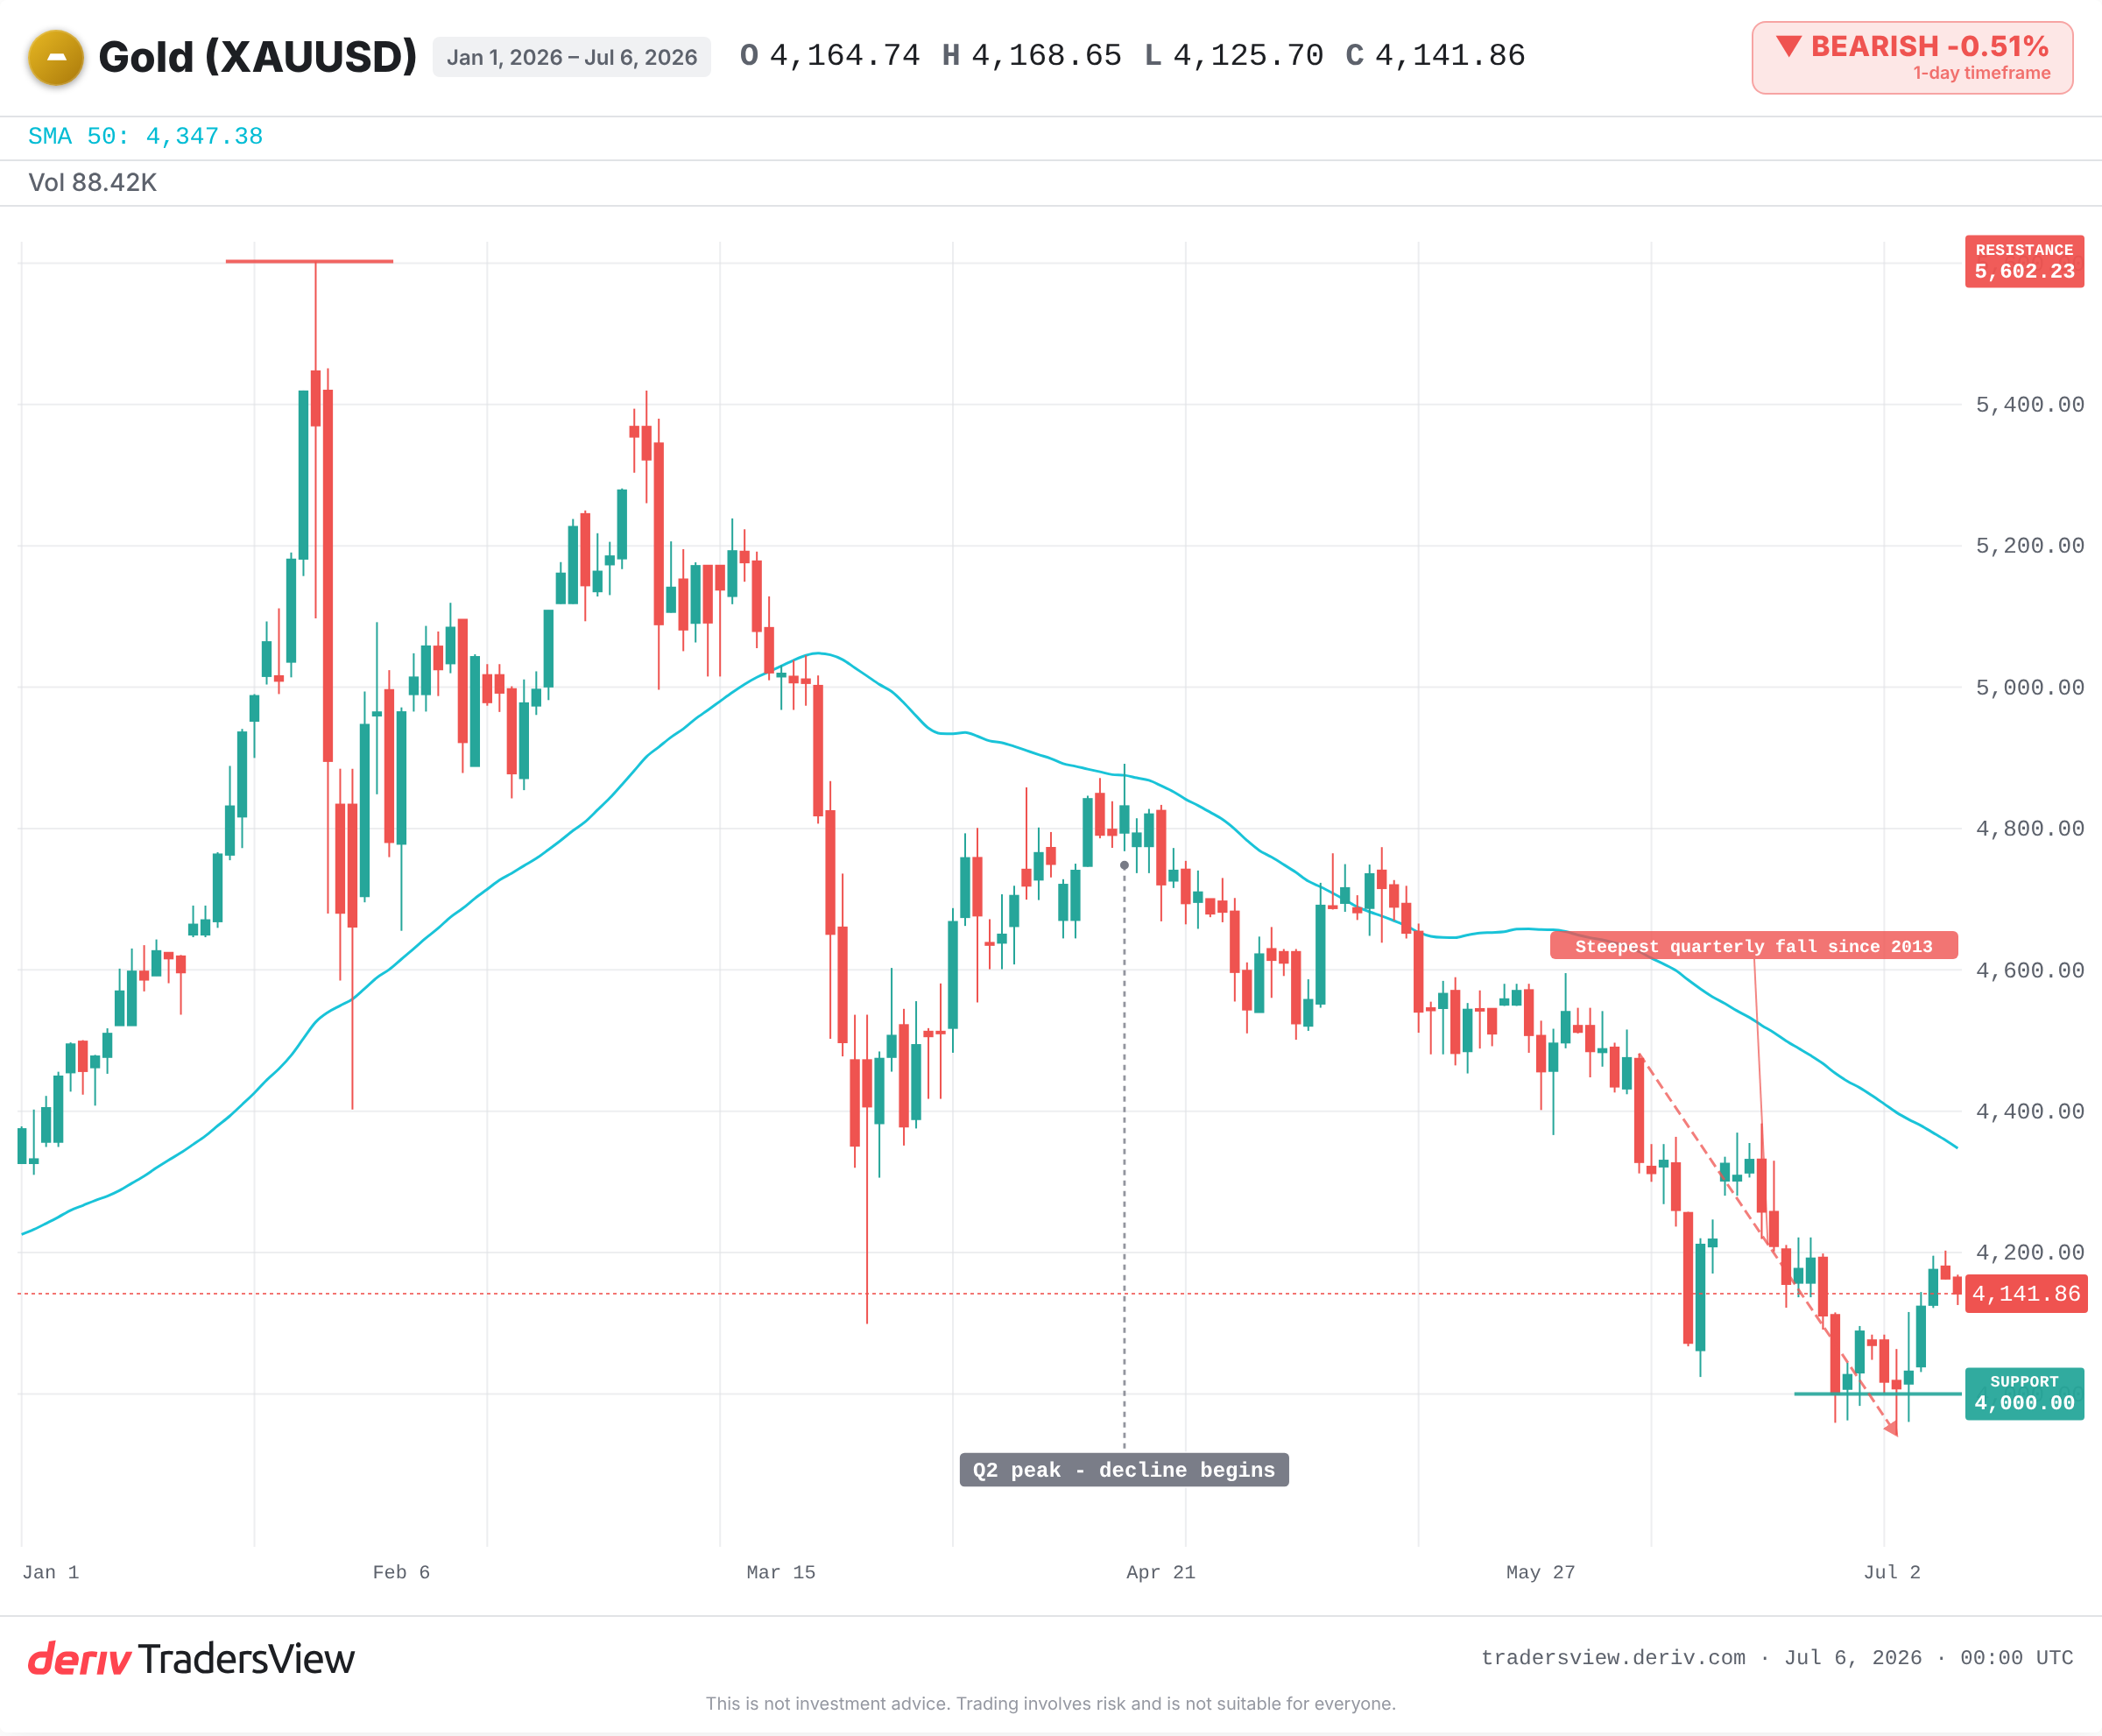
O ouro é negociado perto de um mínimo de vários meses após a sua maior queda trimestral desde 2013. O JPMorgan acabou de cortar o seu objetivo para o quarto trimestre em cerca de um quarto. O Goldman Sachs mantém uma perspetiva para o final de 2026 muito mais elevada. A State Street prevê um valor ainda mais alto.
Não são pequenas diferenças. São três equipas importantes a analisar o mesmo gráfico e a chegar a conclusões radicalmente diferentes. Isto acontece por uma razão. Duas forças estão a puxar o ouro em direções opostas, e ninguém sabe ainda qual delas irá ceder primeiro.
A força de curto prazo que está a pressionar o ouro para baixo
Um grupo acompanha os fatores de curto prazo. A subida dos rendimentos reais torna o ouro, que não paga juros, menos atrativo para manter. A maior probabilidade de subidas das taxas de juro pela Fed aumenta a pressão. Além disso, os traders têm vendido fundos apoiados em ouro, com resgates elevados em junho.
Após os fracos dados de emprego de junho, o mercado de futuros passou a considerar uma subida em setembro como uma possibilidade real. A inflação persistente, aliada a um crescimento fraco, torna ainda mais incerto o caminho da Federal Reserve. Esta é a força por detrás da queda do preço e da revisão em baixa do JPMorgan.
A força estrutural que sustenta o ouro
O outro grupo olha para além dos próximos meses. Desde 2022, os bancos centrais têm comprado ouro a um ritmo recorde, cerca de 1 000 toneladas por ano. Esta procura do setor oficial constitui uma base estável para o preço.
Um inquérito recente junto de bancos centrais concluiu que a maioria dos participantes espera que o ouro esteja significativamente mais alto dentro de dois anos. Esta procura estrutural é a base de todos os objetivos otimistas apresentados. É lenta, paciente e não se importa com uma única divulgação de dados de emprego.
Até a perspetiva pessimista aponta para cima
O detalhe que a maioria das manchetes ignora é que o objetivo revisto em baixa pelo JPMorgan continua acima do preço atual. A perspetiva mais pessimista da semana prevê uma subida a partir destes níveis.
Assim, a verdadeira divisão não é entre perspetivas otimistas e pessimistas. É entre o rápido e o lento. A força de curto prazo domina a evolução diária do mercado. A força estrutural prevalece no longo prazo. Ler as previsões desta forma é melhor do que reagir a uma percentagem assustadora.
Como determinar qual força está a prevalecer
A história mostra que este cabo de guerra pode ser resolvido de qualquer uma das formas. Em 2013, a força dos rendimentos reais venceu, e o ouro desceu gradualmente durante mais de dois anos, apesar da forte procura física. Em 2019, a Fed mudou para cortes, e as perspetivas estruturais otimistas foram recompensadas com uma quebra em alta.
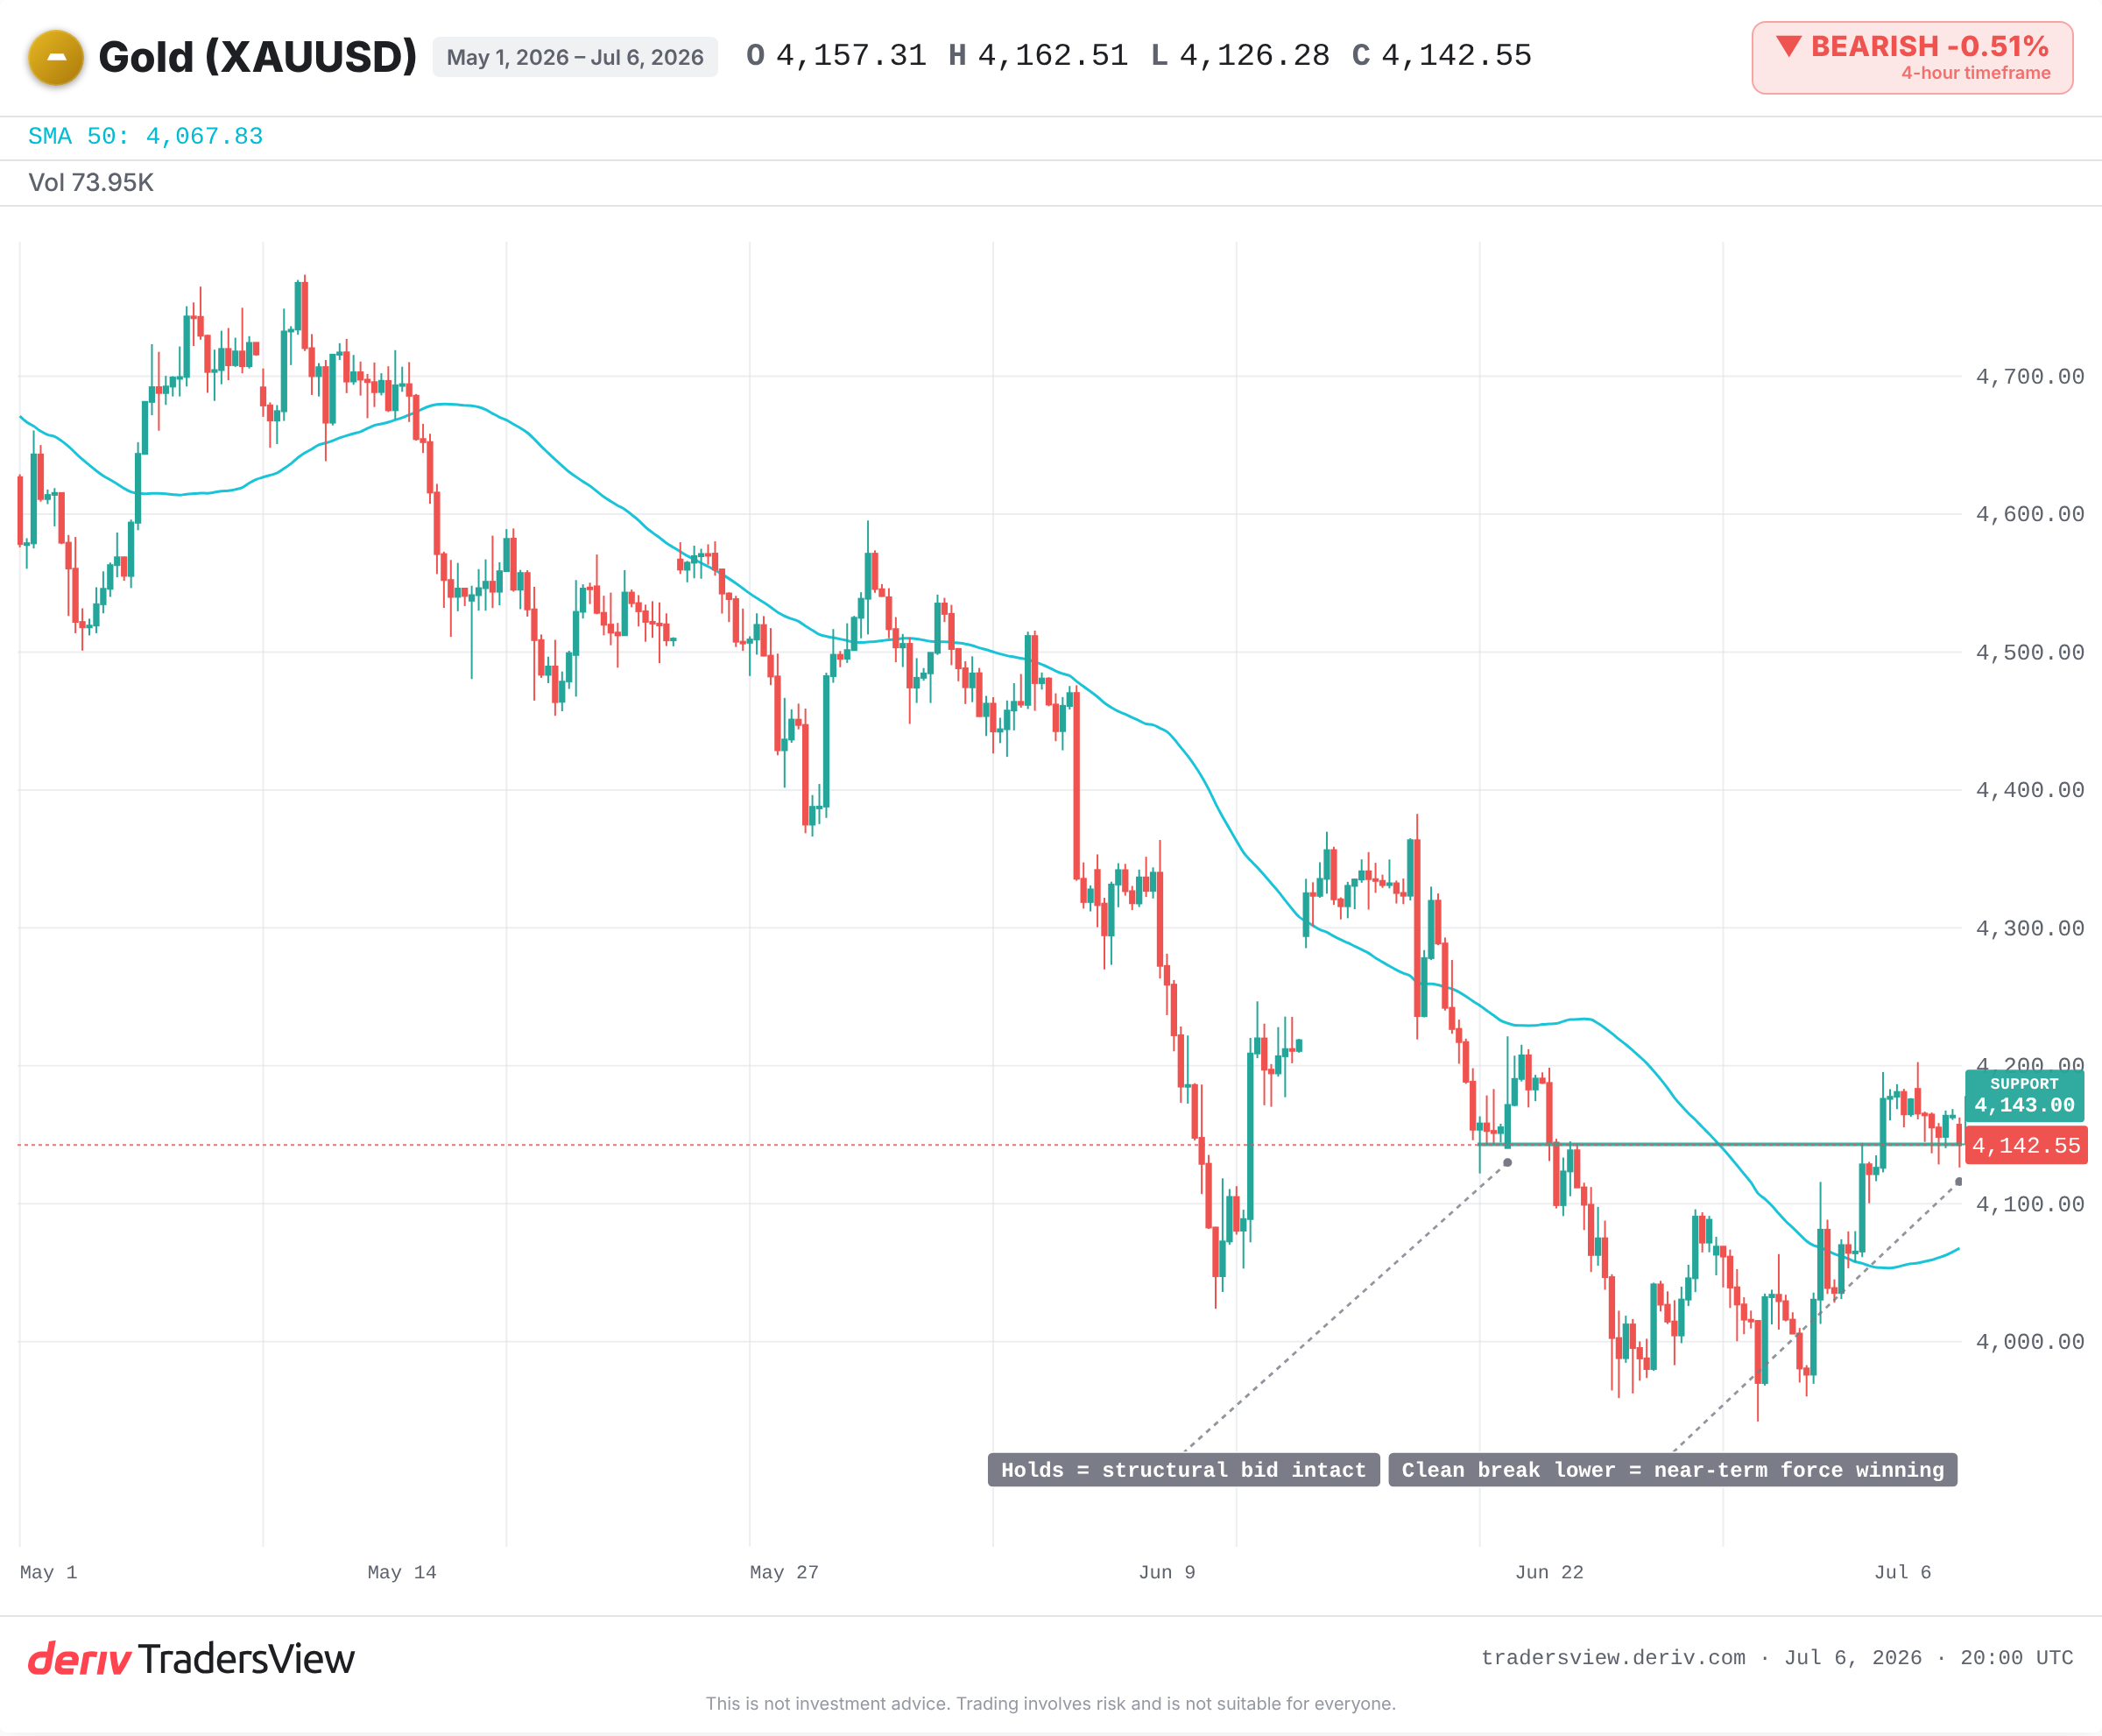
As evidências sugerem que a força de curto prazo está no controlo por agora. Em vez de acompanhar um objetivo, observe alguns fatores:
- A decisão da Fed em setembro. Uma subida confirmada reforça o cenário pessimista.
- Rendimentos reais. O fator mais direto para o próximo movimento do ouro.
- Fluxos dos fundos. Mais saídas confirmam a venda; uma inversão sinaliza uma mudança de tendência.
- Ritmo das compras dos bancos centrais. Se a procura oficial abrandar, a base enfraquece.
- Suporte-chave no gráfico. Uma quebra clara em baixa indica que a força de curto prazo está a prevalecer.
O ouro poderá continuar a cair enquanto a Fed mantiver uma postura restritiva. Também poderá recuperar rapidamente se a subida não se concretizar. Nenhum dos grupos está errado. Estão a medir horizontes temporais diferentes.
Perguntas frequentes
Não necessariamente. Uma redução apenas baixa a previsão face a uma perspetiva anterior. O objetivo reduzido do JPMorgan continua acima do preço atual do ouro, o que significa que até o maior banco com uma perspetiva pessimista prevê uma subida a partir destes níveis.
O ouro não paga juros. Quando os rendimentos reais de ativos como as obrigações do US Treasury sobem, manter esses ativos torna-se comparativamente mais compensador, pelo que a procura pode afastar-se do ouro e pressionar o seu preço.
Desde 2022, os bancos centrais têm comprado ouro a um ritmo de cerca de 1 000 toneladas por ano, numa média de aproximadamente 60 toneladas por mês. Esta procura constante do setor oficial é vista como uma base estrutural para o preço.
O ouro continuou a descer gradualmente até ao final de 2015, reduzindo-se aproximadamente para metade face ao máximo de 2011, antes de estabilizar e recuperar. A força dos rendimentos reais venceu esse cabo de guerra durante mais de dois anos, mesmo com a procura física a manter-se forte.
Um único objetivo revela a perspetiva de uma equipa, não a do Mercado. Quando as previsões divergem significativamente, isso sinaliza que estão em ação duas forças opostas. Acompanhar os fatores determinantes, os rendimentos reais, a política da Fed e os fluxos dos fundos é mais útil do que confiar num único número.