
Uma única rota marítima pode fazer disparar os preços do petróleo em todo o mundo?
Uma ameaça ao Estreito de Ormuz pode elevar os preços do petróleo em todo o mundo. Eis porque os picos anteriores desapareceram, a menos que os barris deixassem efetivamente de ser transportados.
Pela equipa Deriv · 27 de julho de 2026 · 3 min de leitura

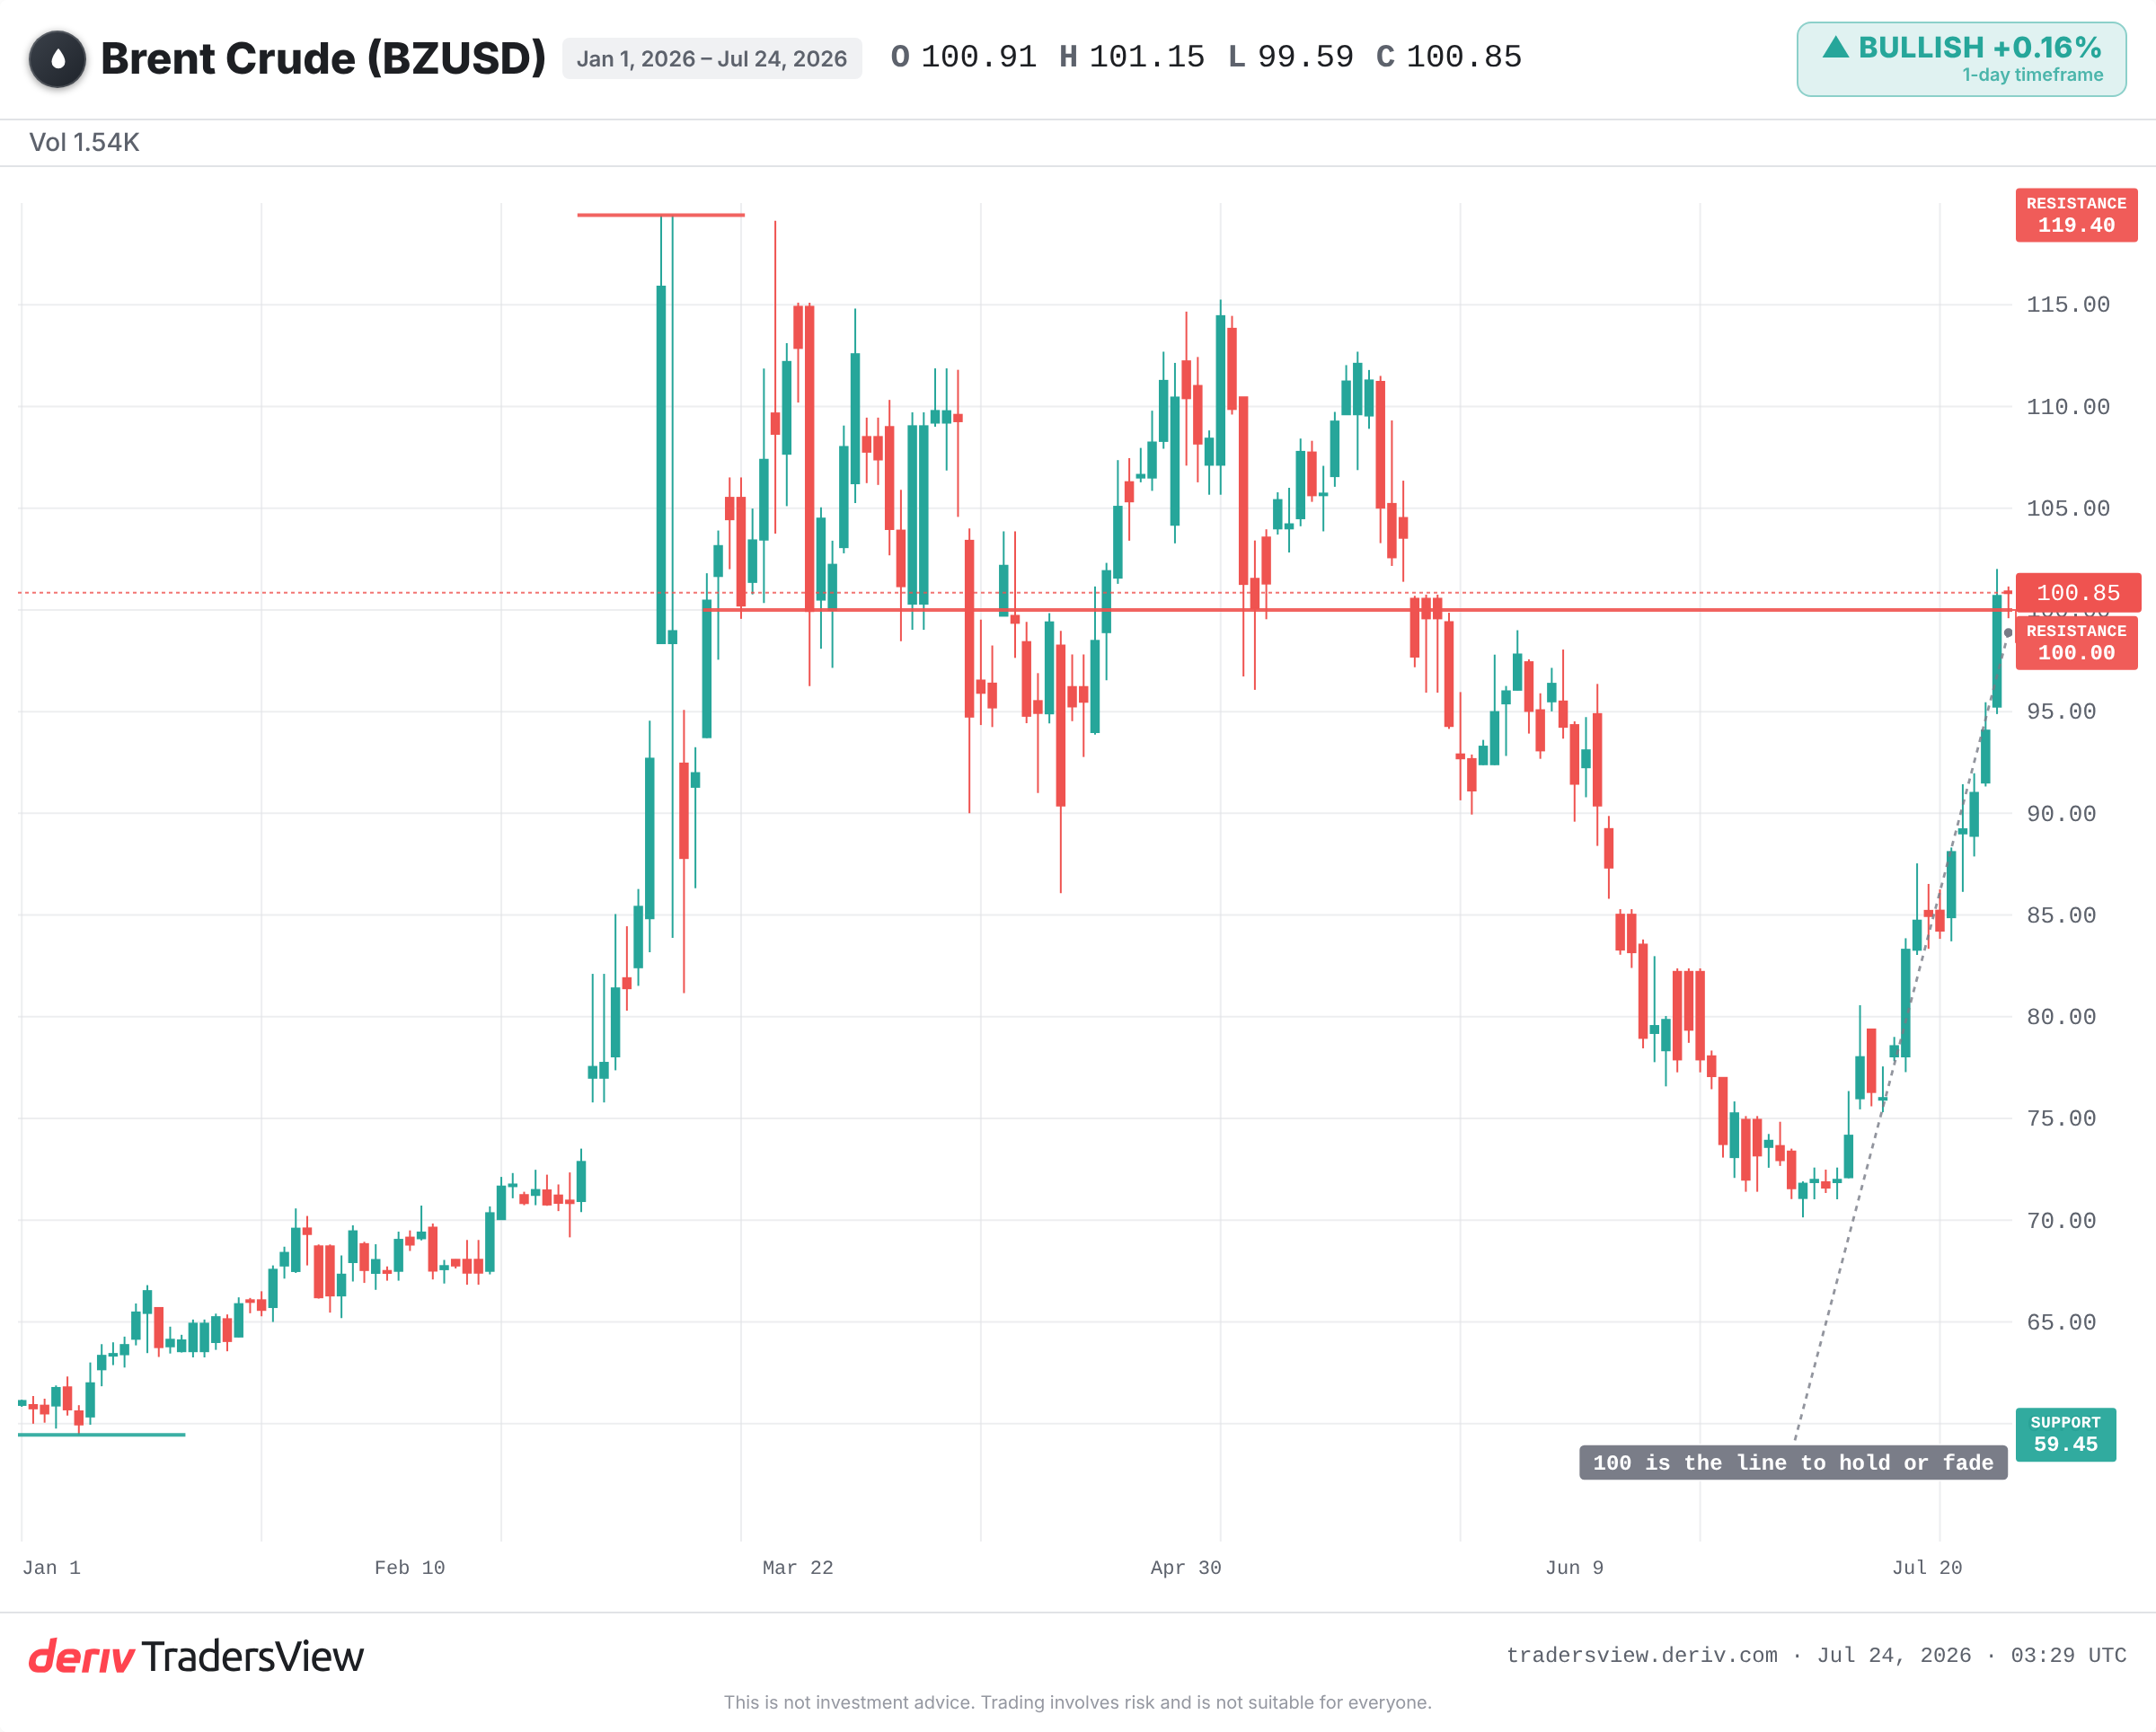
Uma ameaça ao Estreito de Ormuz pode fazer subir os preços do petróleo em todo o lado, porque cerca de um quinto do petróleo mundial transportado por via marítima passa por essa única rota. Uma nova medida dos EUA em relação ao Irão trouxe esses receios de volta esta semana. O crude Brent voltou a subir em direção aos 100 USD por barril.
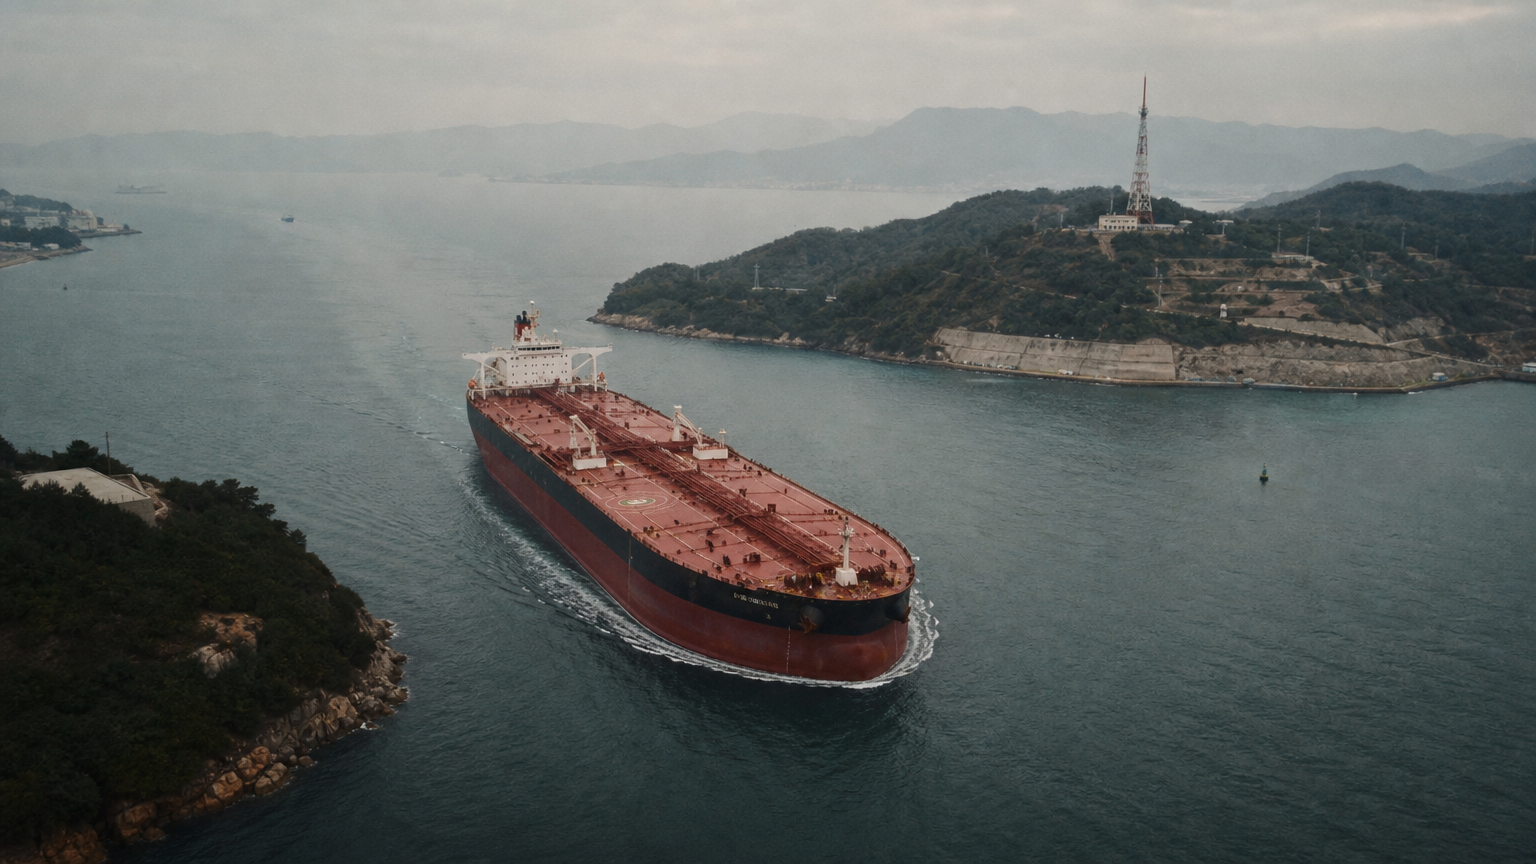
Porque é que uma rota estreita pode movimentar todo o mercado
O petróleo tem um preço global. Um barril custa praticamente o mesmo, quer seja transportado do Texas ou do Golfo, porque os compradores podem adquiri-lo em qualquer lugar. Por isso, uma ameaça à principal rota de abastecimento preocupa todos os compradores ao mesmo tempo.
O Estreito de Ormuz é essa rota. É uma passagem estreita por onde transita uma grande parte dos navios-tanque de petróleo do mundo. Ameaçar essa rota é ameaçar o preço em todas as bombas de gasolina, e não apenas nas mais próximas.
É assim que um acontecimento local se transforma numa subida global dos preços. Uma medida dos EUA em relação ao Irão é interpretada como um risco para o petróleo que passa por Ormuz. O mercado incorpora o receio nos preços antes mesmo de qualquer petróleo deixar efetivamente de ser transportado.
O receio não é o mesmo que uma escassez real
É isto que determina se uma subida de preços perdura. Uma subida motivada por uma notícia é receio: compradores que pagam mais por precaução. Uma subida duradoura exige que barris reais deixem de estar disponíveis.
A história demonstra-o. Em setembro de 2019, ataques com drones e mísseis interromperam cerca de metade da produção petrolífera da Arábia Saudita, a maior perda individual alguma vez registada. O Brent subiu cerca de 15% num dia. Em poucas semanas, devolveu a maior parte desses ganhos, assim que a Arábia Saudita recuperou a produção mais depressa do que o esperado.
A invasão da Ucrânia pela Rússia, em 2022, levou o Brent para perto dos 130 USD. Nos meses seguintes, voltou a cair à medida que foram libertadas reservas e o petróleo encontrou novas rotas. Os picos impulsionados pelo receio desaparecem, a menos que a escassez seja real e duradoura.
O estreito que é ameaçado, mas nunca fecha
O Irão já ameaçou fechar Ormuz anteriormente, sobretudo em 2011 e 2012. O petróleo manteve-se mais caro durante algum tempo, mas o estreito permaneceu aberto. O prémio adicional subiu e desceu consoante as declarações, não devido a qualquer bloqueio real.
Há uma razão simples para isso. Todos os países que transportam petróleo por esta rota, incluindo o Irão, querem mantê-la aberta. Fechá-la também cortaria as suas próprias receitas.
Observe o que fazem os grandes compradores
Os relatórios sugerem que alguns grandes compradores, sobretudo a China, estão a agir como se esta subida não fosse durar. Parecem estar a apostar numa oferta abundante, na capacidade de produção excedentária da OPEC+ e no aumento da produção noutras regiões.
O que faz um grande importador é frequentemente um melhor indicador do que as manchetes alarmantes. Se a China continuar a comprar de forma constante e as reservas aumentarem, isso contraria o cenário de alarme.
O que observar a seguir
Para os preços continuarem a subir, o tráfego de navios-tanque tem de parar efetivamente, não apenas ser ameaçado. Para os preços voltarem a cair, basta que o petróleo continue a fluir até que o receio desapareça, tal como aconteceu após 2019 e 2022.
- Qualquer interrupção real do tráfego em Ormuz, em comparação com meras ameaças.
- Decisões da OPEC+ sobre a libertação de produção excedentária.
- Se a China continua a comprar e a aumentar as reservas, um indício do que esperam os grandes compradores.
- Se o Brent se mantém acima dos 100 USD ou recua em direção aos mínimos do ano.
As evidências sugerem que não se deve contar com a duração deste pico. Todos os receios anteriores relacionados com Ormuz desapareceram sem que houvesse um encerramento. Mas o risco pode evoluir em ambos os sentidos: se a rota alguma vez fechar realmente, a subida seria rápida e acentuada. Os preços podem oscilar em qualquer direção, e uma ameaça não é uma previsão.
Perguntas frequentes
Cerca de um quinto do petróleo mundial transportado por via marítima passa pelo estreito, razão pela qual qualquer ameaça ao mesmo afeta os preços globalmente, e não apenas na região.
Não. O Irão ameaçou fechá-lo várias vezes, sobretudo em 2011 e 2012, mas permaneceu aberto. Os produtores que o utilizam para transportar petróleo, incluindo o Irão, têm um forte incentivo para o manter em funcionamento.
Os ataques de setembro de 2019 interromperam cerca de metade da produção saudita e o Brent subiu cerca de 15% num dia. Os preços devolveram a maior parte desses ganhos em poucas semanas, assim que a Arábia Saudita recuperou a produção mais depressa do que o esperado, porque os barris não foram perdidos permanentemente.
A capacidade excedentária é petróleo que os produtores conseguem colocar rapidamente no mercado. Se a OPEC+ a libertar durante um receio relacionado com o abastecimento, pode compensar as carências temidas e fazer os preços voltar a descer, o que explica em parte porque alguns compradores apostam que os picos desaparecem.