
Além do entusiasmo: Porque é que a onda de despesas da Big Tech com IA está a mudar a forma como vemos
Como as enormes despesas da Big Tech com IA e os estrangulamentos físicos na rede estão a redefinir o risco e a recompensa das ações tecnológicas.
Por Harsh Karamchandani · Titular da Carta CFA | Operações de Trading e Estratégia de Produto
27 de agosto de 2026 · 7 min de leitura

Durante anos, a análise das principais ações tecnológicas dos EUA em torno da época de divulgação de resultados seguiu um padrão familiar: sempre que um líder de mercado anunciava um enorme compromisso financeiro com tecnologia de próxima geração, os traders geralmente recebiam a notícia de forma positiva. Os elevados gastos eram vistos como um sinal claro de domínio do mercado, inovação agressiva e crescimento futuro das receitas.
Atualmente, esta dinâmica mudou.
Durante as recentes calls trimestrais de resultados, os participantes do mercado testemunharam um padrão recorrente: um gigante tecnológico de mega capitalização supera as expectativas de receitas, apresenta lucros operacionais sólidos, anuncia mais um compromisso de 50 a 80 mil milhões USD para infraestruturas de inteligência artificial e, em seguida, vê o preço das suas ações cair durante a noite.
O que está a impulsionar esta mudança? Para compreenderem por que motivo as ações tecnológicas dos EUA se movimentam de forma tão errática, os traders de retalho precisam de olhar além das manchetes sobre software e analisar as realidades físicas e de balanço que se encontram nos bastidores.
A mudança dos «ativos de refúgio»: como os gigantes tecnológicos alteraram os seus balanços
Para compreender a atual volatilidade das ações tecnológicas dos EUA, temos primeiro de analisar como as principais empresas tecnológicas, em particular os gigantes da cloud como Microsoft, Amazon, Alphabet, Meta e Oracle, transformaram a forma como gerem os seus balanços.
Na década que se seguiu à crise financeira global de 2008, os traders consideravam as gigantes tecnológicas como locais fiáveis e de baixo risco para alocar capital durante períodos de incerteza económica. Embora os ativos seguros tradicionais oferecessem estabilidade, os líderes tecnológicos ofereciam algo único: enormes reservas de liquidez. Empresas como Apple, Alphabet, Microsoft e Meta acumularam centenas de milhares de milhões de dólares em liquidez, enquanto operavam plataformas de software com margens elevadas. Durante abrandamentos mais amplos do mercado, os traders compravam estas ações porque as suas reservas de liquidez proporcionavam uma forte almofada financeira.
No entanto, a atual expansão da inteligência artificial alterou completamente esta dinâmica. Estes gigantes da cloud já não estão simplesmente a manter a sua liquidez parada.
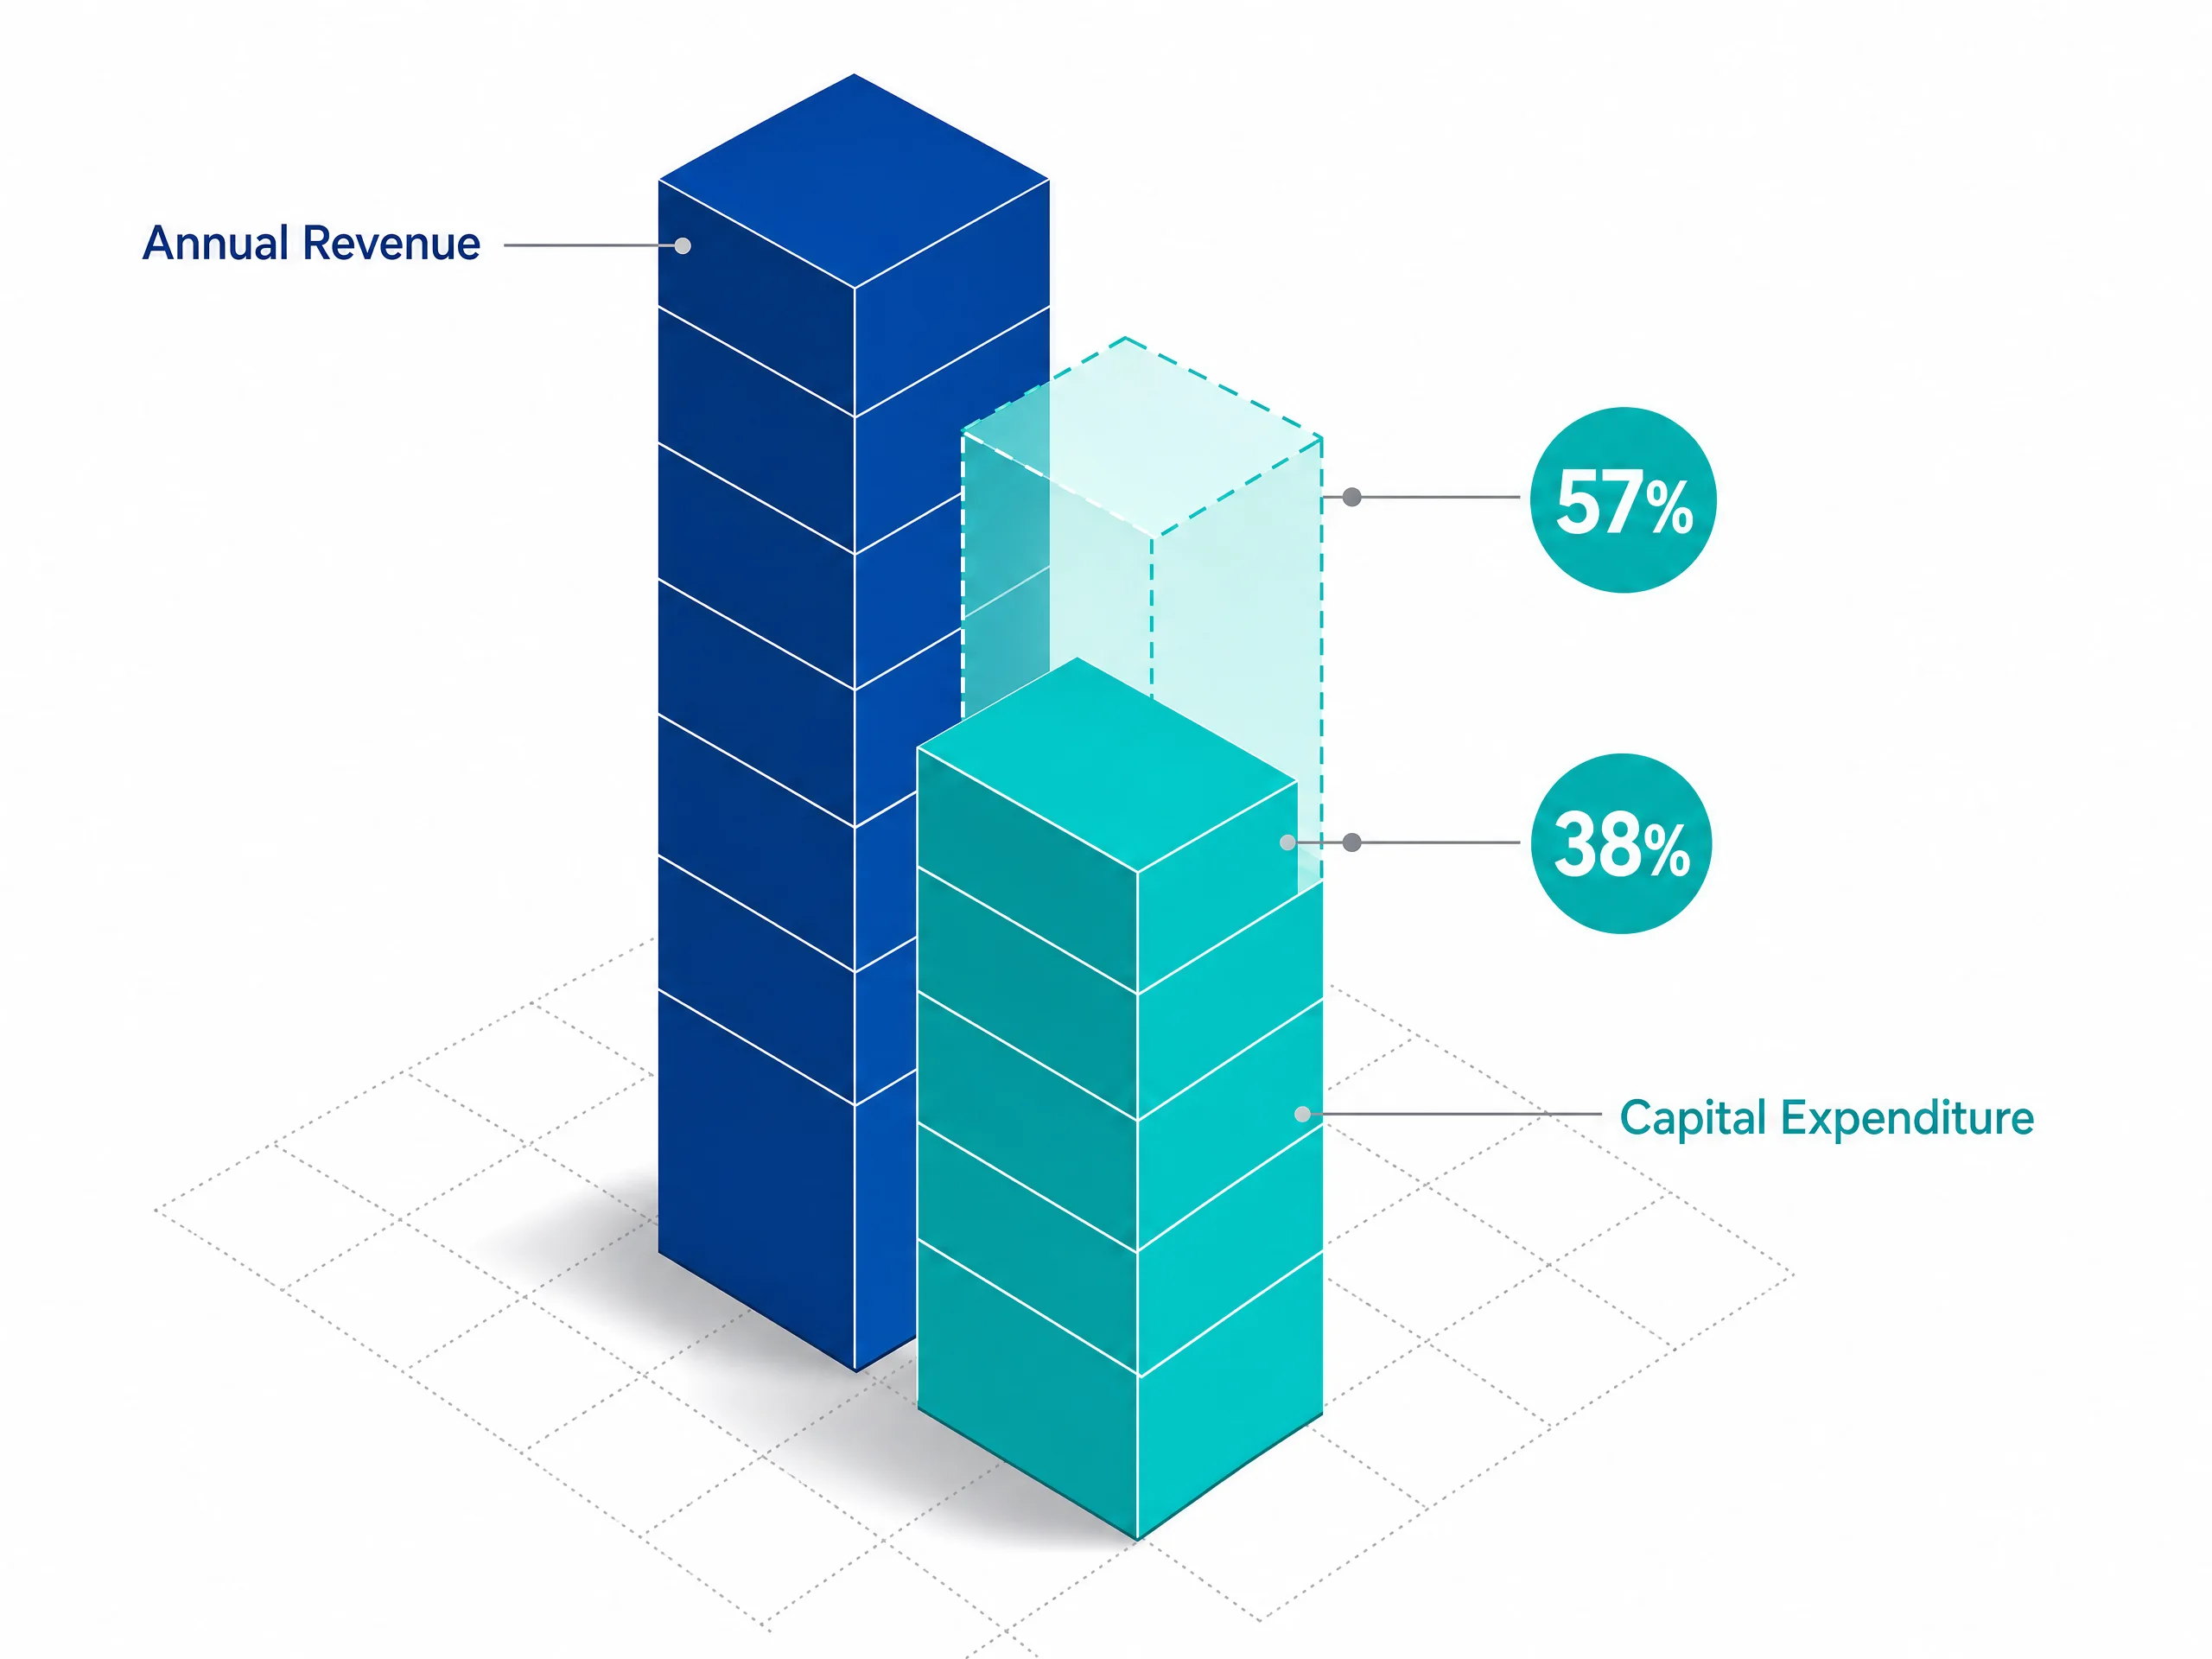
As projeções do mercado mostram que as despesas anuais totais de capital dos cinco principais gigantes tecnológicos (Amazon, Alphabet, Microsoft, Meta e Oracle) deverão aproximar-se de 660 a 750 mil milhões USD. Esta escala de despesa representa 38% a 57% das suas receitas anuais totais, um
nível de intensidade de capital historicamente observado em oleodutos, indústria transformadora pesada e serviços públicos de eletricidade, e não em empresas de software de baixo custo operacional.
Para financiar esta expansão, estas empresas tecnológicas já não dependem exclusivamente das reservas de liquidez; estão a recorrer intensamente ao endividamento. A emissão combinada de obrigações empresariais entre os principais gigantes da cloud ultrapassou os 175 a 200 mil milhões USD. Ao trocarem as suas almofadas de liquidez por dívida de longo prazo, imóveis físicos e equipamento pesado, as empresas tecnológicas de mega capitalização assumiram custos operacionais muito mais elevados.
O estrangulamento oculto: hardware rápido versus redes elétricas lentas
Além do balanço, os gastos dos gigantes tecnológicos enfrentam um obstáculo físico: o que estas empresas estão a comprar e onde é ligado. A criação de sistemas modernos de inteligência artificial exige capacidade de computação bruta que depende de dois tipos principais de hardware:
- GPUs (Unidades de Processamento Gráfico): Chips informáticos especializados, desenvolvidos inicialmente por empresas como a Nvidia, que processam milhares de cálculos em simultâneo e funcionam como os principais motores para o treino de modelos de IA.
- TPUs (Unidades de Processamento Tensorial): Chips concebidos à medida e desenvolvidos internamente por empresas tecnológicas como a Google para executar tarefas específicas, reduzindo simultaneamente a dependência de fornecedores externos. Para operar continuamente dezenas de milhares destes chips de elevada potência, as empresas têm de construir enormes centros de dados. No entanto, ao contrário do software de cloud tradicional, que pode ser lançado globalmente online em segundos, a construção de centros de dados modernos para IA enfrenta uma barreira física intransponível: a rede elétrica.
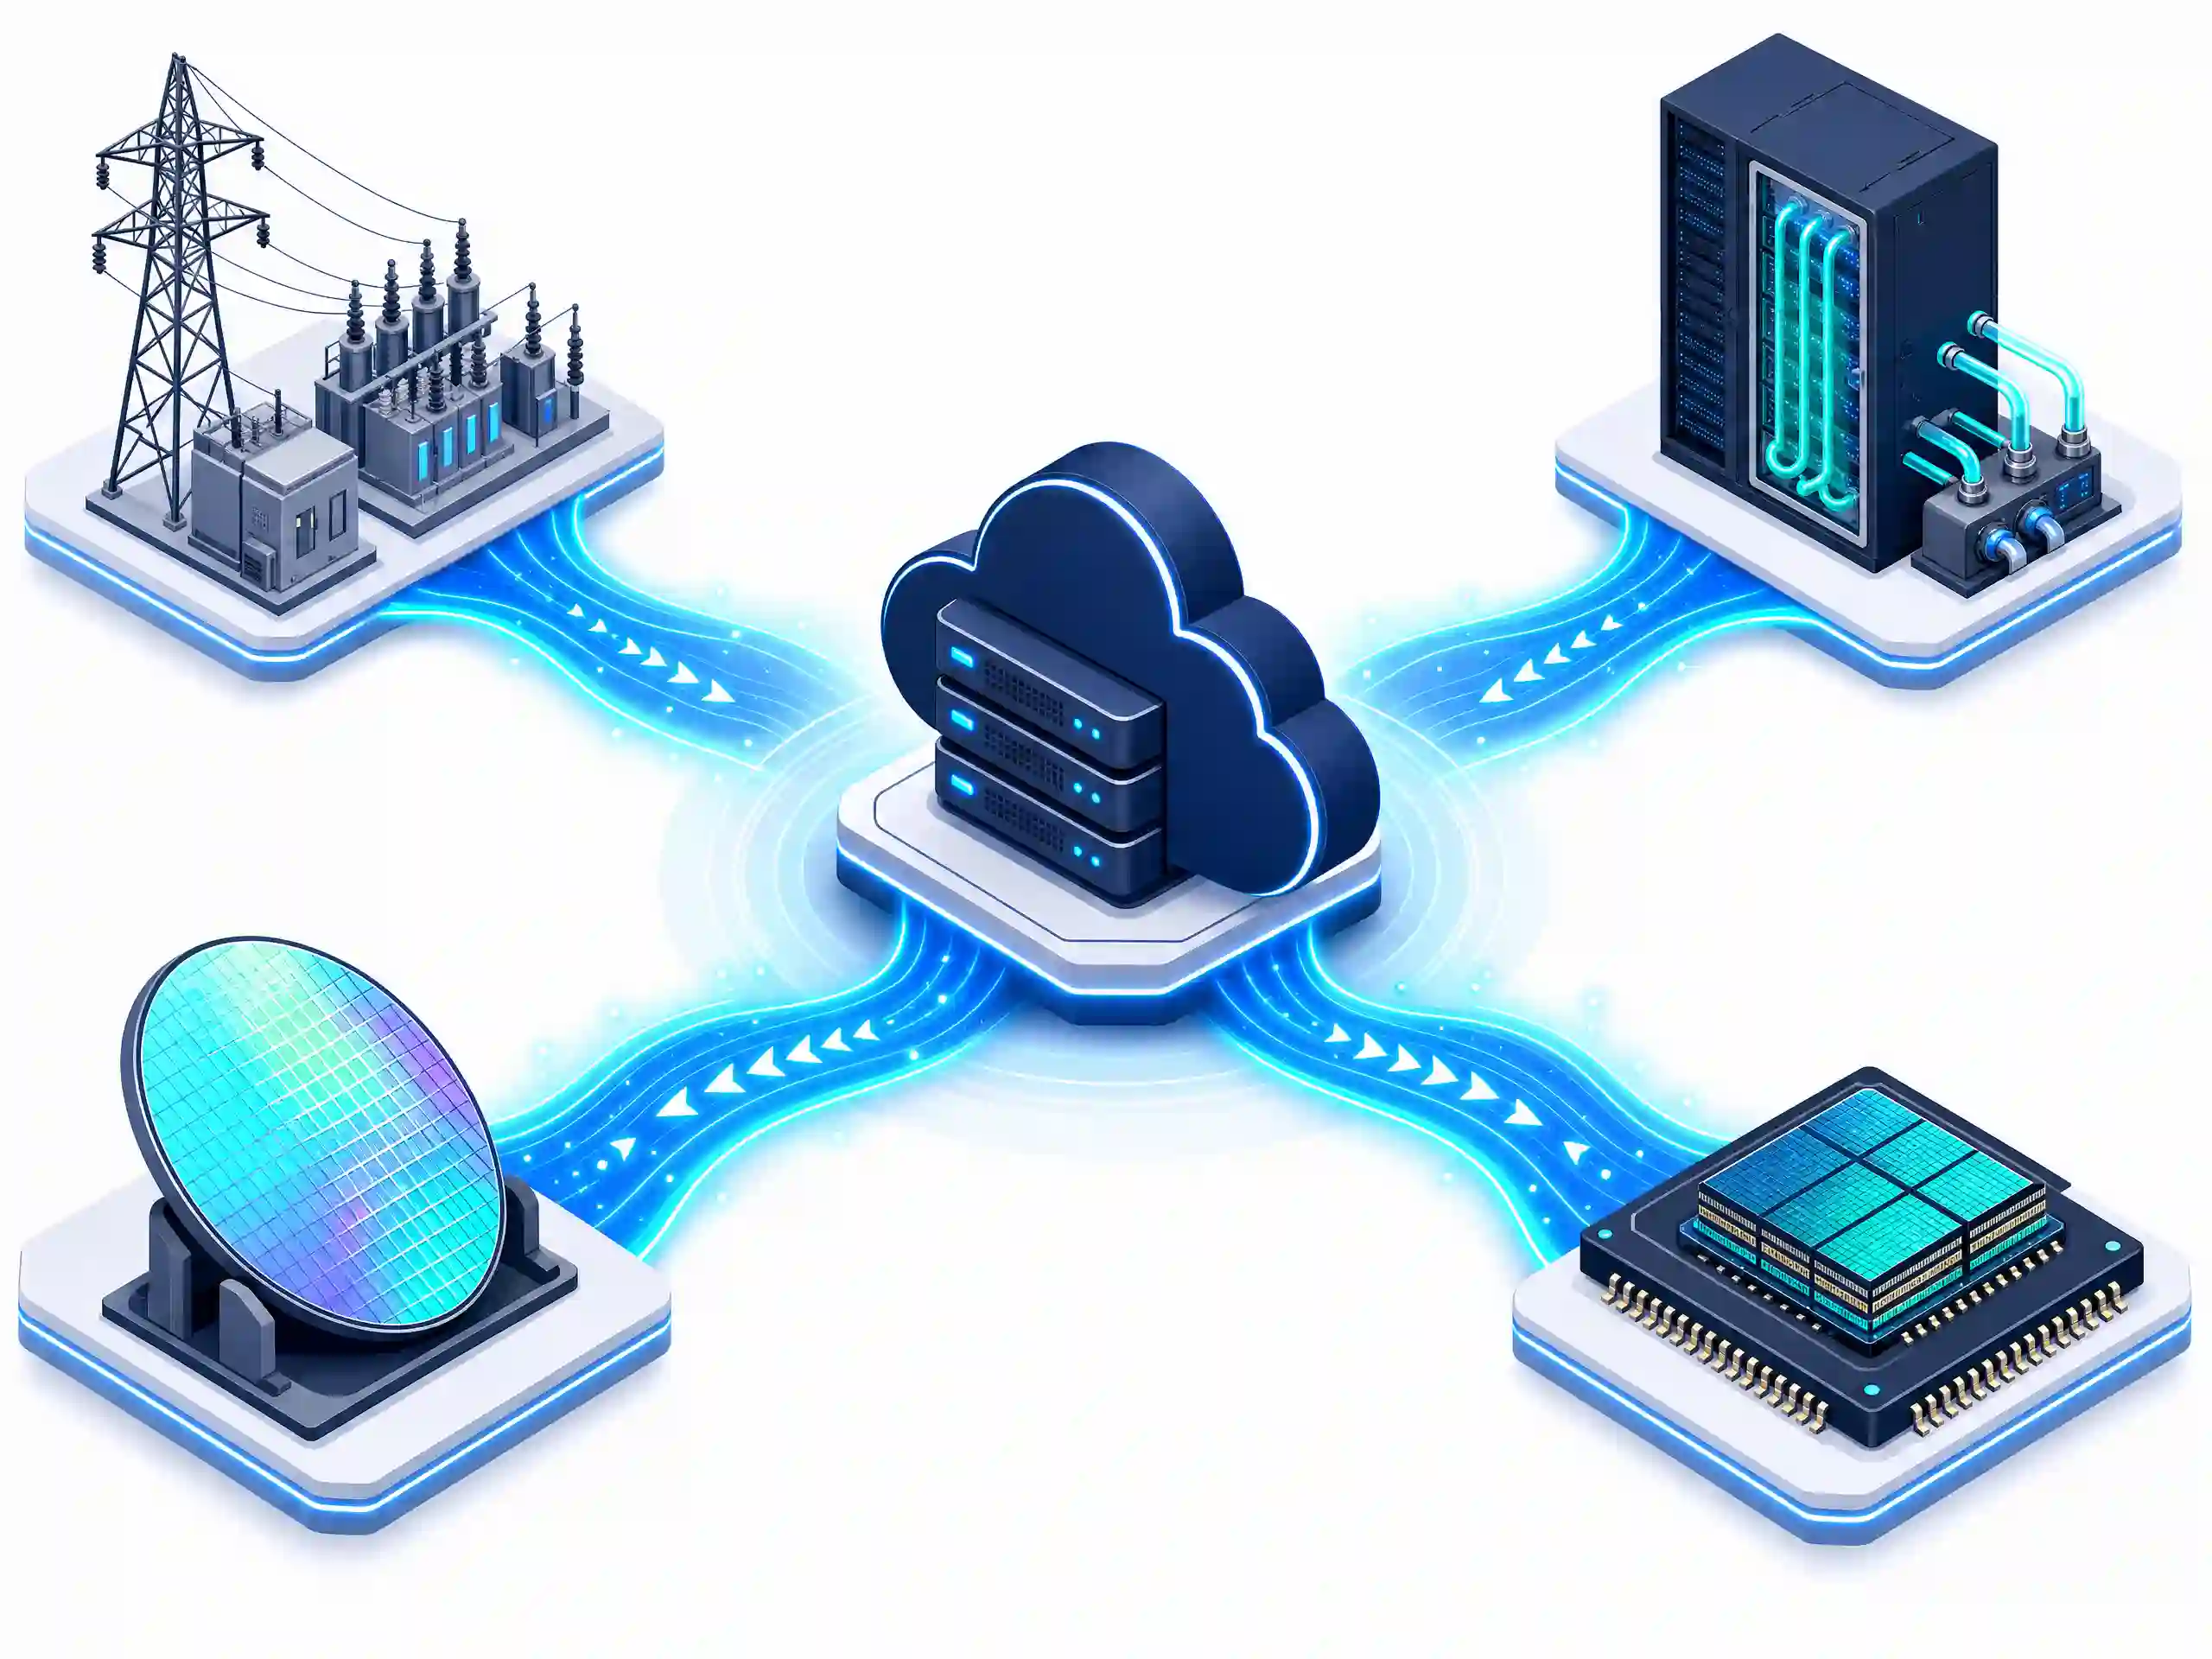
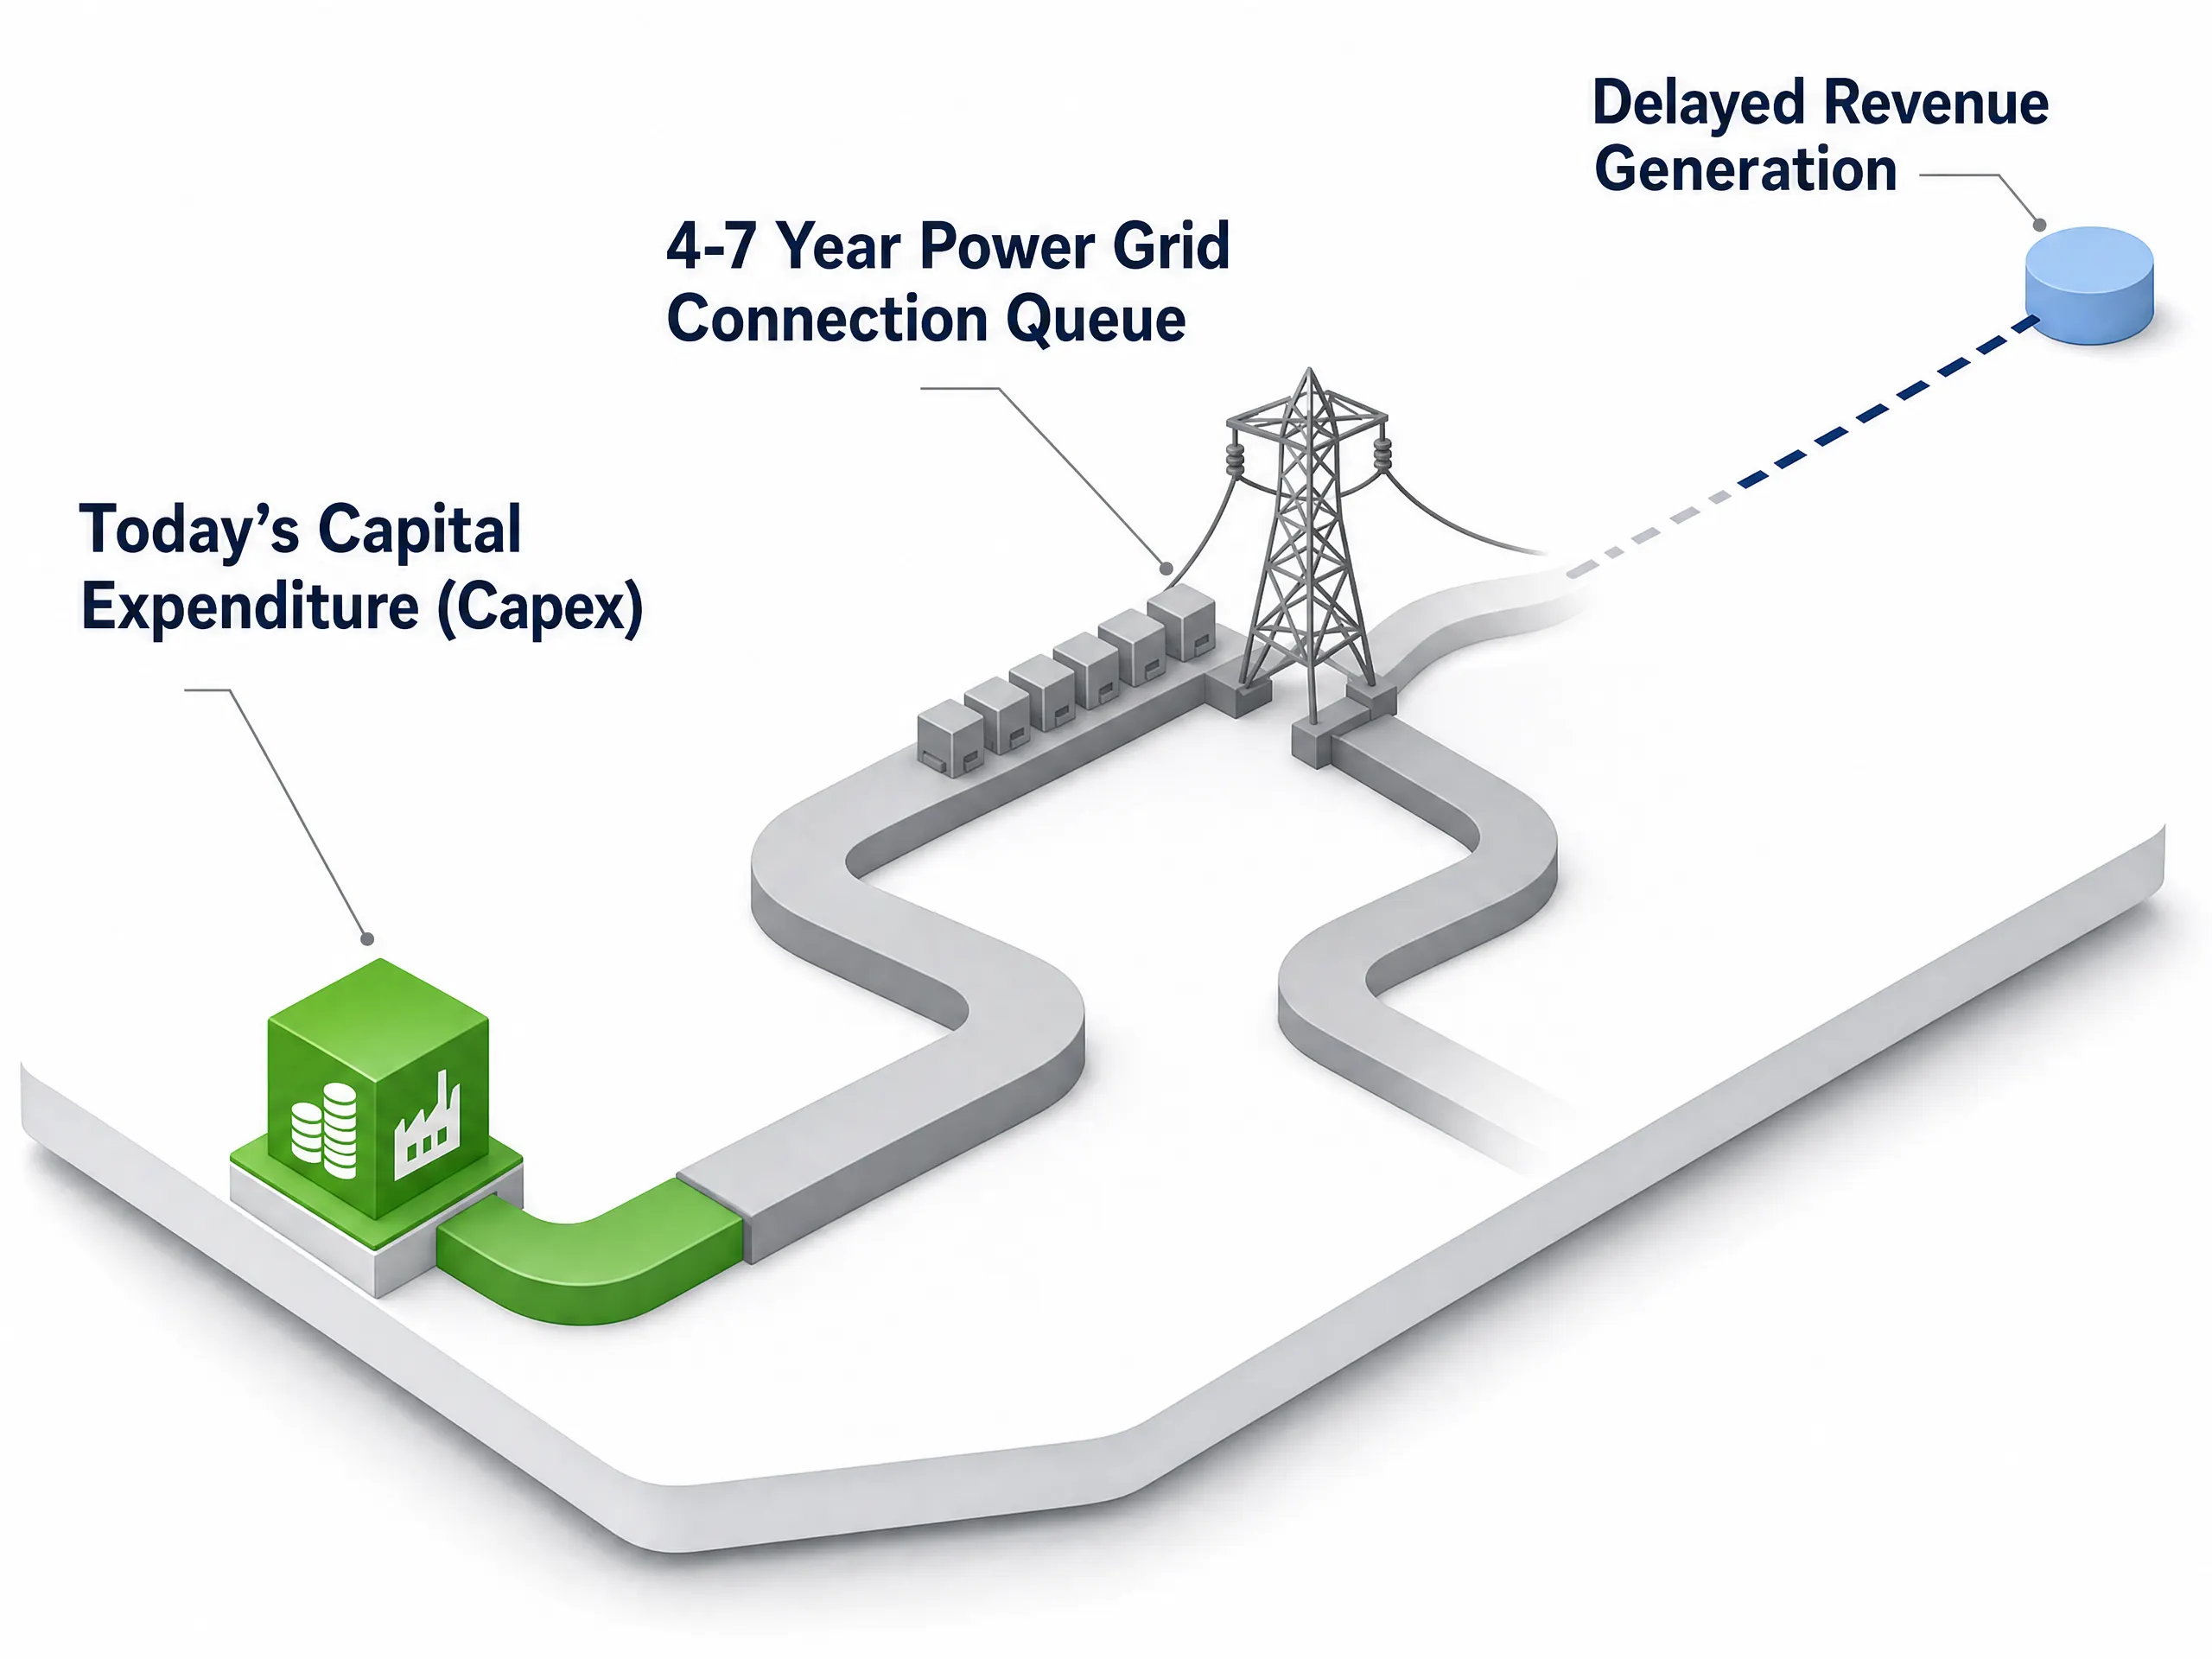
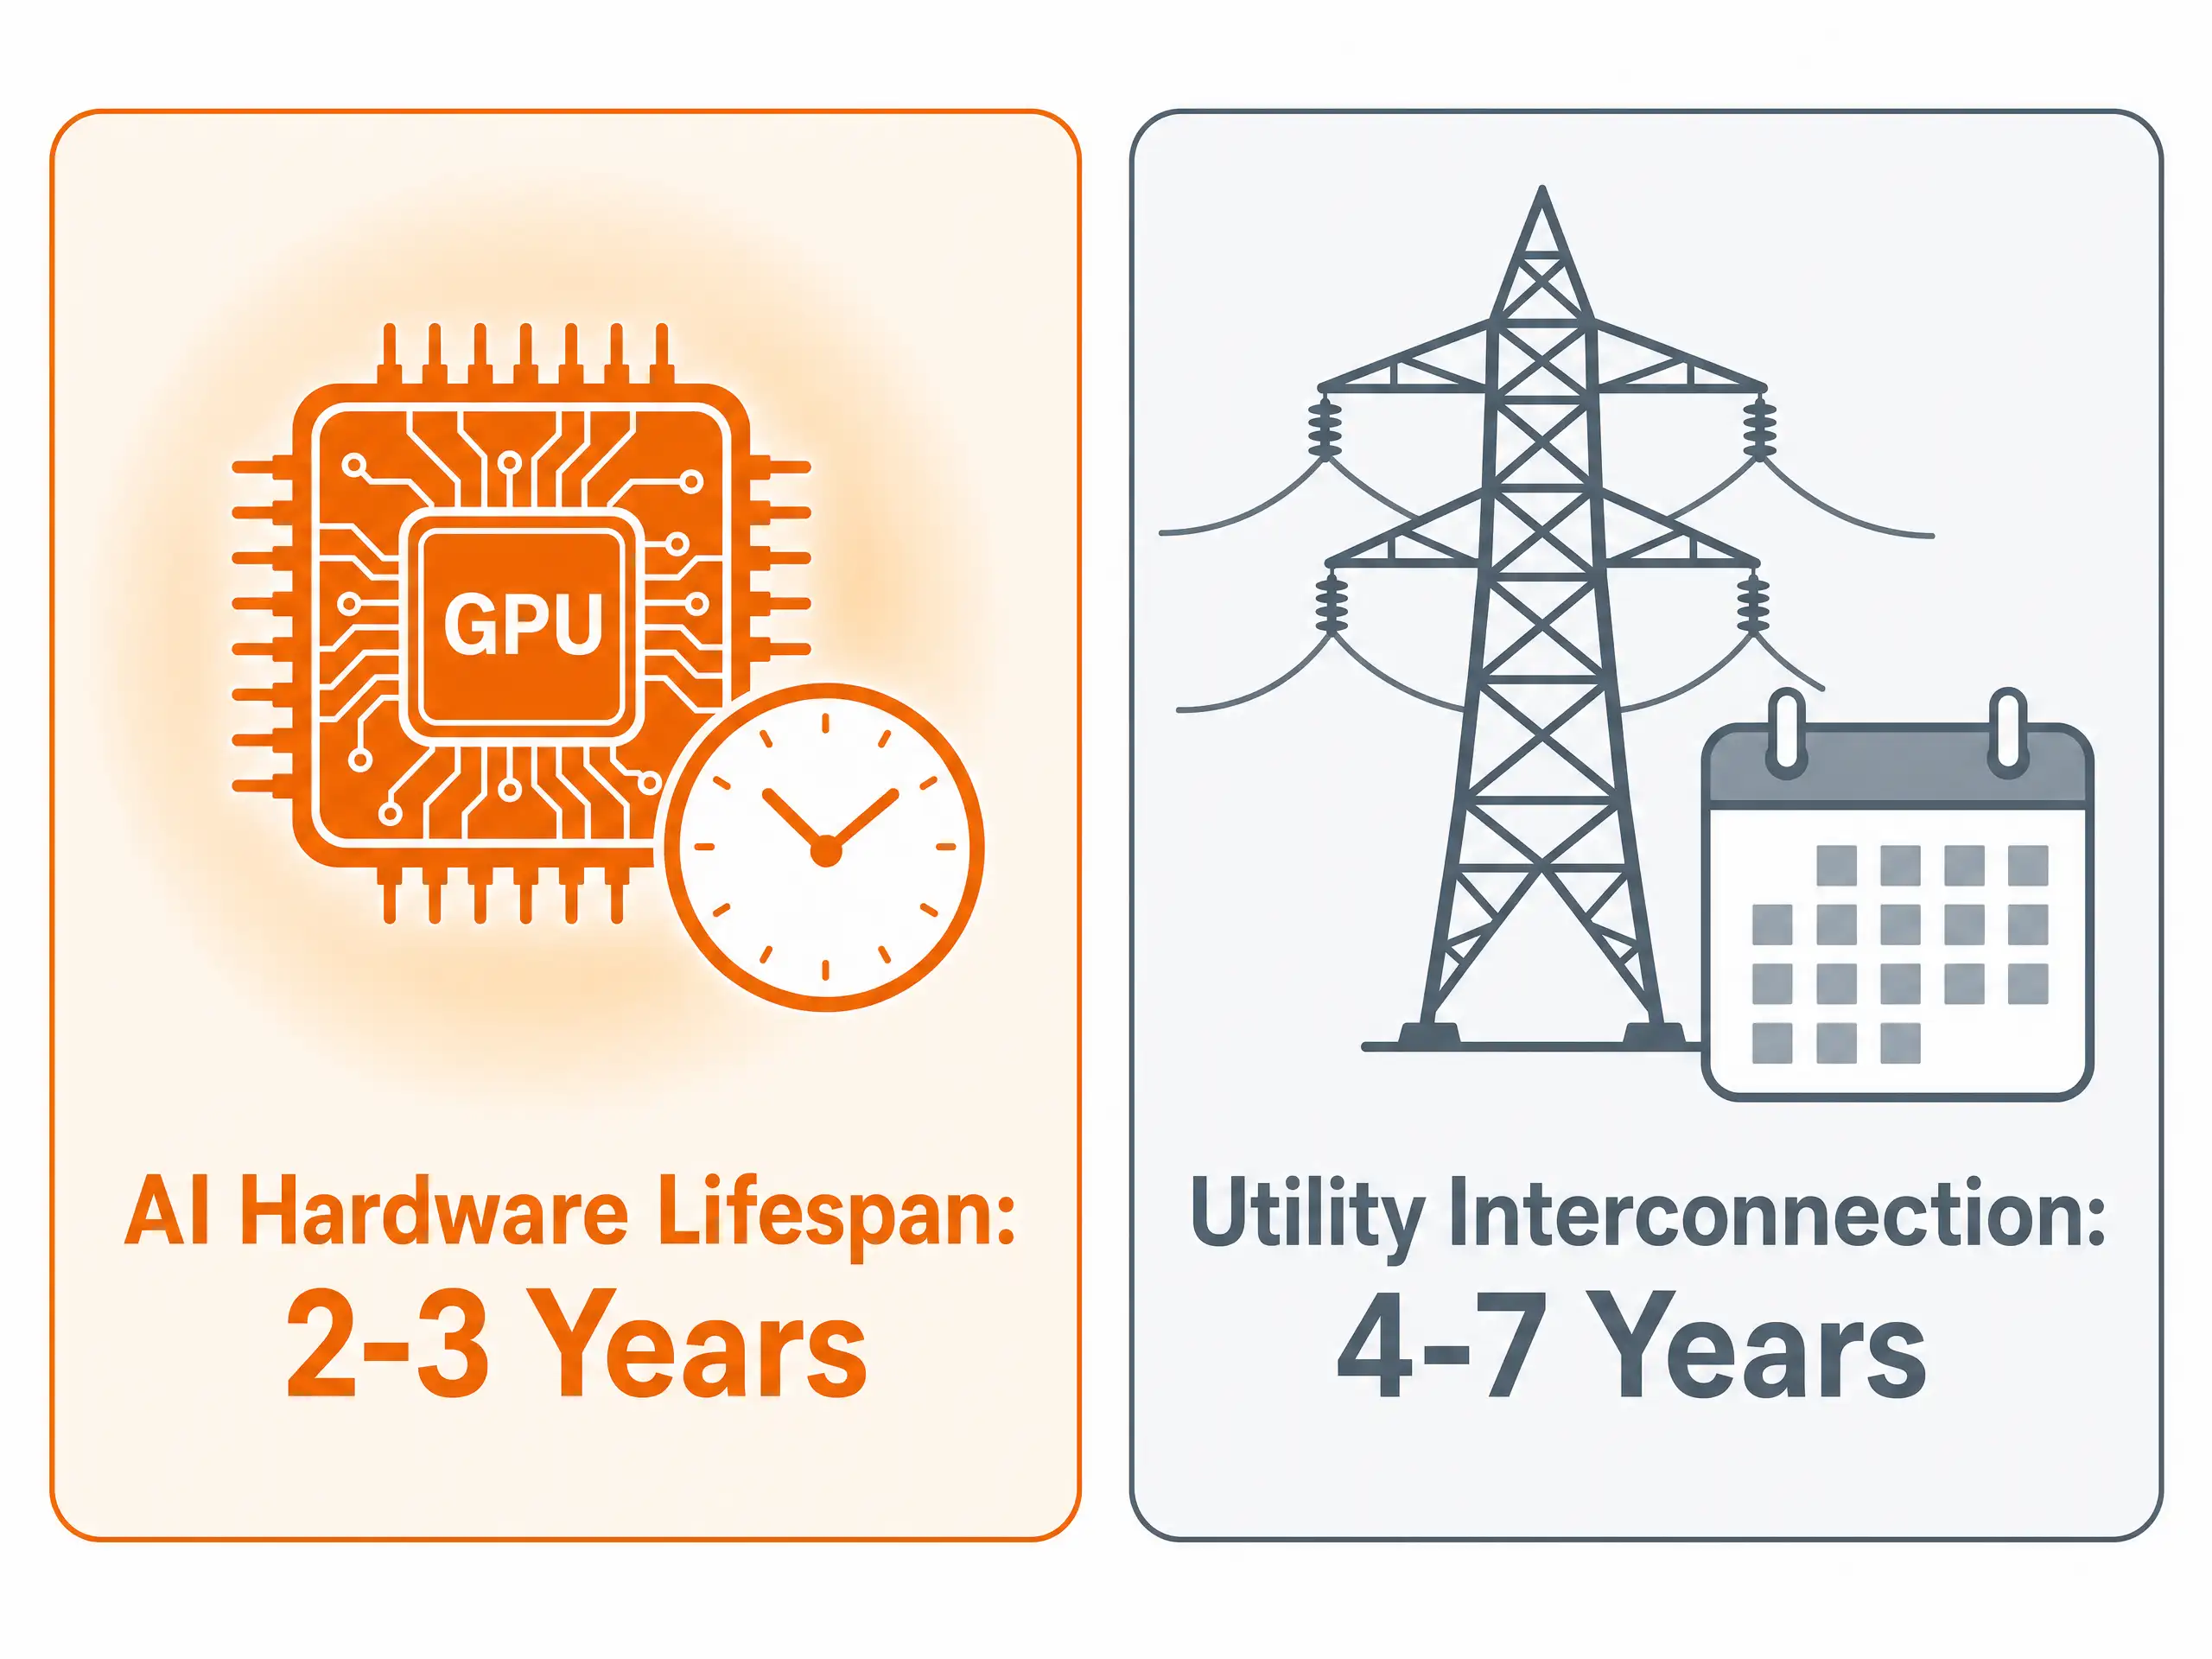
Um único centro de dados de IA de alta densidade pode consumir tanta eletricidade como um subúrbio de dimensão média. Em toda a América do Norte e Europa, as empresas de serviços públicos de eletricidade estão a informar os gigantes tecnológicos de que a ligação destas instalações gigantescas às linhas elétricas de alta tensão implica uma lista de espera de 4 a 7 anos.
Este atraso cria um grande problema de calendário para os lucros das empresas:
- Curta vida útil do hardware: Os chips avançados de IA tornam-se obsoletos rapidamente. Um conjunto de chips adquirido hoje fica ultrapassado em apenas 2 a 3 anos, à medida que são desenvolvidos chips mais recentes e mais rápidos.
- Geração de receitas atrasada: Quando uma empresa tecnológica gasta hoje dezenas de milhares de milhões de dólares em chips, mas não consegue operar esses servidores à capacidade máxima durante vários anos enquanto aguarda ligações à rede elétrica, o hardware perde valor enquanto permanece inativo.
A liquidez sai imediatamente do balanço da empresa, mas as novas receitas de software materializam-se com um atraso de vários anos. Quando os mercados públicos recalculam este atraso plurianual, as margens de lucro esperadas são pressionadas, fazendo cair os preços das ações.
Seguir o dinheiro: para onde está a rodar o capital
Embora os elevados gastos exerçam pressão de curto prazo sobre os desenvolvedores de software, essa vaga de liquidez de centenas de milhares de milhões de dólares está a fluir diretamente para as empresas que fornecem o equipamento físico.
- Fornecedores de rede elétrica e serviços públicos: Os centros de dados exigem eletricidade de base contínua e ininterrupta. Os produtores independentes de energia e fabricantes de equipamento que produzem transformadores de alta tensão e hardware para redes elétricas, como Constellation Energy, Vistra Corp, GE Vernova, e Eaton Corporation, registam carteiras de encomendas acumuladas para vários anos.
- Especialistas em refrigeração líquida e soluções térmicas: Os chips de IA de alto desempenho geram um calor intenso que as ventoinhas tradicionais não conseguem dissipar. As empresas que desenvolvem sistemas de refrigeração líquida e infraestruturas de refrigeração de precisão para racks de servidores, como Vertiv Holdings, Schneider Electric, e Modine Manufacturing, têm registado um forte aumento da procura estrutural.
- NAND Flash e arquitetura de memória: Os aceleradores de IA modernos não conseguem funcionar isoladamente sem uma largura de banda massiva e armazenamento de elevada densidade. O treino e a execução de modelos complexos criam graves estrangulamentos de memória, uma vez que as GPUs ficam paradas se os dados não puderem ser transferidos com rapidez suficiente. Esta limitação física desencadeou uma reavaliação significativa no mercado de ações para especialistas em memória e armazenamento, como Micron Technology (MU) e SanDisk (SNDK). Historicamente, Wall Street avaliava estas ações como fornecedores voláteis de matérias-primas de consumo com margens reduzidas, dependentes dos ciclos dos PCs e smartphones. No entanto, à medida que os gigantes da cloud fizeram enormes encomendas plurianuais de DRAM/High-Bandwidth Memory (HBM) e de NAND flash Solid-State Drives (eSSDs) empresariais, os múltiplos de avaliação aumentaram. Com a capacidade de NAND para servidores e de HBM esgotada com anos de antecedência e as margens operacionais a expandirem-se significativamente, os mercados públicos reavaliaram os fornecedores de memória e flash como estrangulamentos essenciais de infraestruturas de IA com margens elevadas.
- Parceiros de silício personalizado e semicondutores: Para reduzirem a dependência de fornecedores únicos, os gigantes tecnológicos estão a desenvolver os seus próprios chips internos, como as TPUs da Google e os chips Trainium da Amazon. Isto gera negócios de longo prazo para parceiros especializados em design de chips e fundição, como Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC), e ARM Holdings. Em vez de analisarem a inteligência artificial apenas através de aplicações para consumidores, os traders mais informados têm direcionado cada vez mais capital para a cadeia de fornecimento física necessária para colocar estes centros de dados em funcionamento.
Conclusão: Analisar a interligação entre ativos
Navegar no atual ciclo de Mercado exige ir além dos anúncios de software que dominam as manchetes e reconhecer como os limites físicos reavaliam o risco nos Mercados globais.
O Mercado não está a rejeitar a IA; está simplesmente a ajustar os preços das ações para refletir níveis mais elevados de dívida, despesas imediatas de caixa e atrasos nas infraestruturas físicas. Em ciclos tecnológicos anteriores, os traders reagiam às despesas de capital com um otimismo direto, partindo do pressuposto de que investimentos mais elevados resultariam automaticamente em lucros futuros mais elevados. Atualmente, o Mercado avalia as despesas através de uma perspetiva muito mais crítica. Quando um gigante da cloud compromete dezenas de milhares de milhões em infraestruturas sem um calendário imediato para novas receitas de software, o Mercado centra-se no encargo financeiro imediato: margens operacionais mais reduzidas, reservas de caixa em diminuição e aumento do serviço da dívida.
Esta mudança estrutural altera fundamentalmente a forma como as ações tecnológicas interagem com a economia em geral. Historicamente, as empresas tecnológicas de mega capitalização detinham grandes reservas de caixa que as protegiam de mudanças económicas mais amplas. Atualmente, com centenas de milhares de milhões em obrigações empresariais emitidas para construir centros de dados e assegurar linhas elétricas, as margens de lucro tecnológicas tornaram-se muito mais sensíveis às taxas de juro, aos spreads das taxas de rendibilidade das obrigações e aos custos de financiamento.
Ao mesmo tempo, as fronteiras entre classes de ativos estão a esbater-se. Os calendários de lançamento de software já não são decididos pela rapidez com que os programadores conseguem escrever código; são determinados pela capacidade da rede elétrica, pelos atrasos acumulados no fabrico de transformadores e pelas filas de interligação das empresas de serviços públicos. Consequentemente, matérias-primas energéticas como o Gás Natural e as ações de empresas de serviços públicos de eletricidade estão a tornar-se indicadores antecedentes essenciais para a execução tecnológica.
Em última análise, dado que as empresas tecnológicas de mega capitalização têm um peso tão predominante em índices de referência importantes como o S&P 500 e o Nasdaq 100, os anúncios de despesas de uma única ação têm repercussões muito além de Silicon Valley. Ao acompanhar a dívida no balanço, os tempos de espera na rede elétrica e os fluxos de capital físico, os observadores do Mercado obtêm uma visão muito mais clara do que realmente determina a formação de preços nas ações, matérias-primas e índices globais.