
Gdy podniesiona cena docelowa staje się pułapką
Wyższa cena docelowa analityka to nie zielone światło. Zwiększa to oczekiwania, które firma musi przebić, a dobry, ale nie wybitny raport może i tak zatopić notowania akcji.
Redakcja Deriv · 20 lipca 2026 · 4 min czytania

Wyższa cena docelowa analityka to nie zielone światło. Zwiększa to oczekiwania, które firma musi przebić, a dobry, ale nie wybitny raport może i tak zatopić notowania akcji.
Bank of America potwierdził swoją rekomendację Kupuj dla Alphabet i podniósł cenę docelową przed publikacją wyników za Q2 2026, zaplanowaną na około 22 lipca. Greg Abel z Berkshire Hathaway również zbudował znaczący pakiet akcji. Gdy duży bank i zespół Buffetta idą w tym samym kierunku, wydaje się to potwierdzeniem. To jednak także pułapka, którą warto zrozumieć.
Czym naprawdę jest cena docelowa analityka
Cena docelowa to opublikowane oczekiwanie, nie obietnica. Mówi, gdzie analityk uważa, że akcja powinna być wyceniana według jego modelu. Nie mówi, dokąd cena faktycznie się skieruje.
Liczba, która decyduje o ruchu akcji w dniu publikacji wyników, to różnica między oczekiwaniami a rzeczywistością. Przebij oczekiwania i kupujący zostają nagrodzeni. Nie przebij ich, nawet przy solidnych wynikach, i notowania mogą spadać.Cena docelowa to poprzeczka, nie wynik.
Dlaczego podniesiona cena docelowa utrudnia, a nie ułatwia, odczyt raportu
Podnosisz cenę docelową, podnosisz poprzeczkę. Alphabet musi teraz przebić wyższą linię, by wynagrodzić tych, którzy kupili akcje po podwyżce rekomendacji.
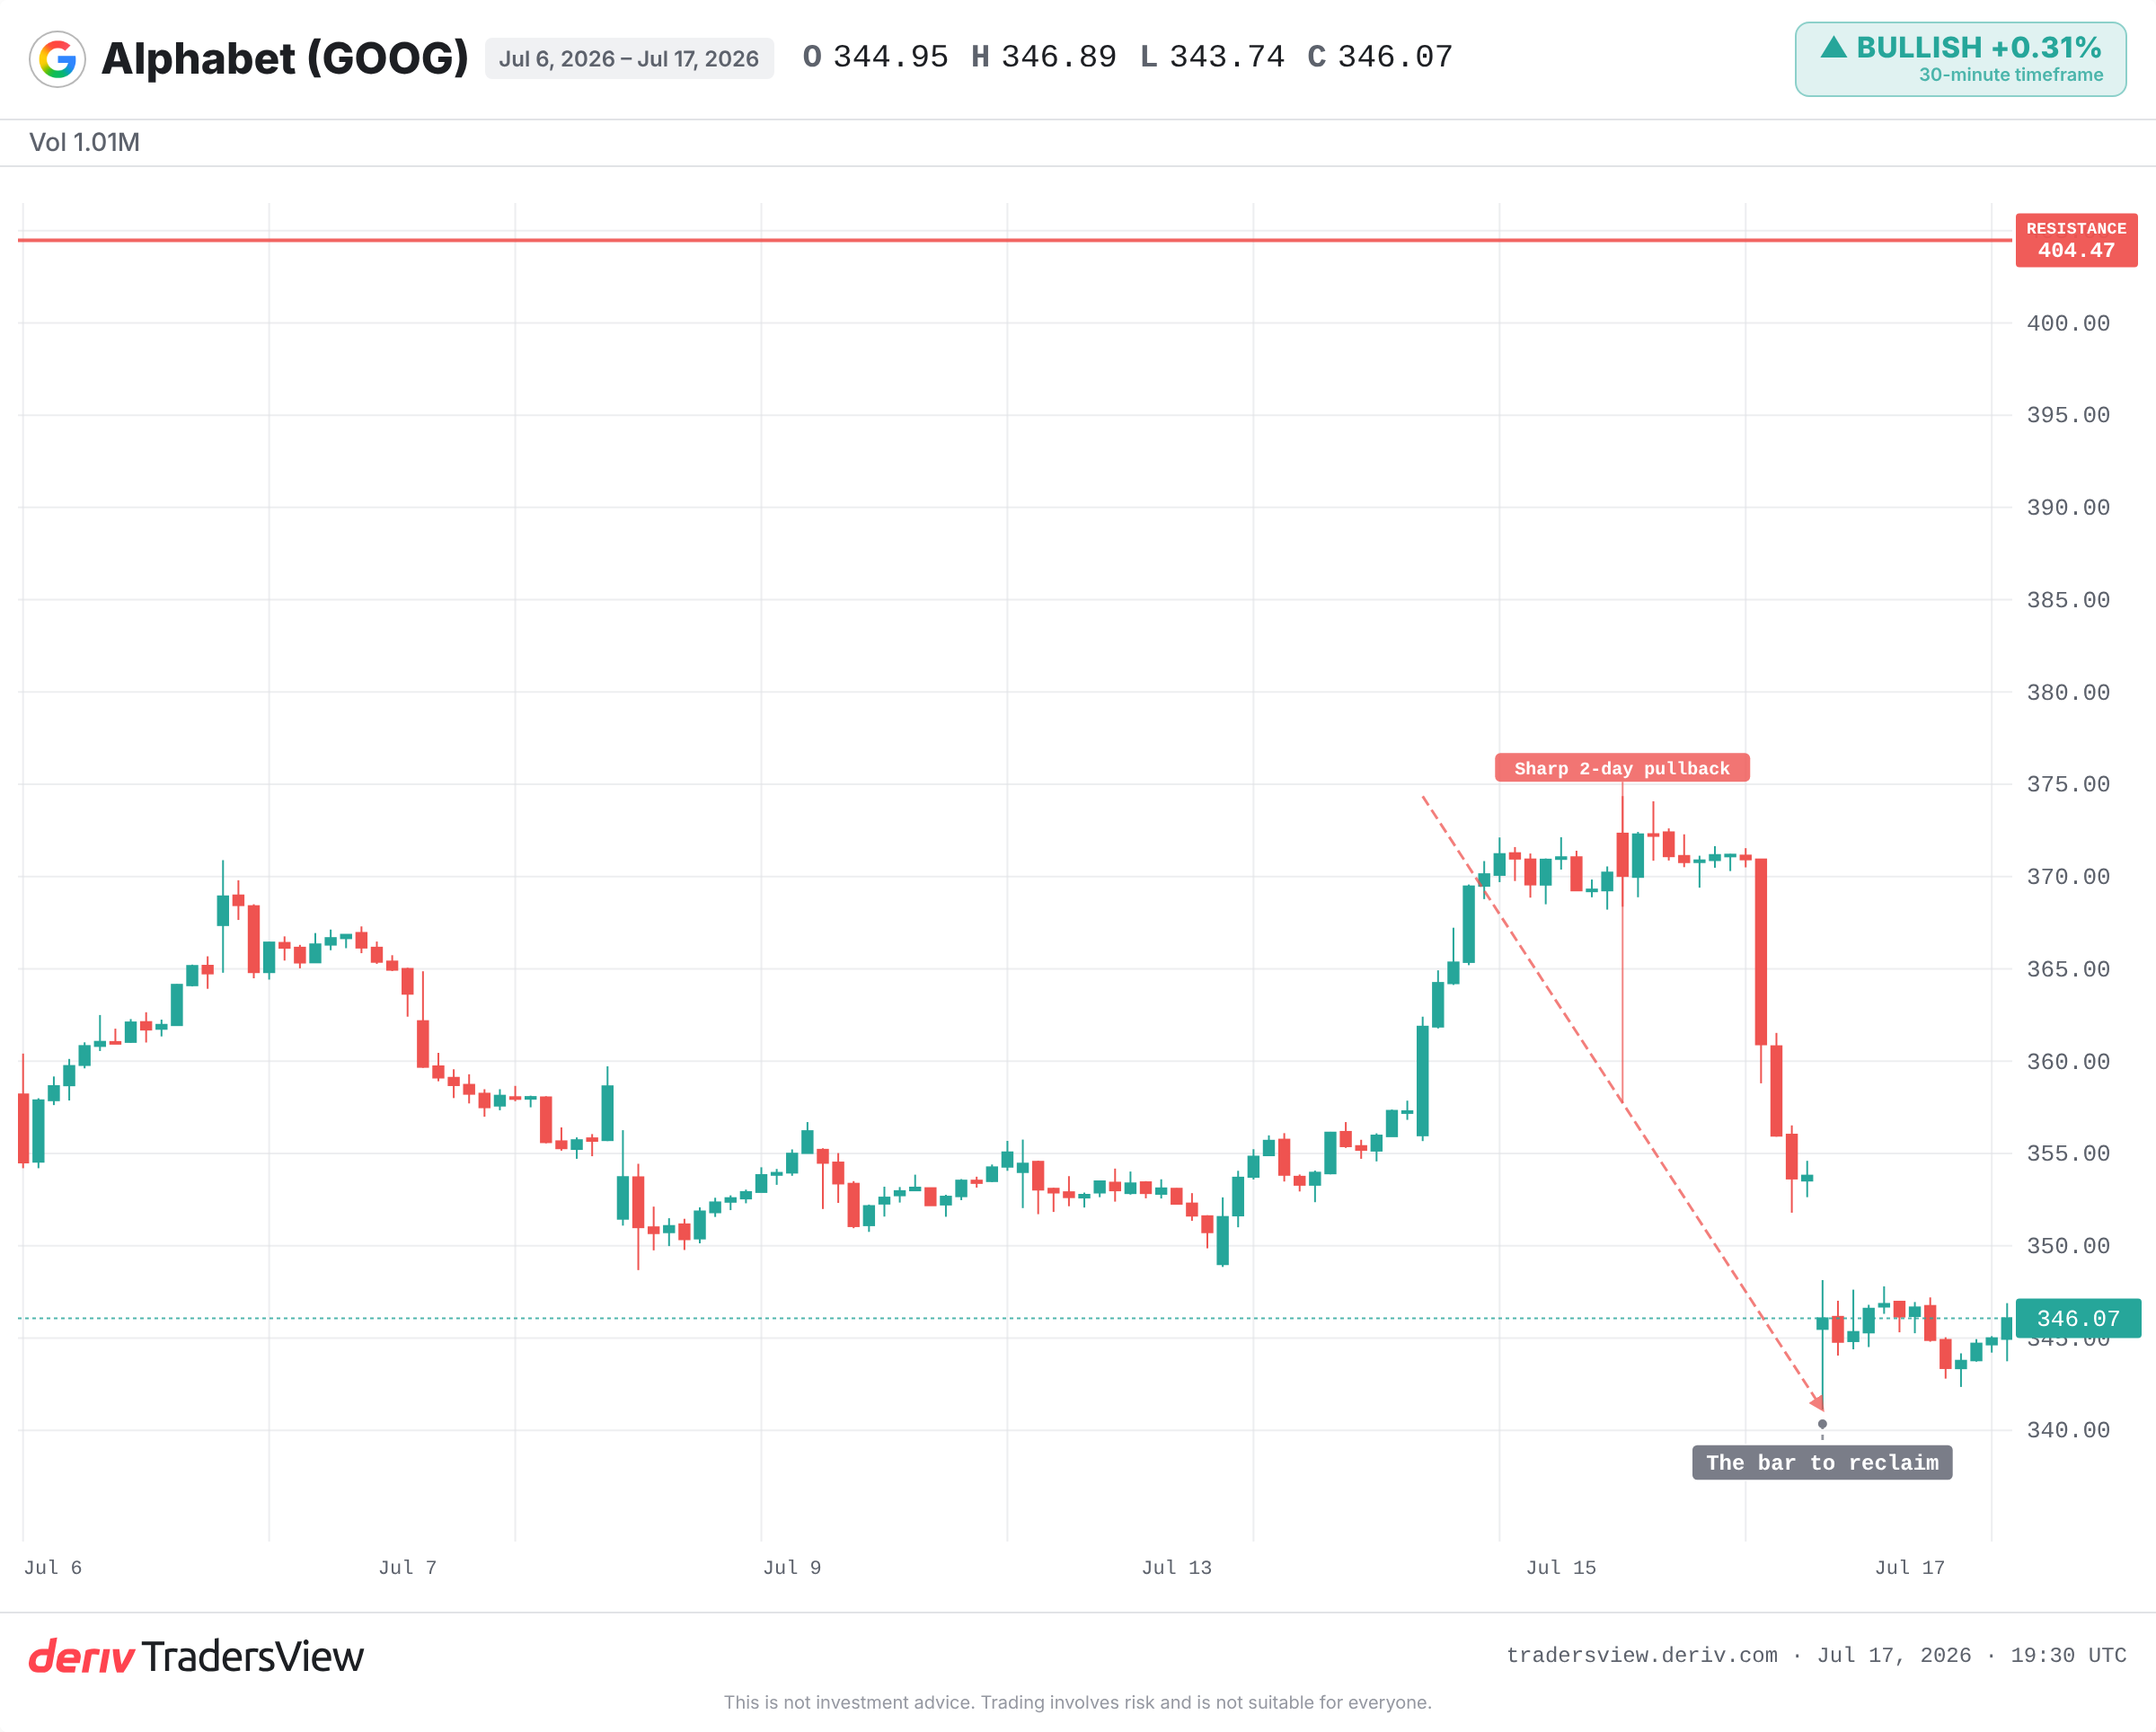
To klasyczna reakcja typu „sprzedaj na wiadomości”. Firma publikuje wyniki zgodne z konsensusem, ale nie z podwyższoną, nieformalną oczekiwaną wartością, którą zbudował wcześniejszy wzrost notowań. Raport jest dobry. Notowania mimo to spadają, bo dobry wynik był już wliczony w cenę.
Alphabet ma już podobną historię. W wcześniejszych raportach z ery AI, przebicie wyników w segmentach cloud i search uspokajało rynek, podczas gdy jakiekolwiek wahania w zakresie monetyzacji AI lub komentarzy dotyczących wydatków kapitałowych wywoływały nadmierne wahania kursu. Kierunek ruchu w danym dniu wynikał z niespodzianki, nie z nagłówkowego wyniku finansowego.
Pułapka zbieżności oczekiwań bullish
Gdy najbardziej obserwowane nazwy wszystkie są zgodne, zadaj sobie proste pytanie: kto jeszcze został, by kupować?
Podniesiona cena docelowa to spóźnione potwierdzenie. Zatłacza ona pozycjonowanie bullish jeszcze przed publikacją raportu. Gdy optymiści są już w rynku, raport musi przynieść więcej niż oczekiwano, aby znaleźć nowych kupujących. Rynek już przygotowany na wzrost łatwo jest rozczarować.
Istnieje realne ryzyko wykonania, którego cena docelowa nie uwzględnia. Raporty wskazują na opóźnienie modelu Gemini, które sfrustrowało zespoły wewnętrzne, a także na głośne odejście pracownika do startupu AI. Cena docelowa modeluje korzystny scenariusz. Nie wycenia potknięcia.
Na co zwrócić uwagę przed publikacją raportu
Dowody przemawiają za traktowaniem podwyżki rekomendacji jako oczekiwania, wobec którego się zajmujesz pozycję, a nie jako prognozy. Poprzeczka jest teraz wyżej, więc odczyt dotyczy niespodzianki względem tej poprzeczki.
- Komentarze dotyczące Search i AI Overviews: czy ruch i monetyzacja utrzymują się na dobrym poziomie?
- Tempo wzrostu segmentu cloud oraz ton komentarzy dotyczących wydatków kapitałowych na AI.
- Historyczne maksimum w okolicach 404,47 USD jako opór. Według najnowszych danych notowania znajdują się znacznie poniżej tego poziomu.
- Wszelkie nowe informacje o opóźnieniu Gemini lub kolejnych kluczowych odejściach.
Scenariusz bearish wygrywa, jeśli raport wykaże zwolnienie wzrostu w segmencie search, rosnące wydatki na AI bez wyraźnego zwrotu z inwestycji lub ostrożne prognozy. Scenariusz bullish wygrywa tylko wtedy, gdy wyniki przebiją podniesioną poprzeczkę z zapasem. W każdym przypadku obserwuj różnicę, nie samą cenę docelową.
Często zadawane pytania
Zazwyczaj oznacza to, że dobry wynik był już oczekiwany i wliczony w cenę. Kupujący, którzy weszli na rynek podczas wzrostu notowań, realizują zyski po potwierdzeniu wiadomości, więc notowania mogą spadać nawet przy solidnych wynikach. Jest to często nazywane reakcją typu „sprzedaj na wiadomości”.
Cena docelowa to szacunek wartości godziwej według modelu jednego analityka, nie prognoza, gdzie notowania będą się handlować. Traktuj to jako oczekiwanie, wobec którego mierzysz wyniki, i sprawdź, na jakich założeniach się opiera.
Duże wydatki na infrastrukturę AI obciążają marże już teraz, podczas gdy zwrot z przychodów przychodzi później. Rynki obserwują, czy te wydatki przekładają się na wyraźną monetyzację. Rosnące koszty bez widocznego zwrotu często niepokoją inwestorów bardziej niż sam wynik finansowy.
To nieformalne oczekiwanie, które rynek wbudowuje powyżej opublikowanego konsensusu, często po podwyżkach rekomendacji i optymistycznych komentarzach. Firma może przebić oficjalny szacunek, a jednak nie osiągnąć „whisper number”, co jest jednym z powodów, dla których przebicie wyników czasami nadal powoduje spadek notowań.