Trzy sposoby, w jakie wciąż tracę pieniądze, nawet gdy mój odczyt makroekonomiczny jest trafny
Refleksja ucznia nad prawdziwymi transakcjami z czerwca–lipca 2026. Plus podpowiedzi do dziennika i proste narzędzie AI do zatrzymania wycieków wykonawczych.
Autor Priyanka Joshi · Wiceprezes ds. treści i marketingu w Deriv
29 lipca 2026 · 9 min czytania
Share
Jakiś czas temu pisałem o tym, jak zbudowałem panel makroekonomiczny AI na tydzień posiedzenia FOMC — opisałem tam, jak wykorzystuję AI do kompresowania kalendarzy ekonomicznych, wiadomości i scenariuszy w coś, z czego faktycznie mogę handlować. Ten tekst dotyczył bycia poinformowanym i przygotowanym. Ten artykuł jest o tym, co dzieje się później: o niewygodnej prawdzie, że można mieć dobre odczytanie sytuacji makro i solidny panel, a nadal tracić pieniądze na egzekucji.
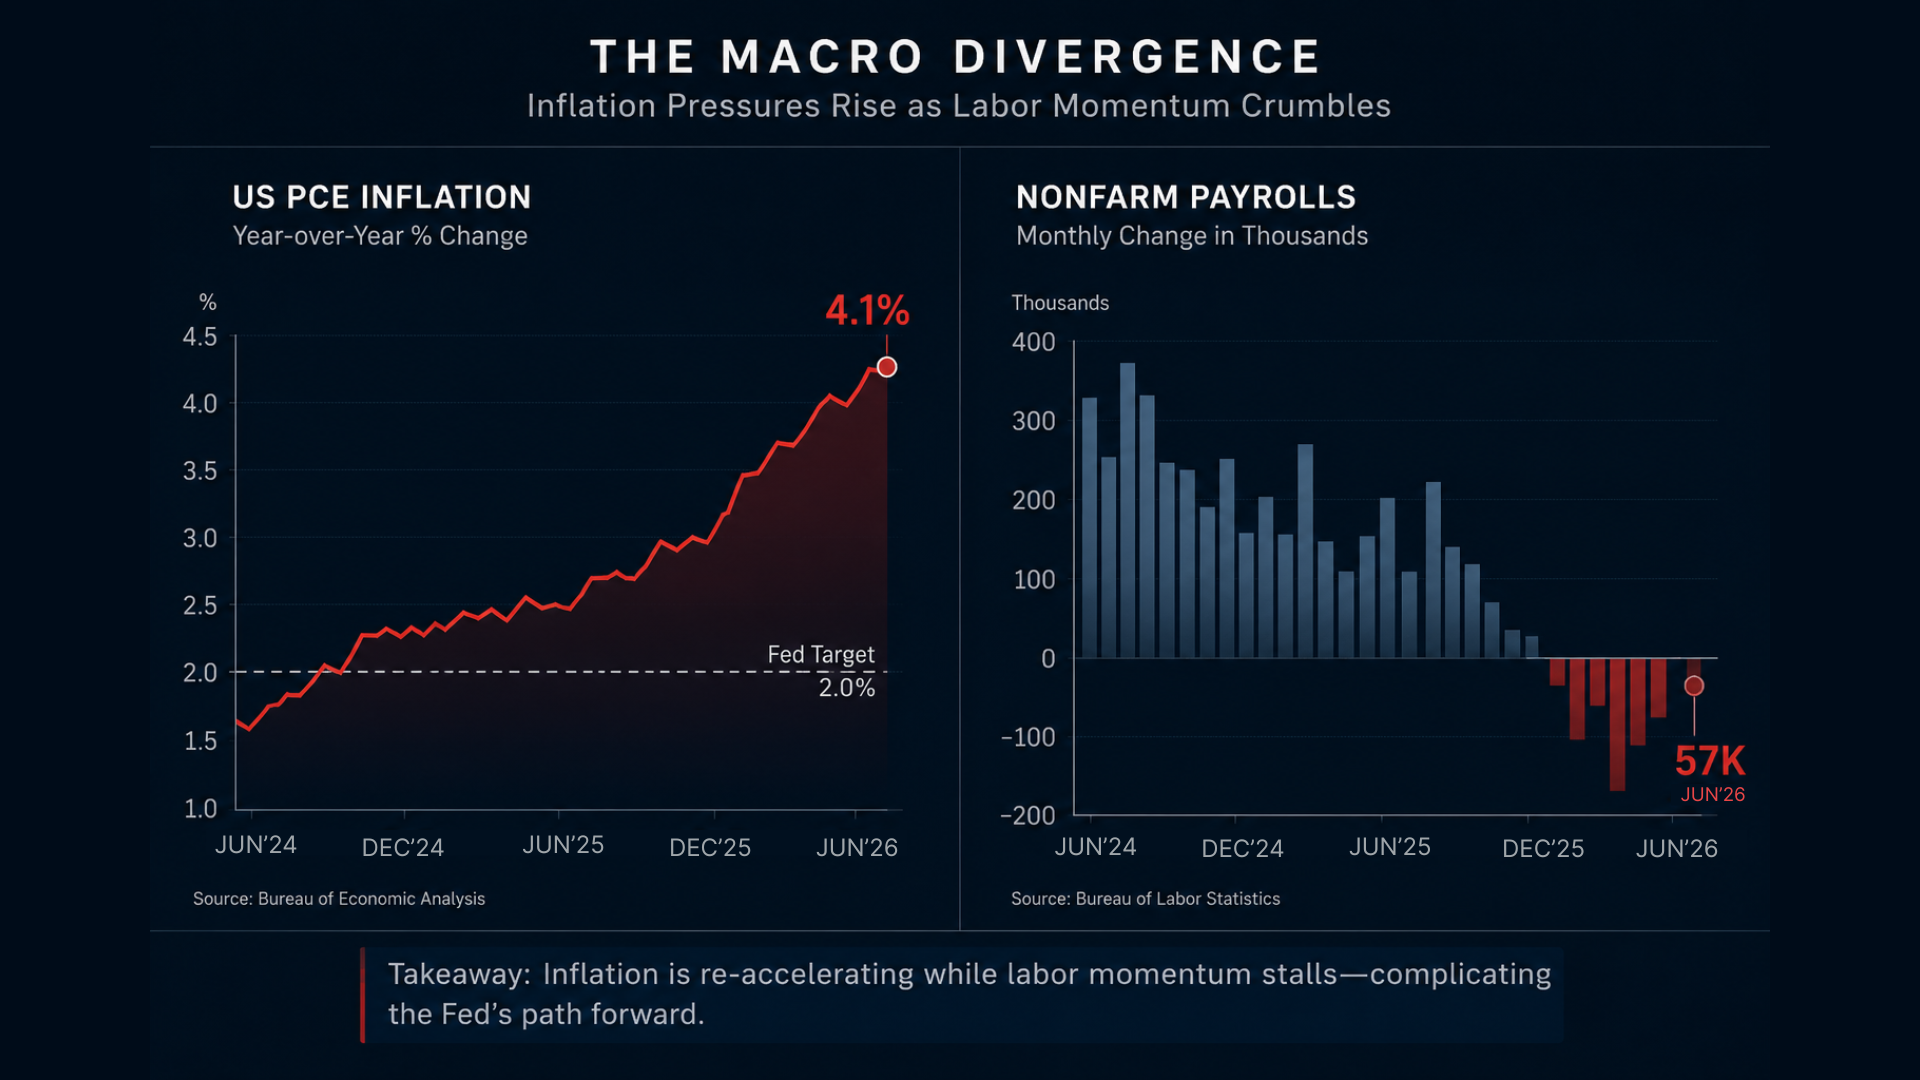
W czerwcu i na początku lipca 2026 roku sytuacja była wystarczająco jasna, by nawet osoba ucząca się, jak ja, mogła wyrobić sobie opinię: inflacja PCE w USA za maj wyniosła 4,1% rok do roku, najwyżej od kwietnia 2023 roku, podczas gdy czerwcowe zatrudnienie w sektorze pozarolniczym wzrosło zaledwie o 57 000, znacznie poniżej oczekiwanych przez rynek około 110 000. To klasyczne napięcie między „uporczywą inflacją” a „ochładzającym się rynkiem pracy”.
Inflacja PCE w USA przyspieszyła do 4,1%, podczas gdy czerwcowe zatrudnienie w sektorze pozarolniczym zwolniło do zaledwie 57 000, ilustrując sprzeczne sygnały makroekonomiczne, które ukształtowały warunki handlowe w czerwcu–lipcu 2026 roku.
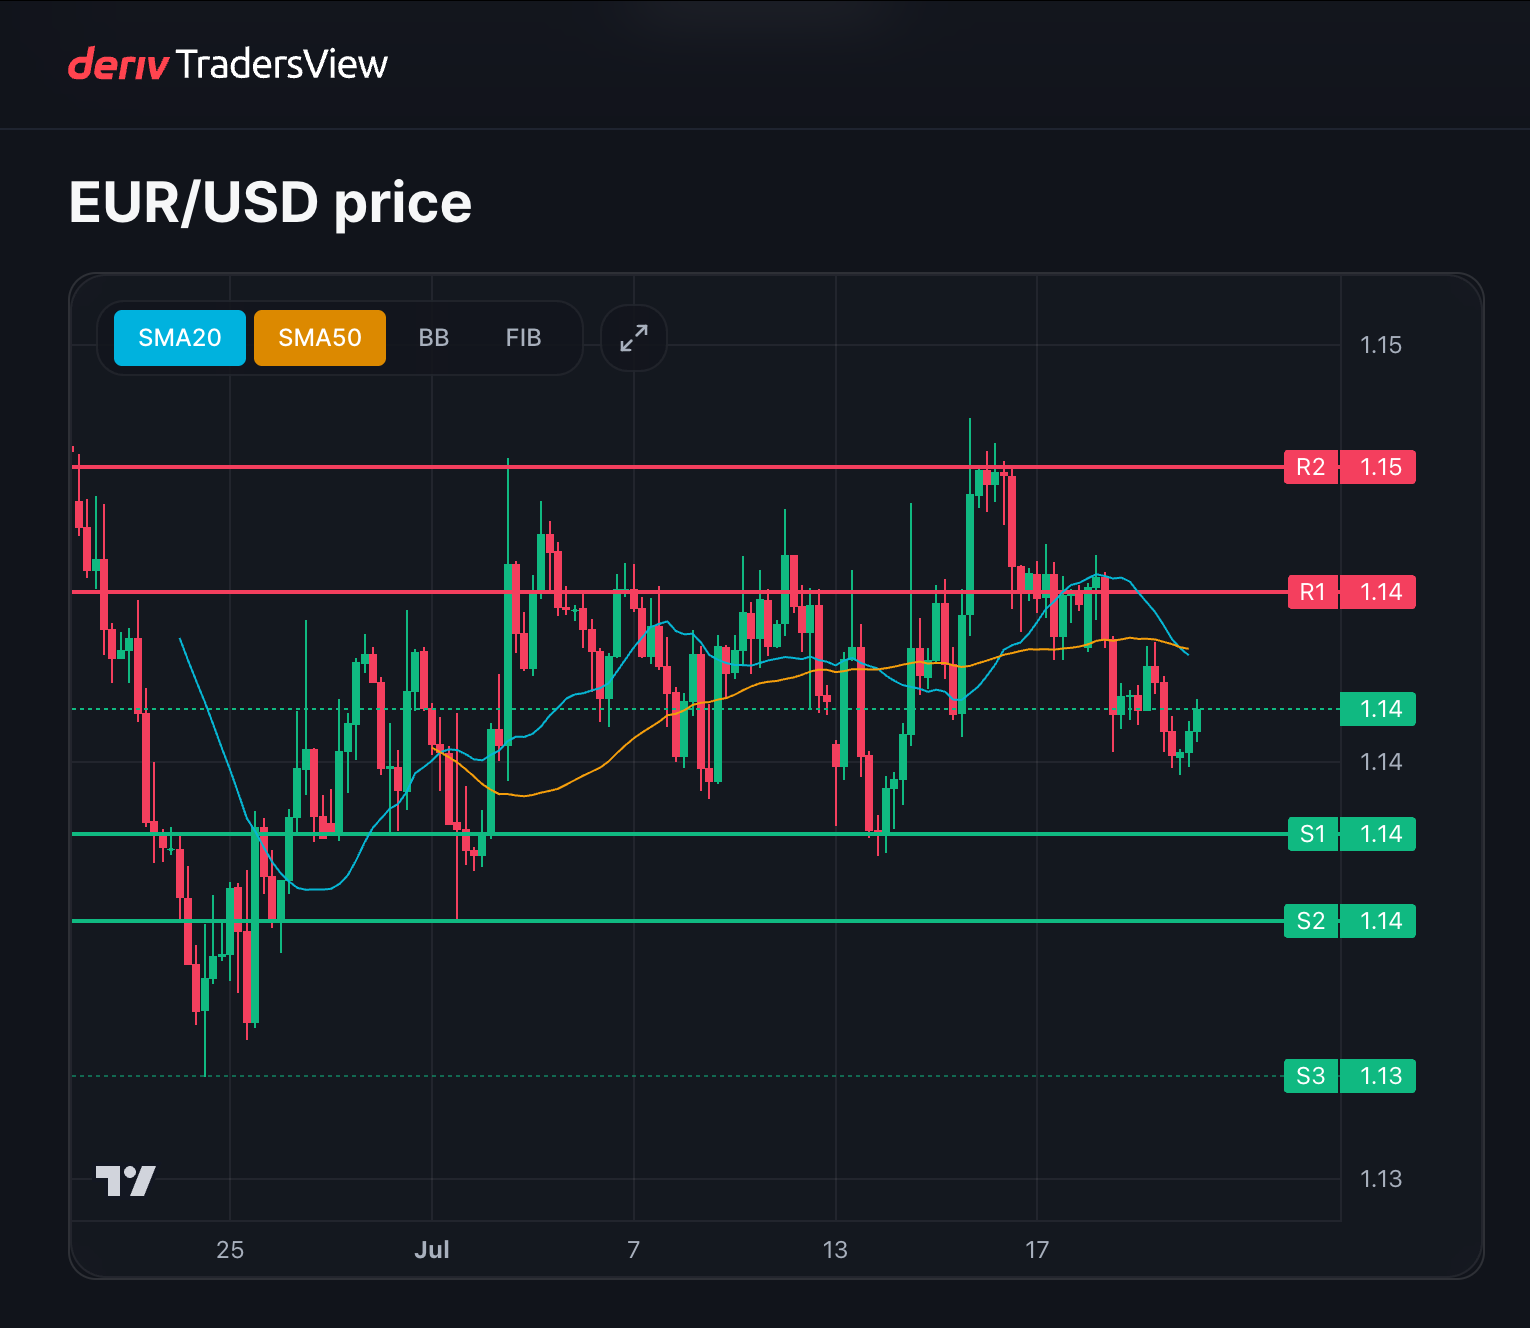
W tym samym czasie EUR/USD handlowany był w pobliżu poziomu 1,14 pod koniec czerwca, a złoto wciąż utrzymywało się tuż powyżej 4000 USD na koniec miesiąca. To były realne, możliwe do wykorzystania warunki makroekonomiczne. Mój problem nie polegał na ich dostrzeżeniu. Mój problem polegał na przekształceniu tych odczytów wtransakcje bez tracenia pieniędzy na czasie wejścia, wielkości pozycji i psychologii.
Aby szybciej się uczyć, prowadzę obecnie szczegółowy dziennik transakcji i wprowadzam surowe notatki do prostego, lokalnego skryptu w Pythonie. Wykorzystuje on mały, otwartoźródłowy model językowy działający prywatnie na moim komputerze, by podsumowywać powtarzające się wzorce zachowań i oznaczać emocjonalny język, taki jak „powinno się już ruszyć”, „tylko ten jeden raz” czy „wydaje się duże”. Nie generuje transakcji. Po prostu pomaga mi zauważyć te elementy mojego procesu, które wciąż zawodzą.
Poniżej przedstawiam trzy główne sposoby, w jakie wciąż tracę pieniądze, mimo że moja ocena makroekonomiczna jest w przybliżeniu prawidłowa, a także zasady, podpowiedzi i proces pracy z AI, które ostatecznie zaczęły uszczelniać te wycieki.
1. Czas wejścia: dobra ocena, zły dzień
Pod koniec czerwca miałem niedźwiedzie nastawienie do EUR/USD i chciałem wyrazić pogląd o silniejszym dolarze, gdy para handlowana była w pobliżu poziomu 1,14. Inflacja była wciąż wysoka, Fed miał przestrzeń, by brzmieć zdecydowanie, a narracja wspierała słabszego euro. Pod względem kierunku ta ocena nie była nierozsądna.
Potraktowałem wieloetapową tezę makroekonomiczną jak transakcję typu „powinno się już ruszyć”. Otworzyłem krótką pozycję bez konkretnego wyzwalacza cenowego, para najpierw poruszała się w bok, dotknęła mojego Stop Loss, a dopiero później zaczęła przesuwać się w oczekiwanym przez mnie kierunku. Moje wpisy w dzienniku z tego tygodnia są pełne fraz takich jak „powinno już spadać” i „nie chcę przegapić tego ruchu”.
Problemem była dyscyplina czasu wejścia, nie sama analiza.
Zasada, którą obecnie stosuję w kwestii czasu wejścia: Dla każdej transakcji opartej na nastawieniu makroekonomicznym potrzebuję konkretnego, taktycznego wyzwalacza na wykresie 4H lub dziennym — decydującego zamknięcia, czystego wybicia z retestem lub potwierdzenia momentum.
Brak wyzwalacza = brak transakcji.
Maksymalne okno cierpliwości: 5 dni handlowych.
Jeśli w tym czasie nic się nie wydarzy, idea wraca na listę obserwowanych.
Jeden dodatkowy przykład, który możesz wykorzystać. Zmuszam się obecnie do zapisania dwóch odrębnych linii w dzienniku przed każdą transakcją makroekonomiczną:
„Ocena makro:” jedno zdanie o większej historii.
„Warunek wejścia:” jedno zdanie o faktycznym wzorcu cenowym, na który czekam.
Jeśli te dwie linie nie zgadzają się ze sobą, nie wchodzę w transakcję. Brzmi to prosto, ale już uchroniło mnie przed wieloma stratami typu „dobra ocena, zły dzień”.
EUR/USD handlowany był w pobliżu poziomu 1,14 pod koniec czerwca 2026 roku, gdzie niedźwiedzia ocena makroekonomiczna ostatecznie okazała się prawidłowa — ale tylko po tym, jak wcześniejsze wejście zakończyło się transakcją zamkniętą na Stop Loss.
2. Ryzyko: przekonanie nie jest modelem wielkości pozycji
Mój drugi duży wyciek to pozwolenie, by mocna historia zmusiła mnie do zbyt dużej pozycji. Gdy nagłówek wydaje się oczywisty, zaczynam zachowywać się, jakby przekonanie zmniejszało ryzyko. W praktyce jest zupełnie odwrotnie.
Najbardziej widać to na rynkach takich jak ropa i złoto, gdzie historia makroekonomiczna zawsze wydaje się nagląca. W czerwcu i lipcu ropa wciąż była głęboko spleciona z inflacją i ryzykiem geopolitycznym, a złoto flirtowało z poziomem 4000. Nie brakowało paliwa narracyjnego.
Jeśli pozwolę, by ta narracja dyktowała wielkość pozycji, normalna korekta zmienia się w mojej głowie w wydarzenie kończące karierę.
Zasada, którą obecnie stosuję w kwestii ryzyka:
Ryzykuję maksymalnie 1% kapitału na transakcję.
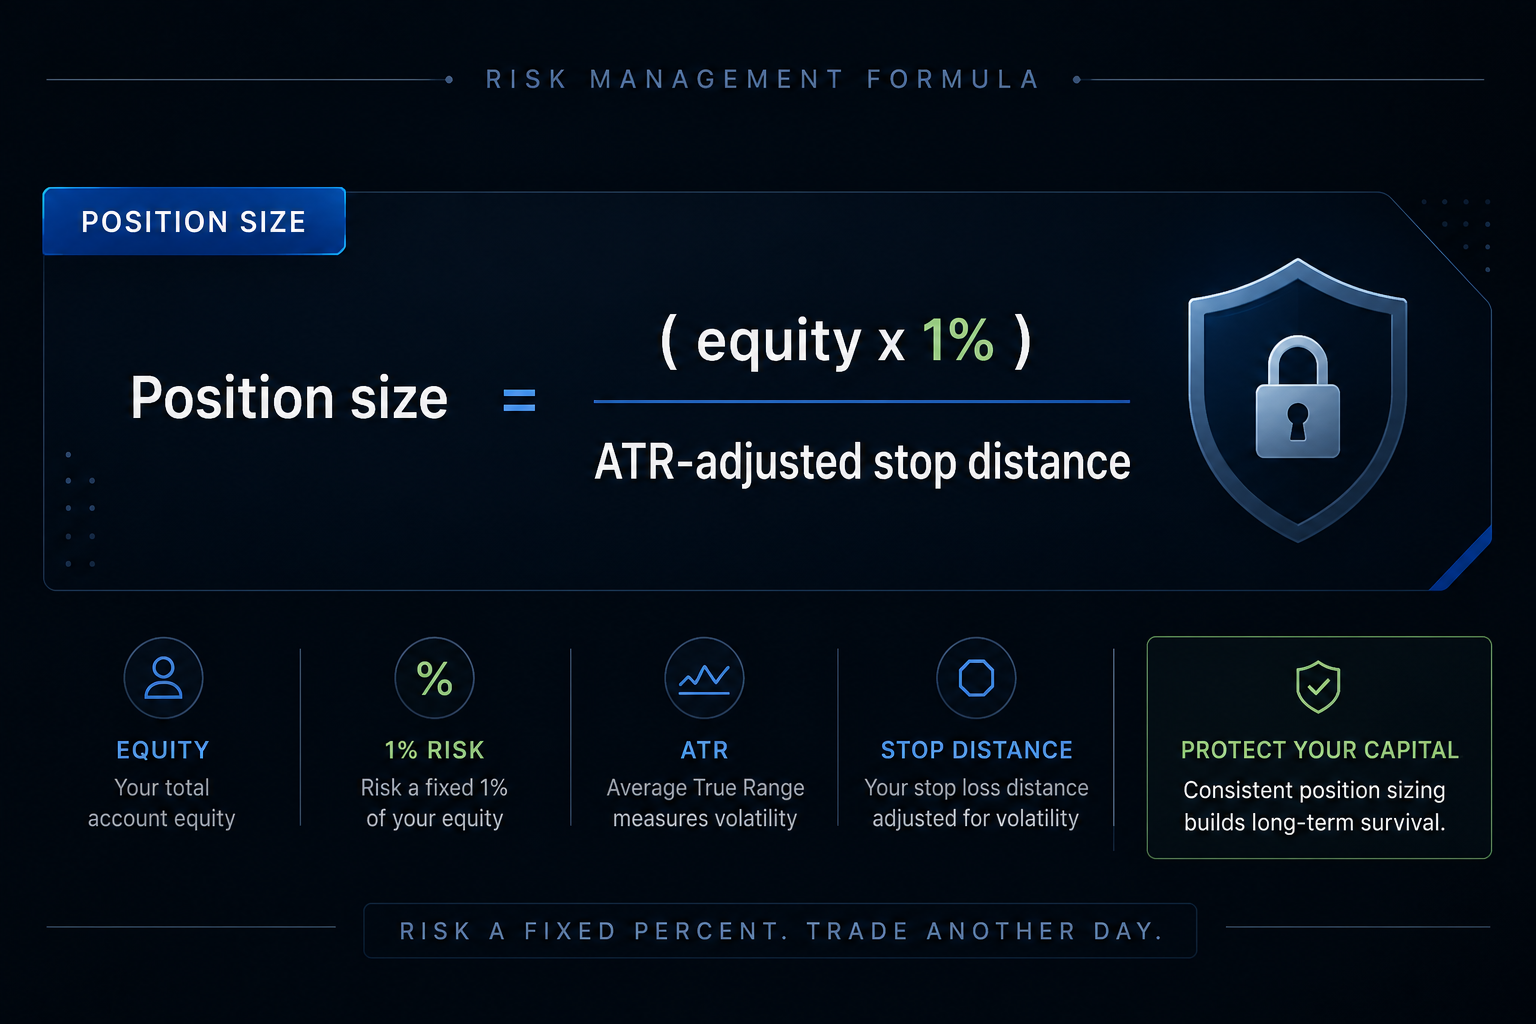
Wielkość pozycji = (kapitał × 1%) ÷ odległość Stop Loss skorygowana o ATR.
Zapisuję dokładne ryzyko w dolarach w dzienniku przed wejściem. Żadnych wyjątków.
Prosta formuła wielkości pozycji pomaga ograniczyć każdą transakcję do 1% kapitału na koncie, dostosowując ekspozycję na podstawie zmienności, a nie samej pewności.
Wciąż mam przekonanie. Po prostu nie pozwalam mu już wpływać na formułę wielkości pozycji.
Jeden dodatkowy przykład, który możesz wykorzystać: Tuż przed transakcją „z dużym przekonaniem” zadaj sobie pytanie: „Jeśli to normalnie się skoryguje, zanim zacznie działać, czy jestem w stanie to przetrwać bez dotykania Stop Loss?”
Jeśli szczera odpowiedź to „nie”, pozycja jest zbyt duża.
Zmieniam jej wielkość, aż będę mógł powiedzieć „tak” i mieć to na myśli.
3. Psychologia: gdy dobra teza staje się złym pretekstem
Trzeci wyciek jest czysto psychologiczny: wykorzystywanie dobrej tezy do uzasadnienia łamania własnych zasad.
Złoto to mój ulubiony przykład. Na koniec czerwca złoto zamykało się tuż powyżej 4000 USD, z wystarczającym napięciem makroekonomicznym wokół inflacji i wzrostu, by uzasadnić praktycznie każdą narrację. Gdy handlujesz czymś, co zawsze można wyjaśnić „makro”, zaczyna być niebezpiecznie łatwo rozszerzać Stop Loss, dodawać wielkość pozycji lub trzymać ją dłużej „bo historia wciąż ma sens”.
Zrobiłem wszystkie trzy rzeczy.
W jednej krótkiej transakcji, która poszła przeciwko mnie, miałem jasno ustalony Stop Loss w momencie wejścia. Gdy rynek poruszył się przeciwko mnie po publikacji danych, rozszerzyłem Stop Loss, mówiąc sobie „makro wciąż jest dobre”. Historia się nie zmieniła; zmieniła się moja dyscyplina. Ta jedna decyzja zmieniła możliwą do opanowania stratę w coś, z czego musiałem wygrzebywać się przez kilka dni.
Zasada, którą obecnie stosuję w kwestii psychologii:
Przesunięcie Stop Loss raz jest automatycznie rejestrowane jako złamanie zasady.
Każde złamanie zasady lub dwie kolejne straty uruchamiają obowiązkową 24-godzinną pauzę w handlu.
W tym czasie przeglądam tylko wpisy w dzienniku i wykresy — żadnych nowych zleceń.
Nie udaję, że ta zasada eliminuje emocje. Po prostu powstrzymuje moje najgorsze decyzje przed kumulowaniem się.
Jeden dodatkowy przykład, który możesz wykorzystać: jeśli w swoich wpisach w dzienniku po zawarciu transakcji piszesz „wciąż wierzę w tę tezę” więcej niż jeden raz, to prawdopodobnie już nie zarządzasz transakcją, a z nią walczysz.
Oznaczam każde takie zdanie tagiem. Zobaczenie tych tagów skupionych wokół dużych strat było impulsem, którego potrzebowałem, by wprowadzić 24-godzinną przerwę.
Podpowiedzi, które zmieniły mój dziennik
Największym ulepszeniem nie był skrypt AI, lecz przejście od niejasnej refleksji do powtarzalnych podpowiedzi.
Po każdej stratnej transakcji odpowiadam teraz na pytania:
Jaki był mój pogląd makroekonomiczny w jednym zdaniu?
Co unieważniłoby ten pogląd w ciągu 24 godzin?
Czy ta strata była spowodowana błędną analizą, czy błędnym wykonaniem?
Czy wszedłem w transakcję, bo układ się uruchomił, czy bo byłem zmęczony czekaniem?
Jakie dokładnie zdanie powiedziałem sobie przed złamaniem reguły?
Gdybym teraz nie miał żadnej pozycji, czy wciąż podjąłbym tę transakcję w tym miejscu?
Jaka jedna reguła uchroniłaby mnie przed największą stratą pieniędzy?
To nic wymyślnego. Po prostu zmusza do przypisania straty do kategorii. „Nieudana transakcja” jest zbyt niejasna, aby to naprawić; „wczesne wejście”, „za duża pozycja” lub „przesunięty stop” to już konkretne działania.
Jak faktycznie korzystam tu z AI
W moim wcześniejszym artykule o panelu FOMC, AI było na pierwszym planie: pomagało zebrać kalendarze, wystąpienia i dane w jeden obraz makroekonomiczny.
Tutaj AI pozostaje w tle.
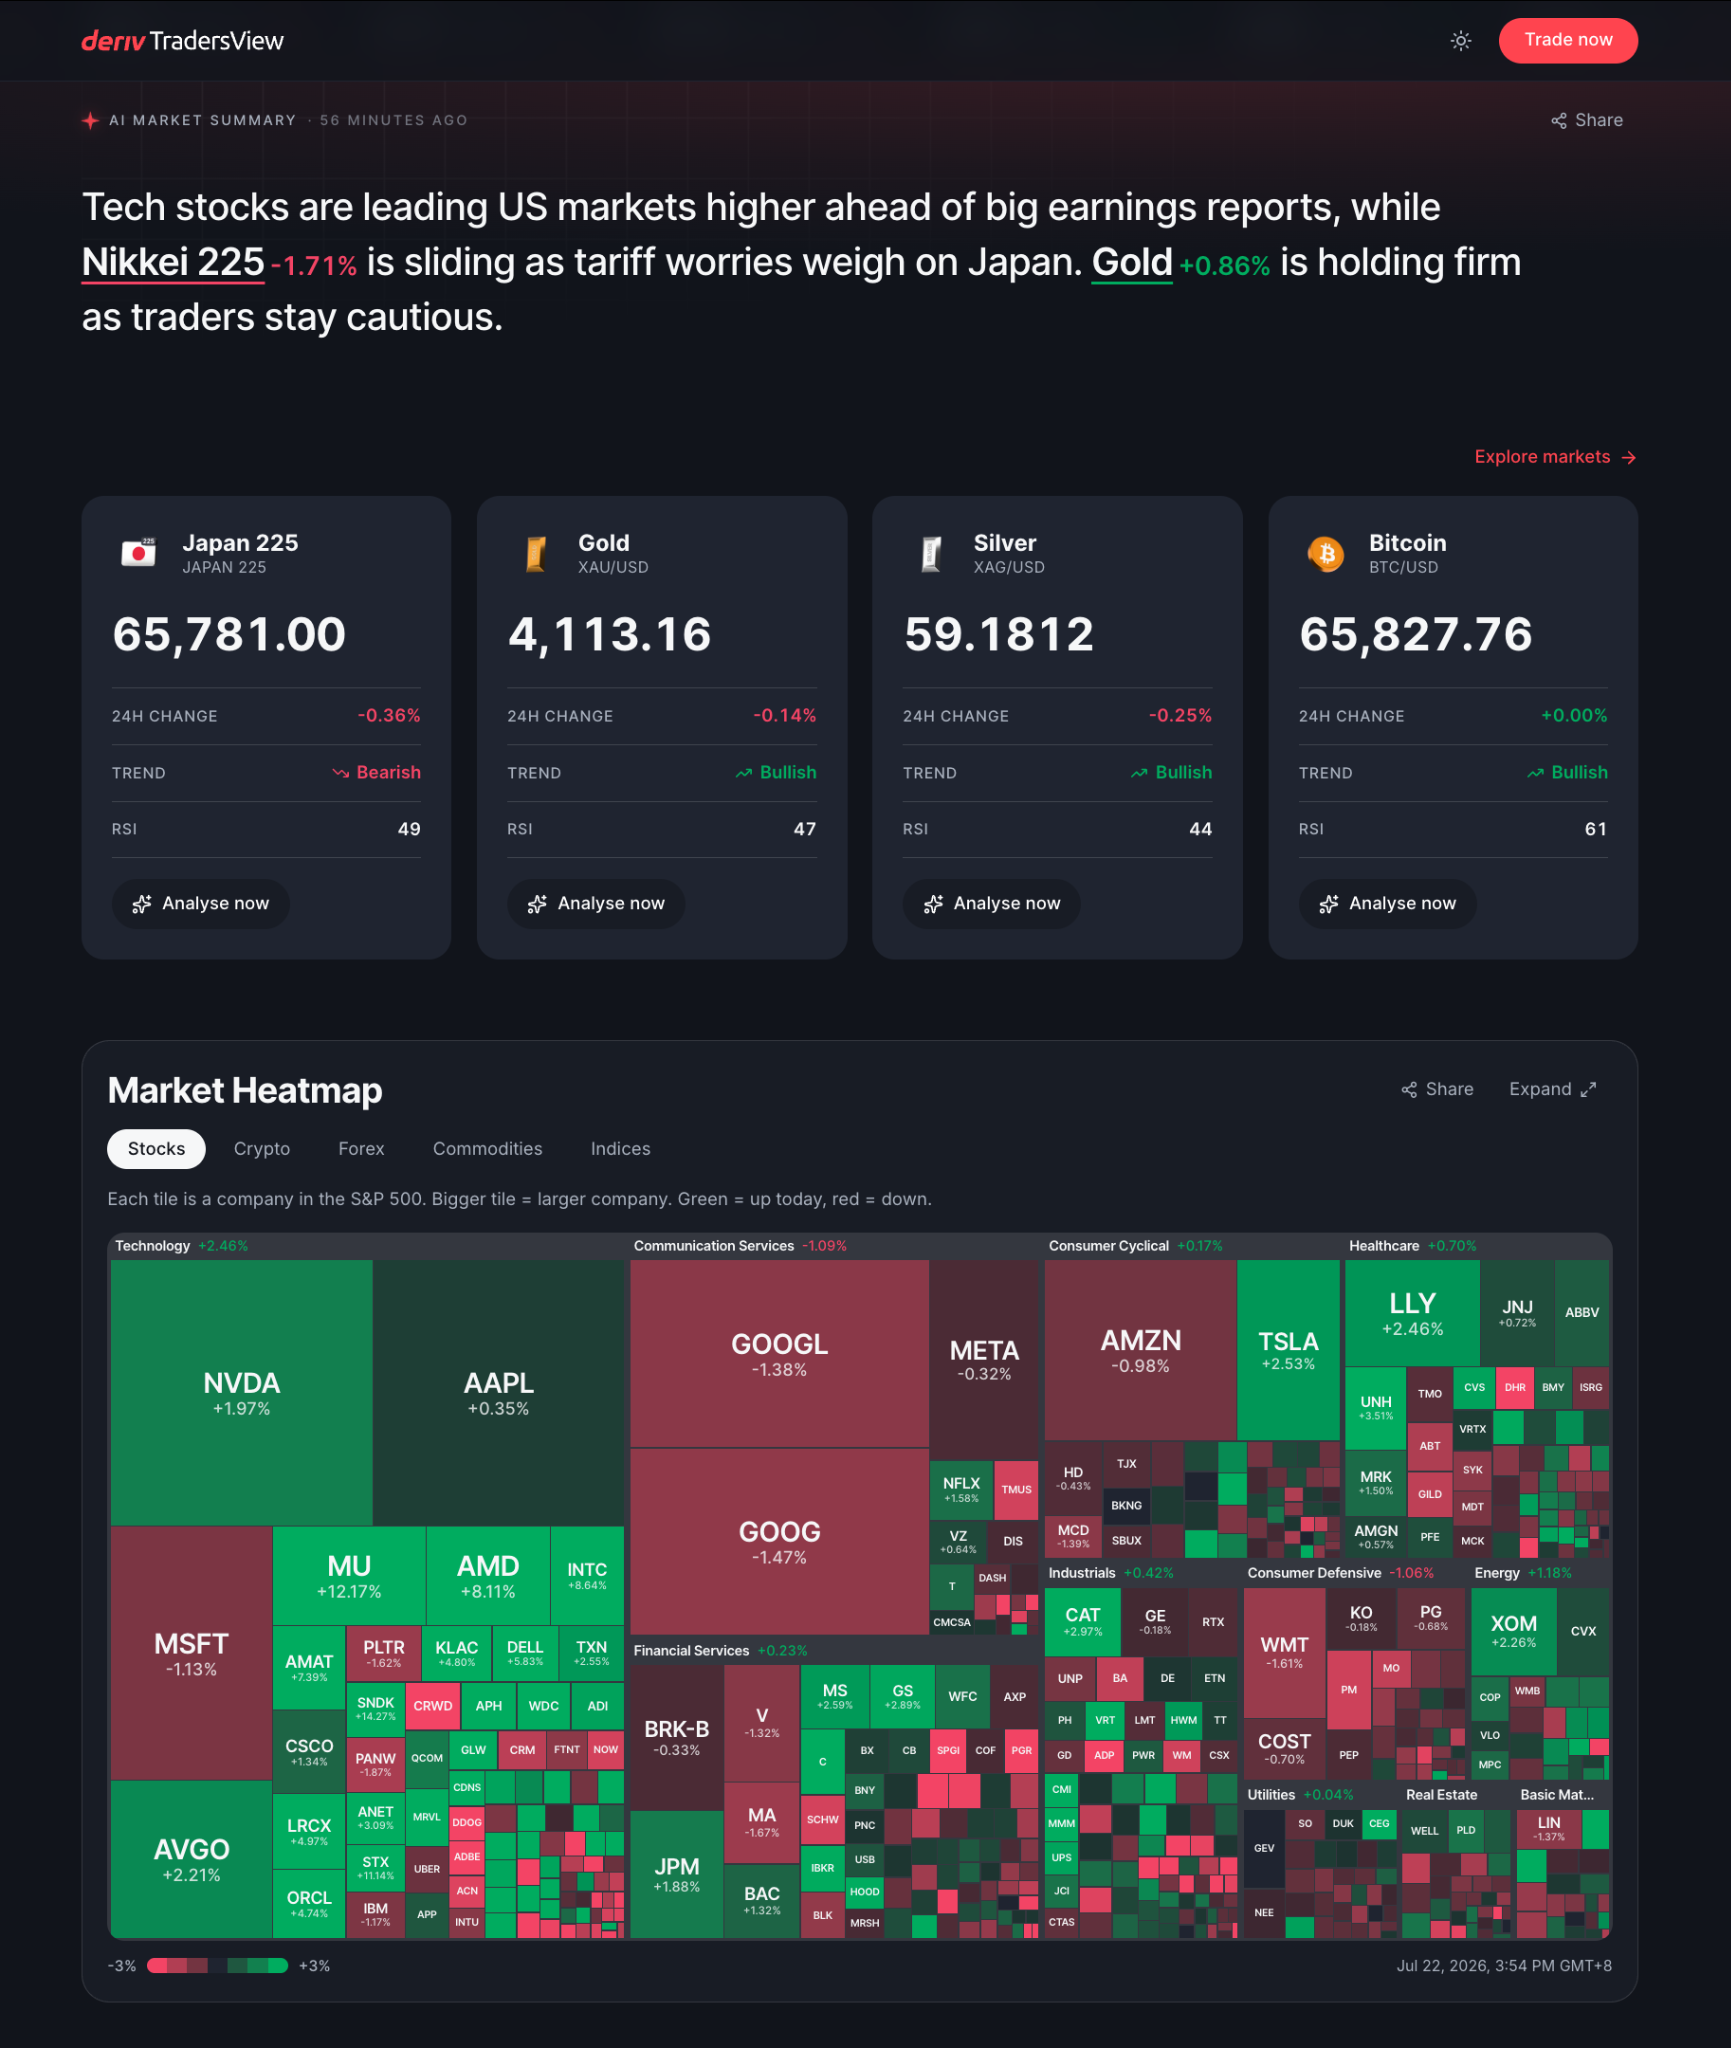
Przeprowadzam transakcje i analizuję swoje układy na tradersview.deriv.com, narzędziu Deriv do analizy wykresów opartym na AI, a następnie eksportuję swój dziennik do prostego pliku CSV. Wszystkie moje ceny, symbole i notatki pochodzą bezpośrednio z historii mojego konta i wykresów.
Sposób pracy autora łączy Deriv TradersView do analizy rynku z przeglądami dziennika wspomaganymi przez AI, oddzielając badania rynkowe od analizy zachowań po zawarciu transakcji.
Liczenie, jak często każdy temat pojawia się wokół stratnych transakcji.
Oznaczanie, czy straty brzmią jak błędy analityczne („teza błędna”), czy błędy wykonania („wczesne wejście, za duża pozycja, przesunięty stop”).
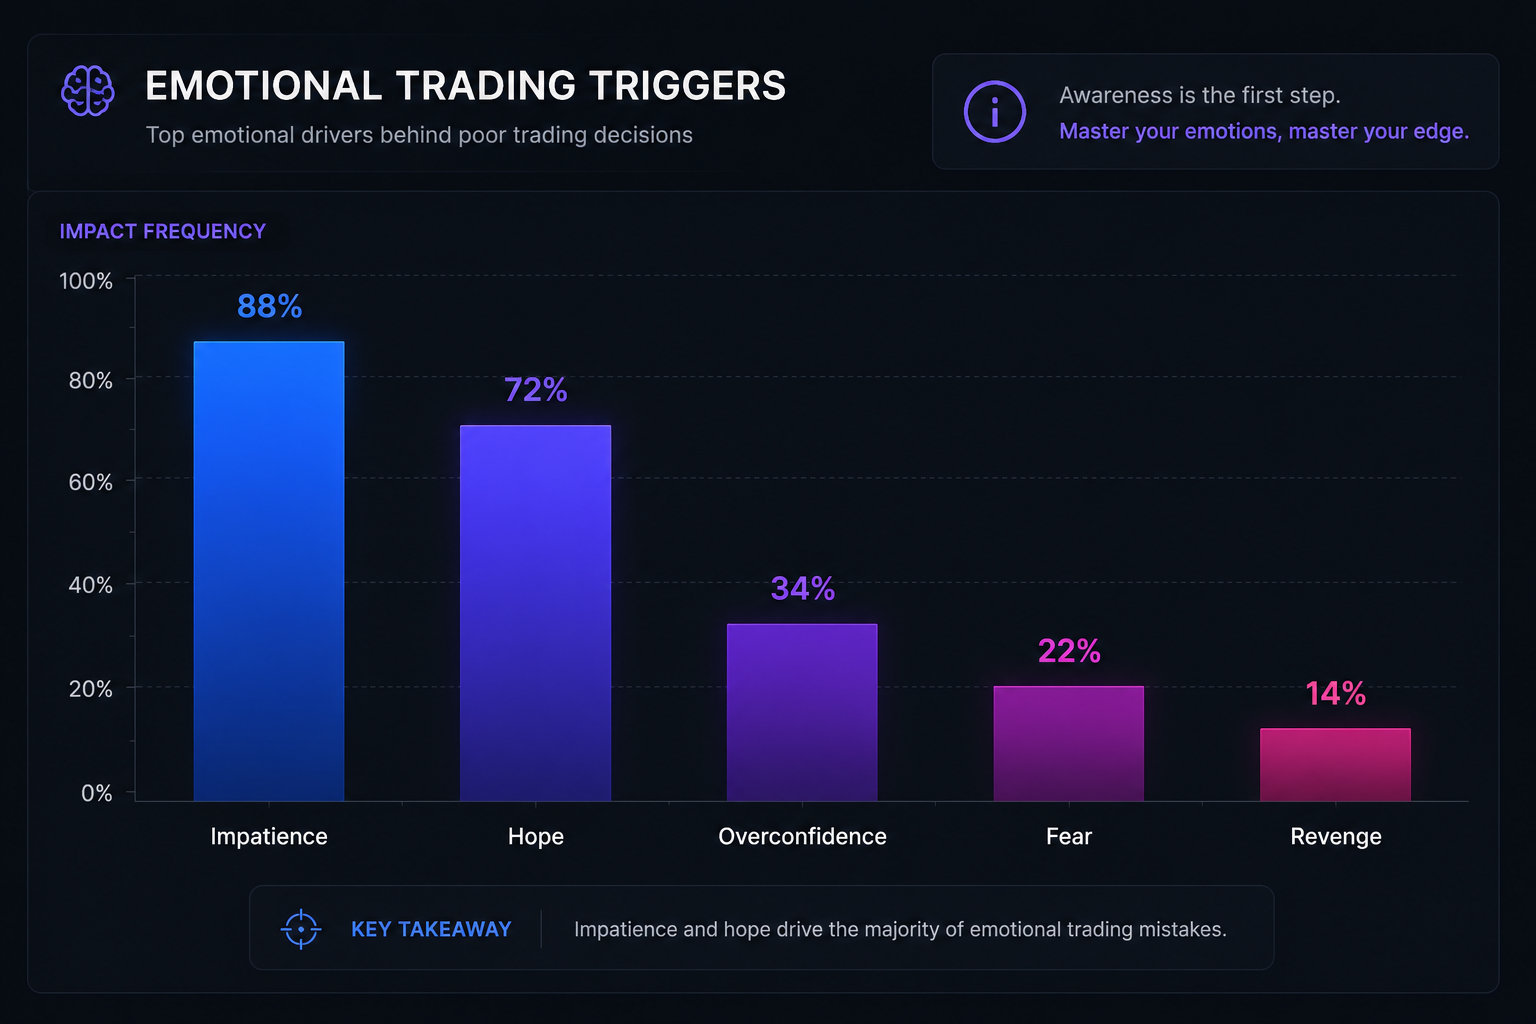
AI grupuje powtarzający się emocjonalny język z dzienników handlowych — taki jak niecierpliwość, nadzieja, strach, odwet i nadmierna pewność siebie — aby wyróżnić wzorce zachowań najczęściej związane ze stratnymi transakcjami.
Typowe podpowiedzi, które stosuję:
„Przeczytaj poniższe wpisy w dzienniku. Zidentyfikuj powtarzający się emocjonalny język, szczególnie strach, niecierpliwość, handel z odwetu i nadmierną pewność siebie. Pogrupuj je według tematu i zacytuj dokładne zwroty.”
„Przejrzyj te 20 transakcji. Oddziel straty spowodowane błędami analitycznymi od strat spowodowanych błędami wykonania. Podaj liczby, przykłady i najczęstsze złamanie reguły.”
„Podsumuj dziennik z tego tygodnia prostym językiem. Jakie były moje trzy największe wycieki behawioralne i jaka jest jedna konkretna reguła, którą mogę przetestować w następnym tygodniu dla każdego z nich?”
Nie pytam, co handlować. Pytam, gdzie wciąż szkodzę sobie sam.
Pseudokod: jak faktycznie działa mój pomocnik dziennika AI
Przepuszczam swój dziennik przez lokalny skrypt w Pythonie, ale logika jest wystarczająco prosta, aby zbudować go w dowolnym języku.
Oto przebieg pracy w prostym pseudokodzie:
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["should move", "too early", "soon", "jumped in"]
    overconfidence = ["high conviction", "obvious", "easy trade"]
    fear          = ["scared", "nervous", "hesitated", "cut early"]
    revenge       = ["get it back", "make it back", "chase", "missed it"]
    hope          = ["it will come back", "just this once", "give it room", "macro is still good"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["early", "no trigger", "moved stop", "oversized", "cut early"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["wrong thesis", "missed macro", "data changed", "read was wrong"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
I to wszystko. Żadnej magii.
„AI” to po prostu model kodu Claude, którym pomagam sobie w podsumowywaniu i oznaczaniu tych tematów — prawdziwa praca wciąż polega na tym, co piszę i jakie reguły decyduję się stosować.
Pamiętaj, że nie próbuję wymyślić czegoś zupełnie nowego! „Timing, wielkość pozycji, psychologia” to najstarsze trio w handlu.
Powód, dla którego to napisałem, jest prostszy: potrzebowałem sposobu, aby te trzy problemy stały się niemożliwe do zignorowania w moim własnym zysku i stracie. Panel makroekonomiczny pozwala mi być „w przybliżeniu trafnym” co do ogólnego obrazu. Ten sposób pracy z dziennikiem i AI służy mi do zobaczenia wszystkich sposobów, w jakie wciąż psuję sprawę w praktyce, i do zmiany tych wycieków w reguły, których mogę faktycznie się trzymać.
Jeśli jesteś w tym samym miejscu — dobre odczyty, chaotyczne wykonanie — skopiuj jedną regułę, jedną podpowiedź lub jeden mały fragment tego sposobu pracy w tym tygodniu na małej wielkości pozycji i oceń to szczerze.
Nie potrzebujesz perfekcji, ale powiedz tak konsekwencji.
Zastrzeżenie: To jest moja osobista refleksja z dziennika handlowego. Nie jestem doradcą finansowym. Handel niesie ze sobą istotne ryzyko straty. Wyniki z przeszłości nie sąwskaźnikiem przyszłych wyników. Wszystkie przykłady pochodzą z mojego własnego konta, a ceny rynkowe są oparte na wykresach i notatkach mojego brokera.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.