
Dane o zatrudnieniu testują osłabienie oczekiwań na grudniową podwyżkę stóp
Czwartkowa wyprzedaż akcji spółek technologicznych zmniejszyła szansę na grudniową podwyżkę stóp przez Fed do 66%. Jak dzisiejszy raport o zatrudnieniu w USA może wpłynąć na akcje, rentowności, złoto i dolara.
Autor Prakash Bhudia · Global Trading Strategist & Technical Markets Expert
6 listopada 2026 · 4 min czytania

Czwartkowa wyprzedaż akcji spółek technologicznych zmniejszyła szansę na grudniową podwyżkę stóp przez Fed z 82% do 66% – to najniższy poziom w ostatnich dwóch tygodniach. Raport o zatrudnieniu w USA, który zostanie opublikowany o 13:30 GMT, będzie pierwszym testem tej zmiany.
| NOWE MIEJSCA PRACY ~60 tys. prognoza · wrzesień 29 tys. | STOPA BEZROBOCIA 4,2% prognoza · wrzesień 4,2% | ŚREDNIE ZAROBKI GODZINOWE +0,3% prognoza · wrzesień +0,1% | GRUDNIOWA PODWYŻKA 66% szansa na zamknięciu w czwartek · 82% w środę |
Dni publikacji raportu o zatrudnieniu zwykle poruszają rynkiem akcji bardziej niż inne dni: od grudnia 2021 roku indeks S&P 500 zmieniał się mediana o 0,8% w dniach publikacji, w porównaniu do 0,5% w innych dniach (57 raportów, The Right Trader).
Zwróć uwagę na korekty danych tak samo uważnie, jak na nagłówek. Zeszłomiesięczny raport zmniejszył liczbę nowych miejsc pracy w lipcu i sierpniu łącznie o 60 000, czyli więcej niż wrześniowy wzrost o 29 000. Dzisiejsze korekty danych za sierpień i wrzesień mogą zmienić sens nagłówka.
Co ten raport może znaczyć dla rynku akcji
Decydują o tym dwie siły. Stopy procentowe określają, ile inwestorzy są dziś skłonni zapłacić za przyszłe zyski: niższa szansa na grudniową podwyżkę obniża rentowności i wspiera wyceny, zwłaszcza w sektorze technologicznym. Wzrost gospodarczy decyduje o samych zyskach: słabsza gospodarka je ogranicza. Te dwie siły mogą działać w różnym tempie, więc pierwsza reakcja rynku nie musi być trwała.
| Gorące dane Ponad 100 tys. nowych miejsc pracy, zarobki +0,4% lub więcej, bezrobocie 4,2% lub niżej | Szybki wzrost wynagrodzeń to to, czym najbardziej martwi się Fed, więc grudniowa podwyżka stałaby się bardziej prawdopodobna. Wyższe rentowności zmniejszają dzisiejszą wartość przyszłych zysków, co najbardziej odczuwa sektor technologiczny. Dolar zwykle zyskuje względem jena i euro, a złoto zwykle traci na wartości. |
|---|---|
| Stabilne dane, spokojne wynagrodzenia Ponad 60 tys. nowych miejsc pracy, zarobki +0,3% lub mniej, bezrobocie 4,2% lub niżej | Gospodarka trzyma się dobrze, nie napędzając inflacji. Perspektywy dotyczące stóp procentowych mogą się nie zmienić, co oznacza, że o kierunku rynku akcji nadal decydowałyby czwartkowe obawy związane z centrami danych. |
| Dane mieszane Poniżej 60 tys. nowych miejsc pracy, zarobki +0,4% lub więcej | Dwie połowy danych są niezgodne: słaby wzrost zatrudnienia przemawia przeciw podwyżce, a szybki wzrost wynagrodzeń – za nią. Pierwsze reakcje na tak niejednoznaczne raporty są często chaotyczne, a rentowności pokazują, w którą połowę danych wierzy rynek. |
| Słabsze dane Od 0 do 60 tys. nowych miejsc pracy, zarobki +0,3% lub mniej, bezrobocie 4,2% | Chłodniejszy rynek pracy zmniejsza szansę na grudniową podwyżkę i obniża rentowności, co wspiera wyceny. Dolar zwykle traci względem jena i euro, a złoto zwykle zyskuje na wartości. |
| Słabe dane Poniżej zera nowych miejsc pracy, lub bezrobocie 4,3% lub wyższe | Te dwie siły działają przeciwstawnie: niższe rentowności wspierają wyceny, a kurczący się rynek pracy szkodzi zyskom. To, która z nich zwycięży, może się zmienić w kolejnych dniach, a wyraźniejszy wzrost bezrobocia przemawia na korzyść obaw o wzrost gospodarczy. |
Jak odczytywać reakcję rynku
Same rentowności nie wystarczą, by stwierdzić, która siła przeważa: w przypadku słabego raportu rentowności i akcje mogą spadać razem. Analizuj rentowności obligacji skarbowych (Treasury) i US Tech 100 łącznie.
| Rentowności w dół, akcje w górę Wskazuje na przewagę ulgi związanej ze stopami procentowymi | Rentowności w dół, akcje w dół Wskazuje na przewagę obaw o wzrost gospodarczy |
|---|---|
| Rentowności w górę, akcje w dół Wskazuje na powrót obaw o stopy procentowe, zwykle związanych z wynagrodzeniami | Rentowności w górę, akcje w górę Wskazuje, że siła danych jest odczytywana jako dobra wiadomość |
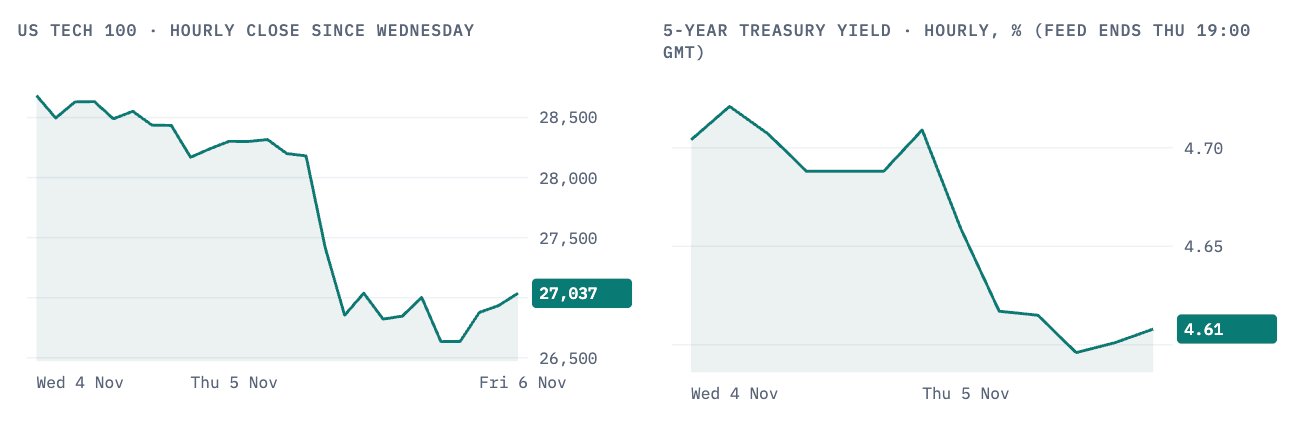
Czwartek był przykładem scenariusza „rentowności w dół, akcje w dół”.
Jak zmieniała się szansa na grudniową podwyżkę
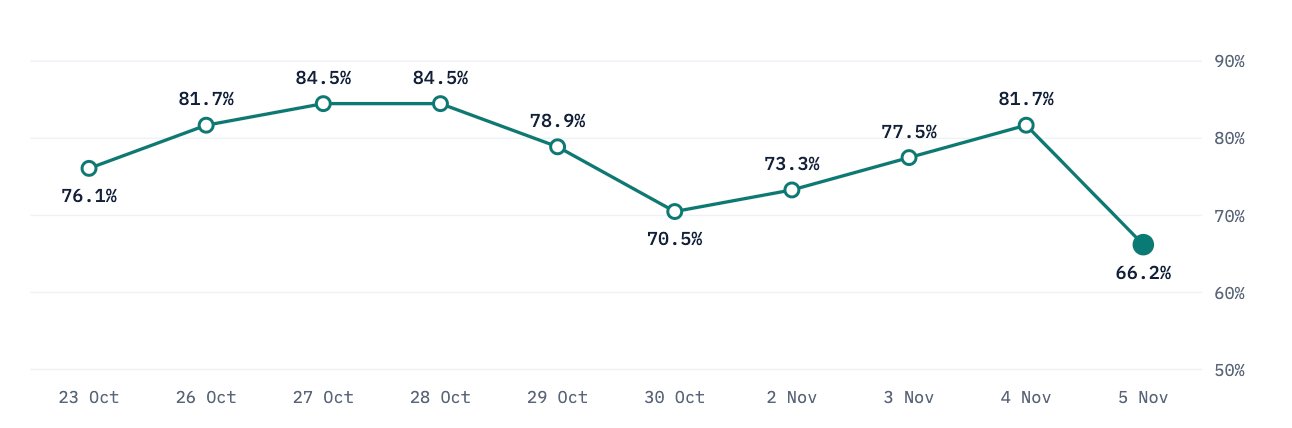
Każdy raz, gdy akcje gwałtownie spadały – 30 października i ponownie w czwartek – szansa na grudniową podwyżkę spadała wraz z nimi.
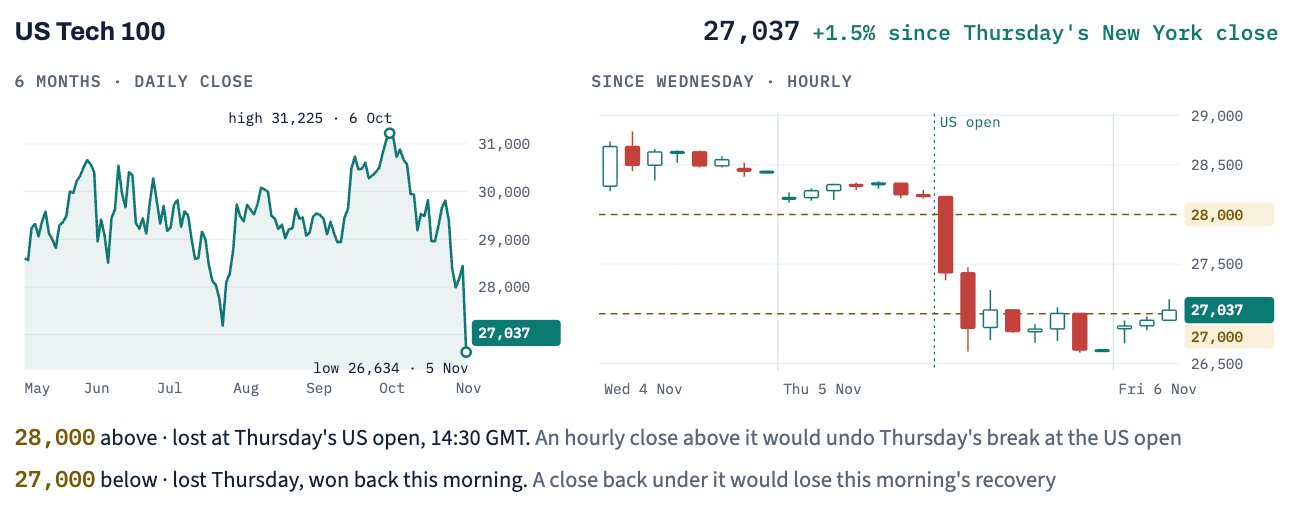
Czwartek: US Tech 100 spadł o 6,3%
Doniesienia medialne łączą tę wyprzedaż z obawami, że zwycięstwa Demokratów w wyborach śródokresowych mogą spowolnić budowę centrów danych. Rentowność 5-letnich obligacji skarbowych spadła w tym samym czasie o 10 punktów bazowych, co wskazuje, że obawy dotyczyły zysków i regulacji dotyczących centrów danych, a nie czegoś, co niższe stopy mogłyby samodzielnie rozwiązać. Dziś rano indeks ponownie znajduje się powyżej poziomu 27 000, czyli 13% poniżej szczytu z 6 października.
Poziomy do obserwacji
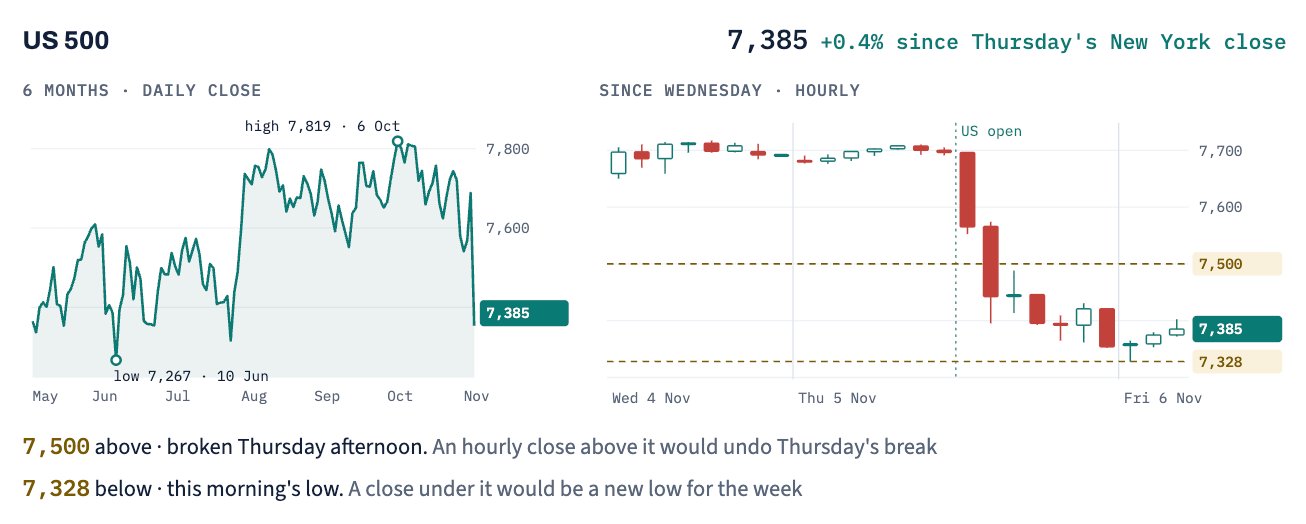
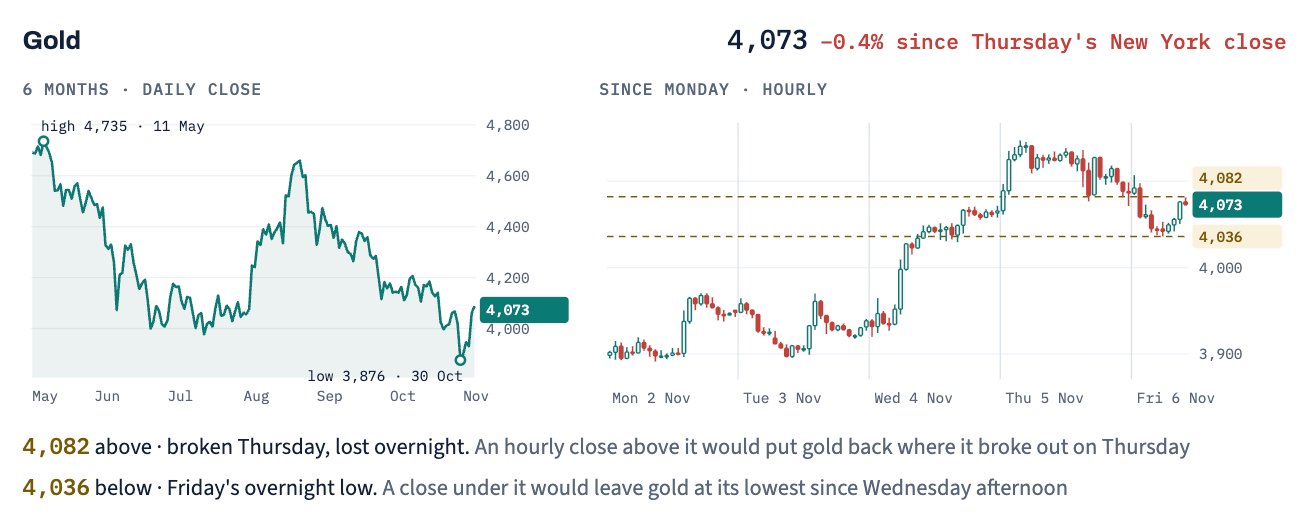
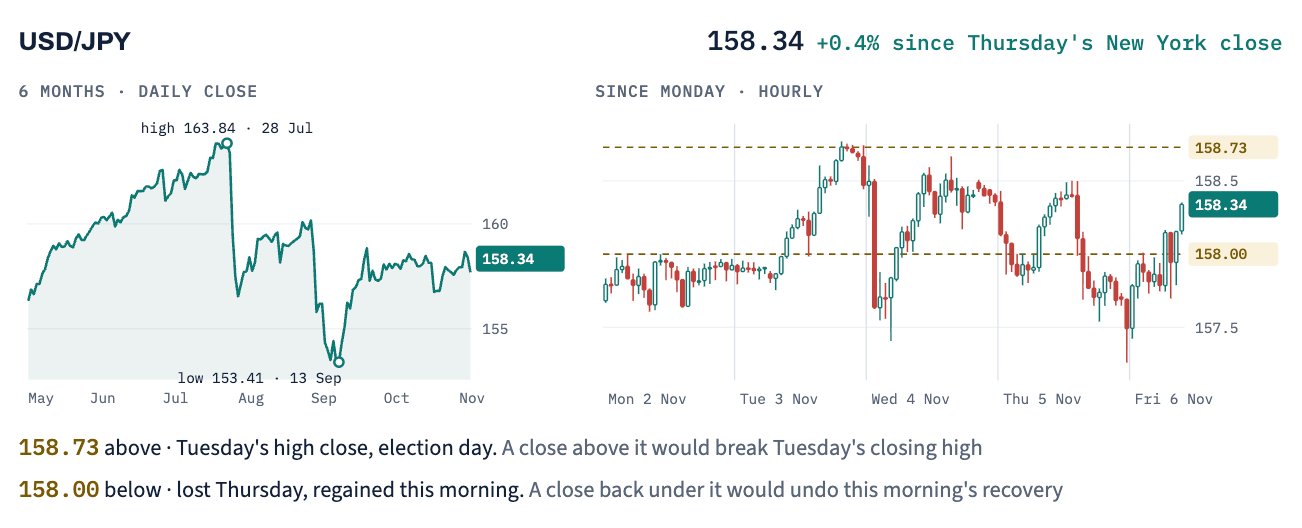
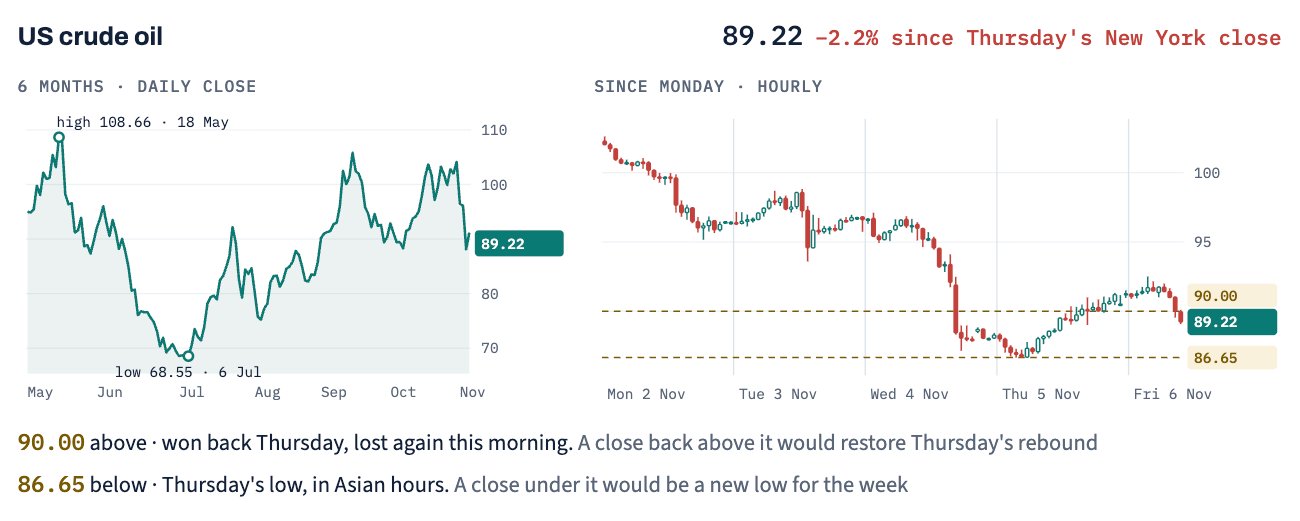
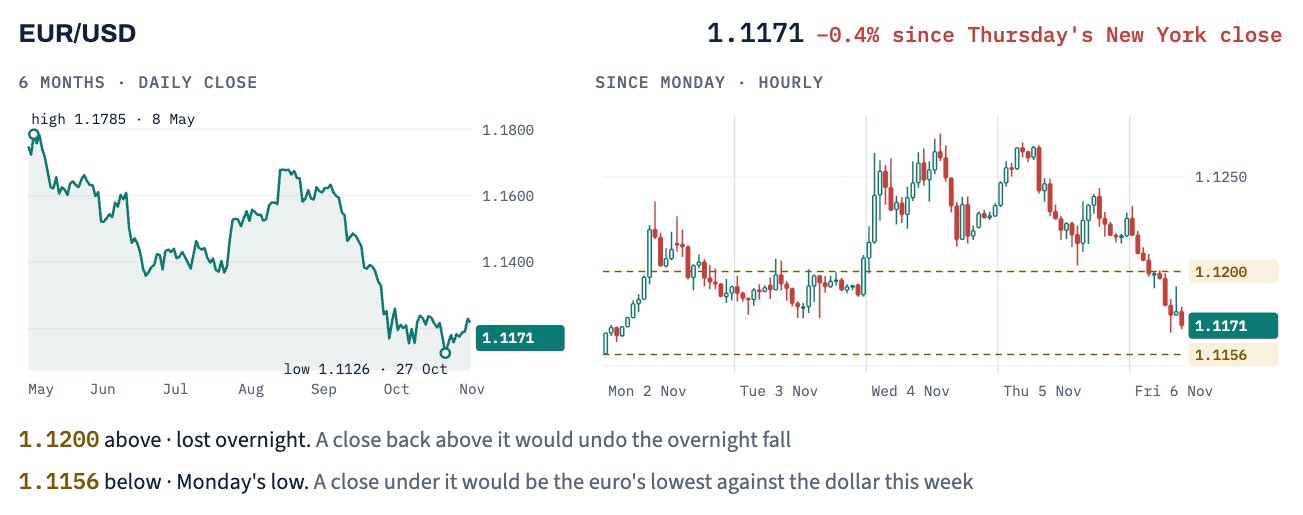
Dzisiaj, czasu GMT
13:30 Raport o zatrudnieniu w USA za październik
14:30 Otwarcie amerykańskiego rynku akcji
9 grudnia Następna decyzja Fed, 19:00 GMT
Ceny: Deriv. Prognozy: Dow Jones, FactSet. Szanse: CME FedWatch.
Przytoczone wyniki odnoszą się do przeszłości, a wyniki osiągnięte w przeszłości nie są gwarancją przyszłych wyników ani wiarygodną wskazówką na przyszłość.