
Czemu rekordowy kwartał Alphabet mimo to zatopił akcje
Alphabet odnotował rekordowy wzrost w segmencie cloud, a akcje mimo to spadły. Cena zmienia się w zależności od różnicy między wynikami a oczekiwaniami, a nie od samego przebicia głównego wskaźnika.
Redakcja Deriv · 24 lipca 2026 · 3 min czytania

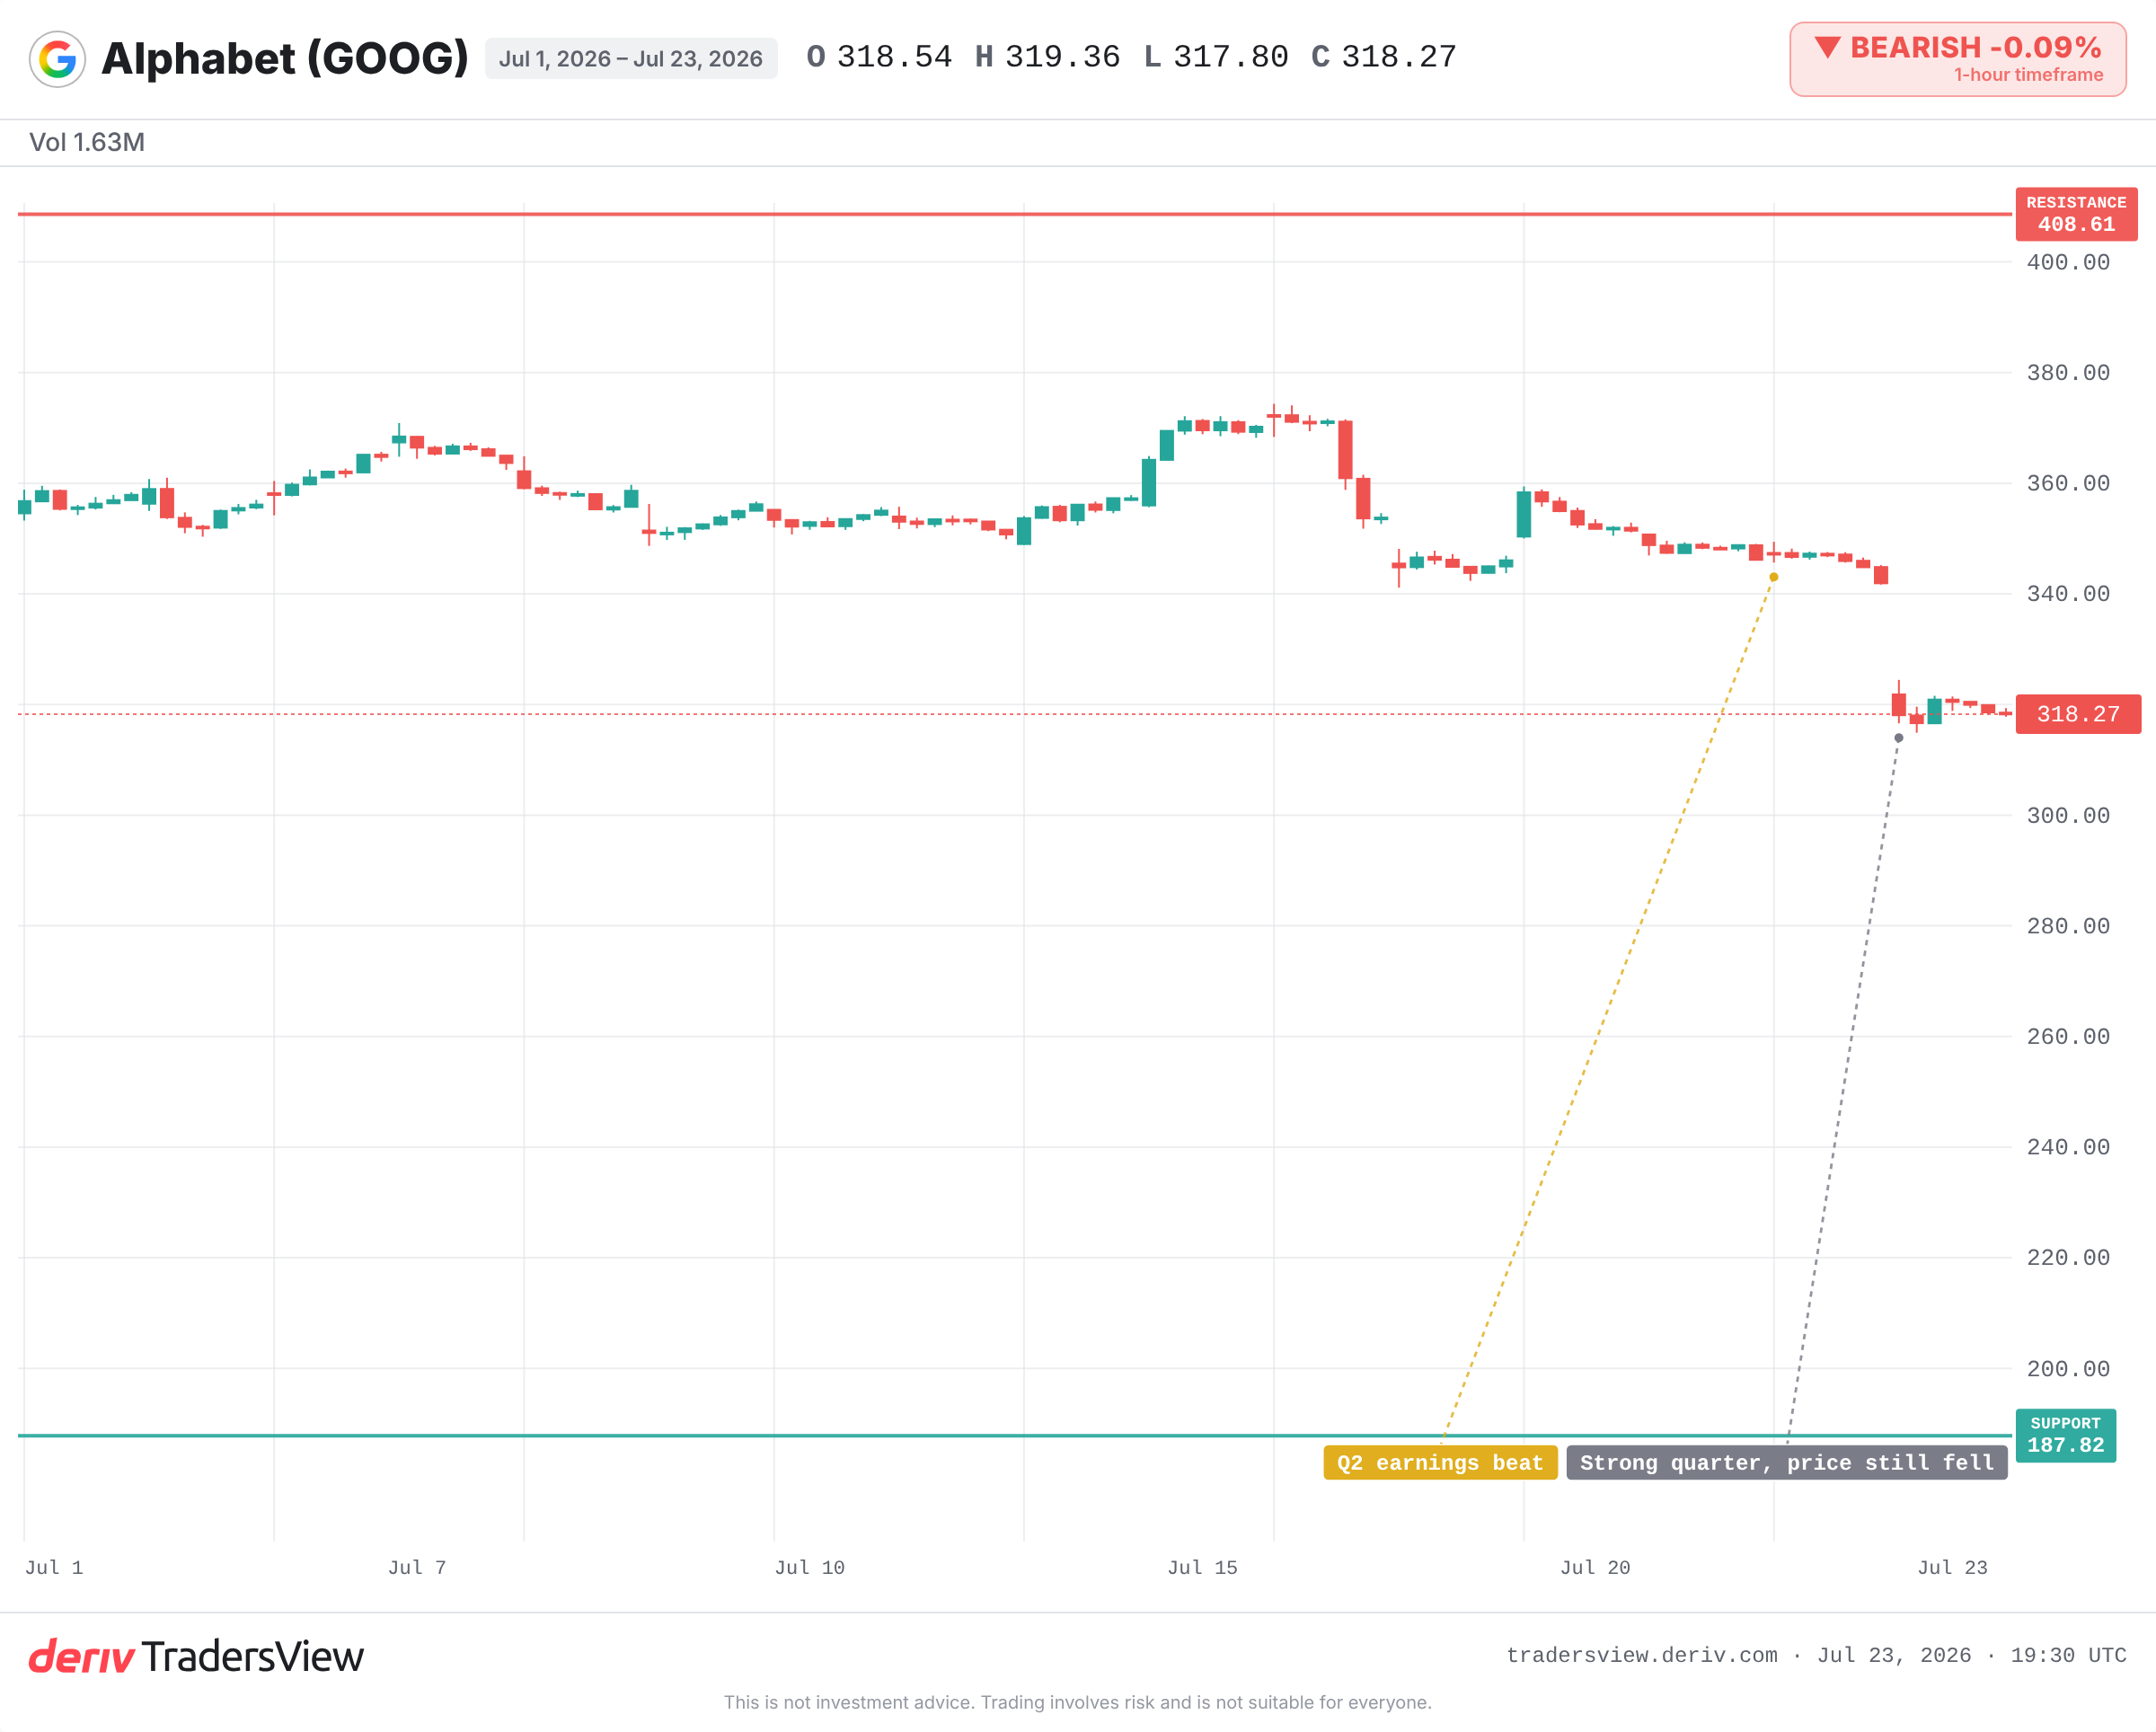
Alphabet odnotował rekordowy kwartał, a akcje mimo to spadły. Cena akcji zmienia się w zależności od różnicy między wynikami a tym, co już było wliczone w cenę, a nie od tego, jak dobre są wiadomości.
Kwartał był naprawdę mocny. Przychody Google Cloud wzrosły gwałtownie, a zysk segmentu osiągnął rekordowy poziom. Akcje mimo to silnie spadły.
Inwestorzy już wcześniej oczekiwali mocnego wyniku. Dlatego nie zwrócili uwagi na przebicie prognoz, a skupili się na dwóch kwestiach: ogromnym skoku wydatków i opóźnionym modelu Gemini. Dobre wyniki i rosnące akcje to nie to samo zdarzenie.
Czemu przebicie prognoz może mimo to obniżyć cenę akcji
Cena akcji to zakład na przyszłość. W dniu publikacji wyników rynek już wcześniej przewidział wynik i zapłacił za tę prognozę. Cena, którą widzisz na wejściu, odzwierciedla tę prognozę.
Dlatego raport nie jest oceniany względem zera. Jest oceniany względem oczekiwań wliczonych już w cenę. Jeśli wynik przebije nieformalne prognozy i rozwieje obawy, akcje rosną. Jeśli przebije główny wskaźnik, ale nie spełni oczekiwań co do tego, co liczyło się najbardziej, i tak może spaść.
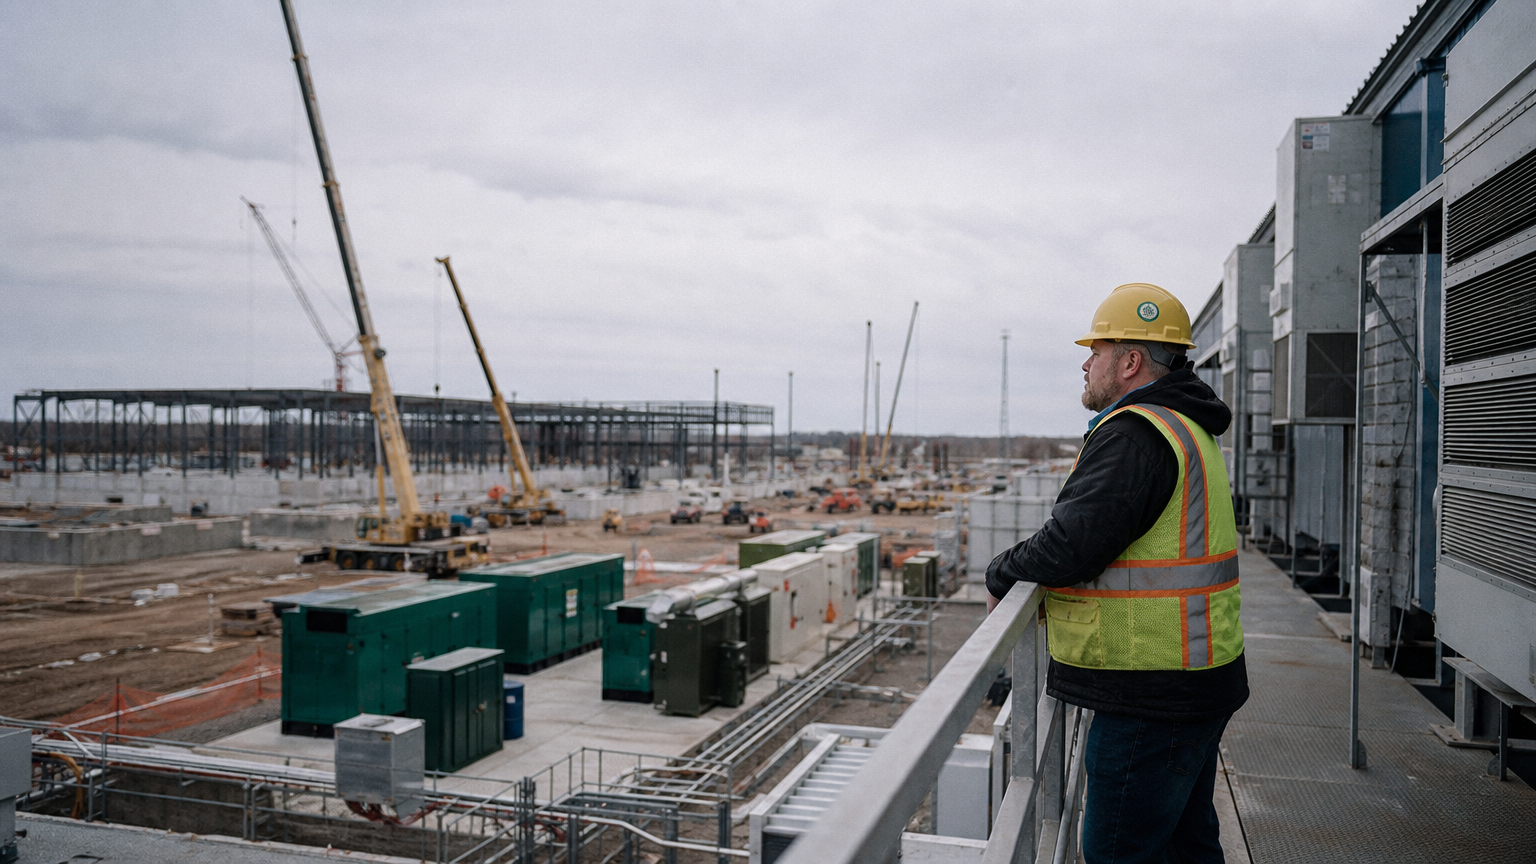
Siła segmentu cloud w Alphabet była realna, ale to nie ona zaskoczyła rynek. Zrobiły to wydatki. Prognoza wydatków kapitałowych na 2026 rok wynosi od 180 do 190 miliardów USD. Z doniesień wynika, że wolne przepływy pieniężne w tym kwartale stały się ujemne. To właśnie rynek wycenił na nowo.
Gdy wysokie wydatki niepokoją inwestorów
Wydatki kapitałowe dzielą opinie, i to z dobrego powodu. Wydawanie środków w odpowiedzi na realny popyt budowuje kolejny etap wzrostu. Wydawanie środków bez dowodu, że się to opłaci, po prostu zjada środki pieniężne.
Własne dane Alphabet pokazują, że popyt istnieje. Zarząd wskazał na zaległości zamówień w segmencie cloud, które przewyższają przychody z całego poprzedniego roku z tego segmentu, oraz stwierdził, że ograniczenia w zdolnościach produkcyjnych powstrzymywały sprzedaż. To kolejka płacących klientów, nie przypuszczenie.
Obawa dotyczy harmonogramu i skali. Zwrot z tych wydatków nie jest jeszcze udowodniony, a rachunek jest ogromny. Pesymistyczna interpretacja nie polega na tym, że rynek przeoczył okazję. Polega na tym, że niższa cena jest racjonalną odpowiedzią na niepotwierdzone ryzyko.
Czego uczą nas wcześniejsze przeceny wielkich firm technologicznych
Ten wzorzec powtarza się w wynikach wielkich spółek. Pod koniec 2022 roku Meta została ukarana za wydatki na przyszłe projekty, podczas gdy ogólny wzrost przychodów zwolnił. Akcje silnie spadły, a następnie odbiły się mocno w 2023 roku, gdy historia dotycząca wydatków stała się jasna.
Amazon przez lata raportował wysokie przychody, podczas gdy wysokie inwestycje obniżały zysk, a czasami także cenę akcji. Gdy te inwestycje w końcu przekształciły się w marżę, akcje zyskały wyższą wycenę.
Pierwsza reakcja rynku nie jest ostatecznym wyrokiem. Wydatki, które budzą obawy, mogą zostać nagrodzone później, jeśli przyniosą zwrot. Nie jest to jednak gwarantowane i nigdy nie następuje według ustalonego harmonogramu.
Na co zwracać uwagę dalej
Dowody wskazują, że to bardziej przecena ryzyka niż prosta przesadna reakcja. Czy sytuacja się odwróci, zależy od liczb stojących za tymi obawami.
- Czy prognoza wydatków kapitałowych wzrośnie jeszcze bardziej w kolejnych kwartałach.
- Trajektoria wolnych przepływów pieniężnych po odnotowanym w tym kwartale zwrocie.
- Jak szybko zaległości zamówień w segmencie cloud przekształcą się w przychody; zarząd zapowiedział, że ponad połowa nastąpi w ciągu 24 miesięcy.
- Harmonogram Gemini i to, czy Google utrzyma konkurencyjność w produktach AI.
Scenariusz optymistyczny wzmacnia się, jeśli zaległości zamówień zostaną zrealizowane zgodnie z planem, a marże się utrzymają. Słabnie, jeśli wzrost w segmencie cloud zwolni, a wydatki będą dalej rosły. W każdym razie wniosek pozostaje ten sam: sprawdź, czego już wcześniej oczekiwano od danej akcji, zanim ocenisz, jak na coś reaguje.
Często zadawane pytania
Oznacza to, że rynek już wcześniej wliczył oczekiwany wynik w aktualną cenę akcji. Jeśli firma dostarczy wynik dokładnie taki, jak oczekiwano, akcje mogą się nie poruszyć, ponieważ ten wynik był już „zapłacony“ zanim ukazał się raport.
Konsensusowe prognozy analityków dotyczące przychodów i zysku są powszechnie publikowane przed publikacją wyników. Równie ważny jest ogólny nastrój wokół danej spółki: prognozy, plany wydatków i harmonogramy produktów, które są obserwowane przez inwestorów, czego sam główny wskaźnik nie przekaże.
Nie automatycznie. Niektóre przeceny odwracają się, gdy rynek przyswoi liczby, jak miało to miejsce z Meta po 2022 roku. Inne odzwierciedlają racjonalną przecenę realnego ryzyka. Reakcja zależy od tego, czy dana obawa, na przykład niepotwierdzone wydatki, zostanie rozwiązana w kolejnych kwartałach.
Wysokie wydatki zmniejszają krótkoterminowe przepływy pieniężne i zysk, a ich efekt jest niepewny. Inwestorzy nagradzają wydatki kapitałowe powiązane z widocznym popytem, takie jak duże zaległości zamówień, a karzą wydatki, których zwrot jest niepotwierdzony lub których skala wydaje się niemożliwa do utrzymania.