
Pięć banków, jedna cena złota, pięć różnych celów
JPMorgan obniżył swój cel dla złota, podczas gdy inne banki pozostały optymistyczne, wskazując poziomy powyżej 5 000 USD. Przeczytaj o rozstrzale prognoz, zamiast skupiać się na jednej liczbie.
Redakcja Deriv · 7 lipca 2026 · 4 min czytania

Kiedy analitycy publicznie różnią się w opiniach na temat tego samego aktywa przy tej samej cenie, przekaz tkwi w różnicy między ich celami. Mówi ona, jak duża jest niepewność co do przyszłości.
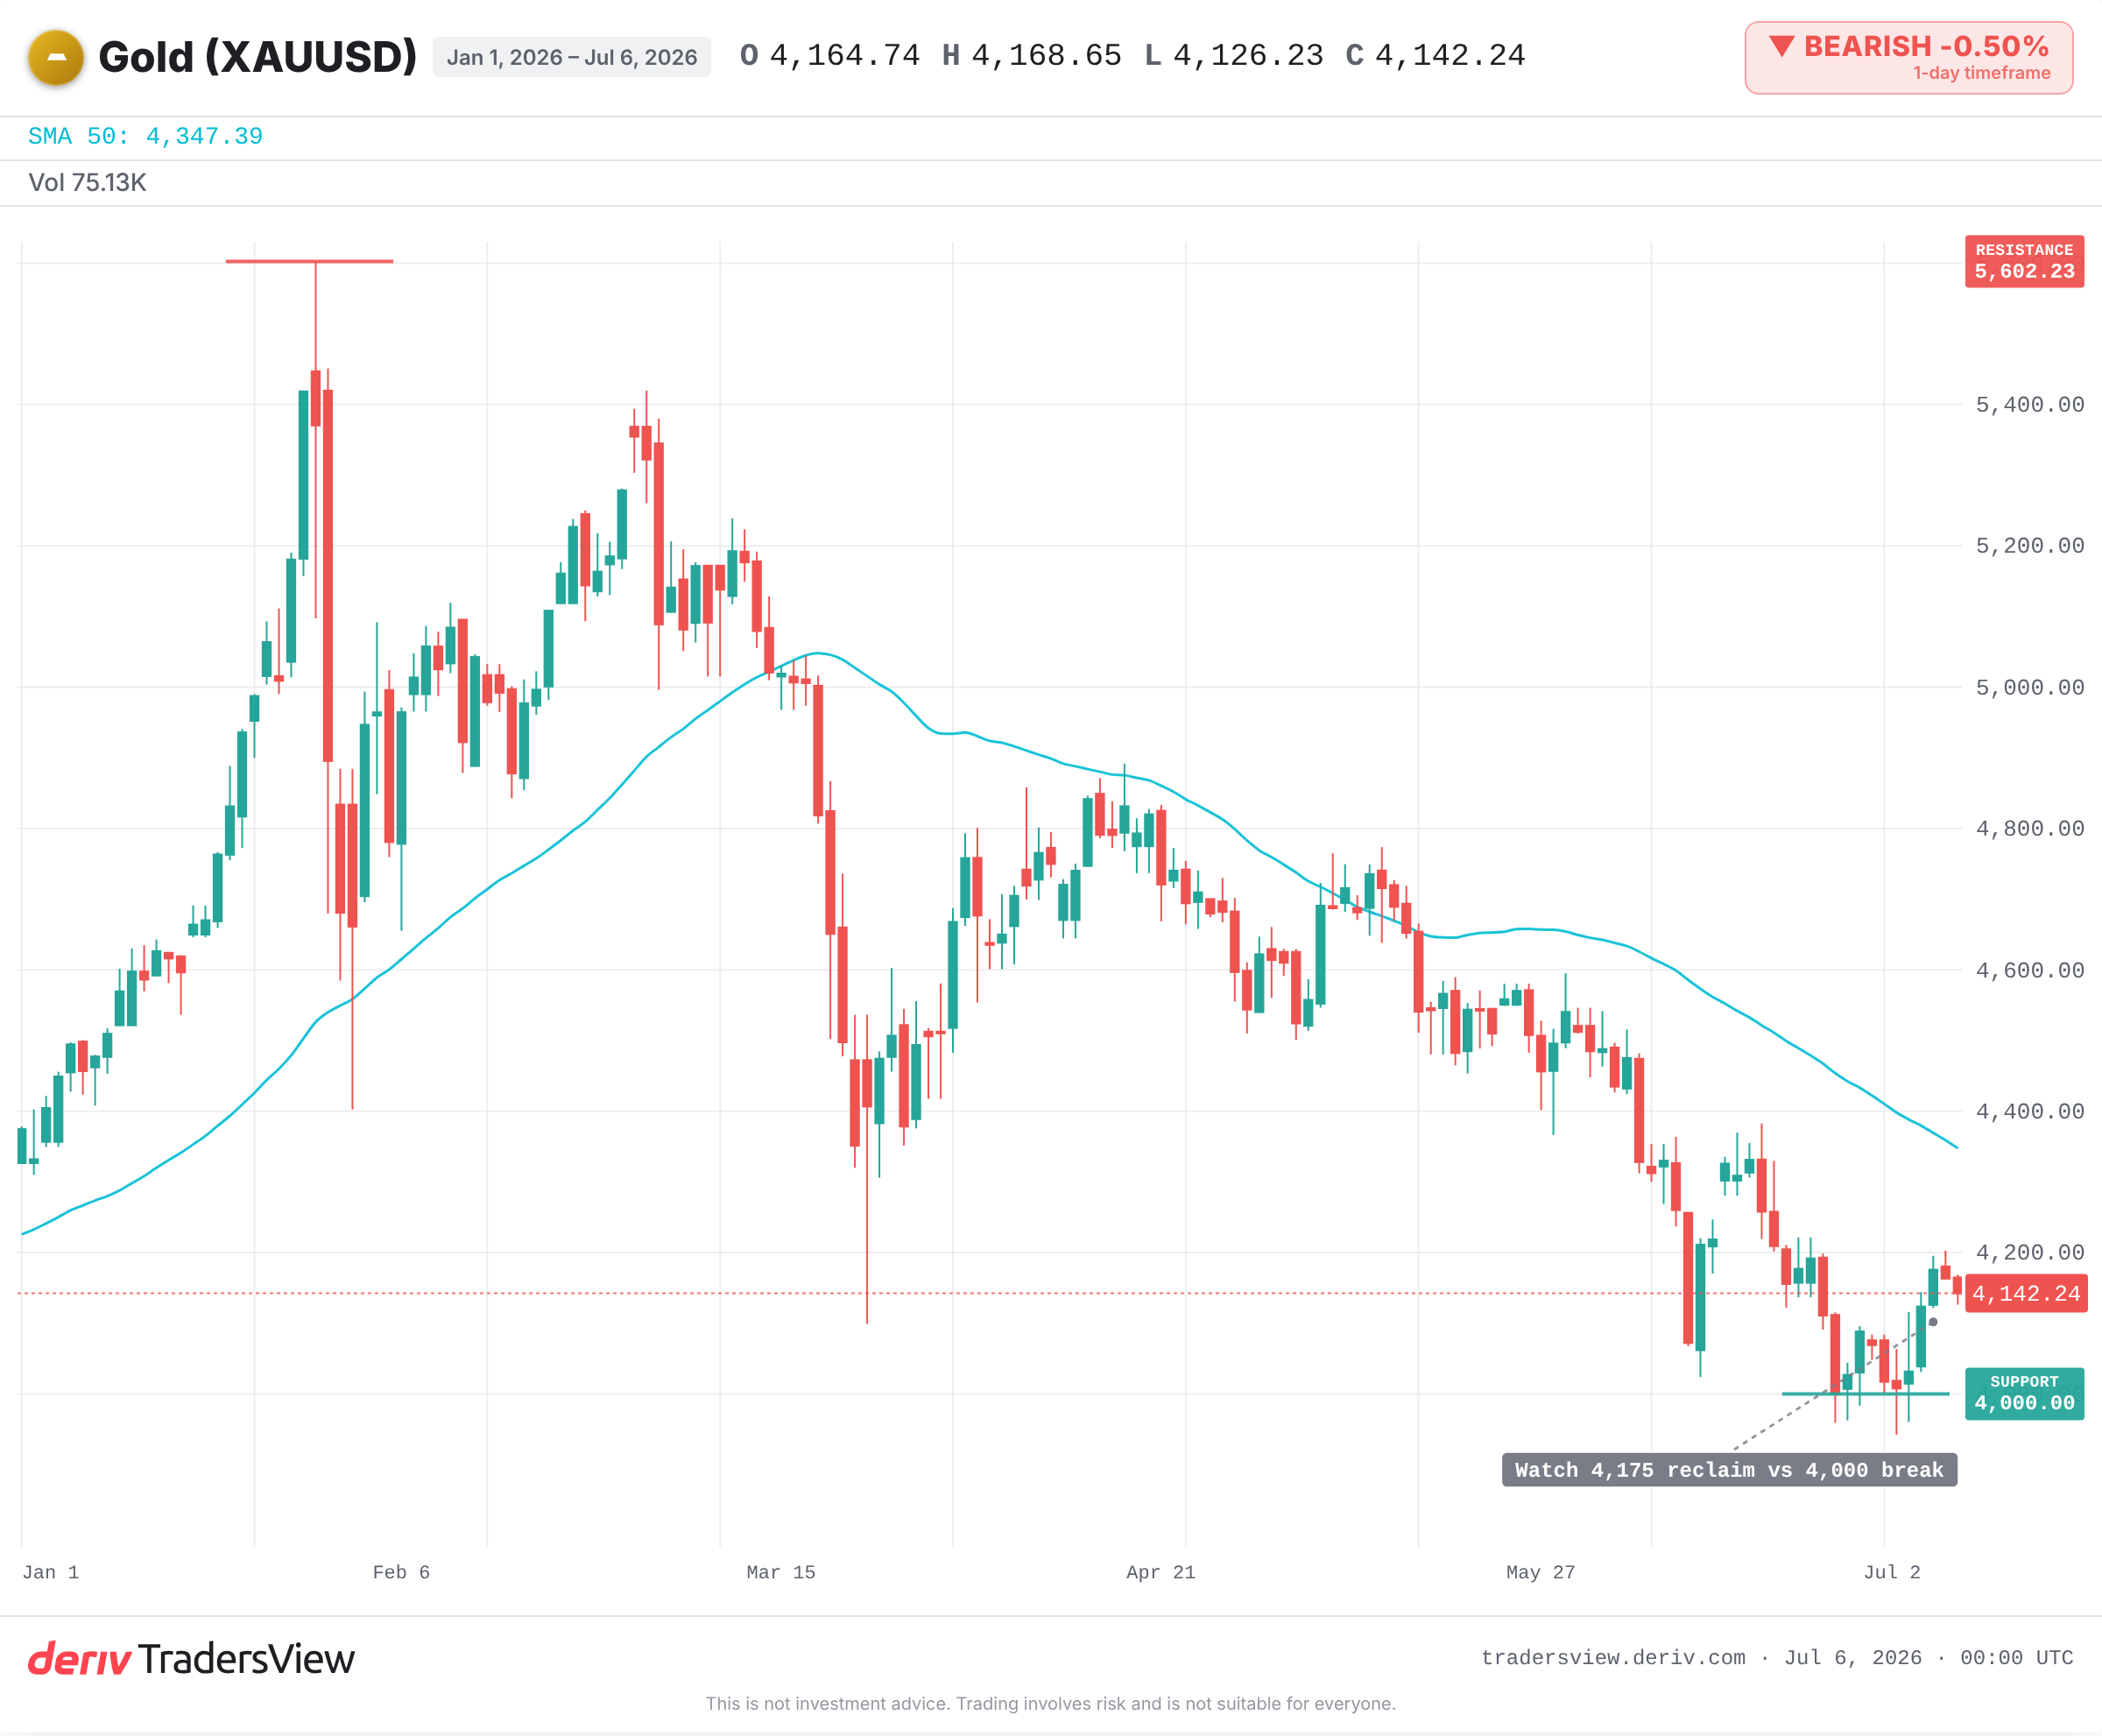
Złoto jest tego żywym przykładem w tej chwili. Spot notowany jest obecnie na poziomie około 4 140 USD, po osiągnięciu szczytu blisko 5 500 USD w styczniu 2026 roku. JPMorgan właśnie obniżył swój cel na IV kwartał o ćwierć. Inne główne banki nie zmieniły swoich optymistycznych prognoz. Ten sam metal, ten sam dzień, zupełnie różne liczby.
Dlaczego obniżenie celu dla złota przez jeden bank nie jest sygnałem załamania
Oczywistą interpretacją jest to, że JPMorgan przyjął nastawienie spadkowe, co oznacza, że złoto osiąga szczyt. Taka interpretacja jest błędna matematycznie.
Zrewidowany cel JPMorgan na IV kwartał wciąż znajduje się powyżej dzisiejszej ceny spot. Obniżenie z wyższej liczby do niższej nie jest sygnałem spadku. To po prostu mniejszy wzrost niż wcześniej. Mylenie skorygowanej prognozy z sygnałem sprzedaży jest jedną z najczęstszych pułapek dla osób, które zaczynają analizować raporty analityczne.
Cel cenowy to zakład na założenia, nie obietnica
Każdy cel opiera się na danych wejściowych: realnych rentownościach, popycie fizycznym i zakupach banków centralnych. Zmiana jednego z tych elementów powoduje zmianę liczby. JPMorgan jako powód obniżenia podał słabszy popyt i wyższe realne rentowności. To mówi sam mechanizm, nie werdykt dotyczący samego złota.
Dlatego sensownym pytaniem nigdy nie jest „jaki jest cel?”, lecz „jakie założenie się zmieniło, żeby go przesunąć?” Dotrzyj do przyczyny, a prognoza stanie się informacją, a nie instrukcją.
Co naprawdę mówi Ci rozstrzał między prognozami
Spójrz na zakres wartości w tabeli dzisiaj. JPMorgan jest ostrożnym głosem. Goldman Sachs utrzymuje prognozę na koniec 2026 roku znacznie powyżej poziomu spot. Standard Chartered, TD Securities i State Street prognozują jeszcze wyższe wartości na 2027 rok. Badanie OMFIF wykazało, że większość banków centralnych oczekuje cen między 5 000 USD a 6 000 USD do połowy 2027 roku, co jest wspierane stałymi zakupami sektora oficjalnego na poziomie około 60 ton miesięcznie.
To jest szeroki rozstrzał. Szeroki rozstrzał nie jest bałaganem, który trzeba rozwiązać. Jest mapą tego, jak bardzo przyszłość zależy od czynników, których nikt nie jest w stanie precyzyjnie określić. Szerokość rozbieżności jest miarą niepewności, a odczytywanie zakresu jest lepsze niż trzymanie się jednej konkretnej liczby.
Co historia mówi o murze optymistycznych prognoz dla złota
Rozbieżność często poprzedza duże wahania. Złoto osiągnęło szczyt blisko 1 900 USD we wrześniu 2011 roku, gdy banki trzymały się sprzecznych celów. Następnie spadło o około 40% do 2015 roku – spadek, którego większość optymistów nigdy nie przewidziała.
Po rekordowym poziomie powyżej 2 000 USD w sierpniu 2020 roku prognostycy mocno się podzielili. Ostrożny obóz, przewidujący powrót do średniej w związku z rosnącymi realnymi rentownościami, miał rację przez ponad rok, choć długoterminowy scenariusz wzrostowy ostatecznie się potwierdził. W 2013 roku rosnące oczekiwania co do realnych rentowności zmusiły banki do obniżek na szeroką skalę. Ten sam mechanizm realnych rentowności, na który teraz powołuje się JPMorgan, napędzał tamten ruch.
Rzeczywiste argumenty na rzecz ostrożności
Ostrożne nastawienie może się nasilić. Jeśli zakupy banków centralnych zwolnią z obecnego tempa, a realne rentowności będą dalej rosły, optymiści wierzący w poziom ponad 5 000 USD mogą po prostu przedłużać trend, który już osiągnął szczyt.
Co potwierdziłoby słuszność ostrożnego podejścia: utrzymujące się odpływy z funduszy ETF, silniejszy dolar, wyższe realne rentowności oraz widoczny spadek zakupów sektora oficjalnego. Złoto notowane jest też poniżej swojej 50-dniowej średniej ruchomej, co stanowi krótkoterminowe nastawienie spadkowe, które warto obserwować.
Co obserwować zamiast jednej liczby
- Realne rentowności – czynnik, który JPMorgan wskazał jako powód obniżki.
- Dolar amerykański, który wywiera presję na złoto notowane w USD.
- Zakupy banków centralnych – czy utrzymają się na poziomie około 60 ton miesięcznie, czy zwolnią.
- Czy cena spot odzyska poziom wsparcia blisko 4 175 USD, czy przełamie go w kierunku 4 000 USD.
Ta lekcja wykracza poza ten tydzień. Kiedy wiarygodne osoby nie zgadzają się co do tej samej ceny, nie wybieraj jednego bohatera-prognostyka. Zrozum, czym wynika ta różnica, i traktuj rozstrzał jako uczciwy obraz tego, czego jeszcze nikt nie wie.
Często zadawane pytania
Są to szacunki oparte na założeniach dotyczących realnych rentowności, popytu i zakupów banków centralnych, a nie przewidywania faktów. Historia pokazuje, że prognozy często nie uwzględniają dużych ruchów cenowych, więc należy traktować je jako scenariusze, a nie gwarancje.
W krótkim terminie dominują zazwyczaj realne rentowności i dolar amerykański. Kiedy realne rentowności rosną lub dolar się wzmacnia, złoto notowane w dolarach zwykle znajduje się pod presją, niezależnie od długoterminowych historii dotyczących popytu.
Banki centralne kupują złoto, aby zdywersyfikować rezerwy i nie być zależne od jednej waluty, a także aby posiadać aktywo niezwiązane z ryzykiem kontrahenta. Stałe zakupy sektora oficjalnego są jednym z kluczowych czynników wspierających wiele optymistycznych prognoz.
Nie. Cena poniżej 50-dniowej średniej ruchomej sygnalizuje krótkoterminowe nastawienie spadkowe, a nie pewny spadek. Jest to jeden z kilku czynników, a odzyskanie tego poziomu zmiękczyłoby ten sygnał.