
Złoto nie przynosi żadnych odsetek, więc co właściwie decyduje o jego cenie?
Złoto nie przynosi odsetek, więc jego cena śledzi dolara i realne rentowności. To właśnie dlaczego bezpieczna przystań może tracić na wartości, nawet gdy obawy o inflację odżywają.
Redakcja Deriv · 8 lipca 2026 · 3 min czytania

Złoto nie generuje żadnej rentowności, więc jego cena jest wskaźnikiem rywalizacji dwóch sił: dolara i realnych stóp procentowych. Gdy obie się wzmacniają, złoto zwykle traci na wartości, niezależnie od tego, jak przekonująca wydaje się długoterminowa narracja.
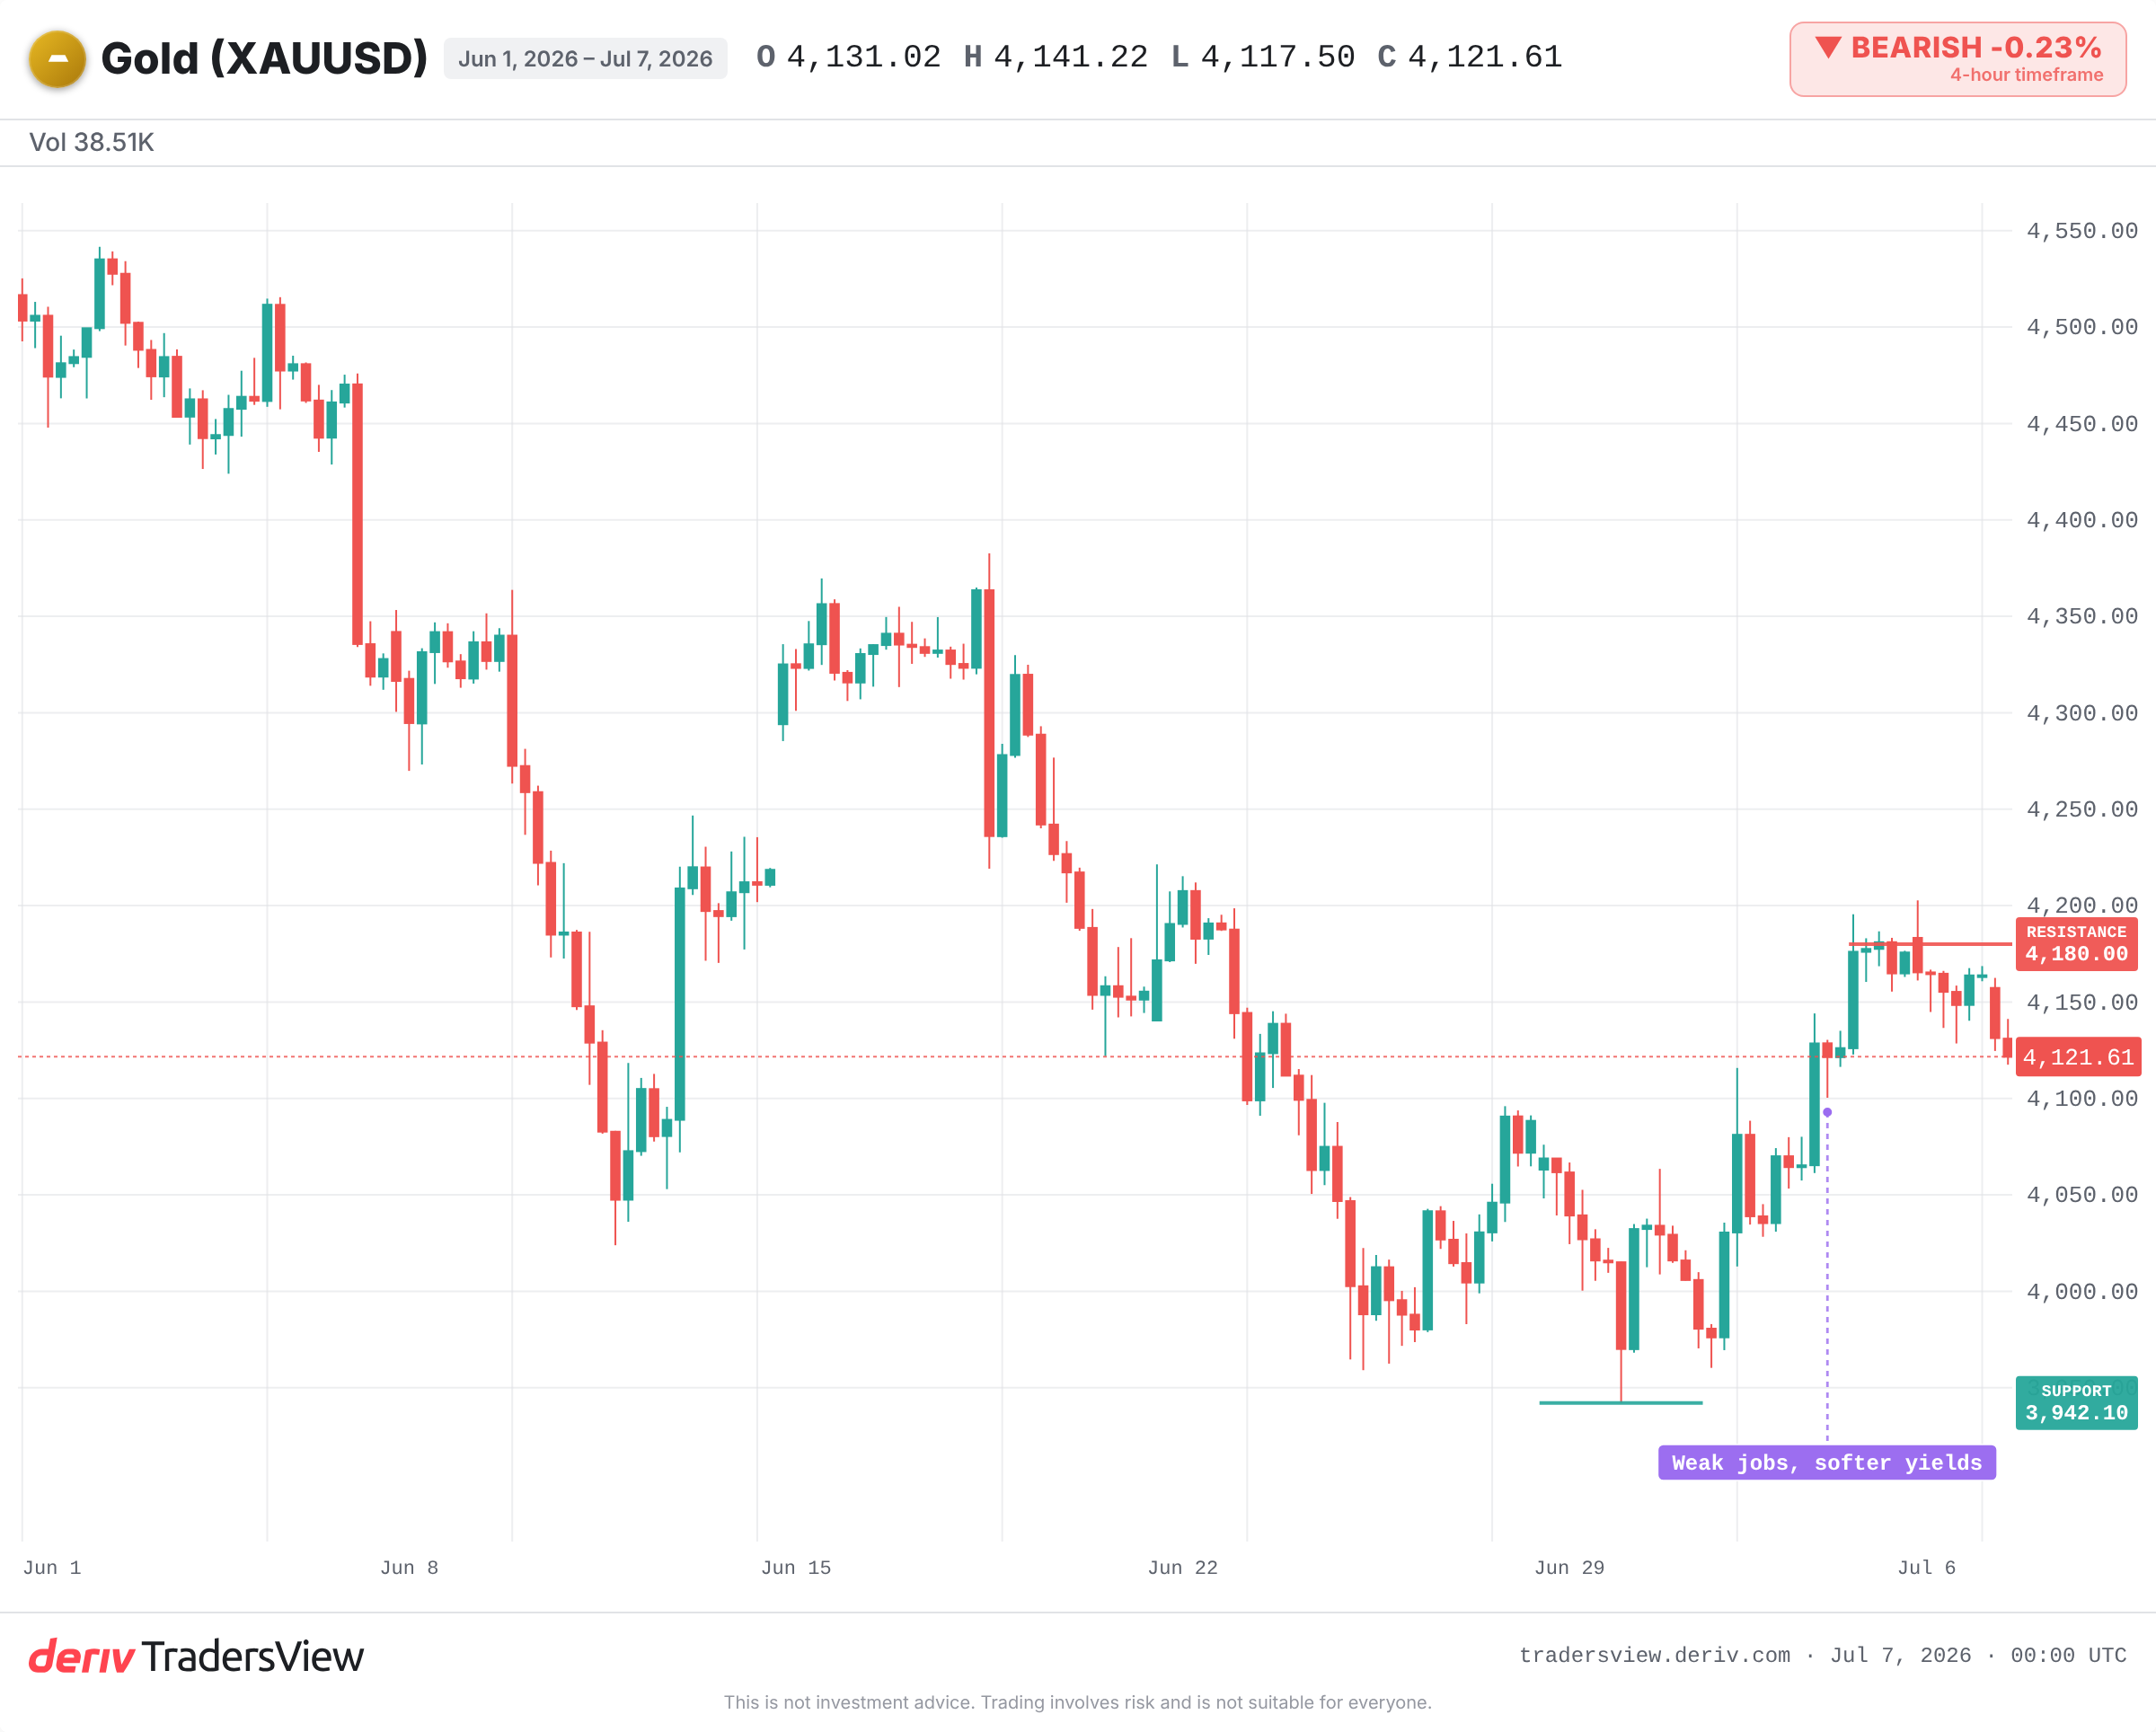
Możesz obserwować to na żywo już teraz. Złoto wycofało się przez drugą sesję z rzędu, notowane w pobliżu dolnej granicy 4 120 USD, podczas gdy rentowności obligacji Treasury wzrosły, a dolar utrzymał swoją pozycję. Metal nie jest słaby, ponieważ scenariusz wzrostowy się rozpadł. Jest słaby, ponieważ jego posiadanie właśnie stało się droższe.
Dlaczego silniejszy dolar i wyższe rentowności ciągną złoto w dół
Złoto nie przynosi odsetek. Obligacja skarbowa USA tak. Dlatego oba aktywa konkurują o ten sam ostrożny kapitał.
Gdy realne rentowności (zwrot po odliczeniu inflacji) rosną, obligacja zaczyna wydawać się lepszą opcją niż metal, który po prostu leży bezużytecznie. Koszt utrzymywania złota wzrasta. Kapitał przepływa w inne miejsce. Silniejszy dolar dodaje drugi impuls w tym samym kierunku, ponieważ złoto jest wyceniane w dolarach, więc mocniejszy dolar sprawia, że staje się droższe dla wszystkich innych.
To jest cały mechanizm: złoto konkuruje z rentownością i przegrywa, gdy rentowność wygrywa. To właśnie wyjaśnia, dlaczego „bezpieczna przystań” może tracić na wartości, gdy obawy o inflację odżywają. Sama obawa o inflację nie jest wystarczająca. Liczy się inflacja minus stopa procentowa, którą mógłbyś zarobić w zamian.
Podróż w obie strony od 3 941 USD i z powrotem
Spójrz na niedawny przebieg wydarzeń. Złoto spadło do siedmiomiesięcznego minimum w pobliżu 3 941 USD na koniec czerwca, gdy dolar się wzmacniał. Następnie napłynęły słabe dane o zatrudnieniu w USA za czerwiec, szanse na podwyżkę stóp w najbliższym czasie zmniejszyły się, a metal odbił powyżej 4 100 USD.
Natrafił na opór na poziomie 50% zniesienia w pobliżu 4 180 USD i zatrzymał się. Rentowności i dolar ponownie się ustabilizowały. Złoto wycofało się w kierunku poziomu 4 120 USD.
Ten sam instrument, ten sam tydzień, dwa kierunki. Czynnikiem decydującym nigdy nie była własna historia złota. Było to to, czy rentowności i dolar rosły, czy spadały.
Czy historia potwierdza związek z rentownościami?
Tak, wielokrotnie. W czasie tzw. taper tantrum w 2013 roku realne rentowności skoczyły w górę, gdy rynki przygotowywały się na spowolnienie skupu obligacji przez Rezerwę Federalną. Złoto gwałtownie spadało w ciągu roku, mimo żywych obaw o inflację.
Cykl podwyżek stóp w 2022 roku pokazał to w obie strony. Dolar osiągnął najwyższe poziomy od dwóch dekad, a realne rentowności zdecydowanie weszły na terytorium dodatnie. Złoto zsunęło się z poziomu powyżej 2 000 USD w kierunku 1 620 USD, nawet przy inflacji najwyższej od 40 lat. Następnie, gdy dolar i rentowności osiągnęły szczyt, złoto odbiło. Mechanizm działa równie wyraźnie w odwrotnym kierunku.
Dno pod spadkiem
Istnieje też uczciwa druga strona medalu. Popyt strukturalny może na pewny czas przeważyć nad narracją związaną z rentownościami.
Trwałe zakupy banków centralnych oraz przepływy kapitału do bezpiecznych przystani stworzyły dno pod ceną złota nawet wtedy, gdy otoczenie makroekonomiczne wydawało się niekorzystne. To właśnie dlatego ta korekta utrzymała się znacznie powyżej czerwcowego minimum, a nie przełamała go.
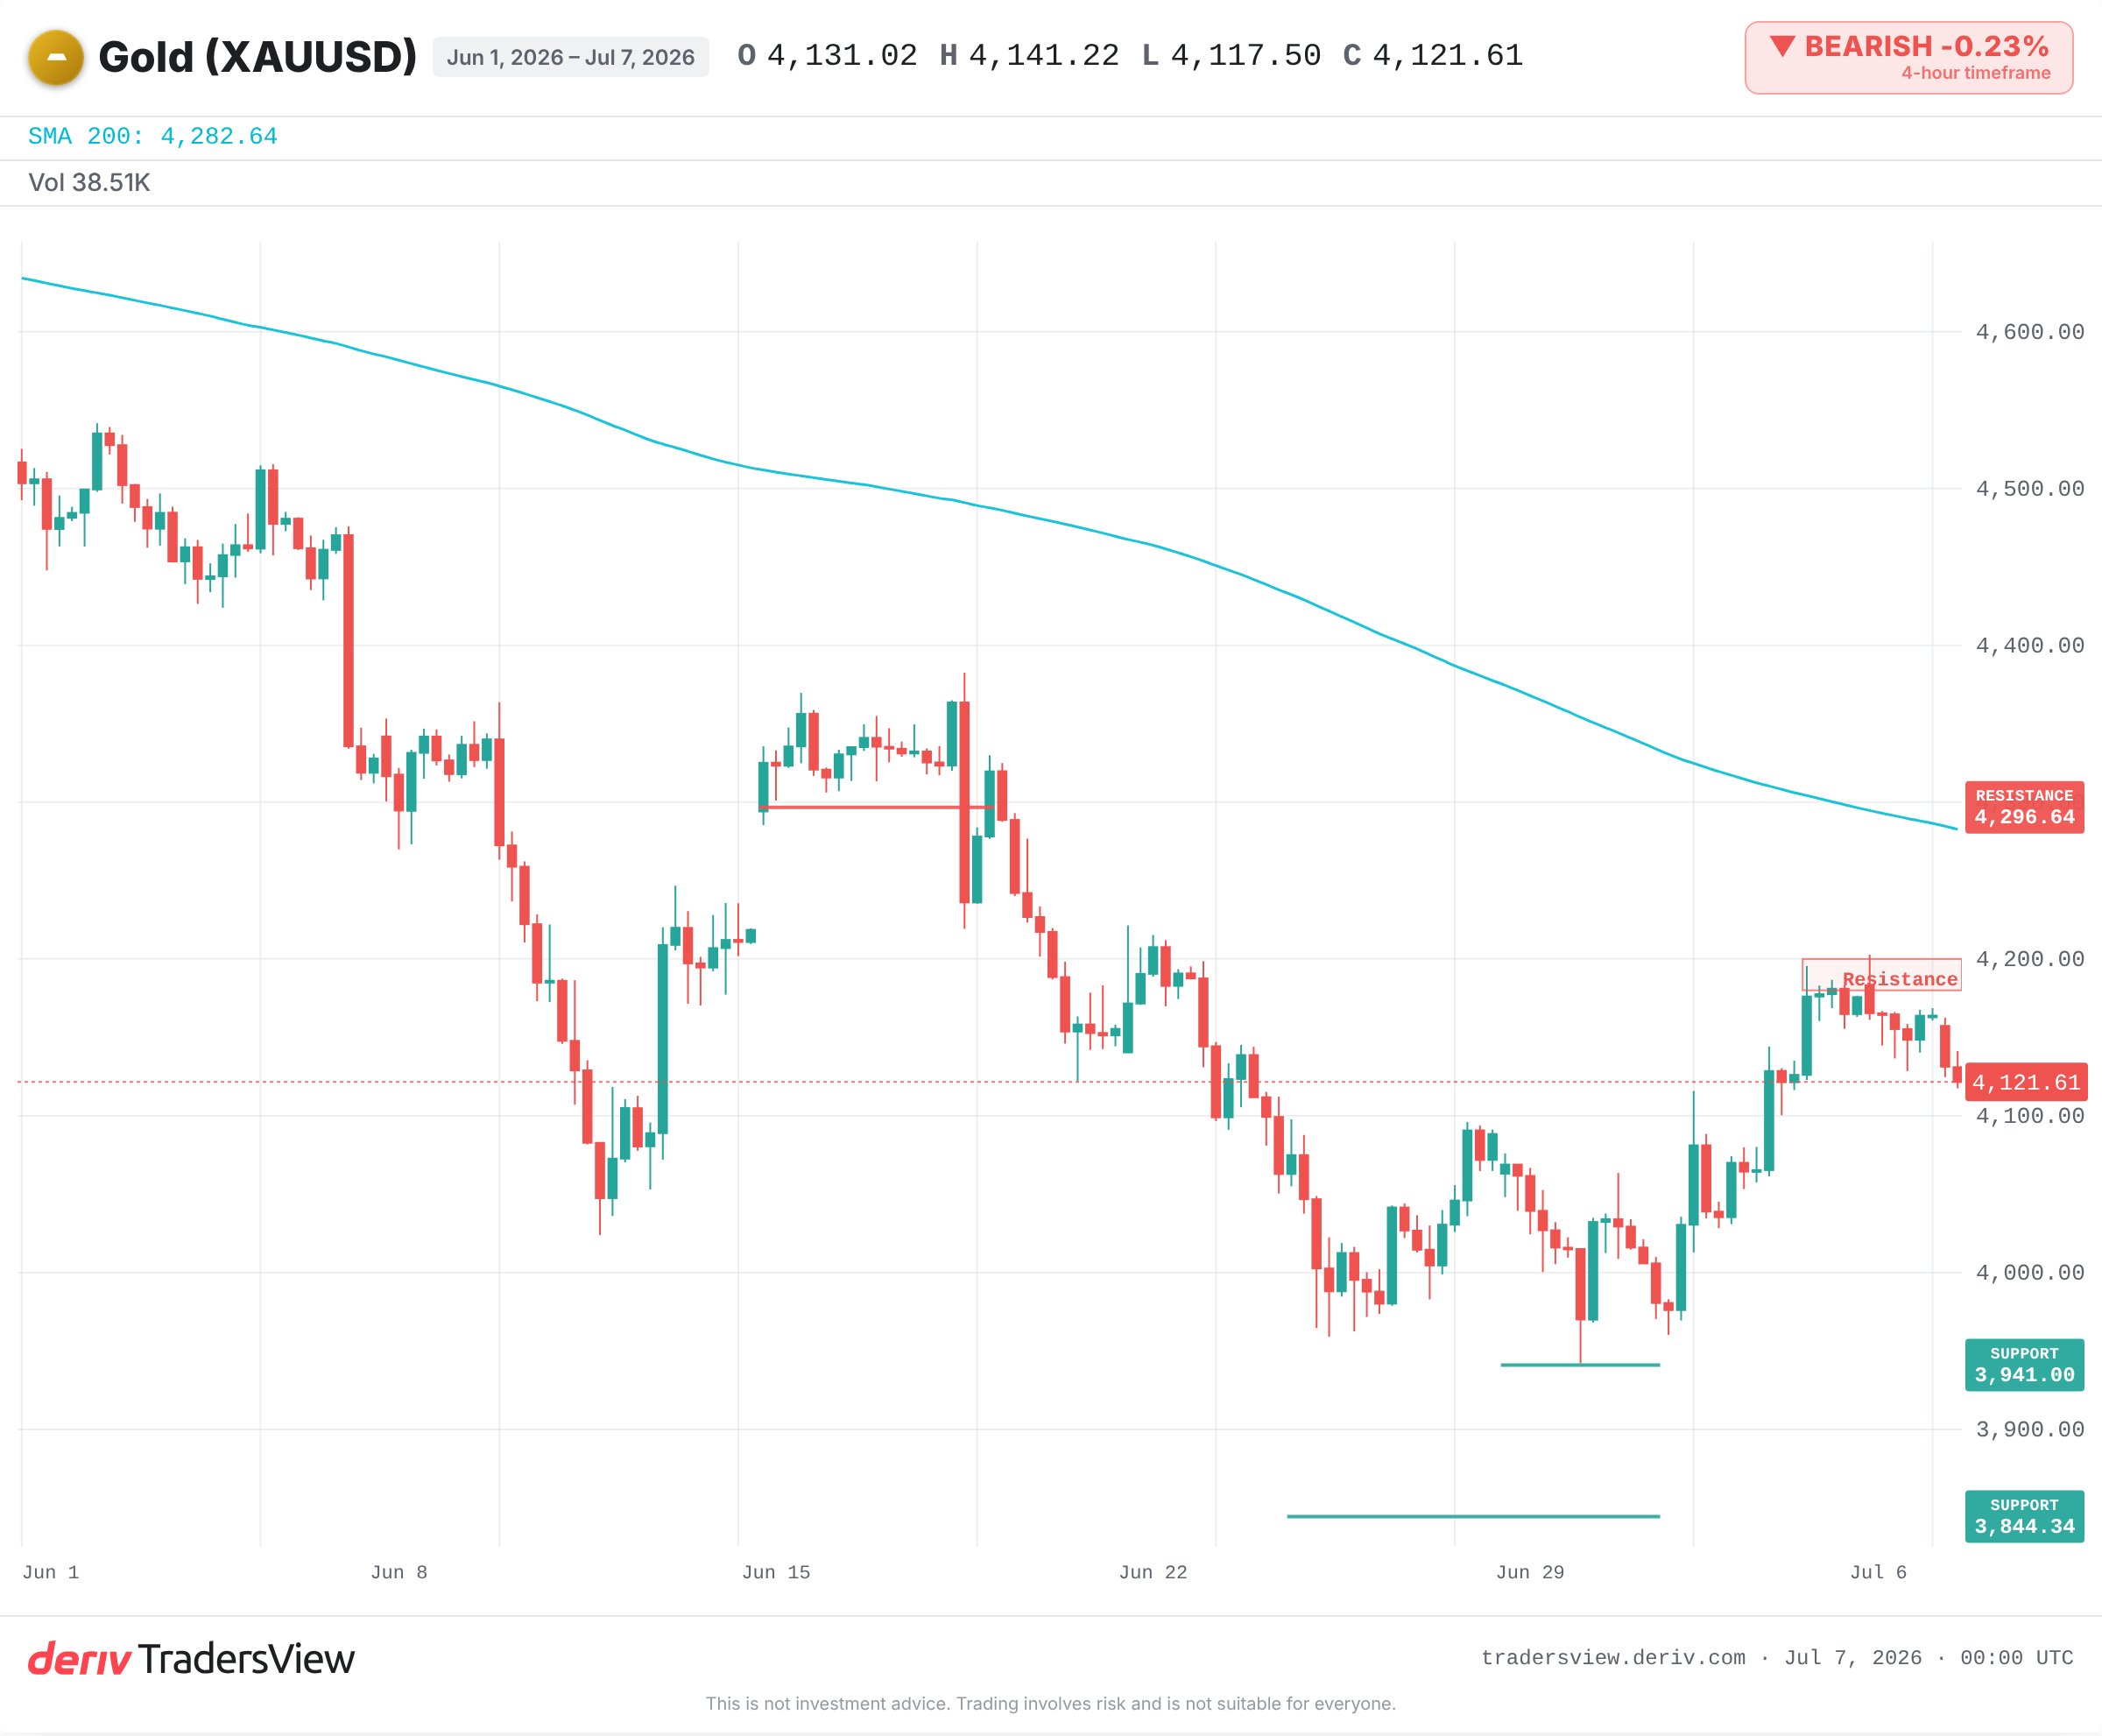
Niedźwiedzia interpretacja jest słuszna tylko wtedy, gdy dolar i realne rentowności nadal się wzmacniają. Jeśli protokół z posiedzenia FOMC w tym tygodniu okaże się gołębi, lub wzrost gospodarczy osłabnie, a rentowności się odwrócą, ten sam mechanizm działa w przeciwną stronę. Złoto może ponownie wzrosnąć w kierunku strefy oporu 4 180–4 296 USD.
Na co zwrócić uwagę w kolejnych dniach
- Protokół FOMC w poszukiwaniu sygnałów dotyczących terminu obniżek stóp procentowych, które wpływają na realne rentowności.
- Kierunek zmian realnych (skorygowanych o inflację) rentowności obligacji Treasury oraz dolara.
- Czy cena utrzyma się poniżej strefy oporu 4 180–4 200 USD, czy przełamie 50-dniową średnią.
- Wsparcie w pobliżu wcześniejszego minimum na poziomie 3 941 USD oraz 3 844 USD; wyraźne przełamanie sygnalizuje głębszy ruch spadkowy.
Handel wiąże się z ryzykiem, a niniejszy tekst to analiza, nie porada inwestycyjna. Jednak ta zasada jest trwała: gdy złoto się rusza, najpierw sprawdź dolara i realne rentowności. W większości przypadków to one wyznaczyły kierunek, zanim złoto zareagowało.
Często zadawane pytania
Realne stopy procentowe to rentowności po odliczeniu inflacji, więc pokazują rzeczywisty zwrot z posiadania obligacji. Gdy rosną, aktywo przynoszące odsetki zyskuje przewagę nad metalem, który nie przynosi żadnego zwrotu, dlatego złoto zwykle słabnie.
Sama inflacja nie wystarczy, aby podnieść cenę złota. Liczy się inflacja minus stopa procentowa, którą mógłbyś zarobić w zamian. Jeśli banki centralne podnoszą stopy szybciej niż rośnie inflacja, realne rentowności rosną i złoto może spadać mimo wysokiej inflacji, jak miało to miejsce w 2022 roku.
Tak. Stałe zakupy banków centralnych generują trwały popyt, który może stworzyć dno pod ceną złota nawet wtedy, gdy dolar i rentowności się wzmacniają. Rzadko samodzielnie odwracają trend, ale mogą łagodzić spadki.
Złoto jest wyceniane w dolarach, więc mocniejszy dolar sprawia, że staje się droższe dla nabywców korzystających z innych walut, co zwykle ogranicza popyt i obciąża cenę. Słabszy dolar działa w odwrotny sposób.