
Podział 4500 USD vs 5500 USD w prognozach dla złota: która siła wygrywa?
Banki nie zgadzają się w sprawie złota – od 4500 USD do 5500 USD. Ten podział odsłania dwie siły walczące o kontrolę i pokazuje, jak odczytywać dwustronny rynek.
Redakcja Deriv · 9 lipca 2026 · 3 min czytania

Gdy najwięksi banki tak głośno się nie zgadzają w sprawie złota, to właśnie ten brak zgody jest sygnałem. Mówi to, że cena jest rozdarta między dwiema przeciwstawnymi siłami, a nie że jeden analityk ma rację. Twoim zadaniem nie jest wybór guru. Jest obserwowanie, która siła wygrywa.
Dlaczego banki nie mogą dojść do zgody w sprawie złota
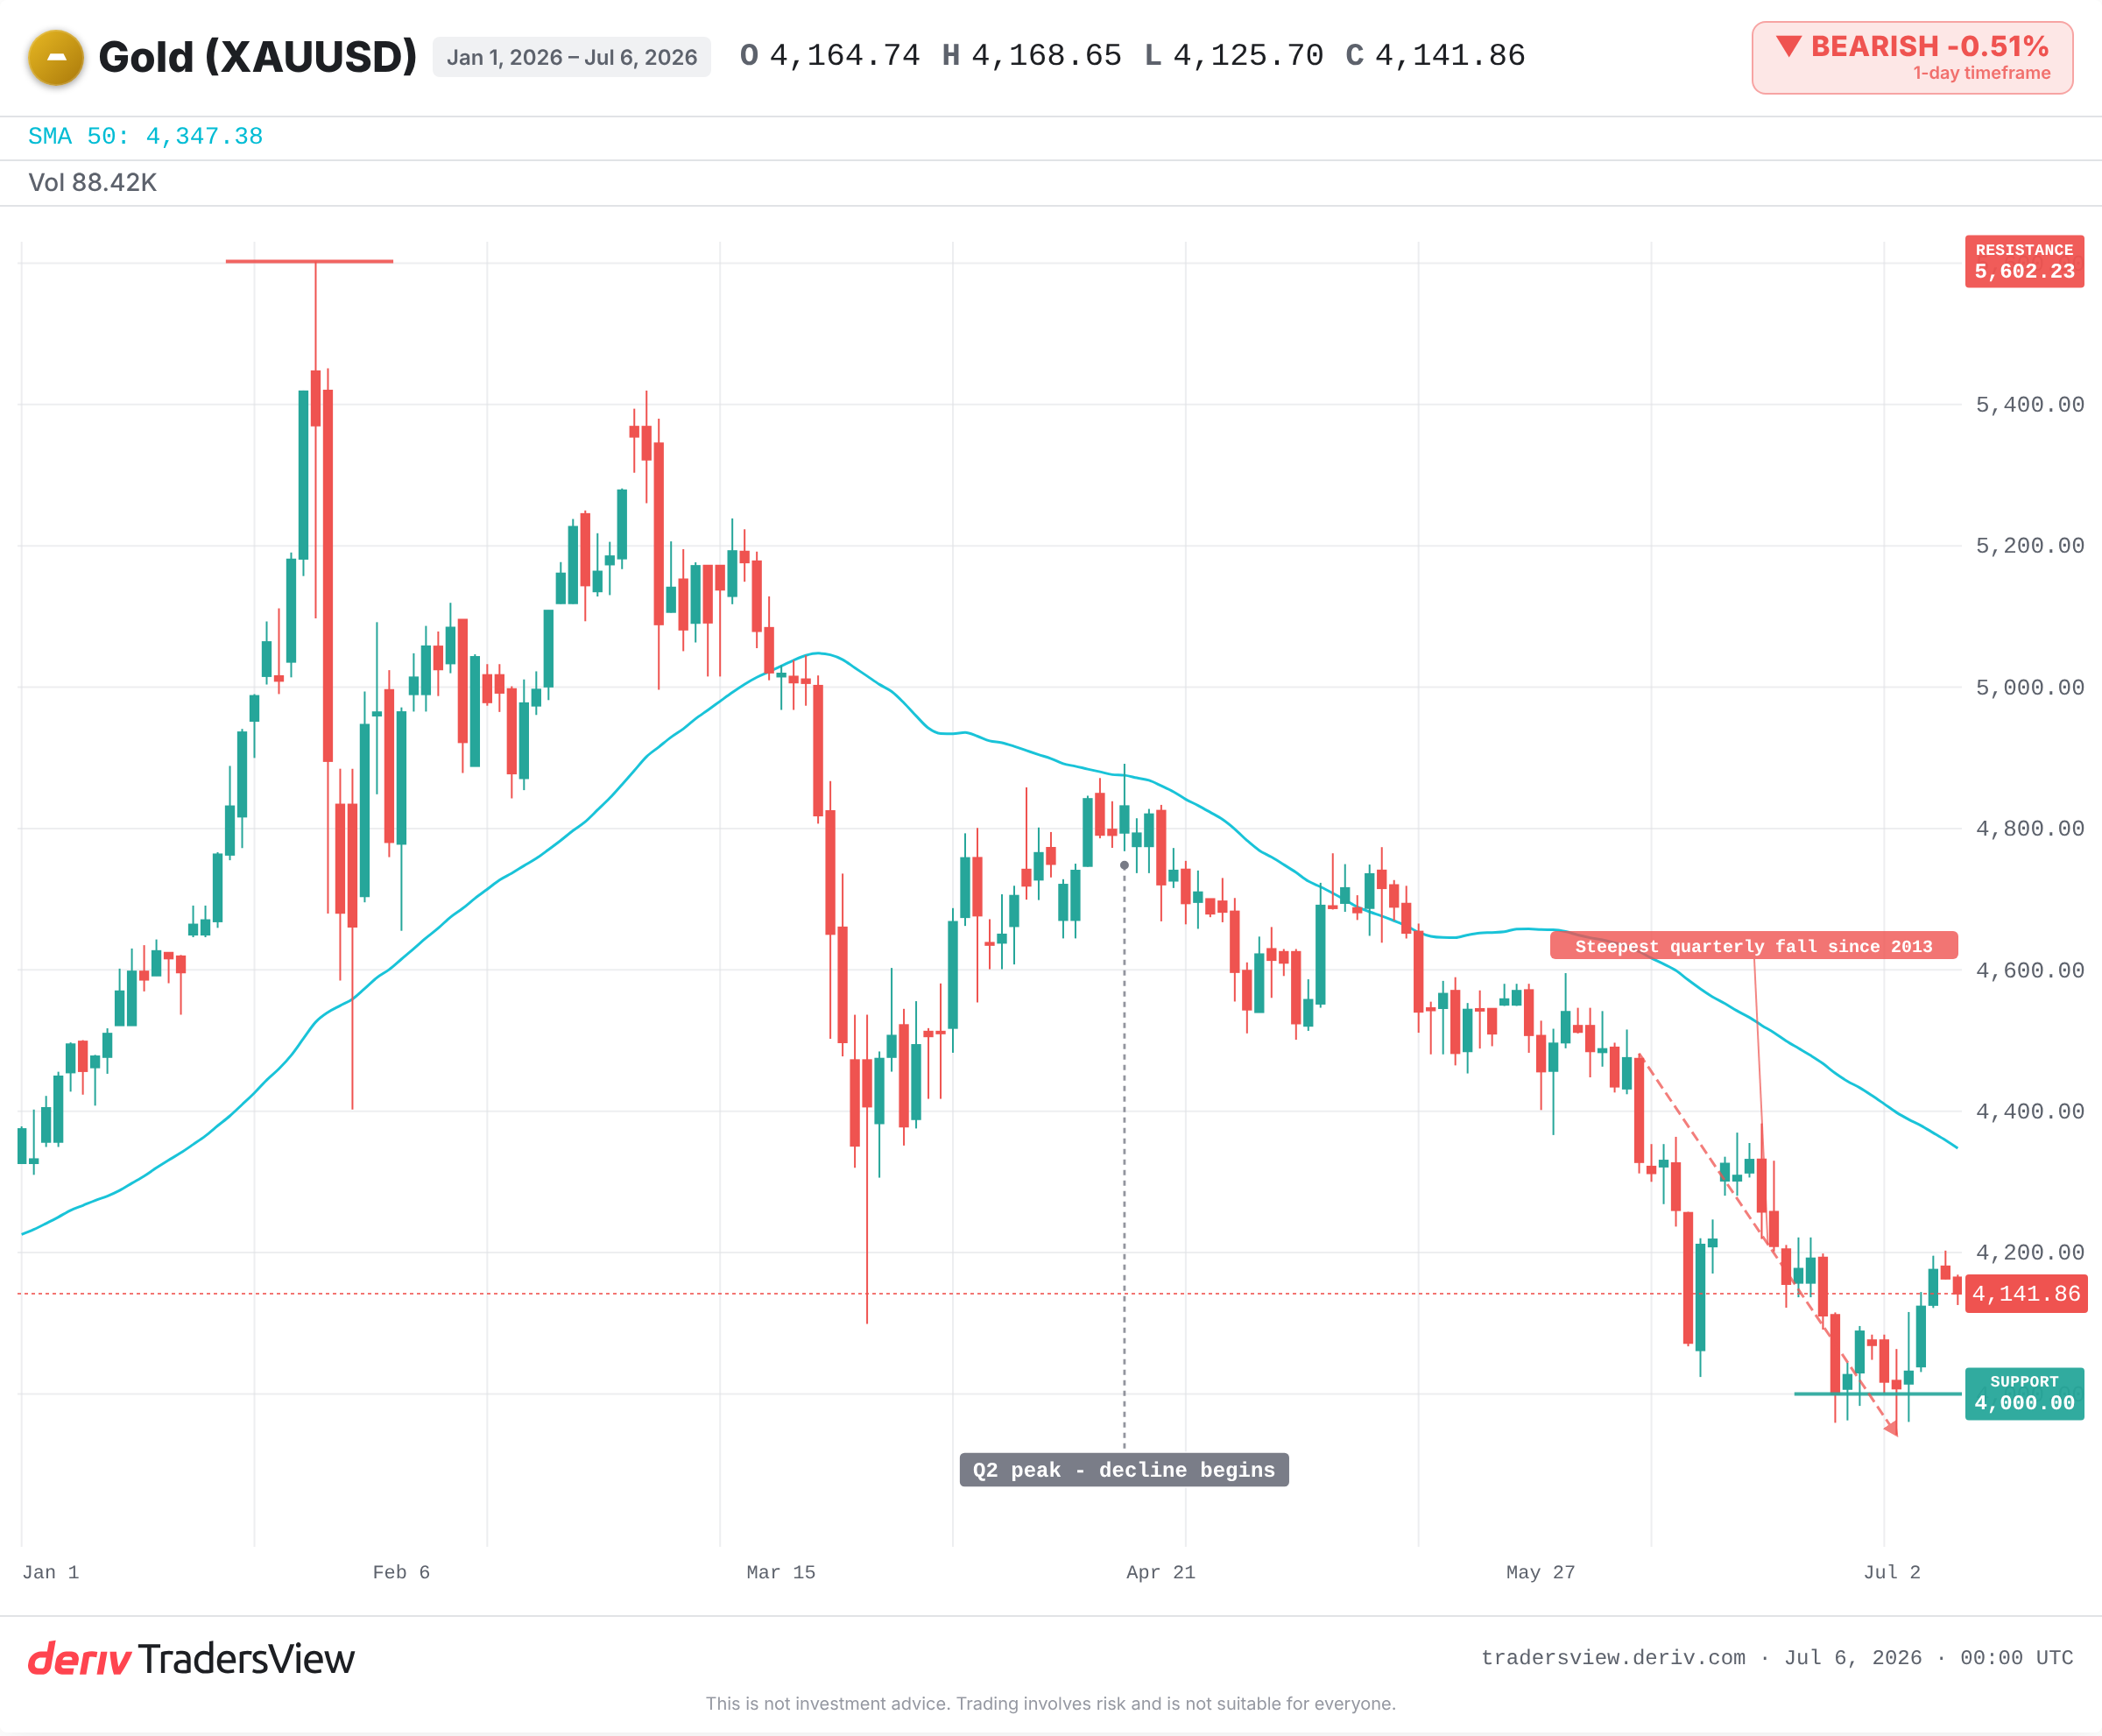
Złoto notowane jest w pobliżu wielomiesięcznego minimum po najgłębszym kwartalnym spadku od 2013 roku. JPMorgan właśnie obniżył swój cel na IV kwartał o około ćwierć. Goldman Sachs ma znacznie wyższą prognozę na koniec 2026 roku. State Street widzi jeszcze wyższy poziom.
To nie są niewielkie różnice. To trzy poważne zespoły analityczne patrzące na ten sam wykres i wyciągające diametralnie różne wnioski. Dzieje się tak z jednego powodu. Dwie siły ciągną złoto w przeciwnych kierunkach, i nikt jeszcze nie wie, która z nich przeważy jako pierwsza.
Krótkoterminowa siła ciągnąca złoto w dół
Jedna grupa obserwuje czynniki krótkoterminowe. Rosnące realne stopy zwrotu czynią złoto, które nie generuje odsetek, mniej atrakcyjnym do utrzymywania. Większe szanse na podwyżkę stóp przez Fed dodatkowo wzmacniają presję. Inwestorzy sprzedają też fundusze oparte na złocie, a w czerwcu doszło do dużych odkupień.
Po słabych czerwcowych danych o zatrudnieniu, rynek kontraktów terminowych skłaniał się do uznania wrześniowej podwyżki za realną możliwość. Uporczywa inflacja przy słabym wzroście jeszcze bardziej komplikuje ścieżkę działań Rezerwy Federalnej. To właśnie ta siła stoi za spadkiem ceny oraz za decyzją JPMorgan o obniżeniu prognozy.
Strukturalna siła podtrzymująca cenę złota
Druga grupa patrzy dalej, poza najbliższe miesiące. Banki centralne kupują złoto w rekordowym tempie od 2022 roku, czyli około 1000 ton rocznie. Ten popyt ze strony sektora publicznego stanowi stabilny poziom wsparcia dla ceny.
Niedawna ankieta przeprowadzona wśród banków centralnych wykazała, że większość respondentów oczekuje istotnie wyższych cen złota w ciągu dwóch lat. Ten strukturalny popyt stanowi podstawę każdej prognozy wzrostowej na rynku. Jest powolny, cierpliwy i nie zależy od jednego raportu o zatrudnieniu.
Nawet „niedźwiedź” wskazuje na wzrost
Szczegół, który umyka większości nagłówków, to fakt, że nawet obniżony cel JPMorgan wciąż znajduje się powyżej obecnej ceny. Oznacza to, że „niedźwiedź tygodnia” prognozuje wzrost względem aktualnego poziomu.
Prawdziwy podział nie przebiega więc między bykami i niedźwiedziami. Przebiega między tym, co szybkie, a tym, co powolne. Siła krótkoterminowa decyduje o codziennych wahaniach. Siła strukturalna przemawia na korzyść dłuższej perspektywy. Takie odczytywanie prognoz jest bardziej wartościowe niż reagowanie na przerażający procent.
Jak rozpoznać, która siła wygrywa
Historia pokazuje, że przeciąganie liny może zakończyć się na dwa sposoby. W 2013 roku wygrała siła realnych stóp zwrotu, a złoto traciło na wartości przez ponad dwa lata, mimo silnego popytu fizycznego. W 2019 roku Fed przeszedł do cyklu obniżek stóp, a strukturalni optymiści zostali nagrodzeni wybiciem w górę.
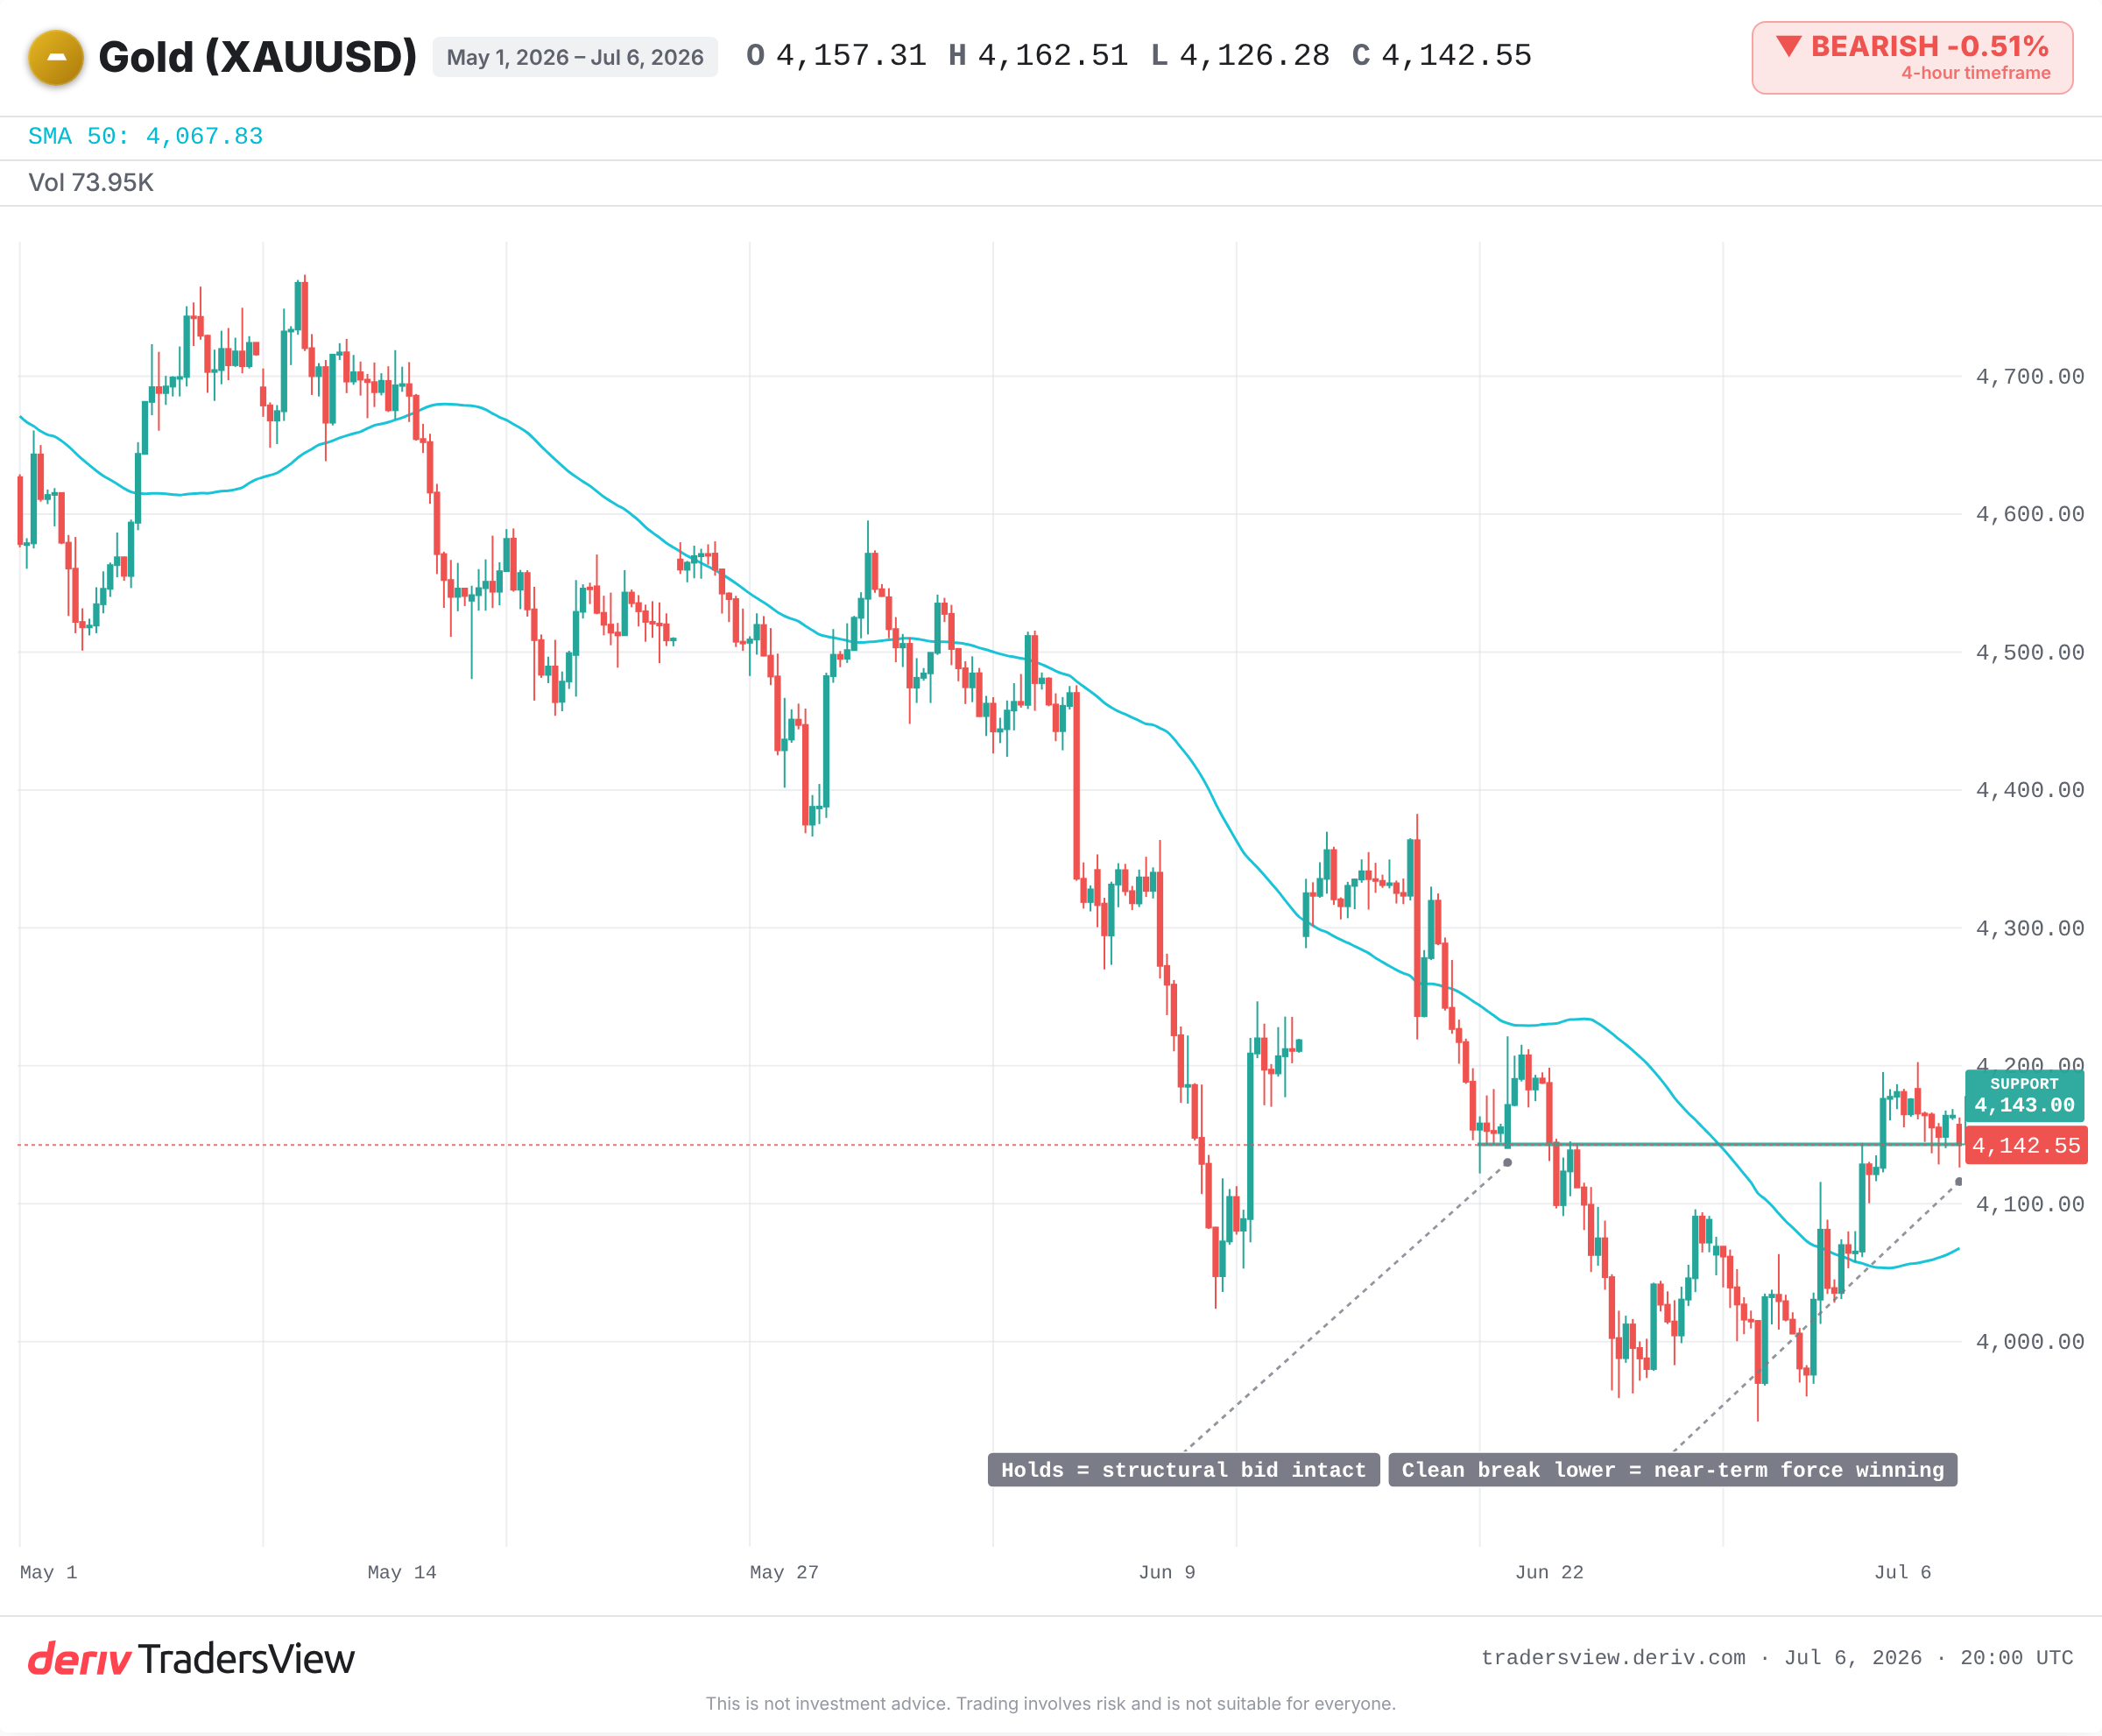
Dowody wskazują, że na razie kontrolę sprawuje siła krótkoterminowa. Zamiast skupiać się na jednym celu cenowym, zwróć uwagę na kilka czynników:
- Wrześniowa decyzja Fed. Potwierdzona podwyżka wzmacnia scenariusz spadkowy.
- Realne stopy zwrotu. Najbardziej bezpośredni czynnik wpływający na kolejny ruch ceny złota.
- Przepływy funduszy. Dalsze odpływy potwierdzają presję sprzedającą, a ich odwrócenie wskazuje na zmianę trendu.
- Tempo zakupów banków centralnych. Jeśli popyt oficjalny wyhamuje, poziom wsparcia słabnie.
- Kluczowe wsparcie na wykresie. Jednoznaczne przełamanie w dół oznacza, że przeważa siła krótkoterminowa.
Złoto może nadal spadać, jeśli Fed będzie skłaniał się do jastrzębiej polityki. Może też szybko odbić, jeśli podwyżka nie nastąpi. Żadna z grup nie myli się. Po prostu mierzą czas na innych zegarach.
Często zadawane pytania
Nie zawsze. Obniżka oznacza jedynie korektę prognozy względem wcześniejszego poziomu. Obniżony cel JPMorgan wciąż znajduje się powyżej obecnej ceny złota, co oznacza, że nawet najbardziej pesymistyczny z dużych banków prognozuje wzrost od tego poziomu.
Złoto nie generuje odsetek. Gdy realne stopy zwrotu z aktywów, takich jak amerykańskie obligacje skarbowe, rosną, utrzymywanie tych aktywów staje się relatywnie bardziej opłacalne, co może przesunąć popyt z złota i obniżyć jego cenę.
Od 2022 roku banki centralne kupują złoto w tempie około 1000 ton rocznie, czyli średnio około 60 ton miesięcznie. Ten stały popyt ze strony sektora publicznego jest traktowany jako strukturalne wsparcie dla ceny.
Złoto nadal taniało do końca 2015 roku, tracąc około połowy wartości względem szczytu z 2011 roku, zanim się ustabilizowało i zaczęło odbijać. Siła realnych stóp zwrotu wygrała to przeciąganie liny na ponad dwa lata, mimo że popyt fizyczny pozostawał silny.
Jeden cel cenowy odzwierciedla opinię jednego zespołu analitycznego, nie całego rynku. Gdy prognozy znacznie się różnią, oznacza to działanie dwóch przeciwstawnych sił. Obserwowanie czynników takich jak realne stopy zwrotu, polityka Fed i przepływy funduszy jest bardziej użyteczne niż poleganie na jednej liczbie.