
Złoto na poziomie 4000 USD: wsparcie czy załamanie?
Złoto na krótko spadło poniżej 4000 USD — to już trzeci taki test od czerwca. Co sugeruje wyprzedaż na wielu rynkach i jakie poziomy zmieniłyby tę interpretację.
Autor Prakash Bhudia · Global Trading Strategist & Technical Markets Expert
23 października 2026 · 6 min czytania

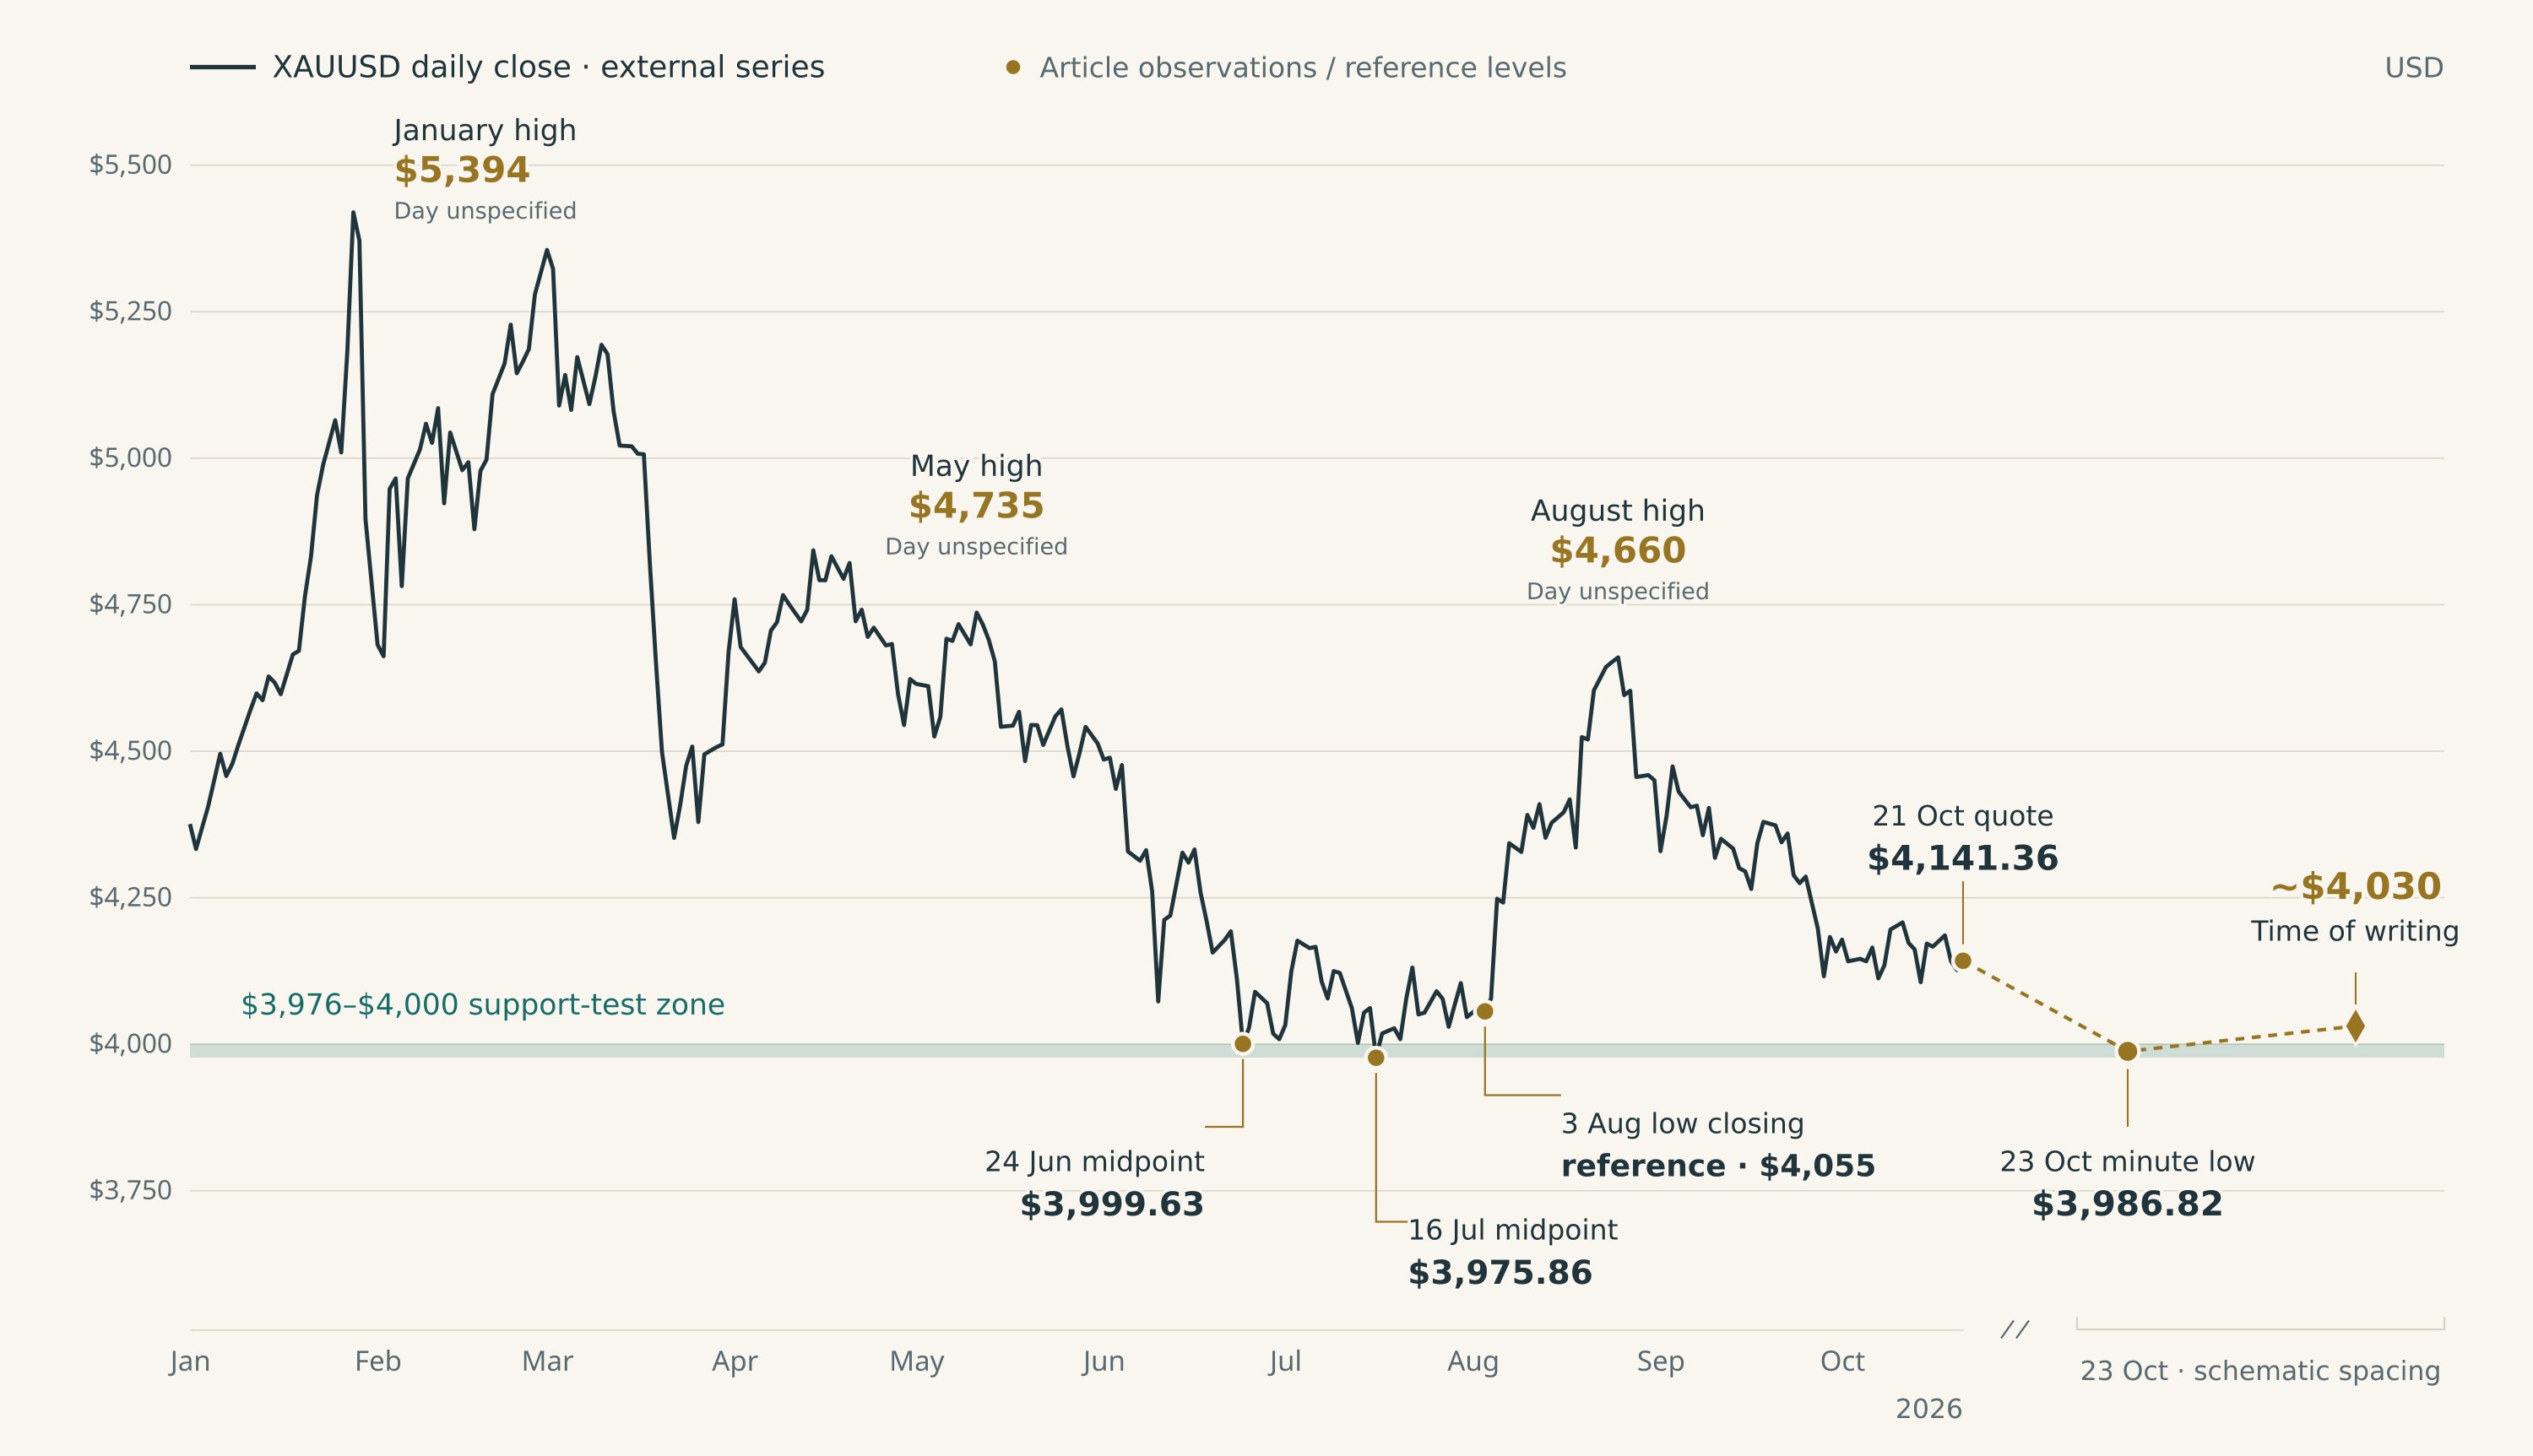
Złoto spadło do 3986,82 USD i odbiło do poziomu około 4030 USD w momencie pisania tego artykułu — to trzecia szeroka wizyta w obszarze 4000 USD od czerwca. Najnowsza wyprzedaż rozszerzyła się na metale i akcje amerykańskie, podczas gdy rentowności Treasury spadły, a dolar prawie się nie zmienił. To wygląda bardziej na szerokie ograniczenie ryzyka niż na nowy szok związany z dolarem i stopami procentowymi.
Trend pozostaje słaby, ale spadek nie doprowadził do trwałego załamania. Reakcja złota na kolejny test poziomu 4000 USD ma większe znaczenie niż samo pierwsze przełamanie.
Złoto spadło razem z innymi rynkami wrażliwymi na ryzyko
Słabość złota rozszerzyła się poza jego własny rynek. Wzrost indeksu VIX, miary oczekiwanej zmienności na rynku akcji, towarzyszył spadkom metali i akcji.
| Rynek | Zmiana | Okres |
|---|---|---|
| Złoto, XAUUSD | 4141,36 USD → 4023,61 USD; -2,84% | 21 października 20:00 → 23 października 11:00 UTC, obserwacje godzinowe |
| Srebro, XAGUSD | 57,969 USD → 53,897 USD; -7,02% | Ten sam okres godzinowy |
| Kontrakty terminowe na miedź | -2,76% | 21 → 22 października, zamknięcia dzienne |
| S&P 500 | -1,21% | 21 → 22 października, zamknięcia |
| VIX | 16,68 → 19,03 | 21 → 22 października, zamknięcia |
| Rentowność 10-letnich obligacji Treasury | 5,146% → 4,953%; -19,3 pb | 21 → 22 października, Cboe TNX |
| Dolar, US Dollar Index (DXY) | 101,78 → 101,61; -0,17% | 21 → 22 października, zamknięcia |
Godzinowe wyciągi Deriv i Yahoo Finance. Okresy różnią się, jak wskazano; 4030 USD to odrębny kurs podany w momencie pisania tego artykułu.
Dziesięcioletni breakeven inflacyjny spadł z 2,37% do 2,32%. Odejmując go od nominalnych rentowności, można wskazać, że rentowności realne spadły o około 14 punktów bazowych. To szacunkowe wyliczenie łączy różne źródła, ale wskazuje, że rosnące realne stopy procentowe (skorygowane o inflację) nie są wyjaśnieniem spadku cen złota.
Ten schemat jest zgodny z ograniczaniem ryzyka przez inwestorów; nie świadczy jednak o wymuszonej likwidacji pozycji.
Wyjaśnienie dotyczące Fedu odnosi się głównie do późniejszych posiedzeń
Jedno z wyjaśnień rynkowych sugeruje, że napięcia geopolityczne podnoszą ceny ropy, zwiększając presję inflacyjną i perspektywę podwyżek stóp przez Fed. Jednak Chicago Mercantile Exchange (CME) FedWatch wskazuje, że prawdopodobieństwo podwyżki w przyszłym tygodniu wynosi 8,3%, w porównaniu z 5,5% wczoraj i 15,5% tydzień wcześniej.
Prawdopodobieństwo wyższych stóp do grudnia wynosiło 83,1%, w porównaniu z 77,5% wczoraj, ale poniżej 89,0% tydzień wcześniej. Późniejsze zacieśnienie polityki wciąż jest wyceniane przez rynek; natychmiastowa podwyżka nie stała się nagle głównym oczekiwaniem. Te dane pochodzą z 23 października, godz. 12:45 BST.
Słaby trend może wciąż zakończyć się nieudanym załamaniem
Złoto znajdowało się blisko tego samego poziomu wsparcia 24 czerwca (3999,63 USD) i 16 lipca (3975,86 USD).
W tym czasie odnotowane szczyty obniżały się — z 5394 USD w styczniu do 4735 USD w maju i 4660 USD w sierpniu. Przy poziomie 4030 USD złoto jest obecnie około 25% poniżej tego styczniowego punktu odniesienia.
Historia przemawia przeciwko automatycznemu podążaniu za słabością. W badaniu wybić z lat 2011–2026 złoto było niższe dziesięć dni sesyjnych po przełamaniu 20-dniowego minimum w dół w 44% przypadków, w porównaniu z 47% po zwykłym dniu. Test ten obejmował zamknięcia poniżej wcześniejszych 20-dniowych minimów, a nie krótkotrwałe przekroczenia okrągłych poziomów liczbowych.
Duże spadki wartości (drawdowns) również nie dały jednoznacznej odpowiedzi. Rok po tym, jak fundusz oparty na złocie GLD po raz pierwszy zamknął się 25% poniżej swojego dotychczasowego szczytu w 2008 roku, jego wartość wzrosła o 31,6%; analogiczny przypadek z 2013 roku zakończył się spadkiem o 4,4%. Sam głęboki spadek nie wskazywał więc na dno rynku.
Zasoby funduszu GLD zmniejszyły się o 40,89 tony między szczytem złota 29 stycznia a 22 października, w tym 8,27 tony w ostatnim tygodniu. To wskazuje na odpływ środków z jednego funduszu, a nie na to, co spowodowało szerszy spadek.
Pozycjonowanie zarządzających funduszami pieniężnymi znajdowało się w pobliżu 40. percentyla z ostatnich trzech lat w dniu 13 października — nie było więc nadmiernie zatłoczone, ale wciąż podatne na wyprzedaż. Raport o pozycjonowaniu z 20 października ma zostać opublikowany 23 października o godz. 20:30 BST.
Poziomy, które zmieniłyby tę ocenę
| Obszar | Na co zwrócić uwagę |
|---|---|
| 3976-4000 USD | Odzyskanie poziomu, które przetrwa ponowny test, wsparłoby tezę o utrzymaniu dna. Zamknięcie poniżej tego poziomu, po którym nastąpi nieudane odzyskanie, wsparłoby tezę o załamaniu. |
| 4055 USD | Poziom odniesienia zamknięcia z minimum z 3 sierpnia: wstępny poziom odbicia. |
| 4149 USD / 4285 USD | 20-dniowa średnia zaktualizowana do 22 października, a następnie poziom odniesienia ostatniego szczytu. Odzyskanie tych poziomów naprawiłoby więcej skutków spadku. |
| 3939 USD / 3856 USD | Obserwacje minimów z listopada i października 2025 roku, w przypadku gdyby obecne dno zostało przełamane. To punkty odniesienia, a nie cele cenowe. |
Kolejnymi zaplanowanymi testami są: decyzja Fed z 28 października oraz publikacje Produktu Krajowego Brutto (PKB) i wydatków na konsumpcję osobistą (PCE) z 29 października. Warto obserwować, czy dolar i realne rentowności wzmacniają reakcję cenową złota.
Odbicie staje się bardziej przekonujące, jeśli złoto utrzyma dno i przełamie ostatni niższy szczyt. Załamanie staje się bardziej przekonujące, jeśli złoto straci dno i nie zdoła go odzyskać; sam pierwszy spadek nie rozstrzyga jeszcze tej kwestii.
Źródła i uwagi dotyczące obliczeń
Minimum na poziomie 3986,82 USD pojawia się w słupku z godz. 02:00 UTC 23 października w zapisanym wyciągu z kwotowań na poziomie transakcyjnym Deriv MT5 (pole minimum minutowe). Kwotowanie 4030 USD jest punktem odniesienia podanym w momencie pisania tej analizy. Dzienne wartości środkowe to obserwacje z późniejszej części sesji, a nie pełne dzienne maksima i minima; lipcowe minimum intraday nie zostało potwierdzone przez obserwację 3975,86 USD.
Zdjęcia z różnych rynków źródłowych są przechowywane wraz z plikami badawczymi. Wskaźnik rentowności realnej to TNX minus FRED T10YIE: 5,146−2,37=2,776% w dniu 21 października; 4,953−2,32=2,633% w dniu 22 października, co oznacza spadek o 14,3 pb. TNX nie jest identyczny z serią stałej zapadalności Treasury używaną do konstrukcji breakeven, a znaczniki czasowe mogą się różnić. Źródło danych breakeven: FRED. Nie jest to przedstawiane jako opublikowana obserwacja DFII10.
Minutowa wartość środkowa z 22 października, godz. 20:54 UTC, wynosząca 4023,605 USD, zastępuje nieaktualny wiersz oznaczony datą przy aktualizacji średniej ruchomej: 4149,23 USD. Porównanie spadków wartości GLD zaczyna się od 10 września 2008 roku i 15 kwietnia 2013 roku, wykorzystując pierwsze zamknięcie co najmniej 25% poniżej dotychczasowego szczytu w każdym z epizodów. Zwroty kończą się na pierwszym dostępnym zamknięciu w dniu rocznicy lub po nim. GLD jest wskaźnikiem zastępczym dla ceny złota, a nie XAUUSD; są to dwie historyczne ilustracje, a nie predykcyjna stopa bazowa. Percentyl pozycjonowania: 39,74%, przy wykorzystaniu wartości netto długich pozycji podzielonych przez otwarte pozycje w odniesieniu do poprzednich 156 raportów.
Historyczne porównanie spadków: 198 sygnałów i 4083 daty porównawcze, do 15 października 2026 r. Wyniki dotyczą cen zamknięcia, a nie wskaźników skuteczności transakcji; okresy mogą się nakładać. Dane o zasobach GLD to tony raportowane przez emitenta. Prawdopodobieństwa FedWatch to obserwacje oznaczone znacznikiem czasu źródła, a nie stwierdzenie, że konkretny nagłówek spowodował przecenę.
Krótki glosariusz
Rentowność realna: rentowność po uwzględnieniu inflacji. Breakeven: różnica w rentowności między standardowymi obligacjami Treasury a obligacjami indeksowanymi inflacją, stosowana jako rynkowa miara oczekiwań inflacyjnych. Punkt bazowy: 0,01 punktu procentowego. Odzyskanie poziomu (reclaim): powrót powyżej danego poziomu. Retest: ponowne przetestowanie niedawno przekroczonego poziomu. Niższy szczyt (lower high): wzrost zakończony poniżej szczytu poprzedniego wzrostu. VIX: miara oparta na opcjach, wskazująca oczekiwaną zmienność indeksu S&P 500.
Ta treść nie jest przeznaczona dla mieszkańców UE. Podane wyniki odnoszą się do przeszłości, a wyniki osiągnięte w przeszłości nie stanowią gwarancji przyszłych wyników ani wiarygodnej wskazówki co do przyszłych wyników.