
Poza szumem medialnym: dlaczego ogromne wydatki wielkich firm technologicznych na AI zmieniają nasze postrzeganie
Dlaczego ogromne wydatki wielkich firm technologicznych na AI oraz fizyczne ograniczenia sieci energetycznej na nowo definiują ryzyko i potencjalne zyski dla akcji spółek technologicznych.
Autor Harsh Karamchandani · CFA Charterholder | Strateg ds. operacji tradingowych i produktów
27 sierpnia 2026 · 7 min czytania

Przez lata analiza głównych amerykańskich akcji technologicznych wokół sezonu wyników finansowych przebiegała według znanego schematu: gdy lider rynku ogłaszał ogromne zobowiązanie finansowe na technologie nowej generacji, inwestorzy zazwyczaj przyjmowali tę wiadomość pozytywnie. Wysokie wydatki były postrzegane jako wyraźny sygnał dominacji rynkowej, agresywnej innowacyjności i przyszłego wzrostu przychodów.
Dziś ta dynamika się zmieniła.
W trakcie ostatnich kwartalnych konferencji wynikowych uczestnicy rynku zaobserwowali powtarzający się schemat: gigant technologiczny o ogromnej kapitalizacji przewyższa oczekiwania przychodowe, raportuje solidne zyski operacyjne, ogłasza kolejne zobowiązanie w wysokości od 50 do 80 miliardów dolarów na infrastrukturę sztucznej inteligencji, a następnie obserwuje spadek kursu swoich akcji z dnia na dzień.
Co napędza tę zmianę? Aby zrozumieć, dlaczego amerykańskie akcje technologiczne zachowują się tak nieprzewidywalnie, inwestorzy detaliczni muszą spojrzeć poza nagłówki dotyczące oprogramowania i przeanalizować realia fizyczne oraz bilansowe kryjące się za kulisami.
Zmiana „bezpiecznej przystani”: Jak giganci technologiczni zmienili swoje bilanse
Aby zrozumieć obecną zmienność cen akcji amerykańskich spółek technologicznych, musimy najpierw przyjrzeć się temu, jak główne firmy technologiczne, w szczególności giganci chmurowi tacy jak Microsoft, Amazon, Alphabet, Meta i Oracle, zmienili sposób zarządzania swoimi bilansami.
W dekadzie następującej po globalnym kryzysie finansowym z 2008 roku inwestorzy traktowali wielkie firmy technologiczne jako wiarygodne, niskoryzykowne miejsca do przechowywania kapitału w niepewnych okresach gospodarczych. Podczas gdy tradycyjne bezpieczne aktywa zapewniały stabilność, liderzy technologiczni oferowali coś unikalnego: ogromne rezerwy gotówkowe. Firmy takie jak Apple, Alphabet, Microsoft i Meta zgromadziły setki miliardów dolarów w gotówce, prowadząc jednocześnie wysokomarżowe platformy programistyczne. W okresach szerszego spowolnienia rynkowego inwestorzy kupowali te akcje, ponieważ ich rezerwy gotówkowe zapewniały solidną poduszkę finansową.
Jednak obecna rozbudowa sztucznej inteligencji całkowicie zmieniła tę dynamikę. Ci giganci chmurowi nie siedzą już po prostu na swojej gotówce.
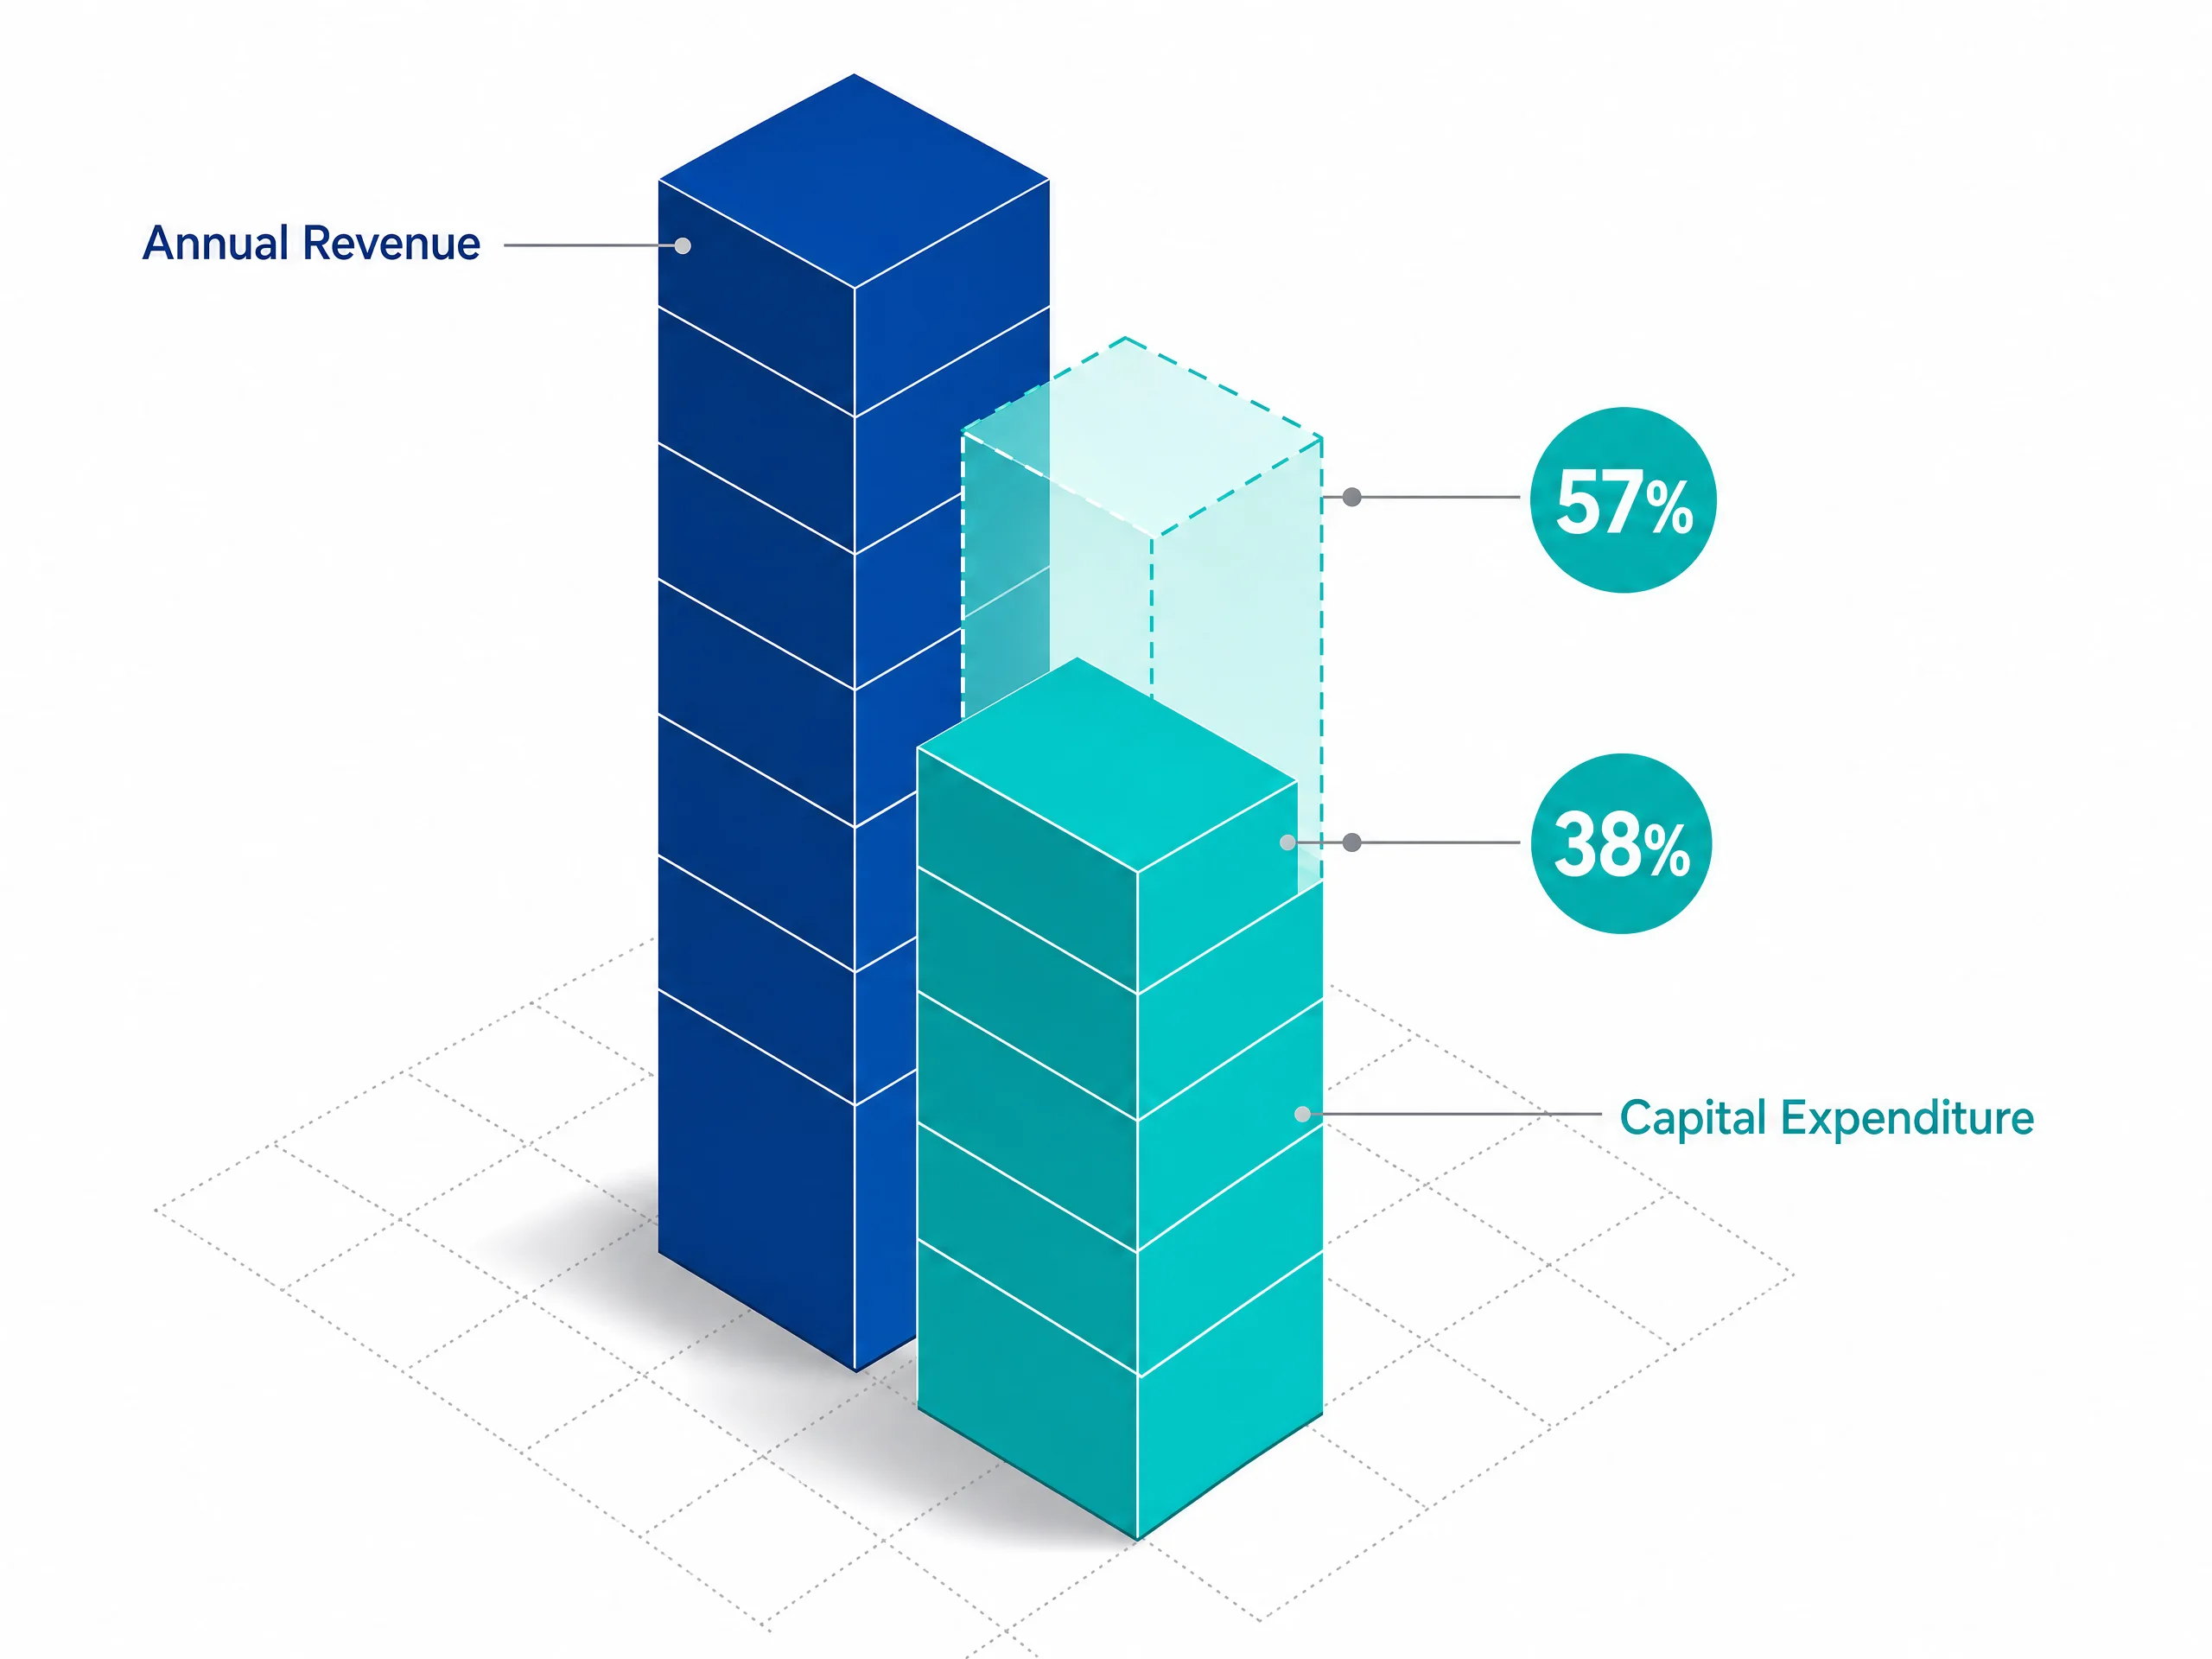
Prognozy rynkowe wskazują, że łączne roczne wydatki kapitałowe pięciu głównych gigantów technologicznych (Amazon, Alphabet, Microsoft, Meta i Oracle) wzrosną do poziomu od 660 do 750 miliardów dolarów. Skala tych wydatków stanowi od 38% do 57% ich całkowitych rocznych przychodów, czyli
poziom intensywności kapitałowej historycznie obserwowany w rurociągach naftowych, ciężkim przemyśle wytwórczym i przedsiębiorstwach użyteczności publicznej elektrycznej, a nie w lekkich firmach programistycznych.
Aby sfinansować tę ekspansję, firmy technologiczne nie opierają się już wyłącznie na rezerwach gotówkowych — intensywnie zaciągają pożyczki. Łączna emisja obligacji korporacyjnych wśród głównych gigantów chmurowych przekroczyła od 175 do ponad 200 miliardów dolarów. Zamieniając swoje poduszki gotówkowe na długoterminowy dług, nieruchomości fizyczne i ciężki sprzęt, giganci technologiczni o ogromnej kapitalizacji przyjęli na siebie znacznie wyższe koszty operacyjne.
Ukryty wąski gardło: Szybki sprzęt a wolne sieci energetyczne
Poza bilansem, wydatki gigantów technologicznych napotykają fizyczną przeszkodę: to, co te firmy kupują i gdzie to podłączają. Budowa nowoczesnych systemów sztucznej inteligencji wymaga surowej mocy obliczeniowej, która opiera się na dwóch głównych typach sprzętu:
- GPU (Graphics Processing Units — procesory graficzne): Specjalistyczne chipy komputerowe, pionierem których były firmy takie jak Nvidia, przetwarzające tysiące obliczeń jednocześnie, służące jako podstawowe silniki do trenowania modeli AI.
- TPU (Tensor Processing Units — procesory tensorowe): Chipy projektowane na własne potrzeby i tworzone wewnętrznie przez firmy technologiczne, takie jak Google, aby obsługiwać dedykowane zadania, jednocześnie ograniczając zależność od zewnętrznych dostawców. Aby nieprzerwanie uruchamiać dziesiątki tysięcy tych wysokowydajnych chipów, firmy muszą budować ogromne centra danych. Jednak w przeciwieństwie do tradycyjnego oprogramowania chmurowego, które można uruchomić globalnie online w ciągu kilku sekund, budowa nowoczesnych centrów danych AI napotyka na twardą fizyczną barierę: the sieć energetyczną.
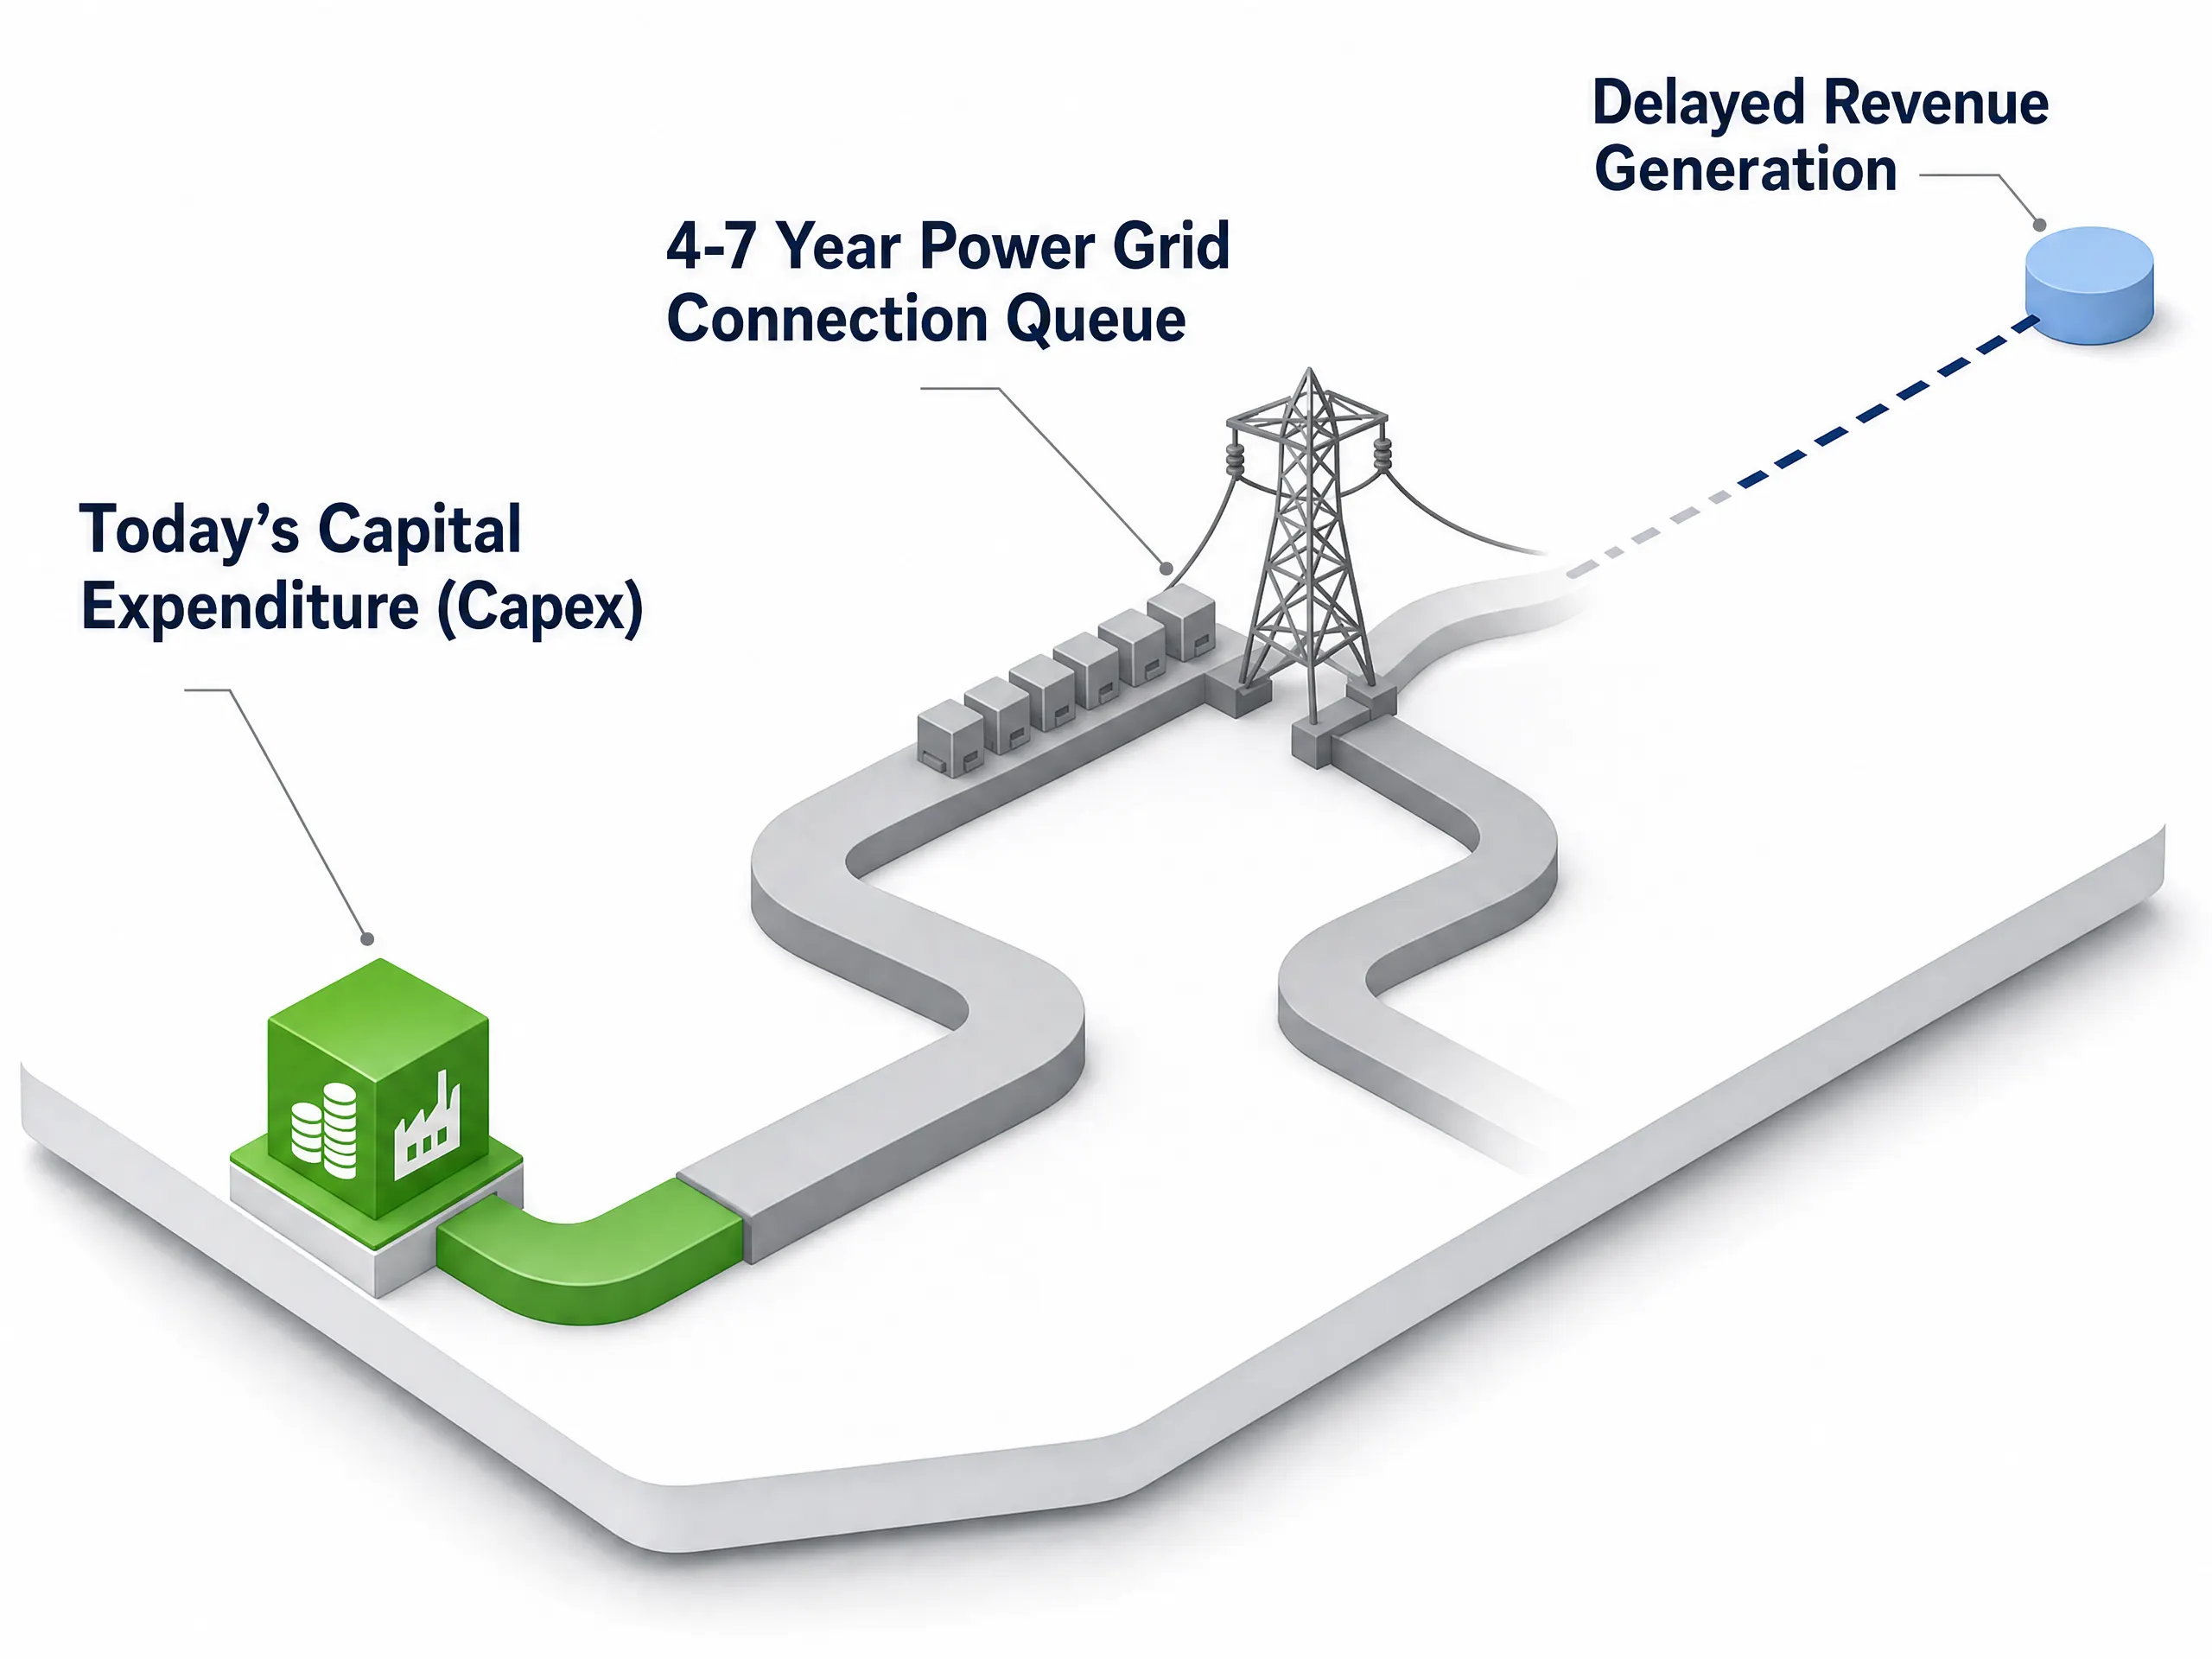
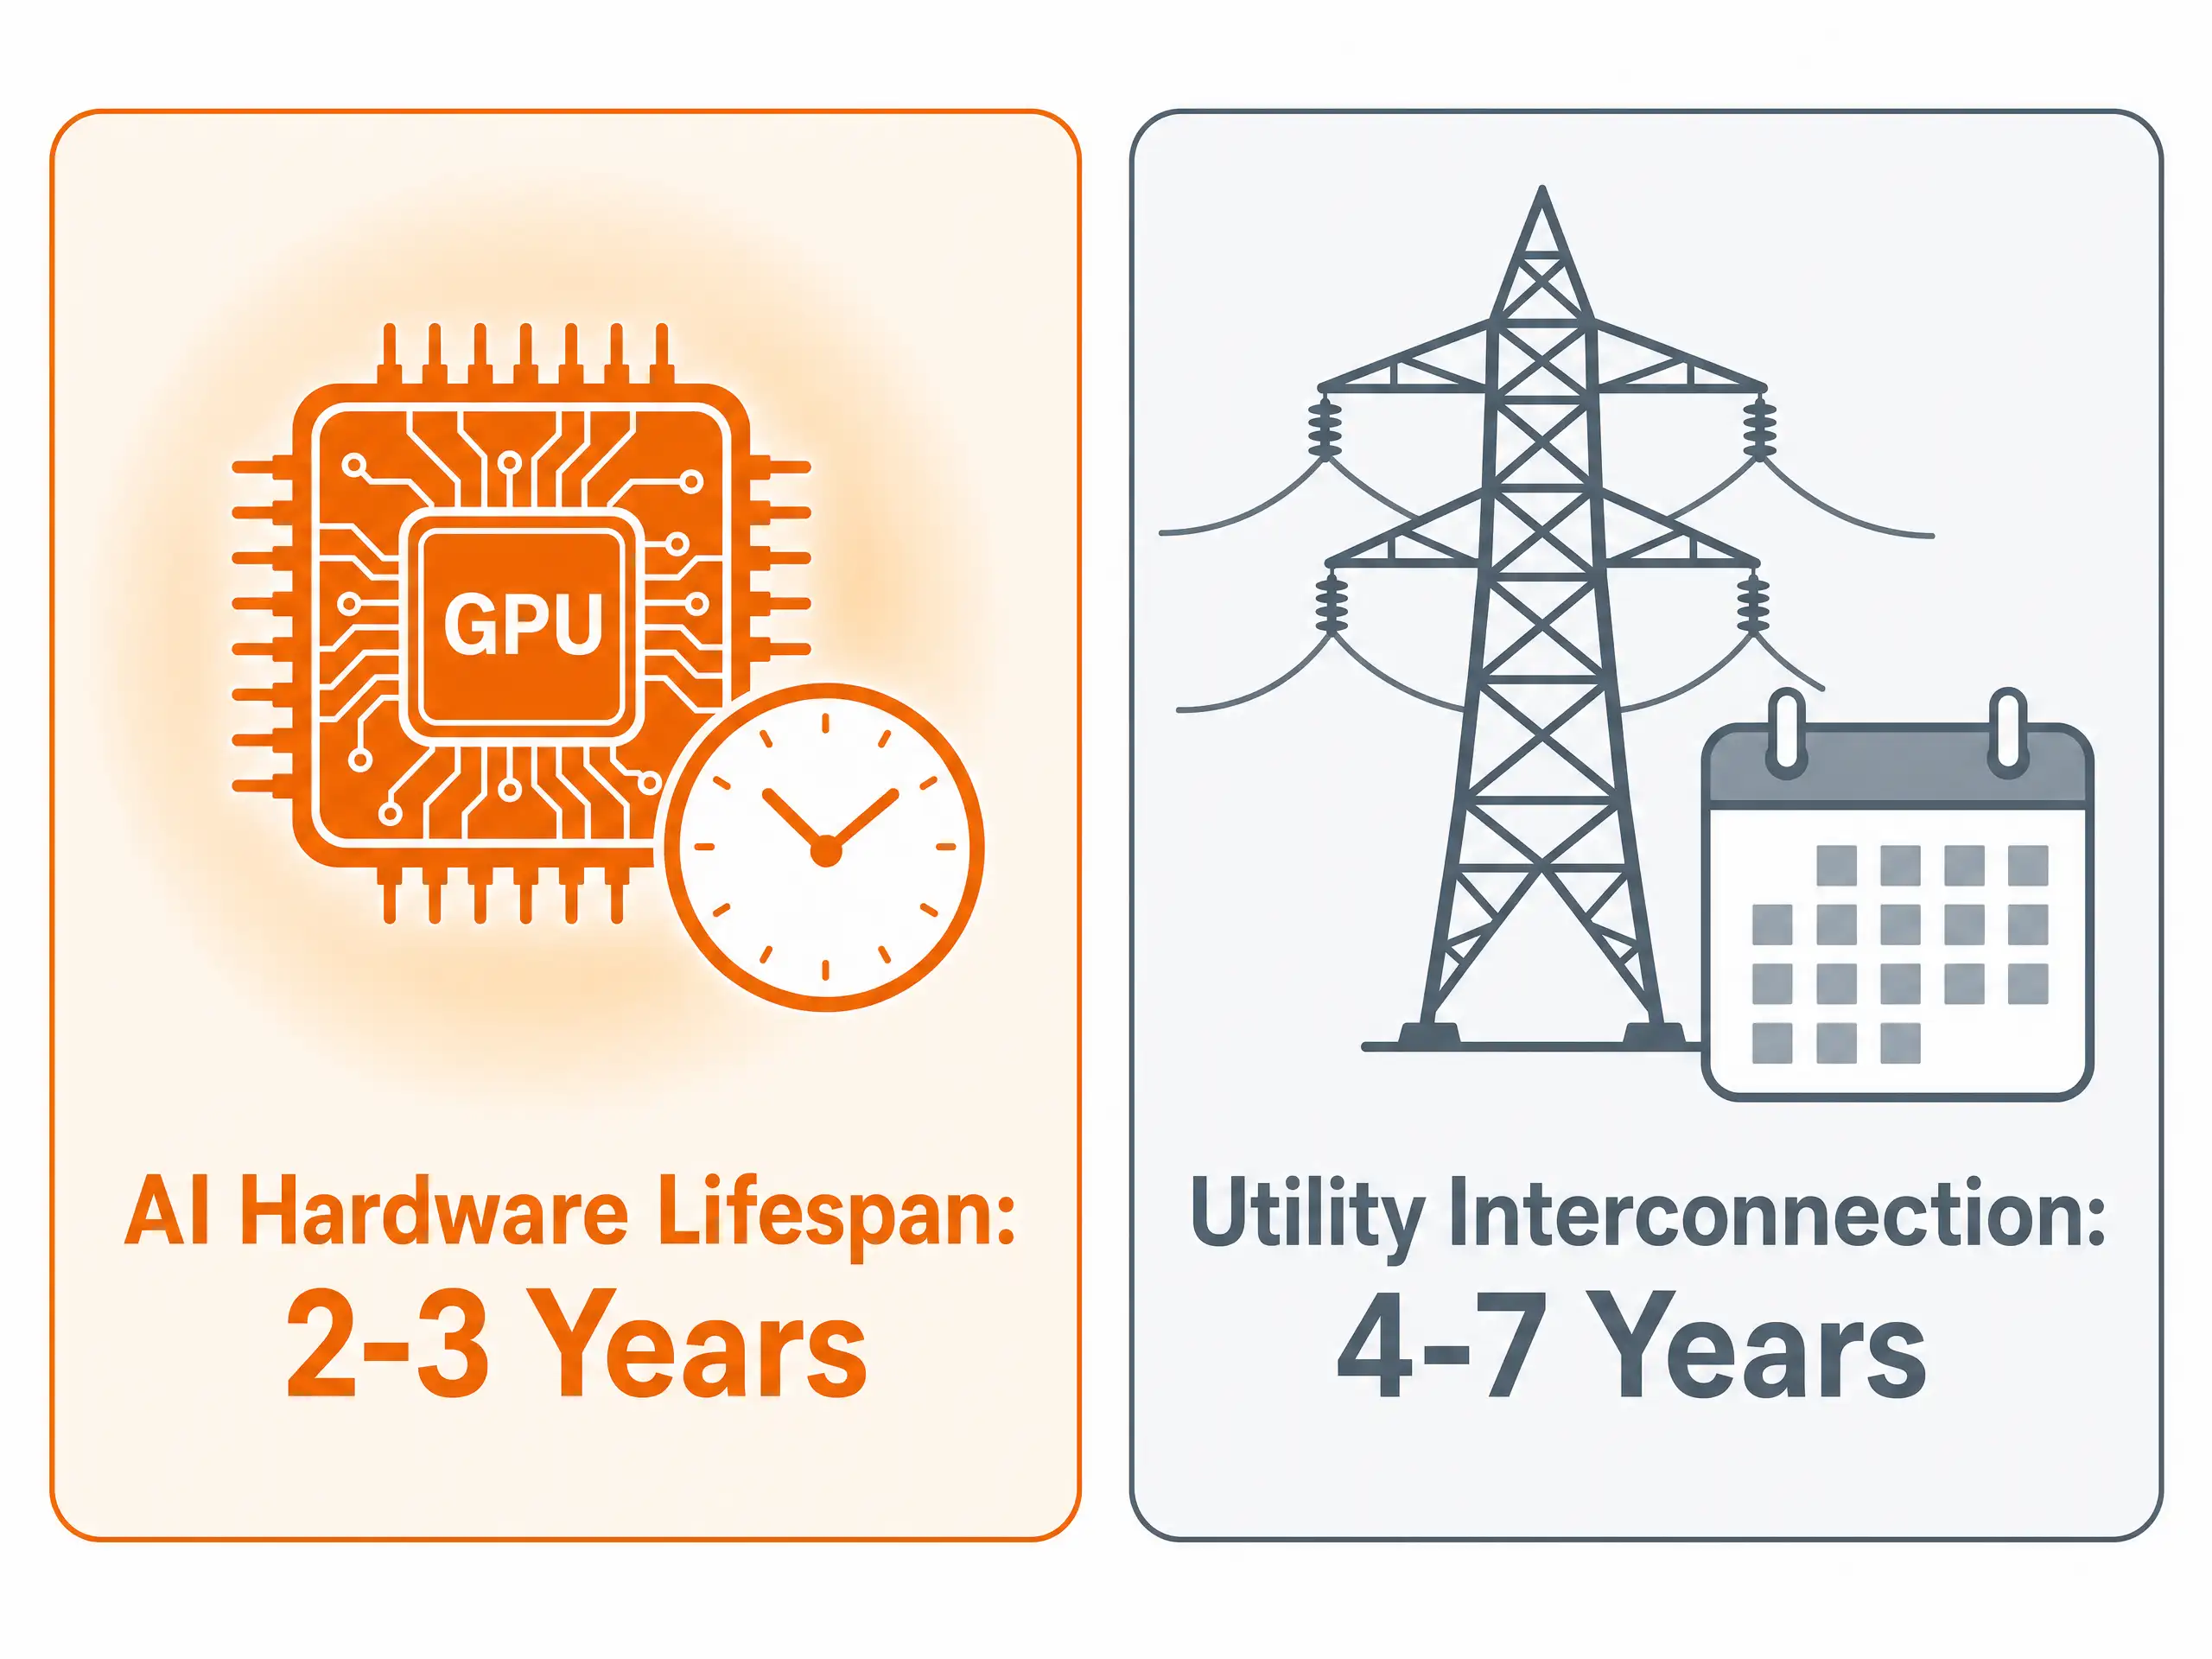
Jedno centrum danych AI o wysokiej gęstości może zużywać tyle energii elektrycznej, co średniej wielkości przedmieście. W całej Ameryce Północnej i Europie przedsiębiorstwa użyteczności publicznej zajmujące się energią elektryczną informują gigantów technologicznych, że podłączenie tych ogromnych obiektów do linii wysokiego napięcia wiąże się z listą oczekujących wynoszącą od 4 do 7 lat.
To opóźnienie stwarza poważny problem związany z czasem dla zysków firm:
- Krótka żywotność sprzętu: Zaawansowane chipy AI szybko się starzeją. Klaster chipów zakupiony dzisiaj staje się przestarzały już w ciągu 2 do 3 lat, gdy wynajdowane są nowe, szybsze chipy.
- Opóźnione generowanie przychodów: Gdy firma technologiczna wydaje dziesiątki miliardów dolarów na chipy dzisiaj, ale nie może uruchomić tych serwerów na pełną moc przez kilka lat, czekając na połączenia z siecią energetyczną, sprzęt traci wartość, pozostając nieużywany.
Gotówka natychmiast opuszcza bilans firmy, ale nowe przychody z oprogramowania materializują się z wieloletnim opóźnieniem. Gdy publiczne rynki przeliczają to wieloletnie opóźnienie, oczekiwane marże zysku ulegają zmniejszeniu, co powoduje spadek cen akcji.
Śledzenie przepływu pieniędzy: Dokąd rotuje kapitał
Choć wysokie wydatki wywierają krótkoterminową presję na producentów oprogramowania, ta wielomiliardowa fala gotówki trafia bezpośrednio do kieszeni firm dostarczających fizyczny sprzęt.
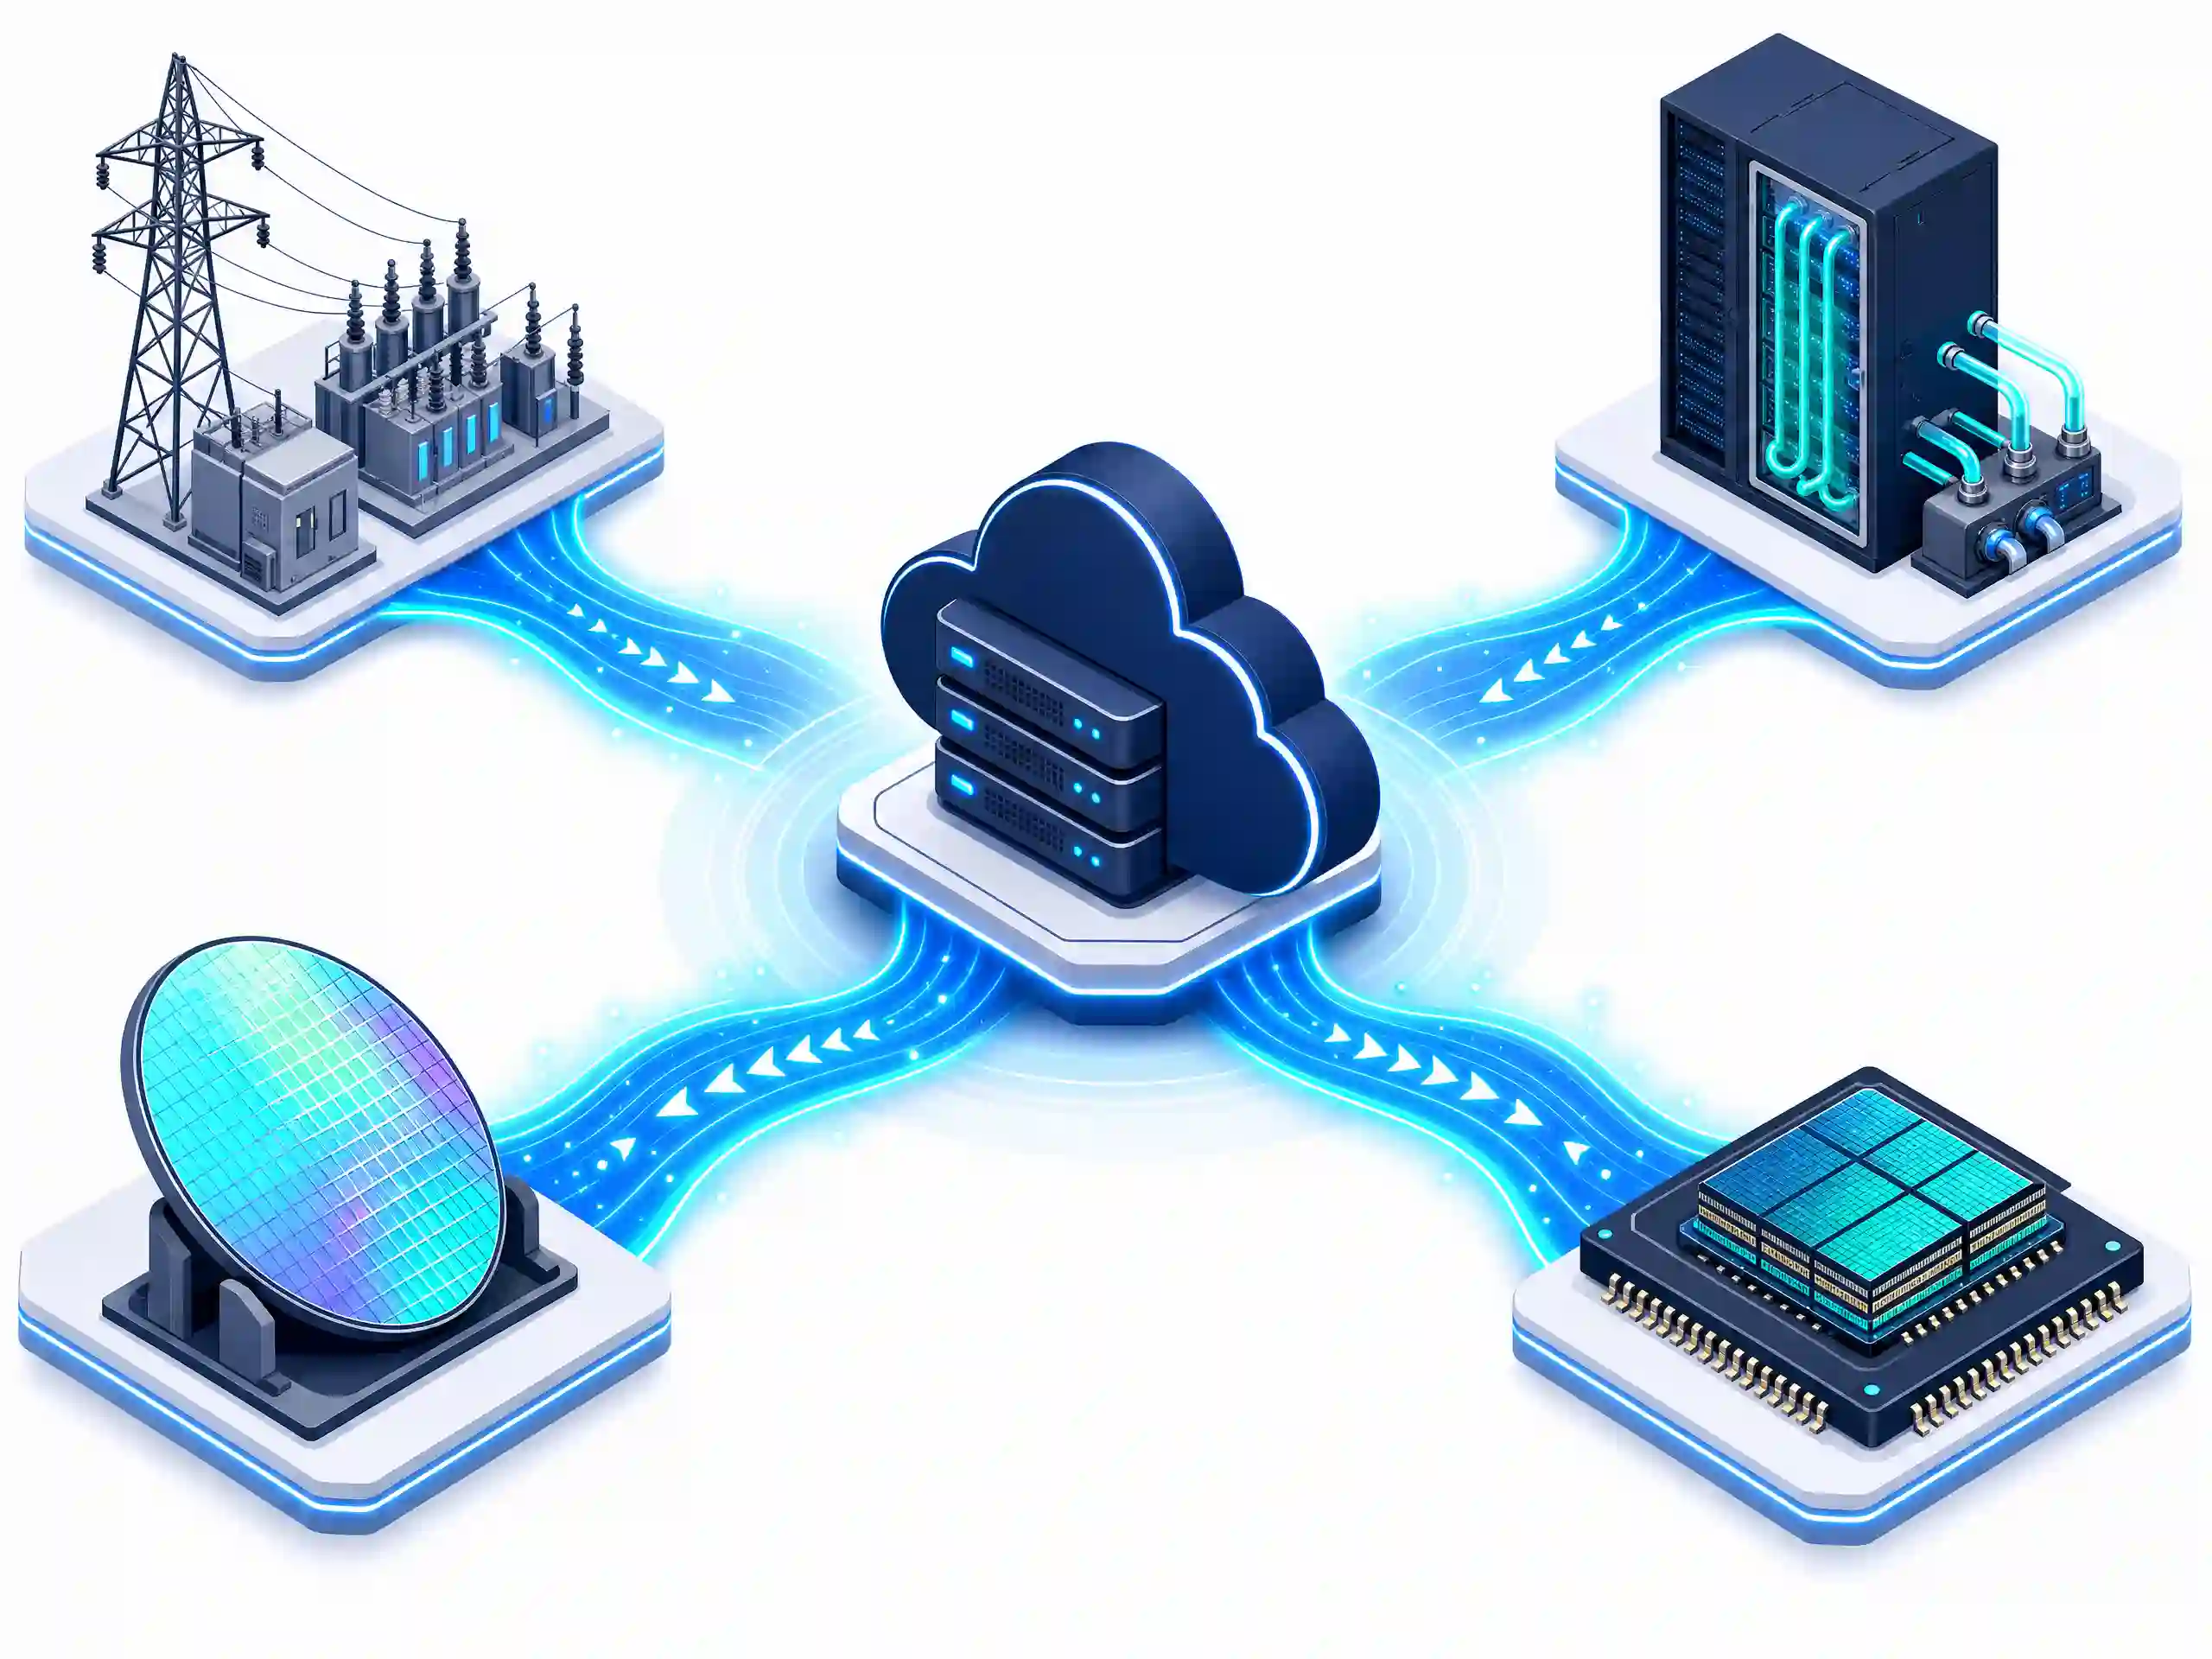
- Dostawcy sieci energetycznych i usług użyteczności publicznej: Centra danych wymagają nieprzerwanej, podstawowej dostawy energii elektrycznej. Niezależni producenci energii oraz producenci sprzętu wytwarzający transformatory wysokiego napięcia i sprzęt do sieci elektrycznych, tacy jak Constellation Energy, Vistra Corp, GE Vernovaoraz Eaton Corporation, borykają się z wieloletnimi zaległościami w realizacji zamówień.
- Specjaliści od chłodzenia cieczą i zarządzania termicznego: Wysokowydajne chipy AI generują intensywne ciepło, którego nie są w stanie odprowadzić tradycyjne wentylatory. Firmy budujące systemy chłodzenia cieczą oraz precyzyjną infrastrukturę chłodzącą dla szaf serwerowych, takie jak Vertiv Holdings, Schneider Electricoraz Modine Manufacturing, odnotowały gwałtowny wzrost popytu strukturalnego.
- Pamięć NAND Flash i architektura pamięci: Nowoczesne akceleratory AI nie mogą funkcjonować w izolacji bez ogromnej przepustowości i pamięci masowej o wysokiej gęstości. Trenowanie i uruchamianie złożonych modeli powoduje poważne ograniczenia przepustowości pamięci, ponieważ GPU zatrzymują się, jeśli dane nie mogą być przesyłane wystarczająco szybko. To fizyczne ograniczenie wywołało masową rewaluację na rynku akcji dla specjalistów od pamięci i pamięci masowej, takich jak Micron Technology (MU) oraz SanDisk (SNDK). Historycznie Wall Street wyceniała te akcje jako zmienne, niskomarżowe dostawców towarów konsumenckich powiązanych z cyklami PC i smartfonów. Jednak gdy giganci chmurowi złożyli ogromne, wieloletnie zamówienia na pamięć DRAM/High-Bandwidth Memory (HBM) oraz dyski SSD klasy korporacyjnej (eSSD) z pamięcią NAND flash , wielokrotności wyceny wzrosły. Ponieważ pojemność NAND klasy serwerowej i HBM była wyprzedana z wieloletnim wyprzedzeniem, a marże operacyjne rosły dramatycznie, rynki publiczne przeszacowały dostawców pamięci i pamięci flash, uznając ich za niezbędne, wysokomarżowe ogniwa infrastruktury AI.
- Partnerzy w zakresie dedykowanych układów scalonych i półprzewodników: Aby zmniejszyć swoją zależność od jednego dostawcy, giganci technologiczni projektują własne wewnętrzne chipy (takie jak TPU Google czy chipy Trainium Amazona). To tworzy długoterminowy biznes dla wyspecjalizowanych partnerów projektujących chipy i prowadzących fabryki, takich jak Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC)oraz ARM Holdings. Zamiast patrzeć na sztuczną inteligencję wyłącznie przez pryzmat aplikacji konsumenckich, „smart money” coraz częściej kieruje się w stronę fizycznego łańcucha dostaw niezbędnego do działania tych centrów danych.
Podsumowanie: Analiza wzajemnych powiązań między klasami aktywów
Zrozumienie obecnego cyklu rynkowego wymaga spojrzenia poza nagłówkowe ogłoszenia dotyczące oprogramowania i rozpoznania, jak fizyczne ograniczenia przewartościowują ryzyko na globalnych rynkach.
Rynek nie odrzuca AI — po prostu koryguje ceny akcji, uwzględniając wyższy poziom zadłużenia, bieżące wydatki pieniężne oraz opóźnienia w infrastrukturze fizycznej. W poprzednich cyklach technologicznych inwestorzy reagowali na wydatki kapitałowe z prostym optymizmem, zakładając, że wyższe inwestycje automatycznie przełożą się na wyższe przyszłe zyski. Dziś rynek ocenia wydatki przez znacznie bardziej krytyczny obiektyw. Gdy gigant chmurowy przeznacza dziesiątki miliardów na infrastrukturę bez jasnego harmonogramu nowych przychodów z oprogramowania, rynek skupia się na natychmiastowym obciążeniu finansowym: zwężających się marżach operacyjnych, zmniejszających się rezerwach gotówkowych i rosnących kosztach obsługi długu.
Ta strukturalna zmiana fundamentalnie wpływa na sposób, w jaki akcje spółek technologicznych współdziałają z szerszą gospodarką. Historycznie wielkie firmy technologiczne posiadały ogromne rezerwy gotówkowe, które izolowały je od szerszych wahań gospodarczych. Teraz, gdy wyemitowano obligacje korporacyjne o wartości setek miliardów na budowę centrów danych i zabezpieczenie linii energetycznych, marże zysku spółek technologicznych stały się znacznie bardziej podatne na stopy procentowe, spready rentowności obligacji i koszty finansowania.
Jednocześnie granice między klasami aktywów zacierają się. Harmonogramy wdrażania oprogramowania nie są już determinowane szybkością pisania kodu przez programistów — decyduje o nich pojemność sieci energetycznej, zaległości w produkcji transformatorów oraz kolejki przyłączeniowe do sieci użyteczności publicznej. W konsekwencji surowce energetyczne, takie jak gaz ziemny, oraz akcje spółek użyteczności publicznej stają się głównymi wskaźnikami wyprzedzającymi dla realizacji projektów technologicznych.
Ostatecznie, ponieważ wielkie firmy technologiczne mają tak ogromny udział w głównych indeksach, takich jak S&P 500 i Nasdaq 100, ogłoszenia o wydatkach pojedynczych spółek wywołują skutki daleko poza Silicon Valley. Śledząc zadłużenie bilansowe, czas oczekiwania na przyłączenie do sieci energetycznej oraz fizyczne przepływy kapitału, obserwatorzy rynku zyskują znacznie wyraźniejszy obraz tego, co naprawdę napędza kształtowanie cen na rynkach akcji, towarów i globalnych indeksów.