
금은 아무런 수익을 지급하지 않는데, 실제로 금 가격을 결정하는 요인은 무엇인가요?
금은 이자를 지급하지 않기 때문에, 금 가격은 달러와 실질 금리를 따라갑니다. 이것이 인플레이션 우려가 되살아나는 상황에서도 안전자산인 금이 하락할 수 있는 이유입니다.
Deriv 편집팀 · 2026년 7월 8일 · 3 분 읽기

금은 자체 수익률이 없기 때문에, 금 가격은 두 가지 경쟁 요인, 즉 달러와 실질 금리를 나타내는 척도입니다. 두 요인이 모두 강세를 보이면, 장기적 전망이 아무리 긍정적이더라도 금은 하락하는 경향이 있습니다.
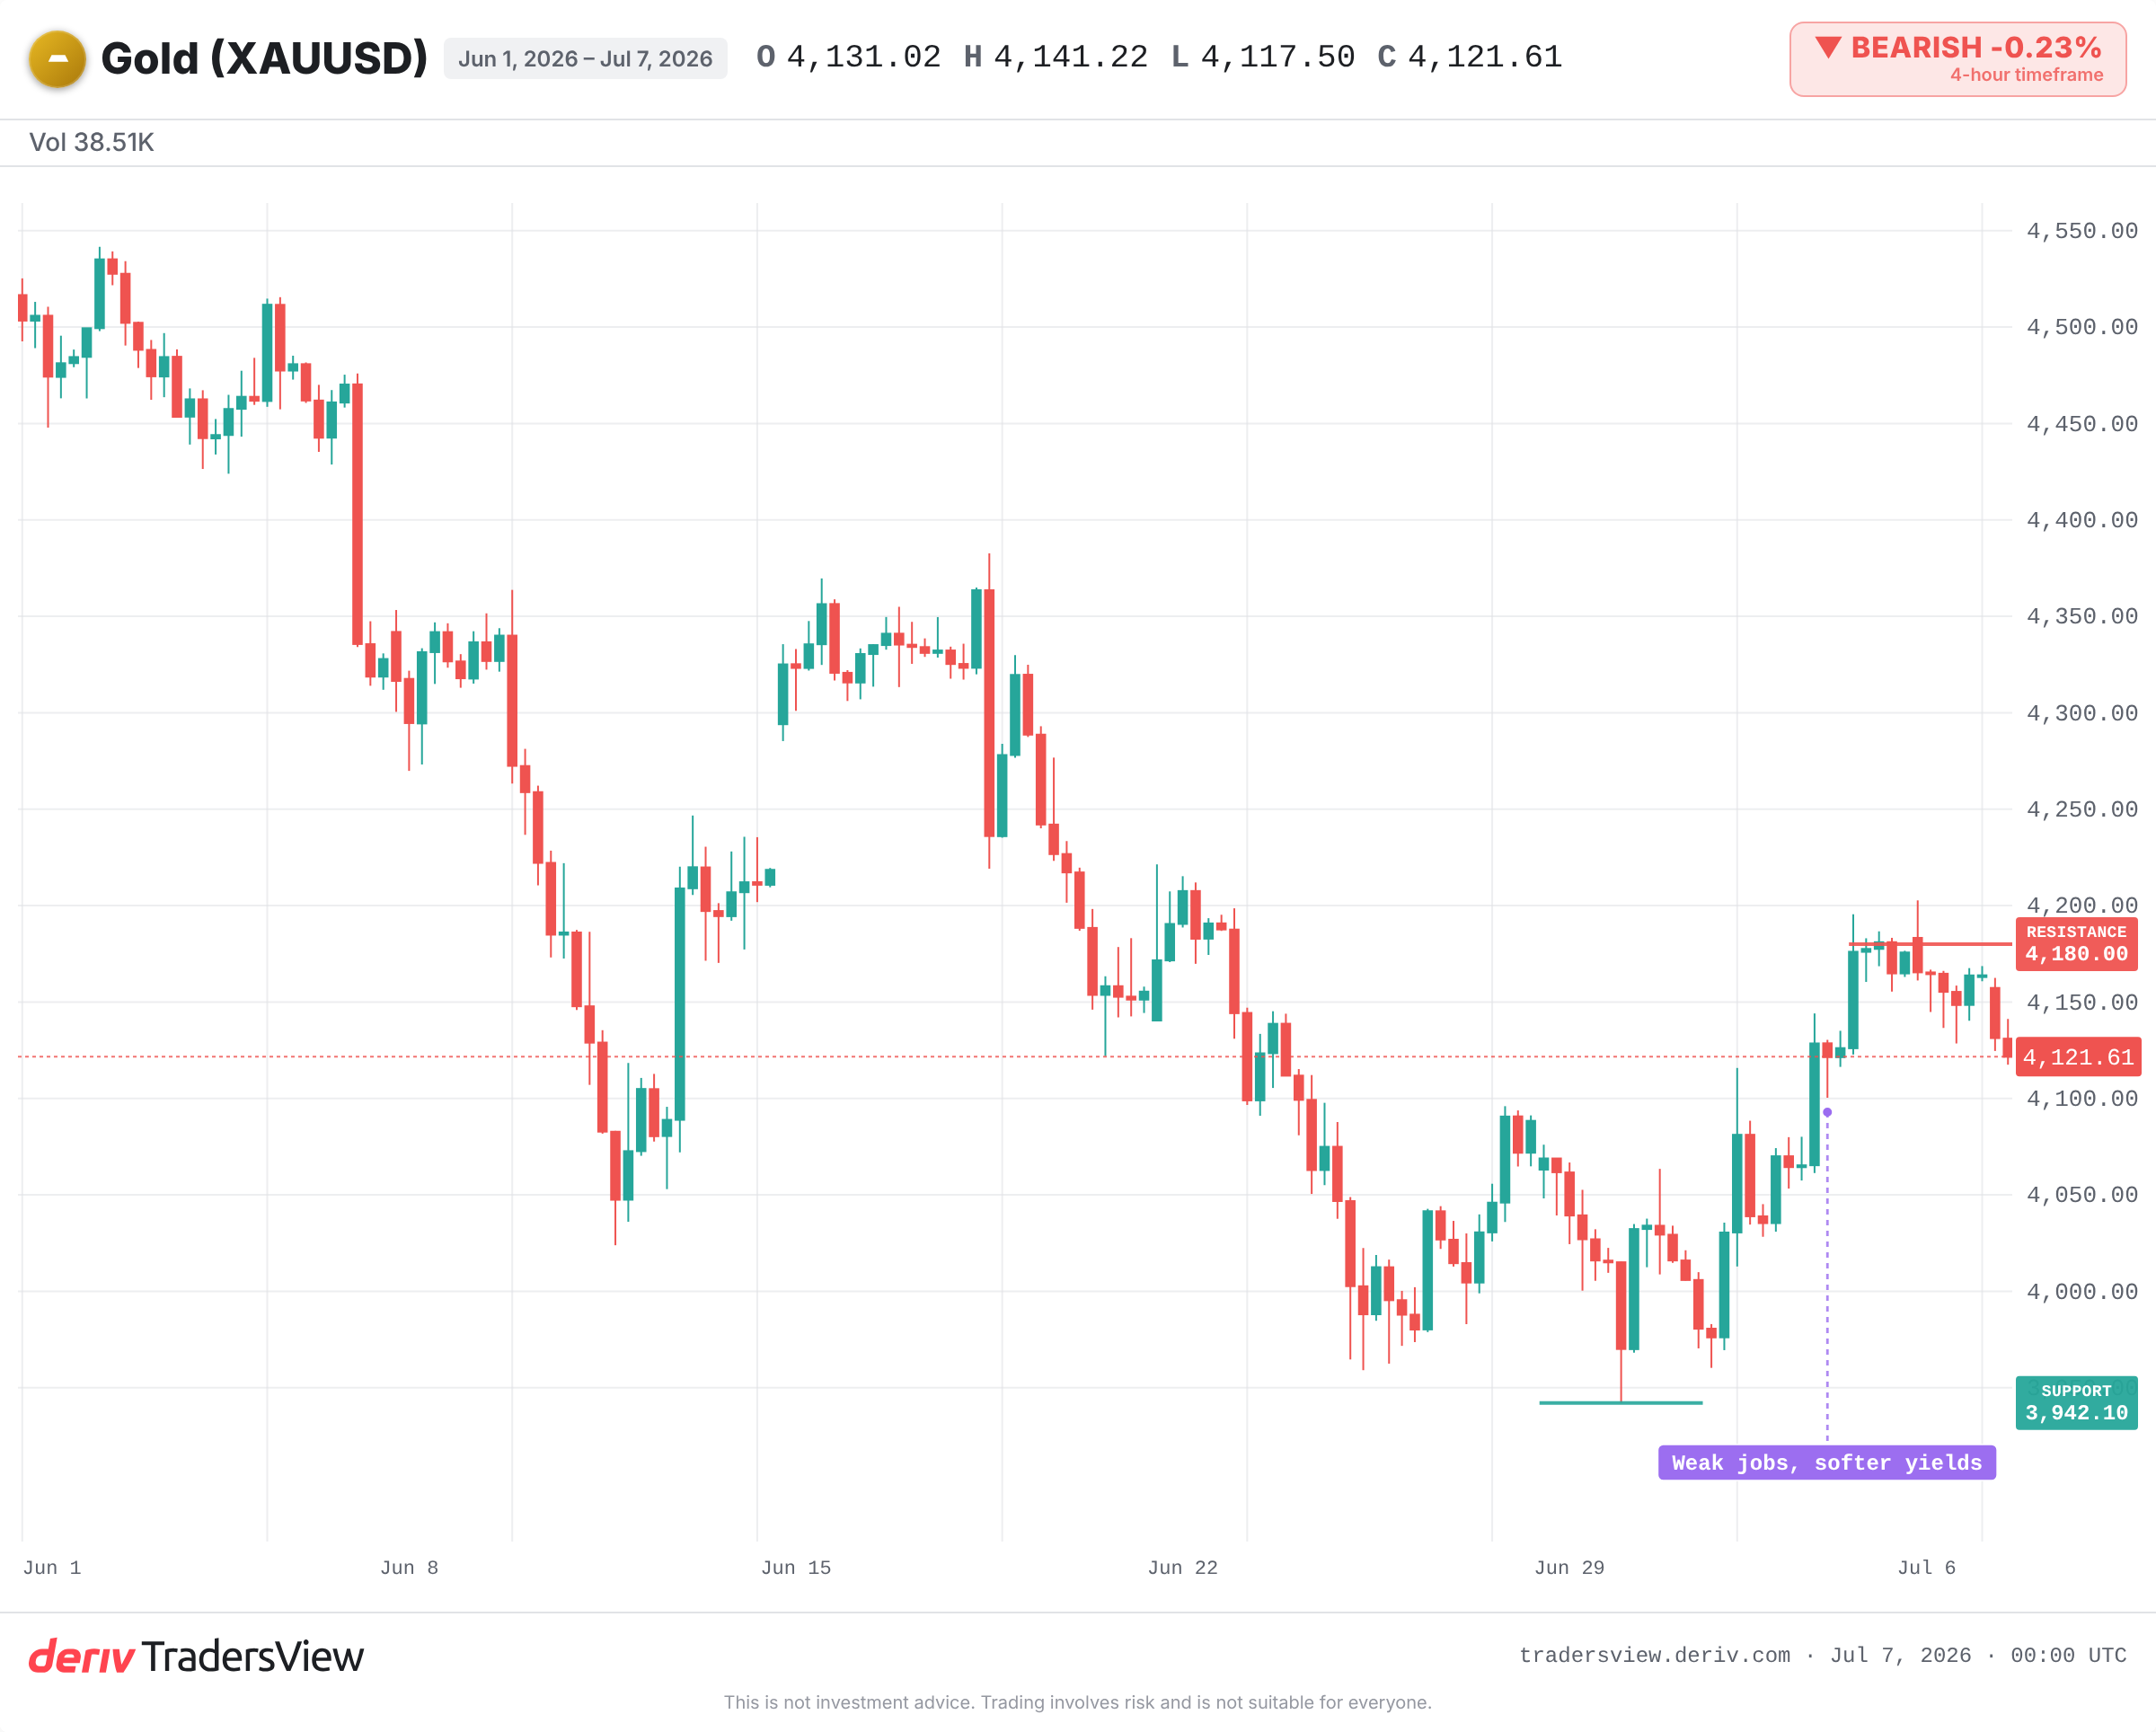
지금 바로 이러한 현상을 실시간으로 확인할 수 있습니다. 금은 Treasury yields가 강세를 보이고 달러가 강세를 유지하면서 두 번째 세션 동안 하락했으며, $4,120 선 초반에서 거래되었습니다. 금이 약세를 보이는 이유는 상승 논리가 깨졌기 때문이 아니라, 금을 보유하는 비용이 더 비싸졌기 때문입니다.
달러 강세와 금리 상승이 금 가격을 끌어내리는 이유
금은 이자를 지급하지 않습니다. 반면 미국 Treasury bond는 이자를 지급합니다. 따라서 이 두 자산은 동일한 신중한 자본을 두고 경쟁합니다.
실질 금리(인플레이션을 제외한 수익률)가 상승하면, 채권이 가만히 있기만 하는 금속보다 더 나은 선택처럼 보이기 시작합니다. 금을 보유하는 비용이 상승하며, 자본은 다른 곳으로 이동합니다. 여기에 달러 강세가 더해지면서 추가적인 압박이 발생하는데, 이는 금이 달러로 가격이 책정되기 때문에, 달러가 강세를 보이면 다른 통화를 사용하는 사람들에게는 금이 더 비싸지기 때문입니다.
이것이 전체 메커니즘입니다. 금은 금리와 경쟁하며, 금리가 우세할 때 금은 밀립니다. 이것이 인플레이션 우려가 되살아날 때에도 "안전자산"이 하락할 수 있는 이유입니다. 인플레이션 우려만으로는 충분하지 않습니다. 중요한 것은 인플레이션에서 차감한 대신 얻을 수 있는 금리입니다.
$3,941에서 시작된 왕복 움직임
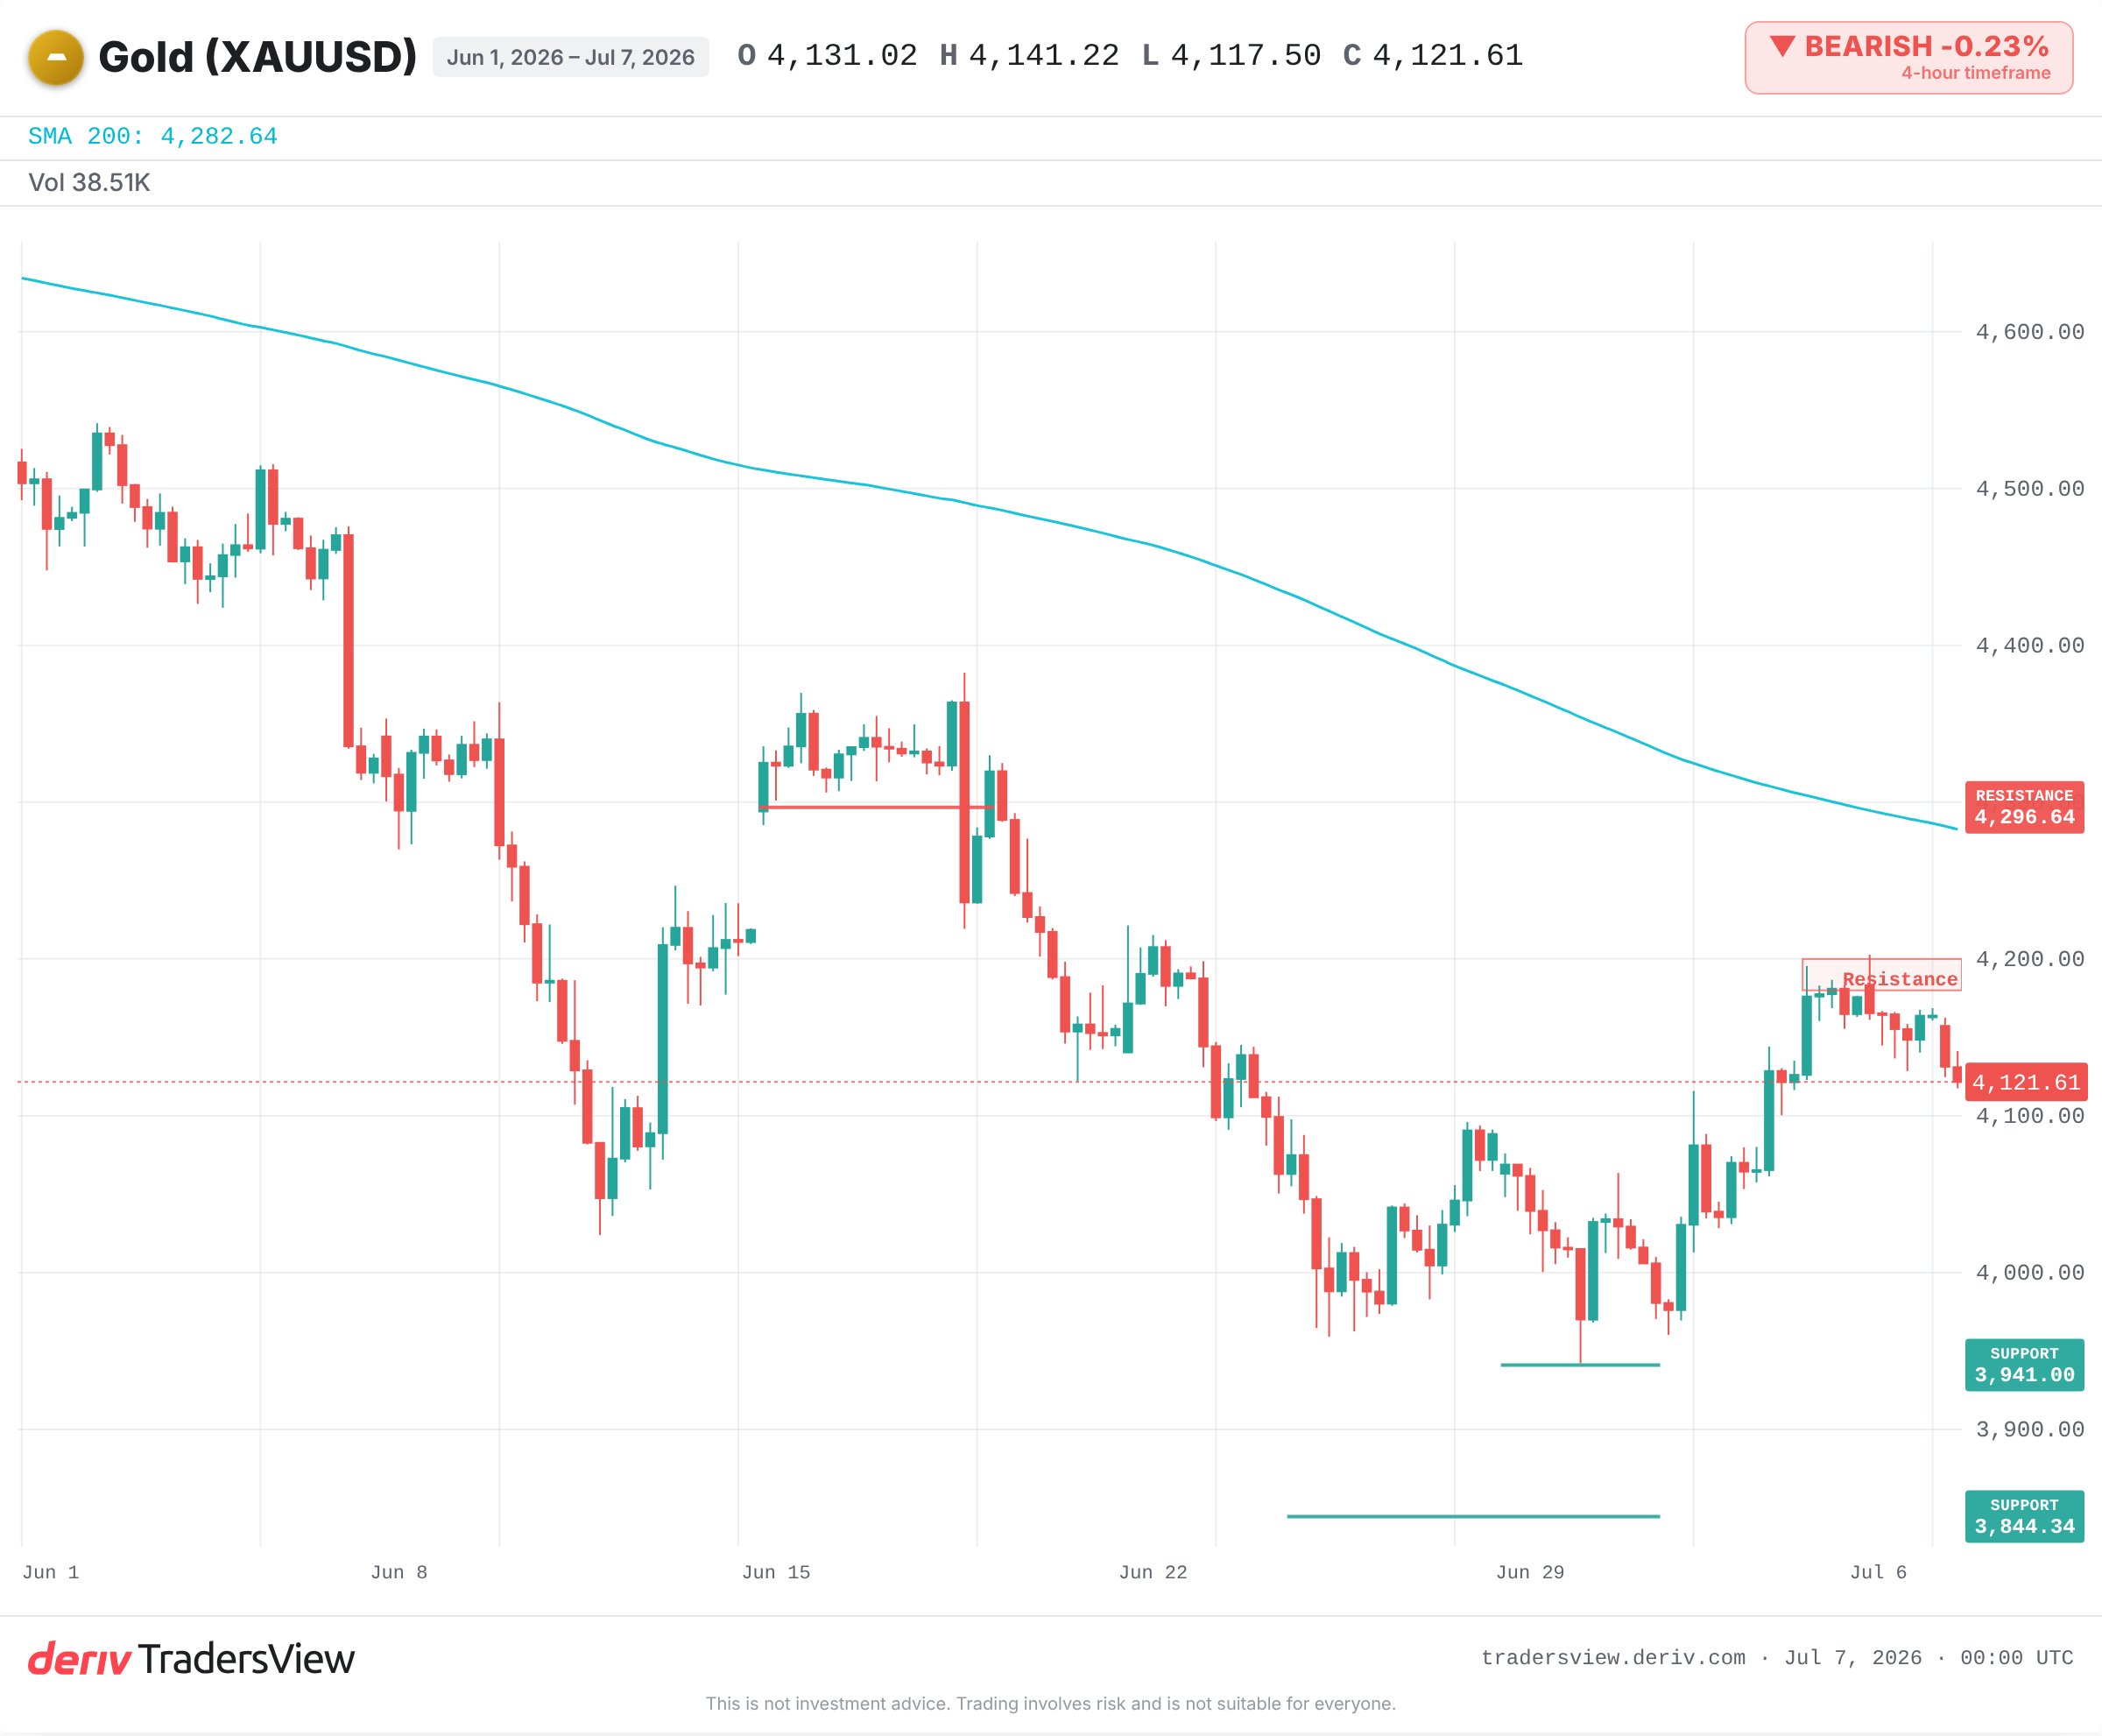
최근 흐름을 살펴보겠습니다. 금은 달러가 강세를 보이면서 6월 말 7개월 최저치인 $3,941 근처까지 하락했습니다. 이후 미국 6월 고용 지표가 부진하게 발표되면서 단기 금리 인상 가능성이 낮아졌고, 금은 다시 $4,100 위로 급등했습니다.
금은 50% retracement 지점인 $4,180 근처에서 저항에 부딪혀 정체되었습니다. 이후 금리와 달러가 다시 안정세를 보이면서, 금은 $4,120 선으로 다시 하락했습니다.
동일한 자산, 동일한 주간 동안 두 가지 방향으로 움직였습니다. 이러한 움직임을 이끈 요인은 금 자체의 전망이 아니라, 금리와 달러가 상승 또는 하락하고 있었는지였습니다.
역사적으로도 금리와의 연관성이 입증되는가?
그렇습니다. 반복적으로 입증됩니다. 2013년 taper tantrum 당시, Federal Reserve가 채권 매입을 축소할 것이라는 시장의 예상으로 실질 금리가 급등했습니다. 인플레이션 우려가 여전히 존재했음에도 금은 그해 내내 큰 폭으로 하락했습니다.
2022년 금리 인상 사이클은 양쪽 방향 모두를 보여주었습니다. 달러는 20년 최고치를 기록했고, 실질 금리는 급격히 양(+)의 수치로 전환되었습니다. 40년 만의 최고 인플레이션에도 불구하고, 금은 $2,000 위에서 $1,620 선까지 하락했습니다. 이후 달러와 금리가 정점을 찍자 금은 다시 반등했습니다. 이 메커니즘은 역방향으로도 동일하게 작동합니다.
하락을 지지하는 바닥
이와 다른 측면도 분명히 존재합니다. 구조적 수요는 한동안 금리에 관한 논리를 넘어설 수 있습니다.
지속적인 중앙은행의 매입과 안전자산 수요 유입은 매크로 환경이 불리하게 보일 때에도 금 가격에 바닥을 형성해 왔습니다. 이것이 바로 이번 하락이 6월 최저치를 훨씬 상회한 수준에서 멈춘 이유이며, 그 아래로 붕괴하지 않은 이유입니다.
이러한 하락 전망은 달러와 실질 금리가 계속 강세를 유지하는 동안에만 타당합니다. 이번 주 FOMC 의사록이 비둘기파적으로 해석되거나, 성장세가 둔화되고 금리가 하락 전환될 경우, 동일한 메커니즘이 반대로 작동할 수 있습니다. 그러면 금은 $4,180에서 $4,296 사이의 저항대까지 다시 상승할 수 있습니다.
앞으로 주목해야 할 사항
- 금리 인하 시기에 대한 신호를 담은 FOMC 의사록으로, 이는 실질 금리에 영향을 미칩니다.
- 실질(인플레이션 조정) Treasury yield와 달러의 방향성입니다.
- 가격이 $4,180에서 $4,200 사이의 저항선 아래에서 유지되는지, 아니면 50일 이동평균선을 상회하는지 여부입니다.
- 이전 최저치인 $3,941와 $3,844 근처의 지지선으로, 이를 명확히 하회할 경우 추가 하락 신호로 해석됩니다.
트레이딩에는 위험이 따르며, 본 내용은 조언이 아닌 분석입니다. 다만 다음 원칙은 변하지 않습니다. 금이 움직일 때는 먼저 달러와 실질 금리를 확인하십시오. 대부분의 경우, 그 두 요인이 금보다 먼저 이야기를 써 내려갑니다.
자주 묻는 질문
실질 금리는 인플레이션을 제외한 수익률로, 채권 보유의 실제 수익을 나타냅니다. 실질 금리가 상승하면, 이자를 지급하는 자산이 아무것도 지급하지 않는 금속보다 유리해지므로, 금은 약세를 보이는 경향이 있습니다.
인플레이션만으로는 금 가격이 상승하지 않습니다. 중요한 것은 인플레이션에서 대신 얻을 수 있는 금리를 차감한 값입니다. 중앙은행이 인플레이션보다 빠르게 금리를 인상하면 실질 금리가 상승하여, 2022년처럼 인플레이션이 높더라도 금이 하락할 수 있습니다.
네, 그렇습니다. 중앙은행의 꾸준한 매입은 지속적인 수요를 더해, 달러와 금리가 강세를 보일 때에도 금 가격에 바닥을 형성할 수 있습니다. 이러한 매입이 단독으로 추세를 반전시키는 경우는 드물지만, 하락을 완화하는 역할을 할 수 있습니다.
금은 달러로 가격이 책정되므로, 달러가 강세를 보이면 다른 통화를 사용하는 구매자에게 금이 더 비싸지며, 이는 수요를 둔화시키고 가격에 하락 압력을 가하는 경향이 있습니다. 달러가 약세를 보이면 그 반대의 효과가 나타납니다.