
단 하나의 해상 항로가 전 세계 유가를 급등시킬 수 있을까요?
호르무즈 해협에 대한 위협은 전 세계 유가를 끌어올릴 수 있습니다. 실제로 원유 물동량이 멈추지 않는 한 과거의 급등이 왜 사라졌는지 알아보세요.
Deriv 편집팀 · 2026년 7월 27일 · 3 분 읽기

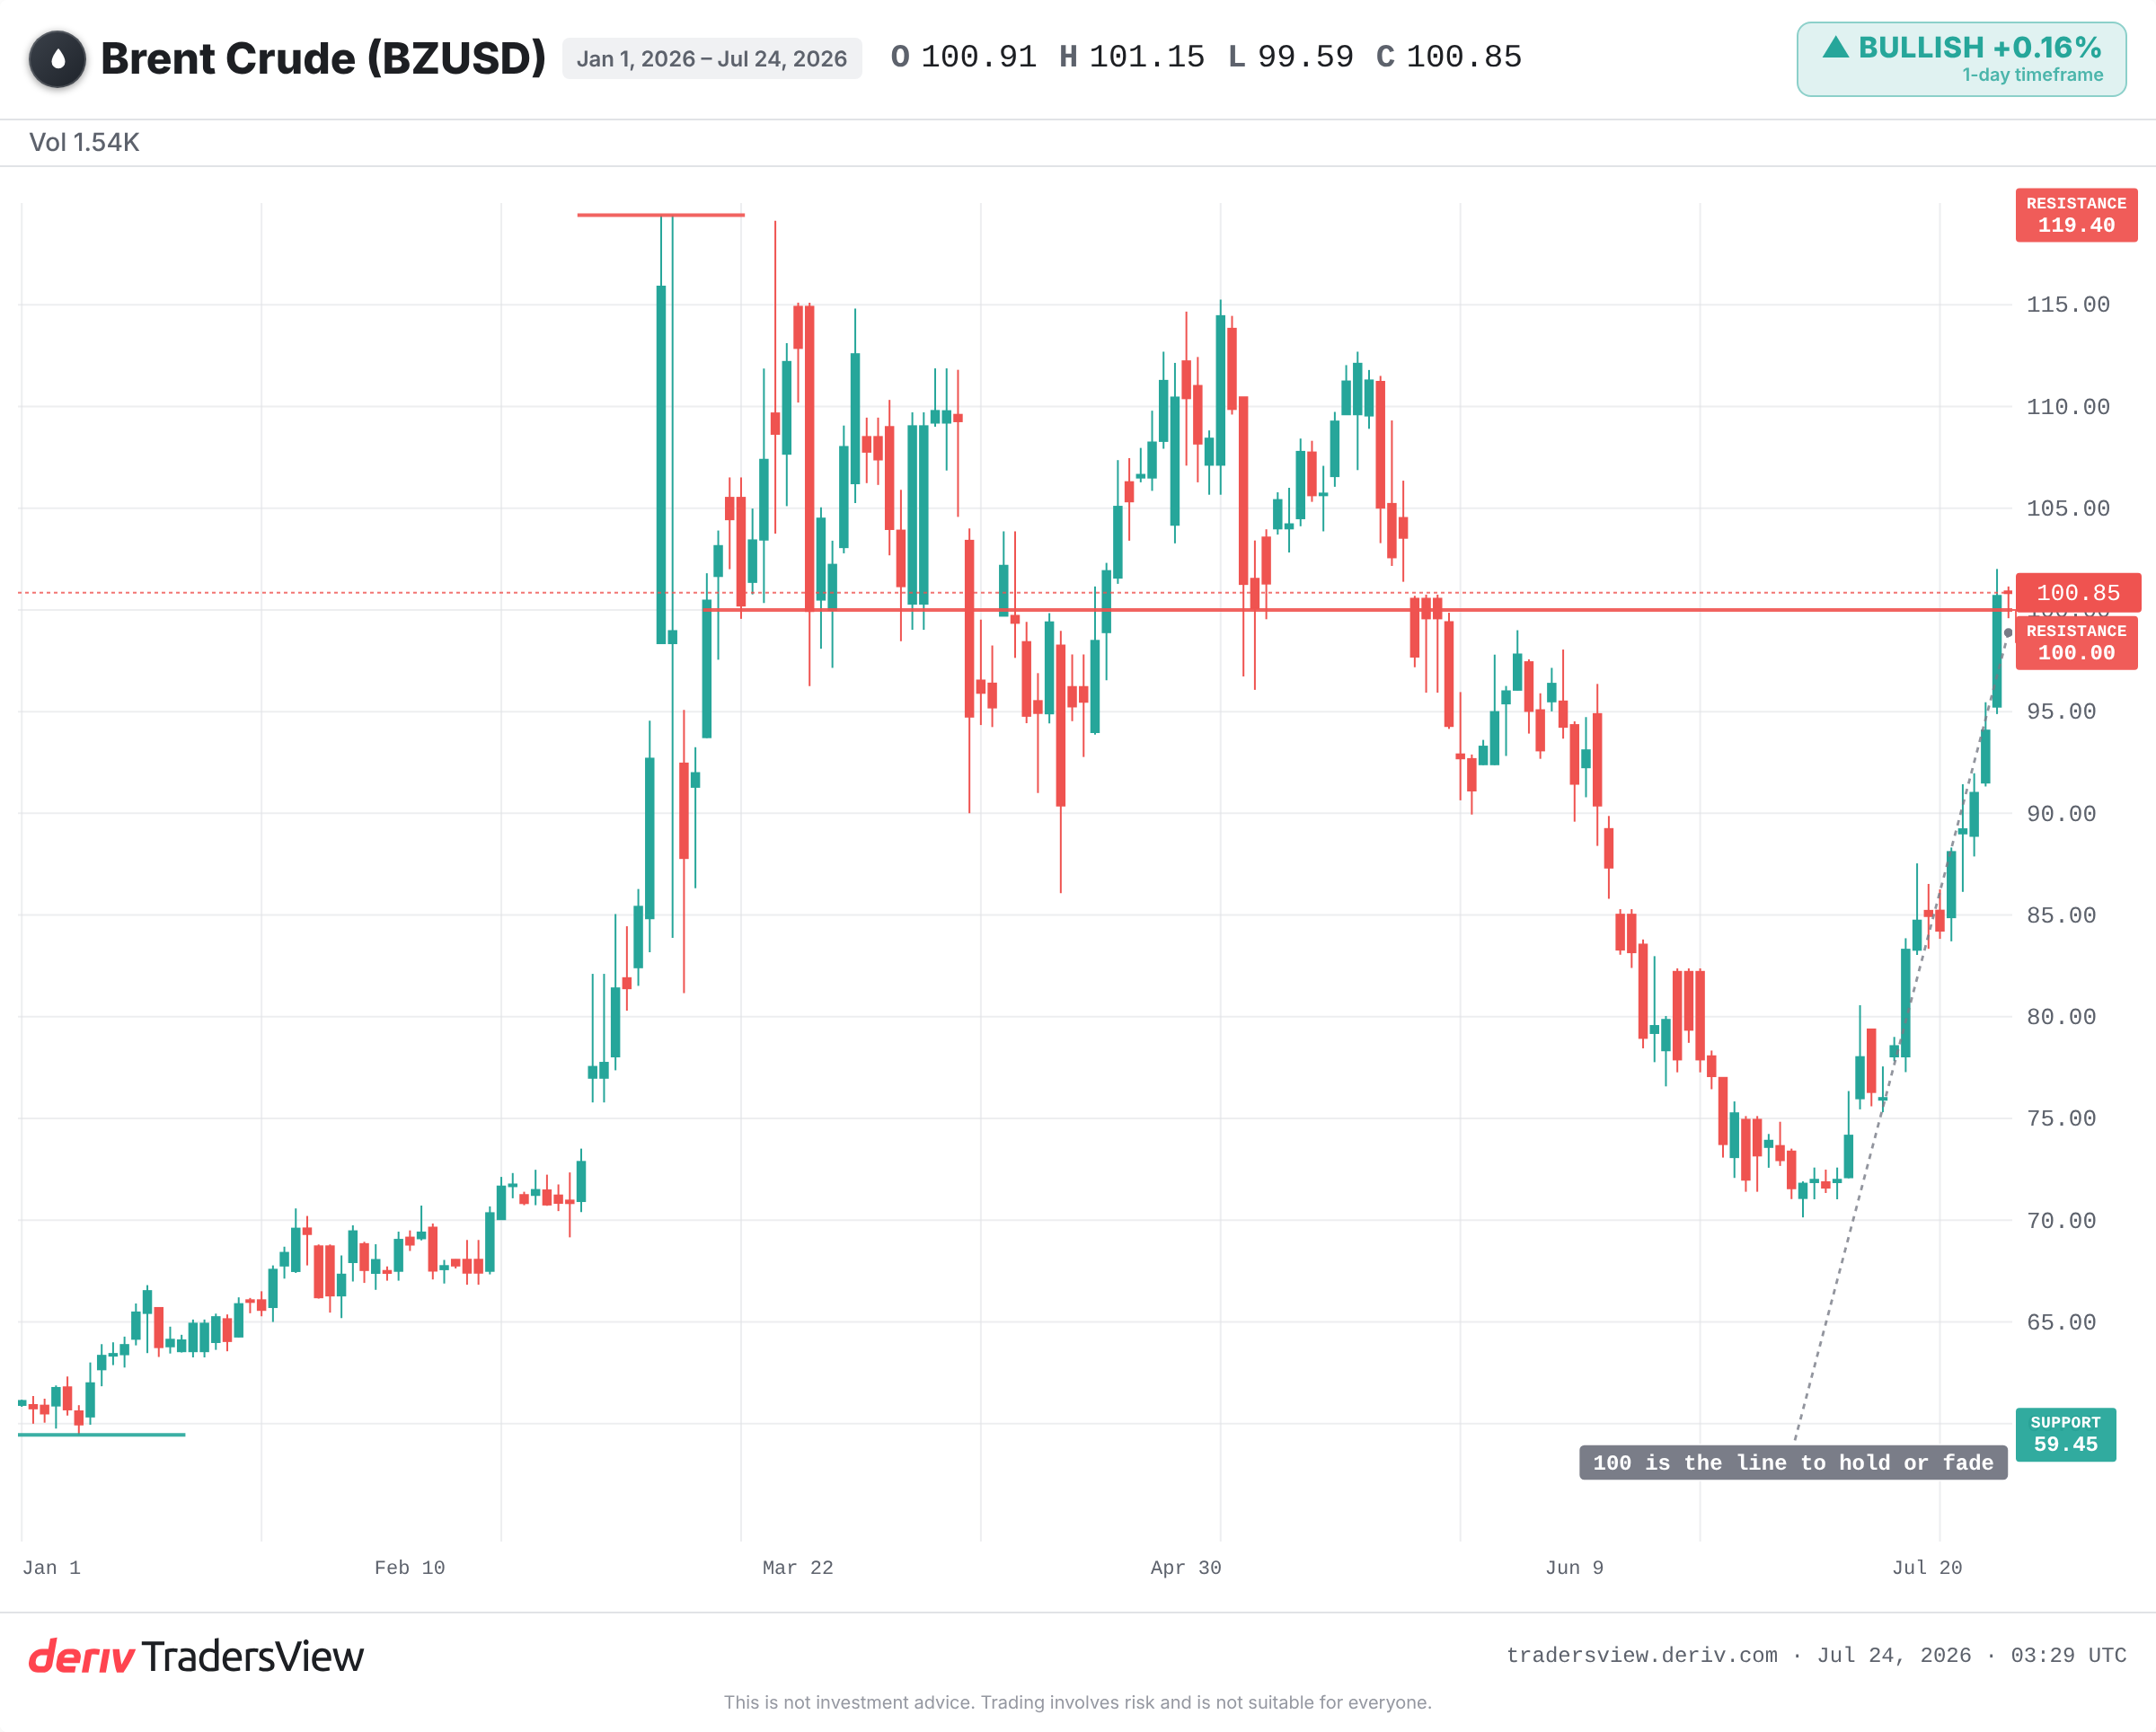
호르무즈 해협에 대한 위협은 전 세계 유가를 끌어올릴 수 있습니다. 세계 해상 운송 원유의 약 5분의 1이 이 좁은 항로를 통과하기 때문입니다.이번 주 미국의 새로운 이란 관련 조치가 이러한 우려를 다시 불러일으켰습니다. 브렌트유는 배럴당 100달러를 향해 다시 상승했습니다.
좁은 항로 하나가 시장 전체를 움직이는 이유
원유에는 하나의 세계 가격이 있습니다. 텍사스산이든 걸프산이든 배럴당 가격은 거의 동일합니다. 구매자가 어디서든 구매할 수 있기 때문입니다. 따라서 가장 큰 공급 경로에 대한 위협은 모든 구매자를 동시에 불안하게 만듭니다.
호르무즈 해협이 바로 그 경로입니다. 세계 유조선 물동량의 큰 비중을 담당하는 좁은 수로입니다.이 항로를 위협하면 인근 주유소뿐 아니라 모든 곳의 가격을 위협하는 셈입니다.
이렇게 지역적 사건이 전 세계적인 가격 급등으로 이어집니다. 미국의 이란 관련 조치는 호르무즈 해협을 통한 원유 흐름에 대한 위험으로 해석됩니다. 실제로 원유 이동이 멈추기도 전에 시장은 이미 그 공포를 가격에 반영합니다.
공포는 실제 부족과 다릅니다
이것이 가격 급등이 지속될지를 결정짓는 요소입니다. 헤드라인에 따른 상승은 공포입니다. 구매자들이 만약을 대비해 더 높은 가격을 지불하는 것입니다. 지속적인 상승에는 실제 원유 물량의 손실이 필요합니다.
역사가 이를 증명합니다. 2019년 9월, 드론 및 미사일 공격으로 사우디 원유 생산량의 약 절반이 중단되었는데, 이는 기록상 최대 규모의 단일 손실이었습니다. 브렌트유는 하루 만에 약 15% 급등했습니다. 몇 주 만에 사우디아라비아가 예상보다 빠르게 생산을 복구하면서 그 상승분의 대부분을 반납했습니다.
2022년 러시아의 우크라이나 침공으로 브렌트유는 130달러까지 상승했습니다. 이후 몇 달 동안 비축분이 방출되고 원유가 새로운 경로를 찾으면서 가격은 다시 하락했습니다.공포로 인한 급등은 부족 현상이 실제이고 지속적이지 않으면 사라집니다.
위협받지만 결코 폐쇄되지 않는 해협
이란은 과거에도 호르무즈 해협 폐쇄를 위협한 바 있으며, 특히 2011년과 2012년이 대표적입니다. 당시 원유 가격은 한동안 더 높게 유지되었지만, 해협은 계속 열려 있었습니다. 추가된 가격은 실제 봉쇄가 아닌 발언에 따라 오르고 내렸습니다.
여기에는 단순한 이유가 있습니다. 이란을 포함해 이 항로를 통해 원유를 운송하는 모든 국가는 항로가 열려 있기를 원합니다. 폐쇄하면 자국의 수입도 끊기기 때문입니다.
주요 구매자들의 행동을 주시하세요
일부 보도에 따르면 중국을 비롯한 주요 구매자들은 이번 급등이 오래가지 않을 것처럼 행동하고 있습니다. 이들은 충분한 공급, OPEC+의 여유 생산량, 그리고 다른 지역의 생산량 증가에 기대를 걸고 있는 것으로 보입니다.
대형 수입국의 행동은 종종 자극적인 헤드라인보다 더 나은 지표가 됩니다.중국이 꾸준히 매입을 계속하고 비축량이 늘어난다면, 이는 공포감이 과도하다는 신호입니다.
다음에 주시할 사항
가격이 계속 상승하려면 유조선 운항이 단순히 위협받는 것이 아니라 실제로 중단되어야 합니다. 가격이 다시 하락하려면, 2019년과 2022년처럼 공포가 가라앉을 때까지 원유가 계속 흘러가면 됩니다.
- 단순한 위협이 아닌, 호르무즈 해협 물동량에 대한 실제 차단 여부.
- 여유 생산량 방출에 관한 OPEC+의 결정.
- 중국이 계속 매입하고 비축량을 늘리는지 여부, 이는 주요 구매자들의 예상을 보여주는 힌트입니다.
- 브렌트유가 100달러 선을 지킬지, 아니면 연중 최저치 쪽으로 밀릴지 여부.
이번 급등이 오래 지속되지 않을 것으로 보는 견해가 더 많습니다. 과거 호르무즈 해협 관련 공포는 모두 실제 폐쇄 없이 가라앉았습니다. 하지만 이 위험은 양방향으로 작용합니다. 만약 실제로 항로가 폐쇄된다면, 가격 상승은 빠르고 급격할 것입니다. 가격은 어느 방향으로든 움직일 수 있으며, 위협이 곧 예측은 아닙니다.
자주 묻는 질문
세계 해상 운송 원유의 약 5분의 1이 이 해협을 통과하며, 이 때문에 이 해협에 대한 위협은 해당 지역뿐 아니라 전 세계 가격에 영향을 미칩니다.
아니요. 이란은 특히 2011년과 2012년을 포함해 여러 차례 폐쇄를 위협했지만, 해협은 계속 열려 있었습니다. 이란을 포함해 이 해협을 통해 원유를 운송하는 생산국들은 항로를 계속 열어두는 데 강한 동기를 가지고 있습니다.
2019년 9월 공격으로 사우디 생산량의 약 절반이 중단되었고, 브렌트유는 하루 만에 약 15% 급등했습니다. 사우디아라비아가 예상보다 빠르게 생산을 복구하면서 몇 주 만에 상승분의 대부분이 반납되었는데, 이는 해당 원유 물량이 영구적으로 손실된 것이 아니었기 때문입니다.
여유 생산 능력이란 생산국이 빠르게 시장에 공급할 수 있는 원유를 의미합니다. 공급 공포가 발생했을 때 OPEC+가 이를 방출하면 우려되는 공급 부족분을 상쇄하고 가격을 다시 끌어내릴 수 있습니다. 이것이 일부 구매자들이 급등이 사라질 것이라는 데 베팅하는 이유 중 하나입니다.