
과대광고를 넘어서: 대형 기술 기업의 AI 지출 열풍이 우리가 바라보는 방식을 어떻게 바꾸고 있는지
대형 기술 기업의 막대한 AI 지출과 물리적 전력망 병목 현상이 어떻게 기술 종목의 위험과 보상을 재정의하고 있는지 알아봅니다.
작성자 Harsh Karamchandani · CFA Charterholder | 거래 운영 및 상품 전략가
2026년 8월 27일 · 7 분 읽기

수년간 실적 발표 시즌을 전후로 미국 주요 테크 주식을 분석하는 방식은 익숙한 패턴을 따랐습니다. 시장을 선도하는 기업이 차세대 기술에 막대한 재정적 투입을 발표하면, 트레이더들은 일반적으로 이 소식을 반겼습니다. 대규모 지출은 시장 지배력, 공격적인 혁신, 그리고 미래 매출 성장을 보여주는 명확한 신호로 여겨졌습니다.
오늘날, 이러한 흐름은 달라졌습니다.
최근 분기별 실적 발표에서 시장 참여자들은 반복되는 패턴을 목격했습니다. 메가캡 테크 기업이 매출 전망치를 뛰어넘고, 견고한 영업이익을 보고하며, 인공지능 인프라에 500억 달러에서 800억 달러에 달하는 추가 투입을 발표한 후, 하룻밤 사이 주가가 하락하는 것입니다.
무엇이 이러한 변화를 이끄는 것일까요? 미국 테크 주식이 왜 이렇게 불규칙하게 움직이는지 이해하려면, 리테일 트레이더는 소프트웨어 관련 헤드라인을 넘어, 그 이면에 있는 물리적, 재무상태표상의 현실을 살펴봐야 합니다.
"안전자산"의 변화: 테크 거대 기업들이 재무상태표를 바꾼 방식
미국 테크 주식 전반의 현재 변동성을 이해하려면, 먼저 Microsoft, Amazon, Alphabet, Meta, Oracle과 같은 주요 클라우드 거대 기업들이 재무상태표 관리 방식을 어떻게 전환했는지 살펴봐야 합니다.
2008년 글로벌 금융위기 이후 10년간, 트레이더들은 거대 테크 기업들을 경제적 불확실성이 큰 시기에 자금을 맡길 수 있는 신뢰할 수 있고 위험이 낮은 곳으로 여겼습니다. 전통적인 안전자산이 안정성을 제공하는 동안, 테크 선도 기업들은 독특한 무언가를 제공했습니다. 바로 막대한 현금 보유량이었습니다. Apple, Alphabet, Microsoft, Meta와 같은 기업들은 고수익 소프트웨어 플랫폼을 운영하면서 수천억 달러에 달하는 현금을 축적했습니다. 전반적인 시장 둔화기에 트레이더들은 이러한 주식을 매수했는데, 이는 해당 기업들의 현금 보유량이 강력한 재정적 완충 역할을 했기 때문입니다.
그러나 현재 진행 중인 인공지능 구축은 이러한 흐름을 완전히 바꿔놓았습니다. 이들 클라우드 거대 기업은 더 이상 단순히 현금을 쌓아두고 있지 않습니다.
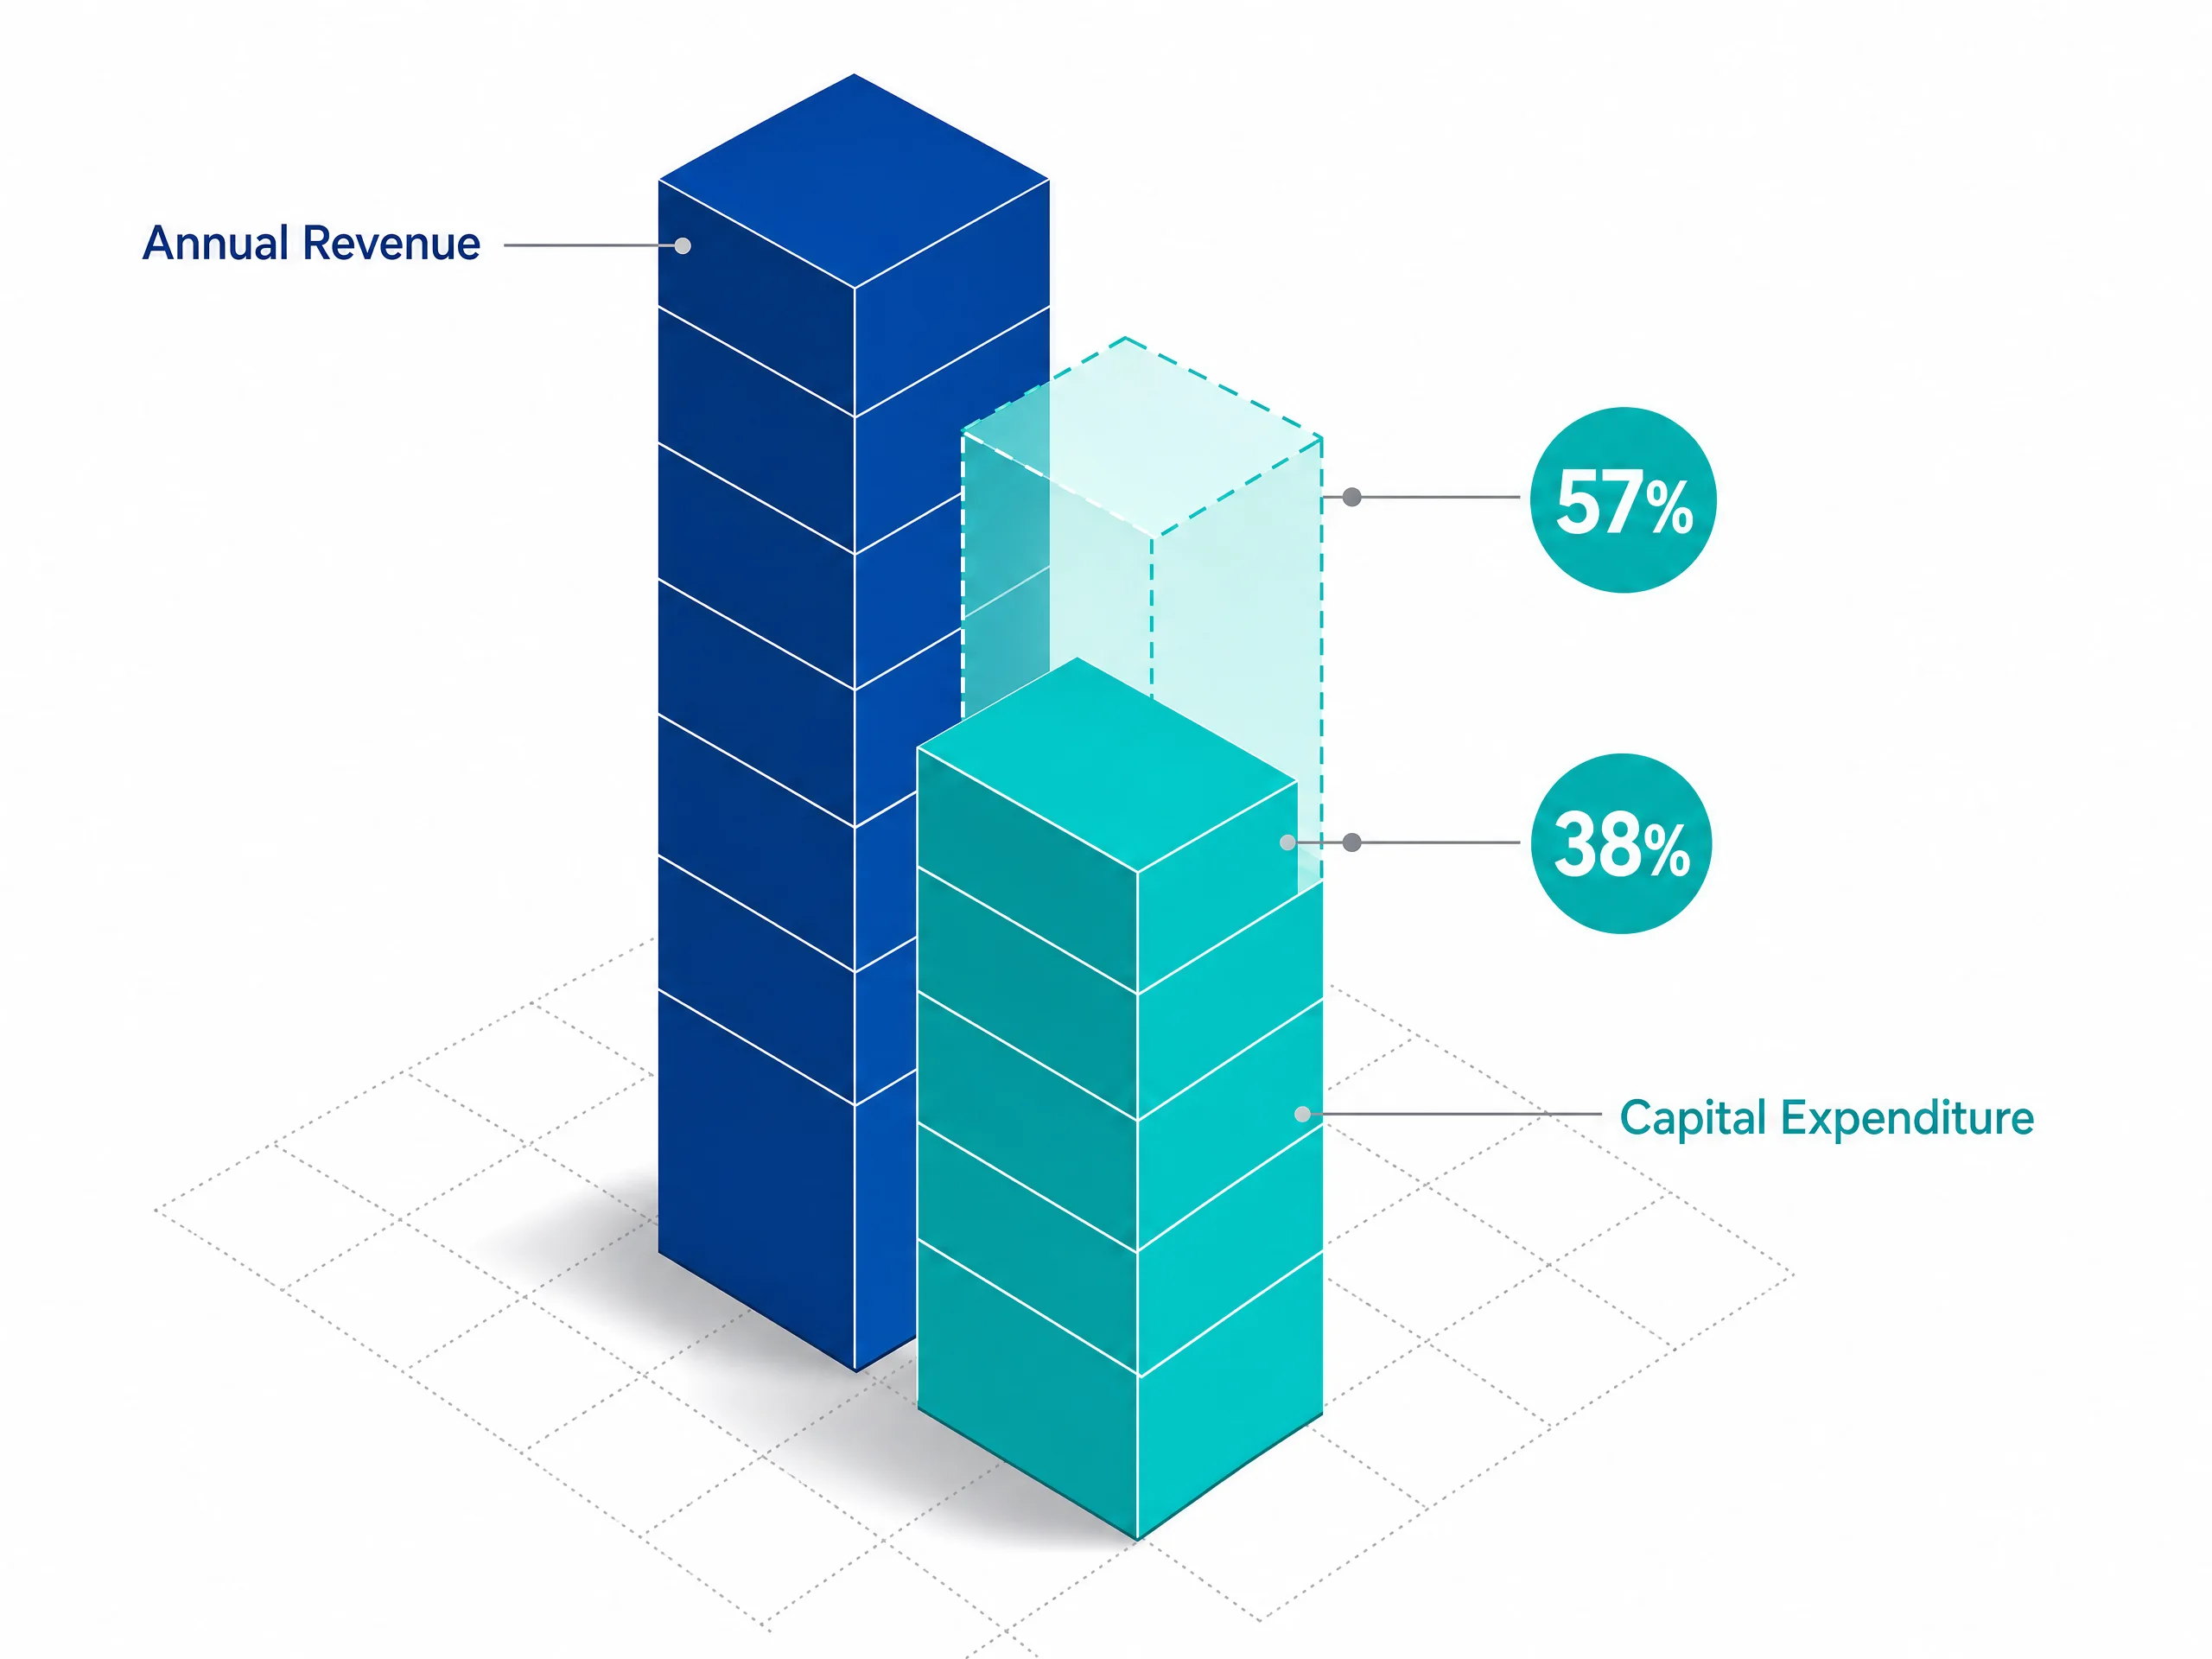
시장 전망에 따르면 5대 테크 거대 기업(Amazon, Alphabet, Microsoft, Meta, Oracle)의 연간 총 자본 지출은 6,600억 달러에서 7,500억 달러까지 늘어날 것으로 보입니다. 이러한 지출 규모는 이들의 연간 총매출의 38%에서 57%에 해당하는 것으로,
이는 경량 소프트웨어 사업이 아니라 역사적으로 석유 파이프라인, 중공업, 전력 유틸리티 업종에서 나타났던 수준의 자본 집약도입니다.
이러한 확장을 뒷받침하기 위해 이들 테크 기업은 더 이상 현금 보유량에만 의존하지 않으며, 대규모로 차입하고 있습니다. 주요 클라우드 거대 기업들의 회사채 발행 총액은 1,750억 달러에서 2,000억 달러 이상을 넘어섰습니다. 현금 완충재를 장기 부채, 실물 부동산, 중장비로 바꾸면서, 메가캡 테크 기업들은 훨씬 더 높은 운영상 부담을 떠안게 되었습니다.
숨겨진 병목 현상: 빠른 하드웨어 대 느린 전력망
재무상태표를 넘어, 테크 거대 기업들의 지출은 물리적인 장애물에 직면해 있습니다. 바로 이들 기업이 무엇을 구매하고, 그것이 어디에 연결되는지의 문제입니다. 현대적인 인공지능 시스템을 구축하려면 두 가지 주요 하드웨어 유형에 의존하는 원초적인 컴퓨팅 파워가 필요합니다.
- GPU(그래픽 처리 장치): Nvidia와 같은 기업이 선구적으로 개발한 특수 컴퓨터 칩으로, 동시에 수천 번의 연산을 처리하며 AI 모델을 트레이닝하는 핵심 엔진 역할을 합니다.
- TPU(텐서 처리 장치): Google과 같은 테크 기업이 내부적으로 설계한 맞춤형 칩으로, 외부 공급업체에 대한 의존도를 줄이면서 전용 작업을 처리합니다. 이러한 고성능 칩 수만 개를 지속적으로 가동하려면 기업은 대규모 데이터센터를 구축해야 합니다. 그러나 몇 초 만에 전 세계적으로 온라인상에서 출시할 수 있는 전통적인 클라우드 소프트웨어와 달리, 현대적인 AI 데이터센터를 구축하는 데는 확고한 물리적 장벽에 부딫힙니다. 바로 전력망입니다.
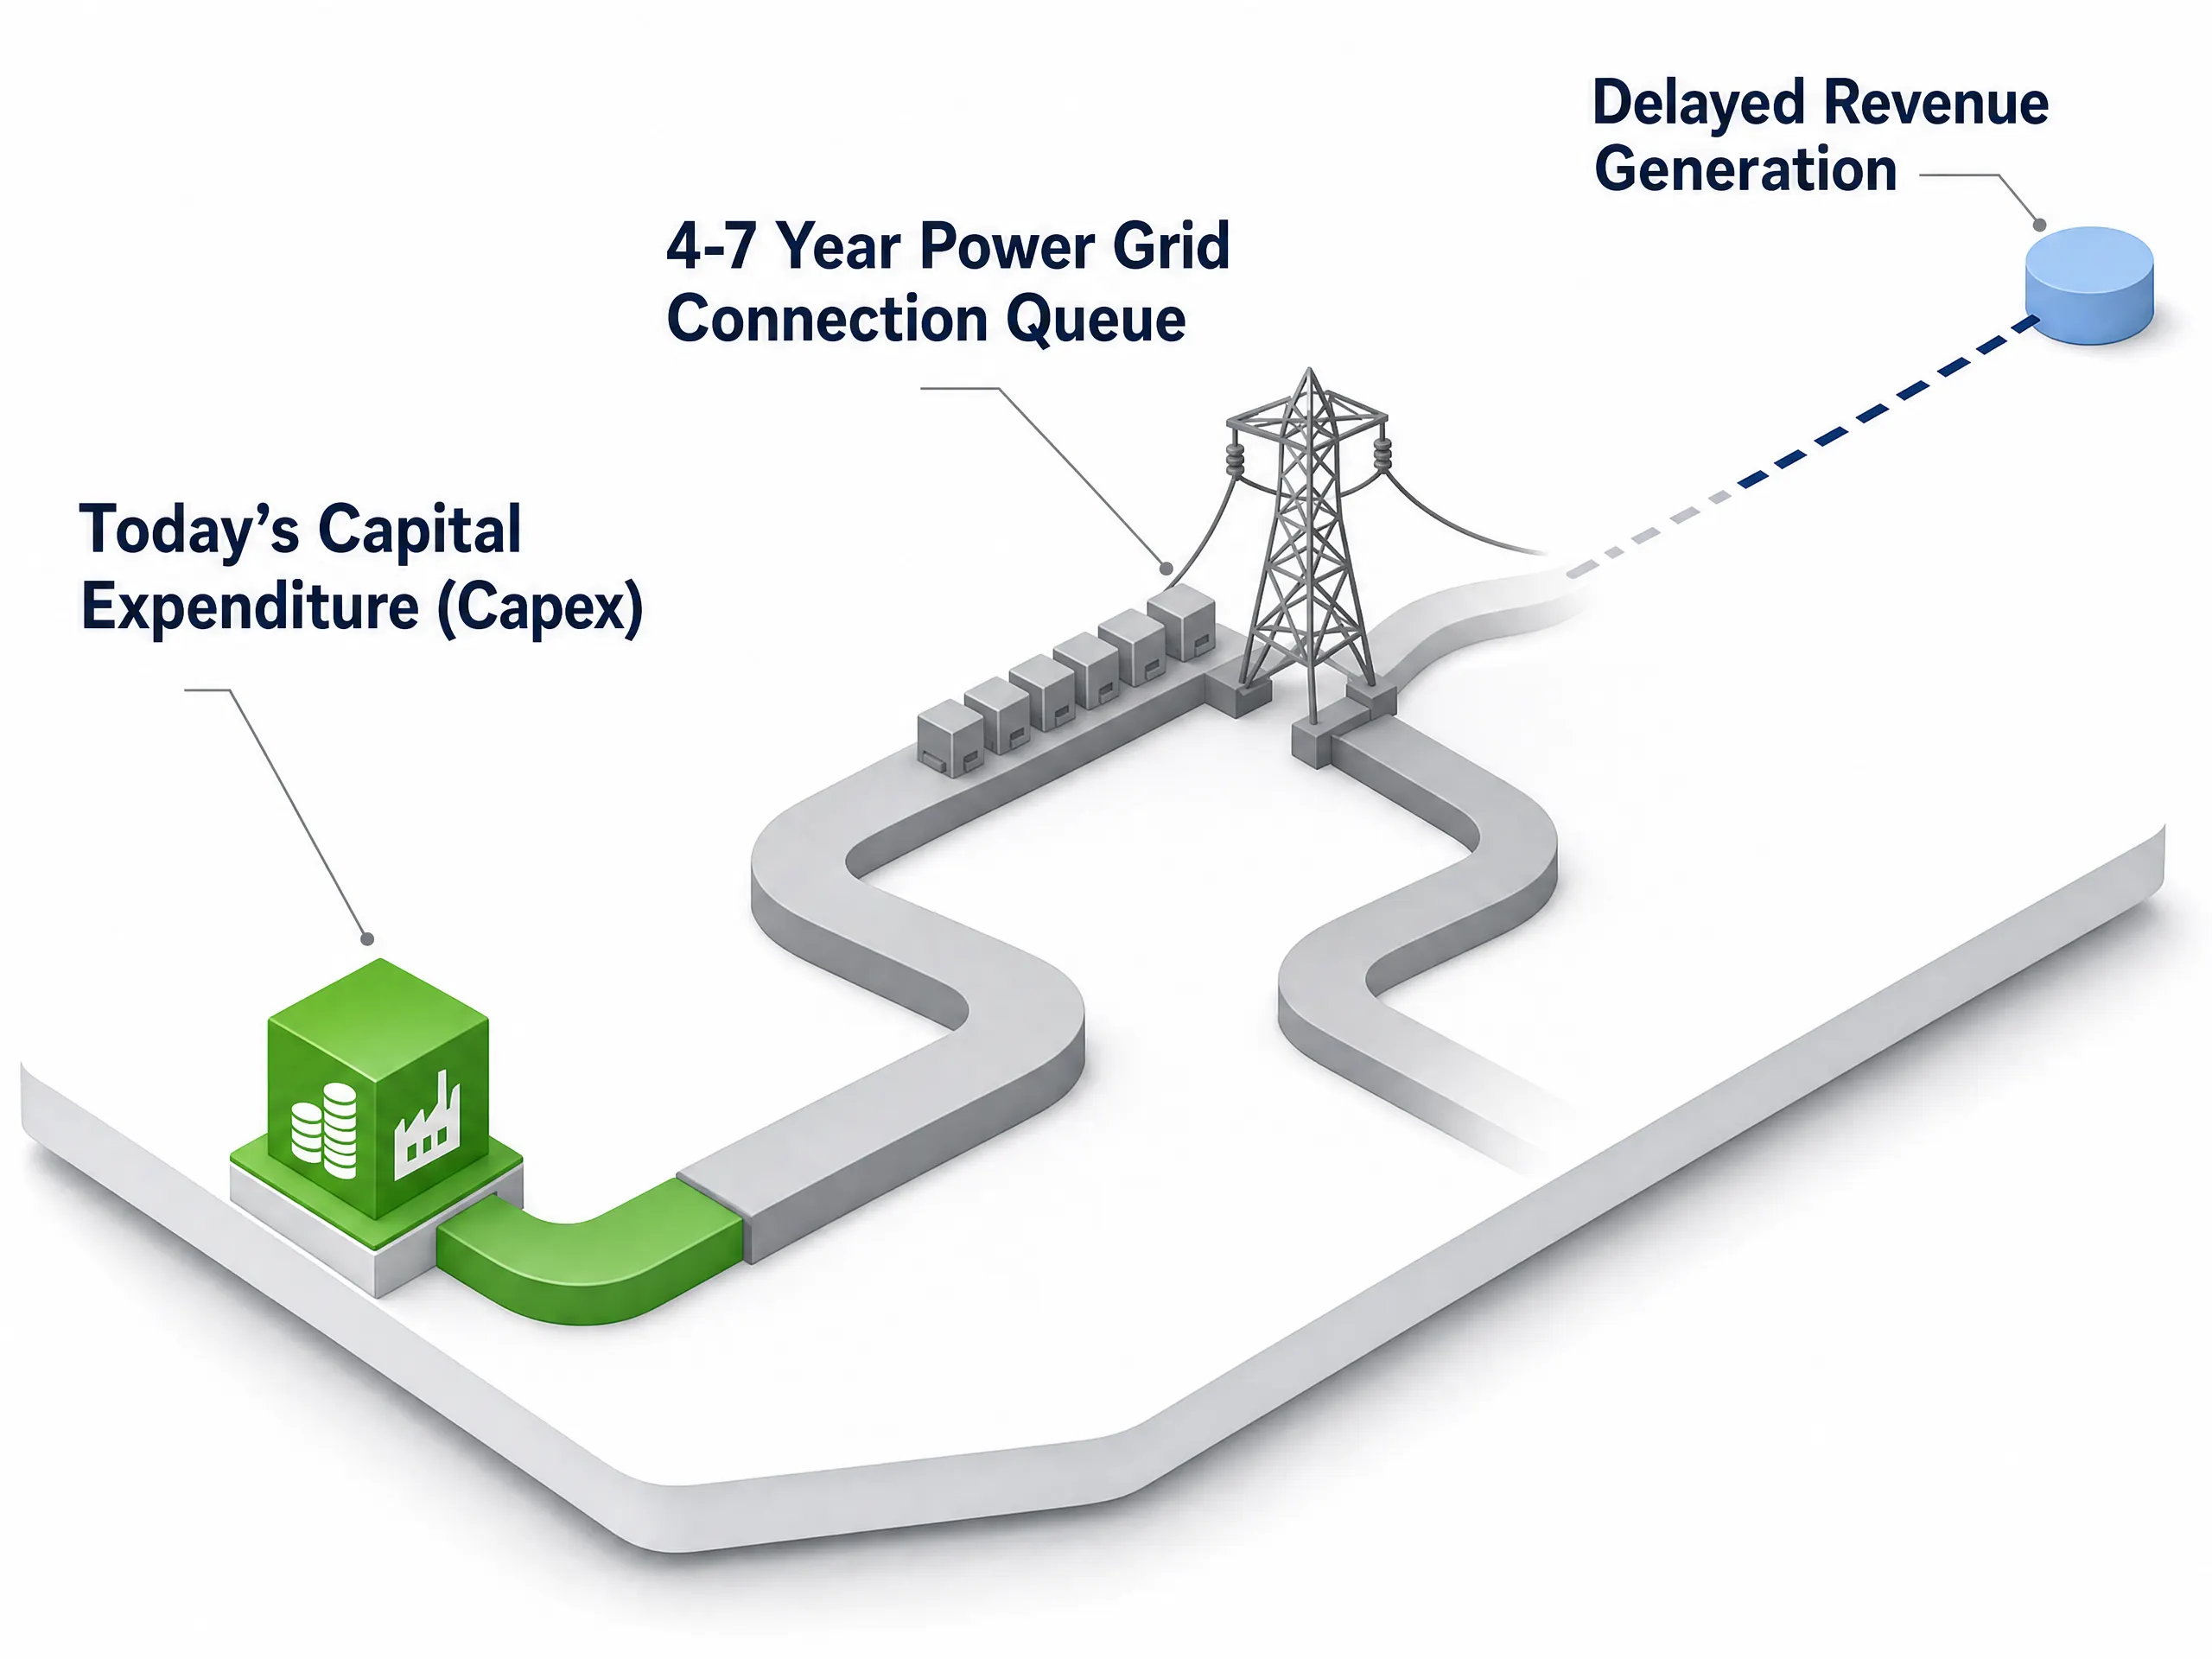
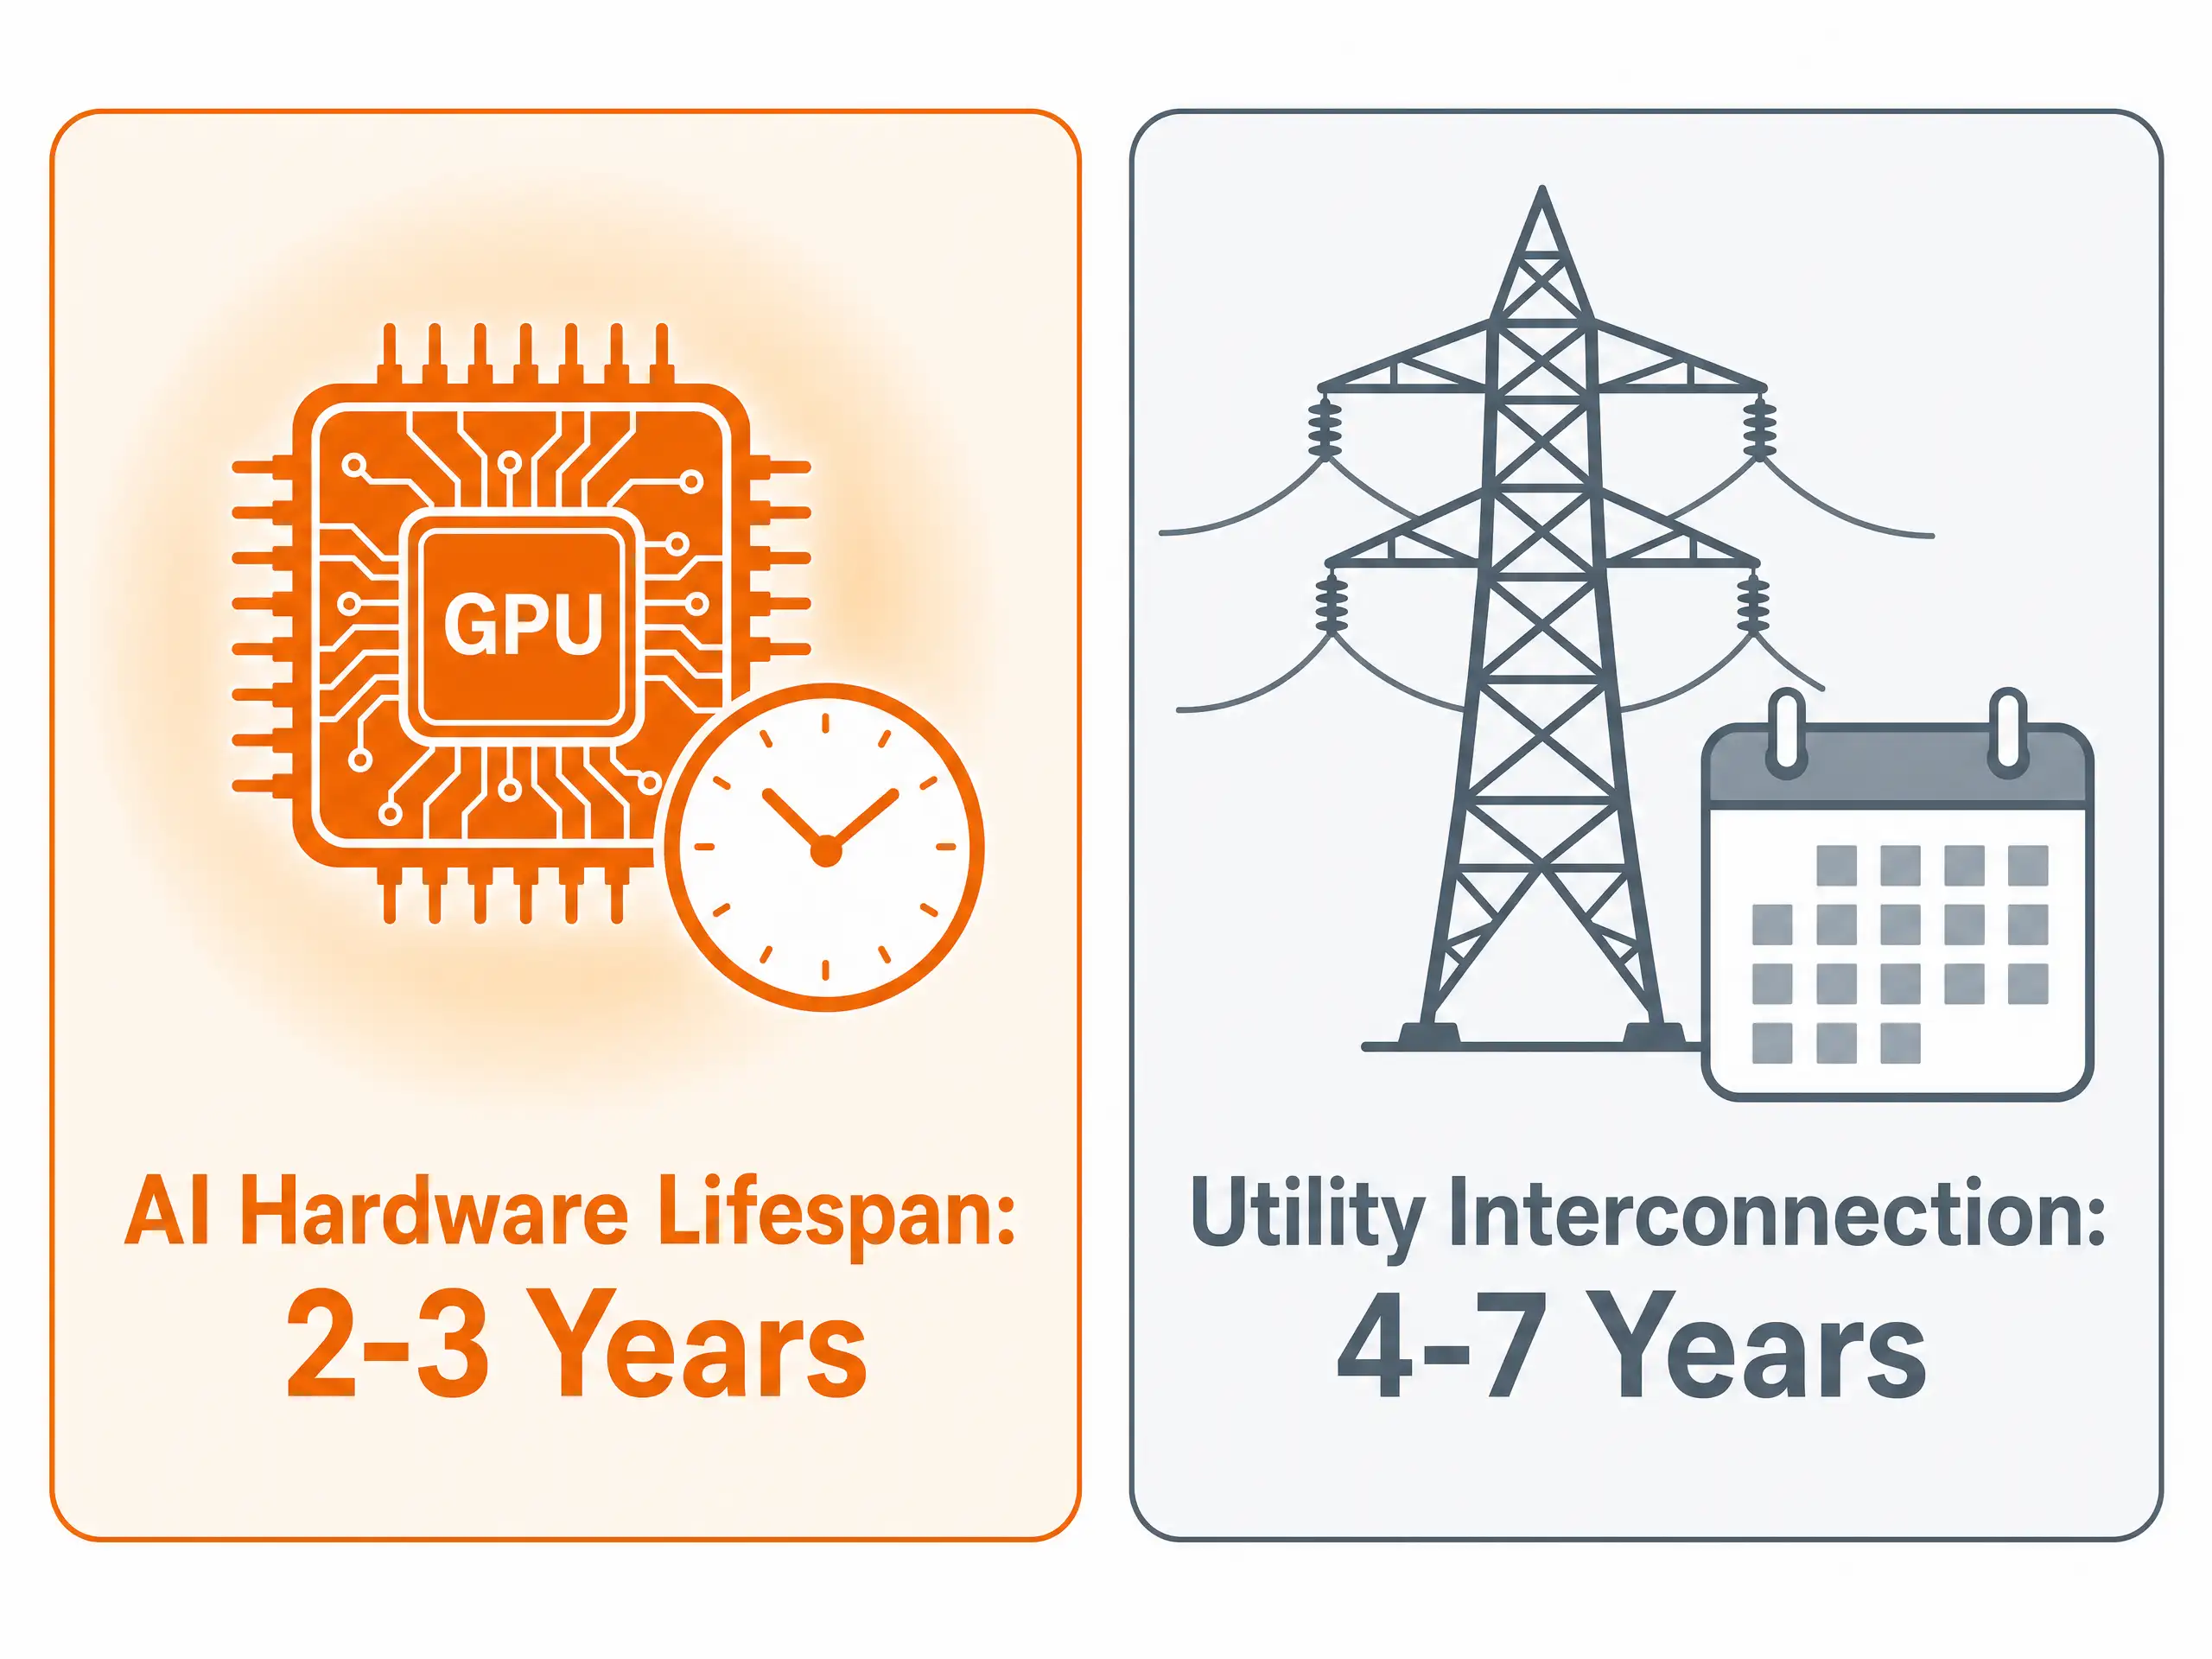
단일 고밀도 AI 데이터센터는 중형 교외 지역만큼의 전력을 소비할 수 있습니다. 북미와 유럽 전역에서 전력 유틸리티 기업들은 테크 거대 기업들에게 이러한 대규모 시설을 고전압 전력선에 연결하는 데 4년에서 7년의 대기 기간이 걸린다고 알리고 있습니다.
이러한 지연은 기업 이익에 중대한 시기적 문제를 일으킵니다.
- 짧은 하드웨어 수명: 첨단 AI 칩은 빠르게 노후화됩니다. 오늘 구입한 칩 클러스터는 더 새롭고 빠른 칩이 개발됨에 따라 단 2년에서 3년 만에 구식이 됩니다.
- 지연된 매출 발생: 테크 기업이 오늘 수백억 달러를 칩에 지출하더라도, 전력망 연결을 기다리는 몇 년 동안 해당 서버를 완전한 가동 능력으로 운영할 수 없다면, 하드웨어는 유휴 상태로 있는 동안 가치를 상실합니다.
현금은 즉시 기업의 재무상태표에서 빠져나가지만, 새로운 소프트웨어 매출은 수년에 걸친 지연 이후에야 실현됩니다. 공개 시장이 이러한 다년간의 지연을 재계산할 때, 예상 이익률이 압박을 받게 되고, 이는 주가 하락으로 이어집니다.
돈의 흐름을 따라가기: 자본이 이동하는 곳
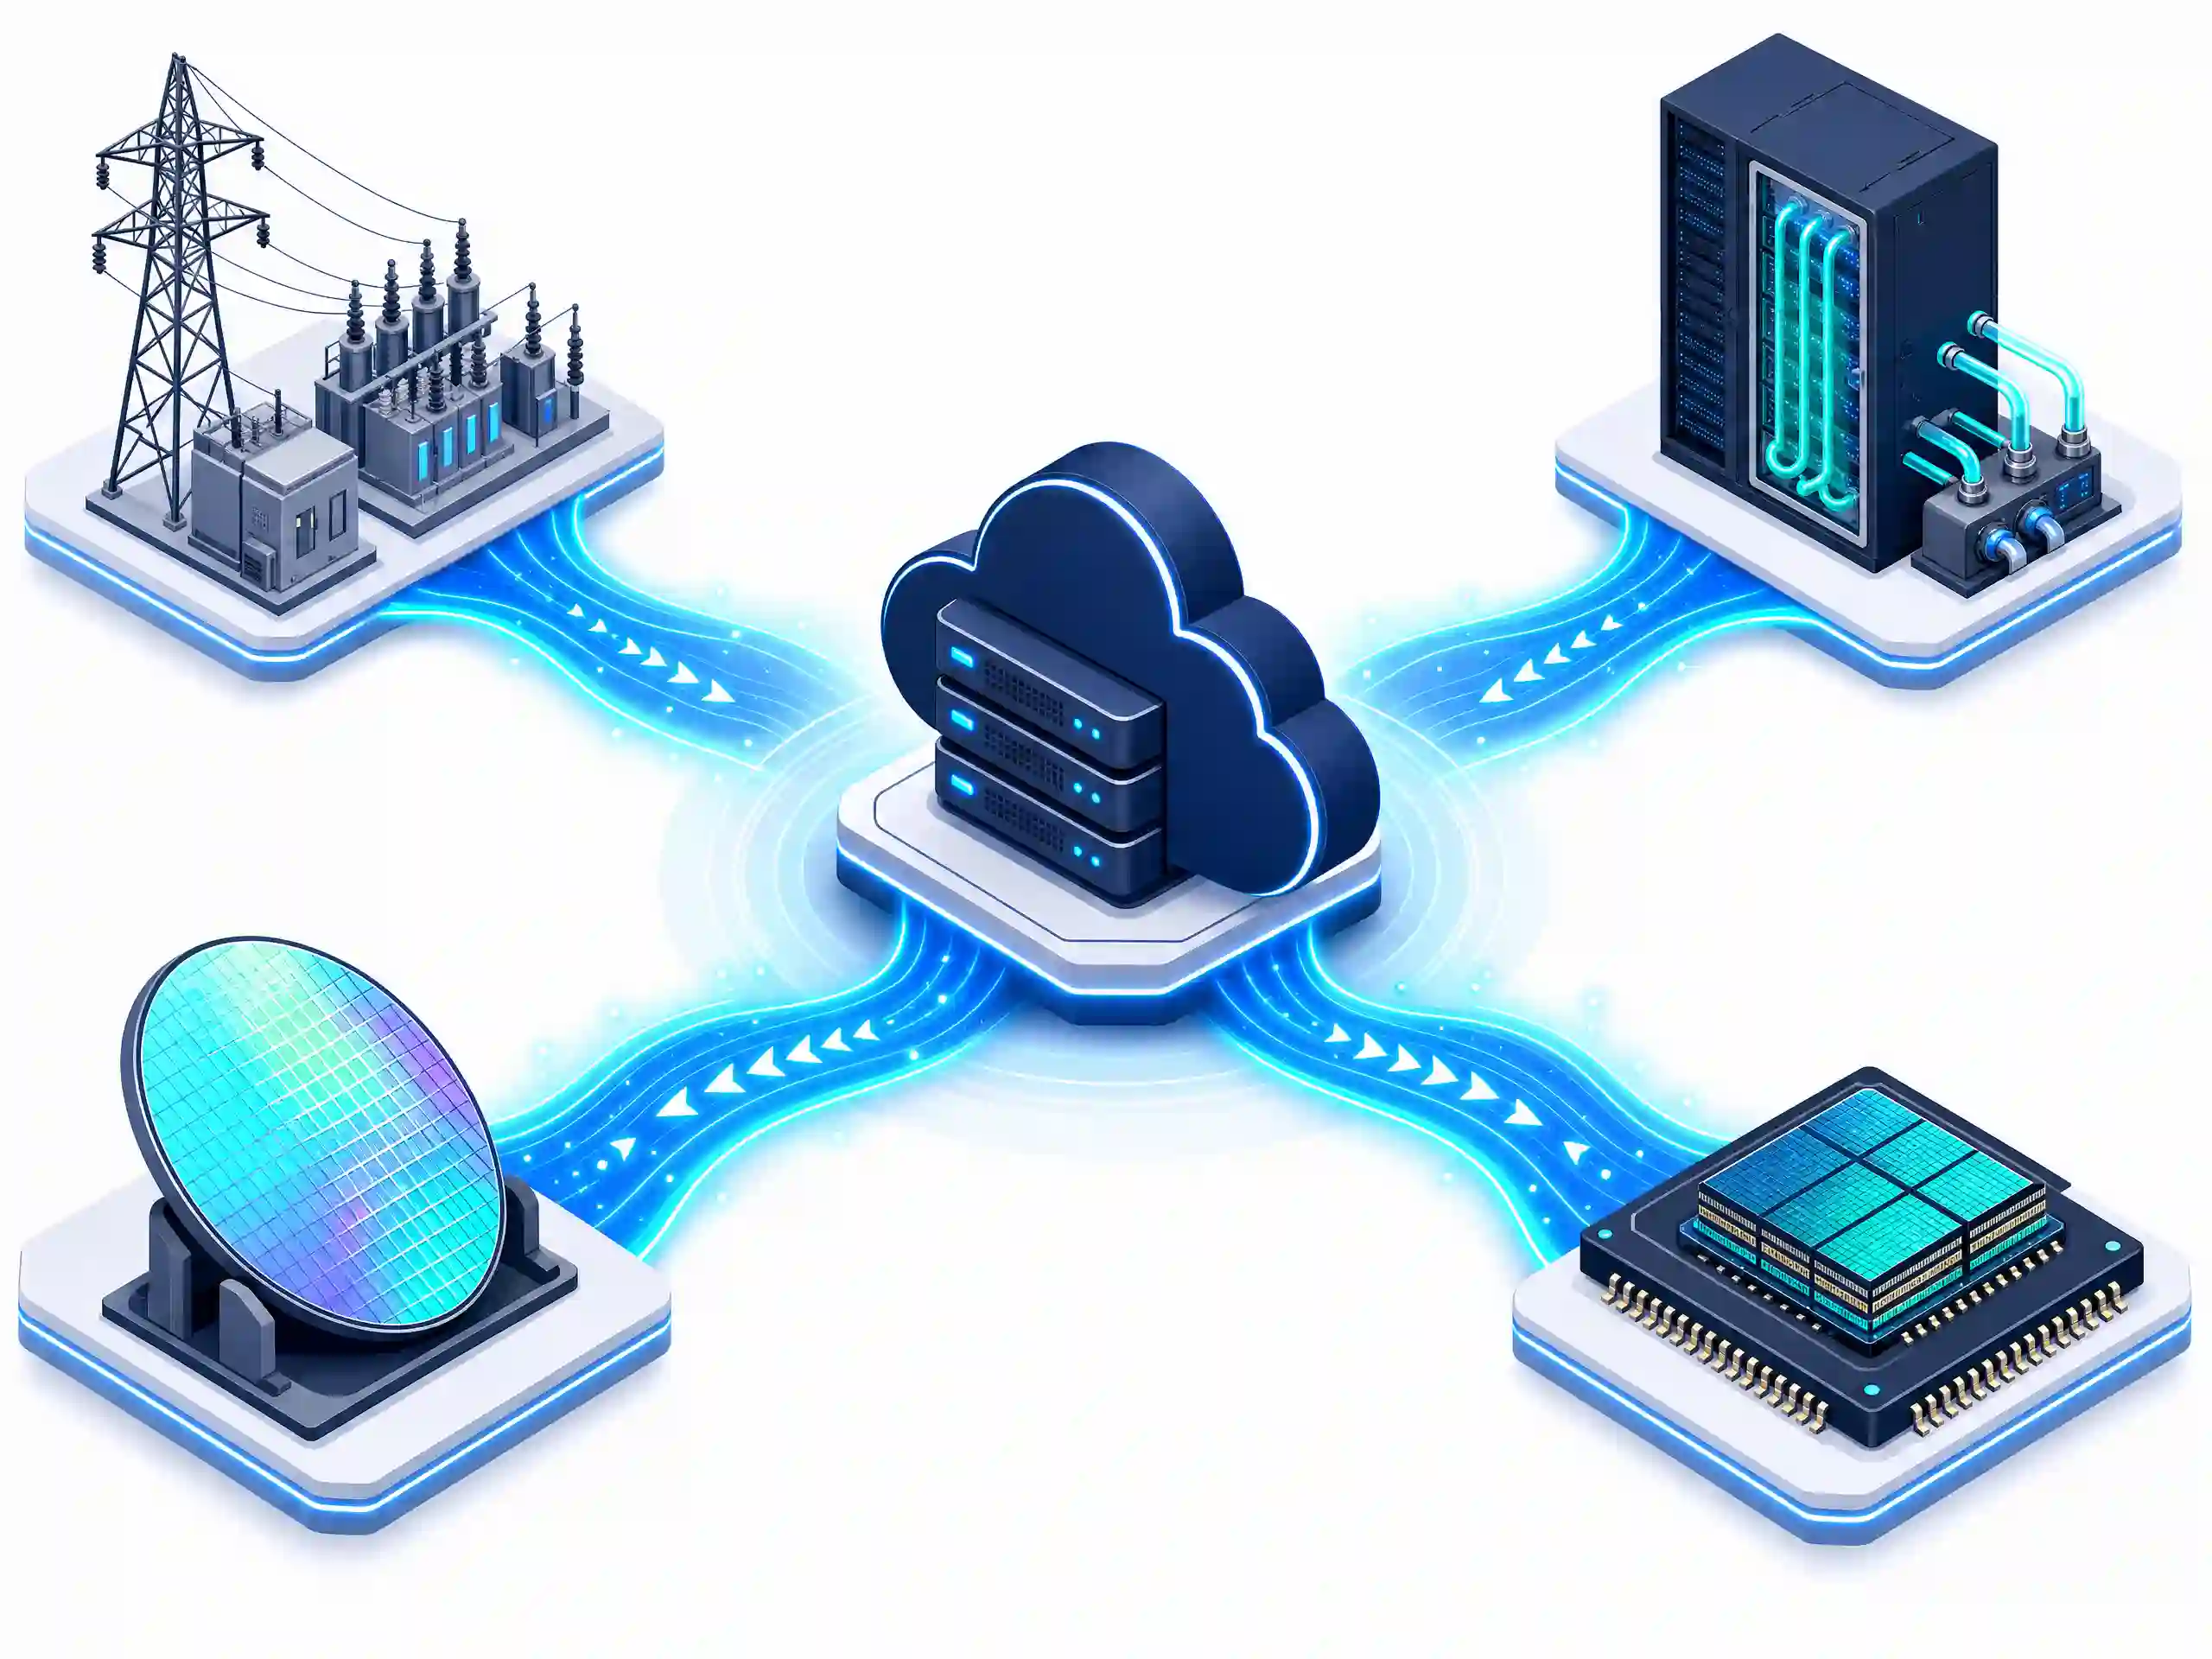
대규모 지출이 소프트웨어 개발 기업에 단기적인 압박을 주는 동안, 수천억 달러 규모의 이 현금 물결은 실물 장비를 공급하는 기업들의 주머니로 직접 흘러들어가고 있습니다.
- 전력망 및 유틸리티 공급업체: 데이터센터는 지속적이고 끊김 없는 기본 전력을 필요로 합니다. 고전압 변압기 및 전력망 하드웨어를 제조하는 독립 전력 생산업체 및 장비 제조업체, 예를 들어 Constellation Energy, Vistra Corp, GE Vernova, 그리고 Eaton Corporation는 다년간의 주문 적체 현상을 겪고 있습니다.
- 액체 냉각 및 열 관리 전문 기업: 고성능 AI 칩은 기존 팬으로는 방출할 수 없는 강한 열을 발생시킵니다. 서버 랙을 위한 액체 냉각 시스템과 정밀 냉각 인프라를 구축하는 기업들, 예를 들어 Vertiv Holdings, Schneider Electric, 그리고 Modine Manufacturing는 구조적 수요가 급증하는 것을 경험했습니다.
- NAND 플래시 및 메모리 아키텍처: 현대의 AI 가속기는 막대한 대역폭과 고밀도 저장 공간 없이는 독립적으로 작동할 수 없습니다. 복잡한 모델을 훈련하고 실행하는 과정에서 데이터가 충분히 빠르게 이동하지 못하면 GPU가 정체되어 심각한 메모리 병목 현상이 발생합니다. 이러한 물리적 한계로 인해 Micron Technology (MU) 와 SanDisk (SNDK)와 같은 메모리 및 저장 장치 전문 기업에 대한 대규모 주식 시장 재평가가 촉발되었습니다. 과거 Wall Street는 이러한 종목들을 PC 및 스마트폰 사이클에 연동된 변동성이 크고 마진이 낮은 소비자 원자재 공급업체로 평가했습니다. 그러나 클라우드 대기업들이 DRAM/고대역폭 메모리(HBM)와 기업용 NAND 플래시 솔리드 스테이트 드라이브(eSSD)에 대해 수년에 걸친 대규모 주문을 한 이후, 밸류에이션 배수가 확대되었습니다. 서버급 NAND와 HBM 생산 능력이 수년치 미리 매진되고 영업 마진이 극적으로 확대되면서, 공개 시장은 메모리 및 플래시 공급업체를 필수적이고 고마진의 AI 인프라 병목 요소로 재평가했습니다.
- 맞춤형 실리콘 및 반도체 파트너: 단일 공급업체에 대한 의존도를 줄이기 위해, 대형 기술 기업들은 자체 내부 칩을 설계하고 있습니다(예: Google의 TPU와 Amazon의 Trainium 칩). 이는 Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC), 그리고 ARM Holdings와 같은 전문 칩 설계 및 파운드리 파트너를 위한 장기적인 사업 기회를 창출합니다. 인공지능을 순전히 소비자 앱의 관점에서만 보는 대신, 스마트 머니는 이러한 데이터센터를 가동하는 데 필요한 물리적 공급망으로 점점 더 이동하고 있습니다.
결론: 자산군 간 상호연관성 분석
현재 이 시장 사이클을 탐색하기 위해서는 헤드라인을 장식하는 소프트웨어 발표를 넘어, 물리적 한계가 전 세계 시장에서 어떻게 위험을 재평가하는지 인식해야 합니다.
시장은 AI를 거부하는 것이 아니라, 더 높은 부채, 즉각적인 현금 지출, 그리고 물리적 인프라 지연을 반영하여 주가를 단순히 조정하고 있는 것입니다. 이전의 기술 사이클에서는 투자자들이 자본 지출에 대해 단순한 낙관론으로 반응했으며, 더 높은 투자가 자동으로 더 높은 미래 수익을 가져다줄 것이라는 가정 하에 움직였습니다. 오늘날 시장은 훨씬 더 비판적인 시각으로 지출을 평가합니다. 클라우드 대기업이 새로운 소프트웨어 수익에 대한 즉각적인 일정 없이 수백억 달러를 인프라에 투입할 경우, 시장은 즉각적인 재정적 부담, 즉 영업 마진 압박, 현금 보유액 감소, 부채 상환 비용 증가에 주목합니다.
이러한 구조적 변화는 기술 종목이 더 넓은 경제와 상호작용하는 방식을 근본적으로 바꾸고 있습니다. 과거 메가캡 기술 기업들은 막대한 현금 보유액을 통해 더 넓은 경제적 변화로부터 보호받을 수 있었습니다. 그러나 이제 데이터센터 구축과 전력망 확보를 위해 수백억 달러 규모의 회사채가 발행됨에 따라, 기술 기업의 이익 마진은 금리, 채권 수익률 스프레드, 그리고 차입 비용에 훨씬 더 민감해졌습니다.
동시에, 자산군 간의 경계가 모호해지고 있습니다. 소프트웨어 출시 일정은 더 이상 개발자가 얼마나 빠르게 코드를 작성할 수 있는지에 의해 결정되지 않습니다. 오히려 전력망 용량, 변압기 제조 적체, 그리고 전력 공급업체 연계 대기열에 의해 결정됩니다. 결과적으로, Natural Gas와 같은 에너지 원자재와 전력 공급업체 주식이 기술 실행에 대한 주요 선행 지표로 자리 잡고 있습니다.
궁극적으로, 메가캡 기술 기업들이 S&P 500 및 Nasdaq 100과 같은 주요 벤치마크에서 압도적인 비중을 차지하고 있기 때문에, 개별 종목의 지출 발표는 Silicon Valley를 훨씬 넘어서는 파급 효과를 일으킵니다. 재무상태표상의 부채, 전력망 대기 시간, 그리고 물리적 자본 흐름을 추적함으로써 시장 관찰자들은 주식, 원자재, 그리고 글로벌 지수 전반에서 진정으로 가격 발견을 주도하는 요인에 대해 훨씬 더 명확한 그림을 얻을 수 있습니다.