
Microsoft ha vinto e perso la stessa scommessa sull'AI in un trimestre
Microsoft ha registrato un guadagno di 3,2 miliardi di dollari sull'AI e una svalutazione legata all'AI nello stesso trimestre. Perché «è un titolo AI?» è la domanda sbagliata e cosa chiedersi invece.
Dal team Deriv · 30 luglio 2026 · 4 min di lettura

Microsoft ha registrato un guadagno di 3,2 miliardi di dollari su una partecipazione nell'AI e una svalutazione su un'altra negli stessi tre mesi. Questa differenza racchiude l'intera lezione: chiedersi se un'azienda sia esposta all'AI dice ben poco.
Nel quarto trimestre fiscale, Microsoft ha rivalutato al rialzo la propria partecipazione in Anthropic di 3,2 miliardi di dollari e svalutato la propria partecipazione in OpenAI di circa 600 milioni di dollari. Stesso tema, stessa azienda, stesso trimestre, risultati opposti. La domanda utile non è mai stata «è un titolo AI?». È: «quali delle sue scommesse sull'AI stanno funzionando e quali stanno generando perdite?»
Perché una scommessa sull'AI può avere successo mentre un'altra genera perdite
Un tema non è un'unica operazione. L'«AI» all'interno di una stessa azienda può diramarsi in diverse posizioni separate, che non si muovono tutte insieme.
Microsoft detiene partecipazioni sia in Anthropic sia in OpenAI, due dei principali sviluppatori di modelli. In questo trimestre, la contabilità ha rivalutato una partecipazione al rialzo e l'altra al ribasso. Il guadagno su Anthropic ha quasi eguagliato da solo il guadagno annuale completo su OpenAI. Possedere «AI» tramite Microsoft significava detenere contemporaneamente una posizione vincente e una in perdita, mentre l'esposizione indicata nei titoli nascondeva entrambe.
Ricavi record e spese record, titolo sotto il picco
Il resto del rapporto è stato positivo. Microsoft ha chiuso un anno fiscale record, con i ricavi cloud che hanno superato per la prima volta i 100 miliardi di dollari annui e il segmento cloud in rapida crescita.
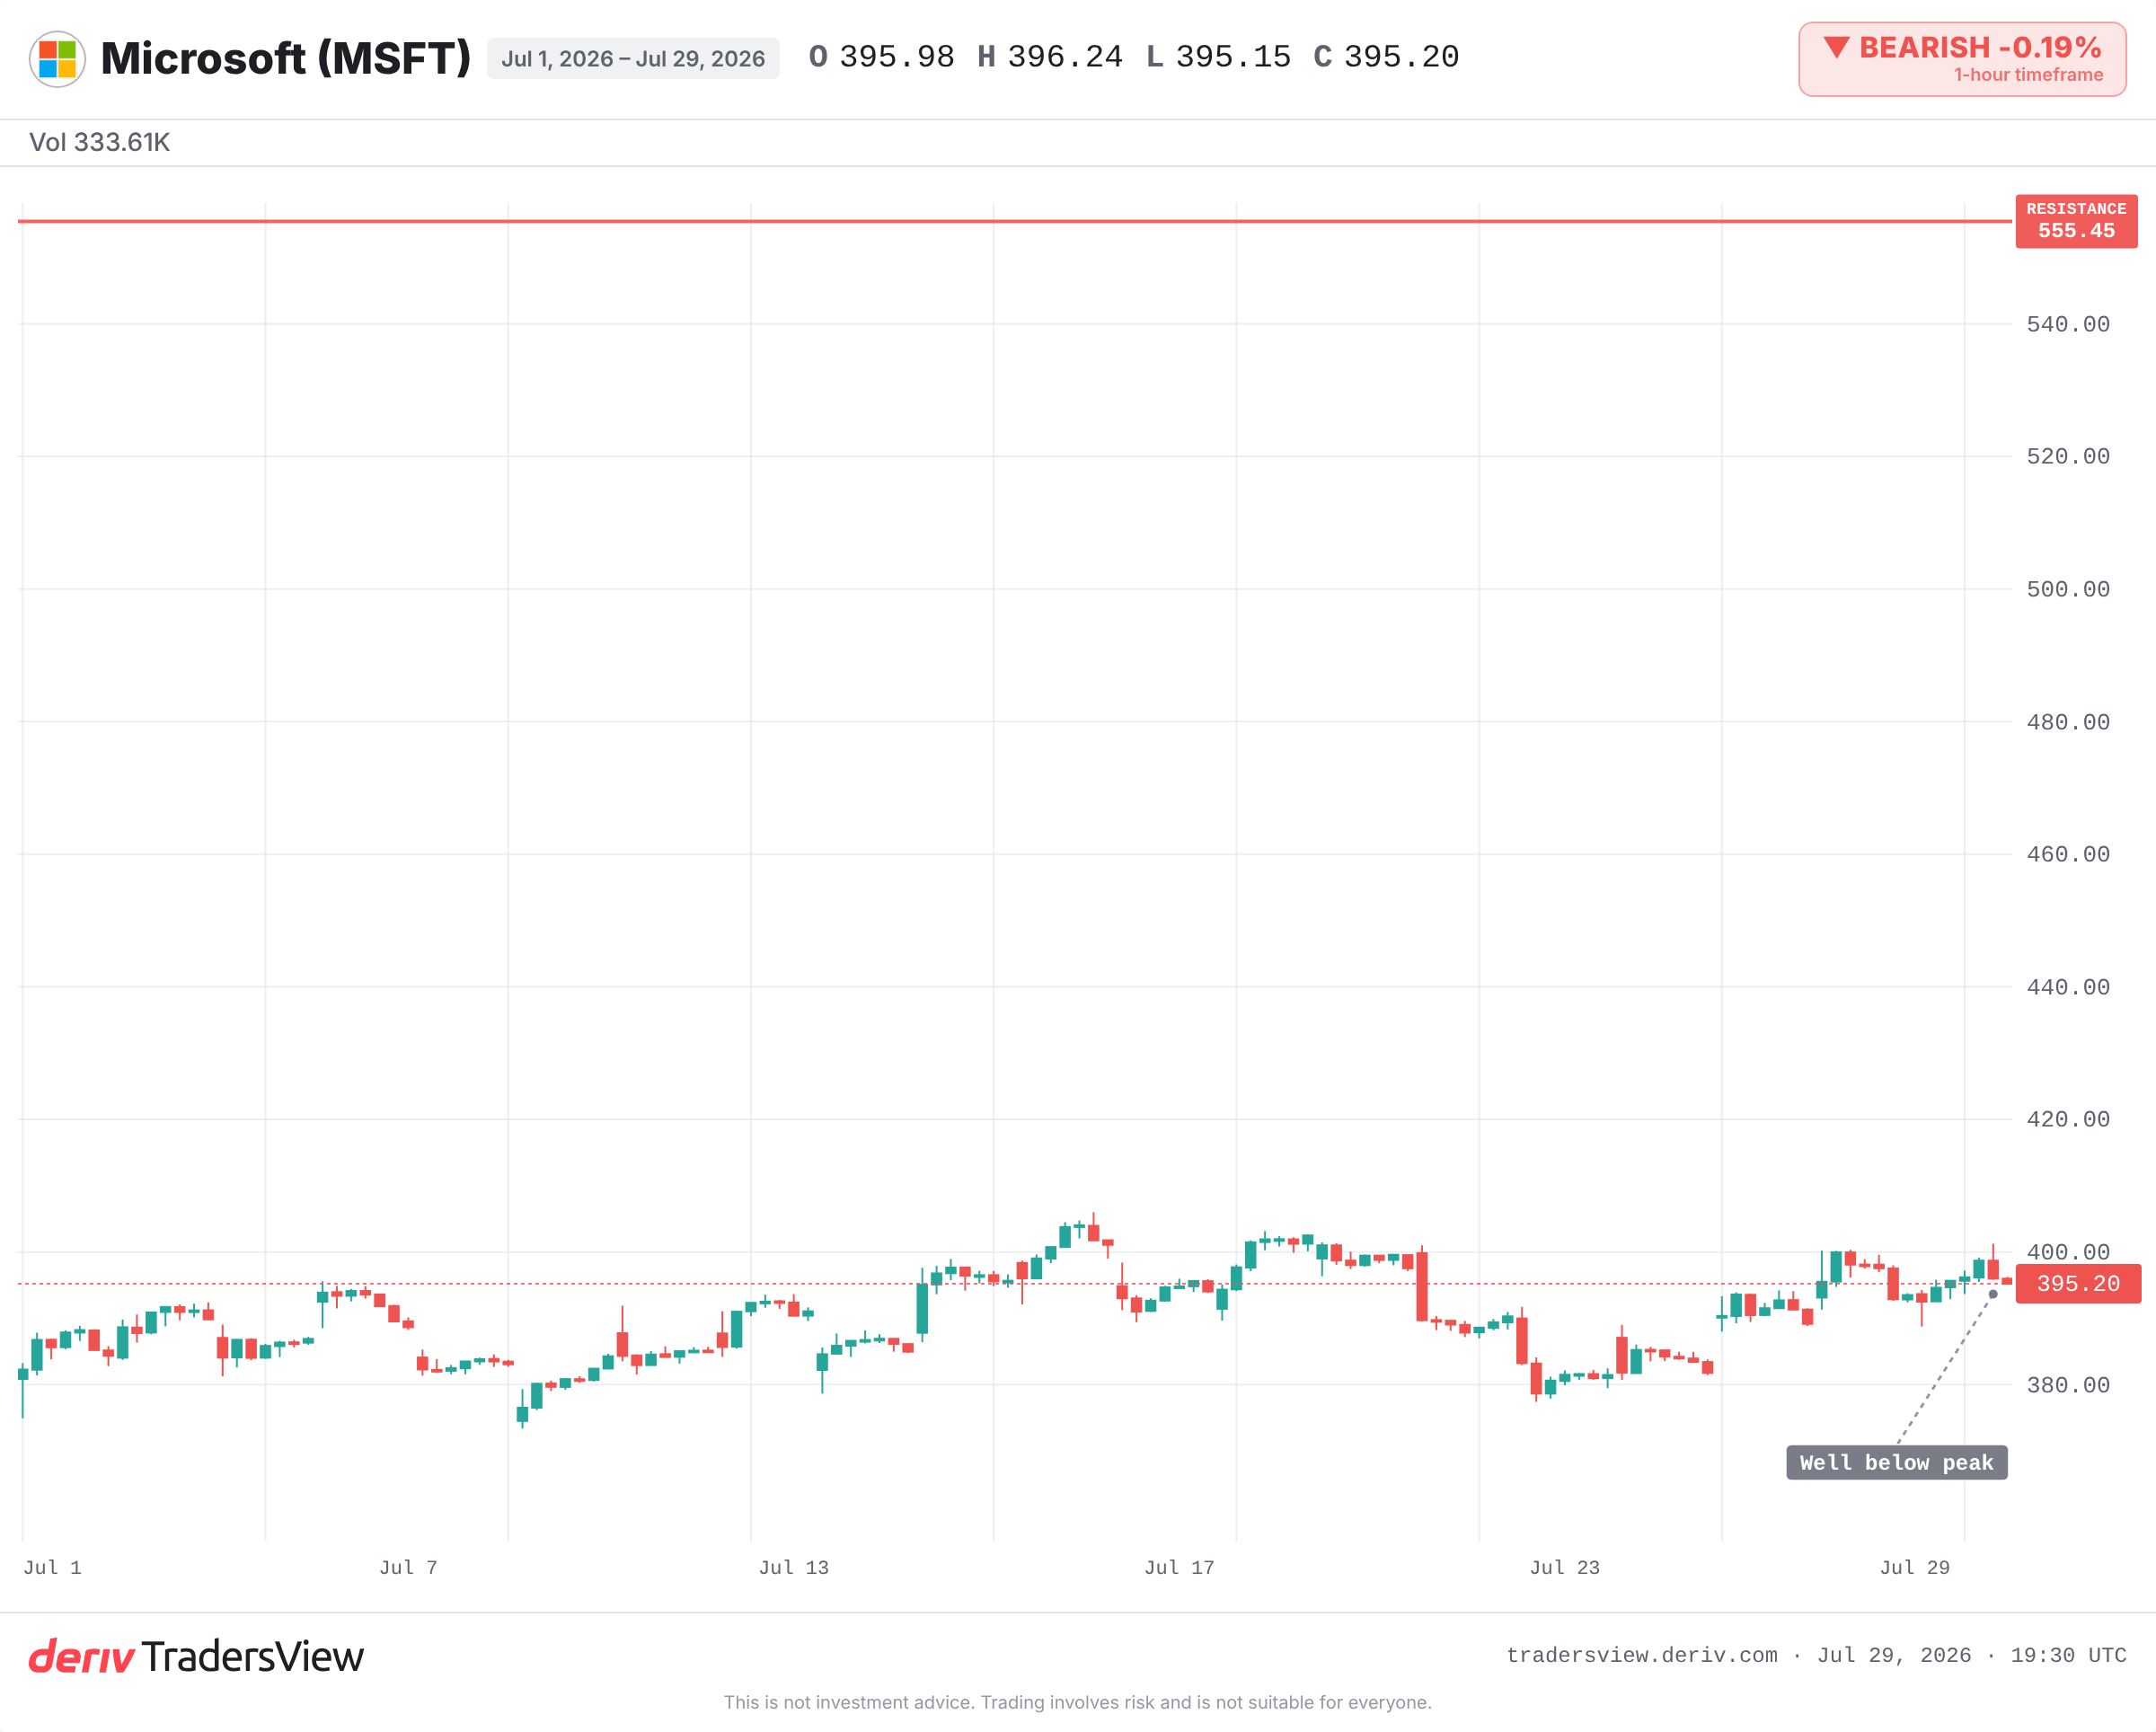
Tuttavia, il titolo è ancora negoziato ben al di sotto del precedente massimo storico.Il motivo è accanto alle buone notizie: la spesa in conto capitale è aumentata di circa il 70% su base annua, con un incremento molto maggiore previsto per l'anno successivo. Il mercato sta valutando se tale spesa si tradurrà in ricavi duraturi o in una costosa corsa agli armamenti. La forte crescita evidenziata dai dati principali non risolve questa questione.
Lo schema è vecchio, cambia solo il tema
Le scommesse divergenti all'interno di una stessa azienda non sono una novità.
- Negli anni 2000, Google e Yahoo erano entrambe «search». Un percorso di esecuzione ha continuato a crescere, l'altro ha perso slancio. Esporsi ampiamente al tema avrebbe comunque comportato perdite se si fosse scelto il titolo sbagliato.
- Negli anni 2010, Amazon riuniva sotto lo stesso tetto il retail a basso margine e il cloud ad alto margine. Il mercato continuava a valutare la componente sbagliata. Il segmento più piccolo e meno evidente ha trainato il titolo.
- Nel 2022 e nel 2023, il core business pubblicitario di Meta e la sua divisione metaverso in perdita hanno spinto il titolo in direzioni opposte all'interno degli stessi rapporti.
Ogni volta, il vantaggio è andato a chi ha guardato all'interno anziché limitarsi all'etichetta.
Questa divisione è una debolezza o un punto di forza?
Esiste una concreta tesi rialzista. Essere distribuiti tra i leader dell'AI è esattamente la copertura che desidera un proprietario di piattaforma. Sbagliare su una partecipazione e avere ragione su un'altra significa che la diversificazione sta funzionando, non fallendo. La rivalutazione e la svalutazione sono inoltre variazioni contabili non monetarie, quindi le valutazioni di un singolo trimestre dicono poco sulle attività sottostanti.
Questa lettura resta valida se il cloud continua a crescere e la forte spesa si trasforma in ricavi duraturi.Non regge se la spesa supera i ricavi generati dai prodotti AI e se le valutazioni di questo trimestre si rivelano un segnale di reale deterioramento anziché semplice rumore. Osservare la direzione di un solo trimestre non dimostra nulla. Osservarne diversi sì.
Cosa osservare da qui in avanti
Gli elementi disponibili suggeriscono di interpretare Microsoft come un paniere di scommesse sull'AI, non come una sola. Occorre quindi monitorare le singole componenti, non l'etichetta:
- Se la crescita del cloud e dei ricavi AI mantiene il passo con l'aumento della spesa, oppure se i margini si comprimono poiché la spesa cresce più rapidamente.
- In quale direzione si muoveranno nel prossimo trimestre le valutazioni di Anthropic e OpenAI. Un'inversione mostrerebbe che queste oscillazioni sono rumore.
- Il divario tra il prezzo e il precedente picco, come indicatore di quanta parte dell'ottimismo sull'AI si sia già ridimensionata.
Nulla di tutto questo costituisce un'indicazione di trading. È un modo per interpretare l'azienda. Un tema può essere corretto mentre una specifica scommessa al suo interno è sbagliata, e l'etichetta sulla porta d'ingresso non indicherà quale sia quale.
Domande frequenti
Si tratta di valutazioni contabili non monetarie che riflettono le variazioni del valore stimato di ciascuna partecipazione nel trimestre. Una è stata rivalutata al rialzo e l'altra al ribasso. Le valutazioni di un singolo trimestre, prese da sole, dicono poco sull'andamento delle attività sottostanti.
L'esposizione a un tema, da sola, dice poco. Un'azienda può detenere diverse scommesse sulla stessa tendenza, che possono muoversi contemporaneamente in direzioni opposte. Ciò che conta è quali scommesse specifiche stanno dando risultati e quali stanno assorbendo denaro.
Il capex è la spesa in conto capitale, ovvero il denaro che un'azienda spende per attività a lungo termine come data centre e chip. Un forte aumento è importante perché il mercato vuole vederlo trasformarsi in ricavi duraturi, anziché in una corsa alla spesa una tantum che comprime i margini.
Occorre leggere la ripartizione per segmenti nel rapporto sugli utili anziché soffermarsi sul dato principale. Bisogna osservare quali divisioni stanno crescendo, quali stanno generando perdite e come l'attenzione del mercato si sposta tra di esse nel corso di diversi trimestri.