
Oltre l'entusiasmo: perché la frenesia di spesa per l'AI delle grandi aziende tecnologiche sta cambiando il modo in cui vediamo
Le enormi spese per l'AI delle grandi aziende tecnologiche e i colli di bottiglia fisici della rete stanno ridefinendo rischio e rendimento per le Azioni tecnologiche.
Di Harsh Karamchandani · CFA Charterholder | Stratega delle operazioni di trading e dei prodotti
27 agosto 2026 · 7 min di lettura

Per anni, l’analisi delle principali Azioni tecnologiche statunitensi durante la stagione degli utili ha seguito uno schema noto: ogni volta che un leader di Mercato annunciava un ingente impegno finanziario in tecnologie di nuova generazione, i trader generalmente accoglievano positivamente la notizia. Le ingenti spese erano considerate un chiaro segnale di predominio sul Mercato, innovazione ambiziosa e futura crescita dei ricavi.
Oggi, questa dinamica è cambiata.
Durante le recenti conference call sui risultati trimestrali, i partecipanti al Mercato hanno osservato uno schema ricorrente: un colosso tecnologico a mega-capitalizzazione supera le aspettative sui ricavi, riporta solidi profitti operativi, annuncia un ulteriore impegno da 50 a 80 miliardi di USD nelle infrastrutture per l’intelligenza artificiale, per poi vedere il prezzo delle proprie Azioni scendere durante la notte.
Cosa sta guidando questo cambiamento? Per comprendere perché le Azioni tecnologiche statunitensi si muovono in modo così irregolare, i trader al dettaglio devono guardare oltre i titoli sul software ed esaminare le realtà fisiche e di bilancio che si celano dietro le quinte.
Il cambiamento dei «beni rifugio»: come i giganti tecnologici hanno modificato i propri bilanci
Per comprendere l’attuale volatilità delle Azioni tecnologiche statunitensi, dobbiamo innanzitutto esaminare come le principali aziende tecnologiche, in particolare i giganti del cloud come Microsoft, Amazon, Alphabet, Meta e Oracle, abbiano trasformato la gestione dei propri bilanci.
Nel decennio successivo alla crisi finanziaria globale del 2008, i trader consideravano le grandi aziende tecnologiche luoghi affidabili e a basso rischio in cui collocare il capitale durante i periodi di incertezza economica. Mentre gli asset rifugio tradizionali offrivano stabilità, i leader tecnologici offrivano qualcosa di unico: enormi riserve di liquidità. Aziende come Apple, Alphabet, Microsoft e Meta hanno accumulato centinaia di miliardi di dollari in contanti gestendo al contempo Piattaforme software ad alto margine. Durante i rallentamenti più ampi del Mercato, i trader acquistavano queste Azioni perché le loro riserve di liquidità offrivano una solida protezione finanziaria.
Tuttavia, l’attuale sviluppo dell’intelligenza artificiale ha completamente modificato questa dinamica. Questi giganti del cloud non si limitano più a mantenere la propria liquidità.
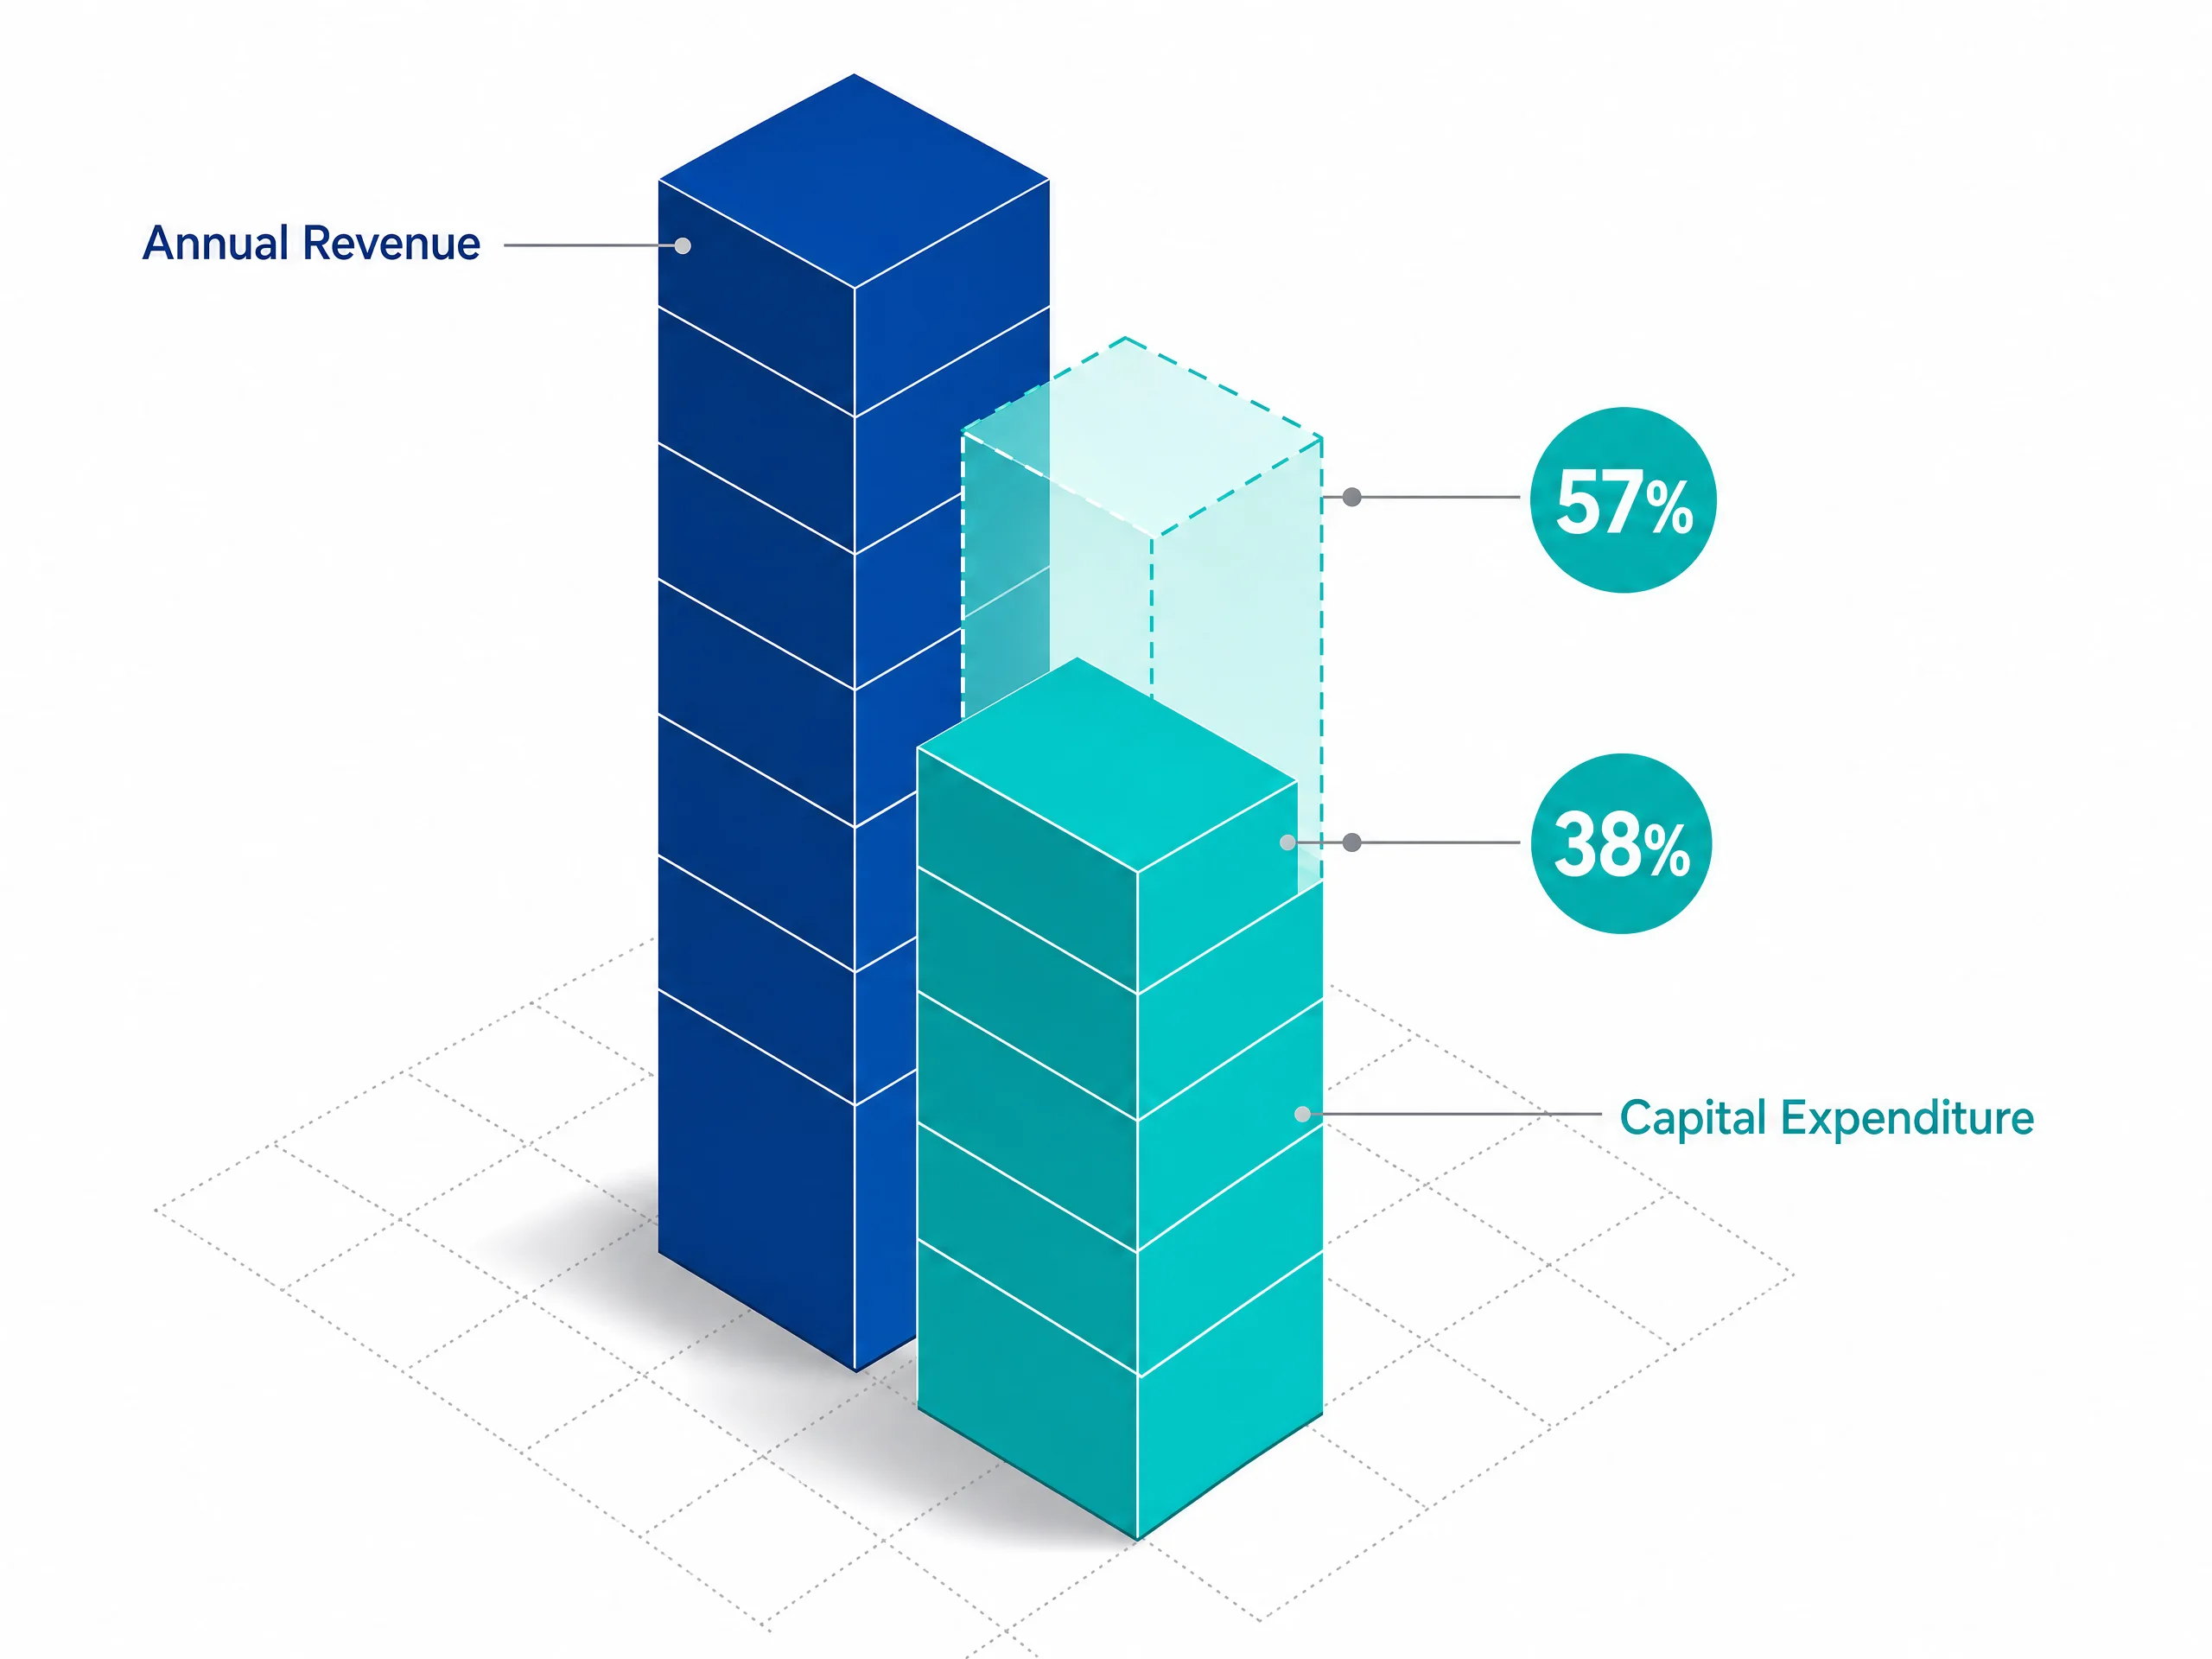
Le proiezioni di Mercato mostrano che la spesa annuale complessiva in conto capitale dei cinque principali giganti tecnologici (Amazon, Alphabet, Microsoft, Meta e Oracle) si avvicina a 660-750 miliardi di USD. Questa portata di spesa rappresenta dal 38% al 57% dei loro ricavi annuali totali, un
livello di intensità di capitale storicamente osservato negli oleodotti, nella produzione pesante e nei servizi elettrici, non nelle aziende software leggere.
Per finanziare questa espansione, queste aziende tecnologiche non fanno più affidamento esclusivamente sulle riserve di liquidità, ma ricorrono massicciamente al debito. L’emissione combinata di obbligazioni societarie tra i principali giganti del cloud ha superato i 175-200 miliardi di USD. Scambiando le proprie riserve di liquidità con debito a lungo termine, immobili fisici e attrezzature pesanti, le aziende tecnologiche a mega-capitalizzazione hanno assunto costi operativi fissi molto più elevati.
Il collo di bottiglia nascosto: hardware veloce contro reti elettriche lente
Oltre al bilancio, la spesa dei giganti tecnologici deve affrontare un ostacolo fisico: ciò che queste aziende acquistano e dove viene collegato. La creazione di moderni sistemi di intelligenza artificiale richiede potenza di calcolo che dipende da due principali tipi di hardware:
- GPU (Graphics Processing Units): Chip informatici specializzati, introdotti da aziende come Nvidia, che elaborano migliaia di calcoli simultaneamente e fungono da motori principali per l’addestramento dei modelli di IA.
- TPU (Tensor Processing Units): Chip progettati su misura e sviluppati internamente da aziende tecnologiche come Google per gestire attività dedicate, riducendo al contempo la dipendenza da fornitori esterni. Per far funzionare continuamente decine di migliaia di questi chip ad alta potenza, le aziende devono costruire enormi data center. Ma, a differenza del software cloud tradizionale, che può essere lanciato online a livello globale in pochi secondi, la costruzione di moderni data center per l’IA incontra un rigido limite fisico: la rete elettrica.
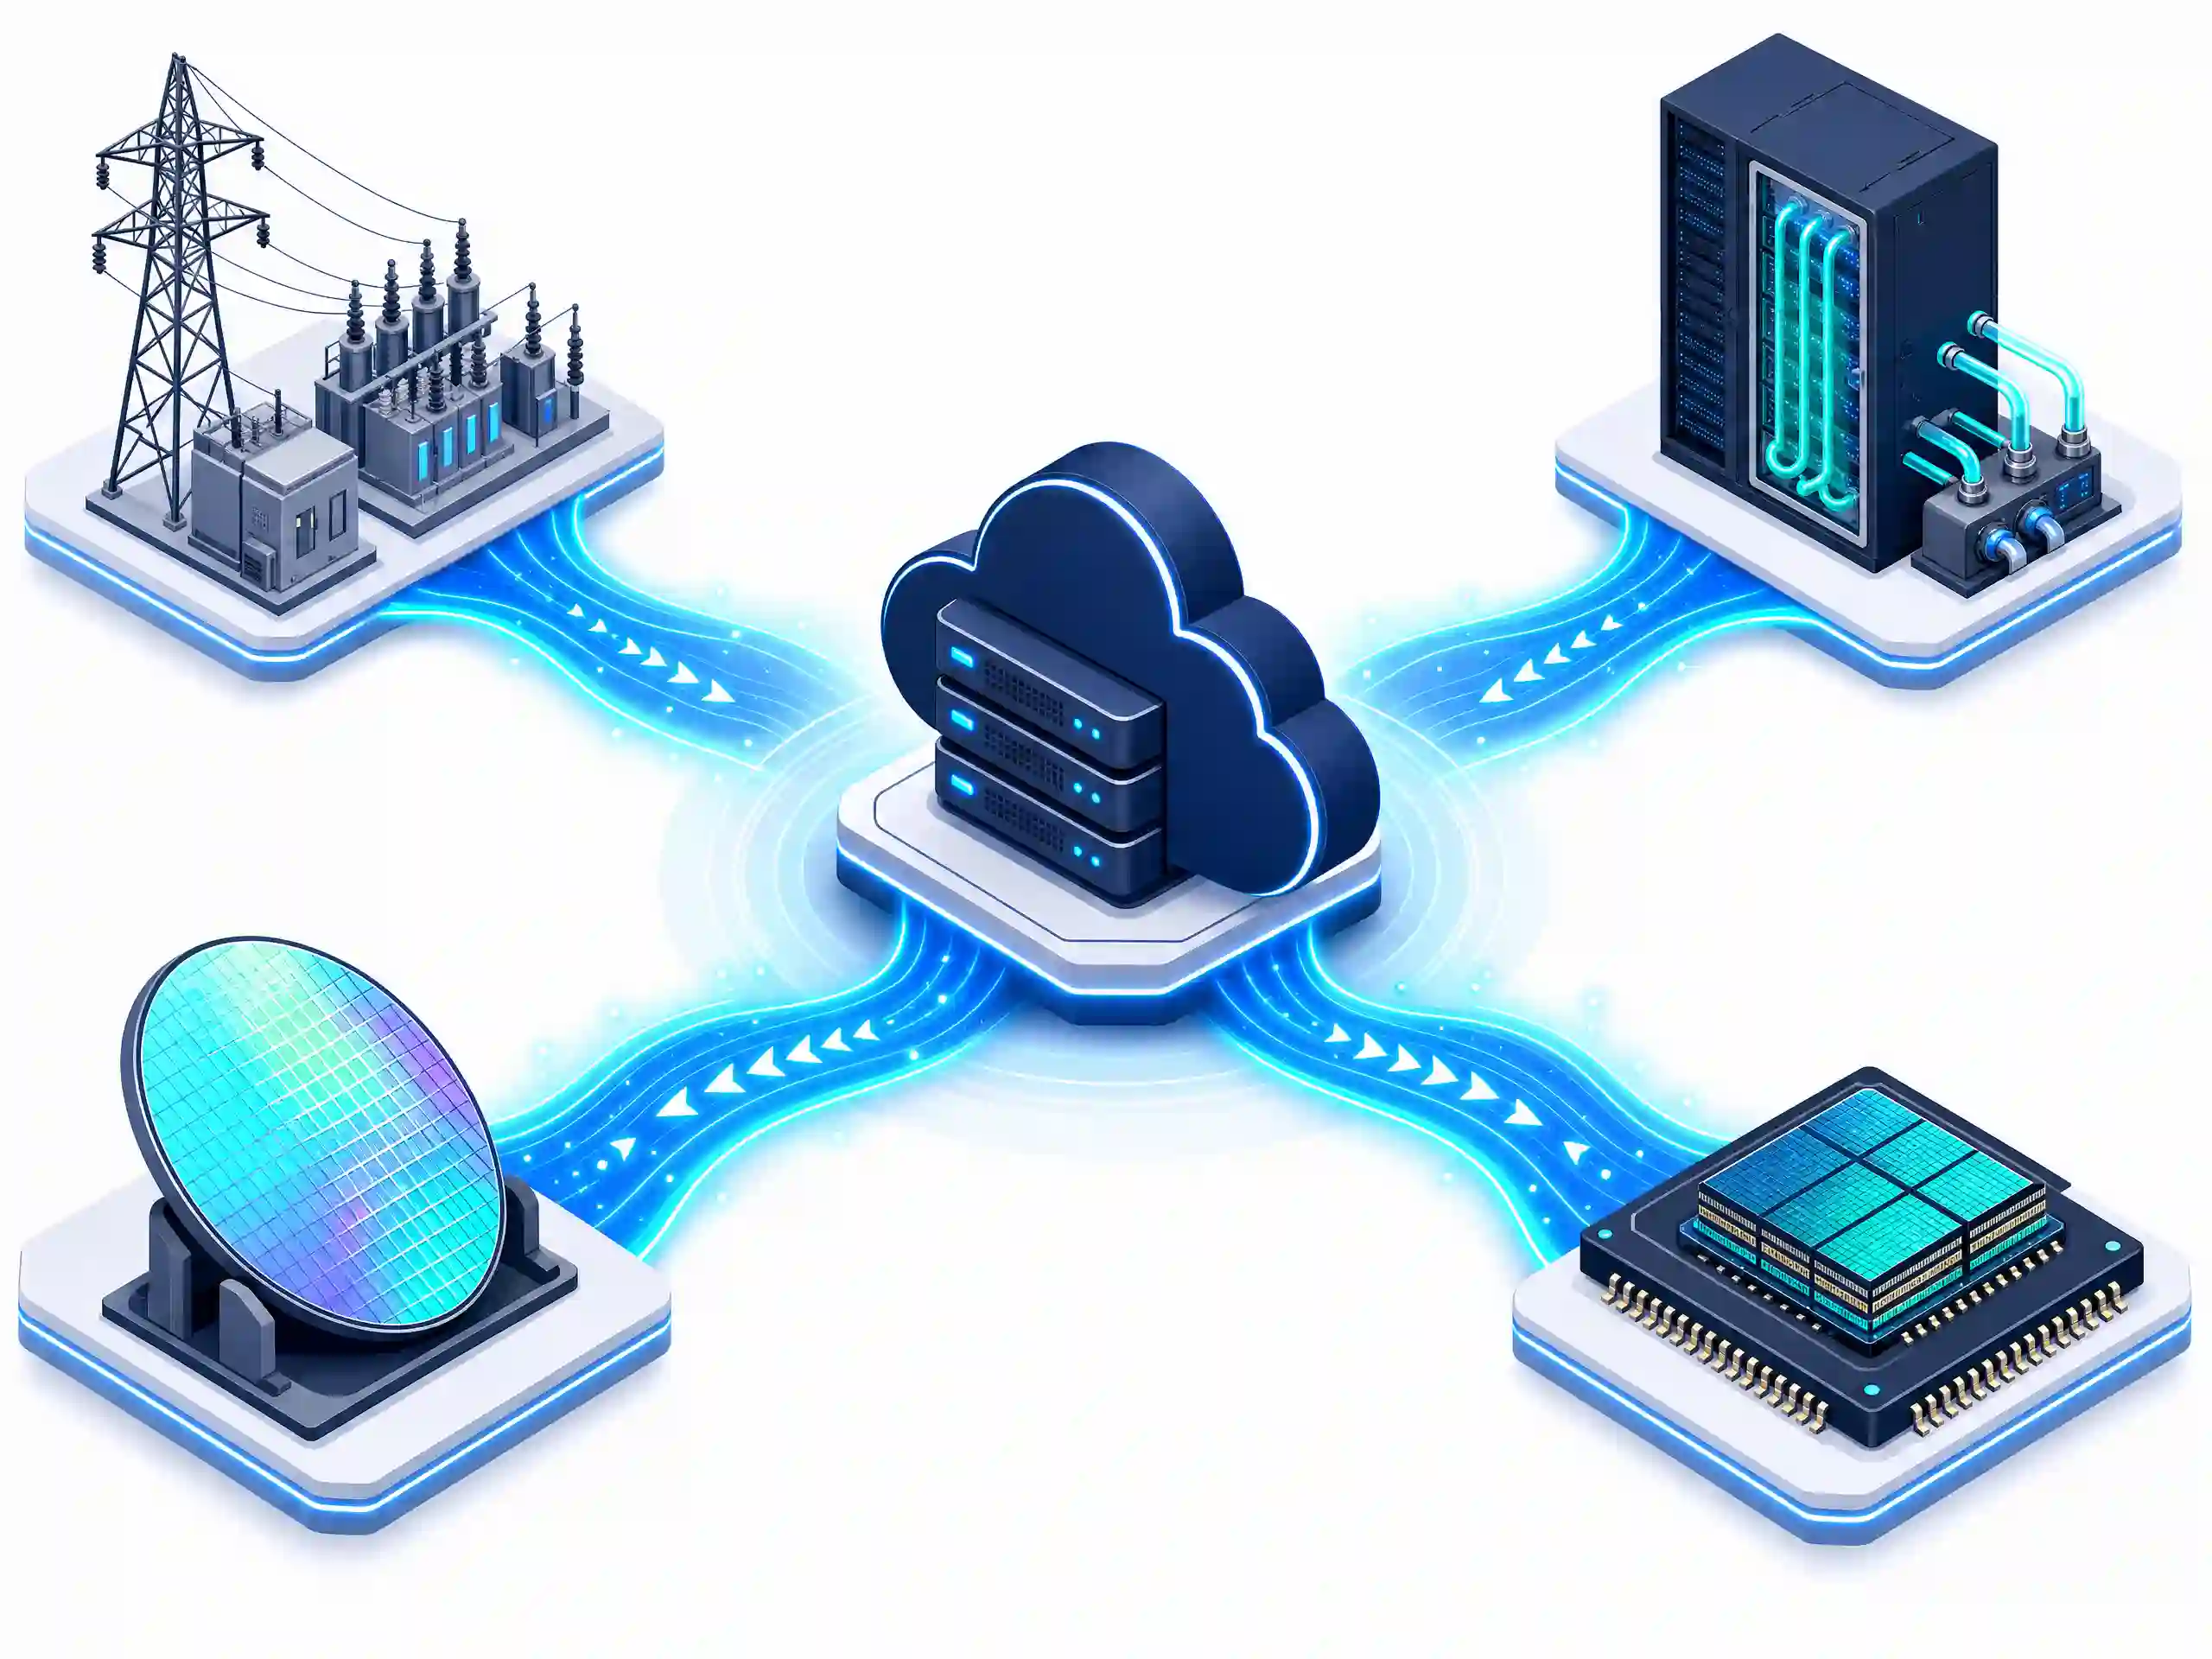
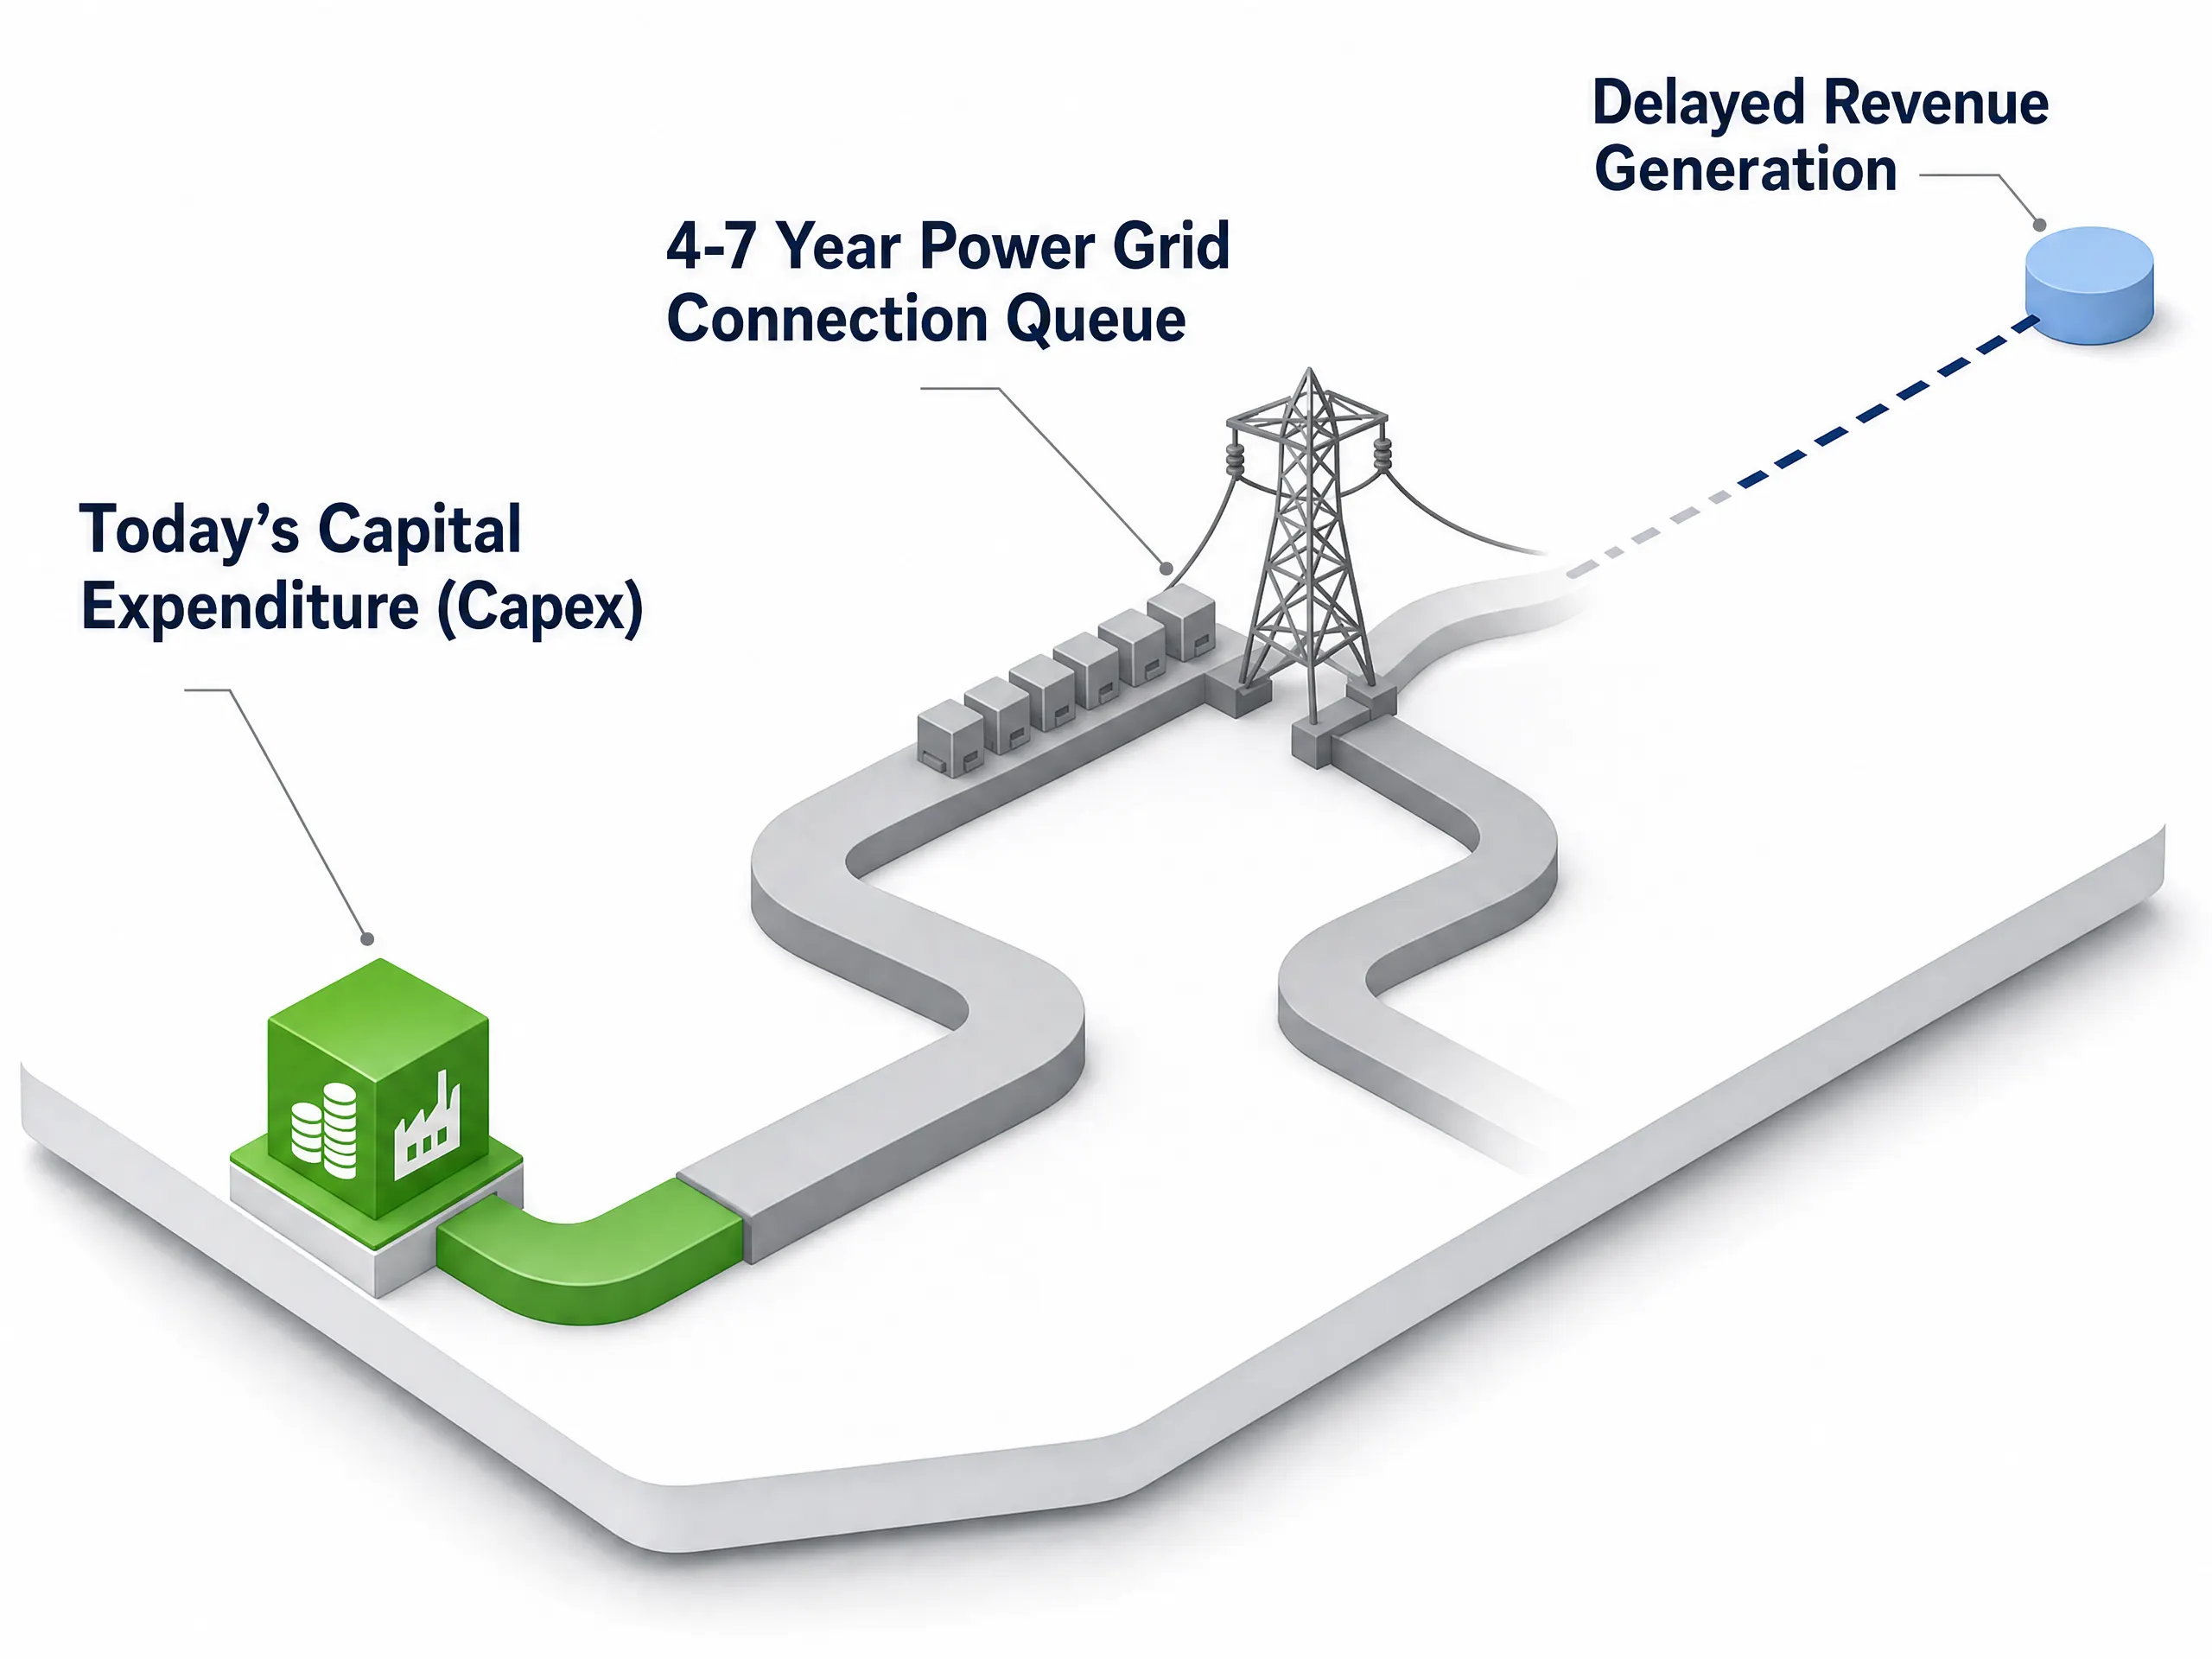
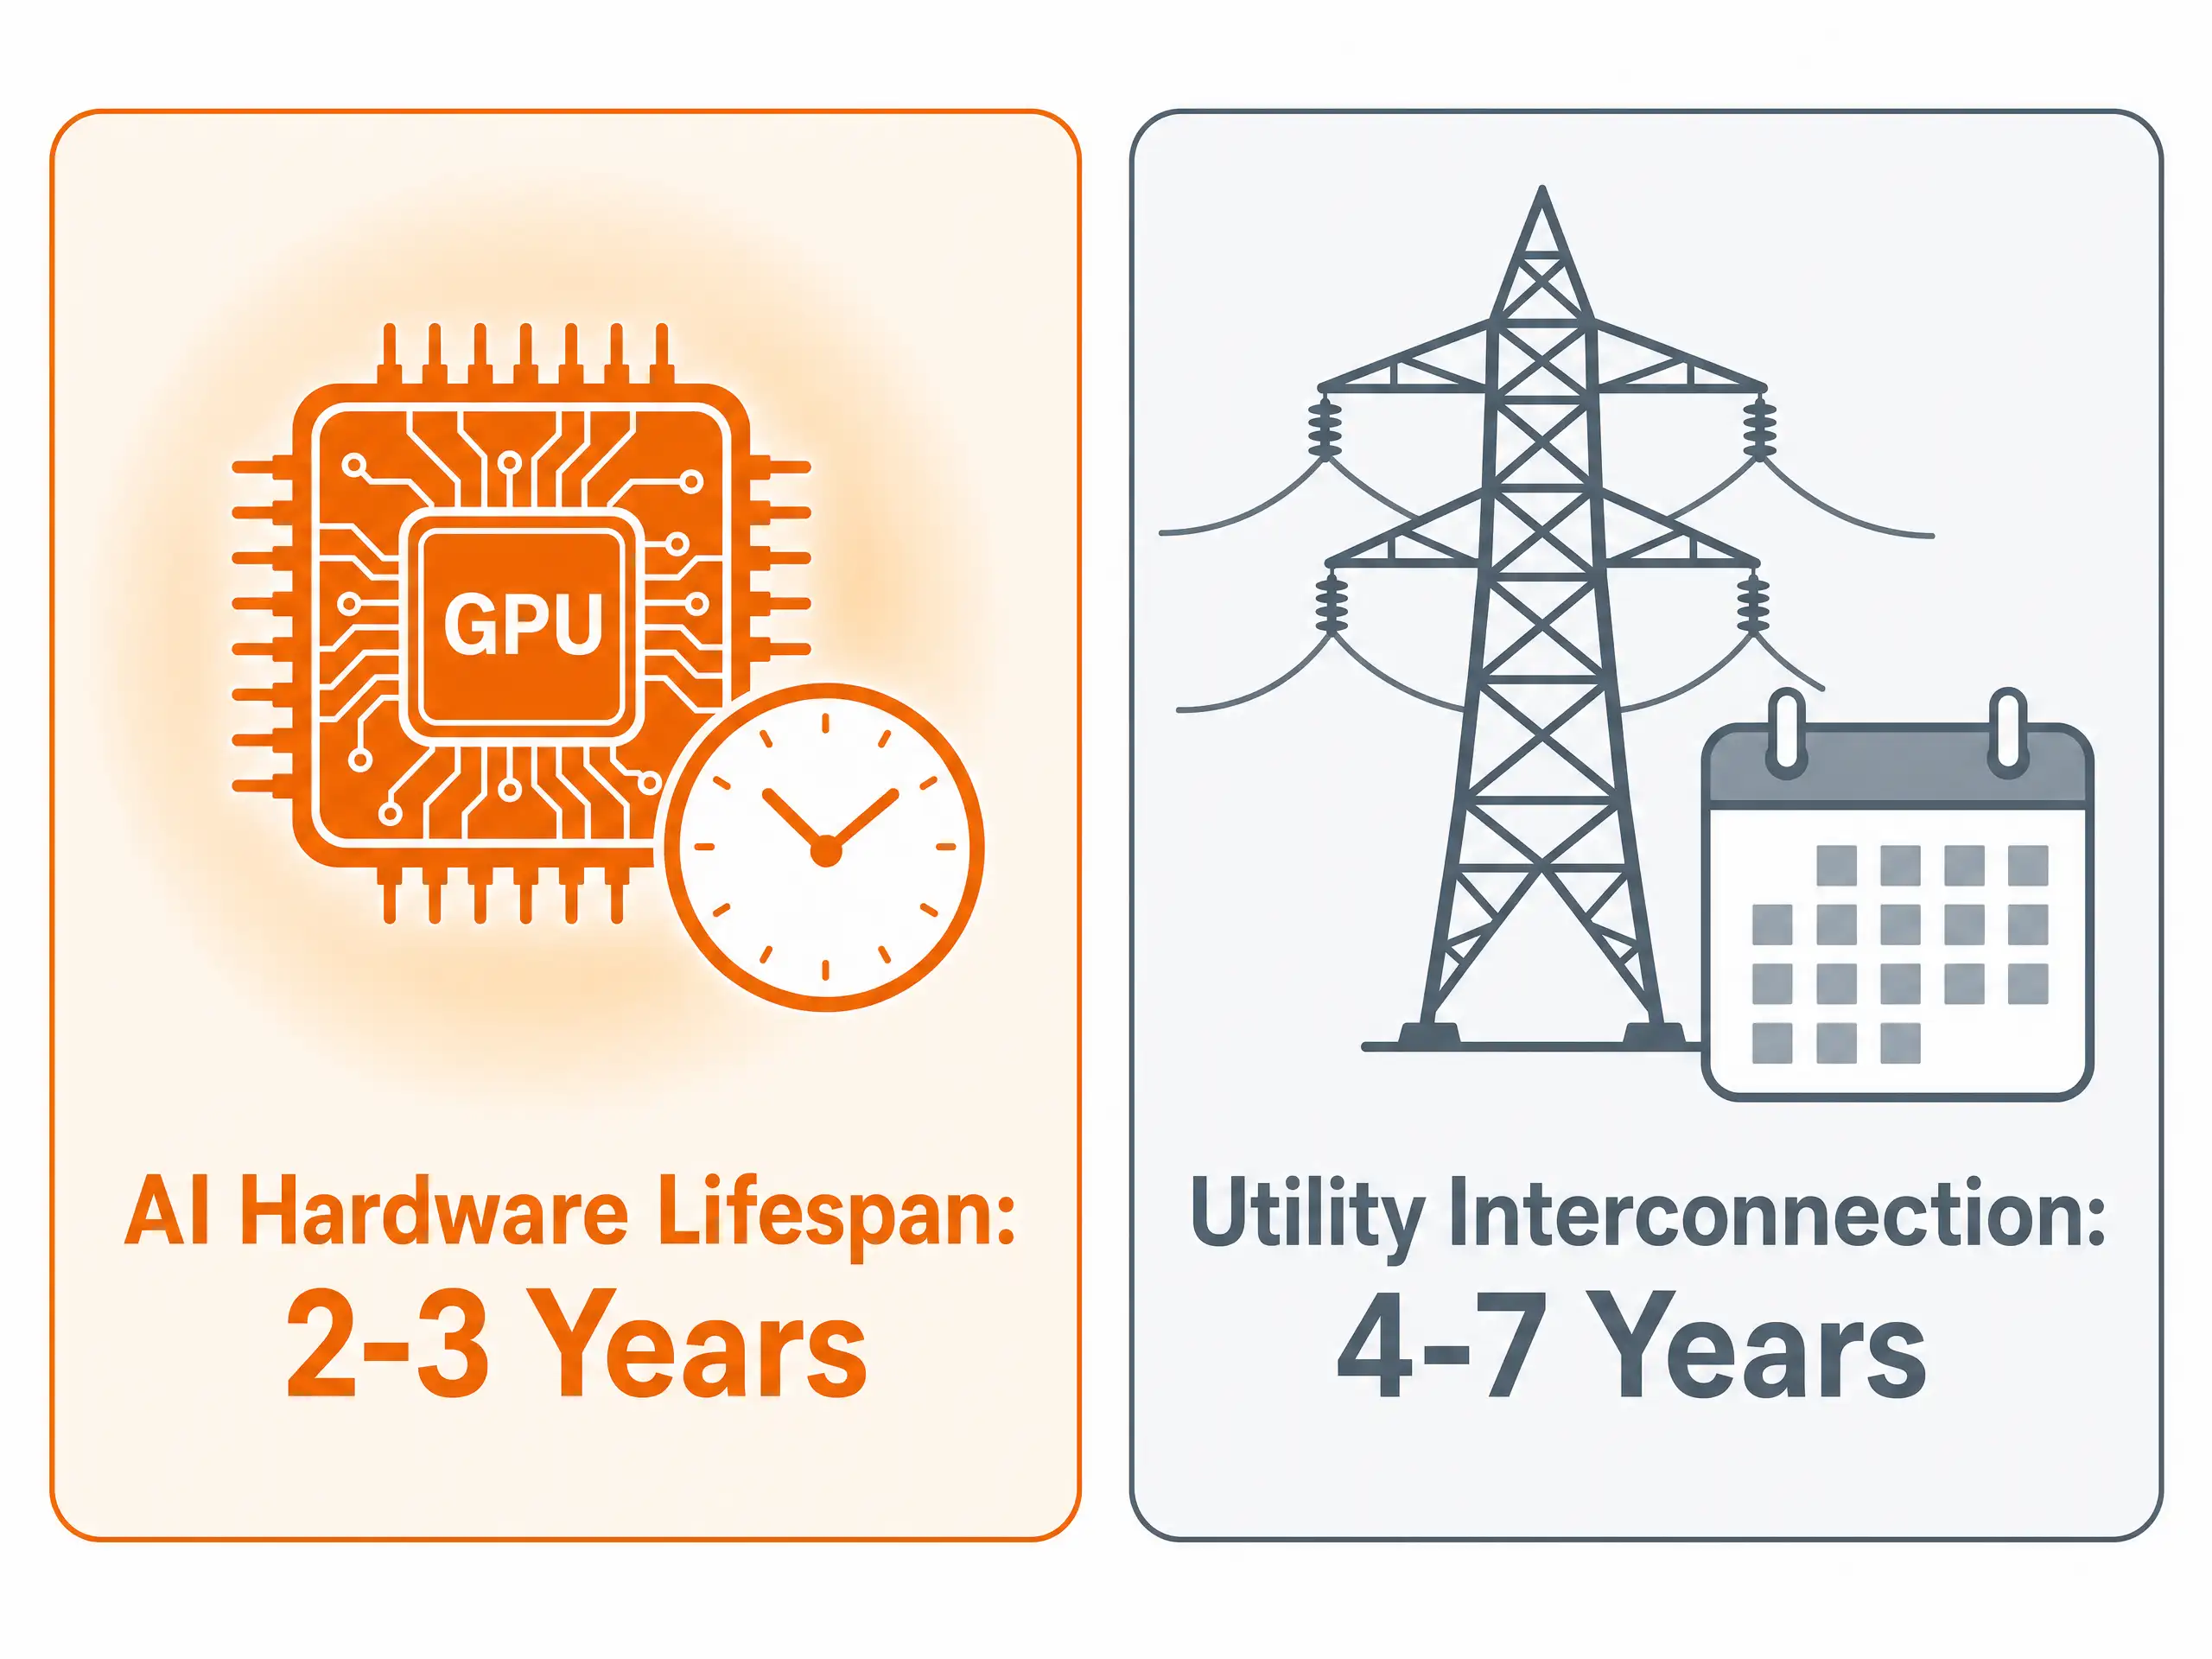
Un singolo data center per l’IA ad alta densità può consumare la stessa quantità di elettricità di un sobborgo di medie dimensioni. In Nord America e in Europa, le aziende di servizi elettrici stanno informando i giganti tecnologici che il collegamento di queste enormi strutture alle linee elettriche ad alta tensione comporta una lista d’attesa da 4 a 7 anni.
Questo ritardo crea un importante problema di tempistiche per i profitti aziendali:
- Breve durata dell’hardware: I chip avanzati per l’IA diventano rapidamente obsoleti. Un gruppo di chip acquistato oggi diventa superato in soli 2-3 anni, con l’invenzione di chip più nuovi e veloci.
- Generazione di ricavi ritardata: Quando un’azienda tecnologica spende oggi decine di miliardi di dollari in chip, ma non può utilizzare tali server a piena capacità per diversi anni in attesa delle connessioni alla rete elettrica, l’hardware perde valore mentre rimane inutilizzato.
La liquidità esce immediatamente dal bilancio dell’azienda, ma i nuovi ricavi software si concretizzano con un ritardo di diversi anni. Quando i Mercati pubblici ricalcolano questo ritardo pluriennale, i margini di profitto previsti si riducono, causando il calo dei prezzi delle Azioni.
Seguire il denaro: dove si sta spostando il capitale
Mentre le ingenti spese esercitano pressioni a breve termine sugli sviluppatori di software, quell’ondata di liquidità da centinaia di miliardi di dollari confluisce direttamente nelle tasche delle aziende che forniscono attrezzature fisiche.
- Fornitori di reti elettriche e servizi di pubblica utilità: I data center richiedono elettricità di base continua e ininterrotta. I produttori indipendenti di energia e i produttori di apparecchiature che realizzano trasformatori ad alta tensione e hardware per reti elettriche, come Constellation Energy, Vistra Corp, GE Vernova, e Eaton Corporation, stanno registrando portafogli ordini pluriennali.
- Specialisti del raffreddamento a liquido e termico: I chip AI ad alte prestazioni generano un calore intenso che le ventole tradizionali non riescono a dissipare. Le aziende che realizzano sistemi di raffreddamento a liquido e infrastrutture di raffreddamento di precisione per rack di server, come Vertiv Holdings, Schneider Electric, e Modine Manufacturing, hanno visto la domanda strutturale aumentare vertiginosamente.
- NAND Flash e architettura della memoria: I moderni acceleratori AI non possono funzionare in isolamento senza un'enorme larghezza di banda e uno storage ad alta densità. L'addestramento e l'esecuzione di modelli complessi creano gravi colli di bottiglia della memoria, poiché le GPU si arrestano se i dati non possono spostarsi abbastanza velocemente. Questa limitazione fisica ha innescato un'importante rivalutazione di mercato per gli specialisti della memoria e dello storage come Micron Technology (MU) e SanDisk (SNDK). Storicamente, Wall Street valutava queste Azioni come fornitori di materie prime di consumo volatili e a basso margine, legati ai cicli di PC e smartphone. Tuttavia, poiché i colossi del cloud hanno effettuato ingenti ordini pluriennali di DRAM/High-Bandwidth Memory (HBM) e NAND flash Solid-State Drives (eSSD) aziendali, i multipli di valutazione sono aumentati. Con la capacità NAND di livello server e HBM esaurita con anni di anticipo e i margini operativi in forte espansione, i mercati pubblici hanno rivalutato i fornitori di memoria e flash come colli di bottiglia essenziali e ad alto margine dell'infrastruttura AI.
- Silicio personalizzato e Partner dei semiconduttori: Per ridurre la dipendenza da singoli fornitori, i colossi tecnologici stanno progettando chip interni proprietari, come le TPU di Google e i chip Trainium di Amazon. Ciò crea attività a lungo termine per partner specializzati nella progettazione di chip e nelle fonderie, quali Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC), e ARM Holdings. Invece di considerare l'intelligenza artificiale esclusivamente attraverso le app per consumatori, i capitali più avveduti si sono sempre più orientati verso la catena di approvvigionamento fisica necessaria per rendere operativi questi data center.
Conclusione: analizzare l'interconnessione tra le classi di attività
Orientarsi nell'attuale ciclo di mercato richiede di guardare oltre gli annunci sul software in prima pagina e di riconoscere come i limiti fisici rivalutino il rischio nei Mercati globali.
Il mercato non sta rifiutando l'AI, ma sta semplicemente adeguando i prezzi delle Azioni per tenere conto di un maggiore indebitamento, di spese di cassa immediate e di ritardi nelle infrastrutture fisiche. Nei precedenti cicli tecnologici, i trader reagivano alla spesa in conto capitale con un ottimismo diretto, partendo dal presupposto che maggiori investimenti generassero automaticamente maggiori profitti futuri. Oggi, il mercato valuta la spesa con un approccio molto più critico. Quando un colosso del cloud destina decine di miliardi alle infrastrutture senza una tempistica immediata per nuovi ricavi software, il mercato si concentra sull'onere finanziario istantaneo: margini operativi più ristretti, riserve di liquidità in calo e crescente servizio del debito.
Questo cambiamento strutturale modifica radicalmente il modo in cui le Azioni tecnologiche interagiscono con l'economia più ampia. Storicamente, le grandi aziende tecnologiche a elevata capitalizzazione disponevano di enormi riserve di liquidità che le proteggevano dai più ampi cambiamenti economici. Ora, con centinaia di miliardi di obbligazioni societarie emesse per costruire data center e assicurarsi linee elettriche, i margini di profitto delle aziende tecnologiche sono diventati molto più sensibili ai tassi di interesse, agli Spread dei rendimenti obbligazionari e ai costi di finanziamento.
Allo stesso tempo, i confini tra le classi di attività si stanno attenuando. I calendari di rilascio del software non sono più determinati dalla rapidità con cui gli sviluppatori riescono a scrivere codice; sono dettati dalla capacità della rete elettrica, dagli arretrati nella produzione di trasformatori e dalle code per le interconnessioni delle utility. Di conseguenza, Materie prime energetiche come il Gas naturale e le Azioni delle utility elettriche stanno diventando indicatori anticipatori primari dell'esecuzione tecnologica.
In definitiva, poiché le aziende tecnologiche a elevata capitalizzazione hanno un peso così dominante nei principali benchmark come l'S&P 500 e il Nasdaq 100, gli annunci di spesa di singole Azioni hanno ripercussioni ben oltre la Silicon Valley. Monitorando il debito in bilancio, i tempi di attesa della rete elettrica e i flussi di capitale fisico, gli osservatori di mercato ottengono un quadro molto più chiaro di ciò che guida realmente la formazione dei prezzi tra Azioni, Materie prime e indici globali.