
La plus forte hausse de la BOJ depuis 1995 a à peine fait évoluer le yen
Le yen se situe près de son plus bas niveau depuis 40 ans, même après la plus forte hausse des taux du Japon depuis 1995 et une intervention record. Voici ce qui fait réellement évoluer une devise majeure.
Par la rédaction Deriv · 6 juillet 2026 · 3 min de lecture

Une importante mesure de politique monétaire suffit rarement à faire évoluer une devise. Le yen se situe près de son plus bas niveau depuis 40 ans, même après la plus forte hausse de taux de la Bank of Japan depuis 1995 et une intervention record, car ce qui fait évoluer une devise majeure est l'écart persistant entre le rendement qu'elle offre et celui de l'alternative.
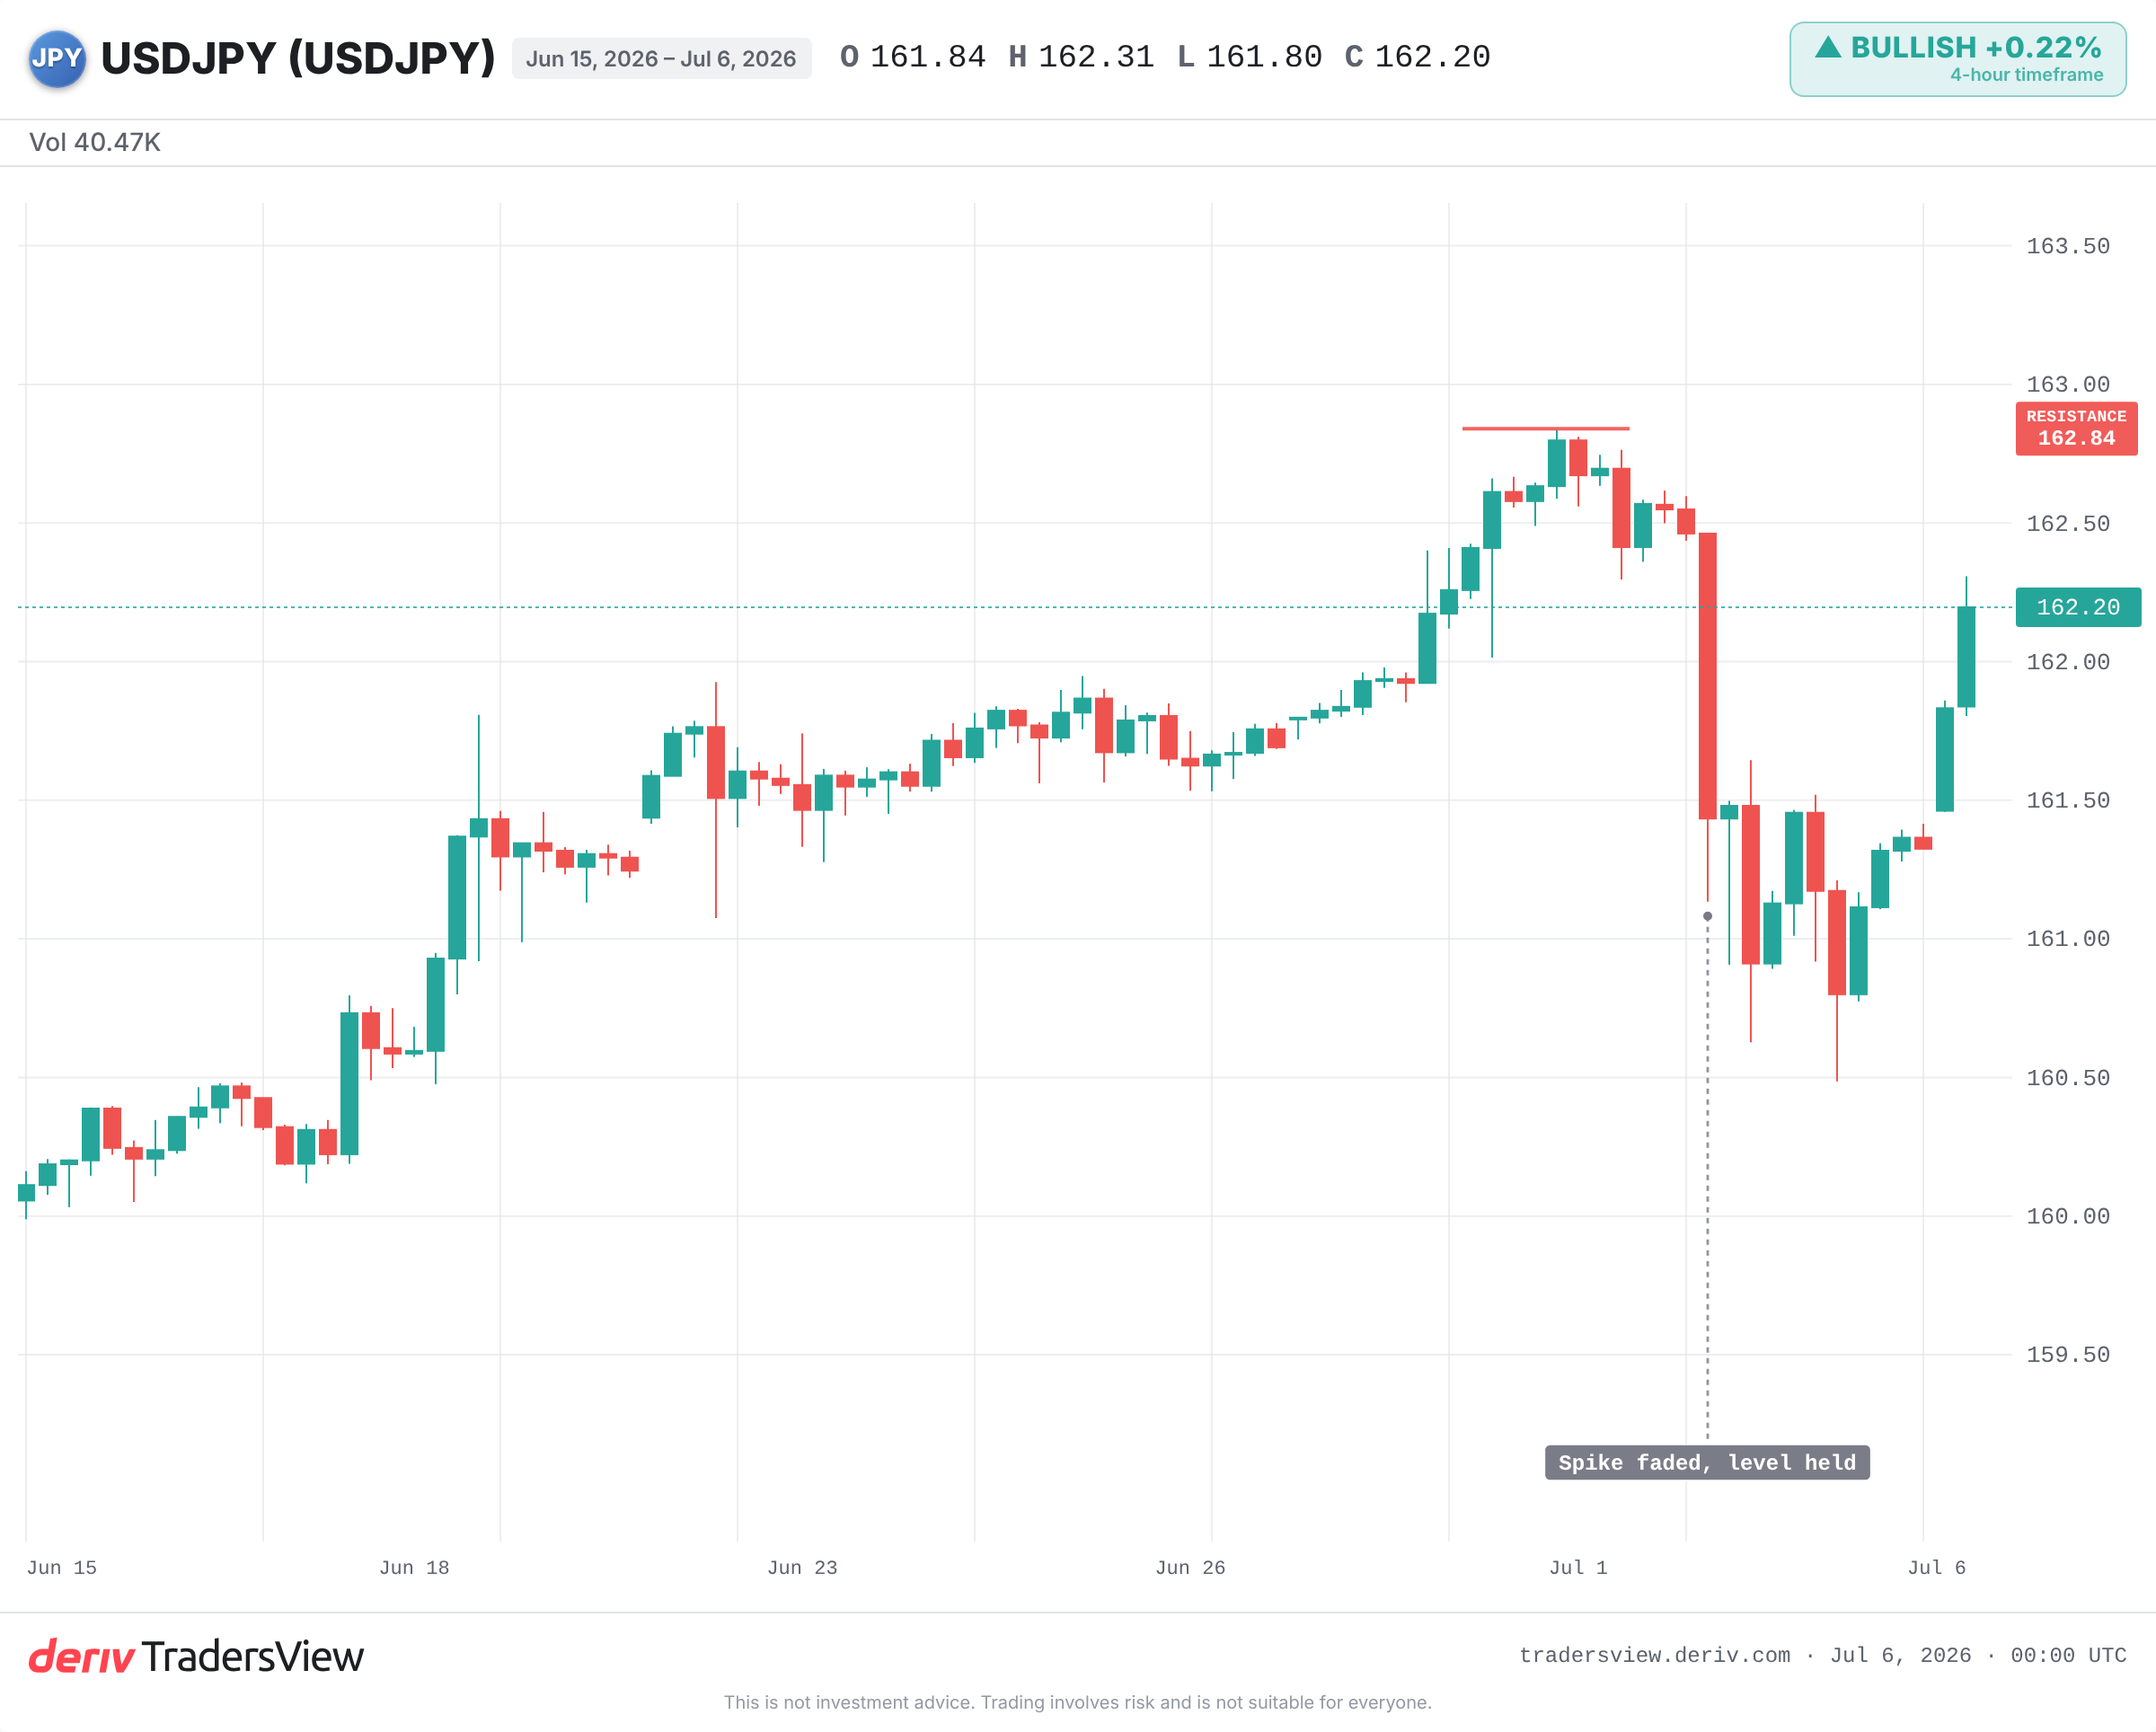
Le Japon a actionné ses deux principaux leviers. Les taux sont à leur plus haut niveau depuis 1995. Les autorités ont dépensé un montant record pour défendre la devise au printemps. Pourtant, USD/JPY s'échange toujours près de son niveau le plus faible depuis 1986.
Pourquoi une hausse des taux ne suffit pas à faire évoluer une devise
Une devise représente un pari relatif. Vous détenez toujours une devise par rapport à une autre. Le chiffre qui importe n'est donc pas le taux japonais seul, mais l'écart entre le rendement des actifs libellés en dollars et celui des actifs libellés en yens.
Cet écart reste important, à environ trois points de pourcentage en faveur du dollar. La Bank of Japan a relevé son taux directeur à 1 %. Les taux américains sont bien plus élevés. Tant que cet écart ne se resserre pas, détenir des actifs en dollars rapporte davantage que détenir des actifs en yens.
La hausse a bien eu lieu, mais elle a à peine réduit l'incitation à vendre le yen.Un gros titre a fait évoluer le niveau pendant un instant. La force structurelle est restée en place.
Le carry trade : la demande qui maintient le yen faible
Le yen bon marché a une seconde fonction. Depuis des années, les traders empruntent des yens à faible coût et placent le produit dans des actifs offrant des rendements plus élevés ailleurs. C'est le carry trade, et cela nécessite un flux constant de vendeurs.
Tant que l'écart de taux se maintient, cette demande de vente du yen se renouvelle. C'est un courant sous-jacent au prix, et non un événement ponctuel. Les annonces de politique monétaire s'y opposent. Elles l'inversent rarement.
Ce qu'une intervention record permet réellement d'obtenir
Le Japon a dépensé environ 72,5 milliards USD pour défendre le yen entre avril et mai, un record. Une intervention présumée au début du mois a fait reculer la paire d'environ 100 pips en quelques minutes. En quelques heures, elle était revenue près de son point de départ.
L'intervention fait gagner du temps, pas une tendance.L'épisode de 2022 a montré le schéma : des pics marqués, suivis d'un retour progressif, le retournement durable n'arrivant que plus tard, lorsque les anticipations de baisse des taux américains ont réduit l'écart. Des réserves d'environ 1,1 trillion USD constituent une importante réserve de ressources, mais elles vont à contre-courant plutôt que de l'inverser.
Le trade encombré et le risque d'un retournement brutal
La lecture évidente est que la tendance est à sens unique. Le point le plus important est que tout le monde penche déjà dans la même direction. Les contrats à terme montrent une importante position nette vendeuse contre le yen.
C'est précisément la configuration propice à un retournement violent. En août 2024, une hausse de la BOJ a entraîné un débouclage rapide du carry trade. Le yen a bondi et le S&P 500 a chuté pendant trois séances consécutives, les positions à effet de levier se précipitant pour se couvrir.
Des données américaines sur l'emploi plus faibles ont déjà fait reculer la paire depuis son sommet ce mois-ci. Si les données américaines continuent de se refroidir et que la Fed s'oriente vers des baisses, l'écart de taux se resserrera et les positions vendeuses encombrées devront racheter rapidement des yens.
Éléments à surveiller à partir de maintenant
- L'écart de taux entre les États-Unis et le Japon : toute baisse de la Fed ou toute nouvelle mesure de la BOJ est ce qui modifie réellement la tendance.
- Une intervention confirmée et suivie d'effets, et pas seulement des avertissements verbaux.
- La capacité de la paire à franchir et à se maintenir au-dessus de son récent sommet sur 40 ans, ou à continuer d'être repoussée à ce niveau.
- Le débouclage de positions vendeuses extrêmes, qui pourrait transformer un faible mouvement en hausse autoalimentée.
La leçon vaut au-delà de cette semaine. Surveillez l'écart, et non le titre. Une devise se retourne lorsque les forces qui la maintiennent en place évoluent, et une seule annonce ne suffit généralement pas à elle seule.
Questions fréquemment posées
Il consiste à emprunter des yens à de faibles taux d'intérêt et à placer le produit dans des actifs offrant des rendements plus élevés ailleurs. Cette stratégie repose sur un large écart entre les taux japonais et étrangers, et elle crée une demande constante pour vendre des yens.
L'historique suggère que non, à elle seule. Les interventions ont tendance à produire des pics marqués, mais temporaires. Un retournement durable nécessite généralement un resserrement de l'écart de taux sous-jacent, comme ce fut le cas après les interventions du Japon en 2022.
Un resserrement décisif de l'écart de taux entre les États-Unis et le Japon, probablement causé par des données américaines plus faibles poussant la Fed vers des baisses, associé à une intervention soutenue. Des positions vendeuses extrêmes pourraient alors amplifier tout mouvement, les traders se précipitant pour se couvrir.
Parce que le carry trade les relie. Lorsque le yen bondit soudainement, les positions à effet de levier financées en yens peuvent être forcées de se déboucler, ce qui se répercute sur d'autres actifs. En août 2024, un tel débouclage a coïncidé avec une chute de plusieurs jours du S&P 500.