
Le piège des IPO très attendues : pourquoi le premier jour est souvent le pire prix
Anthropic pourrait bientôt déposer une demande d'introduction en bourse. SpaceX montre pourquoi le jour d'ouverture d'une IPO très attendue constitue souvent le pire point d'entrée, et ce qu'il faut examiner au lieu du montant de la levée de fonds.
Par la rédaction Deriv · 24 août 2026 · 4 min de lecture

Entrer tôt n'est pas la même chose qu'entrer à bas prix. Le jour où une IPO très attendue ouvre, son récit se confronte aux chiffres, et c'est souvent lors des débuts les plus médiatisés que l'écart entre l'espoir et le prix se creuse le plus rapidement.
Anthropic préparerait le dépôt d'une demande d'introduction en bourse dans les prochaines semaines, visant à dépasser la levée de fonds record de SpaceX. Pour la première fois, les traders particuliers pourraient acheter directement les actions d'une entreprise d'IA de premier plan. C'est là tout l'attrait. Mais voici le revers de la médaille.
Ce que SpaceX révèle sur les débuts records
SpaceX est entrée en bourse plus tôt cette année lors de la plus importante levée de fonds jamais enregistrée. Son cours s'échange désormais autour de 134 USD, soit environ 40 % en dessous de son sommet post-IPO proche de 226 USD. Un début historique, qui a néanmoins entièrement retracé sa hausse après l'essoufflement de l'enthousiasme initial.
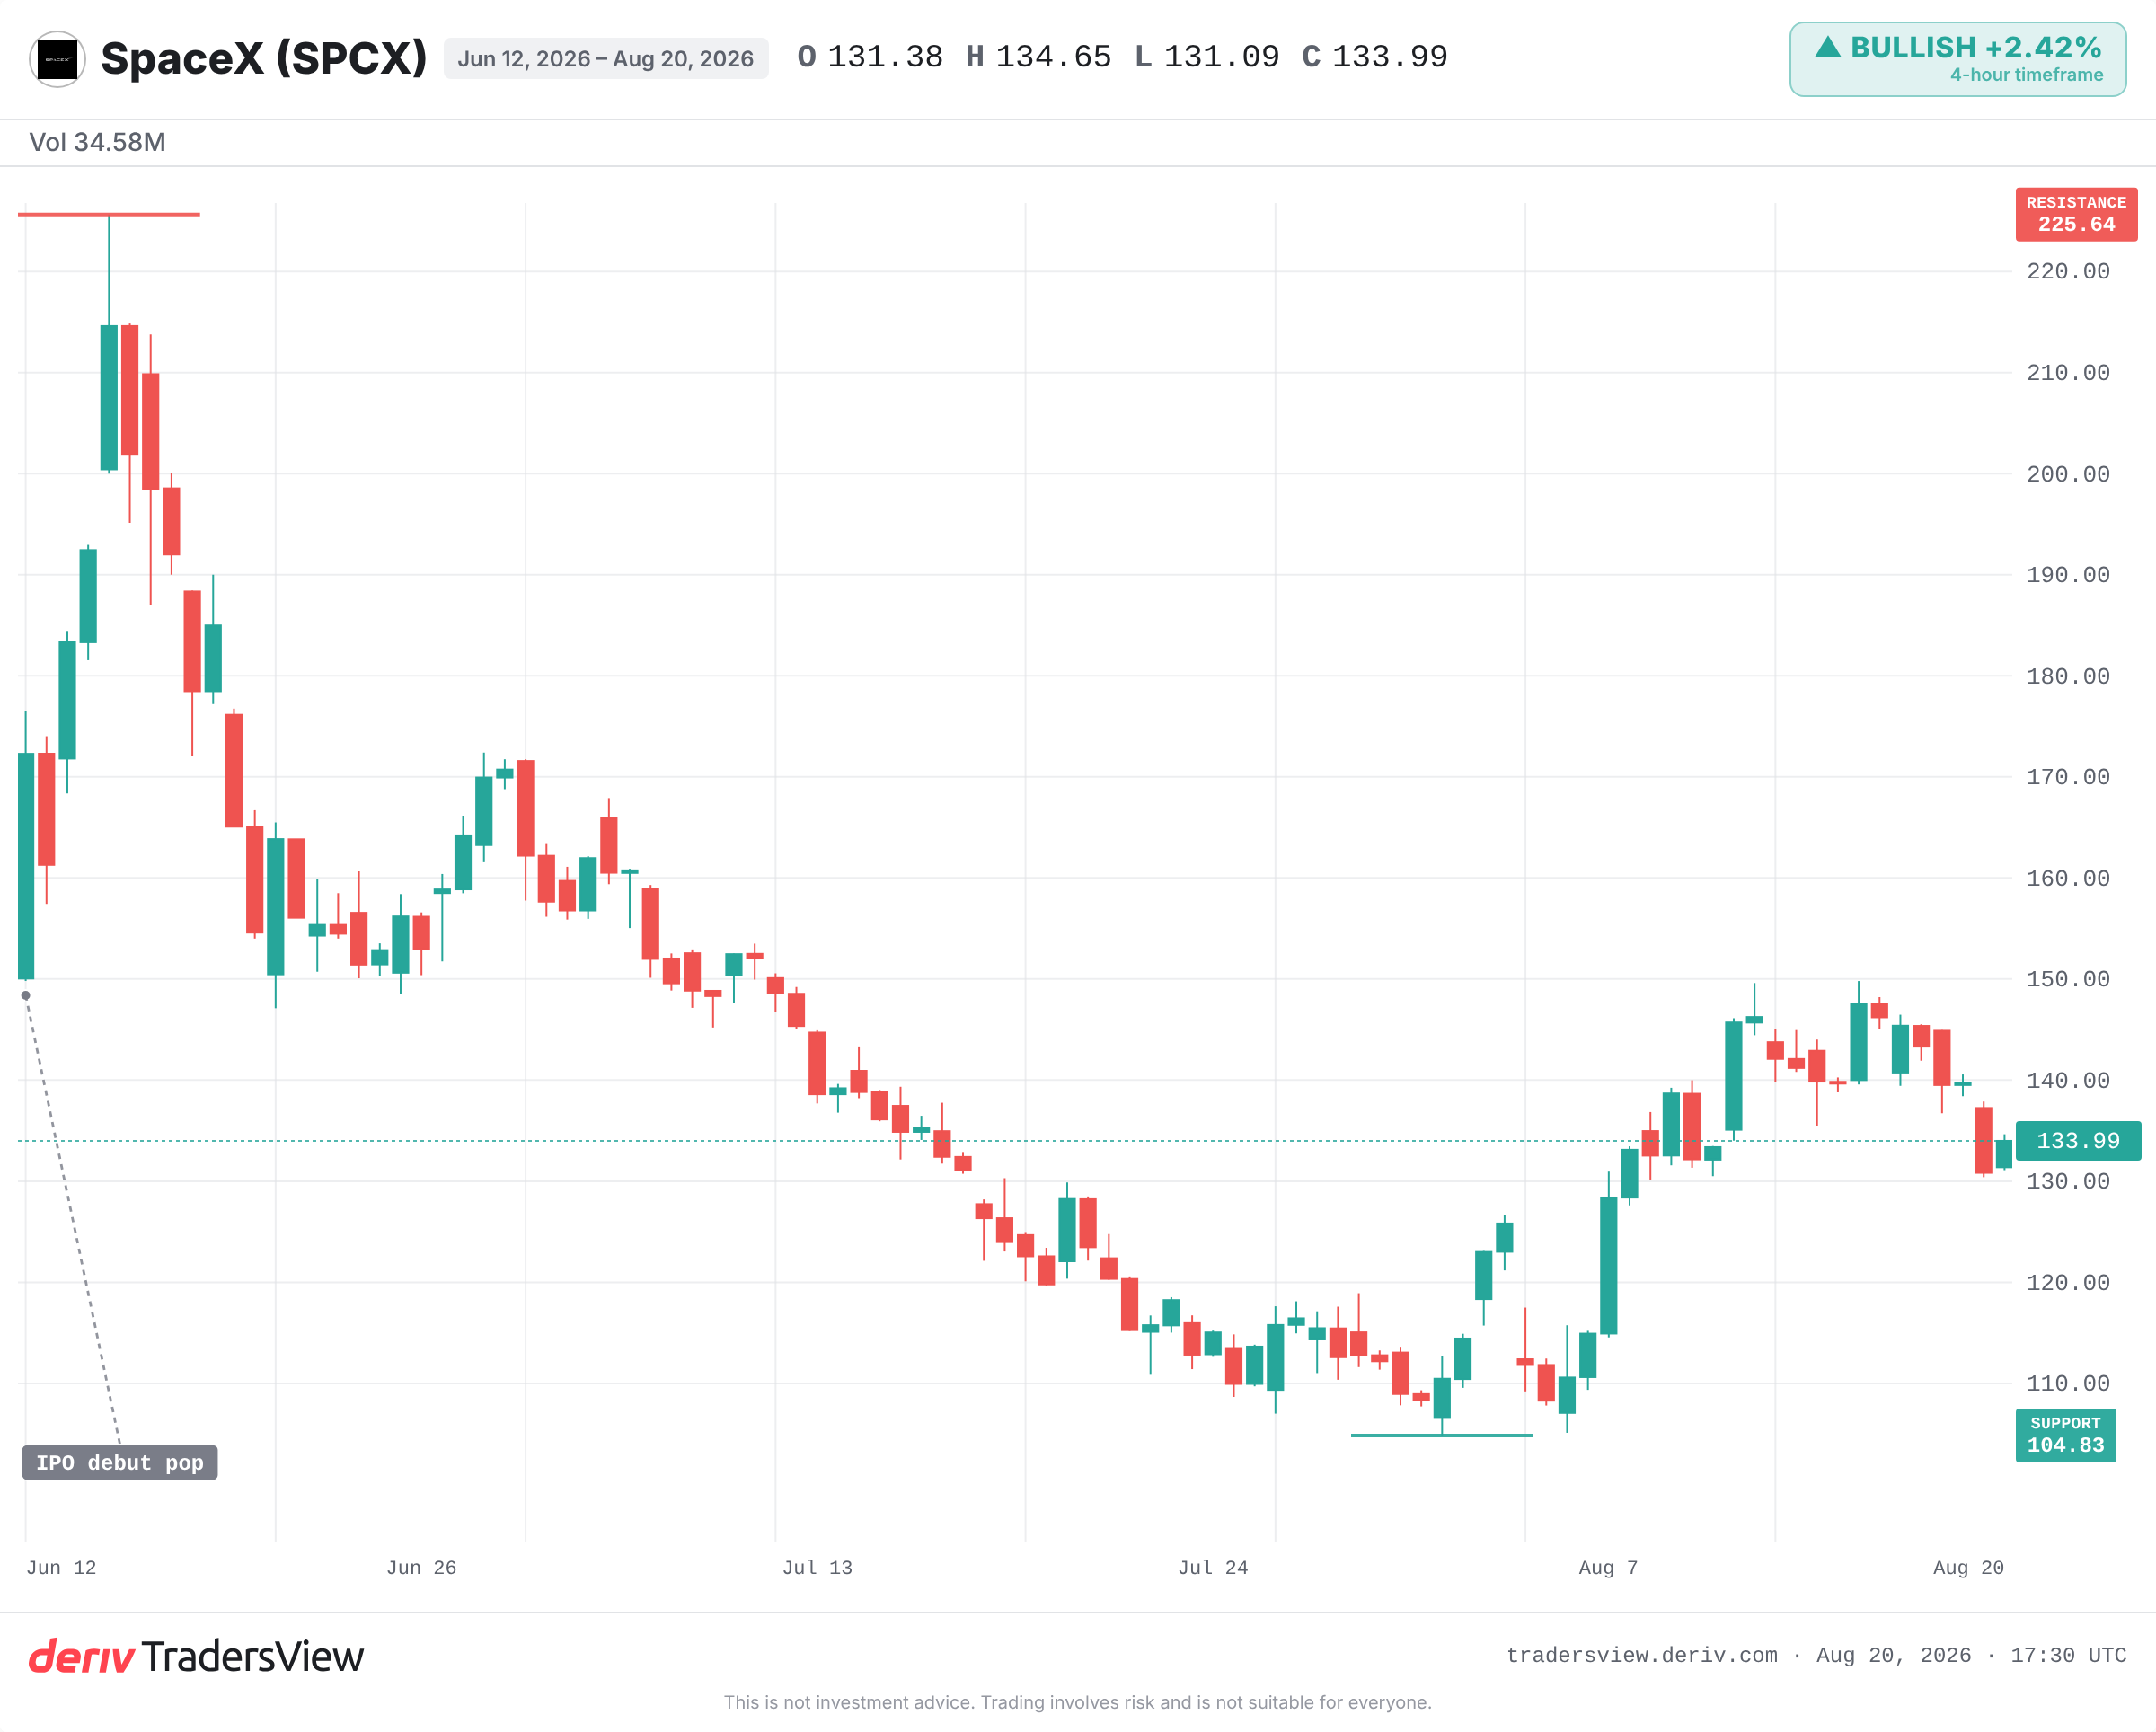
Les fluctuations quotidiennes racontent la même histoire. Cette action peut varier de plus de 11 USD au cours d'une seule séance. Les prix initiaux sur le marché public sont volatils, car le marché débat encore de la valeur de l'entreprise. Une IPO à succès est un point d'entrée, pas une garantie.
Pourquoi la hausse du premier jour profite rarement aux acheteurs particuliers
Cette tendance se répète tout au long de la dernière décennie d'introductions en bourse très attendues. En décembre 2020, Airbnb et DoorDash ont plus que doublé lors de leur première journée de Trading. Ce gain est revenu aux initiés ayant reçu des actions attribuées, et non aux acheteurs se précipitant à l'ouverture. Les deux titres ont ensuite abandonné une large part de ces gains.
Uber a fixé son prix à 45 USD en mai 2019, a baissé lors de ses débuts et s'est échangé sous son prix d'introduction pendant plus d'un an. Rivian est entrée en bourse en novembre 2021 avec une valorisation supérieure à celle des constructeurs automobiles historiques malgré un chiffre d'affaires presque nul, puis a perdu plus de 80 % lorsque les contraintes de production et les pertes l'ont rattrapée. Le prix d'ouverture est souvent le pire prix qu'un acheteur sur le marché public verra pendant longtemps.
Le prix d'offre et le prix d'ouverture ne sont pas identiques
Deux prix sous-tendent chaque début en bourse, et l'écart entre eux constitue tout le problème. Le prix d'offre est fixé la veille au soir par l'entreprise et ses banques. C'est le prix payé par les acheteurs auxquels des actions sont attribuées avant le début du Trading.
Le prix d'ouverture correspond au cours de la première transaction publique imprimé le lendemain matin, lorsque la demande rencontre un flottant limité. Lorsqu'une introduction en bourse est très demandée, ce premier cours peut être bien supérieur au prix d'offre. Les détenteurs d'actions attribuées captent cette hausse. Un acheteur particulier à l'ouverture paie le prix majoré et supporte le risque de baisse. La hausse récompense les personnes entrées avant l'ouverture du marché, et non après.
Comment lire le prospectus plutôt que de se focaliser sur la levée de fonds
Ne vous attardez pas sur le montant de la levée de fonds en première page et examinez directement quatre chiffres dans le S-1. Recherchez le nombre total d'actions après dilution et multipliez-le par le prix d'offre pour obtenir la valorisation réelle. Divisez ce montant par le chiffre d'affaires des douze derniers mois afin de connaître le multiple cours/chiffre d'affaires que vous payez. Consultez ensuite les chiffres opérationnels pour déterminer si les pertes s'accentuent ou se réduisent, puis vérifiez les conditions de blocage pour savoir quand les actions des initiés pourront arriver sur le marché.
La croissance d'Anthropic est réelle : l'entreprise aurait déclaré un chiffre d'affaires préliminaire supérieur à 11,5 milliards USD et un rythme annualisé qui aurait été multiplié par sept sur l'année. Mais elle aurait également enregistré une perte nette proche de 1 milliard USD en 2025. La question est de savoir si ce chiffre d'affaires se transformera en marges durables avant que des concurrents disposant de ressources financières tout aussi importantes ne la rattrapent. Un multiple cours/chiffre d'affaires extrême laisse peu de place à un faux pas.
Le scénario haussier, et ce qui le confirmerait
L'autre perspective mérite d'être exposée clairement. L'IA pourrait constituer une véritable nouvelle plateforme, et les leaders du secteur pourraient accroître leur chiffre d'affaires pendant des années. Les sceptiques qui ont écarté les premières introductions en bourse d'Amazon et Google ont manqué des rendements considérables. Payer cher aujourd'hui pourrait sembler bon marché plus tard.
Ce scénario se vérifie si Anthropic transforme son rythme annualisé en marges réelles et défend sa position. Il échoue si l'action est valorisée pour atteindre la perfection et que la croissance faiblit. SpaceX est l'indicateur concret à suivre : observez comment le marché traite des débuts records dans l'IA une fois que la hausse initiale s'est dissipée.
Il ne s'agit pas d'une recommandation d'achat ni d'une incitation à éviter ce titre. C'est un rappel que l'enthousiasme et le prix sont deux choses différentes, et que l'écart entre les deux est le plus large le premier jour.
Questions fréquemment posées
Généralement non. Le prix de l'IPO est réservé aux institutions et aux initiés auxquels des actions sont attribuées. Les traders particuliers achètent généralement une fois que les actions sont ouvertes au Trading public, souvent bien au-dessus du prix d'introduction lors des opérations très attendues.
Une période de blocage interdit aux initiés de vendre leurs actions pendant une période définie après l'introduction en bourse, souvent de 90 à 180 jours. À son expiration, une vague de ventes par les initiés peut exercer une pression sur le cours. Il est donc utile de connaître la date d'expiration avant d'acheter.
Il compare la valeur de marché d'une entreprise à son chiffre d'affaires annuel. Un multiple très élevé signifie que les traders paient beaucoup pour chaque dollar de ventes, ce qui laisse peu de place à la déception si la croissance ralentit.
Dans le prospectus, appelé S-1 aux États-Unis. Il présente le chiffre d'affaires, les pertes, le nombre d'actions, la valorisation et les facteurs de risque. Il s'agit de la source principale pour évaluer une introduction en bourse au-delà du montant annoncé de la levée de fonds.