
L’Or à 4 000 USD : support ou cassure ?
L’Or est brièvement passé sous les 4 000 USD, pour son troisième test depuis juin. Ce que suggère la vente généralisée sur plusieurs marchés et les niveaux qui modifieraient l’interprétation.
Par Prakash Bhudia · Stratège mondial du trading et expert des marchés techniques
23 octobre 2026 · 6 min de lecture

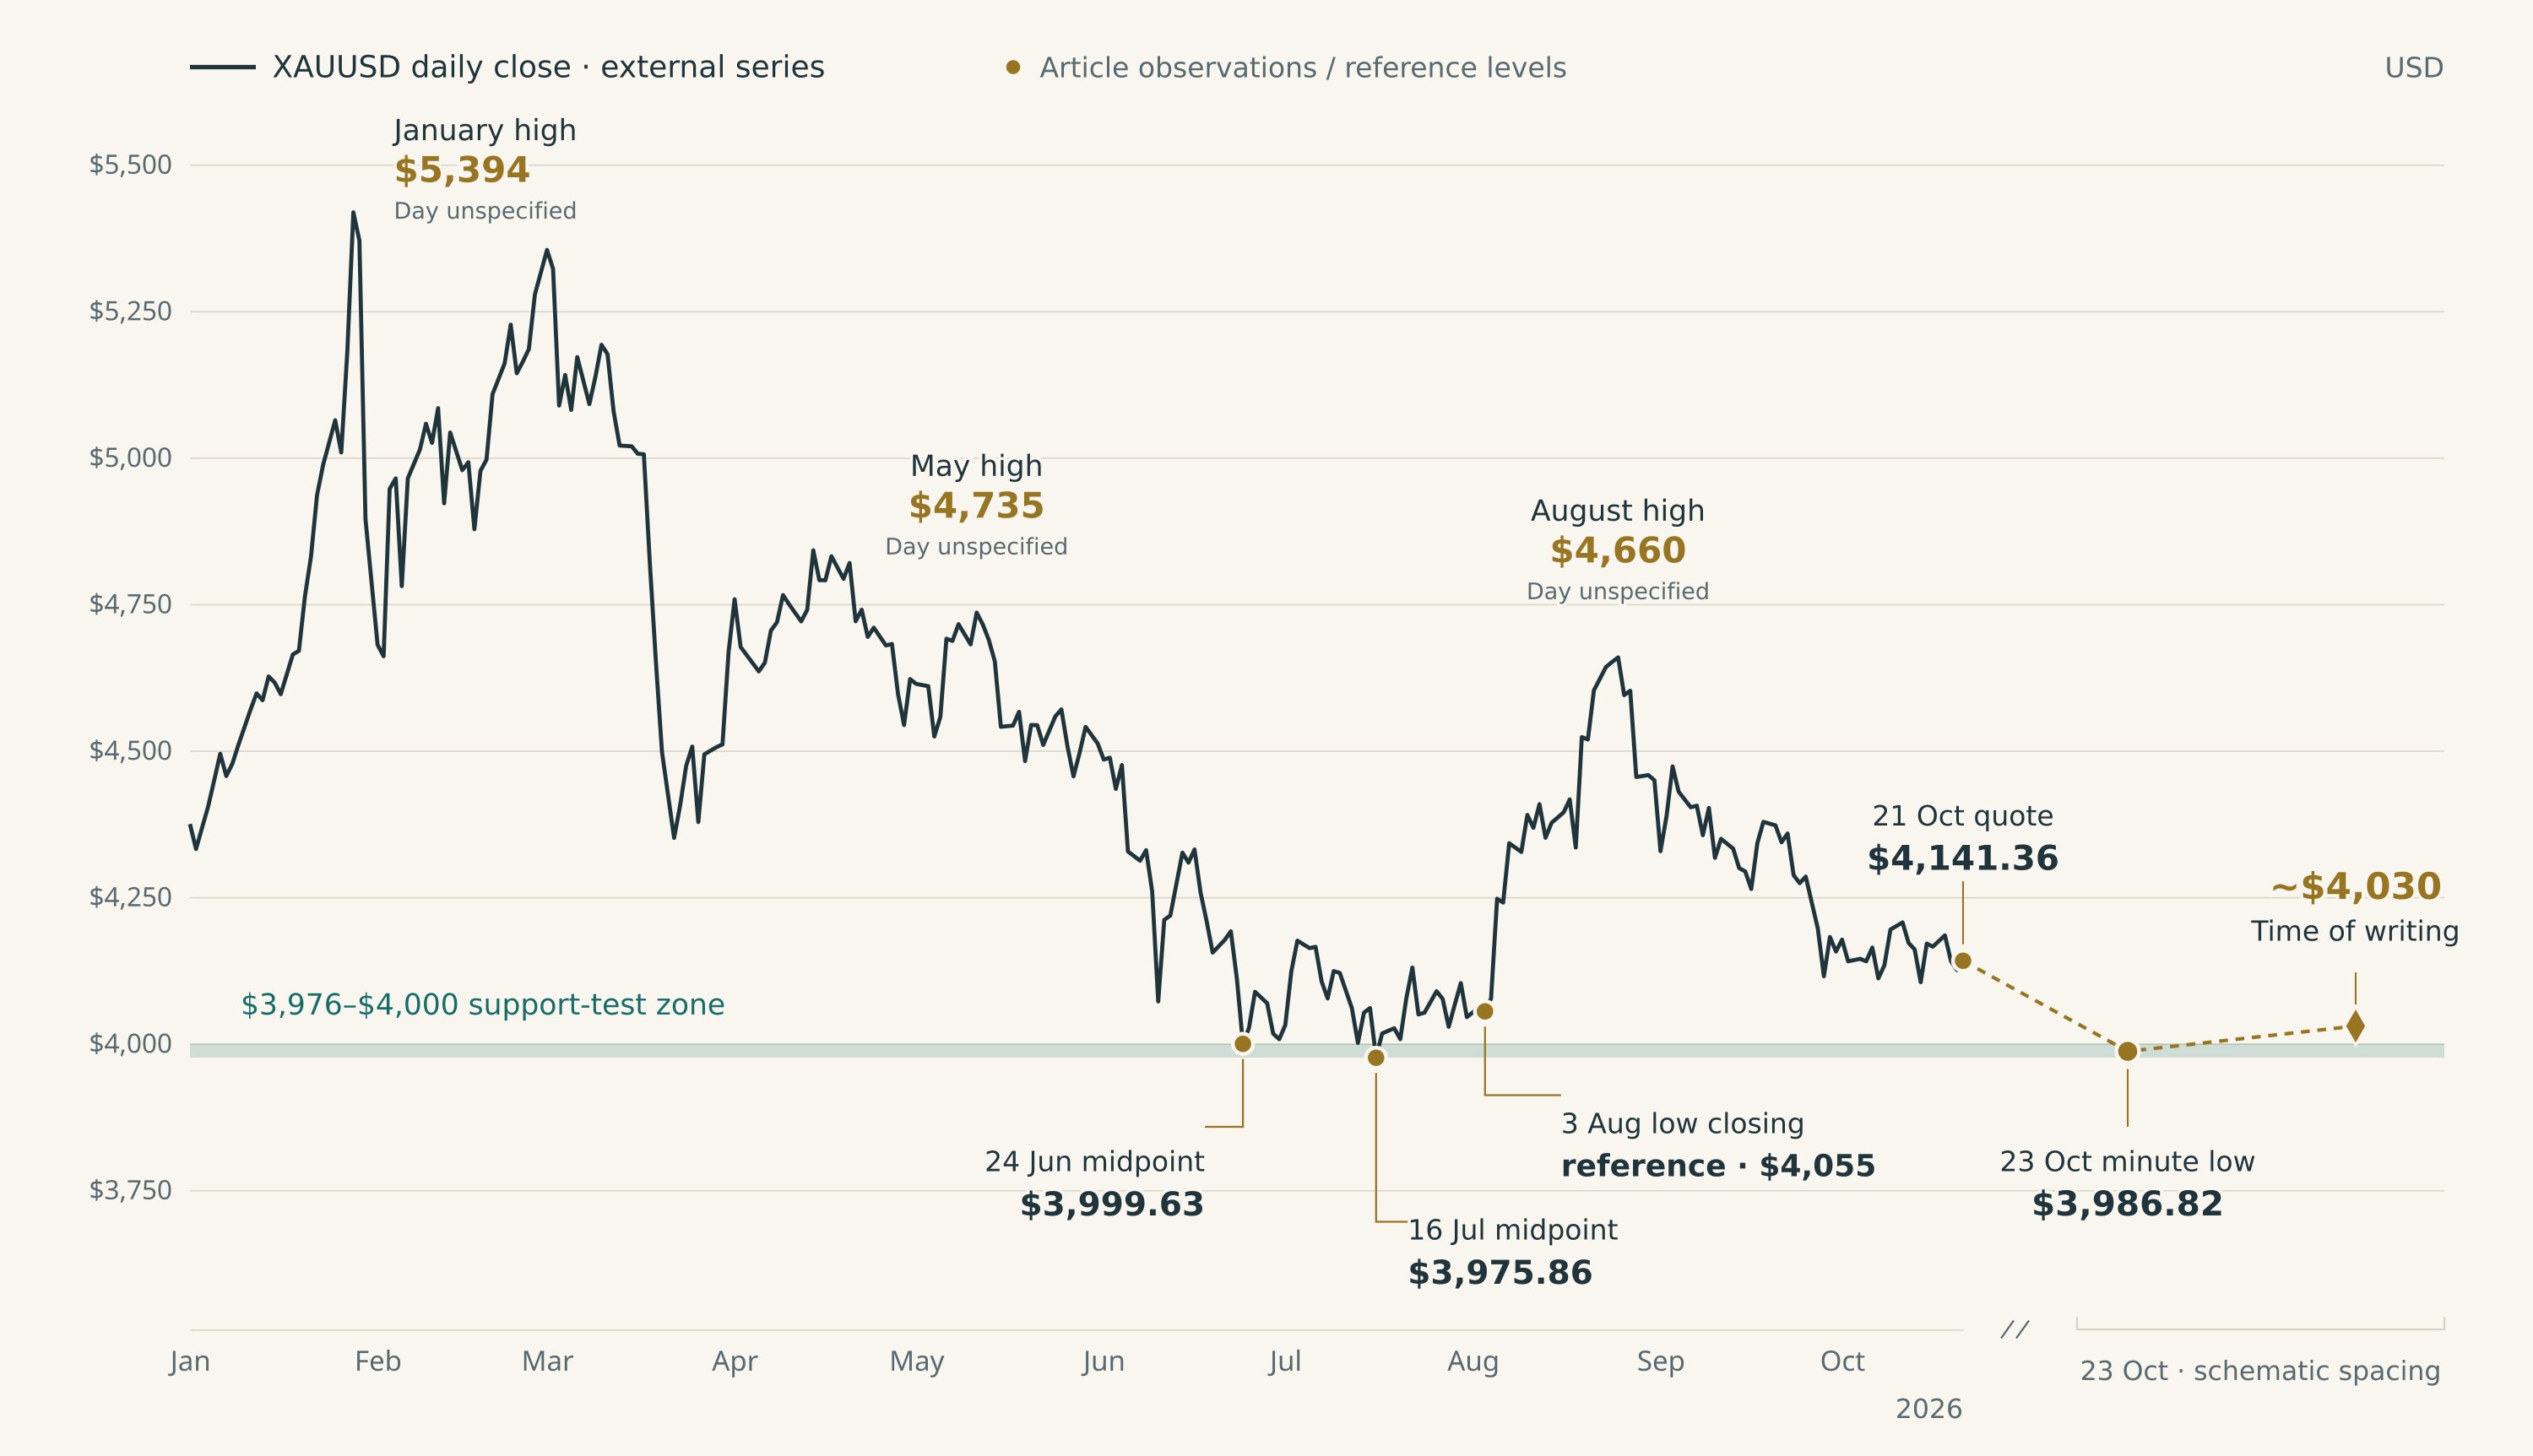
L'or a reculé à 3 986,82 $ avant de rebondir autour de 4 030 $ au moment de la rédaction, soit la troisième incursion marquée vers 4 000 $ depuis juin. Les dernières ventes se sont étendues aux métaux et aux actions américaines, tandis que les rendements des Treasury ont baissé et que le dollar a à peine évolué. Cela ressemble davantage à une réduction généralisée du risque qu’à un nouveau choc lié au dollar et aux taux.
La tendance reste faible, mais le repli n’a pas confirmé de cassure durable. La réaction de l’or lors du prochain test des 4 000 $ est plus importante que le premier franchissement.
L’or a baissé avec d’autres Marchés sensibles au risque
La faiblesse de l’or s’est étendue au-delà de son propre Marché. La hausse du VIX, une mesure de la Volatility attendue sur le marché des actions, a accompagné les baisses des métaux et des actions.
| Marché | Variation | Période |
|---|---|---|
| Or, XAUUSD | 4 141,36 $ → 4 023,61 $ ; -2,84 % | Observations horaires du 21 oct. à 20:00 au 23 oct. à 11:00 UTC |
| Argent, XAGUSD | 57,969 $ → 53,897 $ ; -7,02 % | Même période horaire |
| Contrats à terme sur le cuivre | -2,76 % | Clôtures quotidiennes du 21 au 22 oct. |
| S&P 500 | -1,21 % | Clôtures du 21 au 22 oct. |
| VIX | 16,68 → 19,03 | Clôtures du 21 au 22 oct. |
| Rendement des Treasury à dix ans | 5,146 % → 4,953 % ; -19,3 pb | 21 → 22 oct., Cboe TNX |
| Dollar, US Dollar Index (DXY) | 101,78 → 101,61 ; -0,17 % | Clôtures du 21 au 22 oct. |
Extraits horaires Deriv et Yahoo Finance. Les périodes diffèrent comme indiqué ; 4 030 $ correspond au cours distinct au moment de la rédaction.
Le point mort d’inflation à dix ans est passé de 2,37 % à 2,32 %. En le soustrayant des rendements nominaux, on estime que les rendements réels ont baissé d’environ 14 points de base. Cette estimation combine différentes sources, mais écarte l’hypothèse d’une hausse des taux ajustés de l’inflation comme explication de la baisse de l’or.
Cette configuration est cohérente avec une réduction du risque par les traders ; elle ne confirme pas une liquidation forcée.
L’explication liée à la Fed concerne surtout les réunions ultérieures
Une explication avancée par le marché est que les tensions géopolitiques font monter les prix du pétrole, accentuant les pressions inflationnistes et la perspective de hausses de taux de la Fed. Toutefois, Chicago Mercantile Exchange (CME) FedWatch évalue la probabilité d’une hausse la semaine prochaine à 8,3 %, contre 5,5 % hier et 15,5 % une semaine plus tôt.
La probabilité de taux plus élevés d’ici décembre s’établissait à 83,1 %, contre 77,5 % hier, mais sous les 89,0 % observés une semaine plus tôt. Un resserrement ultérieur reste intégré dans les prix ; une hausse imminente n’est pas soudainement devenue le scénario central. Ces données datent du 23 octobre à 12:45 BST.
Une tendance faible peut tout de même entraîner une fausse cassure
L’or se trouvait près du même plancher le 24 juin (3 999,63 $) et le 16 juillet (3 975,86 $).
Entre-temps, les sommets enregistrés ont reculé de 5 394 $ en janvier à 4 735 $ en mai, puis à 4 660 $ en août. À 4 030 $, l’or se situe environ 25 % sous cette référence de janvier.
L’historique plaide contre le fait de suivre automatiquement la faiblesse. Dans l’étude des cassures de 2011 à 2026, l’or était plus bas dix jours de Trading après une cassure baissière sur 20 jours dans 44 % des cas, contre 47 % après une journée ordinaire. Cette analyse a testé les clôtures sous les plus bas précédents sur 20 jours, et non les brefs franchissements de chiffres ronds.
Les baisses importantes n’ont pas non plus apporté de réponse simple. Un an après la première clôture du fonds adossé à l’or GLD à 25 % sous son sommet historique en 2008, celui-ci affichait une hausse de 31,6 % ; le cas équivalent de 2013 s’est terminé sur une baisse de 4,4 %. Une forte baisse ne permettait pas à elle seule d’identifier un plancher.
Les avoirs de GLD ont diminué de 40,89 tonnes entre le pic de l’or du 29 janvier et le 22 octobre, dont 8,27 tonnes au cours de la dernière semaine. Cela indique une sortie de capitaux d’un fonds, sans indiquer qui a provoqué la baisse plus générale.
Le positionnement des gestionnaires de fonds se situait près de son 40e percentile sur trois ans le 13 octobre : il n’était pas inhabituellement encombré, mais restait vulnérable aux ventes. Le rapport de positionnement du 20 octobre est prévu à 20:30 BST le 23 octobre.
Les niveaux susceptibles de modifier l’analyse
| Zone | Éléments à surveiller |
|---|---|
| 3 976 $-4 000 $ | Un retour au-dessus de ce niveau qui résiste à un nouveau test soutient le plancher. Une clôture sous ce niveau suivie d’un échec de reprise soutient le scénario de cassure. |
| 4 055 $ | La référence de clôture du plus bas du 3 août : un niveau initial de reprise. |
| 4 149 $ / 4 285 $ | La moyenne sur 20 jours mise à jour jusqu’au 22 octobre, puis la référence du récent sommet. La reprise de ces niveaux compenserait davantage le repli. |
| 3 939 $ / 3 856 $ | Observations des plus bas de novembre et d’octobre 2025, si le plancher actuel venait à céder. Il s’agit de points de référence, et non d’objectifs. |
Les prochains tests programmés sont la décision de la Fed du 28 octobre et les publications du produit intérieur brut (PIB) et des dépenses de consommation personnelle (PCE) du 29 octobre. Surveillez si le dollar et les rendements réels renforcent la réaction du prix de l’or.
Une reprise devient plus convaincante si l’or maintient le plancher et franchit un récent sommet inférieur. Une cassure devient plus convaincante s’il perd ce plancher et ne parvient pas à le reprendre ; le premier repli ne suffit pas à trancher cette question.
Sources et notes de calcul
Le plus bas de 3 986,82 $ apparaît dans la bougie du 23 octobre à 02:00 UTC de l’extrait enregistré des cotations au niveau des transactions Deriv MT5 (champ du plus bas à la minute). Le cours de 4 030 $ est la référence au moment de la rédaction fournie pour cette note. Les points médians quotidiens sont des observations de fin de séance, et non les plus hauts et plus bas quotidiens complets ; le plus bas intrajournalier de juillet n’est pas établi par l’observation à 3 975,86 $.
Les instantanés de sources inter-marchés sont conservés avec les fichiers de recherche. L’indicateur de rendement réel correspond à TNX moins FRED T10YIE : 5,146−2,37=2,776 % le 21 octobre ; 4,953−2,32=2,633 % le 22 octobre, soit une baisse de 14,3 pb. TNX n’est pas identique à la série des Treasury à échéance constante utilisée pour construire le point mort d’inflation, et les horodatages peuvent différer. Source du point mort d’inflation : FRED. Il n’est pas présenté comme l’observation DFII10 publiée.
Le point médian à la minute de 4 023,605 $ du 22 octobre à 20:54 UTC remplace la ligne obsolète libellée par date lors de la mise à jour de la moyenne mobile : 4 149,23 $. La comparaison des baisses de GLD commence le 10 septembre 2008 et le 15 avril 2013, en utilisant la première clôture située au moins 25 % sous le sommet historique dans chaque épisode. Les rendements se terminent à la première clôture disponible à la date anniversaire suivante ou après celle-ci. GLD est un indicateur indirect du prix de l’or, et non de XAUUSD ; il s’agit de deux illustrations historiques, et non d’un taux de base prédictif. Percentile de positionnement : 39,74 %, en utilisant les positions longues nettes divisées par l’intérêt ouvert par rapport aux 156 rapports précédents.
Comparaison historique des baisses : 198 signaux et 4 083 dates de comparaison, jusqu’au 15 octobre 2026. Les résultats sont fondés sur les cours de clôture, et non sur les taux de réussite en Trading ; les périodes peuvent se chevaucher. Les avoirs en GLD sont exprimés en tonnes déclarées par l’émetteur. Les probabilités FedWatch sont des observations horodatées à la source et ne constituent pas une affirmation selon laquelle un titre particulier aurait entraîné la réévaluation.
Petit glossaire
Rendement réel : rendement après prise en compte de l’inflation. Seuil de rentabilité : écart de rendement entre les obligations du Trésor américaines classiques et celles protégées contre l’inflation, utilisé par le marché comme mesure des anticipations d’inflation. Point de base : 0,01 point de pourcentage. Reprise : retour au-dessus d’un niveau. Retest : retour vers un niveau récemment franchi. Sommet inférieur : hausse qui se termine sous le sommet de la hausse précédente. VIX : mesure fondée sur les Options de la Volatility attendue du S&P 500.
Ce contenu ne s’adresse pas aux résidents de l’UE. Les chiffres de performance cités se rapportent au passé, et les performances passées ne garantissent pas les performances futures et ne constituent pas un indicateur fiable des performances futures.