
Lorsque l'or et l'argent cessent d'évoluer ensemble
À retenir : l'or et l'argent n'évoluent de concert que lorsqu'une même force les influence tous deux. Lorsque la demande industrielle d'argent prend le relais, le lien se rompt, et détenir les deux
Par la rédaction Deriv · 17 août 2026 · 4 min de lecture

À retenir : l'or et l'argent n'évoluent de concert que lorsqu'une même force les influence tous deux. Lorsque la demande industrielle d'argent prend le relais, le lien se rompt, et détenir les deux ne constitue plus une véritable diversification.
L'or et l'argent montent et baissent généralement ensemble. Mais ce n'est pas le cas actuellement, ce qui montre comment la corrélation fonctionne réellement.
Leur corrélation sur 30 jours est devenue négative. Les deux métaux se situent près de sommets historiques, mais à court terme, ils s'éloignent l'un de l'autre. Pour toute personne détenant les deux dans le cadre d'une exposition diversifiée aux métaux, c'est un point important à comprendre : une paire corrélée peut discrètement devenir une seule exposition, ou se scinder en deux, selon ce qui la motive.
Pourquoi l'or et l'argent évoluent habituellement ensemble
La plupart du temps, les deux métaux réagissent aux mêmes facteurs. La demande de valeurs refuges, le dollar américain et les rendements réels les influencent dans le même sens. Lorsque les espoirs de baisse des taux augmentent, les capitaux affluent vers les deux. Lorsque la crainte s'intensifie, les deux attirent les acheteurs.
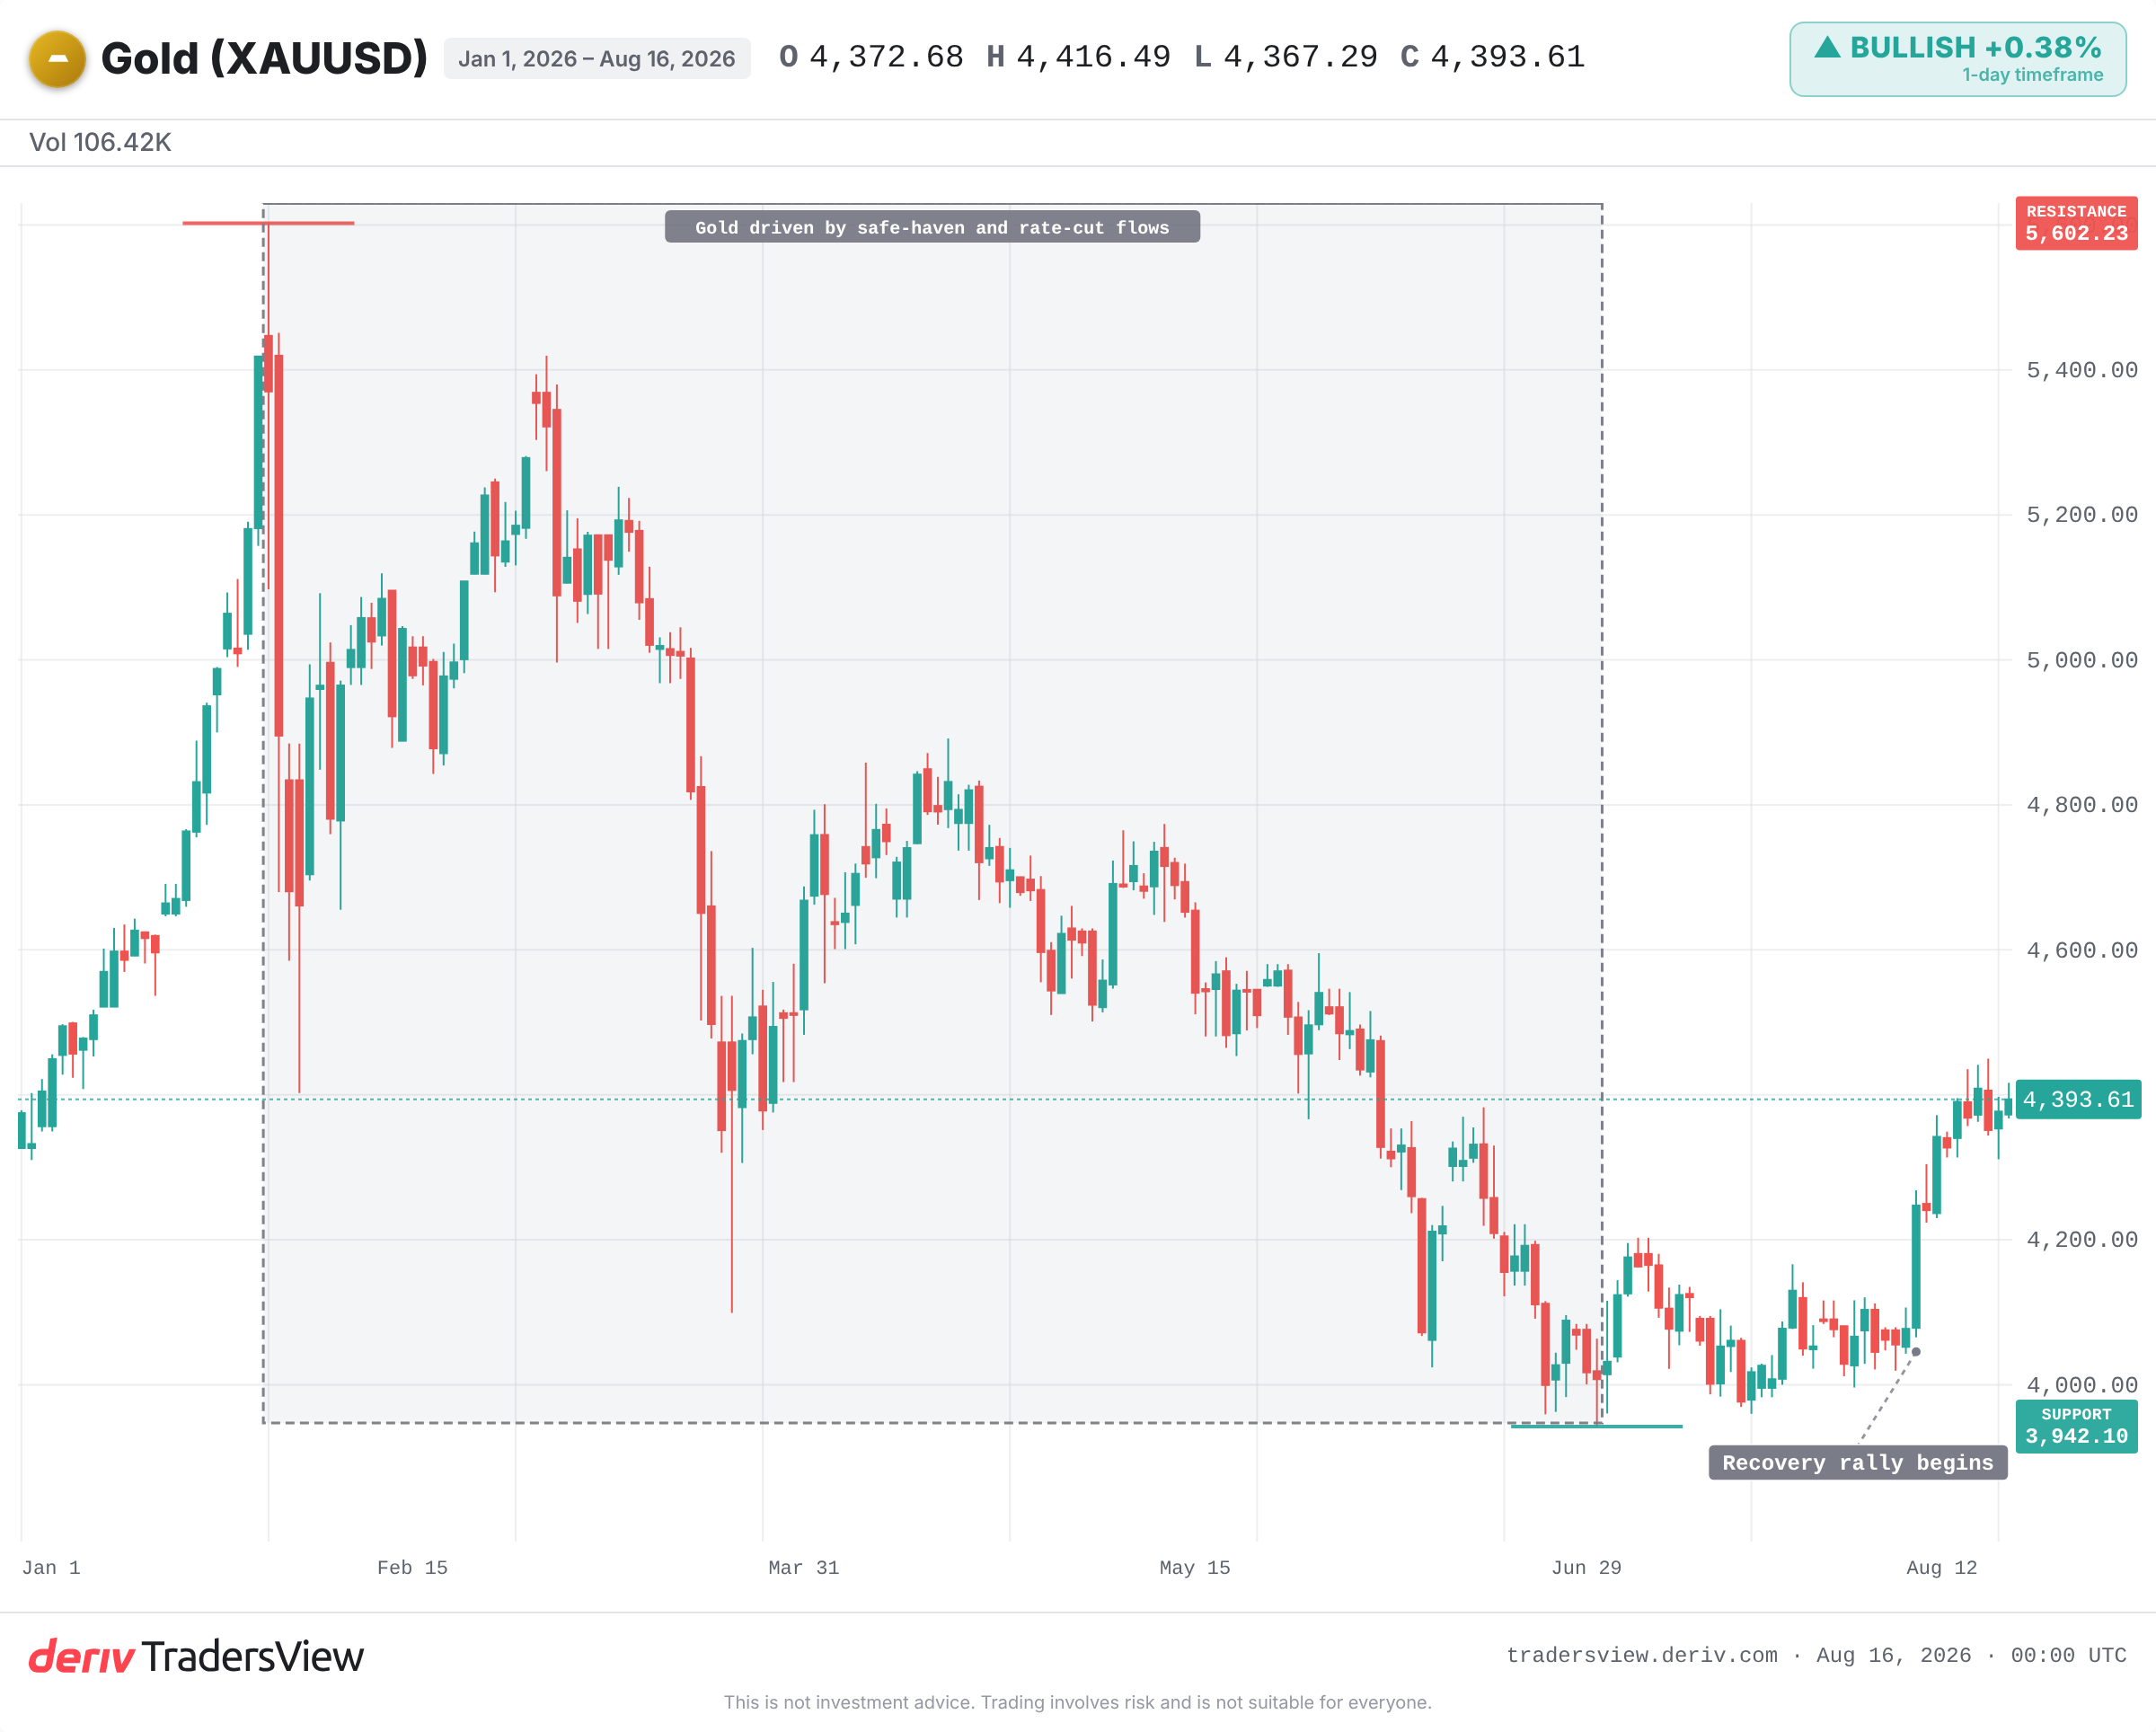
C'est ce facteur commun qui crée la corrélation. Il ne s'agit pas d'une propriété fixe des deux actifs. La corrélation ne perdure que lorsqu'une force commune domine les deux. Si cette condition disparaît, le lien peut rapidement s'affaiblir.
Pourquoi l'argent a décroché
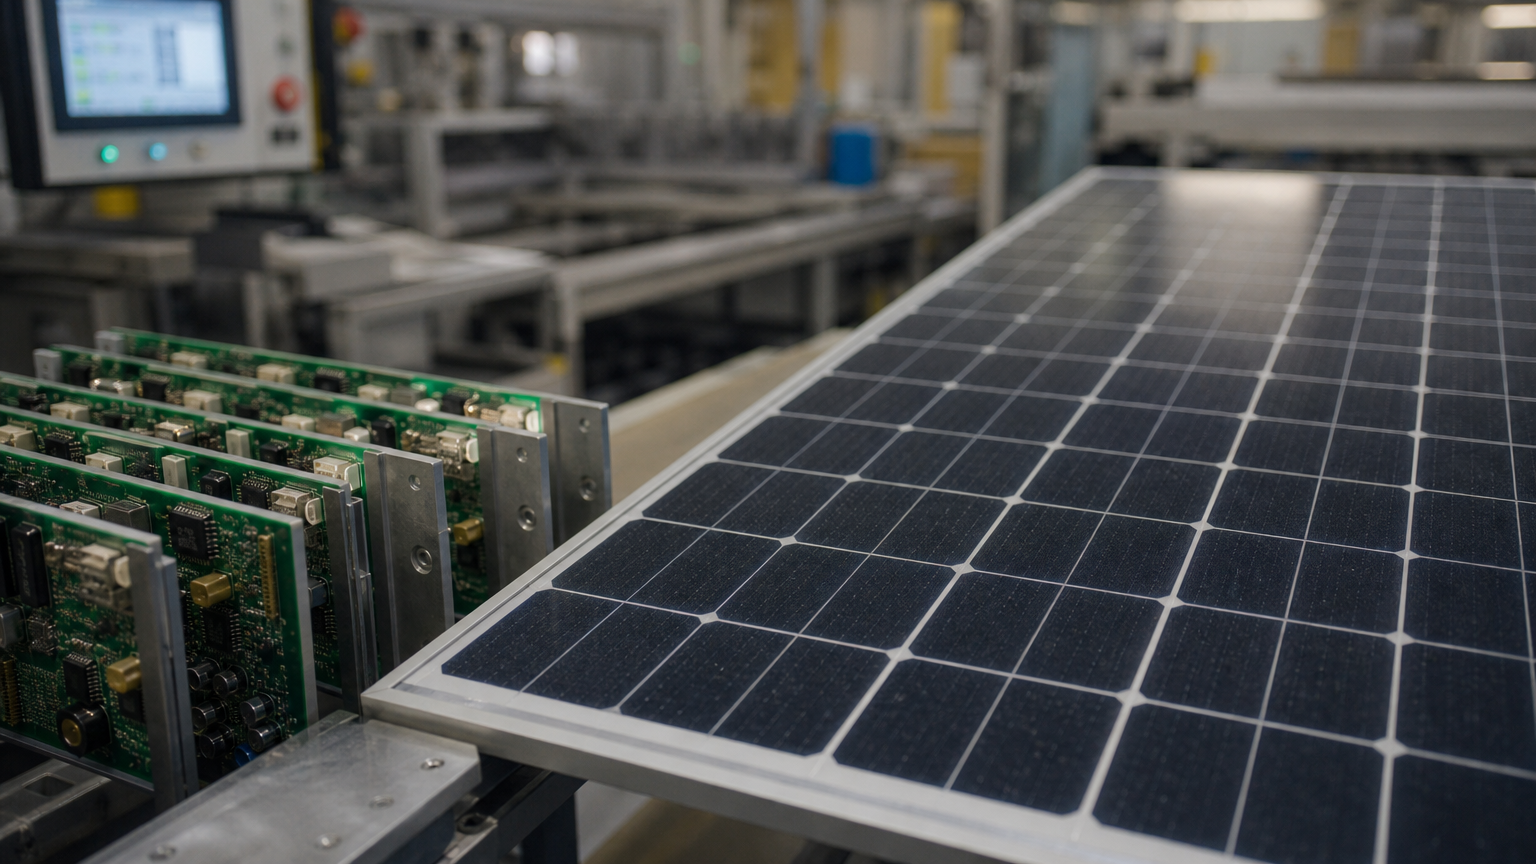
L'argent a une seconde fonction que l'or n'a pas. C'est un métal industriel, utilisé dans les panneaux solaires, l'électronique et les véhicules électriques. L'or sert principalement de réserve de valeur.
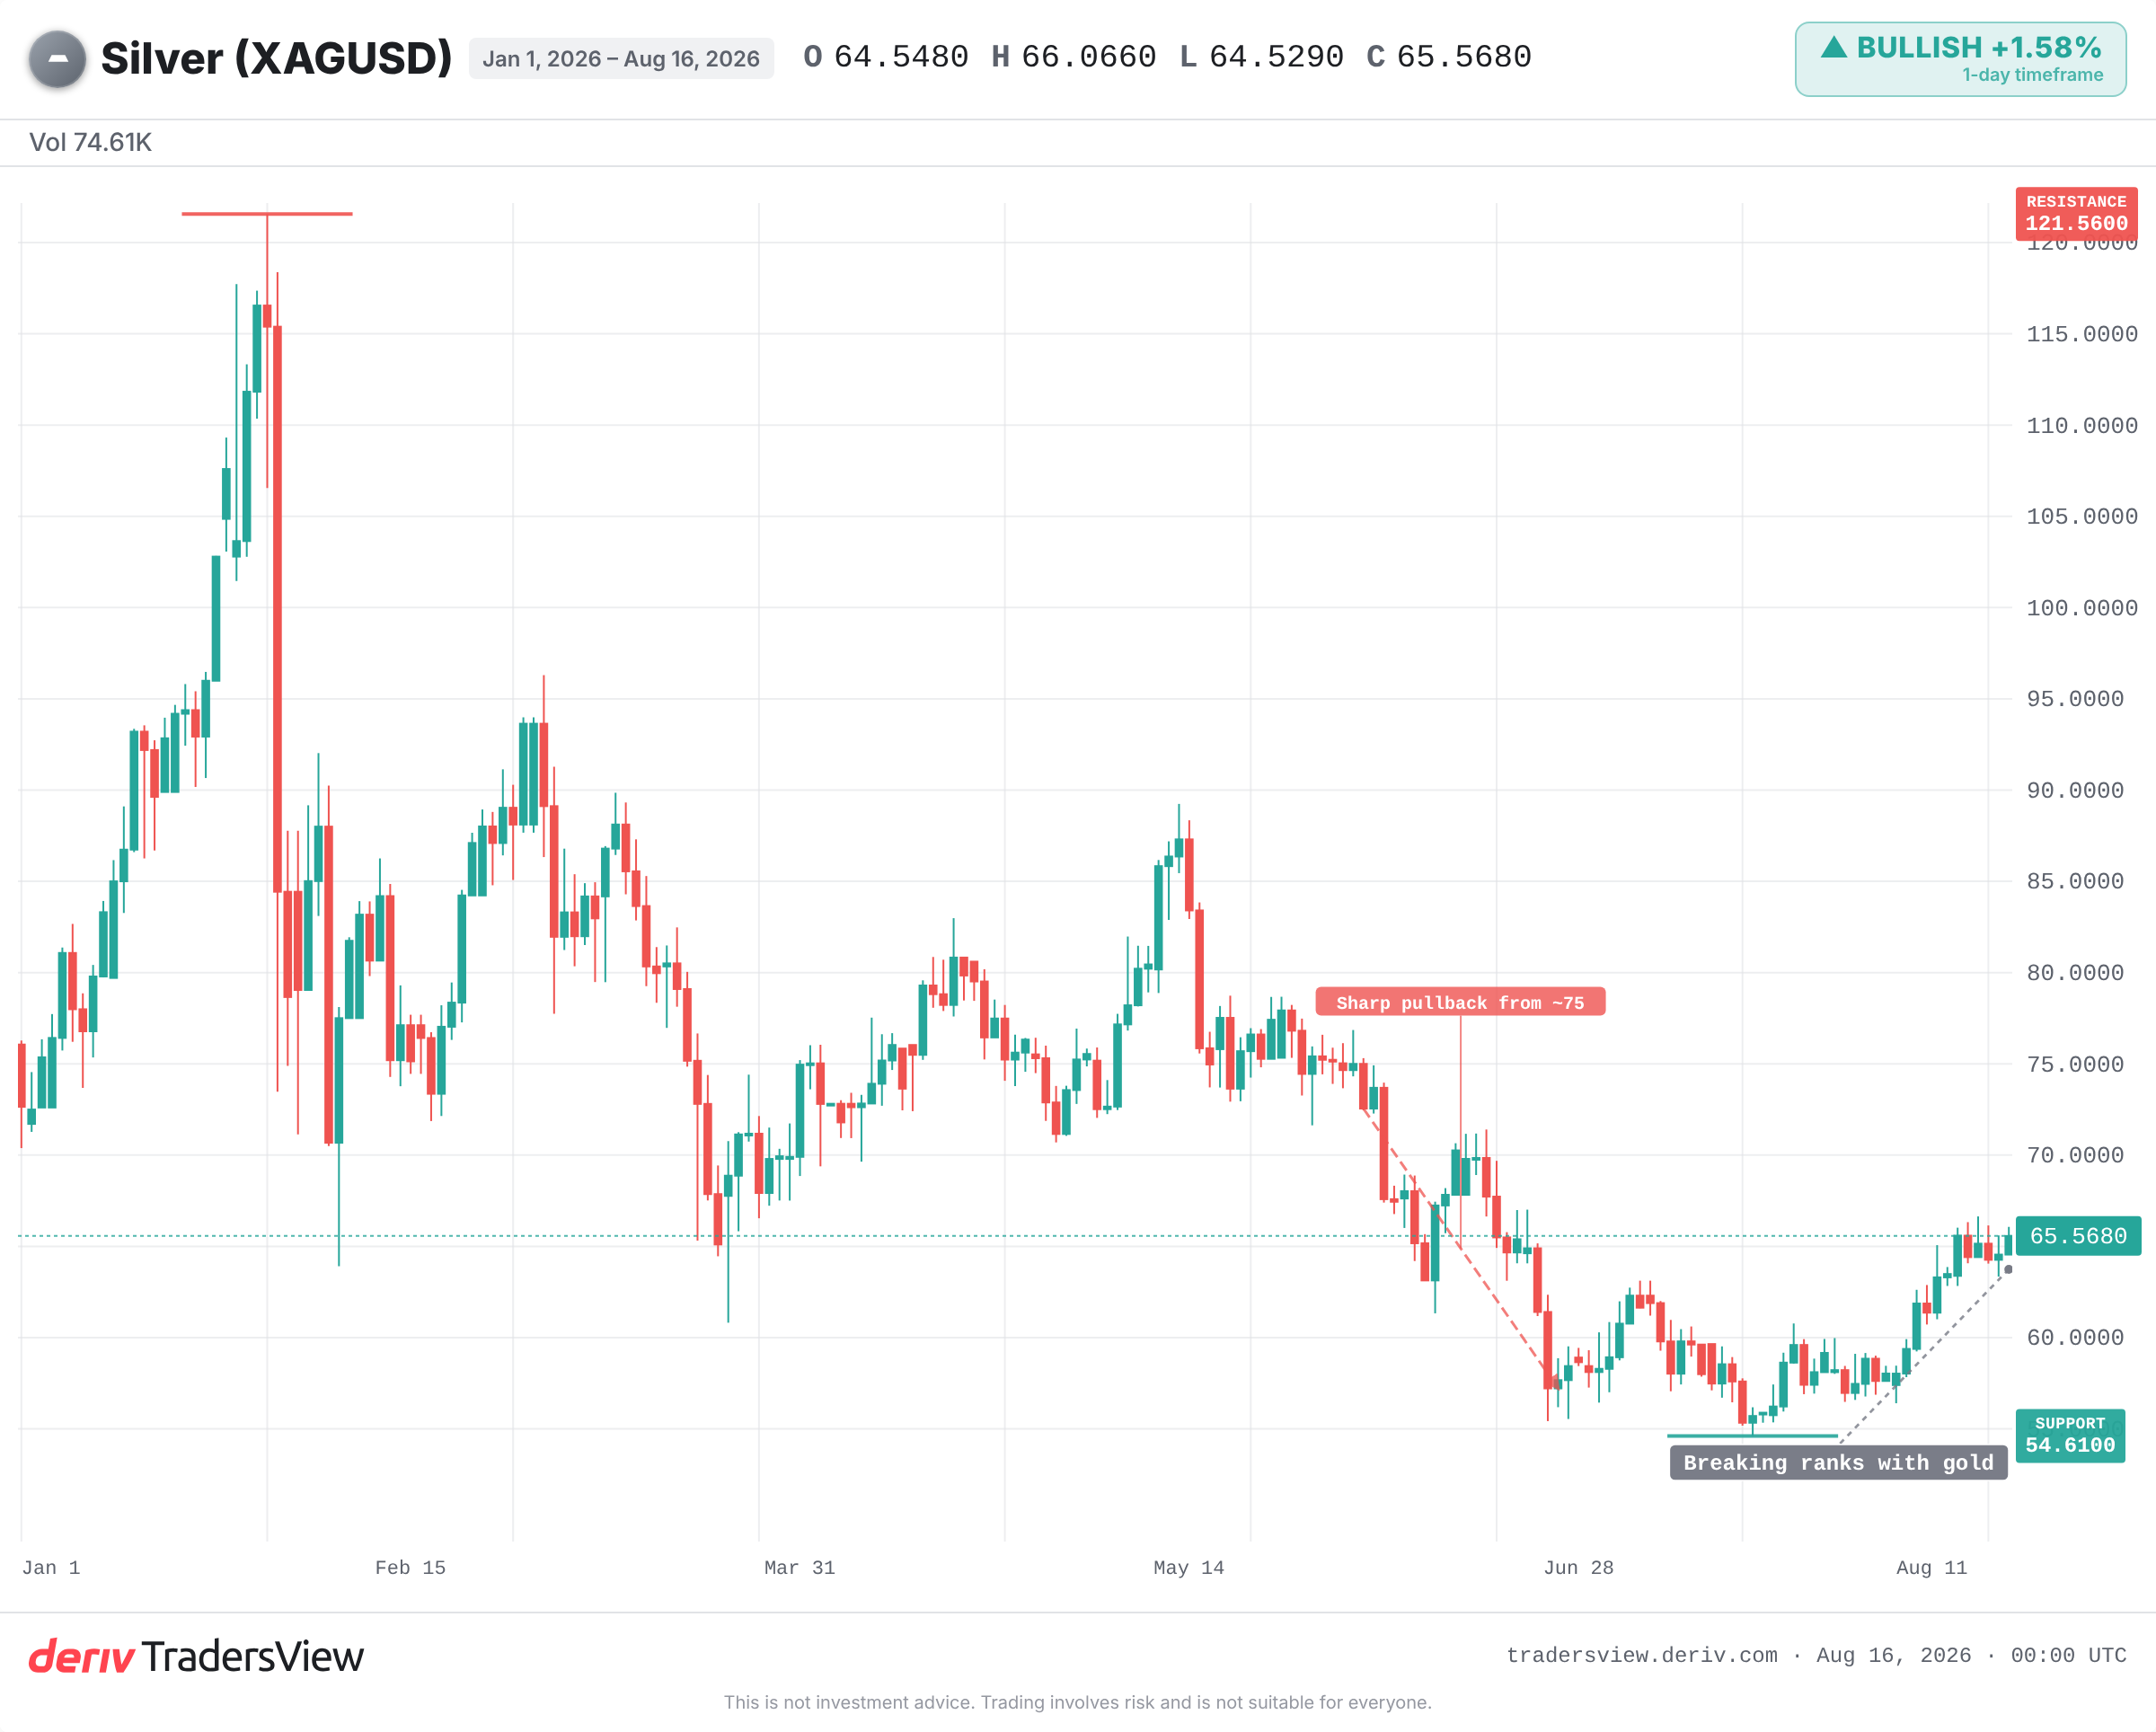
Lorsque l'histoire de la demande industrielle d'argent devient suffisamment importante, il commence à être négocié selon son propre facteur. Il cesse de suivre l'or et suit plutôt la demande manufacturière et technologique. C'est l'interprétation de la récente décorrélation : l'or est influencé par les flux liés aux valeurs refuges et aux baisses de taux, tandis que l'argent dépend de sa propre dynamique d'offre et de demande.
L'indice est simple. Observez si chaque métal réagit à des informations différentes. Si l'or évolue en fonction des données sur l'emploi et l'argent en fonction de la demande des usines, la séparation est réelle.
S'agit-il d'un véritable changement de régime ou simplement de bruit ?
Il est important d'être honnête ici. Une corrélation sur 30 jours couvre une courte période, et un chiffre légèrement négatif peut relever du bruit plutôt que d'une rupture structurelle. Les deux métaux restent proches de sommets historiques. Un seul mouvement du dollar ou un choc d'aversion au risque pourrait les resynchroniser en quelques jours.
La thèse de la décorrélation ne tient que si la corrélation négative persiste sur une période plus longue de 60 à 90 jours, et si l'argent continue de suivre les signaux industriels tandis que l'or évolue en fonction des flux macroéconomiques. D'ici là, considérez cette séparation comme provisoire.
Pourquoi la divergence dure rarement
L'historique penche en faveur d'un retour à la moyenne. En 2011, l'argent a grimpé vers 50 USD sous l'effet de la demande spéculative et industrielle, tandis que l'or progressait grâce aux flux vers les valeurs refuges. La paire a ensuite fortement divergé : l'argent a chuté d'environ 30 % en quelques jours, tandis que l'or a résisté bien plus longtemps.
Lors de la crise de mars 2020, les deux métaux ont chuté ensemble. L'or s'est redressé en premier en tant que valeur refuge ; l'argent a pris du retard, puis a rattrapé son retard grâce au trade de reprise. Le ratio or/argent a atteint un niveau extrême supérieur à 120 avant de se resserrer fortement.
Des niveaux extrêmes du ratio ont souvent précédé un retour à la moyenne. Une décorrélation tend à être une phase, et non un état permanent.
Ce que cela signifie pour l'utilisation de la paire comme diversification
Le piège consiste à supposer que deux actifs corrélés s'amortissent toujours mutuellement. Lorsqu'ils partagent le même facteur, détenir les deux revient presque à doubler une même exposition, plutôt qu'à répartir deux expositions. Lorsqu'ils se séparent, la diversification revient, mais la volatilité beaucoup plus élevée de l'argent aussi.
L'évolution quotidienne habituelle de l'argent par rapport à son prix est bien plus importante que celle de l'or. Un métal détenu pour atténuer les fluctuations peut au contraire les amplifier.
À surveiller : si la corrélation négative se maintient sur une période plus longue, le dollar américain et les anticipations de baisse des taux qui rapprochent les deux métaux, les signaux de demande industrielle pour l'argent, ainsi que le ratio or/argent à l'approche d'un extrême historique. La corrélation est un bail, pas un titre de propriété. Sachez quel facteur paie le loyer.
Questions fréquemment posées
Il s'agit du nombre d'onces d'argent nécessaires pour acheter une once d'or. Il augmente lorsque les traders privilégient les valeurs refuges et diminue lors des périodes d'essor industriel. Des niveaux extrêmes ont souvent précédé un retournement vers la moyenne de long terme.
Oui. L'évolution quotidienne habituelle de l'argent par rapport à son prix est bien plus importante que celle de l'or, notamment parce que son marché plus restreint et son exposition industrielle amplifient les fluctuations. Un métal détenu pour réduire le risque peut au contraire l'augmenter.
Une lecture sur 30 jours peut relever du bruit. Pour évaluer un véritable changement, observez si la relation se maintient sur une période plus longue de 60 à 90 jours et si chaque actif réagit à un facteur différent.
Non. L'argent suit l'or tant que les deux réagissent aux mêmes forces macroéconomiques, mais il peut s'en détacher lorsque sa dynamique de demande industrielle prend le relais. Le lien est conditionnel, et non permanent.