
L’Or sous les 4 000 $ : le rebond a échoué. Quelle sera la suite ?
L’Or est tombé à environ 3 880 $, les Métaux et les Actions ayant subi une vague de ventes, alors même que les rendements se sont repliés. Les niveaux susceptibles de renforcer ou d’affaiblir la cassure baissière.
Par Prakash Bhudia · Stratège mondial du trading et expert des marchés techniques
2 novembre 2026 · 5 min de lecture

Le rebond n’a pas tenu. Dans la note précédente, la zone des 3 976–4 000 USD constituait le seuil à surveiller. L’or est remonté au-dessus, puis a fortement chuté vendredi, avec un cours au comptant autour de 3 880 USD en fin de séance américaine. Le scénario baissier s’est concrétisé. La question est désormais de savoir si l’ancien seuil deviendra un plafond.
La baisse a été plus large que l’or : les métaux et les actions ont reculé, alors même que le dollar et les rendements des Treasuries se sont détendus. Une inflation persistante contribue à expliquer le contexte difficile pour l’or. Elle n’explique pas, à elle seule, les ventes de vendredi.
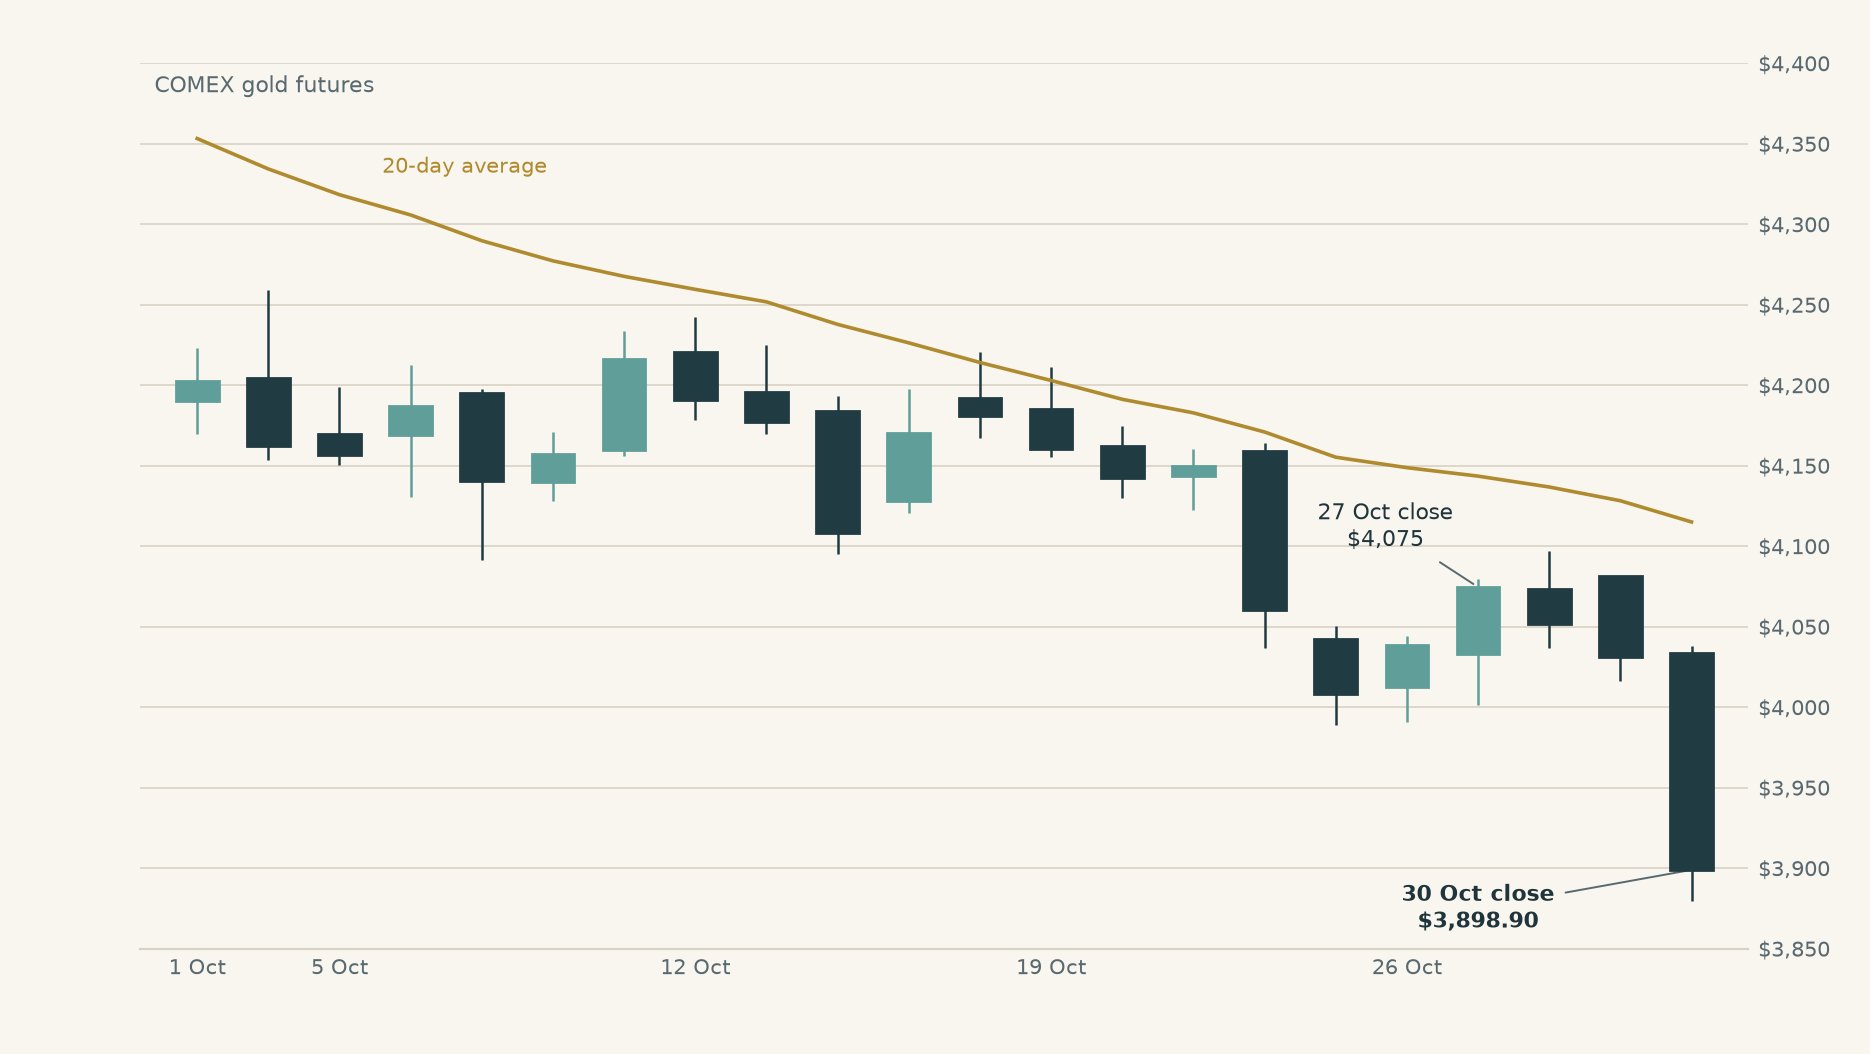
L’inflation a laissé l’or vulnérable. Les ventes se sont généralisées.
La Fed a maintenu son taux directeur à 3,75–4,00 % mercredi, mais deux membres souhaitaient une hausse de 25 points de base. La publication des données d’ inflation de jeudi a montré que les prix à la consommation avaient augmenté de 3,6 % sur un an selon l’indicateur PCE privilégié par la Fed, ou de 3,1 % hors alimentation et énergie.
Il s’agit d’un contexte inconfortable pour un actif ne générant pas d’intérêts. Des prix du pétrole plus élevés peuvent maintenir l’inflation à un niveau élevé et compliquer la baisse des taux par la Fed. Le pétrole a encore progressé de 2,1 % vendredi. Mais la Fed n’a pas relevé ses taux, et les rendements du Marché ont baissé ce jour-là : le rendement des Treasuries à dix ans est passé de 4,98 % à 4,94 %, tandis que son équivalent corrigé de l’inflation a reculé de 2,63 % à 2,60 %.
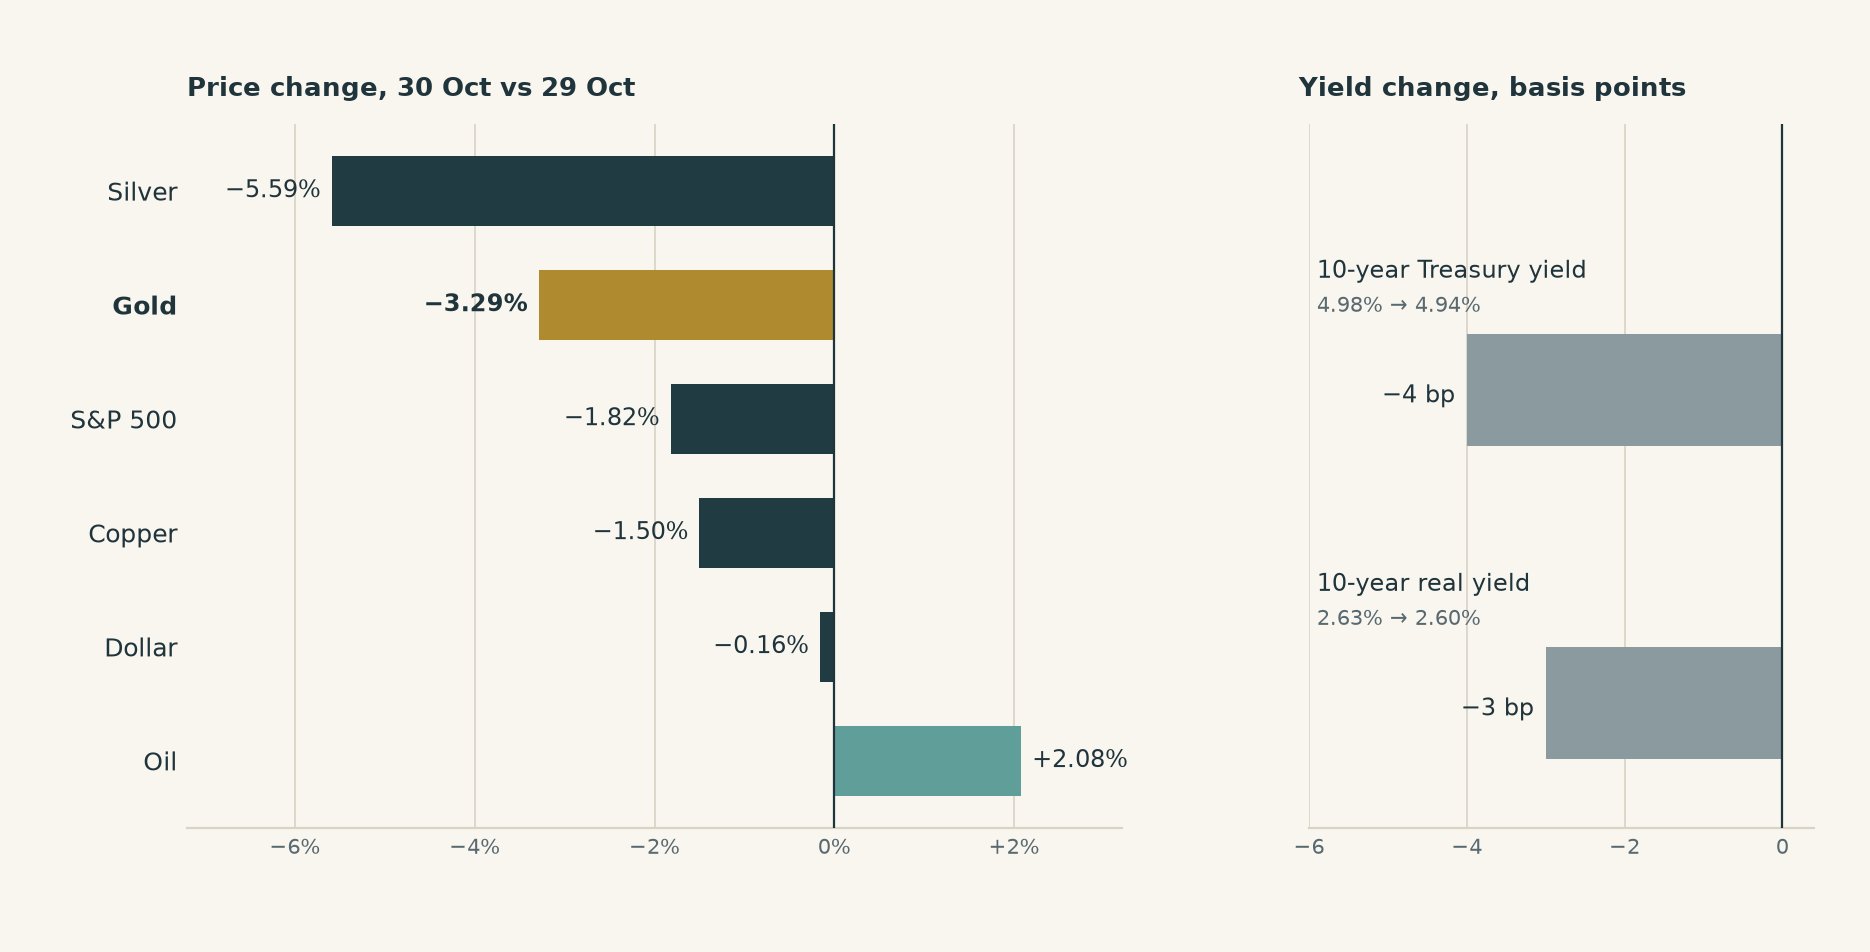
Dans le cadre dollar-rendements réels utilisé précédemment dans cette série, les deux ont évolué dans une direction habituellement considérée comme favorable à l’or. Pourtant, l’or a chuté. L’argent a perdu 5,6 %, le cuivre 1,5 % et le S&P 500 1,8 %. Une réduction générale du risque décrit mieux la séance de vendredi qu’un nouveau choc lié au dollar et aux taux. Cela ne prouve ni l’existence de liquidations forcées ni l’implication d’un vendeur en particulier.
Les dernières données sur les fonds ne permettent pas de trancher cette question. Les avoirs de GLD sont restés presque inchangés du 23 au 29 octobre, ne reculant que de 0,57 tonne. Les gestionnaires de fonds sur les contrats à terme ont ajouté 1 356 contrats nets longs durant la semaine se terminant le mardi 27 octobre. Aucune de ces observations ne reflète les ventes de vendredi. Les éléments disponibles confirment une vente massive généralisée, mais n’identifient pas son origine.
L’ancien seuil constitue désormais le test de reprise
L’or est passé sous les 4 000 USD et sous la référence de 3 939 USD de la note précédente. Cela modifie leur rôle : ce sont désormais des niveaux qu’une reprise doit franchir à nouveau. Un retest consiste à revenir vers un niveau cassé afin de voir si les acheteurs peuvent le reconquérir ou si les vendeurs inversent à nouveau le rallye.
| Zone du cours au comptant de l’or | Ce qui pourrait modifier la situation |
|---|---|
| 3 850–3 860 USD | La zone autour de la précédente référence historique de 3 856 USD. Un maintien à ce niveau ralentirait la baisse. Un trading durable en dessous placerait ensuite les 3 800 USD, une référence de chiffre rond, au centre de l’attention — sans qu’il s’agisse d’un seuil établi. |
| 3 939 USD | La première référence de reprise. La reconquérir permettrait de récupérer une partie du terrain perdu, mais l’or resterait sous l’ancien seuil. |
| 3 976–4 000 USD | Le test central. Une reprise au-dessus de cette zone qui résiste à un repli affaiblirait la cassure. Un rallye rejeté à ce niveau la renforcerait. |
| 4 055–4 060 USD | La précédente référence de reprise et la zone de l’observation au comptant du 27 octobre. Dépasser ce niveau annulerait une plus grande partie de la dernière phase baissière. |
Une cassure doit encore être confirmée
L’étude précédente sur les cassures de l’or a montré que le prix était plus bas dix séances de trading après une cassure baissière de la moyenne sur 20 jours dans 44 % des cas, contre 47 % après une séance ordinaire. Cette analyse portait sur les clôtures sous les plus bas des 20 jours précédents, et non sur ce niveau spécifique de 4 000 USD. La leçon est de rechercher la poursuite des ventes plutôt que de supposer que chaque cassure entraîne automatiquement une nouvelle baisse.
La prochaine publication américaine majeure prévue est le rapport sur l’emploi du vendredi 6 novembre. Surveillez la réaction de l’or parallèlement au dollar et aux rendements réels. Si les rendements se détendent de nouveau et que l’or ne parvient toujours pas à se reprendre, des taux plus bas ne suffisent pas à faire revenir les acheteurs. Une reconquête durable des 4 000 USD constituerait une preuve de reprise plus convaincante qu’un bref rebond après une forte chute.
La tendance faible a désormais cassé l’ancien seuil. Un rallye qui échoue sous les 4 000 USD laisserait les vendeurs aux commandes ; une reconquête durable remettrait cette lecture en question. Sous les 3 850–3 860 USD, la question suivante sera de savoir si des acheteurs se manifestent autour de 3 800 USD.
Sources, dates et notes de calcul
Date limite des prix : vendredi 30 octobre 2026. Le cours au comptant autour de 3 880 USD provient du rapport de Kitco publié en fin de séance américaine, et non d’un cours de clôture officiel au comptant. Le graphique principal utilise la série Yahoo des contrats à terme sur l’or COMEX; aucune observation au comptant et sur contrats à terme n’est combinée. Les variations quotidiennes en pourcentage sont calculées de clôture à clôture. La coévolution entre Marchés décrit la vente massive ; elle n’en établit pas la cause.
Rendements : US Treasury nominaux et réels à dix ans au pair. Variations de vendredi : −4 et −3 points de base, respectivement. Le rendement réel est le rendement des Treasuries protégés contre l’inflation.
Avoirs et positionnement : SPDR Gold Shares archive : 1 041,65 tonnes le 23 octobre et 1 041,08 tonnes le 29 octobre, dernière observation disponible lors de la consultation. Rapport CFTC désagrégé sur les contrats à terme uniquement: les positions nettes longues des gestionnaires de fonds sont passées de 104 206 à 105 562 contrats entre le 20 et le 27 octobre. Une position nette longue correspond aux contrats longs moins les contrats courts. Les positions du mardi ne permettent pas d’établir l’activité de vendredi.
Niveaux : 3 939 USD et 3 856 USD conservent les références historiques au comptant de la note précédente ; il s’agit d’observations, et non de Supports garantis. 4 055 USD est sa précédente référence de reprise, et l’observation locale Deriv XAUUSD du 27 octobre était de 4 060,95 USD. 3 800 USD est un chiffre rond, et non un objectif testé historiquement. Les références historiques au comptant et les prix du graphique des contrats à terme sont indiqués séparément.
Comparaison historique : l’étude existante couvrant la période de 2011 au 15 octobre 2026 a utilisé 198 signaux de cassure baissière et 4 083 dates ordinaires éligibles, avec dix jours de Trading ultérieurs disponibles. Il s’agit d’évolutions de prix, et non de taux de réussite des trades ; les fenêtres d’observation peuvent se chevaucher. Ce suivi n’ajoute aucun nouveau backtest de Trading.
Les instantanés de sources publiques et les calculs ont été enregistrés le 1er novembre 2026. La précédente note de Marché reste inchangée.
Ce contenu n’est pas destiné aux résidents de l’UE. Les chiffres de performance cités se rapportent au passé, et les performances passées ne garantissent pas les performances futures et ne constituent pas un indicateur fiable des performances futures.