
Au-delà du battage médiatique : pourquoi la frénésie de dépenses en IA des géants technologiques change notre perception de
Les dépenses massives des géants technologiques dans l'IA et les goulets d'étranglement physiques des réseaux redéfinissent le risque et le rendement des actions technologiques.
Par Harsh Karamchandani · Titulaire du CFA Charterholder | Stratège des opérations de trading et des produits
27 août 2026 · 7 min de lecture

Pendant des années, l'analyse des principales Actions technologiques américaines à l'approche de la saison des résultats suivait un schéma familier : chaque fois qu'un leader du Marché annonçait un engagement financier massif en faveur de technologies de nouvelle génération, les traders accueillaient généralement la nouvelle favorablement. Des dépenses importantes étaient considérées comme un signal clair de domination du Marché, d'innovation ambitieuse et de croissance future des revenus.
Aujourd'hui, cette dynamique a changé.
Lors des récentes conférences téléphoniques sur les résultats trimestriels, les participants au Marché ont observé un schéma récurrent : un géant technologique à très forte capitalisation dépasse les prévisions de revenus, annonce de solides bénéfices d'exploitation, dévoile un nouvel engagement de 50 à 80 milliards USD pour les infrastructures d'intelligence artificielle, puis voit le cours de son Action reculer du jour au lendemain.
Qu'est-ce qui explique ce changement ? Pour comprendre pourquoi les Actions technologiques américaines évoluent de manière aussi erratique, les traders particuliers doivent aller au-delà des gros titres sur les logiciels et examiner les réalités physiques et financières qui se cachent en coulisses.
Le virage vers les « valeurs refuges » : comment les géants technologiques ont modifié leurs bilans
Pour comprendre la volatilité actuelle des Actions technologiques américaines, il faut d'abord examiner comment les grandes entreprises technologiques, en particulier les géants du cloud tels que Microsoft, Amazon, Alphabet, Meta et Oracle, ont transformé leur gestion de bilan.
Au cours de la décennie qui a suivi la crise financière mondiale de 2008, les traders considéraient les géants technologiques comme des valeurs fiables et peu risquées où placer leur capital durant les périodes d'incertitude économique. Alors que les actifs refuges traditionnels offraient de la stabilité, les leaders technologiques proposaient quelque chose d'unique : d'importantes réserves de liquidités. Des entreprises comme Apple, Alphabet, Microsoft et Meta ont accumulé des centaines de milliards de dollars de liquidités tout en exploitant des Plateformes logicielles à fortes marges. Lors des ralentissements plus généraux du Marché, les traders achetaient ces Actions, car leurs réserves de liquidités offraient un solide coussin financier.
Cependant, le déploiement actuel de l'intelligence artificielle a complètement modifié cette dynamique. Ces géants du cloud ne se contentent plus de conserver leurs liquidités.
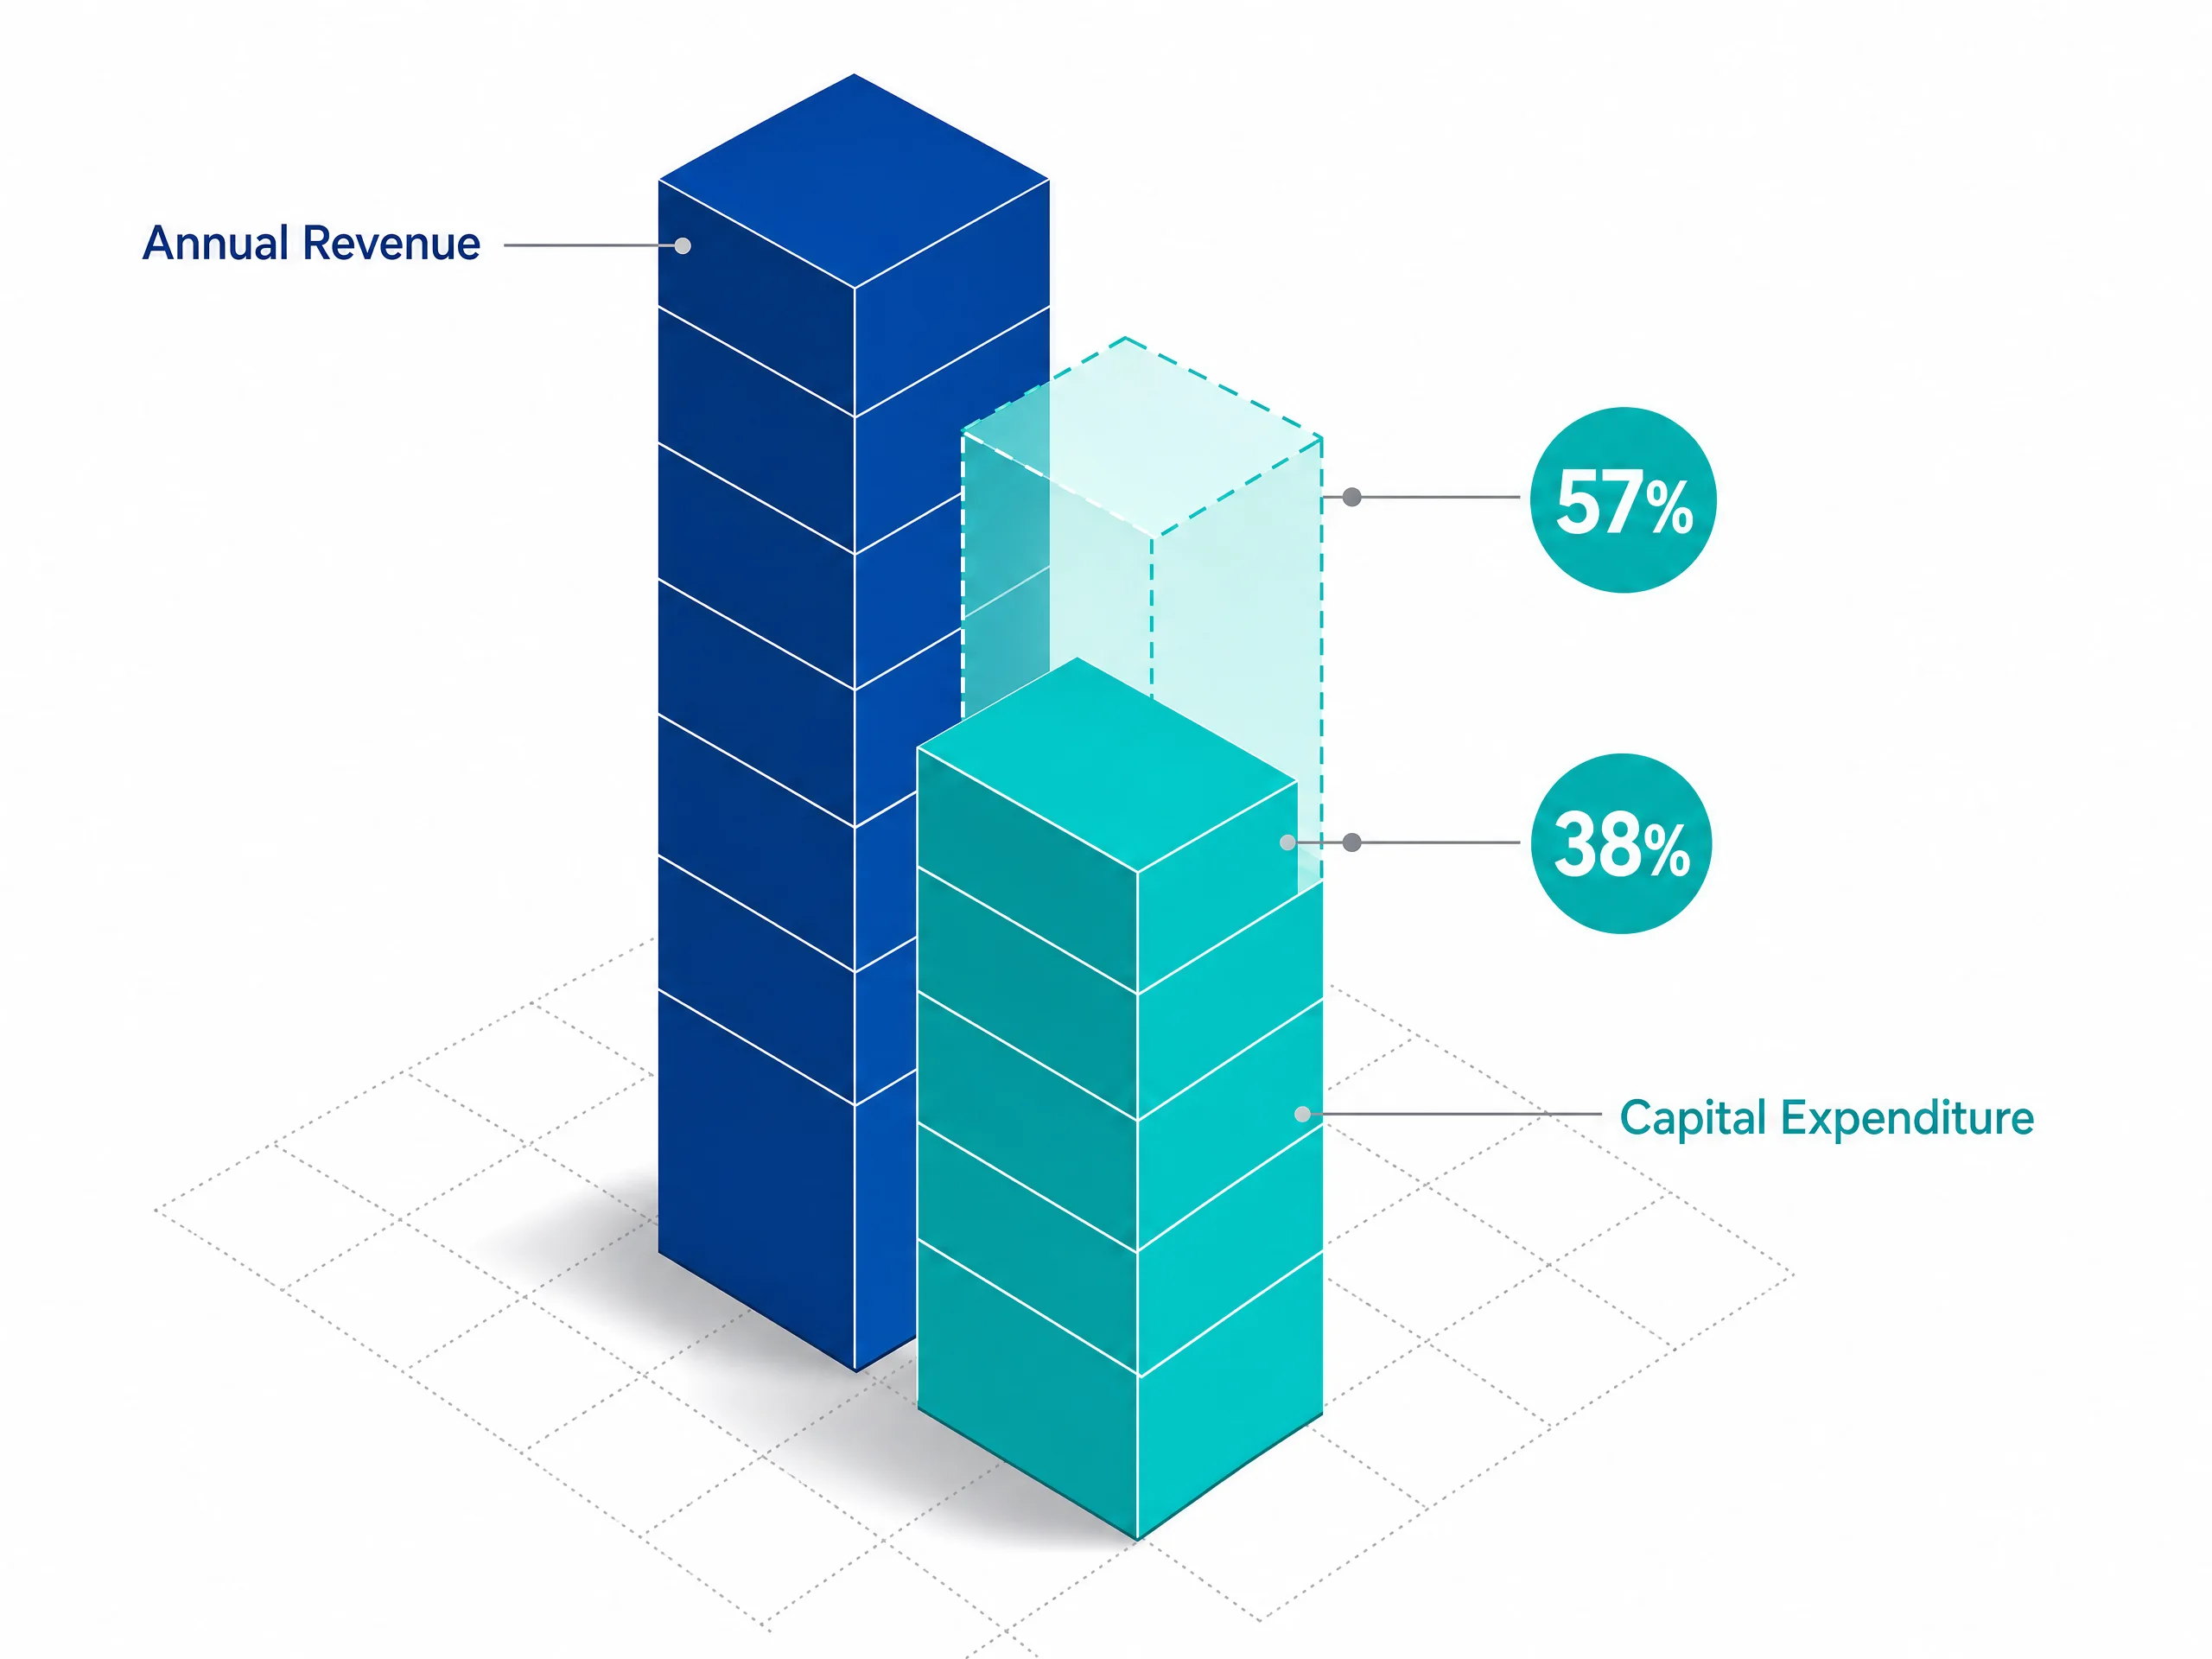
Les projections du Marché montrent que les dépenses d'investissement annuelles totales des cinq grands géants technologiques (Amazon, Alphabet, Microsoft, Meta et Oracle) pourraient atteindre entre 660 et 750 milliards USD. Cette ampleur de dépenses représente de 38 % à 57 % de leurs revenus annuels totaux, un
niveau d'intensité capitalistique historiquement observé dans les oléoducs, l'industrie lourde et les services publics d'électricité, et non dans les activités logicielles légères.
Pour financer cette expansion, ces entreprises technologiques ne s'appuient plus exclusivement sur leurs réserves de liquidités ; elles empruntent massivement. Les émissions combinées d'obligations d'entreprises des principaux géants du cloud ont dépassé 175 à 200 milliards USD+. En échangeant leurs coussins de liquidités contre de la dette à long terme, des biens immobiliers physiques et des équipements lourds, les entreprises technologiques à très forte capitalisation ont assumé des frais d'exploitation bien plus élevés.
Le goulet d'étranglement caché : matériel rapide contre réseaux électriques lents
Au-delà du bilan, les dépenses des géants technologiques se heurtent à un obstacle physique : ce que ces entreprises achètent et l'endroit où cela est raccordé. La création de systèmes modernes d'intelligence artificielle nécessite une puissance de calcul brute reposant sur deux principaux types de matériel :
- GPU (Graphics Processing Units) : Des puces informatiques spécialisées, développées notamment par des entreprises comme Nvidia, qui traitent simultanément des milliers de calculs et servent de moteurs principaux pour l'entraînement des modèles d'IA.
- TPU (Tensor Processing Units) : Des puces conçues sur mesure et développées en interne par des entreprises technologiques comme Google afin de traiter des tâches spécifiques tout en réduisant leur dépendance envers les fournisseurs externes. Pour faire fonctionner en continu des dizaines de milliers de ces puces à haute puissance, les entreprises doivent construire d'immenses centres de données. Mais, contrairement aux logiciels cloud traditionnels, qui peuvent être lancés en ligne à l'échelle mondiale en quelques secondes, la construction de centres de données modernes dédiés à l'IA se heurte à une limite physique stricte : le réseau électrique.
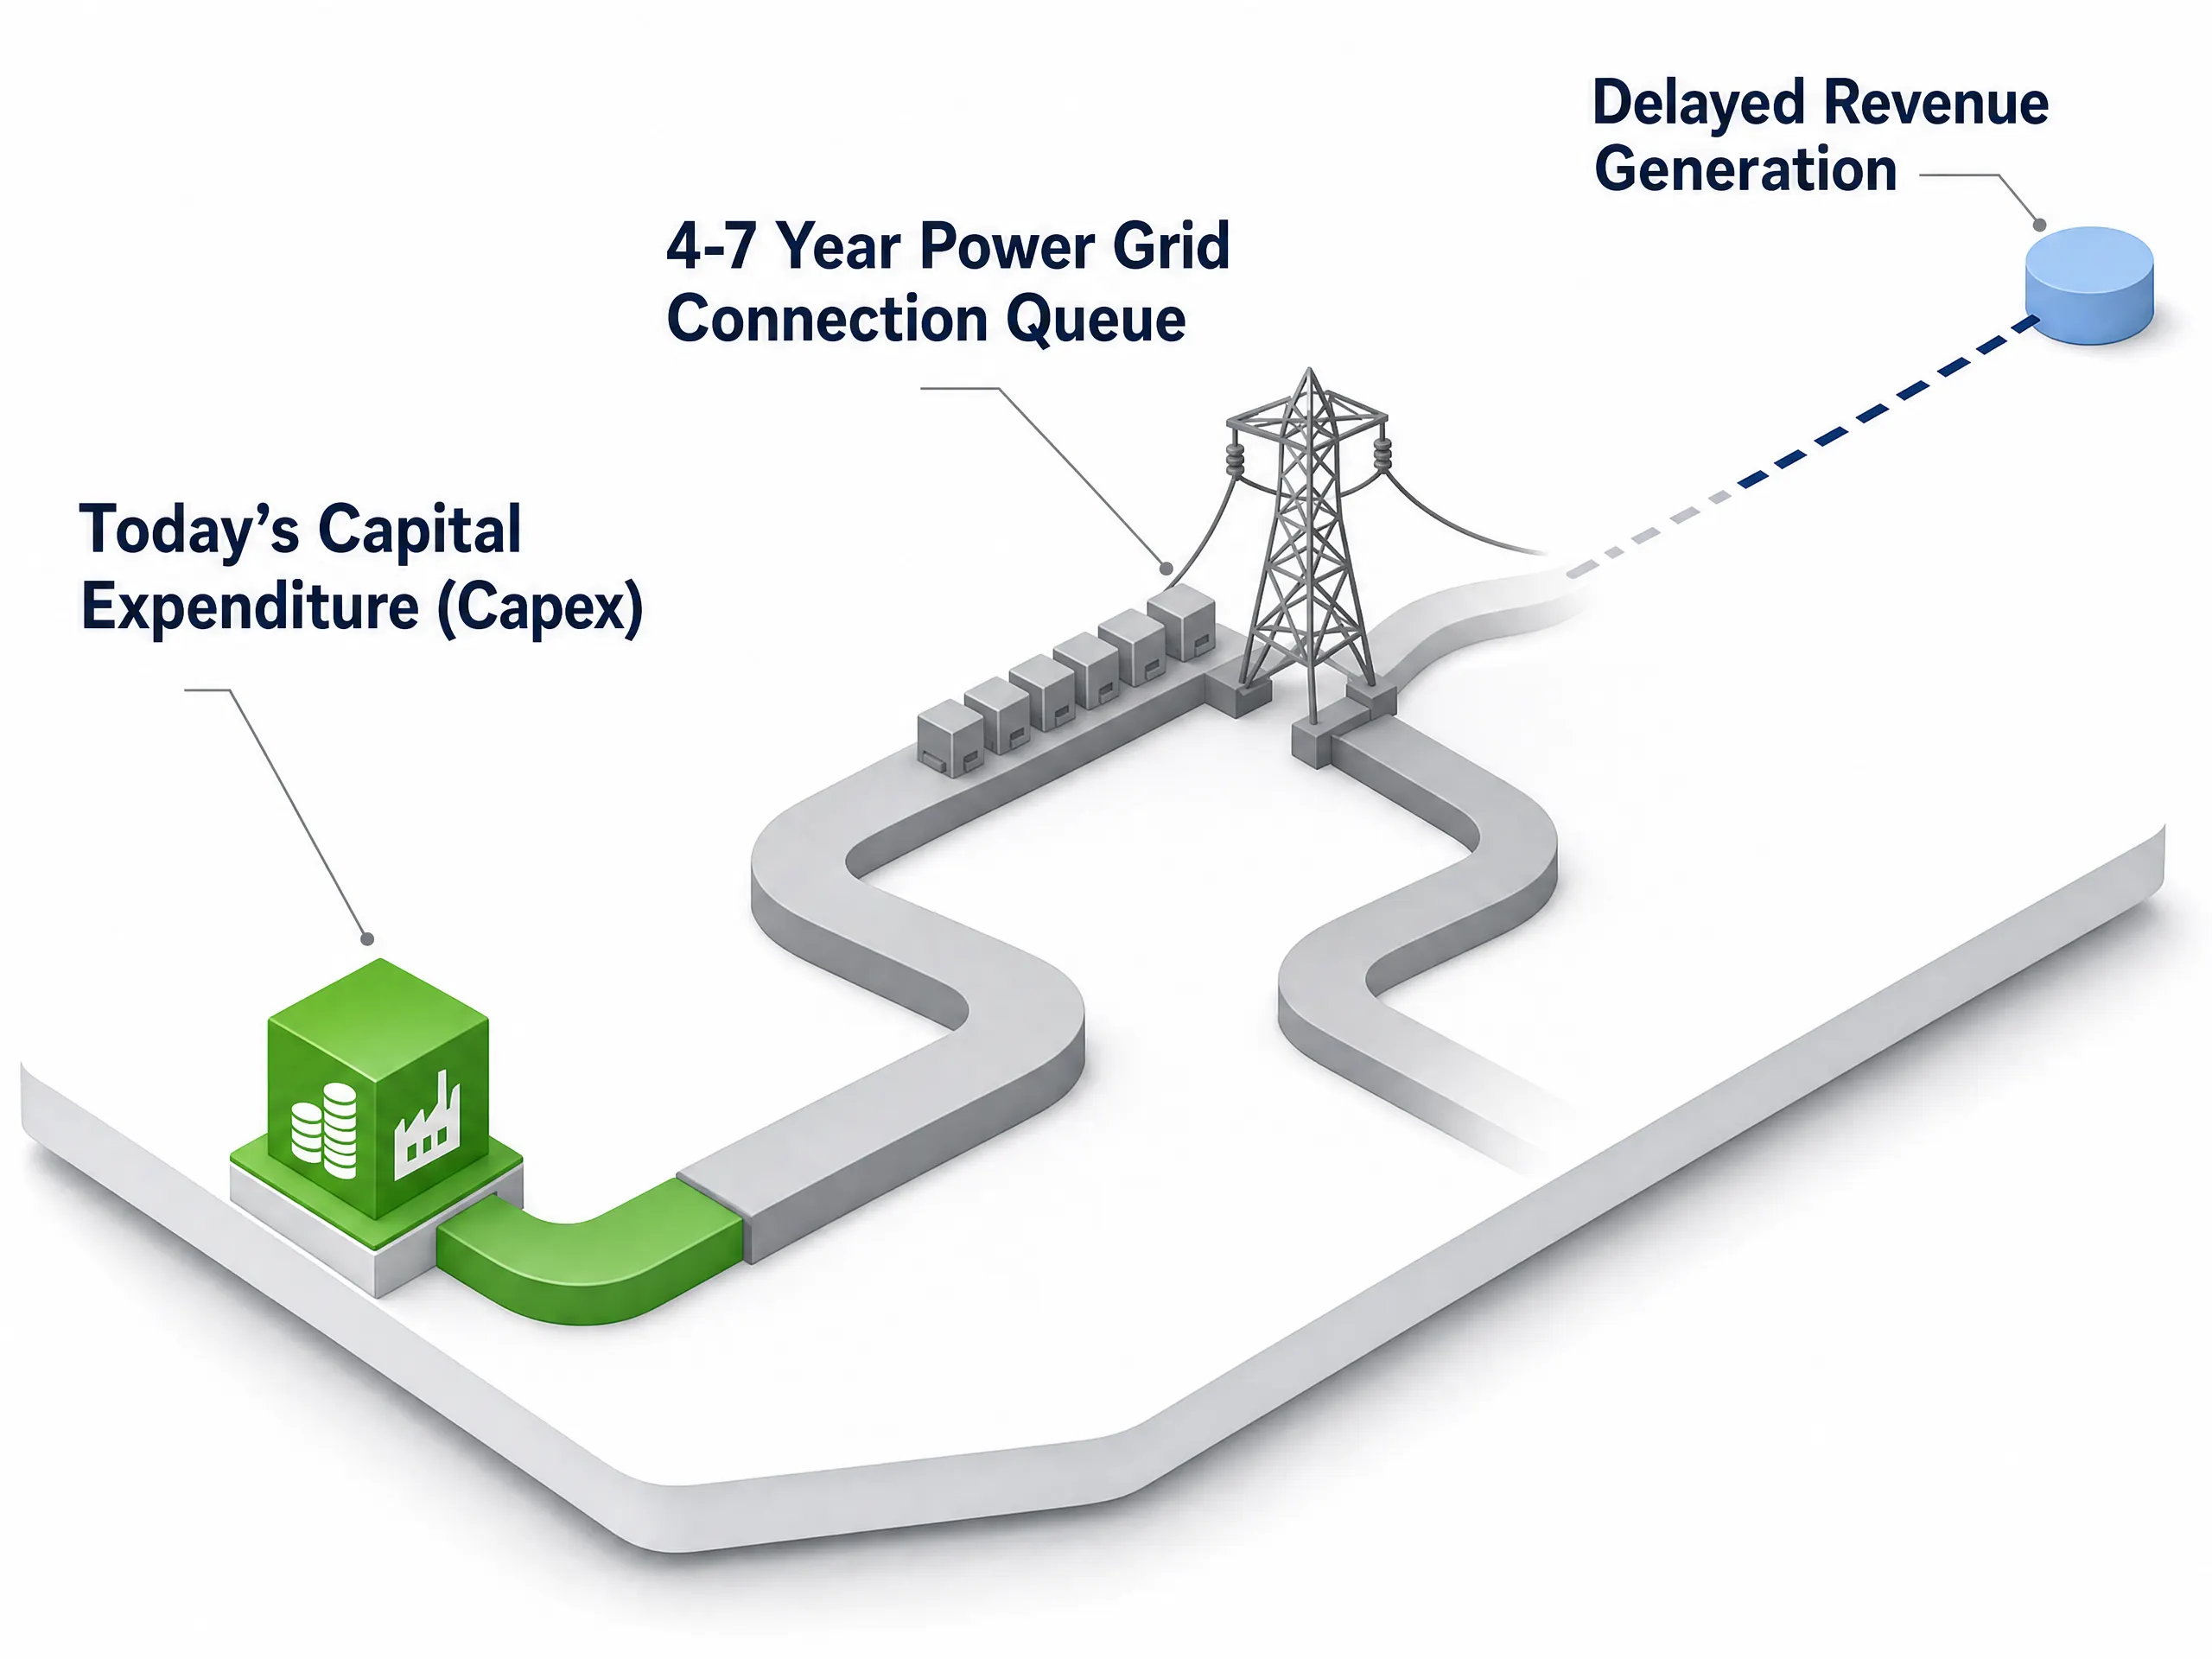
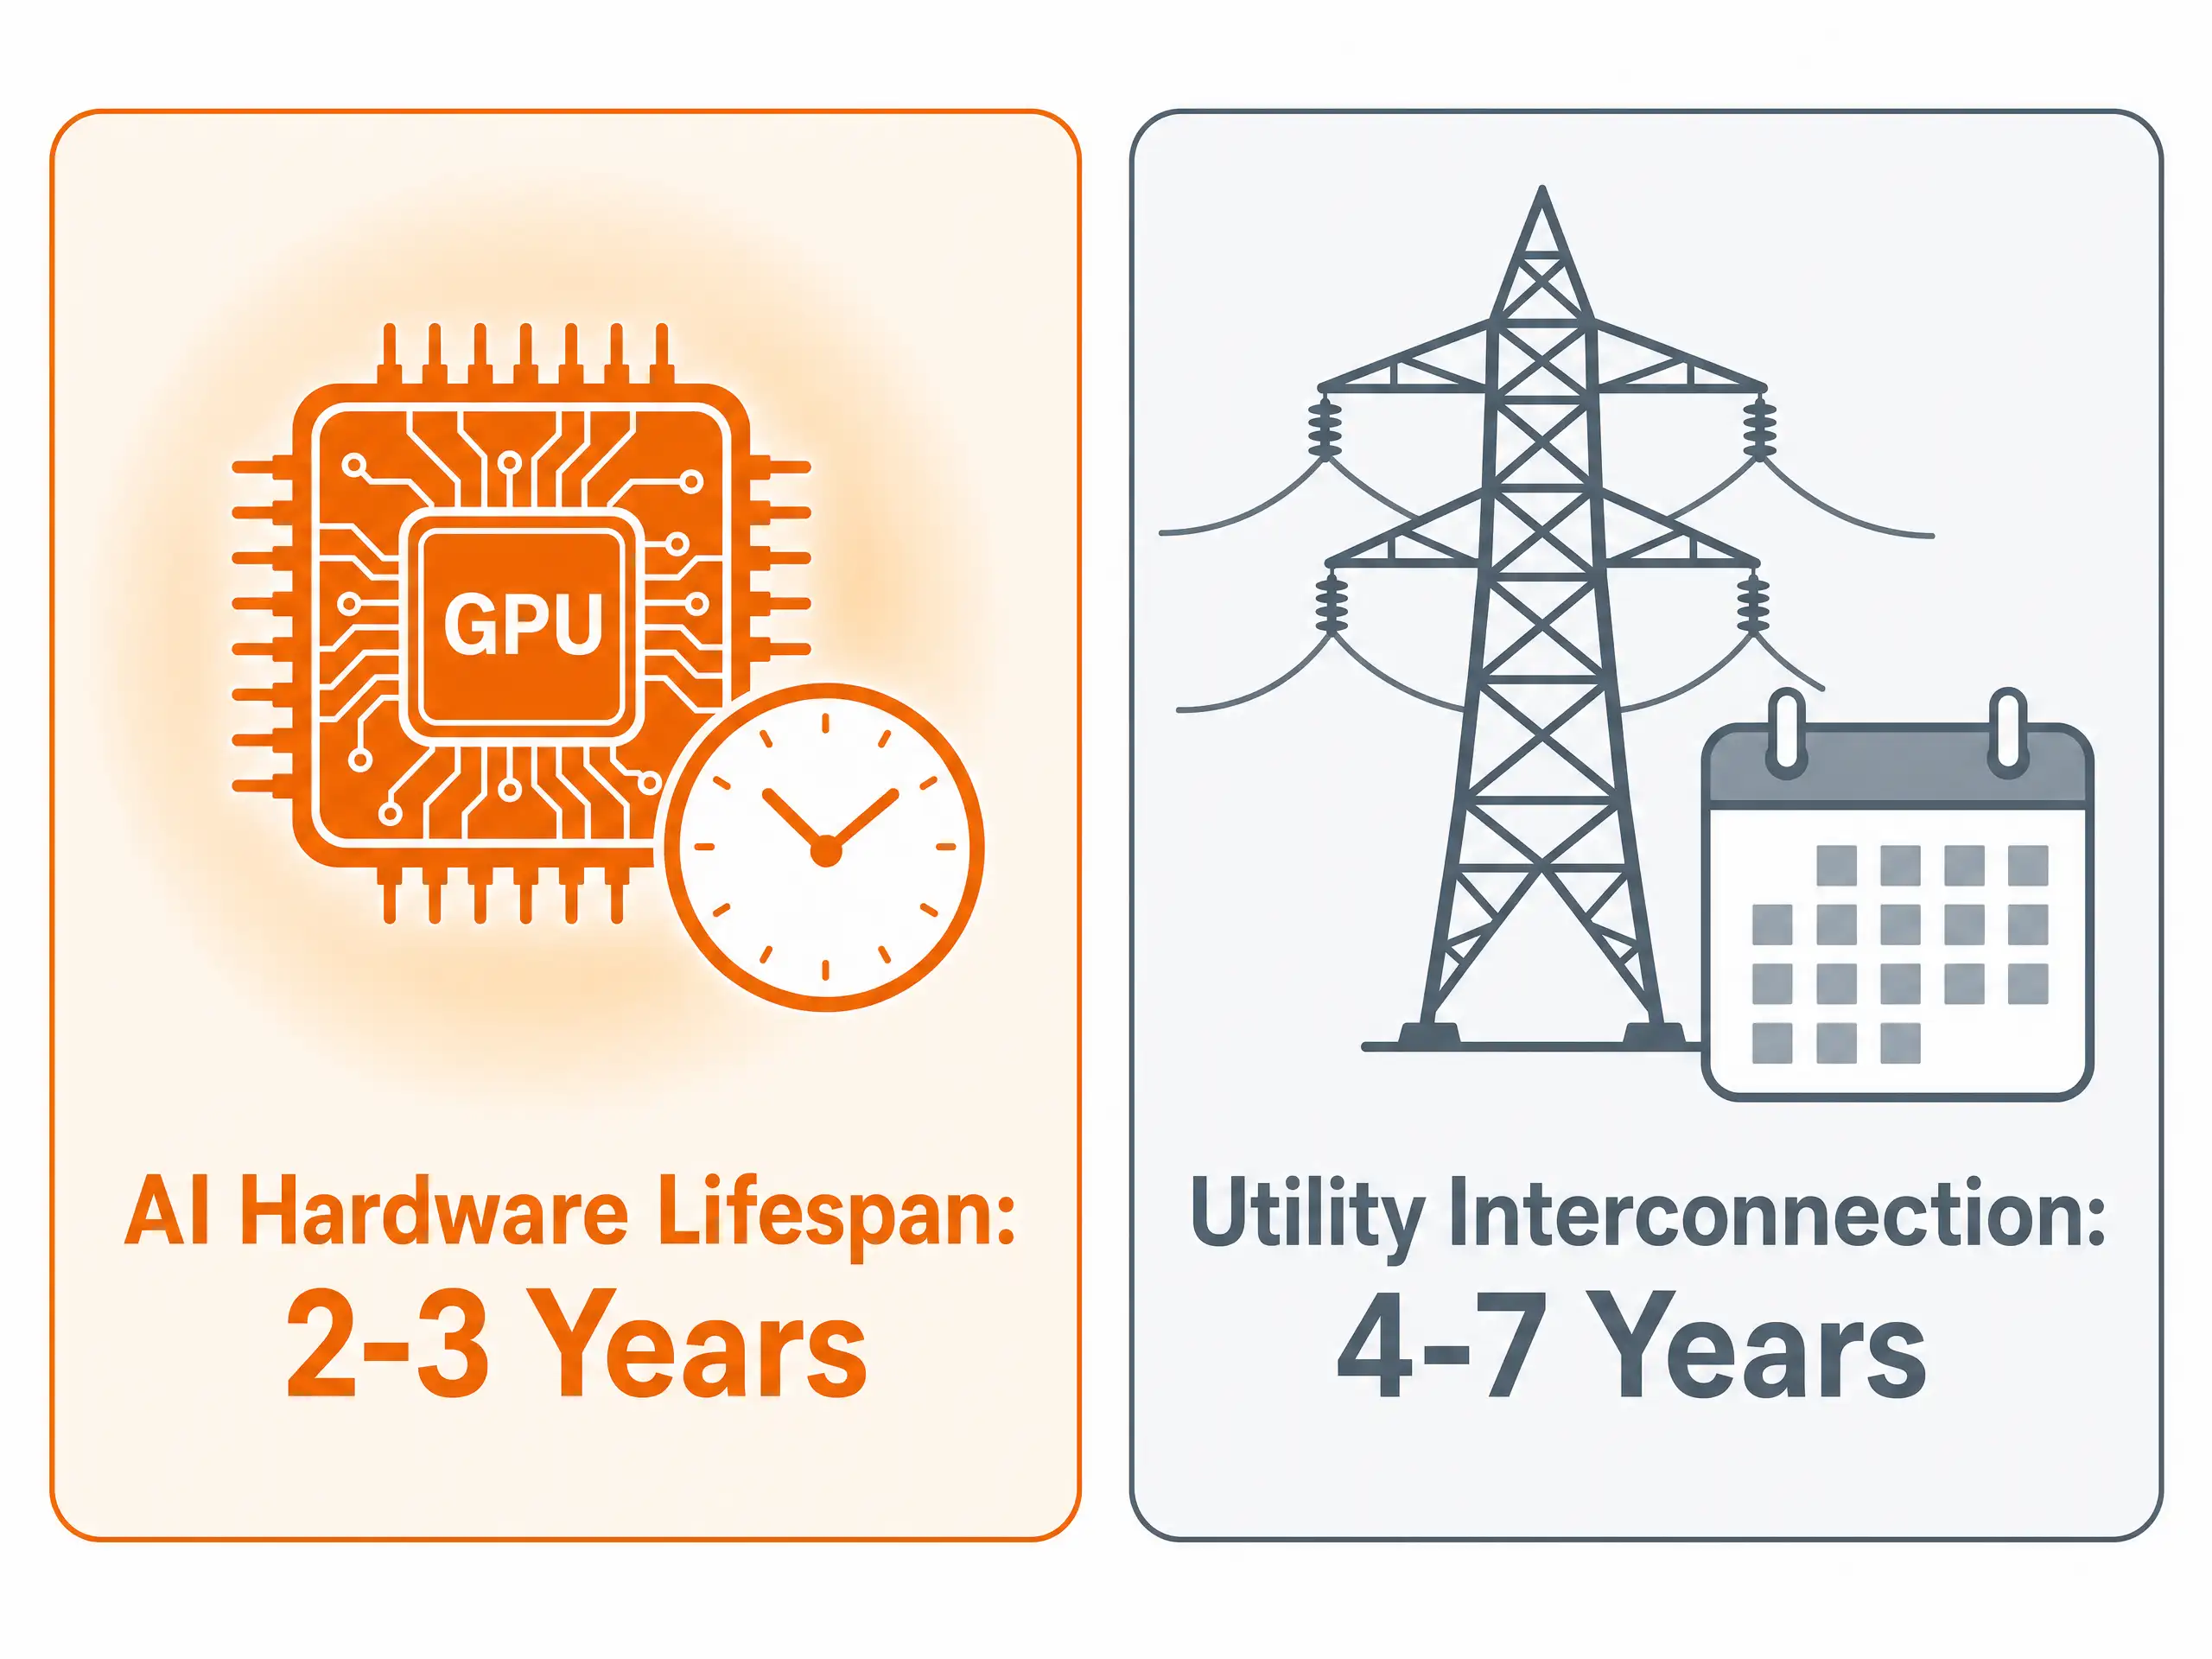
Un seul centre de données d'IA à haute densité peut consommer autant d'électricité qu'une banlieue de taille moyenne. En Amérique du Nord et en Europe, les entreprises de services publics d'électricité informent les géants technologiques que le raccordement de ces installations massives aux lignes électriques à haute tension implique une liste d'attente de 4 à 7 ans.
Ce retard crée un problème majeur de calendrier pour les bénéfices des entreprises :
- Durée de vie limitée du matériel : Les puces d'IA avancées vieillissent rapidement. Un groupe de puces acheté aujourd'hui devient obsolète en seulement 2 à 3 ans, à mesure que des puces plus récentes et plus rapides sont développées.
- Génération de revenus retardée : Lorsqu'une entreprise technologique dépense aujourd'hui des dizaines de milliards de dollars en puces, mais ne peut pas faire fonctionner ces serveurs à pleine capacité pendant plusieurs années en attendant les raccordements au réseau électrique, le matériel perd de la valeur tout en restant inutilisé.
Les liquidités quittent immédiatement le bilan de l'entreprise, mais les nouveaux revenus logiciels ne se concrétisent qu'après plusieurs années. Lorsque les Marchés publics réévaluent ce décalage pluriannuel, les marges bénéficiaires attendues se réduisent, entraînant une baisse des cours des Actions.
Suivre l'argent : vers où les capitaux se redirigent
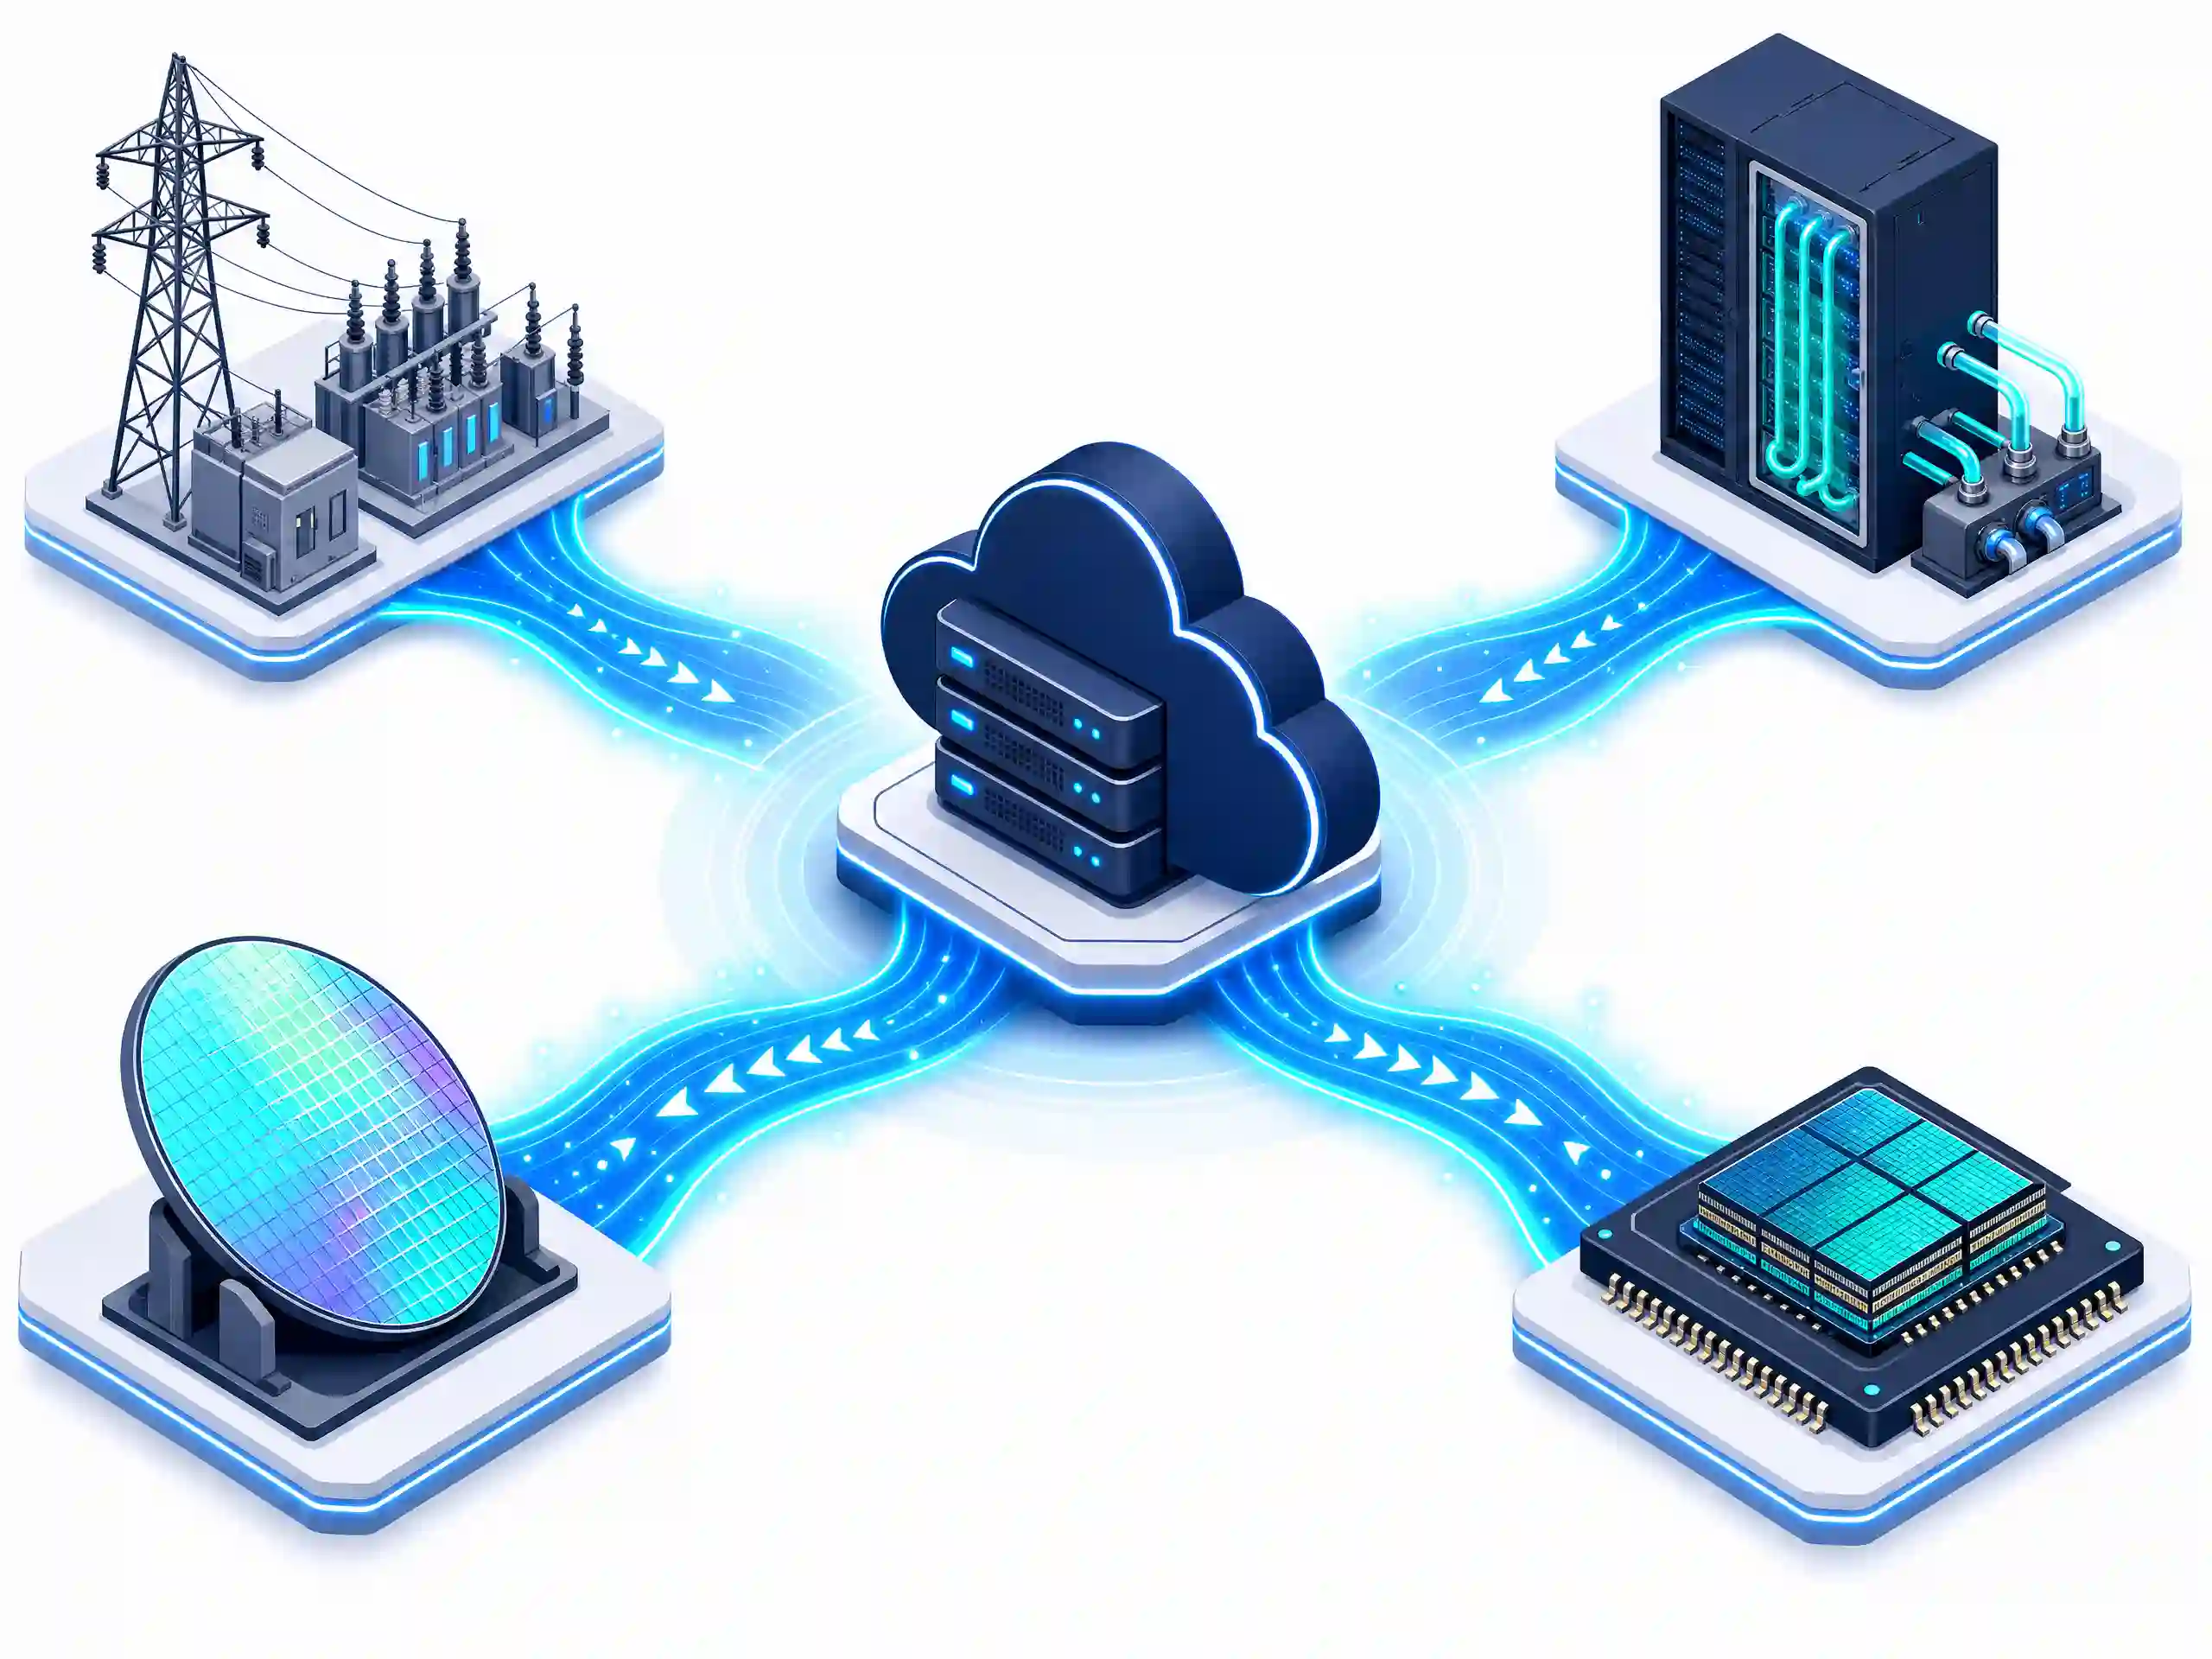
Alors que les dépenses importantes exercent une pression à court terme sur les développeurs de logiciels, cette vague de liquidités de plusieurs centaines de milliards de dollars afflue directement vers les entreprises qui fournissent les équipements physiques.
- Fournisseurs de réseaux électriques et de services publics : Les centres de données nécessitent une alimentation électrique continue et ininterrompue. Les producteurs d'électricité indépendants et les fabricants d'équipements produisant des transformateurs à haute tension et du matériel pour réseaux électriques, tels que Constellation Energy, Vistra Corp, GE Vernova, et Eaton Corporation, enregistrent des carnets de commandes sur plusieurs années.
- Spécialistes du refroidissement liquide et thermique : Les puces d'IA haute performance génèrent une chaleur intense que les ventilateurs traditionnels ne peuvent pas dissiper. Les entreprises qui construisent des systèmes de refroidissement liquide et des infrastructures de refroidissement de précision pour les baies de serveurs, telles que Vertiv Holdings, Schneider Electric, et Modine Manufacturing, ont vu la demande structurelle exploser.
- Architecture de la mémoire et de la mémoire flash NAND : Les accélérateurs d'IA modernes ne peuvent pas fonctionner de manière isolée sans une bande passante massive et un stockage à haute densité. L'entraînement et l'exécution de modèles complexes créent d'importants goulets d'étranglement au niveau de la mémoire, car les GPU sont bloqués si les données ne peuvent pas circuler assez rapidement. Cette contrainte physique a entraîné une réévaluation massive en bourse des spécialistes de la mémoire et du stockage tels que Micron Technology (MU) et SanDisk (SNDK). Historiquement, Wall Street valorisait ces actions comme des fournisseurs volatils de matières premières grand public à faibles marges, dépendants des cycles des PC et des smartphones. Toutefois, lorsque les géants du cloud ont passé d'importantes commandes pluriannuelles de DRAM/mémoire à large bande passante (HBM) et de mémoire flash NAND de disques SSD d'entreprise (eSSD), les multiples de valorisation ont augmenté. Avec des capacités de NAND et de HBM de qualité serveur vendues plusieurs années à l'avance et des marges opérationnelles en forte expansion, les marchés publics ont réévalué les fournisseurs de mémoire et de flash comme des goulets d'étranglement essentiels de l'infrastructure d'IA à fortes marges.
- Silicium personnalisé et partenaires des semi-conducteurs : Afin de réduire leur dépendance à des fournisseurs uniques, les géants de la technologie conçoivent leurs propres puces internes (comme les TPU de Google et les puces Trainium d'Amazon). Cela crée des activités à long terme pour des partenaires spécialisés dans la conception de puces et les fonderies, tels que Broadcom, Marvell Technology, Taiwan Semiconductor Manufacturing Company (TSMC), et ARM Holdings. Au lieu d'aborder l'intelligence artificielle uniquement sous l'angle des applications grand public, les capitaux avisés se sont de plus en plus orientés vers la chaîne d'approvisionnement physique nécessaire au fonctionnement de ces centres de données.
Conclusion : analyser l'interconnexion entre les classes d'actifs
Naviguer dans le cycle de marché actuel exige de regarder au-delà des annonces de logiciels et de reconnaître la manière dont les limites physiques réévaluent le risque sur les marchés mondiaux.
Le marché ne rejette pas l'IA ; il ajuste simplement les cours des actions afin de prendre en compte un endettement plus élevé, des dépenses de trésorerie immédiates et des retards dans les infrastructures physiques. Lors des précédents cycles technologiques, les traders réagissaient aux dépenses d'investissement avec un optimisme direct, en partant du principe que des dépenses plus élevées généraient automatiquement des bénéfices futurs plus importants. Aujourd'hui, le marché évalue les dépenses sous un angle bien plus critique. Lorsqu'un géant du cloud engage des dizaines de milliards dans des infrastructures sans calendrier immédiat de nouveaux revenus logiciels, le marché se concentre sur le poids financier instantané : des marges opérationnelles plus faibles, des réserves de trésorerie en baisse et un service de la dette en hausse.
Ce changement structurel modifie fondamentalement la manière dont les actions technologiques interagissent avec l'économie au sens large. Historiquement, les géants technologiques à très grande capitalisation détenaient d'importantes réserves de trésorerie qui les protégeaient des fluctuations économiques générales. Désormais, avec des centaines de milliards d'obligations d'entreprise émises pour construire des centres de données et sécuriser des lignes électriques, les marges bénéficiaires du secteur technologique sont devenues bien plus sensibles aux taux d'intérêt, aux spreads de rendement obligataire et aux coûts d'emprunt.
Parallèlement, les frontières entre les classes d'actifs s'estompent. Les calendriers de déploiement des logiciels ne sont plus déterminés par la rapidité avec laquelle les développeurs peuvent écrire du code ; ils sont dictés par la capacité des réseaux électriques, les retards dans la fabrication de transformateurs et les files d'attente pour le raccordement aux services publics. Par conséquent, les matières premières énergétiques telles que le gaz naturel et les actions des entreprises de services publics d'électricité deviennent des indicateurs avancés majeurs de l'exécution technologique.
En définitive, comme les entreprises technologiques à très grande capitalisation représentent un poids écrasant dans les principaux indices de référence tels que le S&P 500 et le Nasdaq 100, les annonces de dépenses d'une seule action ont des répercussions bien au-delà de la Silicon Valley. En suivant l'endettement des bilans, les délais d'attente des réseaux électriques et les flux de capitaux physiques, les observateurs du marché obtiennent une vision bien plus claire de ce qui détermine réellement la formation des prix des actions, des matières premières et des indices mondiaux.