
¿La quema de efectivo de Tesla es un puente hacia las ganancias o una trampa?
Una empresa que gasta más efectivo del que genera no está automáticamente en problemas. A veces está invirtiendo fuertemente para el futuro. La función del mercado es determinar
Por el equipo de Deriv · 23 de julio de 2026 · 4 min de lectura

Una empresa que gasta más efectivo del que genera no está automáticamente en problemas. A veces está invirtiendo fuertemente para el futuro. La función del mercado es distinguir entre ambas situaciones, y Tesla es el caso de prueba en tiempo real.
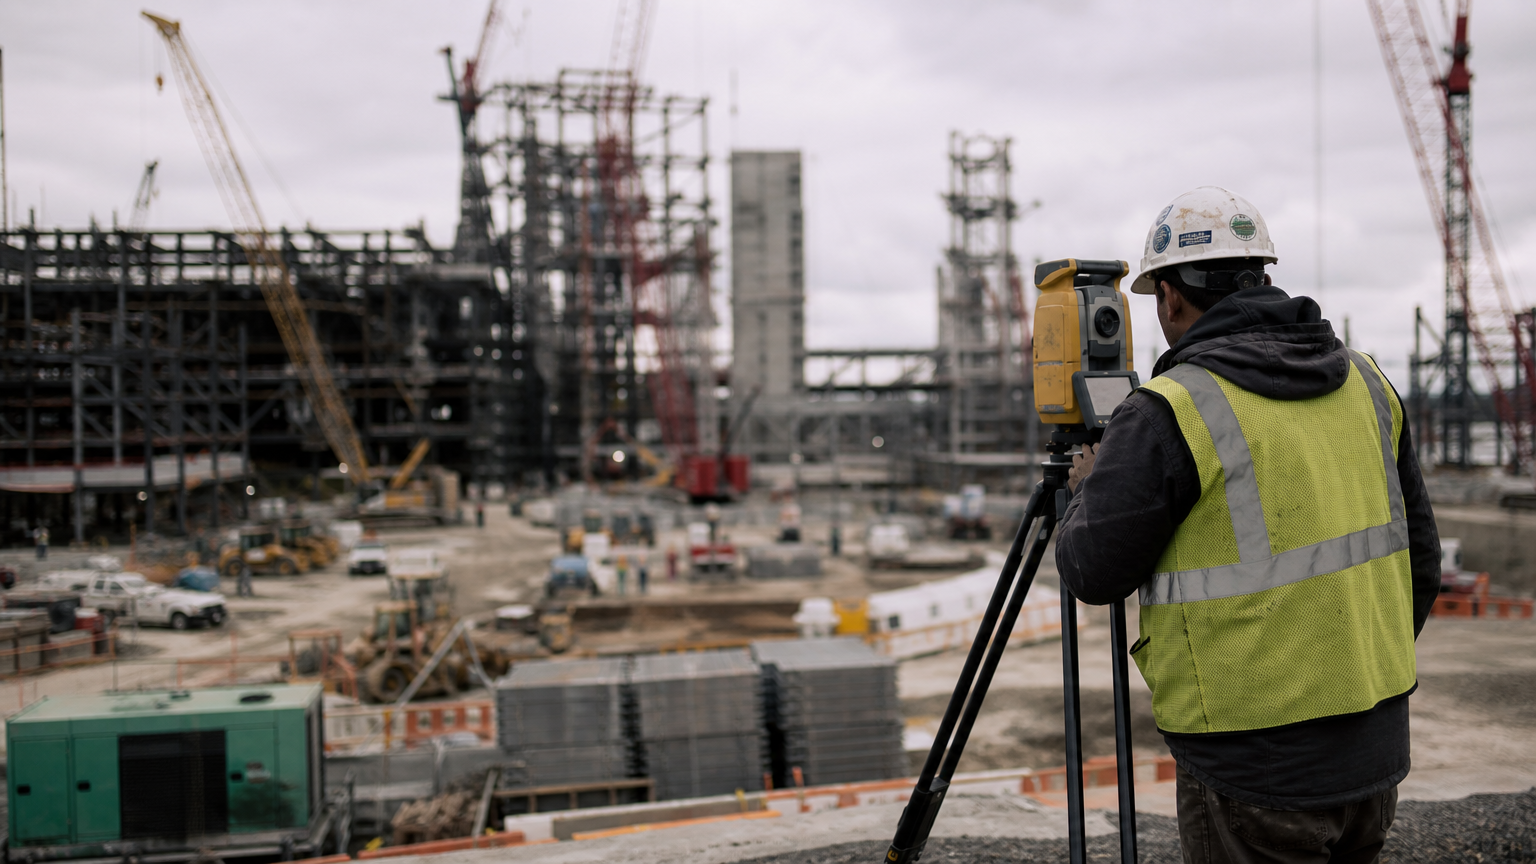
Tesla acaba de registrar su primer flujo de caja libre negativo en más de dos años. El gasto de capital en IA, robotaxis y el robot Optimus superó lo que generó el negocio. La acción cotiza aproximadamente un cuarto por debajo de su máximo de 2025. La pregunta detrás del titular es simple: ¿esta quema de efectivo es un puente hacia ganancias futuras o una advertencia?
Lo que realmente indica el flujo de caja libre
El flujo de caja libre es el efectivo que queda después de que una empresa paga por operar y expandirse. Las ganancias pueden parecer saludables mientras el efectivo sale por la puerta. Esa diferencia explica por qué el flujo de caja libre suele importar más que el titular sobre las ganancias.
Cuando se vuelve negativo, la empresa está gastando más rápido de lo que genera. Eso puede indicar dificultades. También puede significar una apuesta deliberada con gasto concentrado al inicio. La cifra por sí sola no indica cuál de las dos situaciones es.
Por qué un gasto elevado puede ser una inversión y no una advertencia
Tesla ya hizo esto antes. En 2017 y 2018, quemó efectivo durante el aumento de producción del Model 3. Las posiciones cortas eran elevadas y circulaban rumores de quiebra. Luego, el flujo de caja libre se volvió positivo y la acción subió durante años.
La interpretación optimista actual refleja esa situación. La dirección presentó el gasto actual como una inversión en autonomía y robótica, con previsiones de que el capex vuelva a moderarse en 2027. El saldo de efectivo sigue siendo elevado y solo disminuyó modestamente. Si se cumple la hoja de ruta de robotaxis y conducción autónoma total (FSD), la quema de efectivo actual parecerá similar a la de 2018 en retrospectiva.
Cuando un gasto elevado destruye valor
La otra cara también tiene antecedentes. Durante el auge de las telecomunicaciones y las punto com de finales de la década de 1990, las empresas destinaron capital récord a infraestructura antes de que llegara la demanda. Estaban seguras de que construían el futuro. En cambio, crearon exceso de capacidad, obtuvieron rendimientos débiles y sufrieron fuertes caídas.
Ese es el riesgo de cualquier aumento del capex: gastar antes de una demanda que nunca llega. La misma quema de efectivo puede ser una fase de crecimiento o una trampa. La diferencia se evidencia más adelante, según si los ingresos y los márgenes aumentan cuando el gasto se reduce.
Cómo distinguir la diferencia a partir de ahora
No es posible resolver esto con un solo trimestre. Hay que observar una cadena de evidencias durante los próximos informes:
- La dirección del capex. ¿El gasto sigue aumentando durante la segunda mitad de 2026 o empieza a moderarse hacia la previsión para 2027?
- El saldo de efectivo. Una disminución moderada es tolerable. Una reducción rápida no lo es.
- Pruebas de que las apuestas están funcionando. Nuevas ciudades con robotaxis y avances claros en FSD justifican el gasto. El silencio no.
- El negocio principal. El margen bruto de vehículos y las entregas deben seguir financiando la ambición.
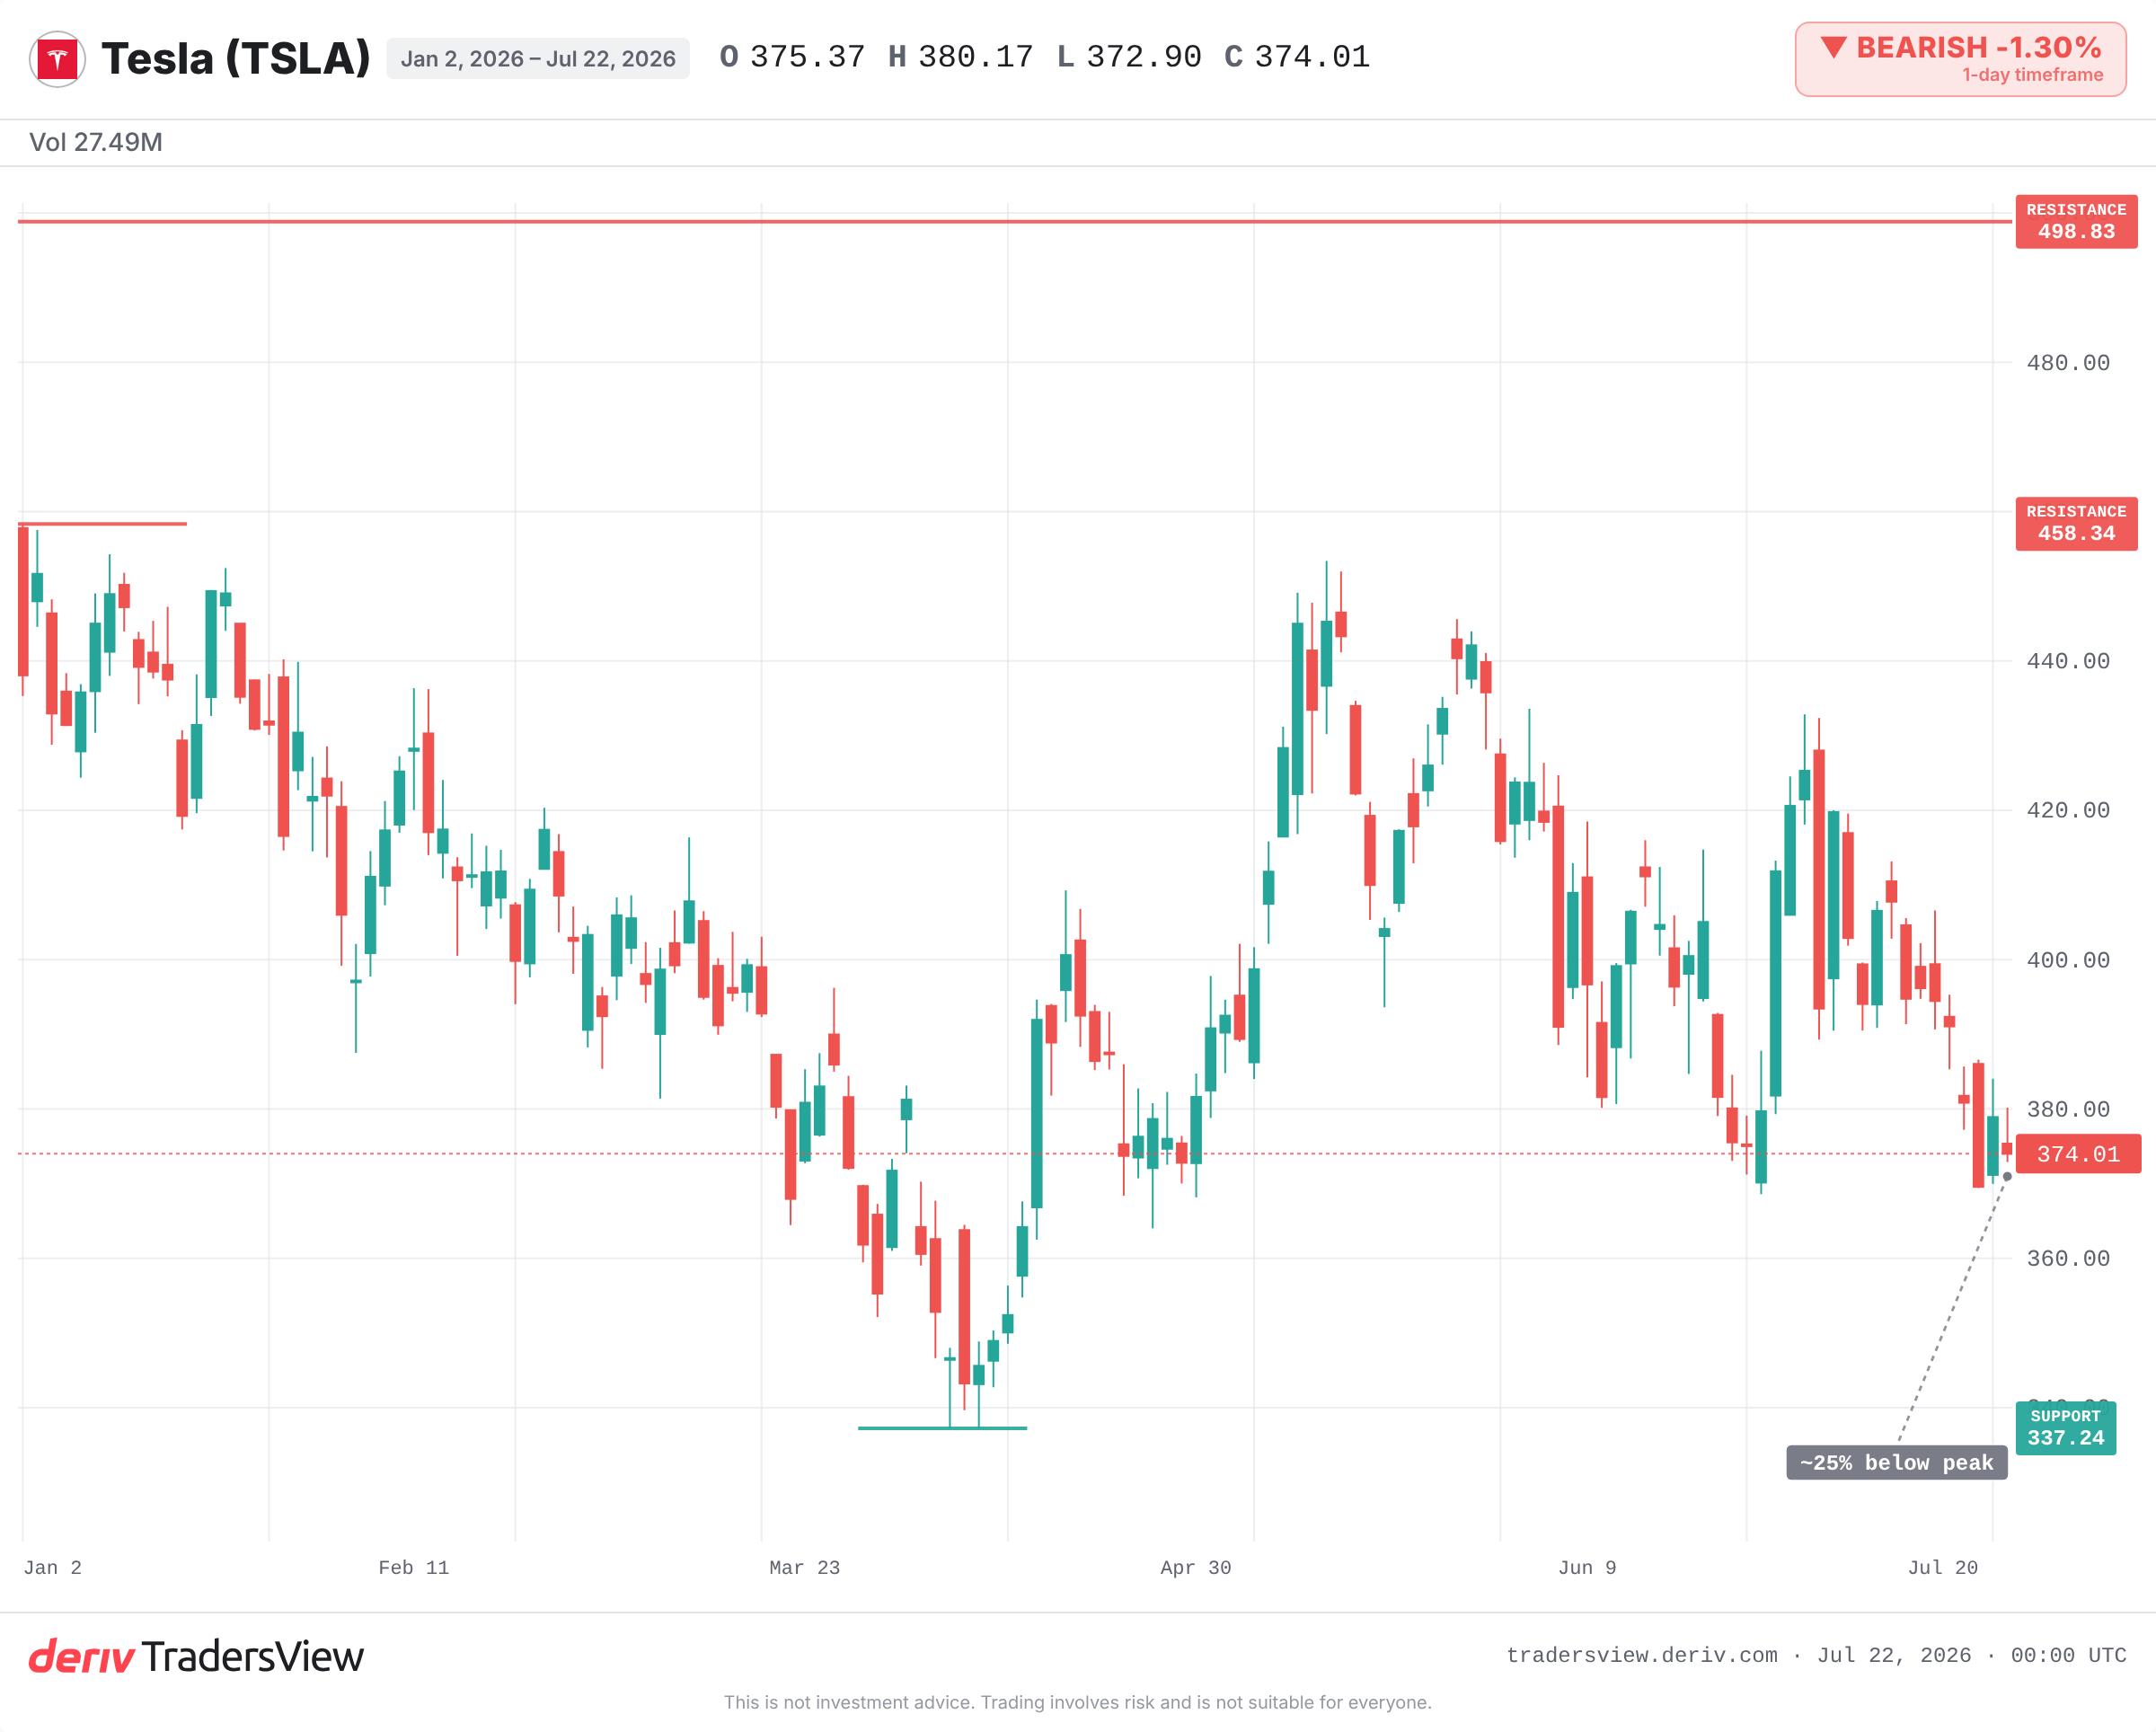
En el gráfico, el mínimo en lo que va del año cercano a 337 marca el piso que los traders observan, mientras que el máximo de este año, cercano a 458, representa el techo. La oscilación diaria habitual de la acción es amplia, por lo que los movimientos de un solo día dicen poco sobre la cuestión a largo plazo.
Hacia dónde se inclina la evidencia
La interpretación obvia, una máquina de efectivo que de repente quema efectivo, es la preocupante. La interpretación más sólida es que se trata de una inversión planificada y concentrada al inicio, con un amplio colchón de efectivo intacto y un capex que se moderará. Esto se inclina más hacia una inversión que hacia dificultades. Pero es una inclinación, no un veredicto.
La prueba está en la continuidad. Si los márgenes y las entregas se fortalecen a medida que el gasto se reduce y el flujo de caja libre vuelve a ser positivo, la comparación con 2018 se sostiene. Si el capex sigue aumentando mientras se retrasan los hitos de autonomía, la comparación con las punto com empieza a encajar. Observe el efectivo, no el drama.
Preguntas frecuentes
No. Puede indicar dificultades, pero también puede reflejar una inversión deliberada y concentrada al inicio para el crecimiento futuro. El contexto, especialmente el motivo por el que se gasta el efectivo y cuánto efectivo queda, determina cuál es el caso.
Las ganancias son una medida contable que puede parecer saludable mientras el efectivo sale del negocio. El flujo de caja libre es el efectivo real que queda después de operar y expandir la empresa, por lo que puede volverse negativo incluso cuando las ganancias reportadas son positivas.
El capex, o gasto de capital, es el dinero destinado a activos a largo plazo, como fábricas, equipos y tecnología. Un aumento del capex reduce directamente el flujo de caja libre porque ese efectivo sale antes de generar rendimientos.
Antes de este trimestre reciente, el último periodo sostenido de flujo de caja libre negativo de Tesla fue aproximadamente entre 2017 y 2018, durante el aumento de producción del Model 3. Posteriormente, su flujo de caja se volvió positivo a medida que la producción aumentó.